Формы бухгалтерского учета на предприятиях
Отметки об оплате, списании или сторно по неотфактурованным поставкам отражают по каждому счету поставка (подрядчика) с указанием даты оплаты, номера документа и кредитуемого счета.
Для наиболее правильного ведения журнала-ордера № 6-ПК на предприятии ОАО «СтройПолимерКерамика» придерживаются следующих особенностей:
На счете № 60 в журнале-ордере № 6-ПК ведутся расчеты за все без исключения товары, материалы, работы и услуги.
Отгруженные, но еще не поступившие на предприятие товарно-материальные ценности, также учитываются в этом реестре.
Прежде чем записывать документы в журнал-ордер № 6-ПК, его проверяют арифметически и логически. При проверке товарно-материальные ценности должны быть расценены и по учетным ценам, принятым на предприятии. При проверке товаров обращается внимание на правильность предоставляемых скидок, накидок.
В журнале-ордере записываются товарно-транспортные накладные по тем поставщикам, с которыми расчеты носят не массовый характер, а при расчетах, носящих массовый характер, записывают в реестр ф. РТ-6-ПК.
Отметка об оплате поставщику в журнале-ордере или реестрах производится по той же строке, по которой записаны документы по приходу ценностей, независимо от времени их оплаты.
После записи последних документов и отметок об оплате счетов в реестрах подсчитываются общие итоги за месяц по поступившим и оплаченным счетам, затем по каждому поставщику (подрядчику) выводят сальдо на конец месяца и итоговые данные по каждой графе переносятся в журнал-ордер № 6-ПК.
В журнале-ордере по каждому документу, поставщику, подрядчику сальдо определяют аналогично. После определения сальдо по каждому поставщику, подрядчику подсчитывают итоги по страницам, затем всего по журналу-ордеру № 6-ПК в разрезе корреспондирующих счетов.
По каждому корреспондирующему счету подсчитанные итоги сверяют с соответствующими данными в других учетных реестрах.
После сверки записей в журнале-ордере № 6-ПК с записями в других регистрах общий кредитовый оборот по счету № 60 «Расчеты с поставщиками и подрядчиками» в корреспонденции с дебетуемыми счетами и сальдо по этому счету на данный месяц переносят в Главную книгу.
Ежемесячно на лицевой стороне журнала-ордера № 6 выводятся обобщенные сводно-контрольные данные о состоянии расчетов с поставщиками и подрядчиками, которые необходимы для заполнения соответствующих статей баланса (задолженность поставщикам по акцептованным расчетным документам, срок оплаты которых не наступил, по не оплаченным в срок расчетным документам, неотфактурованным поставкам и т. д.).
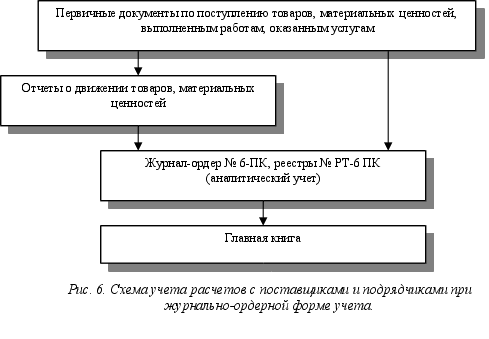
Нельзя не отметить то, что применение журнала-ордера № 6 -ПК и реестров ф. РТ-6-ПК упрощает учет, облегчает выверку расчетов, обеспечивает наглядность и достоверность учета расчетов с поставщиками и подрядчиками не только на данном предприятии ОАО «СтройПолимерКерамика», но и на других предприятиях, использующих журнально-ордерную форму учета. Применение журнала-ордера № 6 -ПК дает возможность не разносить документы в книгу К-15 и К-15а, не составлять мемориальные ордера, а, самое главное, иметь аналитические данные, не дожидаясь составления Главной книги, т. е. синтетические данные по счету № 60 получать на основании аналитических данных по этому счету.
Ведение аналитического и синтетического учета в единой системе записей способствует усилению контроля со стороны бухгалтеров за состоянием расчетов с поставщиками. Кроме того, обработка этих реестров заканчивается 3 – 6 числа, тогда как при книжно-журнальной форме счетоводства аналитический учет по счету № 60 в книге К-15, К-15а осуществляется, как правило, после составления Журнал-Главной книги, данные по состоянию расчетов получали к концу следующего за отчетным месяца, а в исключительных случаях до 20 числа.
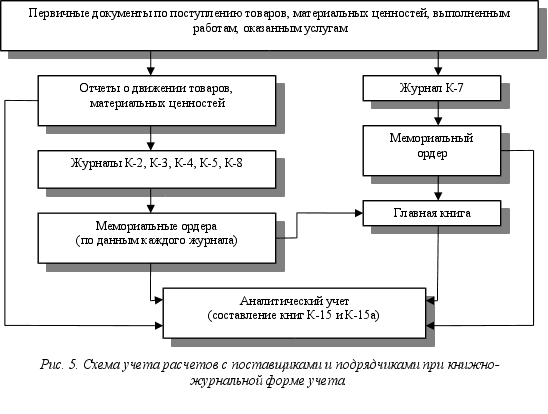
Общая схема учета хозяйственных операций, отражаемых на счете № 60 «Расчеты с поставщиками и подрядчиками» при книжно-журнальной и журнально-ордерной форме учета, представлена на рис. 5 и 6.
В журнале-ордере № 6-ПК заготовительные организации и предприятия ведут учет расчетов за продукцию, закупленную в счет государственного плана и в счет плана закупок по ценам согласно договоренности.
Замечания (выявленные недостатки) и рекомендуемые изменения по ведению журнала-ордера № 6 на предприятии ОАО «СтройПолимерКерамика» см. главу III.
2.2.3. Составление Главной книги
Прежде чем производить записи в Главную книгу, осуществляют взаимную сверку учетных регистров, устраняют ошибки и неувязки. Так же производят сверку всех учетных регистров. Взаимосвязь учетных регистров представлена в Инструкции по применению журнально-ордерной формы учета на предприятии.
Исправление ошибок в регистрах, обнаруженных до подведения итогов, осуществляется корректурным способом (зачеркивается неправильная сумма и подписывается правильная). Исправления оговариваются. Ошибки, обнаруженные после подведения итогов регистров до записи их в Главную книгу, исправляются также корректурным способом.
Обнаруженные ошибки после записи в Главную книгу журналов-ордеров оформляются специально составленной бухгалтерской справкой, данные которой записывают в соответствующий регистр следующего месяца.
После исправления возможных ошибок в журналах-ордерах приступают к составлению Главной книги.
Главная книга предназначена для обобщения данных текущего учета, проверки правильности произведенных записей по балансовым счетам и для составления отчетного баланса.
Главная книга открывается на весь год. В нашем примере Главная книга составлена за 2000 год (см. Приложение 4). На каждый счет отводится отдельный лист. Главная книга составляется следующим образом. В начале года или на момент перехода на журнально-ордерную форму учета переносится сальдо каждого счета на начало отчетного периода. Записи оборотов по счетам Главной книги производятся ежемесячно на основании журналов-ордеров, начиная с № 1-ПК, обороты по кредиту счетов — общей суммой и обороты по дебету Корреспонденции с кредитуемыми счетами — отдельными суммами из каждого журнала-ордера.
Например, по журналу-ордеру № 1-ПК произведены следующие записи: с кредита счета № 50 в дебет счетов № 51—Данные журнала-ордера № 1-ПК записываются в Главную книгу по счету № 50 «Касса» в графу «Обороты по кредиту» — сумму кредитовых оборотов, дебетовые обороты записывают по счету № 51 «Расчетный счет» в отдельную графу дебетовых оборотов с указанием корреспонденции с кредита счета № 50 и журнала-ордера № 1-ПК, аналогично записываются дебетовые обороты по другим счетам.
Записи данных журналов-ордеров в Главную книгу следует начинать с кредитового оборота, т. е. сначала переносится итог кредитовых оборотов журнала-ордера в графу «Оборот по кредиту» в Главной книге. Эти итоги откладываются в отчетно-вычислительной машине или счетах и по мере записи отдельных сумм в дебет соответствующих счетов, корреспондирующих с кредитом счета, отраженного в журнале-ордере, постепенно их снимают. Это позволяет контролировать правильность записей по счетам в Главную книгу, так как сумма, отраженная по кредиту одного счета, обязательно должна соответствовать суммам, отраженным по дебету соответствующих счетов.
После окончания записей в Главной книге подсчитывают итоги по дебету каждого балансового счета. Обороты по дебету сверяются с оборотами по кредиту, т. е. сумма дебетовых оборотов по счетам должна равняться суммам кредитовых оборотов. В случае несоответствия оборотов подсчитывают кредитовые обороты по всем журналам-ордерам и если они совпадают с суммой оборотов по кредиту счетов, отраженных в Главной книге, значит, ошибка допущена при осуществлении записей по дебету счетов.
После сверки оборотов по дебету и кредиту счетов выводится сальдо на конец месяца.
Полученные в Главной книге обороты по дебету и кредиту счетов, а также выведенные по этим счетам сальдо представляют собой оборотный баланс.
Замечания (выявленные недостатки) и рекомендуемые изменения по ведению Главной книги на предприятии ОАО «СтройПолимерКерамика» см. главу III.
III. Анализ формы бухгалтерского учета на предприятии ОАО «СтройПолимерКерамика»
С начала 2002 года предприятие перешло на новый План счетов (от 31 октября 2000 г.). Весь персонал бухгалтерского отдела предварительно был осведомлен и подготовлен к данному нововведению: проводились семинары, где рассматривались особенности нового Плана счетов, его использования на практике; на каждый отдел бухгалтерии выдавалось специальное учебное пособие по ведению бухгалтерского учета, используя новый План счетов, для самостоятельного и дополнительного изучения. Ответственность бухгалтера очевидна и поэтому все эти меры предприняты для максимального сведения возможных ошибок к нулю, возникающих из-за полного или частичного отсутствия необходимых знаний бухгалтерами по ведению учета, учитывая новый План счетов.
В целом, по имеющимся данным (см. Приложения), можно сказать, что на предприятии ОАО «СтройПолимерКерамика» учет ведется по всем нормам и правилам (см. главу I раздел 1.2.1.). Принятая предприятием учетная политика применяется, как и положено, последовательно из года в год и так же соблюдаются все нормы (Приложение 1).
Рассмотрим журнал-ордер № 6-ПК по кредиту счета № 60 «Расчеты с поставщиками и подрядчиками» (см. Приложение 2). Расчетные операции ведутся за отчетный период, равный одному месяцу, в данном случае за март 2002 года. Как видим, учет ведется, применяя компьютерную технику, что уже говорит о некотором наличии автоматизированной формы бухгалтерского учета (см. главу I раздел 1.2.3.). В левой части, как и положено, указывается номер строки и в следующей графе – наименование организации. К сожалению, графы не пронумерованы – мы считаем, что это небольшой недостаток, хотя на работу это особо не влияет. В журнале присутствуют графы с указанием сальдо на начало месяца и на конец месяца соответственно.
Данный журнал имеет некоторую особенность, а именно каждая строка визуально разделена на три подстроки. Как видим, в каждой графе присутствует по три счета, по которым и разносятся денежные средства. Сделано это для экономии места и для возможности оперативно работать по каждой организации. Мы считаем, что эту идею нельзя назвать универсальной, не внеся в нее некоторых, по нашему мнению, несколько важных изменений.
Можно сказать, что никаких нововведений делать нет необходимости т.к. все разборчиво и понятно, но если денежные средства появятся на большем количестве счетов, чем мы имеем в данном случае, то тогда можно сказать, что бухгалтер, работающий целый день с цифровыми данными, легко может упустить какие-нибудь цифровые значения из-за невидимых разделений (т.н. визуальных границ). Людям, работающим с цифрами на протяжении длительного времени, по мнению психологов, необходимо работать с данными, которые четко разграничены друг с другом, таким образом, работа не будет сильно влиять на утомляемость бухгалтера в отрицательную сторону, и мы абсолютно согласны с данным высказыванием.
Мы предлагаем следующие изменения, используя основную идею разнесения денежных средств по нескольким счетам в одной графе и строке:
разграничивать подстроки линиями, которые тоньше основных границ (Таблица 2);
плюс можно добавить еще одну строку в каждую графу и оттенять каждую подстроку через одну определенным оттенком соответственно каждому счету, указанному в верхней строке (Таблица 3);
пронумеровывать каждую графу (см. Таблицы 2 и 3).
Таблица 2
|
Журнал-ордер № 6-ПК по кредиту счета № 60 «Расчеты с поставщиками и подрядчиками». За период с 01.03.02 по 31.03.02 |
|||||||||
|
№ |
Название организации |
10.1 | 10.4 | 07 | 08.3 | 23 | 16 | 51 | … |
| 10.2 | 10.5 | 10.9 | 08.4 | 25 | 97 | 76.3 | … | ||
| 10.3 | 10.8 | 10.4 | 08.5 | 26 | 41 | 99 | … | ||
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
… |
| 1 | Ко-Макс | 1003,43 | 232,33 | 2333,43 | 2323,44 | 33 | … | ||
| 44,55 | 0,01 | 55,44 | 44 | … | |||||
| 6665 | 34 | 3242 | … | ||||||
| 2 | ЭнергоСбыт | 333 | 656 | 345 | 23423 | 34,66 | … | ||
| 4545 | 3453,5 | 665 | 453,2 | … | |||||
| … | |||||||||
| 3 | ОАО Спецстрой | 456 | 345 | 34534 | … | ||||
| 345 | 34534 | 345 | 345 | … | |||||
| … | |||||||||
| … | … | 345 | 3423 | 456 | 565 | 6767,44 | 343,5 | … | |
| 45343 | 3343 | 34 | … | ||||||
| 44 | 0,6 | 545 | … | ||||||
|
ИТОГО |
4878 |
4076 |
5455 |
565 |
354543 |
345345 |
3444 |
… | |
|
50610 |
0,01 |
4335 |
4545 |
6444 |
32 |
… | |||
|
44 |
44 |
4555 |
4443 |
2222 |
… | ||||
|
Журнал-ордер № 6-ПК по кредиту счета № 60 «Расчеты с поставщиками и подрядчиками». За период с 01.03.02 по 31.03.02 |
|||||||||
|
№ |
Название организации |
10.1 | 10.4 | 07 | 08.3 | 23 | 16 | 51 | … |
| 10.2 | 10.5 | 10.9 | 08.4 | 25 | 97 | 76.3 | … | ||
| 10.3 | 10.8 | 10.4 | 08.5 | 26 | 41 | 99 | … | ||
| 90.1 | 50 | 51 | 55 | 11 | 62.2 | 45 | … | ||
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
… |
| 1 | Ко-Макс | 1003,43 | 232,33 | 2333,43 | 2323,44 | 33 | … | ||
| 44,55 | 0,01 | 55,44 | 44 | … | |||||
| 67 | 45 | 3453 | 345 | … | |||||
| 6665 | 34 | 3242 | … | ||||||
| 2 | ЭнергоСбыт | 333 | 656 | 345 | 23423 | 34,66 | … | ||
| 4545 | 3453,5 | 665 | 453,2 | … | |||||
| 4334 | 234 | 43 | 234 | 234 | … | ||||
| 34234 | 2342 | … | |||||||
| 3 | ОАО Спецстрой | 5645 | 45645 | 234 | … | ||||
| 456 | 4352,23 | … | |||||||
| 45645 | 456 | … | |||||||
| 56,7 | 23,234 | … | |||||||
| … | … | 345 | 3423 | 456 | 565 | 6767,44 | 343,5 | … | |
| 45343 | 3343 | 34 | … | ||||||
| 563 | 65 | 676 | … | ||||||
| 44 | 0,6 | 545 | … | ||||||
|
ИТОГО |
4878 |
4076 |
5455 |
565 |
354543 |
345345 |
3444 |
… | |
|
50610 |
0,01 |
4335 |
4545 |
6444 |
32 |
… | |||
|
96 |
765 |
865 |
875 |
543 |
… | ||||
|
44 |
44 |
4555 |
4443 |
2222 |
… | ||||
Таблица 3
На первый взгляд может показаться, что такие изменения ни к чему, а только доставят лишний хлопоты при оттенке подстрок и т.п., но нужно сделать это лишь единожды, используя программное обеспечение, а за оператором-бухгалтером останется лишь внесение данных. По нашему мнению, использование данных методов (см. табл. 2 и 3) несколько облегчают работу особенно с психологической стороны. Данные методы ускоряют процесс заполнения, подсчета и анализа, что, естественно, отражается на общей работе бухгалтерии в целом.
При изучении Главной книги ошибки обнаружены не были, помимо явных исправлений в виде затираний (Приложение 4, Страница 2 – графа «Оборот по кредиту», «Дебет» и др.). В целом Главная книга составлена правильно, учитывая все правила. Нами отмечена неаккуратность при заполнении данных в Главную книгу: копейки заносились в отведенные графы небрежно, но это можно объяснить большими значениями цифровых данных, которые не умещались в специально отведенные графы (см. Приложение 4, Страница 2 и др.); видны явные исправления, как уже было сказано выше, затирания цифровых данных (см. Приложение 4, Страница 2 – графа «Оборот по кредиту», «Дебет» и др.).
Бухгалтерам необходимо подходить к заполнению Главной книги с большей ответственностью для избежания подобных погрешностей в дальнейшем.
О правильности составления бухгалтерской отчетности и ее достоверности подтверждают нижеследующие факты:
АКТ
Комплексной документальной ревизии финансово-
хозяйственной деятельности
ОАО «СтройПолимерКерамика» за 2000 г.
П
6 апреля 2001 г.
. ВоротынскРевизионная комиссия в составе:
Председатель – Кудрявцева Н.И.
Членов – Марушина Н.П., Васильева О.Л., Кондрашова З.Л.
провела документальную ревизию финансово-хозяйственной деятельности ОАО «СПК» за 2000 год.
Ответственными за финансово-хозяйственную деятельность за ревизионный период являлись:
Мамбетшаев С.В. – генеральный директор ОАО «СПК»;
Гагарина Н.Ю. – главный бухгалтер.
<…>
I. Ревизия бухгалтерской отчетности ОАО «СПК»
При проверке документации было установлено, что годовой отчет о финансово-хозяйственной деятельности ОАО «СПК» за 2000 год составлен на основании проинвентаризованных статей баланса, так же было установлено, что вид деятельности предприятия соответствует его уставу и вся отчетность составлена на бланках утвержденной типовой формы. Заполнены все реквизиты и не имеют подчисток и неоговоренных исправлений. Все бухгалтерские проводки подтверждены первичными документами, сопоставлены и взаимоувязаны в различных формах бухгалтерской отчетности.
Данные статьи баланса на начало периода соответствуют оборотам и остаткам по счетам Главной книги, на конец отчетного года. <…>
П редседатель
рев. комиссии [подпись]
Секретарь [подпись]
Применение компьютерных технологий в ведении бухгалтерского учета из года в год приобретает силу и начинает широко использоваться на многих предприятиях РФ. Компьютеризация не может не затронуть такое крупномасштабное предприятие, как ОАО «СтройПолимерКерамика». На данном предприятии успешно проходит внедрение компьютерных технологий и освоение такого широко-известного программного обеспечения, как «1С-Бухгалтерия» и «1С-Предприятие». Такие нововведения помогают избавиться от огромного количества рутиной работы, позволив ЭВМ рассчитывать, сверять и анализировать данные. К тому же, это экономит массу времени.
Заключение
Результаты нашего исследования в данной работе показывают необходимость рационального подхода к выбору формы бухгалтерского учета на предприятии и важность соблюдения всех норм ведения учета и соблюдение устава.
На примере, рассматриваемого нами, предприятия и проделанных исследований можно сказать следующее: мы считаем, что директору предприятия ОАО «СПК» следует акцентировать свое внимание на использовании ЭВМ при ведении бухгалтерии и стремиться перевести предприятие с журнально-ордерной формы учета на автоматизированную, т.к. преимущества последней очевидны (см. главу I раздел 1.2.3.). Но для осуществления цели по внедрению компьютерных технологий и максимального замещения ими основной ручной работы бухгалтеров возникают определенные задачи, например, такие как:
выделение денежных средств на закупку компьютерной техники и программного обеспечения;
выделение квалифицированного персонала для настройки и отладки перечисленного в пункте 1;
убеждение кадров в очевидном преимуществе замены прежней формы бухгалтерского учета на новую, путем, возможно, проведения специальных семинаров, прибегая к помощи квалифицированных специалистов и, если необходимо, к помощи психолога;
обучение персонала работе с программным обеспечением.
Осуществление вышеперечисленных задач и, соответственно, достижение поставленной цели позволит предприятию ускорить темп учета денежных средств, кроме того, освободит значительную часть бухгалтерского персонала и даст предприятию т.н. «дополнительные свободные руки», что, естественно, пойдет только на пользу организации. Ведь, применение ЭВМ позволяет значительно повысить контрольные функции, достоверность и оперативность бухгалтерского учета, использование его данных для управления производством, открывает широкие возможности для комплексной механизации и автоматизации всех планово-экономических расчетов.
Но не всегда использование компьютерных технологий на предприятиях является наилучшим решением, например, для чего организации, с небольшой численностью человек делать расходы на закупку ЭВМ и программного обеспечения, если выгоднее использовать упрощенную форму бухгалтерского учета (см. главу I раздел 1.2.4.).
Целесообразно ли использовать компьютерные технологии на предприятии с численностью рабочих выше 2500 человек и более чем восьмью отделами бухгалтерского учета, как на предприятии ОАО «СПК», ответ однозначный – да, и, проделанные нами исследования, тому подтверждение.
Список использованной литературы
Закон Российской Федерации о Бухгалтерском учете от 21 ноября 1996 года №129-ФЗ (в ред. Федерального закона от 23.07.98 N 123-ФЗ);
План счетов (от 31 октября 2000 г.). Утвержден приказом Министерства финансов РФ.
Приложение 2 к письму Минфина РФ от 24 июля 1992 г. № 59. Перечень типовых регистров единой журнально-ордерной формы.
Абашина А.М., Маловский А.А., Симонова М.Н. и др. Бухгалтерский учет на производстве. – 24 изд., перераб. – М.: Филинъ, 1998.
Апсофф И. Стратегическое управление. – М.: «Экономика», 2001.
Денисов А.Ю., Макальская М.Л. Самоучитель по бухгалтерскому учету: Учебное пособие. Издание 8-е, дополненное и переработанное. – М.: Издательство «ДИС», 1998. – 432 с.
Кондраков Н.П. Бухгалтерский учет: учебное пособие. – 4-е изд., перераб. И доп. – М.: ИНФРА-М, 2002. – 640 с. – (Серия «Высшее образование»).
Методическое (практическое) пособие по журнально-ордерной форме бухгалтерского учета в организациях и предприятиях потребительской кооперации. – В.: Менеджер, 1991. – 328 с.
Немов Р.С. Психология: Учеб. для студентов высш. пед. учеб. заведений: В 3 кн. Кн. 1. Общие основы психологии. – 3-е изд. – М.: Гуманит. изд. центр ВЛАДОС, 1997. – 688 с.
Акт комплексной документальной ревизии финансово-хозяйственной деятельности ОАО «СтройПолимерКерамика» за 2000 г.
Пояснительная записка к годовому отчету о финансово-хозяйственной деятельности ОАО «СтройПолимерКерамика» за 2000 г.
ПРИЛОЖЕНИЯ
1 «СПК» – сокращение от «СтройПолимерКерамика».
Курсовая работа по бухгалтерскому учету подготовлена Горбуновым Александром.
Работа сдана в 2002 году в Северо-Западной академии Государственной службы, филиал в городе Калуга.
Работа сдана на "отлично", защищена на "отлично".
Проверил: преподаватель Субочева Н.Н.