Учет, аудит и оценка основных средств (на примере ПК "Экожан")
Список использованных источников
Послание Президента РК Н.А. Назарбаева народу Казахстана «Рост благосостояния граждан Казахстана - главная цель государственной политики» от 6 февраля 2008г.
Гражданский Кодекс Республики Казахстан (Особенная часть). Комментарий (постатейный). – 2-е изд., испр. и доп. / Под ред. М.К.Сулейменова, Ю.Г.Басина. – Алматы: Жеті жарғы, 2003. – 634с.
Приказ Министра финансов РК от 21.06.2007 г. №217 «Об утверждении Национального стандарта финансовой отчетности №2»
Уставный и собственный капитал. Долгосрочные активы. Документооборот и учетные регистры. Под ред. Сайдалиной С.Б. – Алматы: Издательский дом «БИКО», 2005. – 248 с.
Методические рекомендации по применению международного стандарта бухгалтерского учета (IAS) 16 "Недвижимость, здания и оборудование"
Скала В.И., Скала Н.В., Нам Г.М. Национальная система бухгалтерского учета в Республике Казахстан. ТОО «Издательство LEM». – Алматы, 2007 . ч.1 – 420 с.
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы, Центраудит-Казахстан, 2002 г. – 728 с.
Нурсеитов Э.О. Бухгалтерский учет в организациях. – Алматы, 2006. – 472с.
О земле. Закон Республики Казахстан от 24.01.2001г. за №152-II // Ведомости Парламента Республики Казахстан, 2001 - №4
Методические рекомендации по применению международного стандарта бухгалтерского учета № 36 «Обесценение активов». 2005.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 – 257с.
Приказ Министра финансов РК от 23.05.2007 г. №185 «Об утверждении Типового плана счетов бухгалтерского учета»
Березюк В.И. Аудит. Учебно-методический комплекс для дистанционного обучения. Караганда. 2006. 214с.
Торшаева Ш.М. Основы аудита. Караганда.: 1999 г. – 60с.
Законом Республики Казахстан "Об аудиторской деятельности в Республике Казахстан" от 20 ноября 1998 г.
Закон Республики Казахстан от 28.02.07 «О бухгалтерском учете и финансовой отчетности» №234-III. (с изменениями и дополнениями по состоянию на 28.02.2007 г. № 235-III).
О налогах и других обязательных платежах в бюджет (Налоговый кодекс). Кодекс Республики Казахстан от 12 июня 2001 г., №209-11 (с изменениями и дополнениями от 01.01.2007г.). - Алматы: Каржы-Каражат, 2006 г.
Соколов Я.В. Практический аудит - Москва: «Юрист», 2004 – 812 с.
Приказ Министра финансов РК от 22.06.2007 г. №221 «Об утверждении Правил ведения бухгалтерского учета»
Владимирова Т.В. и др. Теория бухгалтерского учёта: - Москва: Издательство «Экзамен», 2005. – 320 с.
Кочинев Ю.Ю. Аудит. – Санкт-Петербург: «Питер», 2005. – 400 с.
Налетова И.А., Слободчикова Т.Е. Аудит. – Москва: «Форум»; «Инфра-М», 2005. – 176 с.
Пупко Г.М. Аудит и ревизия. – Минск.: «Книжный Дом»; «Мисанта», 2005 – 512 с.
Сейдахметова Ф.С. Современный бухгалтерский учет. – Алматы: ТОО «Издательство LEM», 2005.-548с.
Толпаков Ж.С. Бухгалтерский учет основных средств. Караганда, - 2000
Тумасян Р.З. Бухгалтерский учёт. – Москва: «Омега-Л», 2006. – 794 с.
Уставный и собственный капитал. Долгосрочные активы. Документооборот и учетные регистры. Под редакцией Сайдалиной С.Б.- Алматы: Издательский дом «БИКО», 2005.-248 с.
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета// Бюллетень бухгалтера, № 50, дек.2004г.,с.8-12.
Гумилева Е.Н. Основные средства: приобретение и списание в конце года // Бюллетень бухгалтера, № 52, декабрь 2003г., с.18-20.
Жандосова И.А. Учет основных средств// Бухучет на практике, № 1, январь 2004 г.,с.3-60.
Михалева Е.В., Хорина Л.И. Выбытие основных средств// Бюллетень бухгалтера, № 25, июнь, 2002г., с.7-9.
Питаева Ж. Разработка амортизационной политики в соответствии со стратегией развития предприятия// Бюллетень бухгалтера, № 35, август 2004 г., с.14-17.
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета// Бюллетень бухгалтера, № 50, дек.2004г.,с.8-12.
Эльгер П.А. Проблемы оценки и переоценки основных средств при переходе к МСФО// Вопросы учета и налогообложения. – 2006, №5. –с.9-12
Приложение А – Акт приемки-перемещения основных средств
ПК «Экожан» Утверждаю
Руководитель предприятия
Абылкаиров М.Т.
Акт
приемки-перемещения основных средств (сокращенный)
|
Номер документа |
Дата составления |
| 1 | 10.07.03г. |
| Наиме-нование | Полу-чатель, цех, отдел | Корреспон-денция счетов | Перво-начальная стоимость | Инвен-тарный номер | Срок службы, лет | норма аморт. отчислений | |
| дебет | кредит | ||||||
|
произв. здание |
01 | 2412 | 5020 | 46500 | 20 | 01001 | 8% |
| склад | 02 | 2412 | 5020 | 25000 | 20 | 01002 | 8% |
На основании приказа учредителя ПК «Экожан» Абылкаирова М.Т. о внесении производственного сооружения и здания склада в уставный капитал ПК «Экожан»
От 9 «07» 2003 №17 произведен осмотр производственного сооружения и здания склада, принимаемого в эксплуатацию от Абылкаирова М.Т. в качестве вклада в уставный капитал.
Объект находится по адресу: г.Караганда, ул.Складская, 101
| Наименование | Вид сооружения по клас-сификации ОС | Год постройки | Дата ввода в эксплуатацию | Номер технического паспорта |
| произв.здание | 01 | 1999 | 10.07.2003 | CS-65945 |
| склад | 02 | 1999 | 10.07.2003 | AD-15478 |
Краткая характеристика объекта: здания склада предназначено для хранения материалов, производственное сооружение представляет собой 1-но этажное здание, предназначенное для установки и работы производственно-технологического оборудования.
Объект техническим условиям соответствует.
Заключение комиссии: - Здания принять в эксплуатацию и
поставить на баланс ПК «Экожан»
Председатель комиссии:
Директор ТОО «Агат» ___________Самойлюк В.Ф.
Члены комиссии:
Инженер ____________ Скоков П.А.
Мастер по производству _____________Тимошенко А.П.
Гл.бухгалтер ____________ Сирина А.М.
М.П.
Отметка в бухгалтерии об открытии карточки ОС 10.07.03г.
Гл.бухгалтер Сирина А.М.
 Приложение
Б – Инвентарный
список основных
средств
ПК " Экожан "
предприятие, организация
Инвентарный список основных средств
(по месту их нахождения, эксплуатации)
|
№ доку- мента |
Дата составления |
Код структурной единицы предприятия |
Вид производства |
Цех (отдел) |
Участок (линия) | Бригада |
| 2 | 05.01.04 | 01 | основн. | 1 | 05 | 03 |
Машины и оборудование
наименование классификационной группы (вида)
| Инвентарная карточка или запись в инвентарной | Инвентарный номер | Полное наименование объекта | Признак собственности | Стоимость, тенге | Выбытие (перемещение) | ||||
| документ | причина выбытия (перемещения) | ||||||||
| номер | дата | дата | номер | наименование | код | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 194 | 21.04.04 | 04343 | Автомашина Оpel | собств. | 485200 | ||||
| 195 | 20.11.05 | 04344 | Холодильник слоевой Г-45 | собств. | 374000 | ||||
| 196 | 07.01.06 | 04345 | Принтер НР 1160 | собств. | 37150 | ||||
Приложение В – Акт на списание основных средств
ПК «Экожан»
предприятие, организация
УТВЕРЖДАЮ
Руководитель предприятия
Абылкаиров М.Т.
АКТ
на списание основных средств
"16" февраля 2008 года
| Номер документа | Дата составления | Код вида операции |
| 75 | 16.02.2008г. | 38 |
| Цех | Дебет | Кредит | Сумма | Номер |
Норма амортизационных отчислений |
|||
| отдел, участок, линия | счет, субсчет | код аналитического учета | счет, субсчет | код аналитического учета | тенге | Инвен-тарный | завод-ской | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | 2424 | 2415 | 12300 | 0573 | 15 | |||
| 2 | 7411 | 2415 | 12700 | |||||
| 3 | 7411 | 3311 | 4038 | |||||
| 4 | 7211 | 3131 | 1905 | |||||
| 5 | итого | 30943 | ||||||
Комиссия назначена приказом_Директора ПК «Экожан»
распоряжением от "14"февраля 2008 года № 75 на основании представления главного инженера произвела осмотр матричного принтера_______
наименование объекта
и установила его подлежащим списанию на основании следующего:
1. Год изготовления - 1994.
2. Поступил на предприятие 15 апреля 2002г.
3. Техническое состояние и причины списания – моральный износ. К эксплуатации не пригоден.
4. Заключение комиссии – матричный принтер списать с баланса
| Оборудование |
Год выпуска (постройки) |
Дата ввода в эксплуатацию (месяц, год) |
|
| вид | код | ||
| 10 | 11 | 12 | 13 |
| произв. | 143 | 1994 | 15.04.1994 |
Приложение: перечень документов технический паспорт, инвентарная карточка, накладная № 147
Председатель комиссии главный инженер Эльгер К.П.
Члены комиссии: главный бухгалтер Турушева А.Р.
Инженер-системотехник Аксаков А.Г.
Приложение Г – Журнал хозяйственных операций за январь 2008 г.
Журнал хозяйственных операций (фрагмент) за январь 2008 года по предприятию ПК «Экожан»
| Дата | Содержание операции | Документ-основание | Дебет | Кредит | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 03.01 |
А) Принят в эксплуатацию компрессор Б) Учтен налог на добавленную стоимость |
Акт приемки-передачи основных средств №1 |
2413 1420 |
3310 3310 |
2368000 307840 |
| 04.01 |
А) Оприходован сейф Б) НДС |
Акт приемки-передачи (переме-щение) основных средств №2 |
2415 1420 |
3310 3310 |
420000 54600 |
| 05.01 |
А) Списан с баланса пришедший в негодность фрезерный станок по балансовой стоимости Б) Списан начисленный износ по станку В) оприходованы материалы от ликвидации станка |
Акт списания основных средств №1 от 05.01.01г. |
7412 2422 1315 |
2413 2413 6212 |
7167 119833 7167 |
| 07.01 |
А) Оприходован холодильник, приобретенный подотчетным лицом за наличный расчет Б) НДС |
Акт приемки-передачи основных средств №3 |
2415 1421 |
1251 1251 |
24000 3120 |
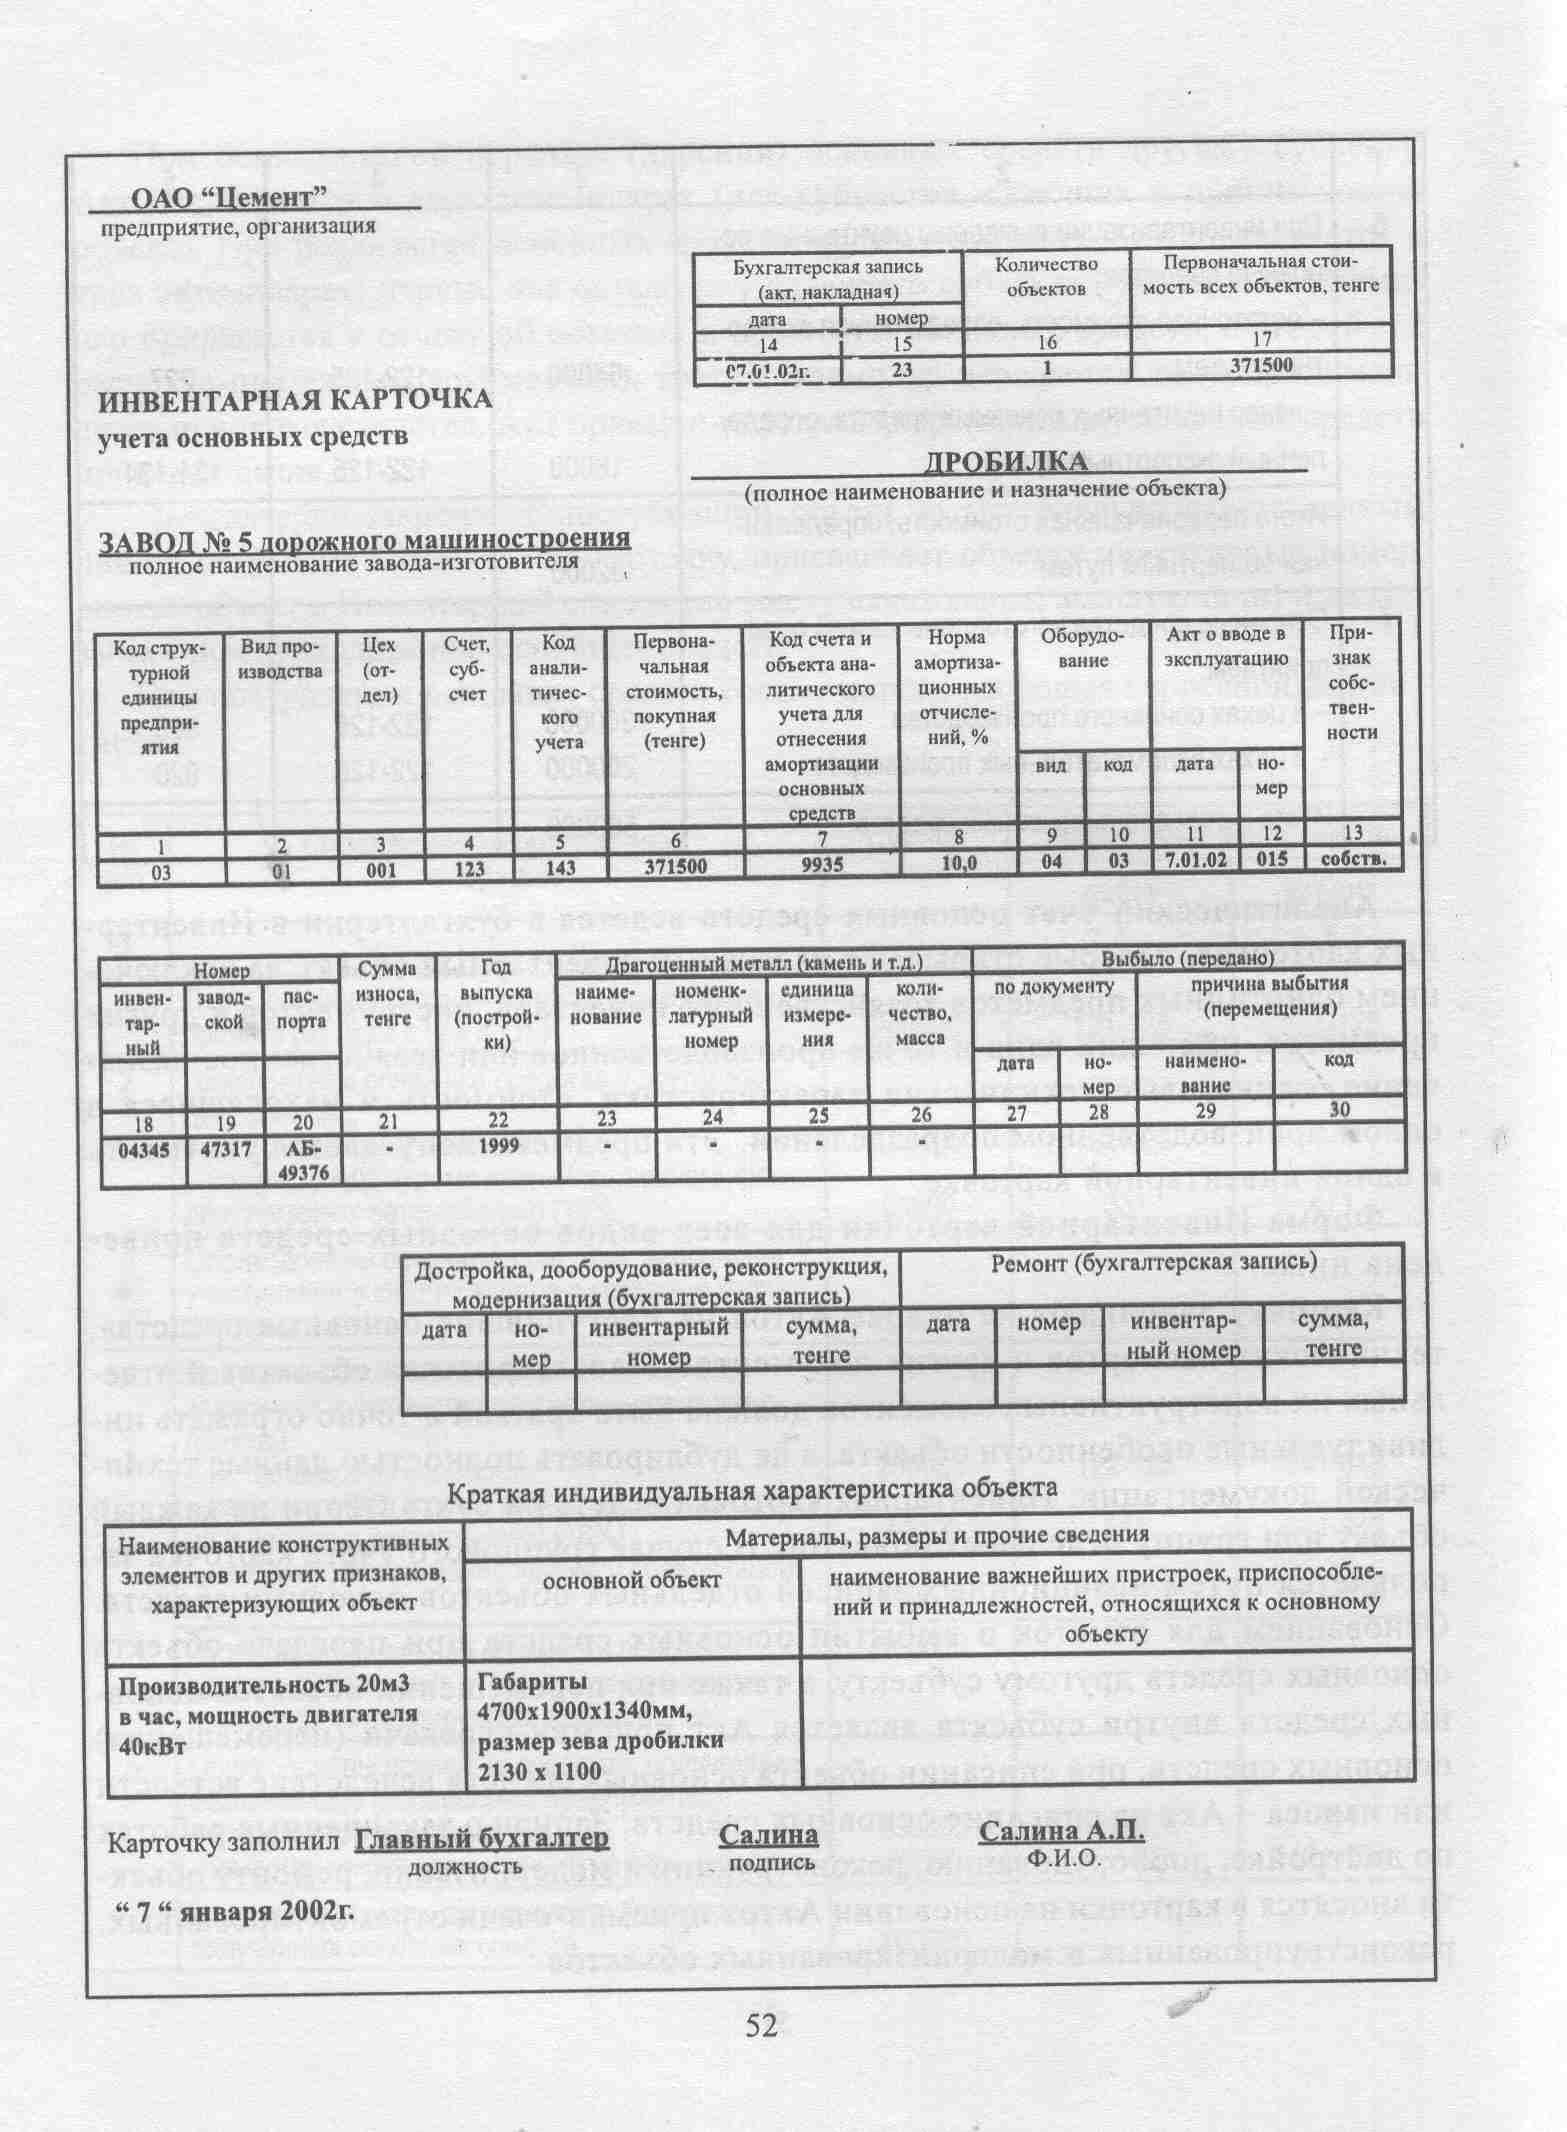
Приложение Д – Инвентарная карточка учета основных средств
Приложение Ж – Опись инвентарных карточек по учету основных средств
ПК «Экожан»
предприятие, организация
Опись инвентарных карточек по учету основных
средств за период с 1 января 2008 года по 01.03.2008г.
Машины и оборудование
наименование классификационной группы
| Номер | Наименование объекта | Признак собственности | Отметка о выбытии | |
| карточки | инвентарный | |||
| 1 | 2 | 3 | 4 | 5 |
| 196 | 04345 | Принтер НР 1160 | собственные | |
| 197 | 04346 | Холодильник слоевой Г-45 | собственные | |
Приложение И – Карточка учета движения основных средств
ПК " Экожан "
предприятие, организация
Карточка учета движения основных средств
| № документа | Дата составления | Кол структурной единицы предприятия | Вид производства | Участок (линия) | Бригада |
| 4 | 05.01.07 | 01 | 02 | 03 | 04 |
Машины и оборудование
наименование классификационной группы (вида)
| Отчетные периоды | Наличие основных средств на 1 -е число отчетного периода | Поступило | Выбыло | |||
| всего | в том числе введено в действие | всею | в том числе ликвидировано |
в том числе безвозмездно передано |
||
| Январь | 9406000 | 1200300 | 1200300 |
- |
- |
|
| Февраль | 10606300 |
- |
- |
|||
| Март | 10606300 | 200000 | 200000 | 50300 | 50300 |
- |
| Итого за I квартал | 1400300 | 1400300 | 50300 | 50300 | ||
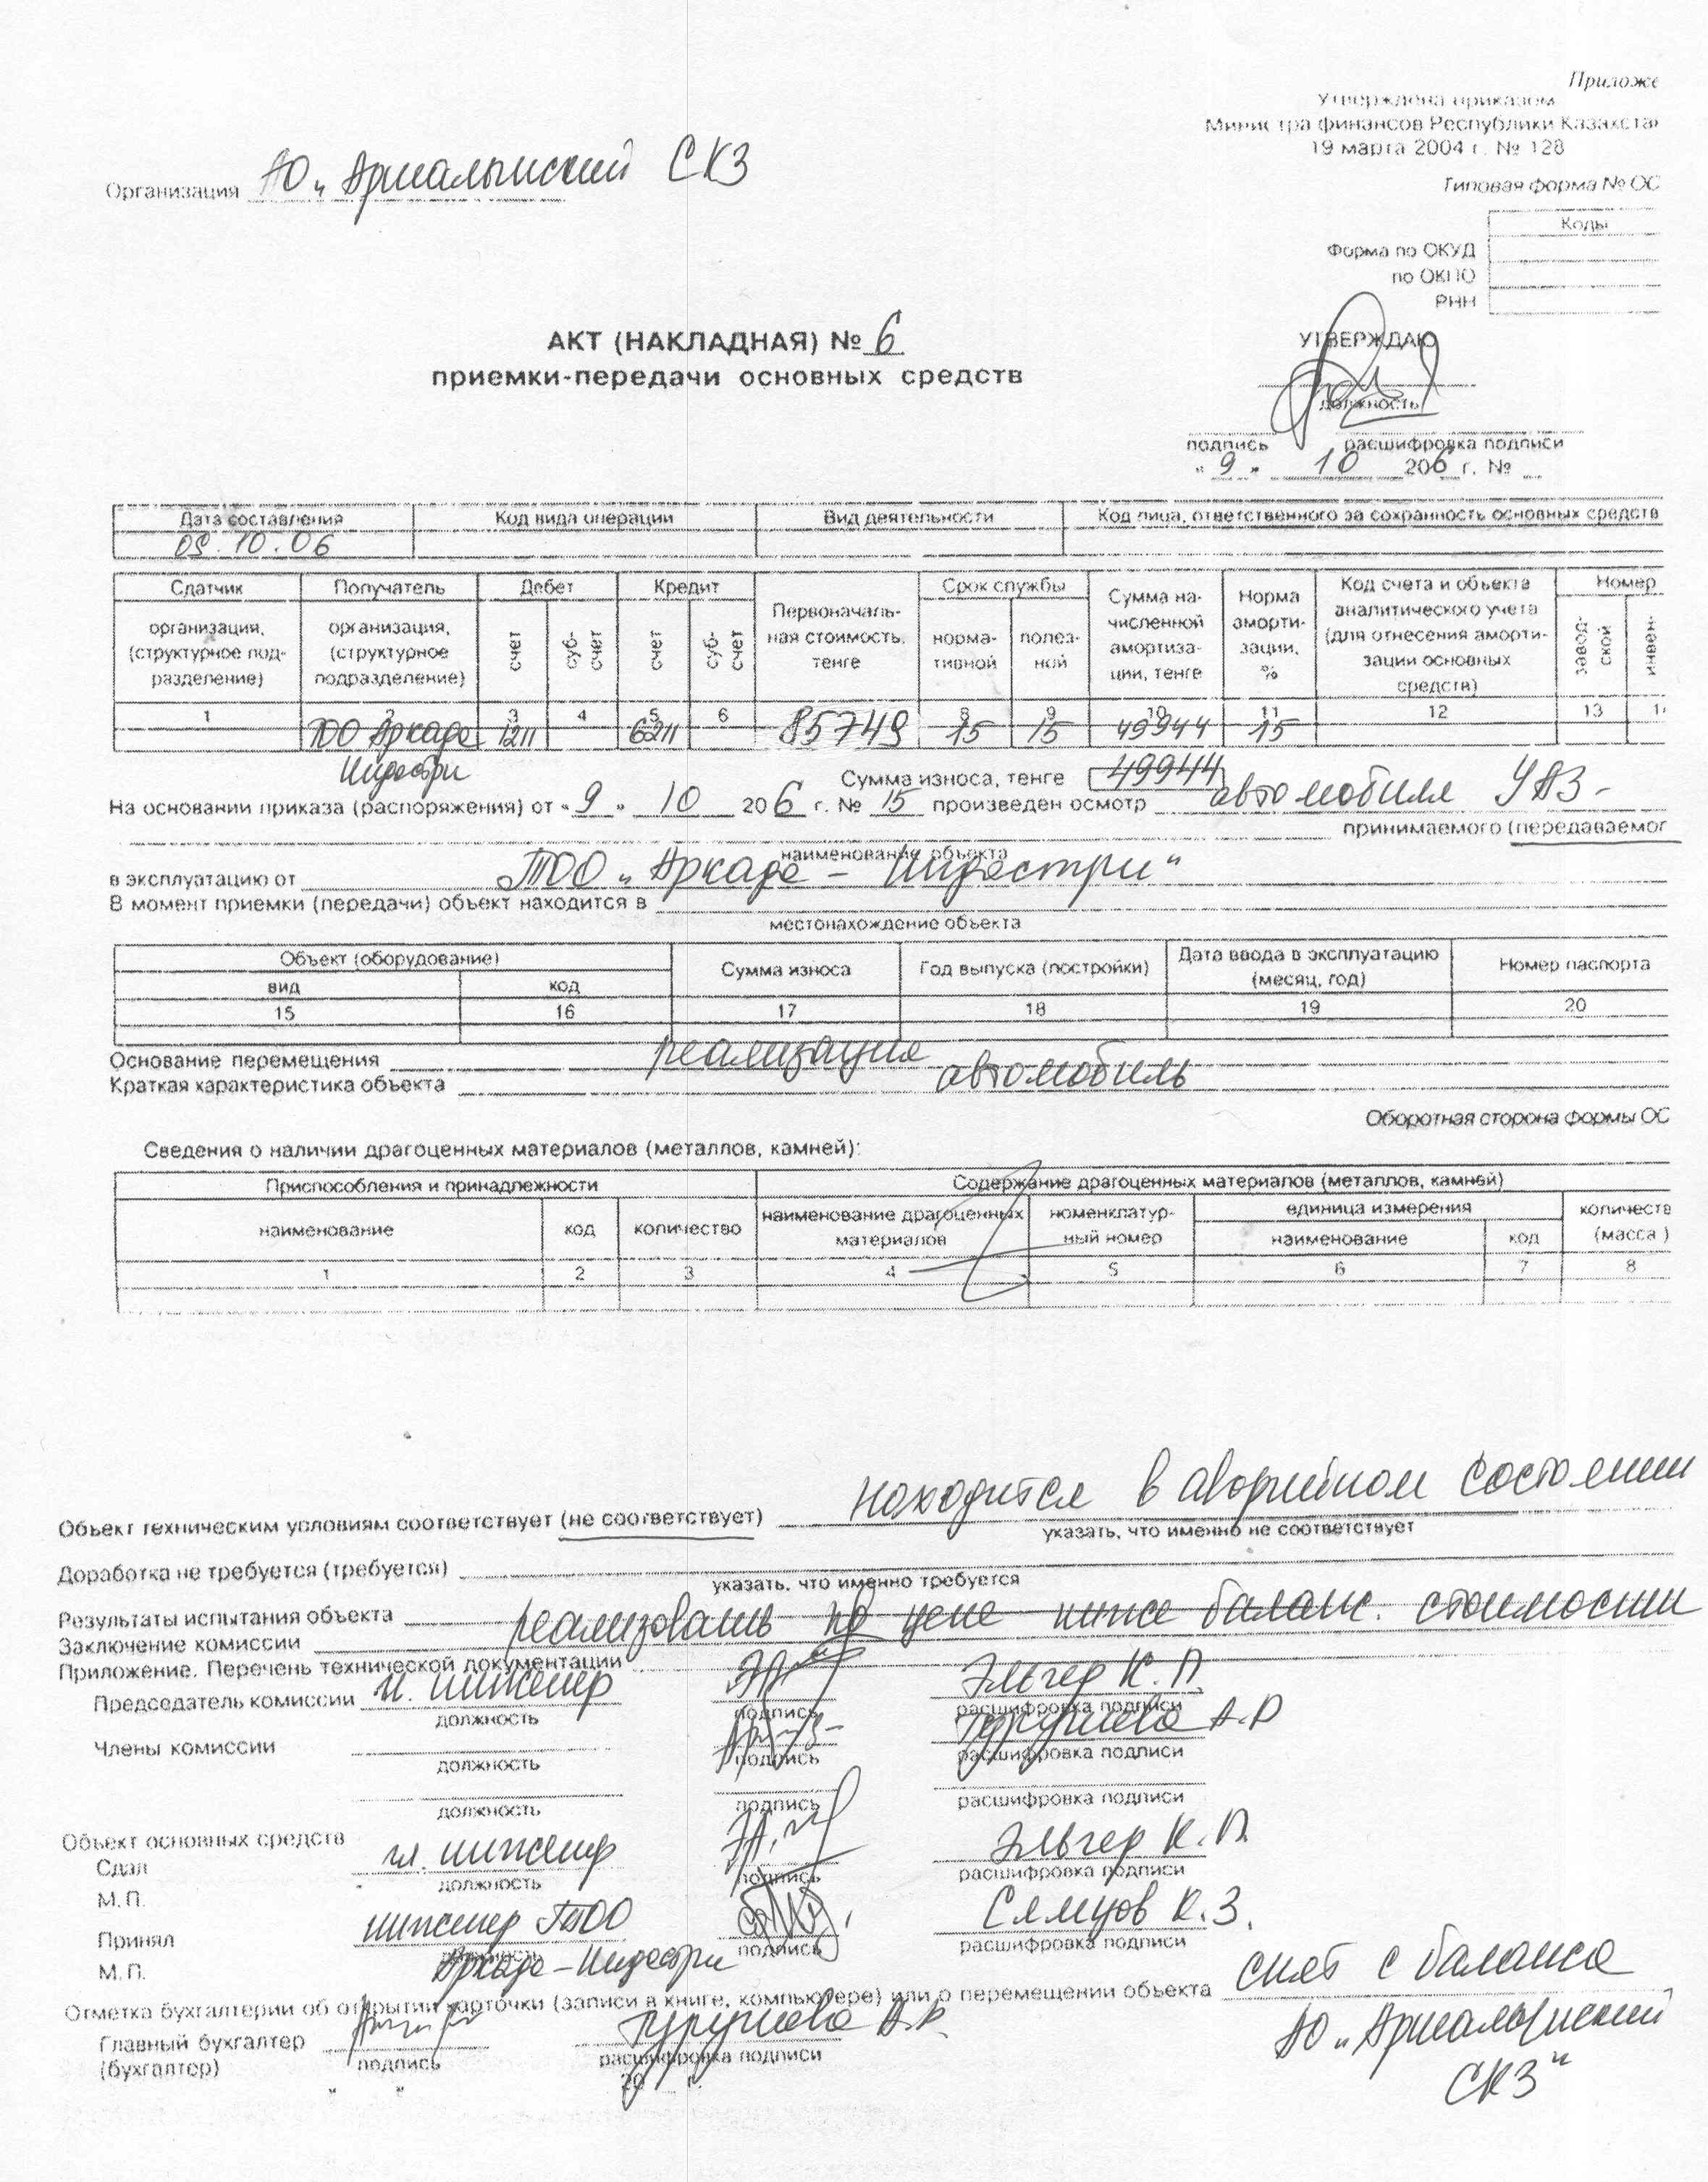
Приложение К – Акт приемки-передачи основных средств
Приложение Л – Счет-фактура
Счет – фактура № 9 от « 10 » 01 2008г.
Поставщик ПК «Экожан»
Свидетельство о регистрации плательщика НДС
РНН и адрес поставщика:
030620143833 Адрес: Караганда, ул. Коммунальная, 8 тел.: 433-818
ИИК поставщика № 017715813 в АО «Народный банк Казахстана» г. Караганда
БИК 191801625
Договор (контакта) на поставку товаров № Акт приемки-передачи № 6 от 9.01.08г.
Условия оплаты по договору (контакту) безналичный расчет
Пункт назначения поставляемых товаров (работ, услуг)
Поставка товаров осуществлена по доверенности №
Способ отправления
Товарно-транспортная накладная № ___________________
Покупатель ТОО Аркада-Индастри
РНН и адрес получателя 301910615606 г.Астана, Мухтумкули, 25
ИИК покупателя № 019120200 в АО «Народный банк Казахстана» г.Астана
БИК 191801625
|
№ п/п |
Наименование товаров (работ услуг) | Ед изм | Кол-во (объем) | Цена |
Стоимость товаров (работ, услуг) без НДС |
НДС | Всего стоимость реализа-ции | Акциз | ||
| Ставка | Сумма | Ставка | Сумма | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 | Автомобиль, УАЗ | 19000 | 19000 | |||||||
| Всего по счету | 19000 | 19000 | ||||||||
ПК «Экожан»
предприятие, организация
Цех, склад Цех № 1 Код 29
| Номер документа | Дата составления | Код вида операции | Код структурной единицы предприятия | Вид производства | Цех (склад) |
| 07 | 15.01.2008 | 28 | 1 | АУП | 1 |
СЛИЧИТЕЛЬНАЯ ВЕДОМОСТЬ
РЕЗУЛЬТАТОВ ИНВЕНТАРИЗАЦИИ ОСНОВНЫХ СРЕДСТВ
на "_16_" января 2008 г.
На основании приказа (распоряжения) от "15" января 2008г. № 147 проведена инвентаризация фактического наличия основных средств, находящихся на ответственном хранении менеджера по реализации Кулакова К.П.
должность фамилия, и., о.
Инвентаризация: начата "15" января 2008 г.
окончена "15" февраля 2008 г.
При инвентаризации установлено следующее:
|
№ п/п |
Наименование и краткая характеристика объекта | Год выпуска (постройки) | Номер | Результаты инвентаризации | |||||
| инвентарный | заводской | паспорт | излишек | недостача | |||||
| количество | стои-мость | количество | стои-мость | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1 | Сотовый телефон марки Nokia | 2004 | 19004 | 36378 | - | 1 | 20800 | ||
| Итого | 1 | 20800 | |||||||
Приложение Н - Журнал хозяйственных операций (фрагмент по начислению амортизации) за январь 2008 года
Журнал хозяйственных операций (фрагмент по начислению амортизации) за январь 2008 года ПК «Экожан»
|
№ п/п |
Содержание хозяйственных операций | Сумма, тыс. тенге | Корреспонденция счетов | |
| Дебет | Кредит | |||
| 1 | Начислен износ основных средств используемых для общих и административных целей | 320 | 7211 | 2412 |
| 2 | Начислен износ основных средств, используемых в производственном процессе | 128 | 8415 | 2413 |
| 3 | Увеличение суммы накопительного износа основных средств за счет их индексации | 36 | 5321 | 2412 |
| 4 | Итого списание суммы накопительного износа по выбывшим основным средствам | 412 | 2424 | 2415 |
Приложение П - Ведомость начисления амортизации по фиксированным активам
ПК «Экожан»
предприятие, организация
Ведомость начисления амортизации по фиксированным активам
за период: Февраль 2008 г.
| Инвент. номер | Наименование | Балансо-вый счет | Дата ввода | Коэфаморт., % | На начало периода | Начислен ный износ | На конец периода | ||||
| Первоначальная | Накопленный износ | Остаточная стоимость |
Первоначаль- ная |
Накоплен ный износ |
Остаточная стоимость | ||||||
| МОЛ: Иванов Алексей Иванович | 5 688 985,62 | 1 776 007,77 | 3912977,85 | 36 358,80 | 5 688 985,62 | 1812366,57 | 3 876 619,05 | ||||
| Счет: 2413 Машины и оборудование, | 501 558,00 | 230811,48 | 270 746,52 | 15621,40 | 501 558,00 | 236 432,88 | 265125,12 | ||||
| Счет затрат: 8045 Износ основных средств | 501 558,00 | 230811,48 | 270 746,52 | 15621,40 | 501 558,00 | 236 432,88 | 265 125,12 | ||||
| Группа ФА: Машины и оборудование | 486 558,00 | 228561,48 | 257 996,52 | 15571,40 | 486 558,00 | 234132,88 | 252425,12 | ||||
| 278 | Станок прессовый | 2413 | 2.01.2006 | 40 | 100000,00 | 9999,99 | 90000,01 | 3333,33 | 100000,00 | 13333,32 | 86666,68 |
Отчет сформирован 28.02.08 09:41:45
Приложение Р – Отчет о прибылях и убытках
ОТЧЕТ
о прибылях и убытках
Наименование организации ПК «Экожан»
Местонахождение Караганда, ул. Коммунальная, 8
на 1 марта 2008г. дата (год, число, месяц)
Орган управления государственным имуществом
Организационно-правовая фора собственности
Единица измерения тыс. тенге
| Наименование показателей | Код строки | Сумма |
| 1 | 2 | 3 |
| Доход от реализации продукции (работ, услуг): | 010 | 535696 |
| Себестоимость реализованной продукции (работ, услуг) | 020 | 356060 |
| Валовая прибыль | 030 | 179636 |
| Расходы периода | 040 | 73704 |
|
в том числе: общие и административные расходы |
041 | 10807 |
| расходы по реализации | 042 | 30815 |
| расходы на выплату процентов | 043 | 32000 |
| расходы по выбытию активов | 044 | 82 |
| Прибыль (убыток) от основной деятельности | 050 | 105932 |
| Прибыль (убыток) от прочей деятельности | 060 | 22,87 |
| Прибыль (убыток) до налогообложения | 070 | 105954,87 |
| Расходы по корпоративному налогу | 080 | 15078,1 |
| Доход (убыток) от обычной деятельности после налогообложения) | 090 | 90876,77 |
| Доход (убыток) от чрезвычайных ситуаций | 100 | |
| Итговая Прибыль (итоговый УБЫТОК) | 110 | 90876,77 |
Приложение С – Общий план аудиторской проверки
Проверяемая организация ПК «Экожан»
Период аудита с 16.02.2007 по 03.03.2007
Количество человеко-часов 60
Планируемый аудиторский риск 5 %
Риск необнаружения – 3%
Аудитор Шувалова М.Ф.
|
№ п/п |
Сегмент аудита |
Сроки проведения |
Исполнители |
|
2 |
3 |
4 |
|
|
1 |
Учредительные и другие общие документы предприятия |
16.02.07 - 18.02.07 |
Шувалова М.Ф. |
|
2 |
Учетная политика предприятия |
20.02.07 – 22.02.07 |
Шувалова М.Ф. |
|
3 |
Анализ и оценка организации системы учета и внутреннего контроля, знакомство с общим порядком ведения учета доходов и расходов |
23.02.07 - 27.02.07 |
Шувалова М.Ф. |
|
4 |
Проверка бухгалтерского учета поступления основных средств |
27.02.07 – 02.03.07 | Шувалова М.Ф. |
|
5 |
Оформление результатов проверки |
03.03.07 |
Шувалова М.Ф. |
Приложение Т – Программа аудита основных средств
| Процедуры аудита | Источники информации |
| Проверка соответствия показателей баланса по статьям ОС данным Главной книги | Бухгалтерский баланс, Главная книга по счетам 2410, 2420. |
| Проверка правильности деления синтетического и аналитического учета основных средств | Главная книга, журналы-ордера 12 и 10, разработочные таблицы по расчетам сумм износа и переоценки основных средств, первичные документы |
| Проверка обеспечения контроля за наличием и данностью основных средств и местах их хранении и эксплуатации | Приказы руководителя предприятия на назначение постоянно действующей инвентаризационной комиссии и МОЛ, договора с МОЛ, инвентаризационные описи и сличительные ведомости, акты инвентаризации, акты приема-передачи, инвентарные карточки учета и инвентарный список основных средств по месту |
| Проверка правильности оформления первичных документов по движению основных средств |
Акт приема-передачи (ОС-1), акт приема-сдачи отремонтированных, реконструированных и модернизированных объектов (ОС-2), акт на списание основных средств (ОС-2), акт на списание основных средств (ОС-3), акт на списание автотранспортных средств (ОС-4), инвентарная карточка учета основных средств (ОС-6), опись инвентарных карточек по учету основных средств (ОС- 10), карточка учета движения основных средств (ОС- 12), карточка учета арендованных (долгосрочно арендованных инвентарный список) основных средств (ОС-12а), основных средств (по месту их нахождения, эксплуатации - ОС-13). |
| Проверка правильности осуществления классифика-ции осуществления основ-ных средств | Техническая документация (паспорт, спецификации, комплектовочная ведомость и др ОС-1, ОС-2, ОС-3, ОС-4, ОС-6, ОС- 13 и др. |
| Проверка правильности оценки и переоценки основных средств | Протоколы договорной цены, договоры купли- продажи, аренды, разработочные таблицы переоценок основных средств, ОС- 1 , ОС-2, ОС-6 и др |
| Проверка правильности оприходования основных средств | Техническая документация, ОС-1 , ОС-2, ОС-6 др., журналы-ордера 1-8, Главная книга |
| Проверка правильности на-числения и отражения в учете износа основных средств | Приказ по учетной политике, разработочные таблицы по расчету износа основных средств, нормативные документы, журнал-ордер 10, Главная книга: счета 2420 и 8040 |
| Проверка обоснованности затрат ремонт основных средств и правильности от-ражения их на счетах бухгалтерского учета | Приказ по учетной политике, проектно-сметная документация (дефектные ведомости, сметы и др.) приемосдаточные акты выполненных работ, договоры с подрядчиками, другие первичные документы, данные аналитического учета и данные счета 934 «Ремонт основных средств» |
| Проверка правильности расчета и отражения арендной платы, операция по аренде основных средств | Договоры аренды, карточка учета арендованных (долгосрочно арендованных) основных средств (ОС- 12а) |
| Проверка правильности отражения в учете выбытия основных средств | ОС-1, ОС-3, ОС-4, ОС-6, договоры, результат текущей инвентаризации, журнал-ордер 12 Главная книга |
| Проверка правильности учета и начисления налогов, касающихся основных средств | Расчетные ведомости, расчеты по налогам журналы-ордера 5, 8, Главная книга по группам счетов 1420, 3130, 3160, 3170, 3180 |
| Анализ технического состояния и эффективности использования основных средств | Аналитические расчеты показателей эффективности формирования и использования (фондоотдачи, фондорентабельности и т.п.) |