Организация бухгалтерского учета
При записи хозяйственных операций на счета их группируют по экономически однородным признакам, т.е. записывают по определенной системе. Отражение хозяйственных операций на счетах бухгалтерского учета называется систематической записью (регистрацией).
Наряду с систематической организации применяют хронологическую запись, под которой понимают регистрацию хозяйственных операций в той последовательности, в какой они совершаются. Различия в экономическом содержании операции при этом не учитываются. Хронологическая запись ведется для обеспечения контроля за полнотой учета всех хозяйственных операций. В хронологическом порядке ведутся регистрационные журналы, кассовые книги и другие регистры.
4. Синтетический и аналитический учет
Рассмотренные счета бухгалтерского учета, как правило, соответствовали статьям баланса. На них отражались обобщенные (синтетические) данные об имуществе и обязательствах организации. Счета, на которых имущество организации, ее обязательства и хозяйственные процессы отражаются в обобщенном виде, называются синтетическими. К ним относятся счета «Основные средства», «Материалы», «Уставный капитал», «Расчеты по оплате труда» и др. Учет, осуществляемый на синтетических счетах, называется синтетическим. Он ведется только в денежном выражении.
Для оперативного руководства хозяйственной деятельностью, а также контроля за сохранностью собственности обобщающих данных, получаемых с помощью синтетического учета, недостаточно. Например, кроме данных об общей сумме основных средств необходимо иметь сведения о конкретных видах основных средств (здания, оборудование, машины и т.п.). Помимо данных об общей сумме задолженности перед рабочими и служащими нужны сведения о задолженности каждому работнику в отдельности (Петрову, Сидорову и т.д.). Для получения детальных, подробных, расчлененных (аналитических) данных об объектах бухгалтерского учета применяют аналитические счета.
Счета, на которых отражаются детальные данные по каждому отдельному виду имущества, обязательств организаций и процессов, называются аналитическими. Учет, осуществляемый на аналитических счетах, называется аналитическим.
Аналитические счета открываются в дополнение к синтетическим с целью их детализации и получения частных показателей по каждому отдельному виду имущества, обязательств организаций и процессов. Следовательно, между синтетическими и аналитическими счетами существует прямая связь, которая проявляется в следующем. Остатки и обороты синтетического счета должны быть равны остаткам и оборотам всех аналитических счетов, открытых в дополнение своего синтетического счета. Каждую хозяйственную операцию, записанную по дебету или кредиту синтетического счета, отражают в той же сумме соответственно на дебете или кредите нескольких аналитических счетов, открытых в дополнение своего синтетического счета.
Каждая хозяйственная операция, записанная по дебету или кредиту синтетического счета, отражается в той же сумме соответственно по дебету или кредиту нескольких аналитических счетов, открытых в дополнение своего синтетического счета.
Не все синтетические счета требуют ведения аналитического учета. Счета, не требующие такого ведения, называются простыми (счета «Касса», «Расчетные счета» и др.). Счета, которые требуют ведения аналитического учета, называются сложными (счета «Расчеты с подотчетными лицами», «Основные средства» и др.).
Некоторые сложные синтетические счета непосредственно связаны с аналитическими счетами, без каких-либо промежуточных групп. Например, в дополнение синтетического счета «Расчеты с подотчетными лицами» открываются аналитические счета на каждое подотчетное лицо. Также обстоит дело и со счетом «Расчеты по оплате труда» и др.
Однако такое простое построение аналитического учета не всегда обеспечивает получение необходимых показателей. Некоторые синтетические счета состоят из нескольких групп аналитических счетов. Первые (после синтетического) аналитического учета называются субсчетами. Субсчет является промежуточным учетным звеном между синтетическими и аналитическими счетами. Каждый из них объединяет несколько аналитических счетов, но сами они, в свою очередь, объединяются одним синтетическим счетом. Иногда субсчета называют счетами второго порядка, в то время как синтетические счета называются счетами первого порядка. Связь между синтетическим счетом, его субсчетами и аналитическими счетами можно проследить на примере счета 10 «Материалы». В дополнение к этому синтетическому счету открывают следующие субсчета:
«Сырье и материалы»;
«Покупные полуфабрикаты и комплектующие изделия, конструкции и детали»;
«Топливо»;
«Тара и тарные материалы»;
«Запасные части»;
«Прочие материалы»;
«Материалы, переданные в переработку на сторону»;
«Строительные материалы»;
«Инвентарь и хозяйственные принадлежности и др.»;
«Специальная оснастка и специальная одежда на складе»;
«Специальная оснастка и специальная одежда в эксплуатации». В свою очередь, в дополнение каждого субсчета открываются аналитические счета на каждый конкретный вид материалов (мука, сахарный песок, шпагат, марля и т.п.).
Количество групп счетов аналитического учета может быть большим, чем это показано по счету 10 «Материалы». Например, если у организации будет несколько материальных складов, то нужно сначала открыть аналитические счета для каждого склада, затем по видам материальных ценностей. Количество групп счетов аналитического учета зависит в основном от сложности хозяйственной деятельности организации, от целей и задач учета.
5. Оборотные ведомости
Оборотные ведомости служат главным образом для обобщения, проверки правильности записей на счетах бухгалтерского учета и составления нового баланса. Их составляют как по синтетическим, так и по аналитическим счетам.
В оборотной ведомости по синтетическим счетам должно быть по итогу три равенства: первое – остатков на начало отчетного периода по дебету и кредиту; второе – оборотов по дебету и кредиту; третье – остатков на конец отчетного периода по дебету и кредиту.
Первое равенство обусловлено тем, что итог синтетических счетов по дебету показывает сумму всех средств предприятия на начало отчетного периода, а итог по кредиту – сумму источников этих средств, т.е. они отражают баланс предприятия на начало отчетного периода.
Второе равенство обусловлено применением способа двойной записи операций на счетах, при которой каждая операция записывается в одинаковой сумме по дебету и кредиту разных счетов.
Третье равенство объясняется так же, как и первое, только дебетовые и кредитовые остатки показывают баланс уже не на начало, а на конец отчетного периода. Кроме того, третье равенство обусловлено первыми двумя (если начальные сальдо по дебету и кредиту всех счетов равны, равны итоги оборотов по этим счетам, то и конечные сальдо по дебету и кредиту всех счетов равны).
Равенство итогов всех трех пар колонок оборотной ведомости по синтетическим счетам имеет большое контрольное значение, так как свидетельствует о правильности записей на счетах бухгалтерского учета.
Однако не все ошибки, допущенные в учете, выявляются при составлении оборотной ведомости по синтетическим счетам. Так, не будут нарушены равенства при записи одной и той же операции на счетах несколько раз, при пропуске операций, при записи операций в неправильной, но равной сумме по дебету и кредиту. Для выявления подобных ошибок итоги оборотов оборотной ведомости по синтетическим счетам сверяют с итогом хронологической записи (регистрационным журналом).
В оборотную ведомость по синтетическим счетам включены сведения об остатках на счетах на конец отчетного периода. Это позволяет применять оборотную ведомость по синтетическим счетам для составления нового баланса, так как основная часть статей баланса соответствует наименованиям синтетических счетов.
Оборотная ведомость по синтетическим счетам используется также для получения обобщенных сведений о состоянии и изменении имущества и обязательств организации, так как в ней содержатся сведения об остатках и движении отдельных групп или видов имущества и обязательств.
Оборотные ведомости по аналитическим счетам составляют по различным формам. Если аналитический учет ведется только в денежном выражении, то оборотная ведомость по аналитическим счетам составляется по форме оборотной ведомости по синтетическим счетам.
Если аналитический учет ведется не только в денежном, но и в натуральном выражении, то в форме оборотной ведомости по аналитическим счетам предусматриваются колонки не только для стоимостных, но и для натуральных измерителей с указанием единицы измерения.
Оборотные ведомости по аналитическим счетам, также как и оборотные ведомости по синтетическим счетам, составляют главным образом для проверки правильности записей по аналитическим счетам. Итоги оборотной ведомости по аналитическим счетам сверяют с итогами соответствующего синтетического счета. Они должны быть обязательно равны.
Оборотные ведомости по аналитическим счетам используют также для наблюдения и контроля за состоянием и движением отдельных видов имущества и их источников.
Оборотную ведомость по аналитическим счетам разных дебиторов и кредиторов, которые открываются в дополнение к синтетическому счету «Расчеты с разными дебиторами и кредиторами», применяют, кроме того, для выведения конечных остатков активно-пассивного счета «Расчеты с разными дебиторами и кредиторами».
6. Учетные регистры
Записать операцию на счетах – это значит отразить ее содержание в бухгалтерских книгах, карточках или свободных листах, являющихся учетными регистрами.
Совокупность и расположение реквизитов в регистре определяют его форму, которая зависит от особенностей учитываемых объектов, назначения регистров, способов учетной регистрации. Под учетной регистрацией понимают запись хозяйственных операций в учетных регистрах.
По внешнему виду учетные регистры подразделяются на книги, карточки и свободные листы (ведомости) в виде машинограмм, полученных при использовании вычислительной техники, а также на магнитных лентах, дисках, дискетах и иных машинных носителях. В бухгалтерских книгах все страницы пронумерованы и заключены в переплет. На последней странице указывается общее число пронумерованных страниц за подписью главного бухгалтера или другого уполномоченного лица. В некоторых книгах, например кассовой, страницы не только нумеруют, но и прошнуровывают шпагатом, скрепляют сургучной печатью. В зависимости от объема учетных записей в книге отводится одна или несколько страниц для того или иного счета. Книги применяют для синтетического и аналитического учета.
Карточки из плотной бумаги или неплотного картона не скрепляются между собой. Их хранят в специальных ящиках – картотеках. Карточки открываются на год. Открытые карточки регистрируют в специальном реестре для обеспечения контроля за их сохранностью. В настоящее время они являются самым распространенным видом регистров в нашей стране.
Свободные листы (ведомости) отличаются от карточек тем, что они изготовляются из менее плотной бумаги, имеют больший формат. Хранят их в особых папках-регистраторах; заводятся они, как правило, на месяц или квартал.
Запись в учетные регистры осуществляют ручным или машинным способом. В первом случае операции регистрируют вручную чернилами или шариковой ручкой (в тех случаях, когда необходимо иметь несколько экземпляров, – путем копирования). Машинную запись производят при использовании вычислительной техники. Записи в учетных регистрах должны быть краткими, аккуратными, четкими, ясными, разборчивыми. После регистрации хозяйственной операции в учетном регистре, на бухгалтерской проводке или на самом первичном документе делают соответствующую отметку для облегчения последующей проверки правильности разноски. По окончании месяца по каждой странице учетных регистров подводятся итоги. Итоговые записи синтетических и аналитических регистров обязательно сверяются путем составления оборотных ведомостей или другим способом.
Содержание регистров бухгалтерского учета и внутренней бухгалтерской отчётности является коммерческой тайной.
После утверждения годового отчета учетные регистры группируют, переплетают и сдают на хранение в текущий архив организации.
Способы исправления в учетных записях
Исправление ошибок в учетных регистрах осуществляется корректурным способом, способом дополнительных проводок и способом «красное сторно».
Корректурный способ применяется в тех случаях, когда ошибка не затрагивает корреспонденции счетов или она быстро обнаружена и не отразилась на итогах учетных записей. Сущность данного способа состоит в том, что ошибочный текст или сумму зачеркивают и над зачеркнутым пишут правильный текст или сумму. Зачеркивание производят тонкой линией так, чтобы можно было прочесть зачеркнутое. При этом зачеркивается все число, если даже ошибка допущена только в одной цифре. Исправление ошибки оговаривается и подтверждается: в документах – подписями лиц, подписавших документ; в учетных регистрах – подписью лица, производящего исправление. Оговорку об исправлении делают на полях или в конце страницы, записывая в ней «Исправлено» и правильный текст или сумму.
Способ дополнительных проводок применяется в тех случаях, когда в бухгалтерской проводке и в учетных регистрах указана правильная корреспонденция счетов, но преуменьшена сумма операции. Для исправления такой ошибки на разность между правильной и преуменьшенной суммами операции составляют дополнительную бухгалтерскую проводку. Если, например, подотчетным лицам выдали из кассы 40 000 руб., а ошибочно записали 10 000 руб., то на разность между этими суммами – 30 000 руб. (40 000 – 10 000) нужно составить дополнительную проводку.
Если в учетных записях указана неправильная корреспонденция счетов, то для исправления ошибок применяется способ «красное спорно». Сущность данного способа состоит в том, что вначале ошибочная проводка повторяется в той же корреспонденции счетов, но запись производится красными чернилами. Эта проводка записывается красными чернилами также в соответствующие учетные регистры. При подсчете итогов в учетных регистрах суммы, записанные красными чернилами, не прибавляются, а вычитаются из итога. Тем самым неправильная запись аннулируется, снимается отрицательными числами. После этого составляется новая проводка с правильной корреспонденцией счетов и записывается в регистры обычными чернилами. Исправление ошибочных записей способом «красное сторно» представлено в следующем примере.
Способ «красное сторно» применяют для исправления ошибок и в тех случаях, когда корреспонденция счетов не нарушена, но преувеличена сумма операций. Для исправления такой ошибки составляют вторую сторнировочную проводку на разность между преувеличенной и правильной суммами операции.
Способ «красное сторно» применяется в бухгалтерском учете не только для исправления ошибок, но и для корректировки учетных данных по отдельным счетам.
7. Формы бухгалтерского учета
Форма учета определяется следующими признаками: количеством, структурой и внешним видом учетных регистров, последовательностью связи между документами и регистрами, а также между самими регистрами и способом записи в них, т.е. использованием тех или иных технических средств. Следовательно, под формой бухгалтерского учета следует понимать совокупность различных учетных регистров с установленным порядком и способом записи в них.
В настоящее время в организациях применяются мемориально-ордерная, журнально-ордерная, автоматизированная и упрощенная формы учета.
Состав учетных регистров и последовательность записи в них при мемориально-ордерной форме учета представлены на рис. 1.
При мемориально-ордерной форме учета по данным первичных или накопительных документов составляют мемориальные ордера, которые записываются в регистрационный журнал и затем в Главную книгу (регистр синтетического учета). Аналитический учет ведется в карточках, записи в которые делают на основании первичных или сводных документов. По данным синтетических и аналитических счетов по окончании месяца составляют оборотные ведомости, которые сверяются между собой.
Мемориально-ордерная форма учета отличается строгой последовательностью учетного процесса, простотой и доступностью учетной техники, при ней широко используются стандартные формы аналитических регистров, счетные машины, копировальный способ регистрации. Кроме того, при ней легко осуществлять разделение учетной работы между квалифицированными и менее квалифицированными работниками.
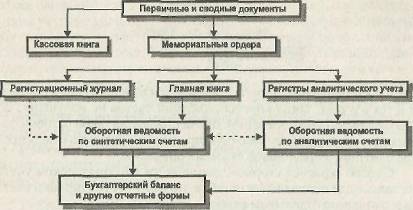
Рис. 1. Мемориально-ордерная форма бухгалтерского учета
Недостатками мемориально-ордерной формы учета являются:
трудоемкость учета, вызываемая прежде всего многократным дублированием одних и тех же записей (в мемориальном ордере, регистрационном журнале, синтетических и аналитических регистрах);
отрыв аналитического учета от синтетического, громоздкость аналитического учета (он часто отстает от синтетического учета);
формы регистров аналитического учета зачастую не содержат показателей, необходимых для контроля, анализа хозяйственной деятельности и составления отчетности.
В связи с этим учет имеет сравнительно низкое познавательное значение, а для составления отчетности приходится производить выборку и группировку данных текущего учета. В настоящее время мемориально-ордерная форма учета применяется в сравнительно небольших организациях.
Основными особенностями журнально-ордерной формы учета являются:
применение для учета хозяйственных операций журналов-ордеров, запись в которых ведется только по кредитовому признаку;
совмещение в ряде журналов-ордеров синтетического и аналитического учета;
объединение в журналах-ордерах систематической записи с хронологической;
отражение в журналах-ордерах хозяйственных операций в разрезе показателей, необходимых для контроля и составления от четности;
сокращение количества записей благодаря рациональному по строению журналов-ордеров и Главной книги.
Журналы-ордера представляют собой свободные листы большого формата со значительным количеством реквизитов. Открываются они на месяц на отдельный синтетический счет или на группу синтетических счетов; Каждому журналу-ордеру присваивается определенный постоянный номер. Как правило, журналы-ордера имеют различную форму.
Запись в журналы-ордера производят ежедневно либо непосредственно с первичных документов, либо со вспомогательных ведомостей, которые служат для накапливания и группировки данных первичных документов. Во втором случае в журналы-ордера записывают итоги вспомогательных ведомостей.
В журналы-ордера производятся только кредитовые записи того синтетического счета, операции которого учитываются в данном журнале. Например, в журнал-ордер №1 по счету 50 «Касса» записываются только те операции, по которым счет «Касса» кредитуется. Операции, по которым счет «Касса» дебетуется, будут записаны в Главную книгу. Тем самым исключается дублирование оборотов по корреспондирующим счетам. Месячные итоги каждого журнала-ордера показывают общую сумму кредитового оборота счета, операции которого учитываются в данном журнале, и суммы дебетовых оборотов каждого корреспондирующего с ним счета.
В ряде журналов-ордеров синтетический учет совмещается с аналитическим, например по счетам 66 «Расчеты по краткосрочным кредитам и займам», 99 «Прибыли и убытки» и др., причем расположение данных аналитического учета обеспечивает получение необходимых показателей для составления периодической и годовой бухгалтерской отчетности без дополнительных выборок и группировок. Самостоятельный аналитический учет (в карточках или книгах) ведется при данной форме учета лишь по тем синтетическим счетам, в развитие которых открывается большое количество аналитических счетов, например по учету материалов, основных средств, готовой продукции и др.
Хозяйственные операции записываются в журналы-ордера по мере их совершения и оформления документами. Поэтому систематическая запись в журналах является одновременно и хронологической записью. Необходимость ведения специальных хронологических регистров при данной форме учета отпадает. Не составляются и мемориальные ордера, поскольку все показатели записываются в журналах в разрезе корреспондирующих счетов.
Для сверки правильности записей в журналах-ордерах подсчитывают общий итог по кредиту счета и записывают его в журнал непосредственно из документов. Полученный итог сверяют с выведенными в отдельных графах журнала итогами по дебетуемым счетам. Такая сверка делает излишним составление оборотных ведомостей по журналу, в которых синтетический учет совмещается с аналитическим.
Оборотные ведомости составляются лишь по тем счетам, в которых аналитический учет ведется самостоятельно.
Кредитовый оборот переносят в Главную книгу из соответствующего журнала, а обороты по дебету записывают в книгу из разных журналов-ордеров по корреспондирующим счетам. Журналы-ордера и Главная книга взаимно дополняют друг друга: в журналах-ордерах дается расшифровка кредитового оборота каждого синтетического счета, а в Главной книге – расшифровка дебетового оборота этого же счета. После проверки оборотов выводится сальдо на начало следующего месяца и записывается в соответствующей колонке Главной книги.
Для проверки правильности записей в Главной книге подсчитывают суммы оборотов и сальдо по всем счетам. Суммы дебетовых и кредитовых оборотов, а также дебетовых и кредитовых сальдо должны быть равны.
Бухгалтерский баланс и другие формы отчетности составляются по данным Главной книги, журналов-ордеров и вспомогательных к ним ведомостей. Общая схема записей при журнально-ордерной форме учета представлена на рис. 2.
Применение журнально-ордерной формы бухгалтерского учета позволяет значительно уменьшить трудоемкость учета. Это достигается за счет совмещения в одном регистре синтетического и аналитического учета, систематических и хронологических записей, отмены ряда регистров (мемориальных ордеров, регистрационного журнала, оборотной ведомости по синтетическим счетам, ряда оборотных ведомостей по аналитическим счетам).
Данная форма учета повышает контрольное значение учета, облегчает составление отчетов.
К недостаткам журнально-ордерной формы учета следует отнести сложность и громоздкость построения журналов-ордеров, ориентированных на ручное заполнение данных и затрудняющих механизацию учета.
От значительной части указанных недостатков свободна автоматизированная форма учета, созданная на базе использования ЭВМ. В общем виде данной форме учета свойственна такая последовательность обработки информации: машинный носитель информации – ЭВМ – машинограммы выходной информации.
Один из вариантов автоматизированной формы бухгалтерского учета представлен на рис. 3.
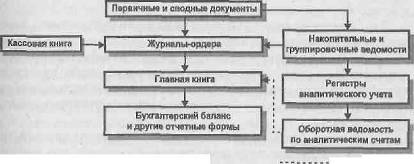
Рис. 2. Журнально-ордерная форма бухгалтерского учета
В настоящее время организации интенсивно оснащаются многофункциональными проблемно-ориентированными мини-ЭВМ – компьютерами. Они позволяют накапливать данные непосредственно в традиционных учетных регистрах (карточках, листах и др.) и на машинных носителях информации (диске, барабане, перфоленте, магнитной ленте и др.).
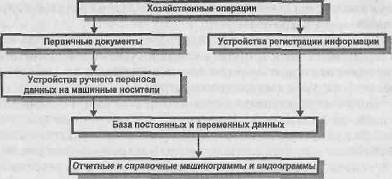
Рис. 3. Автоматизированная форма бухгалтерского учета
Компьютеры относительно просты в эксплуатации, что позволяет оснащать ими рабочие места бухгалтеров и на их основе создавать автоматизированные рабочие места (АРМ) бухгалтера.
Применение машинно-ориентированных форм учета обеспечивает: механизацию и во многом автоматизацию учетного процесса; высокую точность учетных данных; оперативность данных учета; повышение производительности учетных работников, освобождение их от выполнения простых технических функций и предоставление большей возможности заниматься контролем и анализом хозяйственной деятельности; увязку всех видов учета и планирования, поскольку они используют одни и те же носители информации. В настоящее время основная часть коммерческих организаций ведет учет с использованием персональных компьютеров на основе различных пакетов прикладных программ или на основе собственных программ.
Предприятиям малого бизнеса разрешено использовать упрощенную форму учета, при которой можно использовать всего два вида учетных регистров – Книгу учета фактов хозяйственной деятельности (регистр синтетического учета) и ведомости учета соответствующих объектов (основных средств, производственных запасов, готовой продукции и др.), являющихся регистрами аналитического учета.
Книга учета фактов хозяйственной деятельности заполняется либо непосредственно по данным первичных документов, либо по итоговым данным ведомостей (при значительном количестве хозяйственных операций). Данные указанной Книги и ведомостей, если они ведутся, используются для составления баланса и других форм бухгалтерской отчетности.
Запись в учетные регистры производят на основании должным образом оформленных бухгалтерских документов (в соответствии с положением о документах и документообороте) на второй день после совершения хозяйственных операций. Порядок записи зависит в основном от количества совершаемых ежедневно хозяйственных операций.
Если количество хозяйственных операций незначительно, то они вначале записываются в Книгу учета фактов хозяйственной деятельности, а уже затем – в соответствующие ведомости. Например, операция о поступлении денежных средств в кассу с расчетного счета будет отражена в графе «Сумма» по дебету счета 50 «Касса», кредиту счета 51 «Расчетные счета» Книги, а затем в ведомостях по учету операции по кассе и расчетному счету (форма №В-4).
Если в организации совершается значительное количество хозяйственных операций, то они могут записываться вначале по соответствующим ведомостям, а уже итоговые данные ведомостей за месяц записываются в Книгу учета фактов хозяйственной деятельности. Для правильного переноса данных из ведомостей в Книгу в соответствующих графах каждой ведомости в скобках указаны цифры, соответствующие графам Книги, в которых должны отражаться эти данные.
Можно использовать и кредитовый принцип записи по переносу данных ведомостей в Книгу учета фактов хозяйственной деятельности. В этом случае из каждой ведомости в графе «Сумма» Книги учета хозяйственных операций записывается общая сумма по разделу расхода ведомости, и затем она расшифровывается частными суммами по соответствующим счетам Книги.
По окончании месяца в Книге подводятся итоги, подсчитываются обороты по каждому счету и выводится конечное сальдо.
Общий итог дебетовых оборотов всех счетов должен совпадать с общим итогом оборотов по кредиту счетов и с итогом по графе «Сумма». Сумма конечных сальдо по активным и пассивным счетам также должна совпадать. Данные о начальных и конечных остатках по каждому синтетическому счету используются для составления бухгалтерского баланса.
В настоящее время организациям предоставлено право самим выбирать форму бухгалтерского учета. На основе рекомендуемых форм они могут разрабатывать свои оригинальные формы, совершенствовать учетные регистры и создавать программы регистрации и обработки при соблюдении общих методологических принципов, а также технологии обработки учетной информации. Решение о выборе соответствующей формы бухгалтерского учета принимает руководитель организации. Применяемая организацией форма бухгалтерского учета указывается в учетной политике организации.
8. Организация бухгалтерского учета
Под организацией бухгалтерского учета понимают систему условий и элементов (слагаемых) построения учетного процесса с целью получения достоверной и своевременной информации о хозяйственной деятельности организации и осуществления контроля за рациональным использованием производственных ресурсов и готовой продукции. Основными слагаемыми системы организации бухгалтерского учета являются первичный учет и документооборот, инвентаризация, План счетов бухгалтерского учета, формы бухгалтерского учета, формы организации учетно-вычислительных работ, объем и содержание отчетности.
В соответствии с Федеральным законом Российской Федерации «О бухгалтерском учете» ответственность за организацию бухгалтерского учета в организациях, соблюдение законодательства при выполнении хозяйственных операций несут руководители организаций. Руководители организаций в зависимости от объема учетной работы могут:
а) учредить бухгалтерскую службу как структурное подразделение, возглавляемое главным бухгалтером;
б) ввести в штат должность бухгалтера;
в) передать на договорных началах ведение бухгалтерского учета централизованной бухгалтерии, специализированной организации или бухгалтеру-специалисту;
г) вести бухгалтерский учет лично.
На практике руководитель редко ведет бухгалтерский учет лично. Обычно эти функции выполняет бухгалтерия или бухгалтер. В этом случае руководитель должен создать необходимые условия для правильного ведения бухгалтерского учета, обеспечить обязательное выполнение всеми подразделениями и службами, а также работниками, имеющими отношение к учету, требований главного бухгалтера в части порядка оформления и представления для учета документов и сведений.
Для обеспечения рациональной организации бухгалтерского учета большое значение имеет разработка плана его организации.
План организации бухгалтерского учета состоит из следующих элементов: план документации и документооборота; план инвентаризации; План счетов и их корреспонденции; план отчетности; план технического оформления учета; план организации труда работников бухгалтерии.
В плане документации указывается перечень документов для учета хозяйственных операций и составляется расчет потребности в бланках. При этом организации могут использовать типовые формы первичных учетных документов или применять формы документов, разработанные самостоятельно. После определения потребности в бланках заказывают их печатание в типографии или делают заявку на приобретение, а при централизованном снабжении делают заявку на их получение от вышестоящей организации.
Все формы первичных учетных документов, как типовых, так и разработанных самостоятельно, составляются с соблюдением требований, предусмотренных Федеральным законом Российской Федерации «О бухгалтерском учете».
Основой организации первичного учета в организациях является утвержденный главным бухгалтером график документооборота. Под документооборотом понимают путь, который проходят документы от момента их выписки до сдачи на хранение в архив. В графике документооборота определяется круг лиц, ответственных за оформление документов, и указывается порядок, место, время прохождения документа с момента составления до сдачи в архив.
В плане инвентаризации определяют порядок, формы и сроки проведения плановых и внеплановых инвентаризаций. План инвентаризации составляют с учетом того, чтобы проверка наличия ценностей не влияла на нормальную работу предприятия. Сроки проведения внеплановых инвентаризаций не должны быть известны материально ответственным лицам.
В плане отчетности указываются перечень отчетных форм, отчетный период, за который составляется та или иная форма отчета, сроки представления отчетности, наименования и адреса организаций и учреждений, а также фамилии должностных лиц, получающих отчеты, способ представления отчетов (почтой, телеграфом и др.) и фамилии работников, отвечающих за составление отчетности, с точным указанием выполняемых ими работ. План отчетности, как правило, состоит из двух частей. В первой части содержатся необходимые сведения по отчетности, представляемой внешним пользователем, во второй – по отчетности, получаемой от отдельных подразделений предприятия.
В плане технического оформления учета дается детальная характеристика формы учета, которая будет применена на данном предприятии, а также указывается, какие вычислительные машины, приборы и устройства будут использованы в организации. При выборе формы учета организации обязаны руководствоваться указаниями и инструкциями по этому вопросу, учитывать конкретные условия работы организации, хорошо знать преимущества и недостатки действующих форм бухгалтерского учета.
Значительное место в плане технического оформления учета должно быть уделено механизации и автоматизации учета. Причем помимо использования вычислительных машин в соответствующих организационных формах необходимо предусмотреть применение различных вычислительных таблиц и различного рода средств механизации измерения и счета: мерной тары, весов, счетчиков (газовых, электрических и т.п.).
В плане организации труда работников бухгалтерии определяется структура аппарата бухгалтерии и штат бухгалтерии, дается должностная характеристика каждому работнику, намечаются мероприятия по повышению квалификации, составляются графики учетных работ.
При установлении структуры аппарата бухгалтерии и форм его связи с отдельными частями организации необходимо решить вопрос о централизации или децентрализации учета.
При централизации учета учетный аппарат организации сосредоточен в главной бухгалтерии и в ней осуществляется ведение всего синтетического и аналитического учета на основе первичных и сводных документов, поступающих из отдельных подразделений организации (цехов, отделов и т.д.). В самих подразделениях осуществляют лишь первичную регистрацию хозяйственных операций.
При децентрализации учета учетный аппарат рассредоточен по отдельным производственным подразделениям организации, где осуществляется синтетический и аналитический учет и составляются балансы и отчетность заводов, цехов или отделов. Главная бухгалтерия в этом случае производит сводку цеховых балансов и отчетов, составляет сводный баланс и отчеты по организации, а также осуществляет контроль за постановкой учета в отдельных частях организации.
Практика показала, что централизация учета обеспечивает более действенное руководство и контроль со стороны главного бухгалтера, позволяет целесообразнее распределить труд между работниками учета, более эффективно использовать счетные машины. Поэтому децентрализация учета допускается лишь в очень крупных организациях. В основной же части организаций применяют централизованную систему бухгалтерского учета.
В некоторых организациях применяют частичную децентрализацию учета, при которой в производственных подразделениях кроме составления первичных документов ведут аналитический учет по отдельным синтетическим счетам, осуществляют учет производственных затрат, исчисляют фактическую себестоимость изделий и т.п. Однако законченный бухгалтерский учет в подразделениях не ведется и баланс не составляется.
Структура бухгалтерского аппарата зависит в основном от условий организации и технологии производства, объема учетной работы и наличия технических средств учета.
В настоящее время сложилось три основных типа организации структуры бухгалтерий: линейная (иерархическая), по вертикали (линейно-штабная) и комбинированная (функциональная).
При линейной организации все работники бухгалтерии подчиняются непосредственно главному бухгалтеру. Такая структура бухгалтерии применяется в небольших организациях с численностью аппарата до 7 – 9 человек.
При организации аппарата бухгалтерии по вертикали создаются промежуточные звенья управления (отделы, бюро, секторы, группы), возглавляемые старшими бухгалтерами. Распоряжения главного бухгалтера в этом случае передаются старшим бухгалтерам соответствующих отделов, бюро, секторов, групп, которые определяют конкретных исполнителей и контролируют выполнение работ. Данная структура бухгалтерии применяется в большинстве средних и части крупных организаций.
В средних организациях в состав бухгалтерии входят, как правило, следующие группы (отделы, бюро, секторы):
материальная группа, отвечающая за учет приобретения материальных ценностей, их поступления и расходования. В этой же группе, как правило, ведется учет основных средств и специального имущества;
группа учета оплаты труда, осуществляющая учет затрат труда рабочих, исчисление заработной платы работникам, контроль за использованием фонда оплаты труда, учет всех расчетов с работниками предприятий, бюджетом, Фондом социального страхования и другими ведомствами, связанными с оплатой труда;
производственно-калькуляционная группа, где ведется учет затрат на производство, калькулируется себестоимость продукции, выявляются результаты внутризаводского хозрасчета, составляется отчетность о производстве;
группа учета готовой продукции, где осуществляется учет готовой продукции на складах и ее реализации;
общая группа, работники которой ведут учет остальных операций и Главную книгу, составляют бухгалтерский баланс и другие формы финансовой отчетности.
Кроме того, в состав бухгалтерии входят группы (отделы) капитального строительства и жилищно-коммунального хозяйства.
В крупных организациях кроме перечисленных обычно выделяют группы (отделы) учета тары, учета основных средств, расчетную группу, работники которой ведут учет