Организация и ведение бухгалтерского учёта труда и заработной платы на предприятии (на примере ОАО "Минудобрения")
Чем выше устойчивость предприятия, тем более оно независимо от неожиданного изменения рыночной конъюнктуры и, следовательно, тем меньше риск оказаться на краю банкротства.
Практически применяемые сегодня в России методы анализа и прогнозирования финансово-экономического состояния предприятия отстают от развития рыночной экономики. Несмотря на то, что в бухгалтерскую и статистическую отчетность уже внесены и вносятся некоторые изменения, в целом она еще не соответствует потребностям управления предприятием в рыночных условиях, поскольку существующая отчетность предприятия не содержит какого-либо специального раздела или отдельной формы, посвященной оценке финансовой устойчивости отдельного предприятия.
Анализ финансовой устойчивости начинается не с соотношения заемных средств и их покрытия, а с определения достаточности (или недостаточности) собственного капитала для обеспечения нефинансовых (производительных) активов. Наличие превышения собственного капитала над этой потребностью образует тот капитал, который воплощается в финансовых активах и служит рычагом для управления финансово-экономической устойчивостью. Источником прироста собственного капитала является располагаемый доход - остаток произведенной добавленной стоимости после всех начисленных к выплате доходов: оплаты труда, налоговых и неналоговых платежей, процентов за кредит. Для каждого предприятия может быть определена точка финансово-экономического равновесия, в которой собственный капитал обеспечивает нефинансовые активы, а финансовые активы покрывают обязательства предприятия.
В процессе анализа необходимо изучить состав балансовой прибыли, ее структуру, динамику и выполнение плана за отчетный год. При изучении динамики прибыли следует учитывать инфляционные факторы изменения ее суммы. Для этого выручку корректируют на средневзвешенный индекс роста цен на продукцию предприятия в среднем по отрасли, а затраты по реализованной продукции уменьшают на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период.
Таблица 2.4. Анализ состава, динамики и выполнения плана балансовой прибыли за отчетный год по АООТ "Минудобрения"
| Состав балансовой прибыли | 2009 год | 2010 год | Фактическая сумма прибыли в сопоставимых ценах прошлого года | ||||
| Структура, тыс. руб. | Структура, % | ||||||
| Структура, тыс. руб. | Структура, %. | Структура, тыс. руб. | Структура, %. | ||||
| Балансовая прибыль | 15000 | 100 | 17900 | 100 | 20100 | 100 | 16000 |
| Прибыль от реализации продукции | 14500 | 96,66 | 17900 | 100 | 19296 | 96,48 | 15450 |
| Прибыль от прочей реализации | - | - | - | - | - | - | - |
| Внереализационные финансовые результаты | 500 | 3,34 | - | - | 704 | 3,52 | 550 |
Как показывают данные таблицы, план по балансовой прибыли перевыполнен на 11,73 %. Темп ее прироста к прошлому году в сопоставимых ценах составляет 6,66 %. Наибольшую долю в балансовой прибыли занимает прибыль от реализации товарной продукции 96,48 %. Удельный вес внереализационных финансовых результатов составляет всего 3,52 %, но с развитием рыночных отношений он может быть значительно большим.
Прибыль от реализации продукции в целом по АООТ "Минудобрения" зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции, ее структуры, себестоимости и уровня среднереализационных цен.
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли. Структура товарной продукции оказывает влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастает, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Расчет влияния этих фактов на сумму прибыли можно выполнить способом цепных подстановок.
Таблица 2.5. Исходные данные для факторного анализа прибыли от реализации продукции по АООТ "Минудобрения" (тыс. руб.)
| Показатели | План | План, пересчитанный на фактический объем продаж | Факт |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений от выручки | 95250 | 96600 | 99935 |
| Полная себестоимость реализованной продукции | 77350 | 78322 | 80639 |
| Прибыль от реализации прод. | 17900 | 18278 | 19296 |
План по сумме прибыли от реализации продукции в отчетном году перевыполнен на 1396 тыс. руб. (19296-17900), или на 7,8 %.
Если
сравнить сумму
прибыли плановую
и условную,
исчисленную
исходя из
фактического
объема и ассортимента
продукции, но
при плановых
ценах и плановой
себестоимости
продукции,
узнаем, насколько
она изменилась
за счет объема
и структуры
реализованной
продукции:
18278 – 17900 = +378 тыс. руб.
Чтобы найти
влияние только
объема продаж,
необходимо
плановую прибыль
умножить на
процент перевыполнения
(недовыполнения)
плана по реализации
продукции в
оценке по плановой
себестоимости
или в условно-натуральном
исчислении
и результат
разделить на
100:
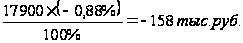 Затем определим
влияние структурного
фактора 378-(-158)= +536
тыс. руб. Влияние
изменения
полной себестоимости
на сумму прибыли
устанавливают
сравнением
фактической
суммы затрат
с плановой,
пересчитанной
на фактический
объем продаж:
78322-80639 =-2317 тыс. руб.
Изменение суммы
прибыли за счет
отпускных цен
на удобрение
устанавливается
сопоставлением
фактической
выручки с условной,
которую бы
предприятие
получило за
фактический
объем реализации
продукции при
плановых ценах:
99935-96600 =+3335 тыс. руб.
Важным показателем, характеризующим работу промышленных предприятий, является себестоимость продукции. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние хозяйствующих субъектов.
Анализ себестоимости продукции, работ и услуг имеет исключительно важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Объектами анализа себестоимости продукции являются следующие показатели:
полная себестоимость товарной продукции в целом и по элементам затрат;
затраты на рубль товарной продукции;
себестоимость сравнимой товарной продукции;
себестоимость отдельных изделий;
отдельные элементы и статьи затрат.
Взаимосвязь объема производства и себестоимость продукции должна учитываться при анализе себестоимости, как всего выпуска, так и единицы продукции.
Таблица 2.6. Затраты на производство минеральных удобрений за 2009 - 2010 годы
| № п/п | Элементы затрат | Сумма, тыс. руб. | ||
| 2009 г. | 2010 г. | +,- | ||
| А | Б | 1 | 2 | 3 |
| 1 | Материальные затраты | 28168 | 31746 | +3578 |
| 2 | Заработная плата | 20500 | 21465 | +965 |
| 3 | Отчисления на социальное страхование | 6150 | 6440 | +290 |
| 4 | Амортизация основных средств | 3150 | 3500 | +350 |
| 5 | Прочие производственные расходы | 15564 | 12161 | -3403 |
| Итого производственных затрат | 73532 | 75312 | +1780 | |
| 6 | Коммерческие расходы | 3818 | 3010 | -808 |
|
Полная себестоимость В том числе: Переменные расходы Постоянные расходы |
77350 54567 22783 |
78322 59338 18984 |
+972 +4771 -3799 |
|
Как видно из таблицы, фактические затраты предприятия выше плановых на 972 тыс. руб., или на 8 %. Перерасход произошел по многим видам и особенно по материальным затратам. Увеличилась сумма переменных расходов. Общая сумма затрат может измениться из-за объема выпуска продукции, ее структуры, уровня переменных затрат на единицу продукции и суммы постоянных расходов.
Таблица 2.7. Анализ показателей по труду и заработной плате.
| № п/п | Наименование показателей | Ед. изм. | 2009 г. | 2010 г. |
| 1. |
Фонд оплаты труда в т.ч. АУП |
Тыс. руб. Тыс. руб. |
21070,3 3848,1 |
29338,8 6981,2 |
| 2. | Численность работнков, в т.ч. АУП |
чел. чел. |
1843 341 |
1963 385 |
| 3. | Производительность труда | руб. | 64714 | 87765 |
2.4 Учётная политика предприятия
На основе установленных государством общих правил бухгалтерского учета организации самостоятельно разрабатывают учетную политику для решения поставленных перед учетом задач.
Учетная политика предприятия - это совокупность выбранных им способов ведения бухгалтерского учета - первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной (уставной и иной) деятельности.
Основы формирования (выбора и обоснования) и раскрытия (придания гласности) учетной политики предприятия установлены Положением по бухгалтерскому учету "Учетная политика предприятия", утвержденным приказом Минфина России от 9 декабря 2008 года. Данное Положение применяется с 1 января 2009 года.
Цель учетной политики - обеспечить возможность потребителя бухгалтерской информации объективно судить о положении дел на предприятии. Учетная политика, принятая предприятием, должна раскрываться для внешних пользователей финансовой информации, то есть важнейшие элементы системы бухгалтерского учета подлежат описанию в отчетности, так как для анализа состояния предприятия, выводов из финансовой отчетности необходимо знать, как формировались те или иные показатели и что отражают их изменение.
К способам ведения бухгалтерского учета относятся методы группировки и оценки фактов хозяйственной деятельности, погашение стоимости активов, приемы организации документооборота, инвентаризация, способы ведения бухгалтерского учета (применение счетов), системы учетных регистров, обработки информации и иные соответствующие способы, методы и приемы.
Учетная политика организации формируется ее главным бухгалтером и подлежит оформлению соответствующей организационно- распорядительной документацией (распоряжением, приказом) организации.
При формировании учетной политики организация осуществляет выбор одного способа ведения и организации бухгалтерского учета из нескольких, допускаемых законодательными и нормативными актами, выходящими в систему нормативного регулирования бухгалтерского учета в Российской Федерации. Если указанная система не устанавливает способа ведения бухгалтерского учета по конкретному вопросу, то при формировании учетной политики организация разрабатывает соответствующий способ исходя из положений по бухгалтерскому учету.
Способы ведения бухгалтерского учета, отобранные организацией при формировании учетной политики, применяют с 1 января года, следующего за годом издания соответствующего организационно - распорядительного документа. При этом они применяются всеми структурными подразделениями организации независимо от их места расположения.
Вновь созданная организация оформляет избранную ею учетную политику до первой публикации бухгалтерской отчетности, но не позднее 90 дней со дня приобретения прав юридического лица (государственной регистрации). Избранная организацией учетная политика считается приемлемой со дня государственной регистрации.
Изменения в учетной политике должны быть обоснованными, и оформляются в таком же порядке, как и учетная политика.
Организация должна раскрывать избранные при формировании учетной политики способы ведения бухгалтерского учета, существенно влияющие на оценку и принятие решения пользователей бухгалтерской отчетности.
Состав и содержание подлежащей раскрытию в составе бухгалтерской отчетности информации об учетной политике предприятия по конкретным вопросам бухгалтерского учета устанавливаются соответствующими Положениями по бухгалтерскому учету.
При формировании учетной политики организации исходя из допущений, отличных от предусмотренных Положением, такие допущения вместе с причинами их применения и оценкой их последствий в стоимостном выражении должны быть подробно раскрыты в бухгалтерской отчетности.
Бухгалтерский учет на АООТ "Минудобрения" ведется в соответствии с Федеральным законом от 21 ноября 1996 года № 126 - ФЗ "О бухгалтерском учете", Положением о бухгалтерском учете и отчетности в Российской Федерации. Планом счетов бухгалтерского учета финансово - хозяйственной деятельности и Инструкцией по его применению методом двойной записи.
Отчетным годом признается период с 01 января по 31 декабря включительно. Оценка имущества, обязательств и хозяйственных операций на АООТ "Минудобрения" ведется на основе натуральных измерителей в денежном выражении путем сплошного, непрерывного, документального и взаимосвязанного их отражения на счетах бухгалтерского учета.
Внешняя отчетность предоставляется в установленные действующим законодательством сроки, внутрипроизводственная отчетность составляется, оформляется и предоставляется согласно разработанному внутреннему положению и схеме документооборота.
Содержание учетной политики объединения за отчетный год определялось следующими нормативными документами:
1. Учетная политика объединения оформляется организационно - распорядительным документом - приказом. Содержание приказа об учетной политике принято подразделять: 1) Положением по бухгалтерскому учету и Учетная политика организации (ПБУ - 1/98 г.) утвержденное приказом Министерства Финансов России от 09 декабря 2008 года; 2) В соответствии с пунктом № 5 ПБУ - 1/98 г. ответственность за формирование учетной политики в объединении несет главный бухгалтер. Утверждение учетной политики входит в компетенцию руководителя объединения.
2. Организационно - технические мероприятия (рабочий план счетов, формы используемых документов, график документооборота).
3. Методические (порядок начисления амортизации, формирование резервов). График документооборота составляется в соответствии с требованиями "Положения о документах и документообороте в бухгалтерском учете", утвержденного Министерства Финансов СССР от 29 июля 1983 г. № 105. Документооборот в организации регламентируется графиком, составленном в виде схемы или перечня работ, выполняемых каждым структурным подразделением.
4. Согласно статье 6 "Закона о бухгалтерском учете" бухгалтерский учет осуществляется бухгалтерией, как самостоятельным структурным подразделением.
5. В соответствии со статьей 6 "Закона о бухгалтерском учете", а также пунктом 9 "Положения по ведению бухгалтерского учета" утвердить рабочий план, в котором предусмотреть счета, необходимые для ведения в организации синтетического и аналитического учета.
6. Общий порядок отражений основных средств в бухгалтерском балансе остается неизменным: объекты основных средств отражаются по остаточной стоимости. Применять для ведения учета "Положение по бухгалтерскому учету" (ПБУ 6/97), которое предоставляет право не чаще одного раза в год (на начало отчетного года переоценивать объекты по восстановленной стоимости путем индексации или прямого пересчета).
7. В соответствии с пунктом 13 "Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли", утвержденного постановления Правительства Российской Федерации от 5 августа 1992 г. № 552 определяется по мере поступления денежных средств, т.е. по оплате. Метод определения выручки от реализации продукции (работ, услуг) считается поступление денежных средств на расчетный и валютный счета в банках, либо в кассу.
8. Для организации учета материально-производственных запасов следует принимать положение по бухгалтерскому учету ПБУ 5/98, утвержденного приказом Министерства Финансов России от 15 июня № 25.
Порядок проведения инвентаризации разрабатывается организацией на основании методических указаний по инвентаризации имуществе и финансовых обязательств, утвержденных приказом Министерства Финансов России от 13 июня 1995 г. № 49.
9. Сроки и порядок выдачи денежных средств под отчет сотрудникам, оформление отчетов по их использованию определять: (пункт 11 порядка ведения кассовых операций в Российской Федерации, утвержденного письмом Центрального банка Российской Федерации от 4 октября 1993 г. № 18).
Порядок использования ККМ или бланков строгой отчетности в случае ведения денежных расчетов с населением за наличный расчет (Закон Российской Федерации 18 июня 1993 № 5215/1).
10. Методические рекомендации по бухгалтерскому учету затрат, включаемых в издержки обращения производства и финансовых результатов на предприятиях торговли и общественного питания, утвержденных Роскомторгом от 20 апреля 1995 г. № 1-555/32-2.
11. Принять учетную политику на 2009 г. для отражения полной информации о хозяйственных операциях и оценки имущества и обязательств, правильность отнесения доходов и расходов к отчетному периоду, тождество данных аналитического учета оборотам и остаткам по счетам синтетического учета на 1 число каждого месяца, в связи с чем:
установить на отчетный год предметы стоимостью в пределах восьми тысяч рублей за единицу по цене приобретения независимо от срока службы учитываются в составе обороте, кроме общественного питания, где лимит до 10 рублей;
износ погашать путем начисления в размере 50% стоимости при передачи их со склада в эксплуатацию и в размере остальных 50 % за вычетом стоимости предметов по цене возможного использования при выбраковке за не пригодностью, за исключением предметов учитываемых в профилактории, пионерском лагере, путем начисления износа в I размере 100 % при передаче предметов в эксплуатацию;
стоимость специальных приспособлений (реагентов) погашаются сметной ставкой, принятой в оплате на фактический выпуск готовой продукции;
метод определения выручки от реализации продукции, работ, услуг считается поступление денежных средств на расчетный счет и валютные счета в банках, либо в кассу;
в целях реального отражения расходов в издержки производства суммы по оплате отпусков работникам объединения, расходы по ремонту основных средств отражать в учете по фактическим затратам отчетного периода.
Организация и ведение бухгалтерского учёта труда и заработной платы на исследуемом предприятии
Задачи учёта труда и заработной платы
Из основных задач труда и заработной платы можно выделить следующие:
1. В установленные сроки произведение расчетов с персоналом предприятия по оплате труда/ начисление заработной платы и прочих выплат, сумм к удержанию и выдаче/.
2. Своевременное и правильное отнесение в себестоимость продукции / работ, услуг / сумм начислений заработной платы и отчислений в органы социального страхования.
3. Сбор и группировка показателей по труду для целей оперативного руководства и составления необходимой отчетности.
4. Контроль за оптимальным расходом средств на оплату труда.
5. Контроль за обеспечением оперативного контроля за количеством и качеством труда, за использованием трудовых средств, включаемых в фонд заработной платы.
В основные задачи анализа труда и его оплаты входят :
- в области использования рабочей силы - исследования ее численности, состава и структуры, уровня квалификации и путей повышения культурно-технического уровня, проверка данных об использовании рабочего времени и разработка необходимых организационно-технических и прочих мероприятий с целью достижения лучших результатов, изучение динамики и причин движения рабочей силы, дисциплины труда, анализ влияния численности на объемы выручки от реализации услуг,
- в области производительности труда - установление уровня производительности труда в целом по автоколонне, цехам и рабочим местам, сопоставление полученных данных с показателями предыдущих периодов, определение интенсивных и экстенсивных факторов роста производительности труда и на этом основе выявление, классификации и расчет влияния факторов, исследования качества применяемых норм выработки, их. выполнение и влияние на рост производительности труда, выявление резервов дальнейшего роста производительности труда,
в области оплаты труда - проверка степени обоснованности применяемых на исследуемом предприятии форм и систем оплаты труда, определение размеров и динамики средней заработной платы отдельных категорий и профессий работников, выявление отклонений численности работников и в уровне средней заработной платы на расход фонда заработной платы, выявление соотношения темпов роста средней заработной платы с темпами роста производительности труда, выявление и мобилизация резервов повышения эффективности использования фонда заработной платы.
На предприятиях, организациях оперативный и бухгалтерский учет заработной платы должен быть организован таким образом, чтобы обеспечить контроль за:
-численностью персонала и использованием рабочего времени,
-правильным документальным оформлением выработки рабочих-сдельщиков и других работников,
-своевременным начислением заработной платы и удержанием налогов и платежей и перечислением их в бюджет и по назначению,
-распределением заработной платы по объектам калькуляции, использованием заработной платы.
Важной задачей экономического анализа показателей по заработной плате является осуществление повседневного контроля за рациональным расходованием денежных средств на оплату труда, соблюдением штатно-сметной дисциплины, внедрением научной организации труда.
В новых условиях хозяйствования важнейшими его задач являются: в установленные сроки производить расчеты с персоналом предприятия по оплате труда (начисление зарплаты и прочих выплат, сумм к удержанию и выдаче на руки), своевременно и правильно относить в себестоимость продукции (работ, услуг) суммы начисленной заработной платы и отчислений органам социального страхования, собирать и группировать показатели по труду и заработной плате для целей оперативного руководства и составления необходимой отчетности, а также расчетов с органами социального страхования, пенсионным фондом и фондом занятости.
Учет труда и заработной платы должен обеспечить оперативный контроль за количеством и качеством труда, за использованием средств, направляемых на потребление.
Основными задачами бухгалтерского учета заработной платы на предприятии являются:
правильное и своевременное начисление заработной платы и выдача
ее в установленные сроки;
правильное распределение сумм начисленной заработной платы по направлениям затрат;
правильное и своевременное удержание и перечисление подоходного налога;
правильное начисление и своевременное перечисление обязательных платежей во внебюджетные социальные фонды, удержаний за причиненный предприятию материальный ущерб, по исполнительным листам в пользу отдельных юридических и физических лиц;
сбор и группировка показателей по труду и заработной плате для целей оперативного руководства и составления отчетности.
Закон - это правовая база бухгалтерского учета в России в соответствии с потребностями развития рыночных отношений. Бухгалтерский учет законодательно определен как упорядоченная система сбора, регистрации, обобщения и в итоге - формирования финансовой информации. Объектами бухгалтерского учета являются имущество организаций, их обязательства и хозяйственные операции, осуществляемые в процессе их деятельности, а также собственный капитал, финансовые результаты хозяйственной деятельности, источники финансирования проводимых операций. Закон "О бухгалтерском учете" распространяется на все организации, находящиеся на территории России, включая филиалы и представительства иностранных организаций.
Учёт численности работников
Труд работников — важнейший элемент процесса производства. В производстве ой труд играет ведущую роль. В то же время труд является основным источником удовлетворения материальных потребностей каждого работника. Через оплату труда является контроль за мерой труда и потребления. Правильная организация труда его оплаты составляет важное условие повышения эффективности труда, трудовой дисциплины и точного определения заработка работника.
Исходя из этого, затраты труда необходимо учитывать:
как издержки произвол,
как заработок каждого работника.
Названные причины определяют большую важность и очень высокую трудоемкость учёта оплаты труда и расчетов с персоналом предприятия.
Для начисления заработка работникам необходимо вести учет их численности, проработанного и непроработанного ими времени, выполненной ими работы и выработки. В основном эти задачи решают оперативно-технический учет и статистика. численности работников ведется кадровой службой предприятия, рабочее время работников учитывается табельщиками или руководителями цехов (отделов) предприятия. Однако составляемые при этом учетные документы используются бухгалтерией для начисления заработка работникам. Поэтому бухгалтер должен хорошо знать порядок составления и использования этих документов, что и определяет целесообразно начать изучение данной темы с этих вопросов.
Учет персонала предприятия и оплаты труда ведется по установленным группам работников. В зависимости от того, где используются работники, выделяются: промышленно-производственный персонал (работники цехов и отделов, участвующие в производстве, обслуживающие его и управляющие им) и непромышленный персонал, работники жилищно-коммунальных служб, детских дошкольных, медицинских, учебных учреждений предприятия). По выполняемым функциям промышленно-производственный персонал делится на шесть категорий: рабочие, ученики, специалисты, служащие, младший обслуживающий персонал и охрана. Кого следует относить к соответствующим категориям определяют справочники, разрабатываемые Министерством труда и органами статистики. Кроме того, все работники делятся по профессиям (токари, слесари, экономисты, бухгалтеры и т. д.), а также по квалификации (разрядам), стажу работы и другим признакам. Классификационные разряды (I —VIII) присваиваются рабочим в уста -сном порядке квалификационной комиссией предприятия.
Общая численность работников, состоящих в штате предприятия, составляет списочную численность. Лица, работающие на предприятии по трудовым соглашен и составляют внесписочный состав.
Учёт работников предприятия ведет отдел кадров. Приём на работу, перевод на другое место работы, увольнение оформляются документами типовой формы и приказом по предприятию. Копии приказов передаются в бухгалтерию и служат основанием для начисления заработка. В отделе кадров на каждого работника заполняется личная карточка, впервые поступающему на работу выписывается трудовая книжка. Принятому на работу присваивается табельный номер, который указывается в дальнейшем на всех документах, относящихся к этому работнику.
Бухгалтерия открывает на каждого работника лицевой счет для ежемесячного юта заработка и выдает ему расчетную книжку (если она применяется на предприятии).
Учёт рабочего времени и выработкиДля расчета заработка прежде всего надо знать количество времени, отработанное каждым работником. Учет рабочего времени ведется в табеле типовой формы. По каждому цеху, отделу предприятия составляется отдельный табель.
В табеле записываются все работники по категориям и табельным номерам.
Ежедневно по каждому работнику делаются записи проработанного и непроработанного времени, особо выделяются сверхурочные часы, часы ночной смены, льготные часы подростков и т. д. Невыходы на работу отмечаются установленными к табелю иными обозначениями. Кроме табеля для учета отработанного времени составляются списки работавших сверхурочно, в ночную смену, листки о простое. Время выполнения государственных и общественных обязанностей подтверждается справка-кабель подсчитывается два раза в месяц и со всеми относящимися к нему юнгами передастся в бухгалтерию.
Для начисления заработка сдельщикам необходимо знать, кроме отработанного времени, и выработку. Выработка может учитываться: 1) по количеству выполненных операций; 2) по конечной операции; 3) по количеству сделанной продукции. Способ выработки зависит от особенностей производства. Особенности производства определяют и порядок документального оформления выработки. Наиболее широко применяются следующие типовые первичные документы по учету выработки:
Наряд на сдельную работу применяется в индивидуальных и мелкосерийных производствах, на ремонтных и разовых работах, имеющих специальные задания, работы которых практически не повторяются. Наряд может быть индивидуальным (одному рабочему) и бригадным (выписывается бригаде). Он имеет существенные отличия от индивидуального наряда на сдельную работу (ф. № Т-40). На оборотной стороне бригадного наряда ведется учет отработанных часов каждым рабочим по числам месяца, на которые выписан наряд, и производится расчет заработка каждого члена бригады.
Маршрутный лист выписывается на каждую партию деталей, передаваемых на работку. В нем указывается количество деталей, запущенных в производство, результат приемки их после каждой выполненной операции (количество годных и брак), а также начисленный заработок. Маршрутный лист применяется в серийном производстве и может дополняться сменным рапортом, в котором указывается выработка группы рабочих за смену.
Ведомость выработки. Применяется в массовых производствах, когда производятся оплата бригаде за годную продукцию на конечной операции за все операции, закрепленные за бригадой. Ведомость применяется и на поточных линиях, где за дым рабочим закреплена конкретная операция и учитывается его индивидуальная выработка.
Документы, приспособленные для машинной обработки (дуаль-карты, макетированные перфокарты), выполняющие одновременно роль первичного документа и технические носители учётной информации. Они содержат те же сведения, что и предыдущие документы о выработке, но наносятся на документ техническим способом.
Кроме перечисленных документов для расчета заработка используется много различной документации на доплаты, например, листки на доплату за отступления от нормальных условий работы (несоответствие материалов, оборудования), листки о простое, списки на сверхурочные, ночные и льготные часы, акты о браке и др.
Порядок расчёта заработной платы
Порядок расчета заработка за расчетный период зависит от формы оплаты труда. Повременная оплата рассчитывается на основе табеля учета рабочего времени. При юте по должностному окладу работнику, проработавшему все дни по графику, начисляется установленный оклад за месяц. Сдельная оплата труда подсчитывается умножением количества выработанной продукции на установленные расценки. Заработок определяется по документам на выработку каждого рабочего. Если выработка учитывается на бригаду в целом, общий заработок распределяется между членами бригады косвенным путем.
Таблица 3.1. Справка-расчёт № 185
Петров В.К., табельный номер 012, Разряд V, код оплаты 29
| Содержание расчёта | Сумма, руб. |
|
За работу в сверхурочное время 6, 27, 28 декабря по 2 часа, В день – доплата за час по 50% тарифной ставки повременщика 75 руб. ((75х6 ч.)/2) |
225 |
| Итого | 225 |
Основанием для расчёта доплаты за работу, выполненную в сверхурочное время, служит табель учёта рабочего времени.
Существуют два способа такого распределения. Первый — пропорционально количеству часов, отработанных каждым рабочим, приведенным к часам работы рабочих первого разряда стример: заработок бригады из двух рабочих составил 2390 руб.
Таблица 3.2. Рапорт о выработке (накопительный) за декабрь 2010 год.
| 02 | 4 | 03 | Сухова А.П. | 01 | 69 | 614 | 3 | ||
| Цех | Участок | Вид оплаты | Рабочий | Категория | Профессия | Табельный номер | Разряд | ||
| Код затрат | 124 | 129 | Итого за месяц | ||||||
| Всего | Сума заработка | 5120 руб. | 5400 руб. | 10520 руб. | |||||
| Нормо-часы | 85,33 | 90,0 | 175,33 | ||||||
| Норма на 10 шт. | Время | 40 мин. | 60 мин. | ||||||
| Расценка | 40 руб. | 60 руб. | |||||||
Учёт удержаний из заработной платы
Начисленный заработок, как известно, выдается на руки работникам не полностью, а за вычетом удержаний, установленных законом. По действующему законодательству при выдаче оплаты труда работникам предприятия обязаны и имеют право производить установленные вычеты. В частности, из оплаты труда, начисленной работникам удерживаются: подоходный налог с физических лиц; авансы, выданные работникам, суммы по исполнительным документам в пользу различных организаций и лиц; за допущенный работником брак; в возмещение материального ущерба; за товары, купленные работником в кредит; взносы в пенсионный фонд; профсоюзные взносы др. Поэтому начисление и выплата заработка тесно связаны с расчетом установленных удержаний. Поскольку каждый вид удержаний строго регламентируется законом бухгалтеру-расчетчику необходимо хорошо знать все законодательные материалы, относящиеся к удержаниям из заработка тех работников, которых он обслуживает здесь рассматриваются лишь наиболее важные виды удержаний из заработка работников.
Подоходный налог с физических лиц взимается в соответствии с Законом РСФСР Э подоходном налоге с физических лиц" от 7 декабря 1991 г. №2008-1 и Инструкцией государственной налоговой службы (в дальнейшем ГНС) от 29.06.95 №35 по применению Закона "О подоходном налоге с физических лиц". По действующему закону объектами обложения налогом у физических лиц является совокупный доход полученный ими в календарном году. Учитываются доходы, полученные в денежно" натуральной форме. Доходы в натуральной форме пересчитываются по государственным регулируемым ценам, а при их отсутствии — по рыночным ценам. В совокупный облагаемый доход не включаются государственные пособия по социальному страхованию и социальному обеспечению (кроме пособий по временной нетрудоспособности и уходу за больным ребенком и других доходов, указанных в законе) совокупный налогооблагаемый доход исчисляется ежемесячно нарастающим итогом начала года. Из него исключается сумма необлагаемого минимума за тот же период времени. Для различных категорий налогоплательщиков необлагаемый минимум занимается в размере суммы минимальной оплаты труда различной кратности. Так:
а) для Героев СССР, Героев РФ, участников и инвалидов ВОВ — в пятикратном размере;
б) родителей и супругов военнослужащих, погибших при исполнении воинских обязанностей - в однократном размере. Кроме того, установлены различные льготы по налогу, стример, в связи с передачей физическим лицом средств на благотворительные цели бюджетным учреждениям, наличием детей до 18 лет, иждивенцев, студентов, учащихся дневной формы обучения и т. д.
Для последней категории граждан с 1.01.98 г. необлагаемый минимум устанавливается в зависимости от полученного дохода:
при совокупном годовом доходе до 5000 руб. включительно — в 2-кратном размере месячной минимальной оплаты труда (ММОТ) за каждый месяц, в течение которого получен доход;
начиная с месяца, в котором совокупный доход, исчисленный нарастающим итогом с начала года, превысит 5000 руб. — в 1-кратном размере ММОТ;
начиная с месяца, в котором совокупный доход, исчисленный с начала года врастающим итогом,