Анализ платежеспособности, кредитоспособности предприятия и ликвидности баланса
Пассивы баланса по степени срочности погашения обязательств группируются следующим образом:
Наиболее срочные обязательства ( П1) – кредиторская задолженность.
П1 = стр. 620 + стр. 660.
Краткосрочные пассивы (П2) – краткосрочные кредиты и займы и прочие краткосрочные пассивы. П2= стр. 610.
Долгосрочные пассивы (П3) – долгосрочные кредиты и займы. П3 = стр. 590.
Постоянные пассивы (П4) – строки из раздела III баланса «Капитал и резервы» плюс строки 630-650 «Доходы будущих периодов», «Резервы предстоящих расходов и платежей». В целях сохранения баланса актива и пассива итог этой группы уменьшается на величину строки «Расходы будущих периодов».
П4= стр. 490 + стр. 630 + стр. 640 + стр. 650 – стр. 216.
Для определения ликвидности баланса надо сопоставить итоги по каждой группе активов и пассивов.
Баланс считается абсолютно ликвидным если выполняются следующие условия : А1 ≥ П1
А2 ≥ П2
А3≥ П3
А4 ≤ П4
Если выполняются первые три неравенства, то есть текущие активы превышают внешние обязательства предприятия, то обязательно выполняется и последнее неравенство, которое имеет глубокий экономический смысл: наличие у фирмы собственных оборотных средств; соблюдается минимальное условие финансовой устойчивости.
Невыполнение какого-либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация может быть лишь по стоимостной величине, так как в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
Ликвидность баланса определяется с помощью коэффициентов: текущей ликвидности (покрытии), быстрой ликвидности, абсолютной ликвидности.
Ликвидность баланса характеризует платежеспособность предприятия. Составление баланса ликвидности имеет большое значение не только для прогнозирования расчетов при ликвидации предприятия, но даже рассмотрение его позволит вскрыть ненормальности в размещении средств.
Если выясняется, что для погашения краткосрочных долгов имеются активы более поздних сроков реализации, то нужно принять срочные меры для ускорения реализации активов или привлечь со стороны денежные средства.
- Анализ кредитоспособности предприятия
Под кредитоспособностью предприятия понимается наличие у него предпосылок для получения кредита и способность возвратить в срок.
Для оценки кредитоспособности предприятия применяются различные методы.
Основными показателями для оценки кредитоспособности предприятия являются:
отношение объема реализации к чистым текущим активам:
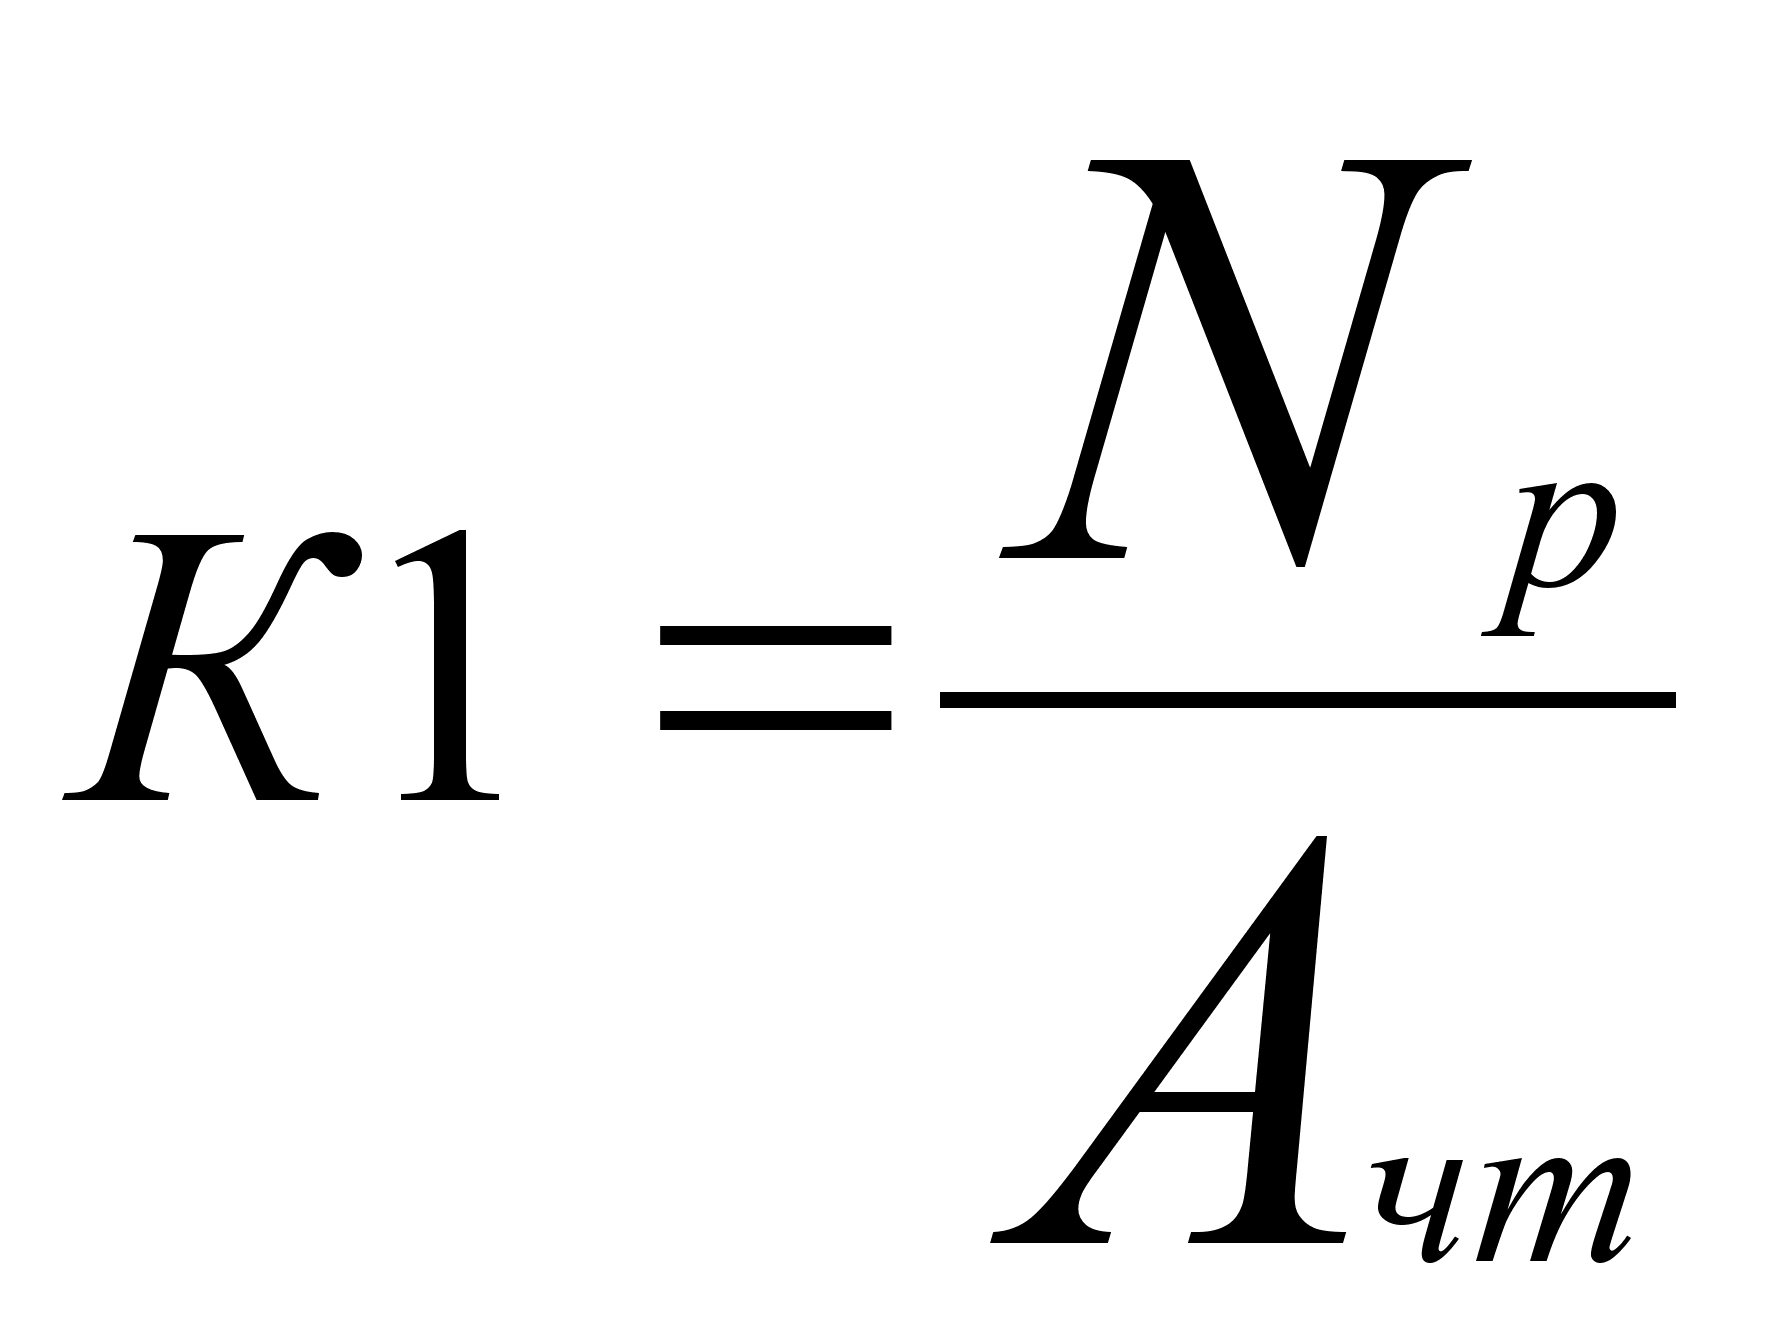 ,
где А чт – чистые текущие активы;
N p – объем реализации.
Чистые текущие активы – это оборотные активы за вычетом краткосрочных долгов предприятия. Коэффициент К1 показывает эффективность использования оборотных активов. Высокий уровень этого показателя благоприятно характеризует кредитоспособность предприятия. Когда показатель очень высок или очень быстро увеличивается, можно предположить, что деятельность предприятия ведется в объемах, не соответствующих стоимости оборотных активов. Такая ситуация может вызвать падение продаж и вследствие этого – затруднения в расчетах предприятия со своими кредиторами.
Падение объема продаж является результатом недостаточности материальных оборотных активов для продолжения бесперебойной деятельности в прежних масштабах.
отношение объема реализации к собственному капиталу:
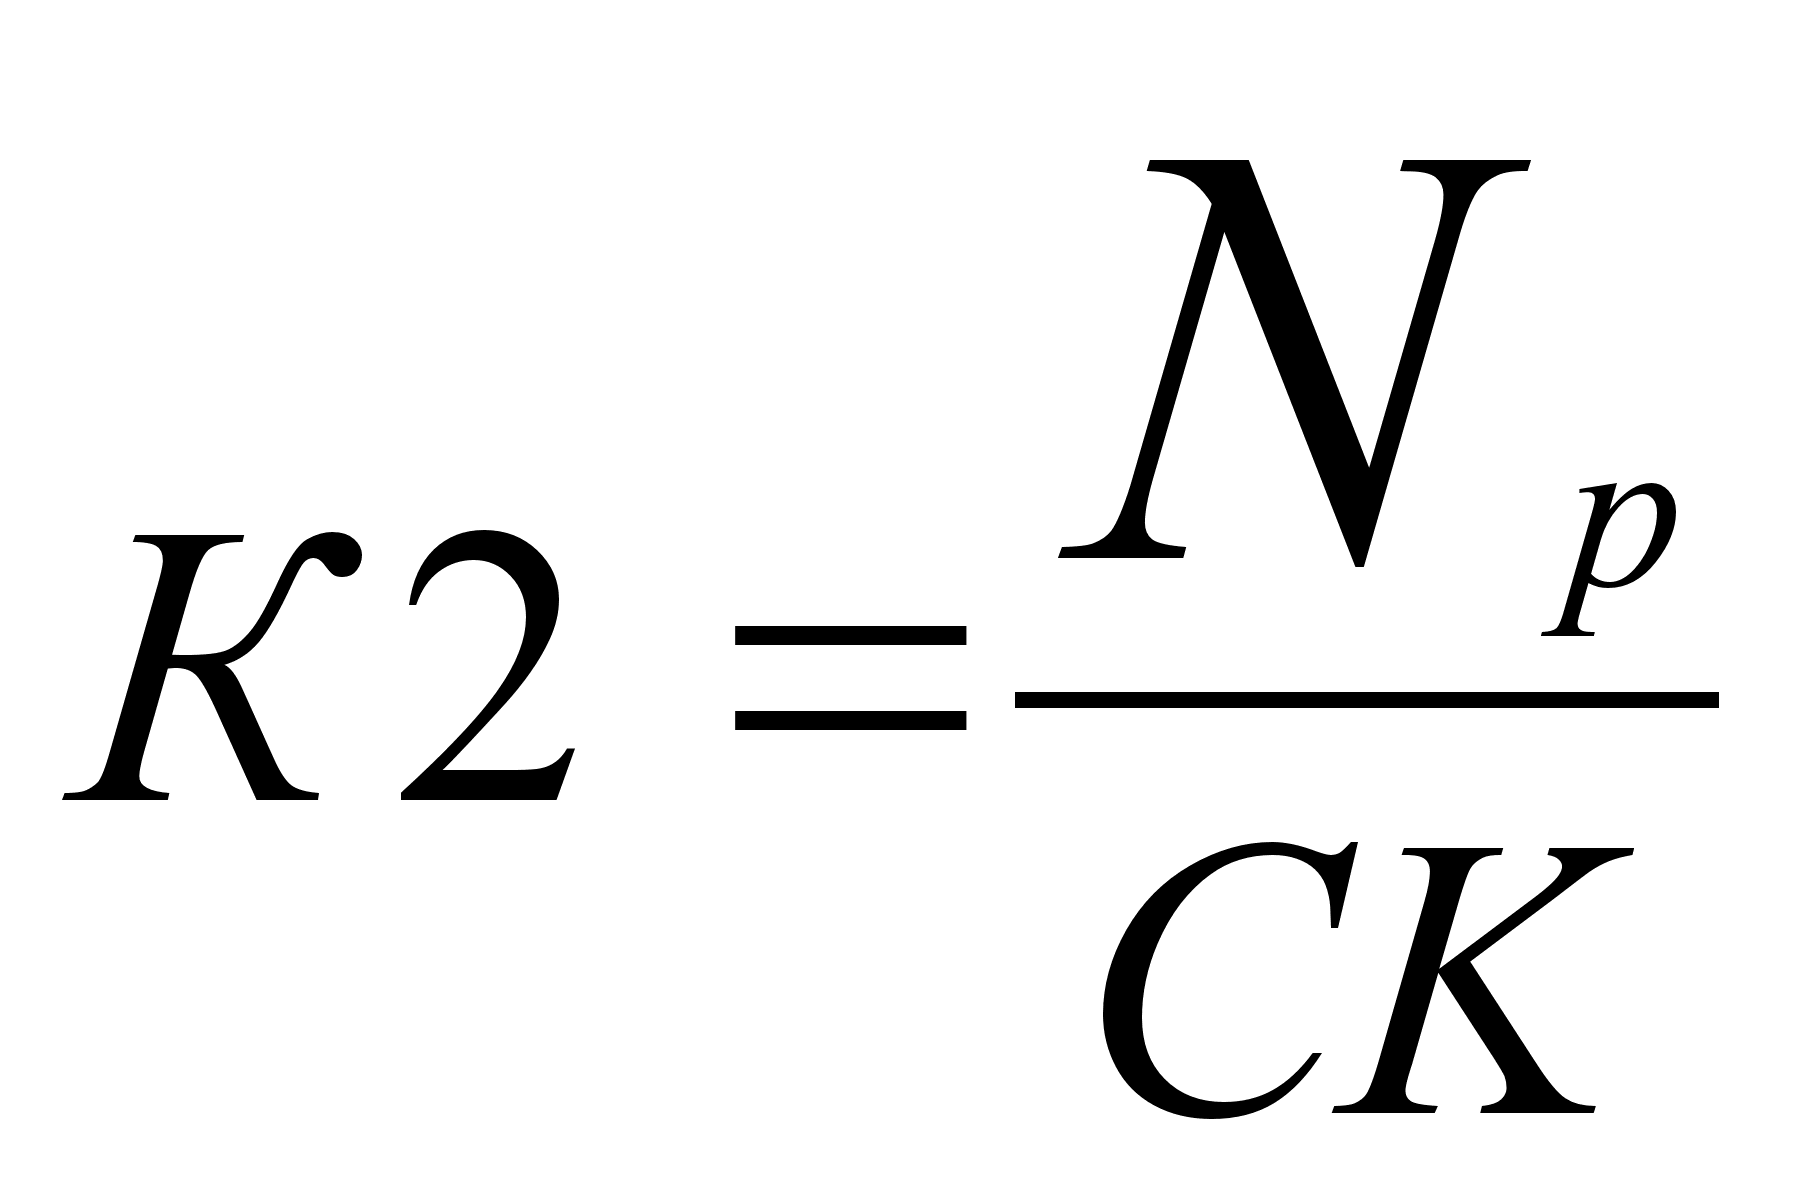 ,
где СК – собственный капитал.
Этот показатель характеризует оборачиваемость собственных источников средств. При оценке стоимости собственного капитала рекомендуется уменьшить его на величину нематериальных активов, которые практически ничего бы не стоили, например, при вынужденной ликвидации.
Выручка от реализации, отнесенная к этой стоимости, показывает оборачиваемость собственных источников более точно.
отношение краткосрочной задолженности к собственному капиталу:
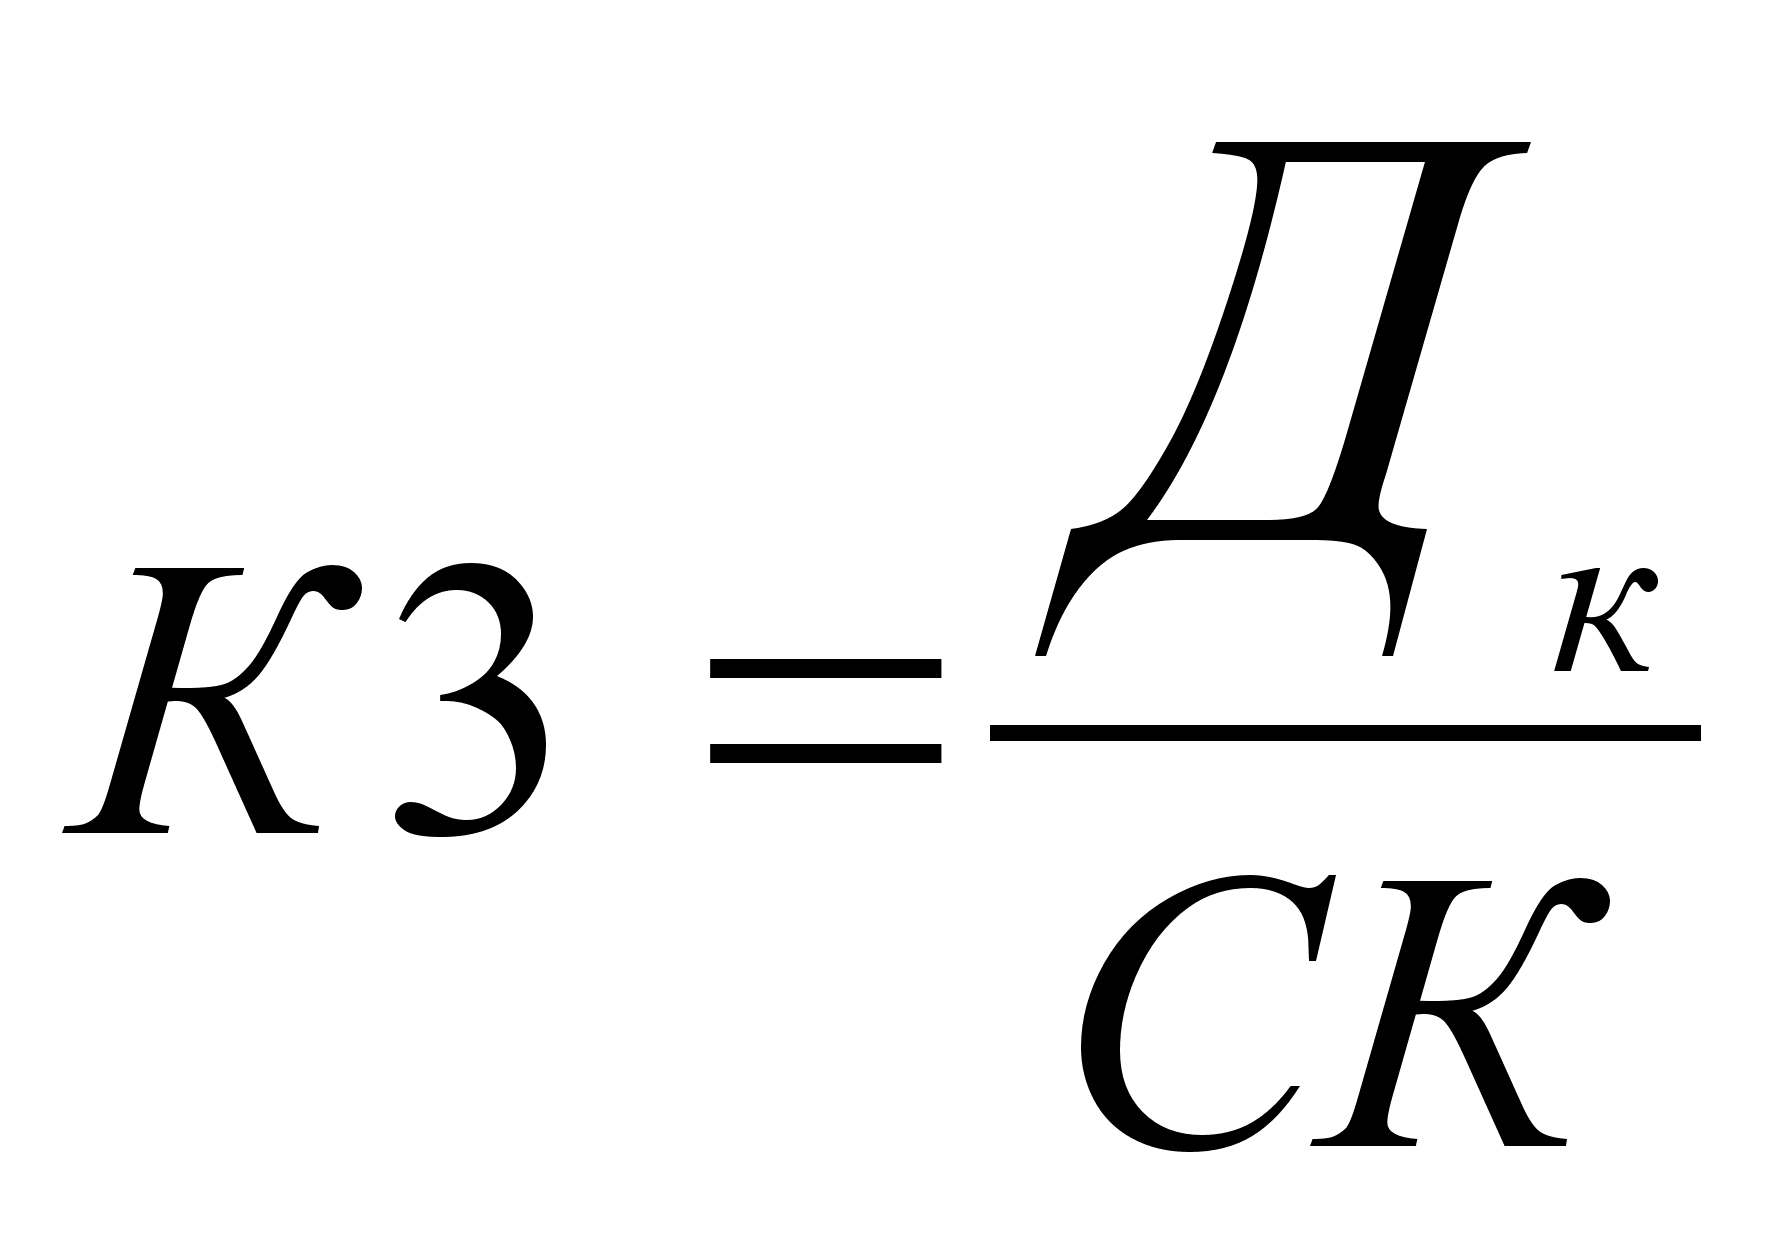 ,
где Д к - краткосрочная задолженность.
Данный коэффициент показывает долю краткосрочной задолженности в собственном капитале предприятия. Если краткосрочная задолженность в несколько раз меньше собственного капитала, то можно расплатиться со всеми кредиторами полностью.
отношение дебиторской задолженности к выручке от реализации:
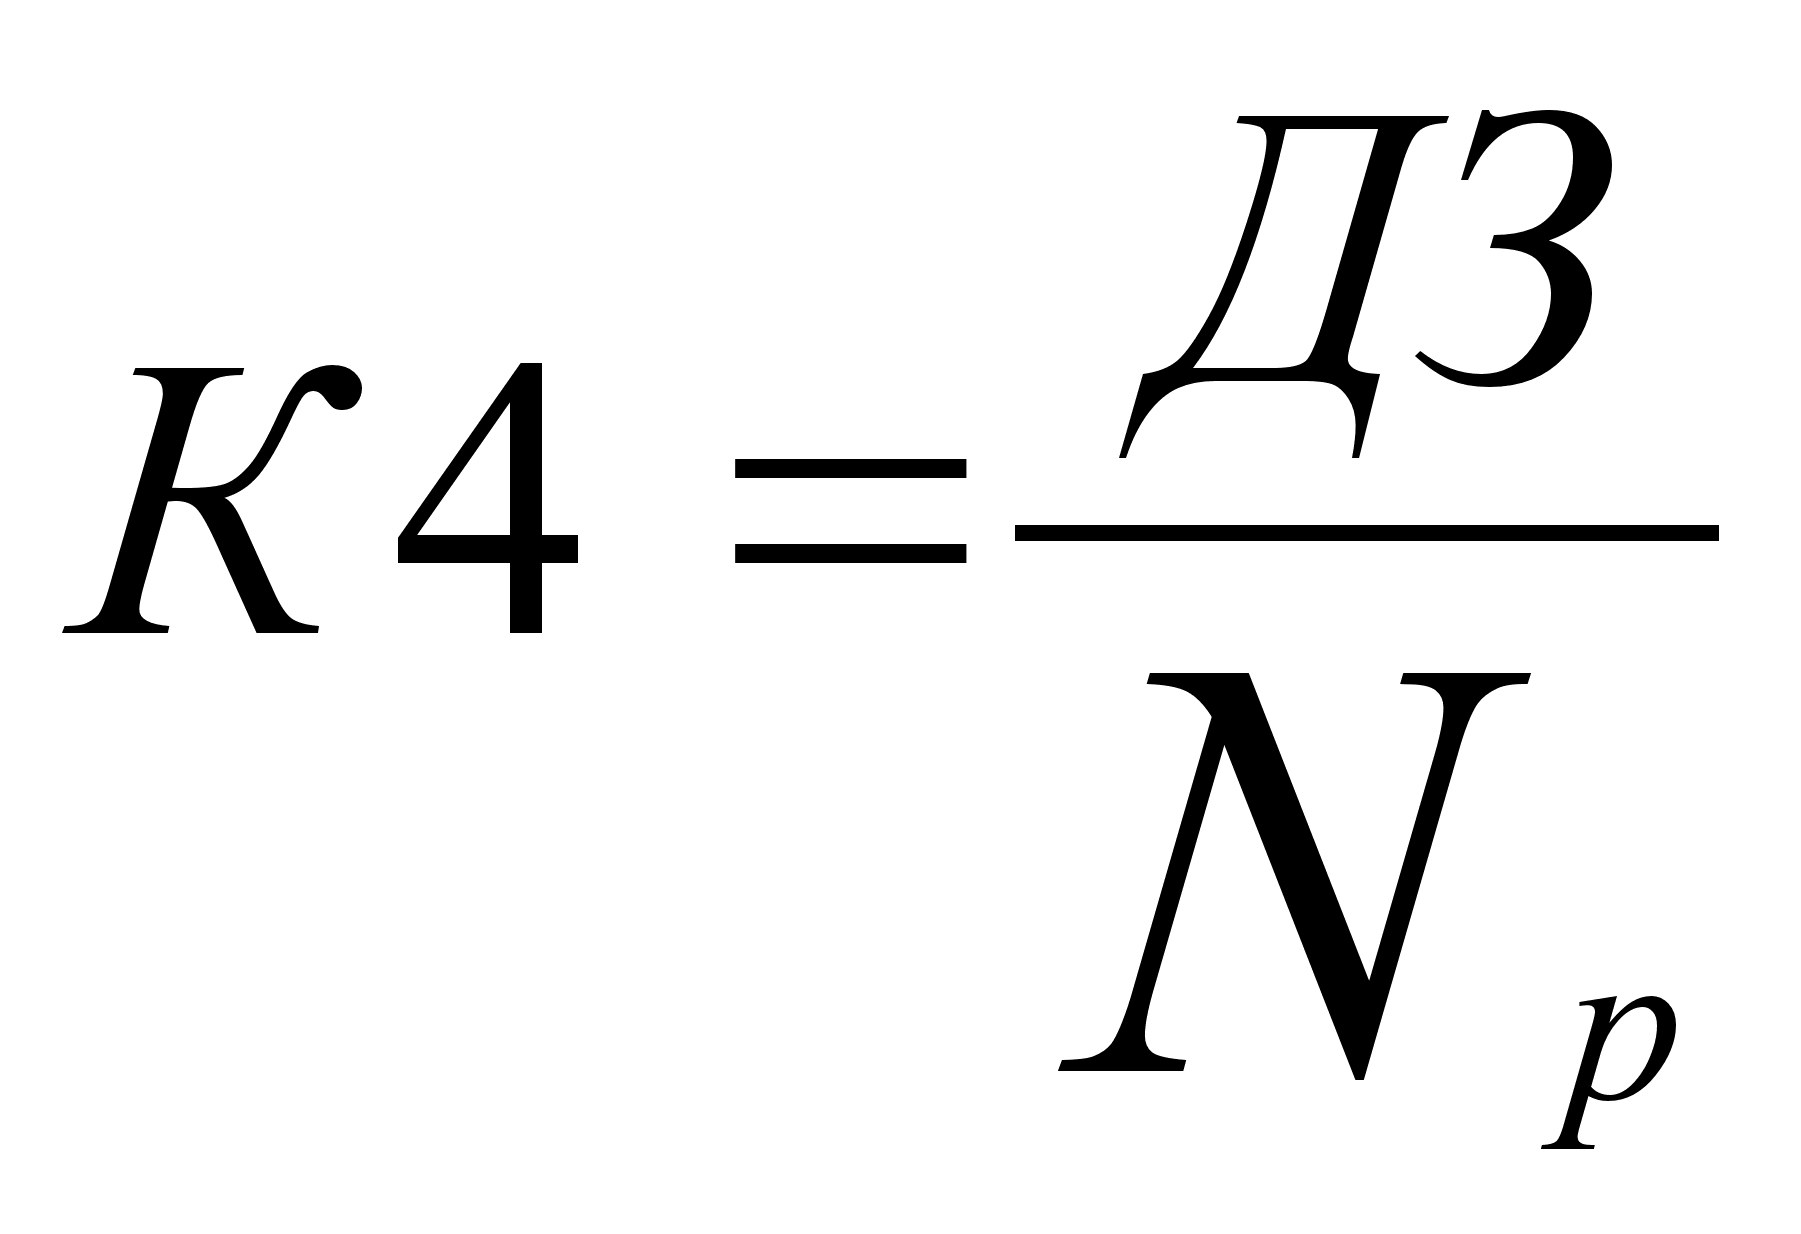 ,
где ДЗ – дебиторская задолженность.
Этот показатель дает представление о величине среднего периода времени, затрачиваемого на получение причитающихся с покупателей денег. Ускорение оборачиваемости дебиторской задолженности, то есть снижение показателя К4 можно рассматривать, как признак повышения кредитоспособности предприятия, поскольку долги покупателей быстрее превращаются в деньги.
отношение ликвидных активов к краткосрочной задолженности предприятия:
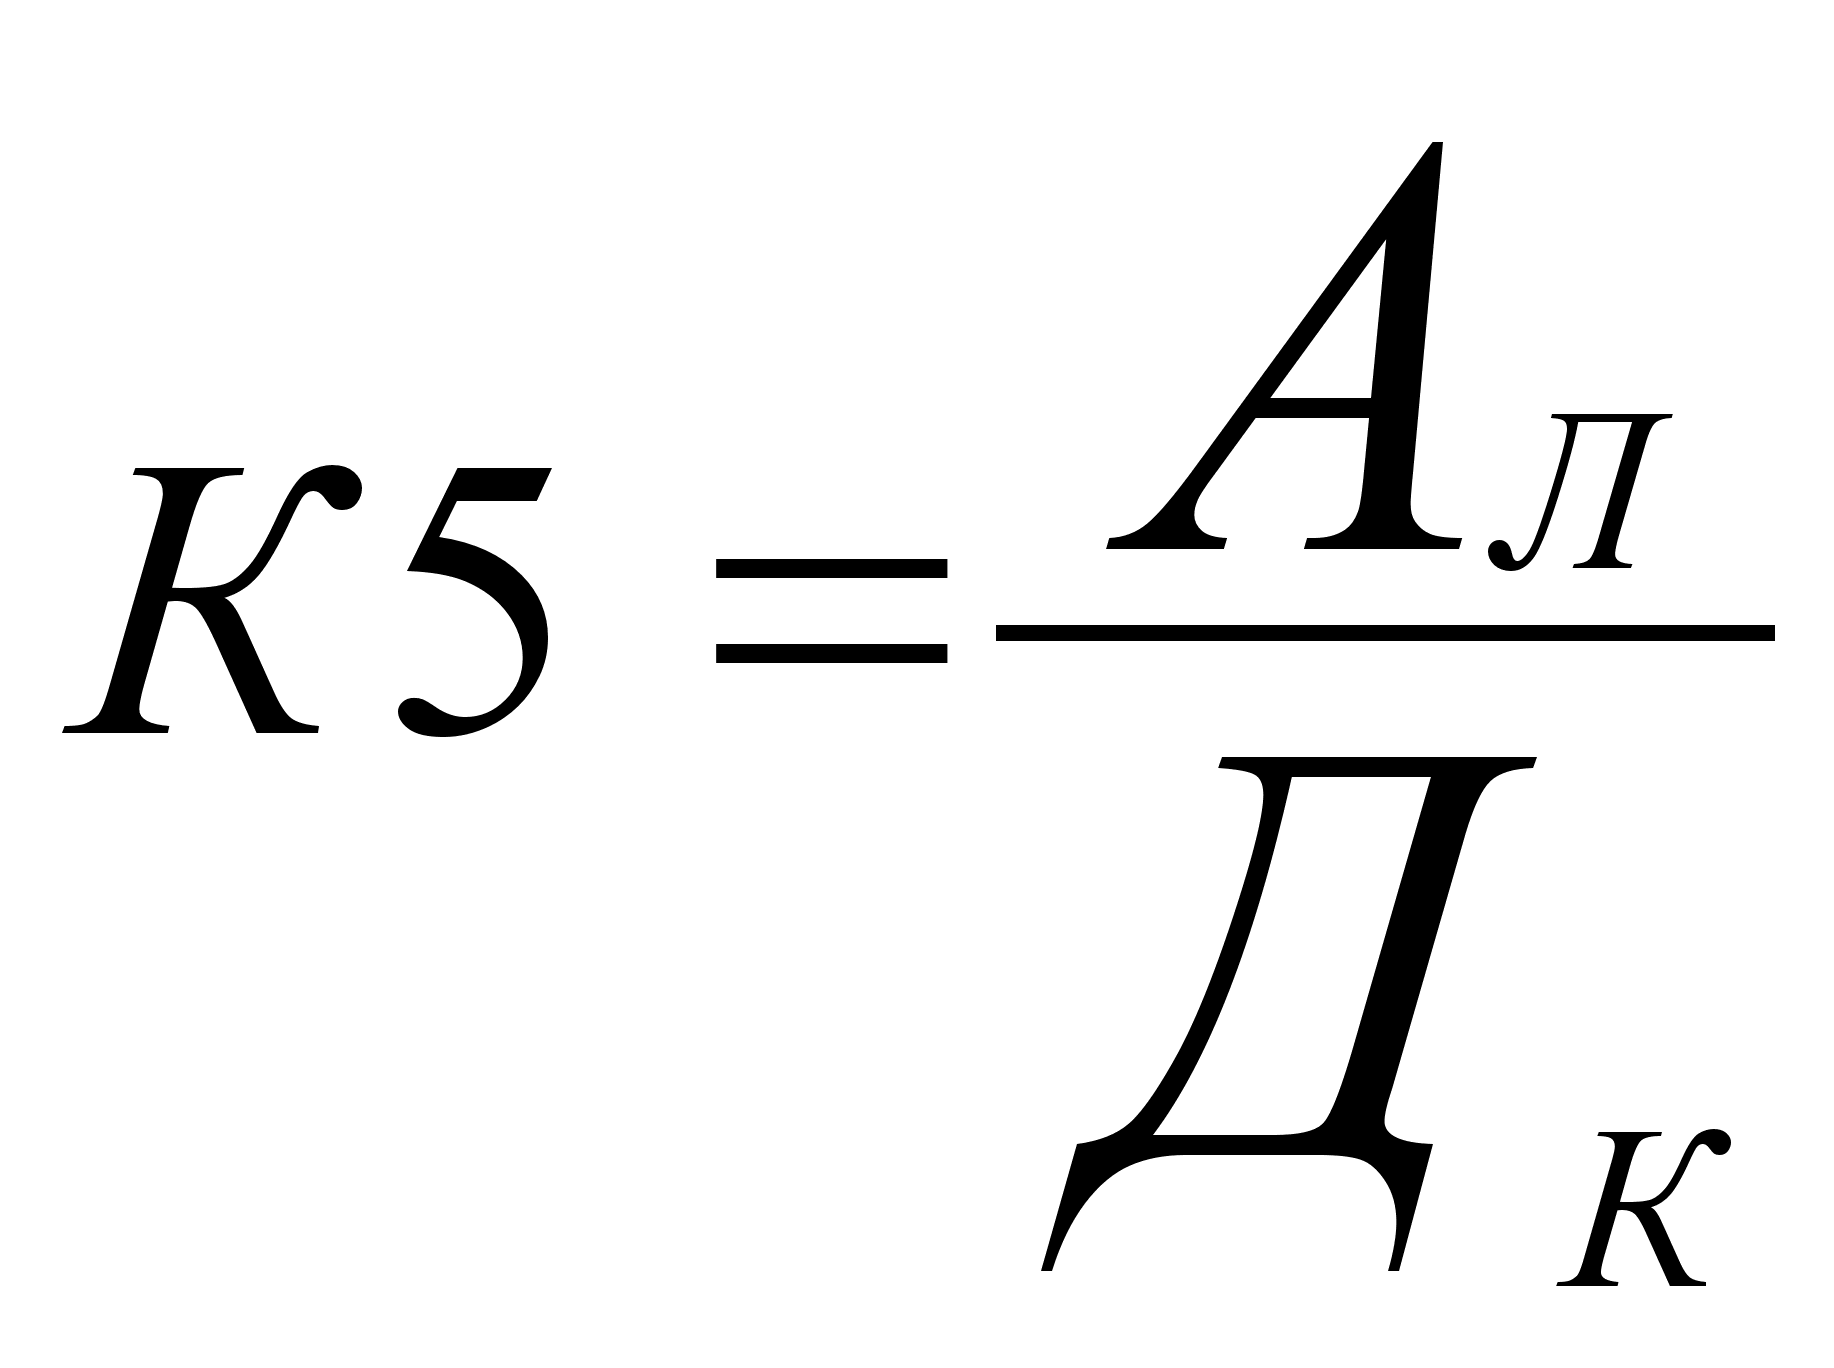 ,
где А л – ликвидные активы.
Как известно, под ликвидными активами подразумеваются оборотные активы за вычетом запасов и других позиций, которые нельзя немедленно обратить в деньги. Если в составе оборотных активов преобладает дебиторская задолженность, для оценки кредитоспособности предприятия важно, существует ли резерв на случай безнадежной дебиторской задолженности.
Глава 2 Оценка платежеспособности, кредитоспособности и ликвидности баланса МУФП «ЦГА»
2.1 Оценка платежеспособности МУФП «ЦГА»
Цель данного анализа – определить способность предприятия в течение года оплатить свои краткосрочные обязательства.
Детализированный анализ ликвидности и платежеспособности предприятия может проводиться с использованием абсолютных и относительных показателей.
Для расчета платежеспособности предприятия возьмем данные по МУФП «ЦГА» за 1999-2001 г.г. на основании данных баланса предприятия.
Таблица 2 Исходные данные для расчета платежеспособности МУФП «ЦГА» за 1999-2001 г.г., тыс.руб.
|
Виды денежных средств |
1999 |
2000 |
2001 |
Абсолютное отклонение |
|
|
2000 к 1999 |
2001 к 2000 |
||||
|
А |
1 |
2 |
3 |
4 |
5 |
| 1. Касса | 75 | 166 | 311 | + 91 | + 145 |
| 2. Расчетные счета | 401 | 602 | 484 | + 201 | - 118 |
| 3. Валютные счета | 0 | 0 | 0 | 0 | 0 |
| 4. Прочие денежные средства | 1 | 1 | 1 | 0 | 0 |
| 5. Дебиторская задолженность (за исключением сомнительной) | 447 | 329 | 913 | - 118 | + 584 |
| Итого денежных средств: | 924 | 1098 | 1709 | + 174 | + 611 |
|
Виды предстоящих платежей |
1999 |
2000 |
2001 |
Абсолютное отклонение |
|
|
2000 к 1999 |
2001 к 2000 |
||||
|
А |
1 |
2 |
3 |
4 |
5 |
| 1. Налоги | 151 | 205 | 126 | + 54 | - 79 |
| 2. Расчеты с органами соц.страхования | 306 | 309 | 169 | + 3 | - 140 |
| 3. Погашение ссуд | 0 | 128 | 0 | + 128 | - 128 |
| 4. Оплата товаров, работ, услуг | 1828 | 2729 | 2480 | + 901 | - 249 |
| 5. Прочие кредиторы | 381 | 202 | 290 | - 179 | + 88 |
| 6. Оплата труда | 522 | 697 | 946 | + 175 | + 249 |
| Итого предстоящих платежей: | 3188 | 4270 | 4011 | + 1082 | - 259 |
| Недостаток / избыток | -2264 | - 3172 | - 2302 | ||
При рассмотрении данных виден значительный недостаток денежных средств. Их недостаток для погашения предстоящих платежей в 1999г. составил 2264 тыс.руб. , в 2000г. -3172 тыс.руб. , а в 2001г. -2302 тыс.руб. В 2001г. наблюдается повышение денежных средств, по сравнению с предыдущими годами в основном за счет значительного повышения дебиторской задолженности ( в 2001г. по сравнению с 2000 г. она увеличилась на 584 тыс. руб.). Увеличение закупок товаров приводит к кредиторской задолженности. При рассмотрении платежей складывается ситуация: почти все виды платежей в 2000г. по сравнению с 1999г. увеличились на 1082 тыс.руб. А в 2001г. наблюдается общее уменьшение задолженности на 259 тыс.руб. в основном по всем видам кредиторской задолженности, хотя заметен постоянный рост задолженности по оплате труда, в 2001 г. она составила 946 тыс. руб., что на 249 тыс. руб. больше, чем в 2000 г., это связано с увеличением заработной платы персоналу.
Используя показатели платежеспособности проанализируем деятельность МУФП «ЦГА» за 1999-2001 г.г.
Таблица 3 Показатели платежеспособности МУФП «ЦГА» за 1999-2001 гг.
|
Наименование показателей |
Способ расчета |
Рекомендуемое значение |
1999 г. |
2000 г. |
2001 г. |
|
1 |
2 |
3 |
4 |
5 |
6 |
| 1. Коэффициент текущей ликвидности |
Клт= |
Необходимое 1,0 Оптимальное 2,0 |
1,18 1,34 |
1,34 1,26 |
1,26 1,44 |
| 2. Коэффициент быстрой ликвидности (промежуточного покрытия) |
Клб= |
0,3-1,0 |
0,19 0,29 |
0,29 0,26 |
0,26 0,43 |
| 3. Коэффициент абсолютной ликвидности |
КЛА= |
0,25-0,3 |
0,08 0,15 |
0,15 0,18 |
0,18 0,20 |
| 4. Коэффициент обеспеченности текущей деятельности собственными средствами |
Кwc= |
Не менее 0,1 |
0,15 0,25 |
0,25 0,20 |
0,20 0,31 |
| 5. Коэффициент восстановления (утрат) платежеспособности |
К в.п. = Кл.т.t 2 + У/Т (Кл.т.t 2 – 2 Кл.т.t 1)
|
1 |
- 0,71 |
0,71 0,61 |
0,61 0,77 |
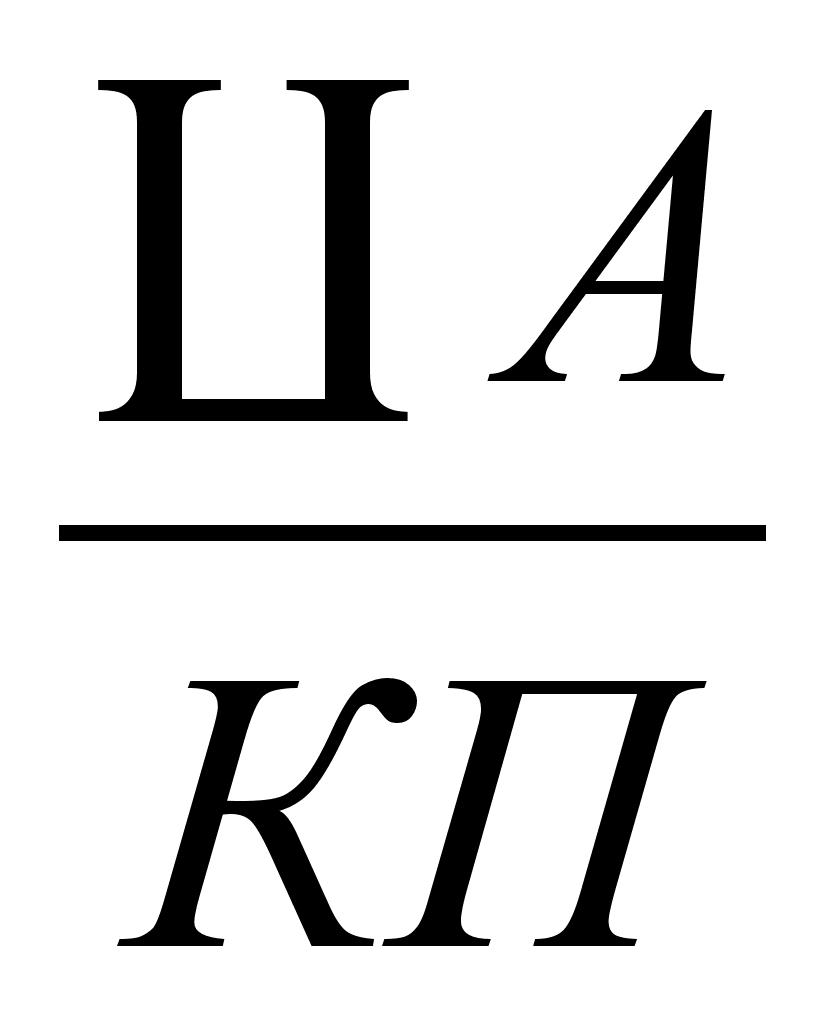
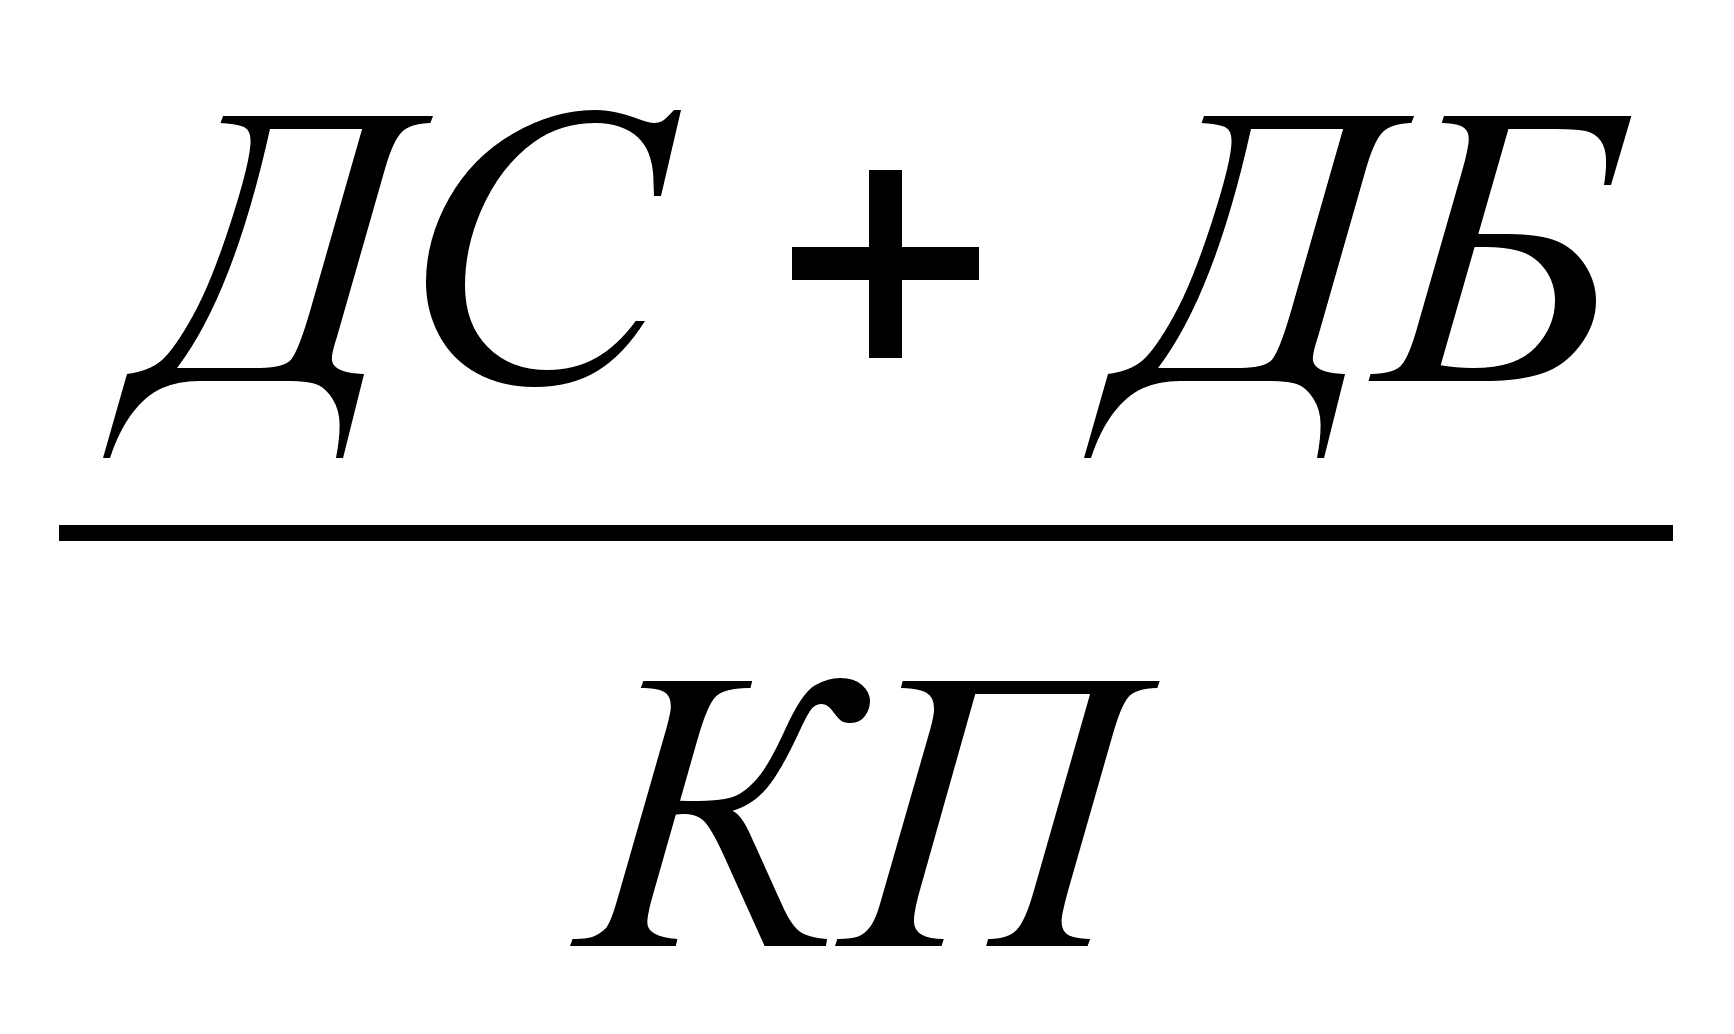
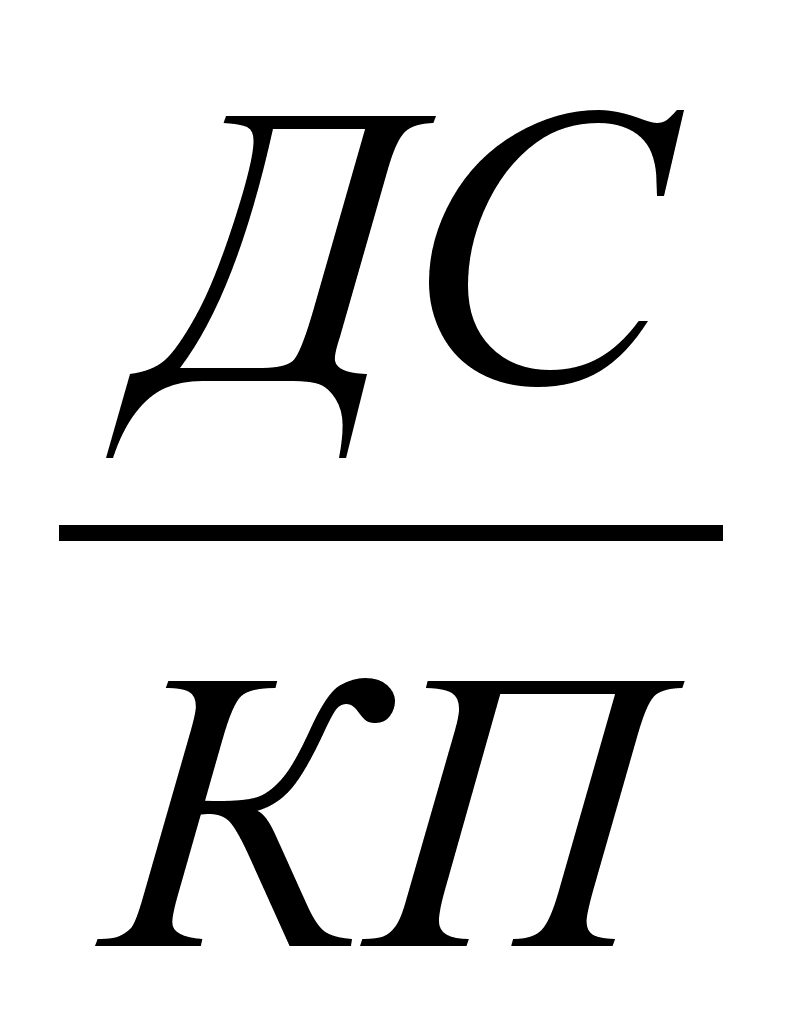
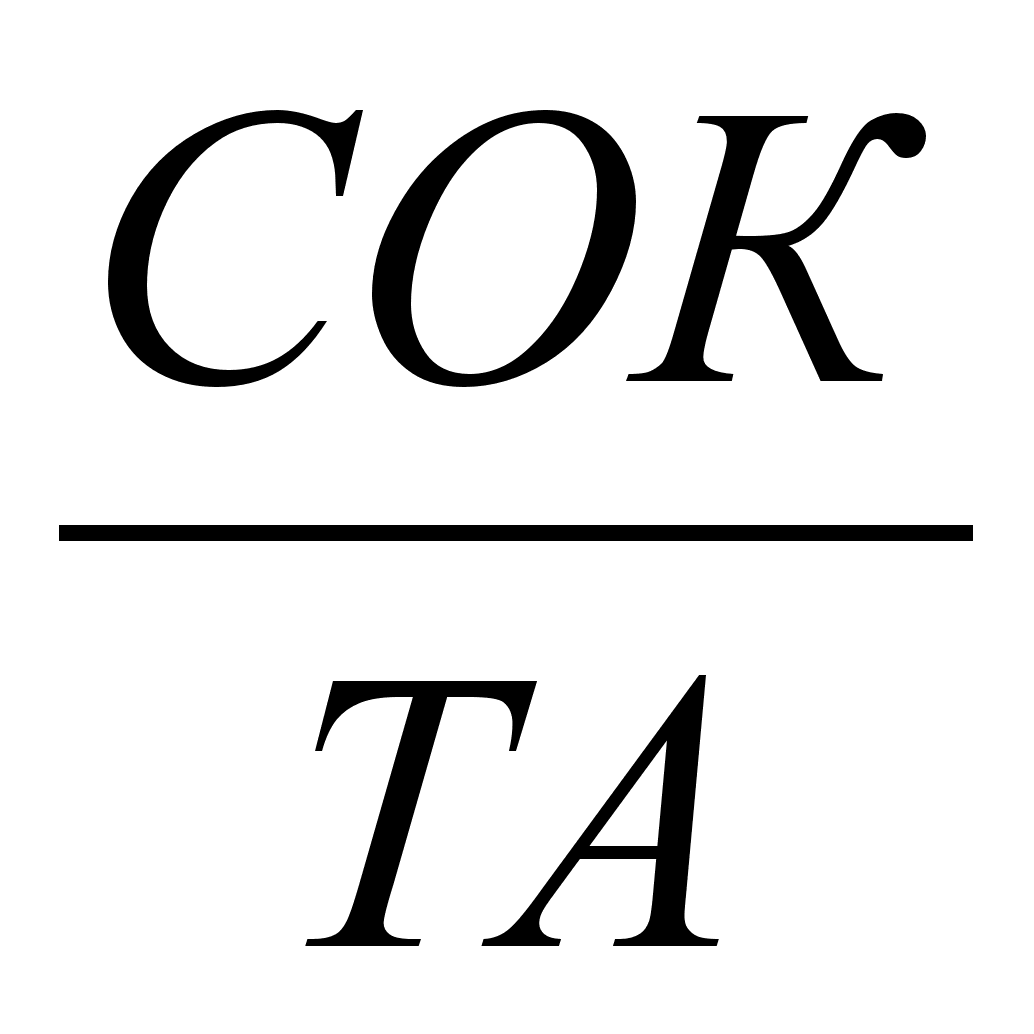
Коэффициент восстановления (утрат) платежеспособности. В качестве периода восстановления платежеспособности берется 6 месяцев, в качестве периода утрат платежеспособности – 3 месяца.
1999 год начало -
конец
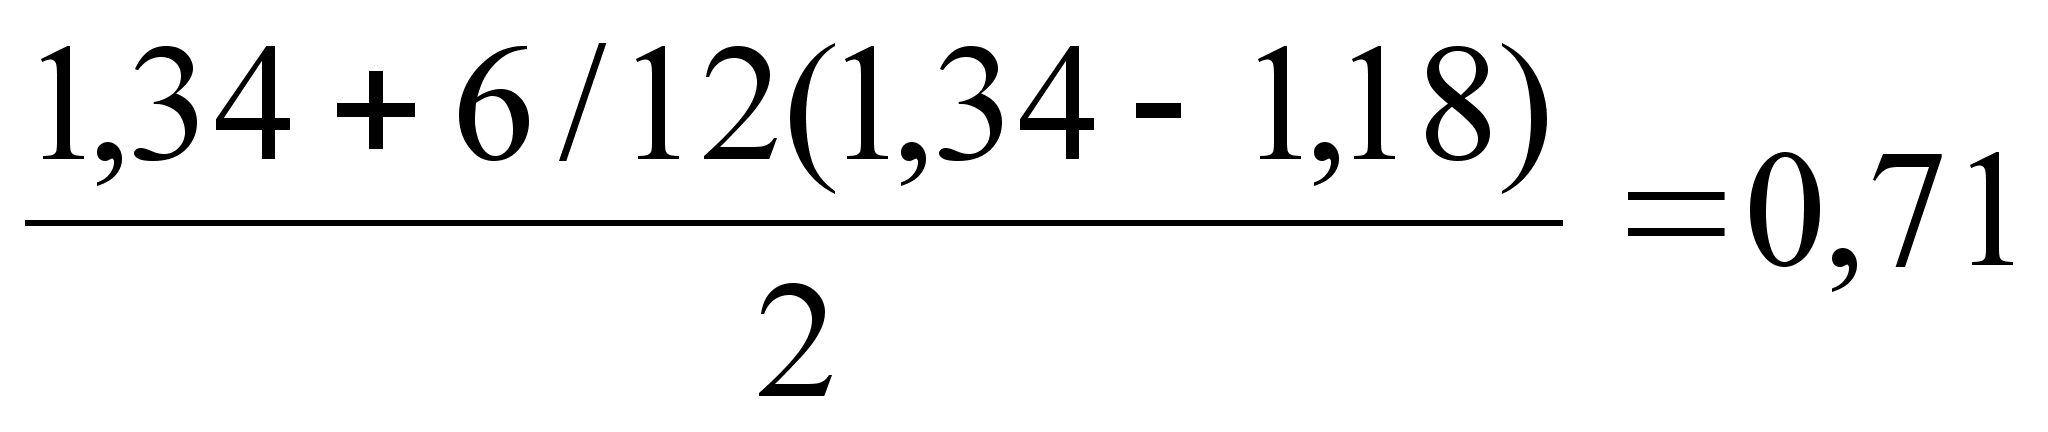
2000 год начало - 0,71
конец -
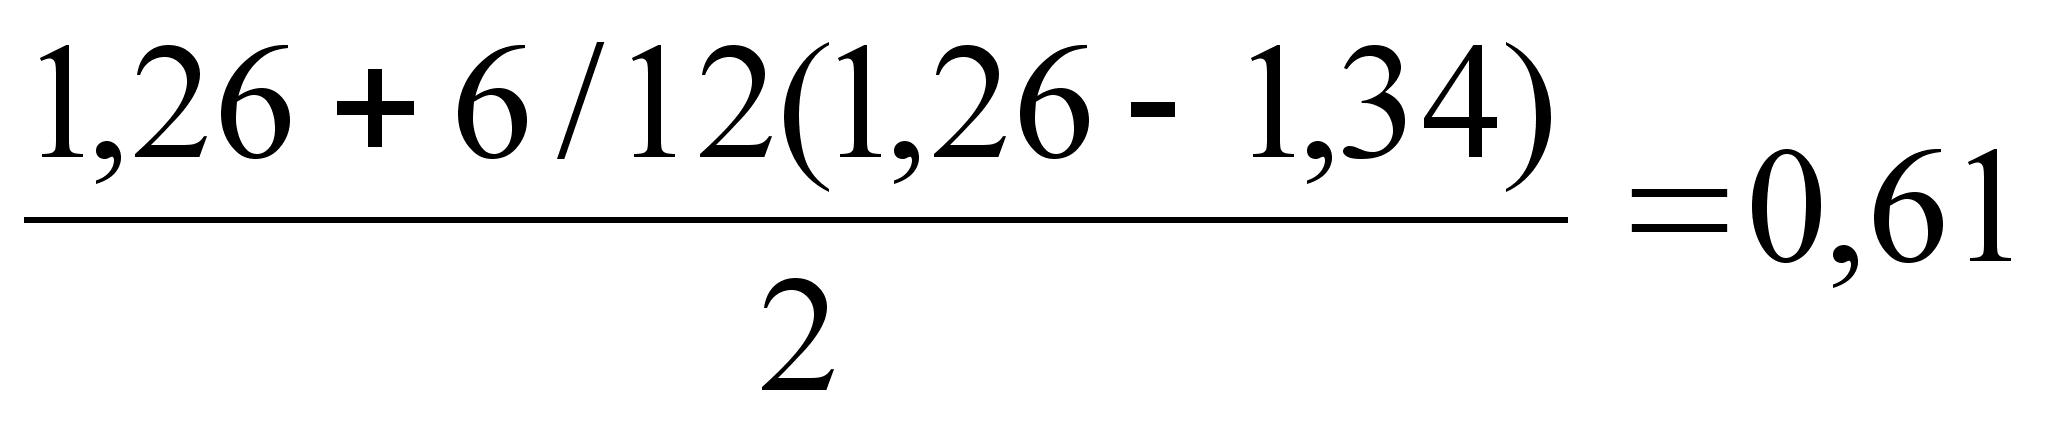
2001 год начало - 0,61
конец
-
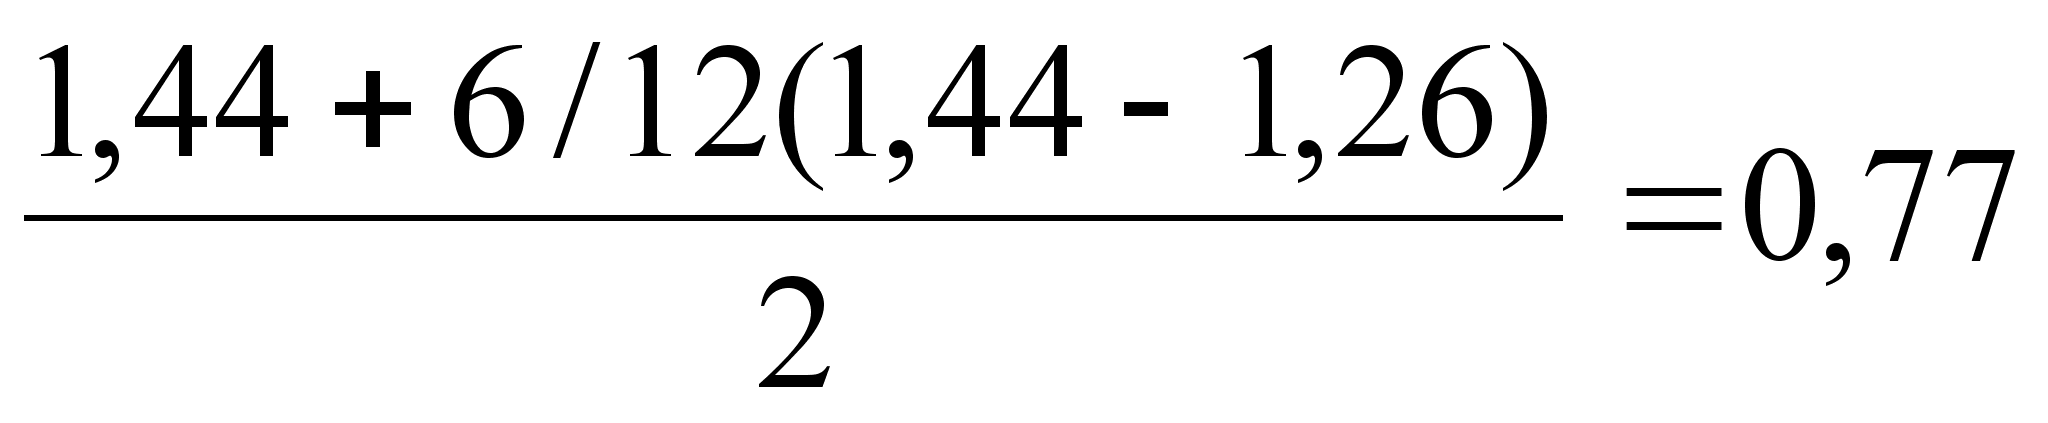
Проанализируем коэффициенты и их изменение.
Коэффициент текущей ликвидности увеличился в 2001г. с 1,26 на начало года до 1,44 на конец года, а на начало 1999г. составлял всего 1,18. Показатель 2001г. постепенно приближается к 2,0. Он показывает, сколько рублей оборотных средств (текущих активов) приходится на 1 руб. текущей краткосрочной задолженности (текущих обязательств), на начало 1999г. на 1 руб. краткосрочных обязательств приходилось 1,18 руб. текущих активов, а на конец 2001г. она составляет 1,44 руб.
Значение коэффициента быстрой ликвидности с 0,26 на начало 2001г. увеличилось до 0,43 и стало выше нормы на 0,13 (0,43 – 0,30). То есть за счет дебиторской задолженности, в случае ее выплаты, МУФП «ЦГА» смогло погасить 43% кредиторской задолженности в 2001 г., а в 2000 г. только 26 %. В целом значение данного коэффициента можно назвать прогнозным, так как предприятие не может точно знать, когда дебитор погасит задолженность.
Коэффициент абсолютной ликвидности на конец 2001г. а составил 0,20 при его значении на начало года 0,18. Это значит, что только 20% (из необходимых 25%) краткосрочных обязательств предприятием может быть немедленно погашено за счет денежных средств и краткосрочных финансовых вложений. Денежных средств не хватает для погашения текущих обязательств, хотя показатель вырос (в 2,5 раза) с начала 1999 г., когда он составлял 0,08, что является положительным моментом.
Вывод: таким образом, показатели, характеризующие платежеспособность МУФП «ЦГА» находятся в основном в норме, кроме коэффициента абсолютной ликвидности, но он имеет тенденцию к повышению, в 2001г. он составил 0,20, хотя по норме должен быть ≥ 0,25. Предприятие ощущает нехватку денежных средств для покрытия наиболее срочных платежей. В 2001 г. она составила 2302 тыс. руб.
- Оценка ликвидности баланса МУФП «ЦГА»
Главной целью анализа является своевременное выявление и устранение недостатков в финансовой деятельности и нахождении резервов улучшения финансового состояния предприятия и его платёжеспособности.
Анализ ликвидности баланса оформляется в виде таблицы (таблица 5).
Из таблицы видно, что баланс МУФП «ЦГА» не является абсолютно ликвидным , поскольку:
в 1999 году А1<П1; в 2000г. А1<П1; в 2001г. А1<П1
А2>П2; в 2000г. А2>П2; в 2001г. А2>П2
А3>П3; в 2000г. А3>П3; в 2001г. А3>П3
А4<П4; в 2000г. А4<П4; в 2001г. А4<П4
На предприятии не хватает денежных средств для погашения наиболее срочных обязательств. Сопоставление итогов А1 и П1(сроки до трёх месяцев) отражают соотношение текущих платежей и поступлений. В ближайший момент предприятие не сможет поправить свою платежеспособность.
За 2001г. уменьшился платёжный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств с 3373 тыс. руб. до 3215 тыс. руб. В начале анализируемого года соотношение А1 и П1 было 0,1857 : 1 (769/4142), а на конец года 0,1985 : 1 (796/4011). Таким образом , МУФП «ЦГА» в конце года могло оплатить абсолютно ликвидными средствами (суммы по всем статьям денежных средств и приравненных к ним) 19,85% своих краткосрочных обязательств, что свидетельствует о недостатке наиболее ликвидных активов.
Сравнение итогов А2 и П2 в сроки до 6 месяцев показывает тенденцию изменения быстрой ликвидности в недалёком будущем.
Быстрая ликвидность свидетельствует о платежеспособности или неплатежеспособности к рассматриваемому промежутку времени .
БЛ на конец года =(А1+А2) – (П1+П2) =(796+913) – 4011 = -2302 тыс. руб.
То есть на конец года быстрая ликвидность предприятия отрицательная. Второе неравенство соответствует уровню абсолютной ликвидности баланса (А2>П2), но даже при погашении краткосрочной дебиторской задолженности предприятие не сможет погасить свои краткосрочные обязательства и ликвидность не будет положительной.
Наибольший излишек средств над платежами имеется в третьей группе. С одной стороны, это нельзя рассматривать однозначно, так как средства заморожены в товарах. С другой стороны, это может быть положительным фактором, влияющим на высокую обеспеченность ликвидных активов при оценке предприятия на платёжеспособность и кредитоспособность. То есть, чтобы полностью погасить свои краткосрочные обязательства, предприятию необходимо использовать для погашения свои запасы.
Уменьшение активов А4 (основных средств и нематериальных активов) по сравнению с источниками средств П4 (источниками собственных средств)
отвечает необходимому требованию А4 ≤ П4 , так как разница между ними характеризует величину собственного оборотного капитала, необходимую для вложения его в такие элементы, как товарные запасы, денежные средства, краткосрочные финансовые вложения.
Таблица 4 Анализ ликвидности баланса за 1999-2001г.г., тыс. руб.
| Актив | 1999г. | 2000г. | 2001г. | Пассив | 1999г. | 2000г. | 2001г. | Платёжный излишек, недостаток | ||||||||||||||
|
На на- ча- ло пер. |
На ко- нец пер |
На на- ча- ло пер |
На ко- нец пер |
На на- ча- ло пер |
На ко- нец пер |
На на- ча- ло пер |
На ко- нец пер |
На на- ча- ло пер |
На ко- нец пер |
На на- ча- ло пер |
На ко- нец пер |
1999г. |
2000г. |
2001г. |
показатели | |||||||
|
На нача ло года |
На кон- ец года |
На нача ло года |
На кон- ец года |
На нача ло года |
На кон- ец года |
1999 г. |
2000 г. |
2001 г. |
||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| Наиболее ликвидные активы А 1 | 196 | 477 | 477 | 769 | 769 | 796 |
Наиболее срочные обязательства П1 |
2475 | 3188 | 3188 | 4142 | 4142 | 4011 | 2279 | 2711 | 2711 | 3373 | 3373 | 3215 |
А1<П1 |
А1<П1 |
А1<П1 |
|
Быстро- Реализуемые активы А2 |
263 | 454 | 454 | 329 | 329 | 913 |
Краткосроч- ные пассивы П2 |
- | - | - | 128 | 128 | - | +263 | +454 | +454 | +201 | +201 | +913 |
А2>П2 |
А2>П2 |
А2>П2 |
|
Медленно реализуемые активы А3 |
2462 | 3321 | 3321 | 4241 | 4241 | 4015 |
Долгосрочные пассивы П3 |
- | - | - | - | - | - | 2462 | 3321 | 3321 | 4241 | 4241 | 4015 |
А3>П3 |
А3>П3 |
А3>П3 |
|
Труднореа- лизуемые активы А4 |
2634 | 2797 | 2797 | 3432 | 3432 | 4011 |
Постоянные пассивы П4 |
3080 | 3861 | 3861 | 4501 | 4501 | 5724 | -446 | 1064 | 1064 | 1069 | 1069 | -490 |
А4<П4 |
А4<П4 |
А4<П4 |
|
Баланс |
5555 |
7049 |
7049 |
8771 |
8771 |
9735 |
Баланс |
5555 |
7049 |
7049 |
8771 |
8771 |
9735 |
Х |
Х |
Х |
Х |
Х |
Х |
Х |
Х |
Х |
Рассчитаем показатели ликвидности предприятия, используя данные таблицы 4.
Таблица 5 Расчёт коэффициентов ликвидности баланса за 1999-2001 г.
|
Показатели |
1999г. |
2000г. |
2001г. |
Рекомен- дуемые значения. |
|||
|
нач. |
кон. |
нач. |
кон. |
нач. |
кон. |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| 1.Денежные средства | 196 | 477 | 477 | 769 | 769 | 796 | |
| 2. Краткосрочные финансовые вложения | - | - | - | - | - | - | |
| 3. Расчёты с дебиторами | 263 | 447 | 447 | 329 | 329 | 913 | |
| 4. Запасы (за минусом расходов будущих периодов) | 2462 | 3321 | 3321 | 4211 | 4211 | 3993 | |
| 5. Краткосрочные кредиты и займы | - | - | - | 128 | 128 | - | |
| 6. Расчёты с кредиторами | 2475 | 3188 | 3188 | 4142 | 4142 | 4011 | |
| 7. Коэффициент текущей ликвидности | 1,18 | 1,34 | 1,34 | 1,26 | 1,26 | 1,44 | ≥ 2,0 |
| 8. Коэффициент быстрой ликвидности | 0,19 | 0,29 | 0,29 | 0,26 | 0,26 | 0,43 | 0,3 – 1,0 |
| 9. Коэффициент абсолютной ликвидности | 0,08 | 0,15 | 0,15 | 0,18 | 0,18 | 0,20 | ≥ 0,25-0,3 |
Как видно из таблицы 5 на предприятии коэффициент текущей ликвидности составил на начало 2001г. 1,26,