Предмет и объекты бухгалтерского учёта
3.5 Анализ рентабельности используемого капитала
| Наименования показателей | 01.01.10 | 01.01.11 |
| Рентабельность всего капитала | 7% | 3% |
| Рентабельность собственного капитала | 7% | 3% |
| Рентабельность акционерного капитала | 7% | 3% |
| Рентабельность постоянных активов | - | 356% |
| Рентабельность оборотных активов | 7% | 3% |
| АНАЛИЗ ФИНАНСОВОГО РЫЧАГА | ||
| Доля кредитов в заемных средствах | - | 0% |
| Стоимость заемного капитала | - | 0% |
| Дифференциал рычага | - | 3% |
| Финансовый рычаг | 0,00 | 0,02 |
| Эффект рычага | - | 0% |
| АНАЛИЗ ФОРМУЛЫ DUPONT | ||
| Рентабельность собственного капитала | 0,07 | 0,03 |
| Оборачиваемость активов | 0,21 | 0,10 |
| Прибыльность всей деятельности | 0,32 | 0,32 |
| Структура источников средств | 100% | 102% |
| Изменение рентабельности собственного капитала | 0,07 | -0,03 |
| Влияние оборачиваемости всех активов | 0,00 | -0,04 |
| Влияние прибыльности деятельности | 0,00 | 0,00 |
| Влияние структуры источников | 0,07 | 0,00 |
| Контроль | 0,00 | 0,00 |
Рентабельность характеризует компанию с точки зрения получения доходов на вложенный в капитал. Рентабельность всего капитала отражает величину чистой прибыли, приходящейся на рубль вложенного в компанию капитала. Рентабельность собственного капитала отражает величину чистой прибыли, приходящейся на рубль собственного капитала компании, иными словами, характеризует эффективность деятельности компании с точки зрения ее владельцев.
Анализируемая компания характеризуется низкими показателями рентабельности капитала. На конец анализируемого периода рентабельность капитала составляет 3,2% годовых. На конец анализируемого периода рентабельность собственного капитала составляет 3,2% годовых (см. график 9).
Для анализа эффективности управления структурой источников финансирования компании рассчитывается показатель - эффект рычага. Снижение или увеличение рентабельности собственного капитала зависит от средней стоимости заемного капитала и размера финансового рычага. Финансовым рычагом компании называют соотношение заемного и собственного капитала.
На конец анализируемого периода величина эффекта рычага составляет: 0,1%. Эффект рычага положительный - увеличение заемного капитала повышает рентабельность собственного капитала (см. график 10).
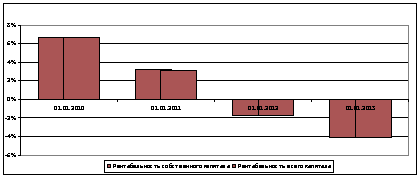
График 9 – Показатели рентабельности капитала
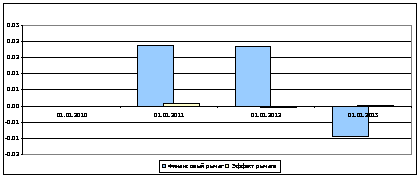
График 10 – Финансовый рычаг
3.6 Анализ оборачиваемости
| Наименования показателей | 01.01.10 | 01.01.11 |
| ОБОРАЧИВАЕМОСТЬ ПО ОТНОШЕНИЮ К ВЫРУЧКЕ ОТ РЕАЛИЗАЦИИ | ||
| КОЭФФИЦИЕНТЫ ОБОРАЧИВАЕМОСТИ (в годовом измерении) | ||
| Оборачиваемость активов | 0,21 | 0,10 |
| Период оборота всех активов | 1728 | 3638 |
| Оборачиваемость постоянных активов | - | 11,11 |
| Период оборота постоянных активов | - | 32 |
| Коэффициент износа постоянных активов | - | - |
| Оборачиваемость оборотных (текущих) активов | 0,21 | 0,10 |
| Период оборота оборотных (текущих) активов | 1728 | 3606 |
| РАСЧЕТ "ЧИСТОГО ЦИКЛА" | ||
| Оборот запасов материалов | 360,0 | 792,0 |
| Оборот незавершенного производства | 0,0 | 0,0 |
| Оборот готовой продукции и товаров | 576,0 | 936,0 |
| Оборот дебиторской задолженности | 0,0 | 0,0 |
| Оборот прочих оборотных активов | 0,0 | 5,8 |
| "Затратный цикл" | 936,0 | 1733,8 |
| Оборот кредиторской задолженности | 0,0 | 38,2 |
| Оборот расчетов с бюджетом и персоналом | 0,0 | 28,8 |
| Оборот прочих краткосрочных обязательств | 0,0 | 0,0 |
| "Кредитный цикл" | 0,0 | 67,0 |
| "Чистый цикл" | 936,0 | 1666,8 |
| ОБОРАЧИВАЕМОСТЬ ПО ОТНОШЕНИЮ К ИНДИВИДУАЛЬНЫМ БАЗАМ | ||
| Оборот запасов материалов | 600,0 | 1320,0 |
| Оборот незавершенного производства | 0,0 | 0,0 |
| Оборот готовой продукции и товаров | 960,0 | 1560,0 |
| Оборот дебиторской задолженности | 0,0 | 0,0 |
| Оборот прочих оборотных активов | 0,0 | 9,7 |
| Оборот кредиторской задолженности | 0,0 | 63,7 |
| Оборот расчетов с бюджетом и персоналом | 0,0 | 48,0 |
| Оборот прочих краткосрочных обязательств | 0,0 | 0,0 |
Анализ оборачиваемости позволяет охарактеризовать эффективность управления активами компании и его влияние на финансовое положение компании.
На конец анализируемого периода оборачиваемость всех активов составляет 0,099. что соответствует периоду оборота всех активов 3638 дней. Для оборотных активов период составляет 3606 дней, период оборота внеоборотных активов 32 дней.
При расчете периодов оборота по отношению к выручке от реализации особое значение имеют три основных показателя: период оборота текущих активов (без учета денежных средств), период оборота текущих пассивов (без учета кредитов) и разница между указанными значениями.
Период оборота оборотных активов за исключением денежных средств - «затратный цикл». Чем больше затратный цикл, тем больший период времени деньги «связаны» в текущих активах.
Период оборота всех текущих пассивов за исключением краткосрочных кредитов - «кредитный цикл». Чем больше «кредитный цикл», тем эффективнее предприятие использует возможность финансирования деятельности за счет участников производственного процесса (см. график 11).
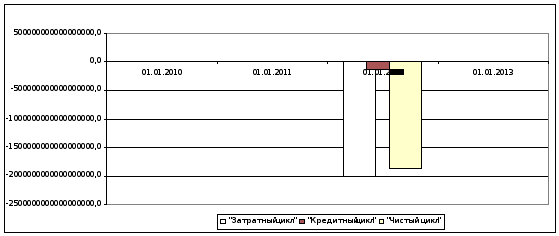
График 11 – Периоды оборотов текущих активов и пассивов
Разность между затратным циклом и кредитным циклом получила название «чистый цикл». Чистый цикл - показатель, характеризующий организацию финансирования производственного процесса.
На конец анализируемого периода «затратный цикл» компании составил 1734 дней. На конец анализируемого периода «кредитный цикл» компании составил 67 дней. На конец анализируемого периода «чистый цикл» компании составил 1667 дней.
Для характеристики управления отдельными элементами оборотных активов и краткосрочных обязательств выполнен расчет периодов оборота к индивидуальным базам.
Период оборота производственных запасов, характеризующий среднюю продолжительность хранения производственных запасов на складе, составляет 1320 дней.
Период оборота готовой продукции на складе, характеризующий продолжительность хранения готовой продукции на складе, составляет 1560 дней.
Период оборота кредиторской задолженности, характеризующий период оплаты счетов поставщикам со стороны самой компании, составляет 64 дней.
Период оборота расчетов с бюджетом и персоналом, предназначенный для диагностики возникновения сверхнормативной задолженности перед бюджетом или персоналом, составляет 48 дней.
3.7 Анализ прибыльности текущей деятельности
| Наименования показателей | 01.01.10 | 01.01.11 |
| Прибыльность продаж | 40% | 40% |
| Прибыльность всей деятельности | 32% | 32% |
| Прибыльность переменных затрат | 67% | 67% |
| Прибыльность постоянных затрат | 0% | 0% |
| Прибыльность всех затрат | 67% | 67% |
| Маржинальная прибыль | 200000 | 100000 |
| Ценовой коэффициент | 40% | 40% |
| Производственный рычаг | 1,0% | 1,0% |
| Точка безубыточности | 0,0 | 0,0 |
| "Запас прочности" | 100% | 100% |
| Изменение "запаса прочности" | - | 0,00 |
| Влияние объема реализации | - | 0,00 |
| Влияние постоянных затрат | - | 0,00 |
| Влияние цены | - | 0,00 |
| Контроль | - | 0,00 |
Прибыльность характеризует компанию с точки зрения получения прибыли на вложенные в текущую деятельность средства.
Прибыльность продаж показывает долю прибыли от продаж в выручке от реализации. На конец анализируемого периода прибыльность продаж составляет: 40,0%. В течение анализируемого периода прибыльность продаж существенно не изменилась. Компания характеризуется стабильным показателем прибыльности продаж (см. график 12).
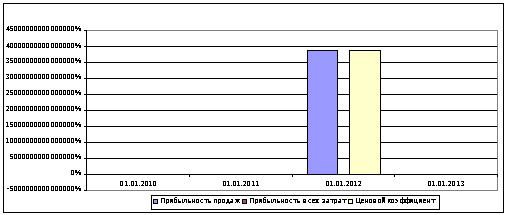
График 12 – Анализ прибыльности
Прибыльность всей деятельности показывает долю чистой прибыли в выручке от реализации. На конец анализируемого периода прибыльность всей деятельности составляет: 32,0%. В течение анализируемого периода прибыльность всей деятельности существенно не изменилась.
Прибыльность всех затрат показывает, сколько прибыли от основной деятельности приходится на 1 денежную единицу общих текущих затрат. На конец анализируемого периода прибыльность затрат составляет: 66,7%. В течение анализируемого периода прибыльность затрат существенно не изменилась.
Возможности компании по извлечению дополнительной прибыли за счет соотношения цен на реализуемую продукцию и цен на основное сырье, материалы характеризует ценовой коэффициент. Интерес представляет именно динамика коэффициента. В течение анализируемого периода ценовой коэффициент существенно не изменился и составил на конец анализируемого периода 40,0%.
Для характеристики возможных темпов роста прибыли компании при изменении объемов реализации рассчитывается производственный рычаг. На конец анализируемого периода производственный рычаг составляет: 1,0%. Это означает, что при изменении выручки от реализации на 1% прибыль компании измениться на 1,0%.
Компания с низким производственным рычагом - это компания, у которой в затратах преобладает переменные затраты. При благоприятной рыночной конъюнктуре - подобная структура затрат не будет способствовать максимизации прибыли. При неблагоприятной конъюнктуре - компания сможет минимизировать потери прибыли.
В течение анализируемого периода производственный рычаг существенно не изменился.
Точка безубыточности - минимально допустимый объем продаж, который покрывает все затраты на изготовление продукции, не принося при этом ни прибыли, ни убытков. На конец анализируемого периода точка безубыточности составляет 0 руб. За анализируемый период точка безубыточности существенно не изменилась. Изменения в структуре затрат в анализируемом периоде не произошло (см. график 13).
Оценка устойчивости прибыли организации к падению объемов продаж более корректна на основании «запаса прочности». На конец анализируемого периода «запаса прочности» составляет 100,0%. «Запас прочности» отражает, на сколько процентов может быть снижен объем реализации продукции, чтобы обеспечить безубыточность работы организации. В течение анализируемого периода «запас прочности» существенно не изменился.
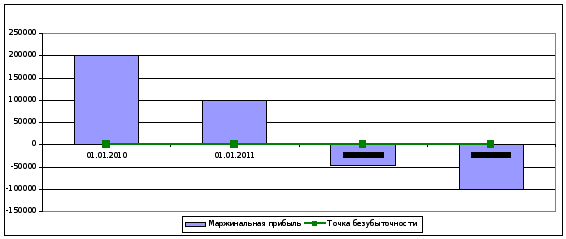
График 13 – Анализ безубыточности
Заключение
Управление рентабельностью, ликвидностью, платежеспособностью и финансовой устойчивостью предприятия представляет собой взаимосвязанные и взаимозависимые процессы.
Платежеспособность предприятия, характеризующая его способность вовремя гасить краткосрочную кредиторскую задолжность, является важнейшей характеристикой стабильности финансово-хозяйствееной деятельности. Потеря ликвидности чревата не только дополнительными издержками, но и периодическими остановками производственного процесса.
Очевидно, что ликвидностью и платежеспособностью предприятия можно управлять. При этом нужно учитывать, что проблемы поддержания ликвидности и платежеспособности предприятия связаны с решением целого спектра задач стратегического и оперативного управления деятельностью предприятия и предполагает повышение эффективности управления:
операционной деятельностью предприятия;
оборотным капиталом;
структурой источников финансирования как текущей, так и инвестиционной деятель
Простейший вариант управления оборотными средствами, сводящий к минимуму риск потери ликвидности, можно сформулировать следующим образом: чем больше превышение текущих активов над текущими обязательствами, тем меньше степень риска. Исходя из этого, предприятие должно стремится к наращиванию чистого оборотного капитала. Но формирование излишних оборотных средств приводит к тому, что предприятие имеет в распоряжении временно свободные бездействующие активы, для формирования которых привлекаются дополнительные источники финансирования, а потому возникают излишние издержки финансирования, что неизбежно влечет за собой снижение прибыли и рентабельности деятельности предприятия.
Политика управления оборотным капиталом должна обеспечить поиск компромисса между риском потери ликвидности и эффективностью (рентабельностью) работы предприятия. Для этого необходимо обеспечивать постоянную платежеспособность предприятия путем поддержания достаточного уровня деловой активности (объемом продаж) и одновременно поддерживать оптимальный уровень текущей задолженности, стремясь к достижению приемлемого объема, структуры и рентабельности активов.
Список использованной литературы
Федеральный закон от 21.11.96 №129-ФЗ «О бухгалтерском учете»
Подольский В. И., Поляк Г. Б., Савин А. А., Сотникова Л. В. – Аудит: учебник для вузов – М.: Аудит, ЮНИТИ, 2006
Сотникова Л. В. Особенности бухгалтерского отчета за 2003 год: журнал Бухгалтерский учет №1, 2004
Шорохова А.С. «Порядок составления бухгалтерской отчетности за 2003 год» «Главбух» № 1, 2004