Теоретические и практические аспекты учета расчетов по причитающимся дивидендам
Законодательство об акционерных обществах и рынке ценных бумаг не отделяет доверительных управляющих от владельцев акций. Они включаются в список лиц, имеющих право на участие в общем собрании акционеров21.
Глава 2. Учет расчетов по причитающимся дивидендам в акционерном обществе
2.1 Краткая экономическая характеристика предприятия
Открытое акционерное общество «ЛИКА» было создано по решению акционеров в январе 1998 года. Уставный капитал на момент создания предприятия составил 303 тыc.руб.
Основной вид деятельности предприятия – оптовая торговля компьютерной техникой, оргтехникой, в частности лазерными и струйными принтерами таких фирм производителей как Canon, Epson, HP.
Также в ассортимент продаваемой ОАО «ЛИКА» продукции входят различные комплектующие, расходные материалы для оргтехники (картриджи, чернила), сопутствующие товары – СD-R, CD-RW.
Таблица 2
Основные технико-экономические показатели предприятия ОАО «Лика»
| Наименование | Факт 2006 г. | Факт 2007 г. | Факт 2008 г. | Отклонения, % | |
| 2007г. к 2006г. | 2008г. к 2006г. | ||||
| 1 | 2 | 3 | |||
| Выручка от продажи продукции, тыс. руб. | 3212621 | 4808423 | 6208835 | 149,67 | 193,26 |
| Себестоимость проданной продукции, тыс. руб. | 1997777 | 2610530 | 3017668 | 130,67 | 151,05 |
| Среднесписочная численность работающих, чел. | 4715 | 5115 | 5257 | 108,48 | 111,50 |
| Фонд оплаты труда работающих, тыс. руб. | 292572 | 480195 | 612092 | 164,13 | 209,21 |
| Среднегодовая стоимость ОПФ, тыс. руб. | 2292104 | 2309707 | 2600171 | 100,77 | 113,44 |
| Прибыль (убыток) до налогообложения, тыс. руб. | 652519 | 1808058 | 2730381 | 277,09 | 418,44 |
| Чистая прибыль (убыток), тыс. руб. | 468136 | 1253920 | 1999251 | 267,85 | 427,07 |
| Среднегодовая выработка рабочего (стр.1/стр.3) | 2818,09 | 940,06 | 8505,25 | 33,36 | 301,81 |
| Затраты на 1 рубль товарной продукции (стр.2/стр.1) | 0,62 | 0,54 | 0,49 | 87,30 | 78,16 |
| Среднемесячная заработная плата рабочего (стр.4/стр.3*12 месяцев) | 21,39 | 7,82 | 69,87 | 36,58 | 326,71 |
| Затраты заработной платы на 1 рубль товарной продукции (стр.4/стр.1) | 0,09 | 0,10 | 0,10 | 109,66 | 108,25 |
| Фондоотдача, руб./руб. (стр.1/стр.5) | 1,40 | 2,08 | 2,39 | 148,53 | 170,37 |
| Фондоёмкость, руб./руб. (стр.5/стр.1) | 0,71 | 0,48 | 0,42 | 67,33 | 58,70 |
| Фондовооружённость труда (стр.5/стр.3) | 2010,62 | 451,56 | 3561,88 | 22,46 | 177,15 |
| Рентабельность общая, % (стр.6/стр.2*100%) | 0,33 | 0,69 | 0,90 | 212,05 | 277,02 |
| Рентабельность расчётная, % (стр.7/стр.2*100%) | 0,23 | 0,48 | 0,66 | 204,98 | 282,73 |
Анализируя технико-экономические показатели деятельности предприятия ОАО «Лика», можно заключить, что на предприятии наблюдается значительное увеличение выручки от продажи произведенной продукции. Так темп роста в 2007 году относительно 2006 года составил 150%, а в 2008 году относительно базового 2006 года темп выручки составил 193%. Вместе с тем наблюдается увеличение себестоимости произведенной продукции, но темп роста значительно отстает от темпа роста выручки. Темп роста себестоимости продукции в 2007 году составил 131%, а в 2008 году относительно 2006 года -150%. Данный фактор в значительной степени повлиял на снижение показателя затрат на 1 рубль произведенной продукции, темп снижения составил в 2007 году 87%, и в 2008 году относительно 2006 года темп снижения составил 78%. За анализируемый период наблюдается значительное увеличение прибыли до налогообложения и как следствие увеличение чистой прибыли. Так темп роста прибыли до налогообложения в 2007 году составил 277%, а в 2008 году относительно 2006 года темп роста составил 418%. Это в значительной степени повлияло на уровень рентабельности. Темп роста рентабельности в 2007 году составил 205%, и в 2008 году относительно базового 2006 года темп роста составил 283%. На предприятии ОАО «Лика» произошло увеличение численности персонала предприятия -темп роста за весь анализируемый период составил 112%. Одновременно вырос фонд заработной платы -темп роста в 2008 году относительно базового 2006 года составил 206%. Соответственно выросла среднемесячная заработная плата, темп роста на конец анализируемого периода составил 327% относительно базового 2006 года. Вместе с тем наблюдается значительное увеличение выработки одним работающим –темп роста в 2008 году относительно 2006 года составил 302%.
Таким образом финансово-хозяйственную деятельность предприятия ОАО «Лика» можно признать как положительную.
2.2 Состояние учета расчетов по причитающимся дивидендам в ОАО «Лика»
Промежуточные и годовые дивиденды начисляют из чистой прибыли, которая учитывается на счете 84 "Нераспределенная прибыль (непокрытый убыток)".
Бухгалтерские проводки в зависимости от категории акционеров, которым выплачиваются дивиденды, выглядят следующим образом.
Начислены дивиденды акционерам (участникам):
Дебет 84 "Нераспределенная прибыль (непокрытый убыток)"
Кредит 75 "Расчеты с учредителями"/2 "Расчеты по выплате доходов".
Начислены дивиденды акционерам - работникам организации:
Дебет 84 "Нераспределенная прибыль (непокрытый убыток)"
Кредит 70 "Расчеты с персоналом по оплате труда".
Одновременно с выплатой дивидендов удерживают налог на доходы физических лиц и налог на прибыль.
В бухгалтерском учете эта операция отражается по дебету счетов 70 "Расчеты с персоналом по оплате труда" и 75 "Расчеты с учредителями".
Удержан НДФЛ (налог на прибыль) из дивидендов:
Дебет 75"Расчеты с учредителями"/2 "Расчеты по выплате доходов"
Кредит 68.
Выплачены дивиденды за вычетом налогов:
Дебет 75"Расчеты с учредителями"/2 "Расчеты по выплате доходов"
Кредит 51 «Расчетный счет».
Перечислены налоги в бюджет:
Дебет 68 "Расчеты по налогам и сборам".
Кредит 51 (52).
В том случае, если прибыли в организации нет, владельцы обыкновенных акций дивиденды не получают. Для выплаты дивидендов по привилегированным акциям используют средства резервного фонда, который образуется заранее за счет прибыли, остающейся после налогообложения.
В бухгалтерском учете эта операция отражается следующей записью.
Начислены дивиденды из резервного фонда:
Дебет 82 «Резервный фонд»
Кредит "Расчеты с учредителями"/2 "Расчеты по выплате доходов"..
Аналитический учет к счету 75"Расчеты с учредителями"/2 "Расчеты по выплате доходов". ведут по каждому участнику.
Объявление годовых дивидендов по результатам деятельности организации за отчетный год признается событием после отчетной даты. То есть это событие, как и другие события после отчетной даты, признается "фактом хозяйственной деятельности, который оказал или может оказать влияние на финансовое состояние, движение денежных средств или результаты деятельности организации и который имел место в период между отчетной датой и датой подписания бухгалтерской отчетности за отчетный год"22.
На основании информации о начисленных дивидендах пользователи бухгалтерской отчетности могут получить объективную оценку финансового состояния организации.
Годовые дивиденды, объявленные в период между отчетной датой и датой подписания бухгалтерской отчетности организации, раскрываются в пояснениях к Бухгалтерскому балансу и Отчету о прибылях и убытках. При этом в отчетном периоде никакие записи в бухгалтерском (синтетическом и аналитическом) учете не производятся23.
Если организация - источник выплаты дивидендов (доходов от долевого участия) должна удержать и перечислить в бюджет налог на прибыль и (или) НДФЛ, то удержание налога отражается по дебету счета 75 (субсчет 75-2) или 70 в корреспонденции с кредитом счета 68 "Расчеты по налогам и сборам".
| Дебет | Кредит | Содержание операций |
|
Получателем
дивидендов
(доходов от
долевого участия)
является
|
||
| 84 | 75-2 |
Отражена
задолженность
перед учредителем
по выплате
распределенных
в его пользу
дивидендов
(доходов от
|
| 75-2 | 68 | Удержан налог на прибыль (НДФЛ) |
| 75-2 | 50 (51) |
Выплачены
дивиденды
(доходы от
долевого участия)
за |
| Получателем дивидендов (доходов от долевого участия) является работник организации | ||
| 84 | 70 |
Отражена
задолженность
перед учредителем
по выплате
распределенных
в его пользу
дивидендов
(доходов от
|
| 70 | 68 | Удержан НДФЛ |
| 70 | 50 (51) |
Выплачены
дивиденды
(доходы от
долевого участия)
за |
На общем собрании акционерного общества «Лика» принято решение выплатить дивиденды: 10 руб. на одну акцию.
Акции распределены следующим образом:
- Андреев (работник организации) - 500 акций;
- Смирнов (не работает в организации) - 200 акций;
- Иванов (гражданин Украины, нерезидент) - 300 акций.
1. Начислены дивиденды:
(500 акций + 200 акций + 300 акций) x 10 руб. = 10000 руб., в том числе
- Андрееву:
Дебет 84 "Нераспределенная прибыль (непокрытый убыток)"
Кредит 70 "Расчеты с персоналом по оплате труда"
- 5000 руб.;
- Смирнову:
Дебет - 84"Нераспределенная прибыль (непокрытый убыток)"
Кредит 75"Расчеты с учредителями"/2 "Расчеты по выплате доходов".
- 2000 руб.;
- Иванову:
Дебет 84 "Нераспределенная прибыль (непокрытый убыток)"
Кредит 75"Расчеты с учредителями"/2 "Расчеты по выплате доходов" - 3000 руб.
Ставка НДФЛ, который удерживается с физических лиц - резидентов РФ, составляет 9%. А если дивиденды получает нерезидент, то с 2008 г. для таких доходов ставка установлена в размере 15%24
2. Удержан налог у Иванова (нерезидента):
Дебет 75"Расчеты с учредителями"/2 "Расчеты по выплате доходов"
Кредит 68 "Расчеты по налогам и сборам".
- 450 руб. (3000 руб. x 15%).
К получению Иванову:
3000 - 450 = 2550 руб.
3. Общую сумму налога (Н) с Андреева и Смирнова рассчитывают по формуле:
Н = (ДВ - ДНР) x 9%, (2)
где ДВ - дивиденды выплаченные;
ДНР - дивиденды нерезиденту;
9% - ставка налога.
Н = (10000 руб. - 3000 руб.) x 9% = 630 руб.
4. Удержан налог:
- у Смирнова
НС =
 (3)
где нижние индексы соответствуют начальным буквам фамилий акционеров.
Дебет 75"Расчеты с учредителями"/2 "Расчеты по выплате доходов"
Кредит 68 "Расчеты по налогам и сборам".
- 180 руб. (630 x 2000 : (2000 + 5000));
- у Андреева
НА =

где нижние индексы соответствуют начальным буквам фамилий акционеров.
Дебет 70 "Расчеты с персоналом по оплате труда"
Кредит 68 "Расчеты по налогам и сборам".
- 450 руб. (630 x 5000 : (2000 + 5000)).
5. Причитается к выплате:
- Смирнову - 1820 руб. (2000 - 180);
- Андрееву - 4550 руб. (5000 - 450).
В бухгалтерском учете дивиденды полученные от участия в уставном капитале других организаций являются операционными доходами как поступления, связанные с участием в уставных капиталах других организаций25. Они должны быть отражены на дату либо решения о выплате дивидендов общего собрания акционеров, либо получения извещения о начислении дохода.
Бухгалтерский учет дивидендов, полученных от иностранной организации, усложняется пересчетом валютных курсов. В этом случае валютная сумма дивидендов, причитающихся организации, должна быть отражена в рублях в ее бухгалтерском учете и бухгалтерской отчетности. Пересчет производят по курсу Банка России, действующему на дату операции в иностранной валюте26.
При получении дивидендов в бухгалтерском учете отражается курсовая разница по данной операции, возникающая в результате того, что курс ЦБ РФ на дату выплаты дивидендов отличается от курса на дату принятия к учету дебиторской задолженности по выплате дивидендов.
Курсовая разница отражается в бухгалтерском учете и бухгалтерской отчетности в том отчетном периоде, к которому относится дата исполнения обязательств по оплате или за который составлена бухгалтерская отчетность, и зачисляется на финансовые результаты организации как прочие доходы или прочие расходы27.
Курсовая разница, связанная с расчетами с учредителями по вкладам, в том числе в уставный (складочный) капитал организации, подлежит зачислению в добавочный капитал этой организации28.
В бухгалтерском учете делают следующие записи.
На дату вынесения решения о выплате дивидендов:
Дебет 76/3 - Кредит 91/1 - отражены дивиденды к получению на основании выписки из протокола общего собрания акционеров.
На дату получения дивидендов:
Дебет 51 - Кредит 76/3 - дивиденды поступили на расчетный счет;
Дебет 76/3 - Кредит 91/2 - отражена курсовая разница по полученным дивидендам;
Дебет 99 - Кредит 68 - начислен налог на прибыль с доходов в виде дивидендов.
ОАО «Лика» приобрело 30% акций греческой компании за 40 000 евро. По итогам 2008 г. греческая компания 15.04.2009 приняла решение о выплате дивидендов своим акционерам в размере 100 000 евро, соответствующая часть которых (30 000 евро) поступила на счет ОАО «Лика» 25.05.2009.
Курсы евро (условно): 15.04.2009 - 44 руб., 30.04.2009 - 42 руб., 25.05.2009 - 43 руб.
Согласно ст. 10 Конвенции об избежании двойного налогообложения между Правительством РФ и Правительством Греческой Республики от 26.06.2000 дивиденды, выплачиваемые компанией - резидентом одного договаривающегося государства резиденту другого договаривающегося государства, могут облагаться налогом в другом государстве, причем взыскиваемый налог не должен превышать 5% от общей суммы дивидендов, если лицо, имеющее право на дивиденды, прямо владеет по крайней мере 25% капитала компании, выплачивающей дивиденды, и 10% в остальных случаях. Таким образом, может возникнуть ситуация, в которой российский налогоплательщик получит положенные дивиденды за вычетом 5% налога, который удержан греческой организацией.
Если резидент одного договаривающегося государства получает доход, который в соответствии с положениями Конвенции может облагаться налогом в другом договаривающемся государстве, первое упомянутое государство разрешит вычет из налога на доход данного резидента суммы, равной налогу на доход, уплаченному в этом другом государстве.
В бухгалтерском учете будут сделаны проводки.
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| 15.04.2009 | |||
|
Отражено
начисление
дивидендов
|
76-3 | 91-1 | 1 320 000 |
|
Отражено
отложенное
налоговое
|
68 | 77 | 118 800 |
| 30.04.2009 | |||
|
Отражена
отрицательная
курсовая |
91-2 | 76-3 | 60 000 |
|
В
связи с изменением
курса |
77 | 68 | 5 400 |
|
Налог
на прибыль с
суммы начисленных
дивидендов
|
99 | 68 | 113 400 |
| 25.05.2009 | |||
|
Отражена
положительная
курсовая разница
|
76-3 | 91-1 | 30 000 |
|
В
связи с изменившимся
курсом отражен
постоянный
налоговый
актив |
99 | 68 | 2 700 |
| Отражен прочий расход в виде налога, удержанного в Греции (30 000 евро x 5% x 43 руб.) | 68 | 76-3 | 64 500 |
|
Получены
дивиденды
|
52 | 76-3 | 1 225 500 |
|
Списано
отложенное
налоговое
|
77 | 68 | 113 400 |
Годовые дивиденды, рекомендованные или объявленные в установленном порядке по результатам работы организации за отчетный год, раскрываются только в Пояснительной записке к годовой бухгалтерской отчетности.
Бухгалтерские записи, отражающие решение собрания акционеров по распределению чистой прибыли, отражаются в бухгалтерском учете в том периоде, когда состоялось общее собрание и было принято соответствующее решение.
Промежуточные дивиденды, выплаченные в течение года, за который подготавливается бухгалтерская отчетность, отражаются обособленно в годовом бухгалтерском балансе в разделе "Капитал и резервы".
В бухгалтерском балансе по строке 470 "Нераспределенная прибыль (непокрытый убыток)" за отчетный год показывают полную сумму нераспределенной прибыли. Для отражения промежуточных дивидендов вводят дополнительную строку, например строку 471 "Промежуточные дивиденды, выплаченные в течение года". В ней в круглых скобках отражается сумма выплаченных в течение года дивидендов. Разница между показателями строк 470 и 471 даст информацию о реальной сумме нераспределенной прибыли, оставшейся в распоряжении организации.
Для того чтобы отразить в бухгалтерском учете дивиденды, выплаченные в натуральной форме, организация сначала начисляет дивиденды (в оценке передаваемого имущества) за счет чистой прибыли и отражает задолженность по НДФЛ перед бюджетом по данным выплатам. Затем в учете отражают реализацию передаваемого имущества, начисляют с нее НДС. Источником погашения долга указывают задолженность по выплате дивидендов акционеру. При этом на сумму НДС, уплачиваемую в бюджет, образуется убыток.
Неденежная форма выплаты дивидендов возможна только в том случае, если это прямо предусмотрено уставом АО.
Глава 3. Совершенствование учета расчетов по причитающимся дивидендам
3.1 Оптимизация дивидендной политики акционерных обществ
Чистая прибыль является одним из основных собственных источников для финансирования деятельности акционерного общества. В процессе распределения чистой прибыли обеспечивается своевременная уплата налогов, формируется система пропорций распределения прибыли на капитализируемую и потребляемую части, обеспечивается формирование финансовых ресурсов за счет прибыли для развития отдельных видов деятельности предприятия. Дивидендная политика представляет собой динамический процесс в ходе распределения чистой прибыли акционерного общества, который заключается в оптимизации пропорций между потребляемой и капитализируемой прибылью. Каждое предприятие, исходя из условий и задач хозяйственной деятельности, формирует собственную дивидендную политику. При этом выплата дивидендов отвлекает часть собственных средств и влияет на показатели структуры капитала и план капиталовложений предприятия.
Немаловажным является утверждение о том, что «размер дивидендов обусловлен, прежде всего, рентабельностью деятельности предприятия, т.е. возможностью аккумуляции такого объема прибыли, который бы без ущерба для его деятельности может быть выплачен акционерам, и только потом – от дивидендной политики, т.е. от конкретных особенностей перераспределения полученной предприятием чистой прибыли».29 Иными словами, размер дивидендов в первую очередь зависит от способности акционерного общества приносить прибыль и только потом – от типа дивидендной политики.
На практике процесс формирования дивидендной политики многосложен и включает в себя несколько основных этапов, которые акционерному обществу необходимо структурировать следующим образом.
На первом этапе нужно провести оценку факторов, определяющих дивидендную политику, в частности, определить инвестиционные возможности предприятия (выявить необходимость расширения инвестиционных программ, готовность проектов с высокой степенью эффективности), выявить возможности формирования финансовых ресурсов из альтернативных источников (оценить доступность кредитов на финансовом рынке, рассчитать стоимость капитала, определить уровень кредитоспособности предприятия). Необходимо также принимать во внимание факторы, связанные с объективными ограничениями (правовые ограничения, ограничения по структуре капитала, уровень генерируемой прибыли) и прочие факторы (уровень платежеспособности предприятия, конъюнктурный цикл товарного рынка, уровень дивидендных выплат компаниями конкурентами).
На втором этапе формирования дивидендной политики акционерного общества, с учетом оценки вышеперечисленных факторов и в соответствии со стратегией предприятия, необходимо выбрать тип дивидендной политики (консервативная, умеренная, агрессивная) и подтип дивидендной политики (дивиденды по остаточному принципу, фиксированные дивиденды, фиксированные и экстра дивиденды, постоянные дивиденды к прибыли или постоянно растущие дивиденды).
На третьем этапе следует разработать механизм распределения прибыли в соответствии с избранным типом и подтипом дивидендной политики, который предусматривает определенную последовательность действий. В первую очередь, из суммы чистой прибыли вычитаются формируемые за ее счет обязательные отчисления в резервный фонд и другие обязательные фонды специального назначения, предусмотренные уставом предприятия. Очищенная таким образом сумма чистой прибыли представляет собой так называемый дивидендный коридор, в рамках которого реализуется соответствующий тип и подтип дивидендной политики. Во вторую очередь, оставшаяся часть чистой прибыли распределяется на капитализируемую и потребляемую ее части. Если акционерное общество придерживается консервативного типа дивидендной политики, то в процессе данного этапа приоритетной задачей является формирование фонда производственного развития. Если же предприятие придерживается агрессивного типа дивидендной политики, то приоритетной задачей является формирование фонда потребления. Наконец, в третью очередь, сформированный за счет прибыли фонд потребления распределяется на фонд дивидендных выплат и фонд потребления персонала акционерного общества. Последний фонд предусматривает дополнительное материальное стимулирование работников и удовлетворение их социальных нужд согласно коллективному договору предприятия с работниками.
На четвертом этапе формирования дивидендной политики необходимо определить уровень дивидендных выплат и размер дивиденда на акцию. Если акционерный капитал предприятия состоит из обыкновенных и привилегированных акций, общий фонд дивидендных выплат складывается из фонда выплат по привилегированным акциям и фонда по обыкновенным акциям. При этом фонд дивидендных выплат по обыкновенным акциям и дивиденд на акцию устанавливаются после формирования фонда выплат по привилегированным акциям, поскольку, согласно национальному законодательству, владельцы привилегированных акций имеют право на первоочередное получение дивидендов по сравнению с владельцами обыкновенных акций. Если же акционерный капитал предприятия состоит только из обыкновенных акций, общий фонд дивидендных выплат эквивалентен фонду выплат по обыкновенным акциям, и очередность его формирования не устанавливается. Размер дивиденда на акцию рассчитывается в зависимости от количества размещенных акций.
На пятом этапе предприятию следует определиться с формой дивидендных выплат (денежные дивиденды, дивиденды акциями и другим имуществом, выкуп собственных акций).
На заключительном шестом этапе, необходимо проанализировать и оценить эффективность сформированной дивидендной политики. Анализ дивидендной политики проводится на основе показателей рыночной активности предприятия, таких, как чистая прибыль на акцию, коэффициент выплаты дивидендов, коэффициент цена-прибыль, дивидендная доходность акций, совокупность которых позволяет судить о степени ее эффективности.
Источником выплаты дивидендов является прибыль предприятия после налогообложения (чистая прибыль), которая определяется по данным бухгалтерской отчетности акционерного общества.
Таким образом, выплата дивидендов из чистой прибыли акционерного общества приводит к необоснованному двойному налогообложению дивидендов – на уровне налога на прибыль и на уровне налога на прирост капитала. Налог на прирост капитала выражается в виде подоходного налога для акционеров физических лиц и в виде налога на прибыль для акционеров юридических лиц. В российских условиях прибыль до налогообложения облагается дважды – на уровне предприятия по ставке налога на прибыль (24%) и на уровне акционера (как юридического лица, так и физического): по ставке налога на дивиденды (9%). Таким образом, прибыль до налогообложения при выплате дивидендов облагается по совокупной налоговой ставке 33% (24%+9%), т.е. совокупный налог на дивиденды в действительности достигает 33%. Одним из вариантов решения дилеммы двойных налогов на дивиденды является изменение источника дивидендных выплат, предлагаемое диссертантом.
Если в настоящее время источником выплаты дивидендов служит чистая прибыль (после уплаты налога на прибыль), то для устранения двойного налогообложения дивидендов источником выплаты дивидендов следует установить распределенную для этих целей прибыль (до уплаты налога на прибыль). Отсюда следует понятие распределенной прибыли – это часть прибыли акционерного общества до налогообложения в распоряжении потребителей этой прибыли, налог с которой уплачивают сами потребители (акционеры).
Для устранения двойного налогообложения дивидендов следует внести коррективы в порядок определения чистой прибыли предприятия в отчете о прибылях и убытках акционерного общества. После получения акционерным обществом прибыли до налогообложения, из нее следует вычесть распределенную в целях выплаты дивидендов прибыль, налог с которой должны уплатить потребители этой прибыли, т.е. акционеры.
Таким образом, самое главное новшество заключается в том, что распределенная прибыль, из которой выплачиваются дивиденды, не облагается налогом на прибыль на уровне предприятия, в то время как остающаяся в распоряжении предприятия прибыль от обычной деятельности налогом облагается (по установленной законодательством ставке в 24%), формируя чистую (нераспределенную) прибыль в распоряжении предприятия.
После того, как с одной части прибыли акционерного общества (прибыли от обычной деятельности) налог уплачен, необходимо проследить, каким образом и по каким ставкам уплачиваются налоги со второй части прибыли акционерного общества (распределенной прибыли). Похоже, что налоговая ставка в 9%, по которой в настоящее время уплачивают налог на дивиденды российские акционеры (как юридические, так и физические лица) не подходит по двум причинам. Во-первых, совокупный налог на дивиденды сократится с 33% до 9% и, очевидно, что это приведет к серьезному недополучению доходов государства по налогу на прибыль. Во-вторых, чрезмерная дифференцированность налогообложения доходов от прироста капитала и дивидендов способствует использованию предприятиями недобросовестных схем по уклонению от налогообложения. В этих условиях наиболее приемлемыми ставками налогообложения дивидендов будут ставки действующих налогов на доходы акционера: для акционера юридического лица это ставка налога на прибыль в размере 24%, для акционера физического лица – ставка подоходного налога на уровне 13%, тем самым совокупный налог на дивиденды, достигающий сейчас, как было показано выше 33%, существенно сократится. Принимая во внимание существование двух групп акционеров, которые облагаются по разным налоговым ставкам и занимают разные доли в акционерном капитале предприятия, совокупный доход обеих групп после всех преобразований можно представить в виде следующего математического выражения:
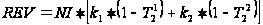 ,
где REV – совокупный доход группы акционеров, руб.;
NI – распределенная прибыль в целях выплаты дивидендов, руб.;
k1 – доля юридических лиц в акционерном капитале предприятия, в долях единицы;
k2 – доля физических лиц в акционерном капитале предприятия, в долях единицы;
 – налог на
дивиденды
акционера
юридического
лица, в долях
единицы;
 – налог на
дивиденды
акционера
физического
лица, в долях
единицы.
Предложенная схема является гораздо более справедливой для акционеров, получающих дивиденды, поскольку устраняет двойное налогообложение и оставляет в их распоряжении больше дохода, чем при действующей налоговой системе.
Консервативная дивидендная политика является оптимальной для российских акционерных обществ и рекомендуется 70% предприятий в промышленности; умеренной дивидендной политики следует придерживаться 29% акционерных обществ, и лишь менее 1% могут использовать агрессивную дивидендную политику.
Выплата дивидендов по остаточному принципу выступает оптимальным подтипом дивидендной политики, которую в своей практике могут использовать 56% российских акционерных обществ в промышленности; выплата фиксированных дивидендов менее востребована и может поддерживаться 14% акционерных обществ; применение выплат фиксированных дивидендов плюс экстра дивидендов в определенные периоды времени возможно в 29% акционерных обществ. Невостребованной является выплата постоянных дивидендов по отношению к прибыли, которая доступна менее 1% акционерных обществ и выплата постоянно возрастающих сумм дивидендов, которую российские акционерные общества пока позволить себе не могут.
Оптимальной величиной дивидендных выплат к чистой прибыли является диапазон 0%-10%, которую себе могут позволить 56% российских акционерных обществ в промышленности; 10%-20% чистой прибыли на дивидендные выплаты следует распределять 14% акционерных обществ; выплачивать дивиденды в размере 20%-50% от чистой прибыли рекомендовано 29% акционерных обществ. Наконец, 50%-100% чистой прибыли могут направлять менее 1% акционерных обществ в промышленности.
Оптимальной формой дивидендных выплат для подавляющего большинства (85%) российских акционерных обществ в промышленности являются денежные выплаты, однако в некоторых случаях (15%) не исключены выплаты дивидендов акциями.
Переходное состояние российской экономики характеризуется динамичными темпами роста, но значительным износом основных фондов, высокой отдачей на инвестированный капитал, но дороговизной заемного капитала, монополизмом, но в то же время государственной значимостью целых отраслей промышленности. В этих условиях дивидендная политика российских акционерных обществ не должна препятствовать развитию и осуществлению инвестиционной деятельности, и, следовательно, будущему увеличению прибыли предприятия, а призвана соблюдать оптимальное сочетание между потребностями акционеров и возможностями развития хозяйственной деятельности предприятия, и, следовательно, должна способствовать развитию экономики Российской Федерации в целом. Именно поэтому в рамках долгосрочного планирования дивидендов российским акционерным обществам необходимо использовать преимущественно консервативную дивидендную политику, при которой дивиденды выплачиваются по остаточному принципу.
Заключение
В соответствии с пунктом 1 статьи 28 Закона N 14-ФЗ дивиденды выплачиваются из чистой прибыли общества. Следовательно, основой для объявления дивидендов является наличие чистой прибыли, величина которой отражается на счете 99 "Прибыли и убытки".
По мнению чиновников соответствующих ведомств, нераспределенную прибыль прошлых лет направлять на выплату дивидендов нельзя. Дивиденды можно начислять только за счет прибыли текущего года.
Так, например, Минфин России основывает свою позицию на тексте абзаца 3 комментария к счету 84 Инструкции по применению Плана счетов бухгалтерского учета. (Например, в письме Минфина России от 23 августа 2002 г. N 04-02-06/3/60.)
Чистая прибыль, которую учредители фирмы смогут распределить между собой в виде дивидендов, рассчитывается по данным бухгалтерского учета следующим образом:
Чистая прибыль (убыток) отчетного периода = прибыль (убыток) от продаж + сальдо прочих доходов и расходов + сальдо чрезвычайных доходов и расходов + отложенные налоговые активы - отложенные налоговые обязательства - текущий налог на прибыль.
По окончании отчетного года, при реформации бухгалтерского баланса величина чистой прибыли (или убытка), отраженная на счете 99 "Прибыли и убытки", переносится на счет 84 "Нераспределенная прибыль (непокрытый убыток)" заключительными записями декабря. Это делается для того, чтобы по состоянию на 1 января года, следующего за отчетным, счет 99 сальдо не имел.
На счете 84 аккумулируется не выплаченная в форме дивидендов или нераспределенная прибыль, которая остается в обороте у фирмы в качестве долговременного внутреннего источника финансирования.
Очень часто показатель чистой прибыли, который содержится в Отчете о прибылях и убытках, не совпадает с той суммой, которая присутствует в разделе "Капитал" бухгалтерского баланса. Это нормально. Дело в том, что разница может возникнуть из-за суммы выплачиваемых в течение года промежуточных дивидендов (по результатам I квартала, полугодия, 9 месяцев отчетного года), а также из-за суммы нераспределенной прибыли прошлых лет.
Учредители получают Отчет о прибылях и убытках, где и рассчитывается чистая прибыль организации за отчетный период. Исходя из ее величины, принимается решение о возможной сумме дивидендов по результатам I квартала, полугодия, 9 месяцев отчетного года (так называемых "промежуточных дивидендов"), а также дивидендов по итогам года.
В этой работе были раскрыты вопросы об учете начислений, выплаты и налогообложении дивидендов с указанием соответствующих бухгалтерских записей и