Бухгалтерский учет денежных средств на примере ООО Мото-Мир
Хранение в кассе наличных денег и других ценностей, не принадлежащих данному предприятию, запрещается.
Перед открытием помещения кассы кассир обязан проверить сохранность замков, дверей, оконных решеток и печатей. В случае повреждений, снятия печатей и других поломок кассир обязан немедленно сообщить об этом руководителю предприятия, который ставит в известность ОВД. После получения разрешения ОВД руководитель предприятия и кассир могут войти в кассу и провести проверку денежных и других средств, хранящихся в кассе. Проверка оформляется актом, который составляется в 4 экземплярах (по 1 экземпляру получают страховая компания, вышестоящая организация, ОВД и само предприятие).(24, с.51)
Вопросы организации кассы, учета наличных денежных средств в кассе предприятия регламентируются Инструкцией Центрального Банка РФ “Порядок ведения кассовых операций в РФ” № 40 от 22 сентября 1993 года. В соответствии с этой инструкцией все предприятия вне зависимости от организационно–правовой формы должны хранить свободные денежные средства в учреждениях банков. Для учета расчетов наличными деньгами предприятие должно иметь кассу(5). При этом нужно отметить, что количество наличных денег в кассе предприятия ограничивается установленными лимитами банков (зависит от размеров предприятия и др.), но общим для всех является то, что указание ЦБ РФ от 07 октября 1998 г. N 375-У “Об установлении предельного размера расчетов наличными деньгами в РФ между юридическими лицами” устанавливает предельный размер расчетов 5 миллионов рублей при закупках этими предприятиями у юридических лиц товаров, сельскохозяйственных продуктов и сырья(7)
Предприятие обязано обеспечивать сохранность денег как в помещении кассы, так и при транспортировке. Если по вине руководителя предприятия не были созданы необходимые условия безопасности, то ответственность лежит на руководителе.
Наличные денежные средства на предприятии должны храниться в несгораемых шкафах, сейфах. Материальную ответственность за сохранность наличных денежных средств в кассе несет кассир(10, с.41).
Кассир – должностное лицо, непосредственно выполняющее кассовые операции. При назначении кассира на работу руководитель предприятия знакомит кассира с правилами ведения кассовых операций и заключает с ним договор о полной индивидуальной материальной ответственности за сохранность денег в кассе. Кассир несет ответственность за всякий ущерб, причиненный предприятию, как в результате умышленных действий, так и из-за неосторожности. Кассиру запрещается передавать выполнение своих обязанностей другим лицам. В случае болезни и других случаев, когда кассир не может выполнять свои обязанности, исполнение обязанностей кассира по письменному распоряжению руководителя возлагается на другого работника. Бухгалтера и другие работники, которые пользуются правом подписи финансовых документов, не могут исполнять обязанности кассира(23, с.251)
Денежные средства, находящиеся в кассе предприятия в виде наличных денег, ограничивается размером, который определяет банк, но при этом превышение этого лимита допускается в дни выплаты зарплаты, в течение 3-х дней с момента получения денег в банке. После истечения этого срока суммы, превышающие этот лимит, должны быть возвращены на расчетный счет предприятия. Торговым предприятиям разрешается выдача зарплаты из выручки, находящейся в кассе, но при этом запрещается накопление денежных средств для выплаты зарплаты(8). Запрещается расходование наличных денежных средств одного предприятия на нужды другого предприятия. Наличные денежные средства, полученные с расчетного счета в банке, предприятием должны расходоваться строго по целевому назначению(11, с.216)
Все операции, связанные с приемом и выдачей наличных денежных средств, осуществляются кассами предприятий и составляют кассовые операции. Все кассовые операции оформляются кассовыми документами. При этом прием наличных денег осуществляется по приемным кассовым ордерам, а выдача — по расходным кассовым ордерам. Выдача денег из кассы может также осуществляться по документам, заменяющим расходные кассовые ордера, например по платежным ведомостям по выдаче зарплаты, по заявлению о выдаче денег и др. На эти документы, заменяющие расходные кассовые ордера, накладываются штампы с реквизитами расходных кассовых ордеров.
Кассовые документы на прием и выдачу денег подписываются руководителем предприятия и главным бухгалтером или лицом, уполномоченным на подпись. При приеме денег лицу, внесшему деньги, выдается квитанция. Рубли записываются прописью, копейки — цифрами. Выдача зарплаты происходит по платежной ведомости. Сумма прописью не указывается. По истечении установленного срока на выдачу зарплаты кассиром против фамилии делается отметка: “депонирована”, и составляет реестр депонированных сумм. В конце платежной ведомости указывается сумма, фактически выданная, и сумма депонированная, и подтверждается подписью кассира. Бухгалтер проверяет и пишет расходный кассовый ордер на выданную сумму. Депонированная зарплата отправляется на расчетный счет. Все кассовые документы выписывает бухгалтерия с основанием. Кассовые документы выписываются чернилами четко, ясно, с заполнением соответствующих реквизитов; помарок (даже оговоренных) — не допускается.
Кассовые документы передаются непосредственно в кассу. Выдача их на руки лицам, получающим денежные средства, запрещена. Прием и выдача денег производится кассиром только в день составления документов. Кассир обязан проверить правильность документов. Деньги выдаются лицу только после опознания личности. При выдаче лицам, не состоящим в списочном составе на предприятии, в кассовых документах указываются данные паспорта. При выдачи денег по доверенности указываются данные паспорта, инициалы. Перед распиской в получении денег кассир делает надпись “по доверенности”. После выдачи, получения денег кассовые ордера подписываются кассиром, а приложенные документы погашаются штампами “получено”, “оплачено” с указанием даты.
Все кассовые операции по каждому приходному или расходному кассовому ордеру или заменяющим их документам отражаются в кассовой книге. Кассовая книга — это учетный регистр для отражения движения наличных денежных средств в кассе предприятия и операций по их поступлению и выдаче. Предприятие ведет только одну кассовую книгу, которая должна быть пронумерована, прошита, опечатана сургучной печатью и заверена надлежащим образом.
Записи в кассовой книге производятся кассиром. Кассир производит эти записи сразу же после получения или выдачи денег по каждому кассовому ордеру или другому документу. В конце рабочего дня подсчитываются итоги операций и выводится остаток денег в книге.
Кассовую книгу кассир ведет в 2-х экземплярах под копирку. Первые экземпляры листов остаются в кассовой книге, а вторые, отрывные, служат отчетом кассира и передаются в бухгалтерию предприятия вместе с приходными и расходными кассовыми ордерами под расписку в кассовой книге (на первом листе). Подчистки и неоговоренные исправления в кассовой книге не допускаются. Исправления, сделанные корректным способом, подписываются кассиром и главным бухгалтером. Контроль за правильностью ведения кассовой книги возлагается на главного бухгалтера предприятия.
При приеме отчета кассира бухгалтерия, осуществляющая контроль за кассовыми операциями, тщательно проверяет отчет и все приложенные документы, расписки, правильность сумм. Выдача денег из кассы без расписки не допускается. Эта сумма считается недостачей. Наличные деньги, неоправданные приходными ордерами отправляют в доход бюджета. Отчет кассира после проверки является основанием для учета кассовых операций. На предприятии при обеспечении полной сохранности кассовых документов можно вести кассовую книгу на ЭВМ (также по 2 экземпляра), в хронологическом порядке. В конце месяца должно печататься количество страниц за месяц, в конце года — за год. Кассир после получения машинограмм проверяет их правильность, подписывает и отдает в бухгалтерию. По окончании календарного года машинограммы брошюруются, общее количество листов заверяется главным бухгалтером, книга опечатывается(18, с 137).
Рисунок 2
Схема ведения кассовых операций.
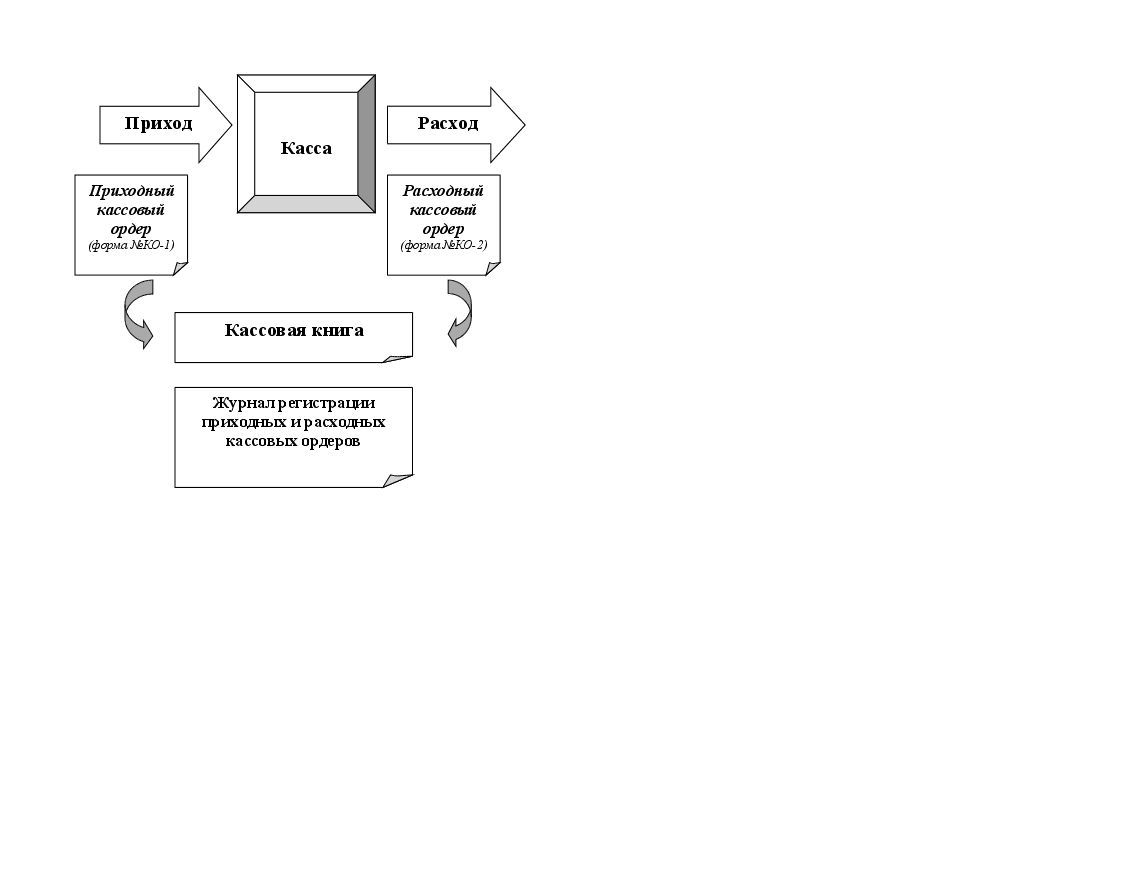
Согласно закона РФ «О применении контрольно-кассовых машин при осуществлении расчетов с населением» от 18 июня 1993 года №5215-1 прием денег предприятиями при осуществлении денежных расчетов должен проводиться с применением кассовых аппаратов. Это не распространяется на частных предпринимателей без образования юридического лица. Если машины не используются, то прием денег должен проводиться с использованием бланков строгой отчетности(2).
Помимо кассовых машин ведутся книги операциониста, в которых ведутся записи за весь день. На предприятии, использующем несколько кассовых аппаратов, на каждый аппарат должна быть заведена книга операциониста. Контроль за использованием кассовых машин и правильностью денежных операций осуществляется налоговыми органами(12, с.71).
Для обобщения информации о наличии и движении денежных средств в кассе организации, а также денежных документов (почтовых марок, вексельных марок, путевок, оплаченных авиабилетов и пр.) предназначен счет 50 «Касса».
К счету 50 «Касса» могут быть открыты следующие субсчета:
50-1 «Касса организации»
50-2 «Операционная касса»
50-3 «Денежные документы» и др.
На субсчете 50-1 «Касса организации» учитываются денежные средства в кассе организации. Когда организация производит кассовые операции с иностранной валютой, то к счету 50 «Касса» должны быть открыты соответствующие субсчета для обособленного учета движения каждой наличной иностранной валюты.
На субсчете 50-2 «Операционная касса» учитывается наличие и движение денежных средств в кассах товарных контор (пристаней) и эксплуатационных участков, остановочных пунктов, речных переправ, судов, билетных и багажных кассах портов (пристаней), вокзалов, кассах хранения билетов, кассах отделений связи и т.п. Он открывается организациями (в частности, организациями транспорта и связи) при необходимости.
На субсчете 50-3 «Денежные документы» учитываются находящиеся в кассе организации почтовые марки, марки государственной пошлины, вексельные марки, оплаченные авиабилеты и другие денежные документы. Денежные документы учитываются на счете 50 «Касса» в сумме фактических затрат на приобретение. Аналитический учет денежных документов ведется по их видам.
По дебету отражаются операции, связанные с поступлением денег, а по кредиту – с расходованием наличных денег(4).
В случае если предприятие не имеет валютного счета, оно может для командировки приобрести наличную валюту в уполномоченных банках. Банк России телеграммой от 6 мая 1997 года № 445 «О покупке валюты для командировочных расходов» определил, что юридические лица – резиденты вправе без ограничений и без специальных разрешений Банка России покупать иностранную валюту за рубли на внутреннем валютном рынке РФ для оплаты расходов, связанных с командированием сотрудников указанных юридических лиц – резидентов в иностранные государства, с обязательным зачислением приобретенной иностранной валюты на их текущие валютные счета в уполномоченных банках.
В том случае, если у организации не имеется валютного счета, к счету 50 «Касса» открывается специальный субсчет «Валютная касса».
Все операции по дебету счета "Касса" при журнально-ордерной форме бухгалтерского учета учитываются ведомости №1 на основе проверенных отчетов кассира за один или несколько дней с группировкой по корреспондирующим счетам.
Выдача наличных денег – кредит счета "Касса".
Все такие операции при журнально-ордерной форме учета отражаются в журнале-ордере №1; записи также производятся на основании отчетов кассира с соответствующей группировкой.
По окончании месяца в журнале-ордере подсчитываются обороты и выводятся сальдо на начало следующего месяца. Сальдо сверяются с остатком кассовой книги и Главной книги.
Контроль за ценностями осуществляется с помощью ревизий, ревизии могут проводиться руководителем предприятия, при смене кассира, также может быть проведена ведомственная/судебная ревизия.
При ревизии производится полный пересчет денег и ценностей в кассе. Результаты ревизии оформляются актом. Недостача подлежит возмещению кассиром.
Если обнаружены излишки, то их зачисляют в доход бюджета.
За несоблюдение порядка ведения кассовых операций, условий ведения работы с денежной наличностью в соответствии с указом президента РФ от 23 августа 1994 года с предприятий взимается штраф.
двукратный размер произведенного платежа за расчет наличными деньгами с другими предприятиями;
трехкратный размер неоприходованной суммы (также за неполное оприходование)
в трехкратном размере выявленной сверхлимитной кассовой наличности
На руководителей предприятия, допустившего эти нарушения, налагается административная штраф в размере 50-кратной величины минимального размера оплаты труда.
За нарушение закона о применении контрольно-кассовых машин – от 10 до 350 минимальных размеров оплаты труда в зависимости от характера нарушения(21, с 315).
3.3. Бухгалтерский учет операций по расчетным счетам.
Денежные средства предприятия за исключением переходящих остатков в кассе должны храниться на счетах в банках.
Согласно совместному письму Государственной налоговой службы, Министерства Финансов РФ и Центрального Банка РФ юридические лица могут иметь текущие счета, расчетные счета, валютные счета, депозитные счета, счета по капитальным вложениям и др.
Наличие расчетного счета у предприятия – признак его самостоятельности.
Текущие счета открываются несамостоятельными предприятиями, подразделениями, находящимися в другом месте.
В случае если предприятие имеет несколько расчетных счетов, необходимо вести аналитический учет в разрезе расчетных счетов.
Для открытия счета предприятие предоставляет в учреждение банка следующие документы:
♦ заявление об открытии счета
♦ документ, удостоверяющий факт создания предприятия
♦ нотариально заверенная копия устава
♦ карточка с образцами подписей лиц, которые могут подписывать платежные документы (руководитель, заместитель руководителя, главный бухгалтер, заместитель главного бухгалтера)
♦ оттиски печати
♦ справка о регистрации предприятия в Пенсионном Фонде и других органах
♦ справка из налоговых органов о том, что предприятие является налогоплательщиком
♦ документ налогового органа, подтверждающий постановку данного предприятия на учет в налоговых органах.
В случае отсутствия собственной бухгалтерской службы на предприятии в карточке присутствуют только образец подписи руководителя.
Порядок совершения и оформления операций по расчетным и текущим счетам устанавливается Центральным банком РФ(25, с.138).
Расчетные и текущие счета предназначены и используются для записи выручки от реализованной продукции, полученных кредитов и займов, для осуществления плат в бюджет, поставщикам, кредиторам; с расчетного счета выдаются деньги для выплаты зарплаты работникам предприятия и текущие расходы.
Операции производятся банком на основании документов, оформленным самим предприятием-владельцем счета или по его согласию.
Основные документы для таких операций:
♦ объявление о взносе денег – оформляется сдача наличности денежных средств из кассы предприятия
♦ чеки – оформляется получение денег с расчетного счета, на обратной стороне указывается целевое назначение данной суммы; чеки выписываются на сумму, не превышающую остаток средств на расчетном счете
♦ платежное поручение выписываются самим предприятием – распоряжение банку на перечисление соответствующей суммы на счет другого предприятия.
♦ платежное требование-поручение – требование поставщика к покупателю оплатить полученные товары или услуги согласно соответствующим документам
Все документы составляются без помарок и исправлений; подписать их могут только те лица, образцы подписей которых есть на карточке в банке.
В бухгалтерии предприятия операции производятся на основании расчетных документов вместе с выпиской из банка.
Все платежи производятся в пределах имеющегося свободного остатка на счете.
Без согласия предприятия банк производит списание средств со счетов только по следующим случаям, предусмотренным законом:
♦ по судебным требованиям
♦ по арбитражным требованиям
♦ по распоряжению государственных органов из-за просрочки платежа в бюджет
♦ другими уполномоченными органами
В случае нехватки денег на счете соответствующие требования хранятся банком в картотеке №2. Устанавливается календарная очередность платежей: в порядке календарных поступлений (наступлений даты платежа).
Очередность платежей предприятия, которое объявлено неплатежеспособным устанавливается руководителем банка(19, с. 311).
Периодически в установленные с владельцем счета сроки банк выдает предприятию выписки с расчетного счета – копии лицевых счетов, в которых указывается дата совершения операции, номер документа-основания, сумма поступления/списания, остаток. К выписке банк прилагает все документы, подтверждающие операции.
Бухгалтерия предприятия после проверки выписки отражает операции на соответствующих счетах бухгалтерского учета.
Для отражения операций на расчетных счетах применяется активных счет №51 "Расчетный счет", по дебету которого отражаются операции по поступлению, а кредиту – расходования денежных средств.
Все операции по дебету расчетного счета при журнально-ордерной форме учета отражаются в ведомости №2, итогами за день или за время, указанное в выписке.
Для отражения оборотов по кредиту счету 51 служит журнал-ордер №2. Основанием для заполнения этих регистров являются проверенные и обработанные выписки из расчетного счета(11, с.362)
Суммы с одинаковыми корреспондирующими счетами каждой выписки складываются и записываются в журнал-ордер и в ведомость итогами.
Обязательное условие для заполнения регистров - использование одной строки для каждой выписки независимо от того, за какой период она составлена. Количество занятых строк журнала-ордера №2 и ведомости №2 за каждый месяц должно быть одинаковым и равно количеству полученных за этот период выписок из банка. Как в журнале ордере №2, так и в ведомости №2 суммы записываются в разрезе корреспондирующих счетов с дебетом и кредитом счета 51. Наличие этих показателей за каждый отчетный день и месяц позволяет счетным работникам анализировать источники поступления денежных средств на расчетный счет предприятия, контролировать целевое использование средств, исполнение обязательств перед бюджетом и прочими хозяйственными органами согласно утвержденному календарному графику финансовых платежей(10, с.534)
Таблица 2.7
Схема бухгалтерских проводок по учету денежных средств.
|
№ п.п. |
Содержание операции |
Дебет |
Кредит |
|
1. |
Перечислены денежные средства с расчетного счета в кассу |
50 |
51 |
|
2. |
Выдана зар.плата |
70 |
50 |
|
3. |
Возвращены неиспользованные подотчетные суммы |
50 |
71 |
|
4. |
Израсходованы денежные средства на мелкие канцелярские расходы. |
26 |
50 |
|
5. |
Получено за продукцию. |
50 |
90 |
|
6. |
Получена выручка от реализации продукции. |
51 |
90 |
|
7 |
Перечислено поставщикам. |
60 |
51 |
|
8. |
Перечислено кредиторам. |
76 |
51 |
|
9. |
Получены краткосрочные кредиты и займы. |
51 |
66 |
|
10. |
Погашены краткосрочные кредиты и займы. |
66 |
51 |
|
11. |
Погашены налоги и платежи в бюджет. |
68 |
51 |
|
12. |
Уплачен ЕСН. |
69 |
51 |
|
13. |
Перечислено поставщикам за предоставленные ТМЦ |
60 |
51 |
|
14. |
Получена оплата за товары |
51 |
62 |
Из представленных проводок видно, что бухгалтерские проводки по учету денежных средств составляются в соответствии с Инструкцией по применению плана счетов бухгалтерского учета финансово – хозяйственной деятельности организации.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Федеральный закон «О бухгалтерском учёте» от 21.11.96 г. № 129-ФЗ
(в ред. Федерального закона от 23.07.98 г. № 123-ФЗ).Закон РФ «О применении контрольно-кассовых машин при осуществле
нии денежных расчётов с населением» от 18.06.93 г. № 5215-1.Положение по ведению бухгалтерского учёта и бухгалтерской отчётности
в РФ, утв. Приказом МФ от 29.07.98 г. № 34 н (в ред. Приказа МФ РФ от
24.03.2000 г. №31 н).План счетов бухгалтерского учёта финансово-хозяйственной деятельности организаций и инструкция по его применению, утв. Приказом МФ РФ от 31.10.2000 г. № 94 н.
Порядок ведения кассовых операций в РФ (Решение совета директоров
ЦБ РФ № 40 от 22.09.93 г.).Унифицированные формы первичной учётной документации по учёту
кассовых операций (Постановление Госкомстата РФ № 88 от 18.08.98 г.).Указание ЦБ РФ от 07.10.98.г. № 375-У «Об установлении предельного
размера расчётов наличными деньгами в РФ между юридическими
лицами».«Об установлении предельного размера расчётов наличными деньгами в
РФ между юридическими лицами по одной сделке» (Указание ЦБ РФ №
1050-У от 14.11.01 г.).
/У
Амбаруумов А.А., Стерликов Ф.Ф. 1000 терминов рыночной экономики.
Справочное учебное пособие. - М.: Крон - Пресс, 1993. - 302 с.Астахов В.П. Бухгалтерский (финансовый) учёт: Учебное пособие.
Серия «Экономика и управление». Ростов н/Д: Издательский центр
«МарТ», 2002. - 832 с.Бухгалтерский учёт: Учебник для вузов / Под ред. Проф. Ю.А. Бабаева.
- М.: ЮНИТИ-ДАНА, 2002. - 476 с.
12. Бухгалтерский
учёт: Учебник
/ П.С. Безруких,
В.Б. Иванкевич,
Н.П.
Кондраков
и др; Под. Ред.
П.С. Безруких.
- М.: Бухгалтерский
учёт, 1996.
- 576 с.
Глушков И.Е. Бухгалтерский учёт на современном предприятии.
Эффективное пособие по бухгалтерскому учёту. Москва, «КНОРУС»,
Новосибирск, «ЭКОР», 2001. - 797 с.Гуккаев В.Б. Контрольно-кассовые машины и бланки строгой
отчётности. - М.: ЗАО «Издательский Дом «главбух». - 2002. - 208 С.Документальное оформление кассовых операций. - М.: Бератор-Пресс,
2002.-112с.Дробозина Л.А. Финансы. Денежное обращение. Кредит. - М.:
Финансы, ЮНИТИ, 1997. - 479 с.Жуков Е.Ф. Деньги. Кредит. Банки. - М.: ЮНИТИ, 2001. - 622 с.
Кассовые операции и ККМ. - М.: «Издательство ПРИОР», 2001. - 192 с.
Ковалёва О.В. Бухгалтерский учёт и аудит бухгалтерской отчётности
коммерческих предприятий. Серия «учебники и учебные пособия».
Ростов н/Д: Феникс, 2000. - 512 с.Козлова Е.П., Парагутин Н.В., Бабченко Т.Н. Бухгалтерский учёт в
промышленности. - М.: Финансы и статистика, 1993. - 432 с.Козлова Е.П. Бухгалтерский учёт в организациях. - М.: Финансы и
статистика, 2000. - 720 с.Кондраков Н.П. Бухгалтерский учёт - М.: ИНФРА-М, 2000. - 584 с.
Малый экономический словарь / Под. Ред. А.Н. Азрилина. - М.:
Институт новой экономики, 2000. - 1008 с.Медведев А.Н. Деньги как объект бухгалтерского учёта: проблемы и
противоречия. // Хозяйство и право. - 1999. - №12. - С.55-61Николаева Г.А. Блицау Л.П. Бухгалтерский учёт в торговле. - М.:
«Издательство ПРИОР», 2002. - 352 с.Общая теория денег и кредита: Учебник / Под ред. Профессора Е.Ф.
Жукова. - М.: банки и биржи, ЮНИТИ, 1995. - 304 с.
Райзенберг Б.А«, Лозовский Л.Ш., Стародубцева Е.Г. Современный
экономический словарь. -3-е изд., перераб. и доп. - М.: ИНФРА-М,
2001.-480 с.Савицкая Г.В. Анализ хозяйственной деятельности предприятий. Мн.:
ООО «Новое знание», 2001.- 688 с.Хорин А.Н. Отчёт о движении денежных средств. // Бухгалтерский учёт.
- 2002. - №5 С.58