Особенности учета затрат и расчетов предприятия
Аналитический учет по субсчету 76-1 "Расчеты по имущественному и личному страхованию" ведется по страховщикам и отдельным договорам страхования [3;156].
На субсчете 76-2 "Расчеты по претензиям" отражаются расчеты по претензиям, предъявленным поставщикам, подрядчикам, транспортным и другим организациям, а также по предъявленным и признанным (или присужденным) штрафам, пеням и неустойкам.
По дебету счета 76-2 "Расчеты по претензиям" отражаются расчеты по претензиям:
- к поставщикам, подрядчикам и транспортным организациям по выявленным при проверке их счетов (после акцепта последних) несоответствия цен и тарифов, обусловленных договорами, а также при выявлении арифметических ошибок - в корреспонденции со счетом 60 "Расчеты с поставщиками и подрядчиками" или со счетами учета производственных запасов, товаров и соответствующих затрат (01, 07, 08, 10, 41 и др.), когда завышение цен либо арифметические ошибки в предъявленных поставщиками и подрядчиками счетах обнаружились после того, как записи по счетам учета товарно-материальных ценностей или затрат были совершены (исходя из цен и подсчетов, отфактурованных поставщиками и подрядчиками); к поставщикам материалов, товаров, как и к организациям, перерабатывающим материалы организации, за обнаруженные несоответствия качества стандартам, техническим условиям, заказу - в корреспонденции со счетом 60 "Расчеты с поставщиками и подрядчиками";
- к поставщикам, транспортным и другим организациям за недостачи груза в пути сверх предусмотренных в договоре величин - в корреспонденции со счетом 60 "Расчеты с поставщиками и подрядчиками";
- за брак и простои, возникшие по вине поставщиков или подрядчиков, в суммах, признанных плательщиками или присужденных судом, - в корреспонденции со счетами учета затрат на производство;
- к кредитным организациям по суммам, ошибочно списанным (перечисленным) по счетам организации, - в корреспонденции со счетами учета денежных средств, кредитов;
а также по штрафам, пеням, неустойкам, взыскиваемым с поставщиков, подрядчиков, покупателей, заказчиков, потребителей транспортных и других услуг за несоблюдение договорных обязательств, в размерах, признанных плательщиками или присужденных судом (суммы предъявленных претензий, не признанных плательщиками, на учет не принимаются), - в корреспонденции со счетом 91 "Прочие доходы и расходы".
Аналитический учет по субсчету 76-2 "Расчеты по претензиям" ведется по каждому дебитору и отдельным претензиям.
На субсчете 76-3 "Расчеты по причитающимся дивидендам и другим доходам" учитываются расчеты по причитающимся организации дивидендам и другим доходам, в том числе по прибыли, убыткам и другим результатам по договору простого товарищества.
Подлежащие получению (распределению) доходы отражаются по дебету счета 76-3 "Расчеты по причитающимся дивидендам и другим доходам" и кредиту счета 91 "Прочие доходы и расходы". Активы, полученные организацией в счет доходов, приходуются по дебету счетов учета активов (51"Расчетные счета" и др.) и кредиту счета 76-3 "Расчеты по причитающимся дивидендам и другим доходам".
Учет по данному счету ведется на основе принципа начисления – признание дохода осуществляется в момент возникновения обязательства хозяйствующего субъекта, в капитале которого участвует данная организация.
Аналитический учет по субсчету 76-3 ведется по видам доходов и организациям, их начисляющим[6;89].
На субсчете 76-4 "Расчеты по депонированным суммам" учитываются расчеты с работниками организации по суммам, начисленным, но не выплаченным в установленный срок (из-за неявки получателей), доходов от участия в организации и других аналогичных выплат.
По истечении установленного срока выдачи наличных денежных средств кассир производит следующие операции:
- в платежной ведомости напротив фамилий лиц, не получивших причитающиеся суммы, проставляется штамп или делается надпись «депонировано»;
- составляется реестр депонированных сумм по форме № РТ-11, который является одновременно первичным документом и учетным регистром, в нем указывают фамилию, имя, отчество работника, его табельный номер и депонированную сумму;
- в конце платежной ведомости делается запись о фактически выплаченных и депонированных суммах, далее их сверяют с общим итогом по ведомости и записи скрепляются подписью кассира;
- в кассовую книгу записываются фактически выплаченные суммы.
Депонированные суммы сдаются в банк с оформлением расходного кассового ордера.
В организации ведется книга учета таких сумм, в которой по каждому депоненту указывается табельный номер, фамилия, имя отчество, депонированная сумма, сведения о выдаче указанной суммы.
Не востребованные работниками депонированные суммы хранятся в течение трех лет и выдаются по первому его требованию. По истечении срока исковой давности невостребованные депонированные суммы списываются на счет 91 на основании данных инвентаризации и приказа руководителя организации.
Депонированные суммы отражаются по кредиту счета 76 "Расчеты с разными дебиторами и кредиторами" и дебету счета 70 "Расчеты с персоналом по оплате труда". При выплате этих сумм получателю делается запись по дебету счета 76 "Расчеты с разными дебиторами и кредиторами" и кредиту счетов учета денежных средств[7;322].
Учет расчетов по депонированным суммам отражается следующими записями:
Дебет сч. 70 «Расчеты с персоналом по оплате труда»
Кредит сч. 76 «Расчеты с разными дебиторами и кредиторами», субсчет 76-4 «Расчеты по депонированным суммам» — депонирована неполученная заработная плата;
Дебет сч. 51 «Расчетные счета»
Кредит сч. 50 «Касса» — сданы депонированные суммы в банк;
Дебет сч. 76 «Расчеты с разными дебиторами и кредиторами», субсчет 76-4 «Расчеты по депонированным суммам»
Кредит сч. 50 «Касса» — выплачена депонированная заработная плата;
Дебет сч. 76 «Расчеты с разными дебиторами и кредиторами», субсчет 76-4 «Расчеты по депонированным суммам»
Кредит сч. 91 «Прочие доходы и расходы», субсчет 91-1 «Прочие доходы» — списаны невостребованные депонированные суммы по истечении сроков исковой давности.
Субсчет 76-5 "НДС по неоплаченной продукции". Согласно Положению по бухгалтерскому учету 9/99 (п.3) суммы НДС не признаются доходами организаций при поступлении от других юридических и физических лиц. Следовательно, не имеется оснований для отражения начисленной суммы продаж с учетом НДС. Не смотря на то, что НДС еще не уплачен в бюджет, т.к. сумма продаж еще не поступила на счет 50 "Касса" или счет 51 "Расчетные счета", сумму дохода от продаж следует уменьшить на сумму НДС. В случае, когда обязательность по уплате НДС возникает только по мере оплаты продукции покупателями до момента получения оплаты начисленный налог можно отражать с использованием счета 76-5.
Субсчет 76-6 "Расчеты по договору комиссии". Вещи, поступающие комиссионеру от комитента согласно ст.996 ГК являются ответственностью последнего т. к. передача права собственности не происходит. В бухгалтерском учете комитента передача готовой продукции для продажи на комиссионных началах отражается по дебету счета 45 "Товары отгруженные" и кредиту счета 43 "Готовая продукция". Принятые на учет по счету 45 суммы списываются в дебет счета 90 "Продажи", либо одновременно с принятием выручки от продажи продукции, либо при поступлении извещения комиссионера о продаже переданных ему вещей. В бухгалтерском учете продажа продукции покупателю отражается по кредиту счета 90-1"Прочие доходы" в корреспонденции со счетом 62"Расчеты с покупателями и заказчиками". Комиссионер в праве удержать причитающуюся ему по договору комиссии сумму из всех сумм, поступивших к нему за счет комитента. Сумму комиссионного вознаграждения, а также расходы по транспортировке продукции покупателю учитывается комитентом на счете 44 "Расходы на продажу" в качестве расходов на реализацию и включается в себестоимость реализованной продукции. Т.к. по договору комиссии один из участников выступает в качестве комитента, а другой – комиссионера, то счет 76-6 "Расчеты по договору комиссии" может быть использован и комиссионером. При передаче товаров от комитента комиссионеру право собственности на них комиссионеру не переходит, впоследствии чего полученный товар учитывается на забалансовом счете 004 "Товары принятые на комиссию". Эти товары учитываются в ценах, предусмотренных в приемо-сдаточных актах. Аналитический учет по счету 004 ведется по видам товаров, организациям или лицам-комитентам.
Субсчет 76-7 "Расчеты по суммам, удержанным из оплаты труда работников в пользу других организаций". Администрация организации по месту работы лица, обязанного уплачивать алименты на основании исполнительного листа, должна ежемесячно удерживать алименты из заработной платы или иного дохода лица и выплачивать их получателю не позднее, чем в трехдневный срок со дня выплаты зарплаты или иного дохода. Перечень выплаты заработной платы, из которой производится удержание алиментов на несовершеннолетних детей, утвержден постановлением правительства РФ от 08.07.1996г. №841. Сумма начисленных платежей по исполнительным документам отражается по дебету счета 70"Расчеты с персоналом по оплате труда" в корреспонденции с кредитом счета 76-7"Расчеты по суммам, удержанным из оплаты труда работников в пользу других организаций".[8;66]
Помимо указанных субсчетов к счету 76 могут быть открыты другие субсчета согласно деловому обороту организации (например, расчеты по исполнительным листам, расчеты с нерегулярными контрагентами и др.).
Конечное сальдо по счету 76 определяется по оборотной ведомости по субсчетам и аналитическим счетам.
3. Практическое задание
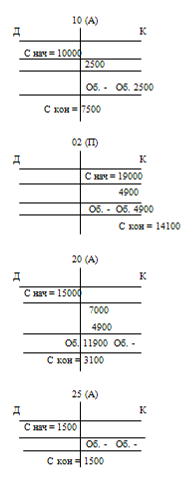
1. Составить проводки
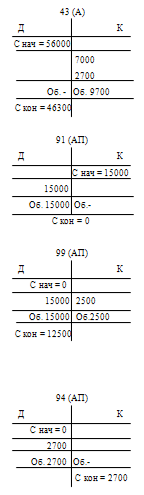
а) готовая продукция на сумму 7 000 руб. израсходована на нужды основного производства:
Дебет 20 «Основное производство»
Кредит 43 «Готовая продукция»
Сумма: 7000;
б) начислена амортизация основных средств, используемых в основном производстве, в размере 4 900 руб.:
Дебет 20 «Основное производство»
Кредит 02 «Амортизация основных средств»
Сумма: 4 900;
в) выявлена недостача готовой продукции в размере 2 700 руб.:
Дебет 94 «Недостачи и потери от порчи ценностей»
Кредит 43 «Готовая продукция»
Сумма: 2 700;
г) получена прибыль от продажи основных средств в размере 15 000 руб.:
Дебет 91 «Прочие доходы и расходы», субсчет «Сальдо прочих доходов и расходов»
Кредит 99 «Прибыли и убытки»
Сумма: 15000;
д) отражены как убытки потери материалов в результате пожара в размере 2 500 руб.
Дебет 99 «Прибыли и убытки»
Кредит 10 «Материалы»
Сумма: 2500.
3.2, 3.3 На основе следующих даны открыть счета бухгалтерского учета с правильным указанием сальдо начального и на основе составлены проводок отразить на сета хозяйственные операции, указанные в п. 3.1 методом двойной записи, подсчитать обороты и сальдо конечное по каждому сету:
Список литературы
Бухгалтерский финансовый учет: Учебник для вузов / Под ред. проф. Ю. А. Бабаева – М.: Вузовский учебник, 2003г.- 525с.
Бухгалтерский учет: Учебник / под ред. проф. П.С. Безруких – М.: Бухгалтерский учет, 2005г. – 624с.
Финансовый учет: учебное пособие / В.Ф. Палий, В.В. Палий – М.: ФБК-Пресс, 2006г. – 304с.
Бухгалтерский учет: Учебник / Л.П. Краснова, Н.Т. Шалашова, Н.М. Ярцева – М.: Юристь, 2002г. – 542с.
Бухгалтерский учет и финансовая отчетность: Учебное пособие/ Н.Л. Маренков – М.: Изд-во «Экзамен», 2004г. – 336с.
Бухгалтерский финансовый учет: Учебное пособие / Е.В. Акчурина, Л.П. Солодко – М.: Изд-во «Экзамен»,2004г.-416с.
. Бухгалтерский учет и контроль дебиторской и кредиторской задолженности: Учебно-практическое пособие/ Под ред. проф. Ю. А. Бабаева – М.: ТК Велби Изд-во «Проспект», 2004г.- 424с.
План счетов бухгалтерского учета: комментарий к последним изменениям: - М.: Инфоцентр 21 века, 2005г. – 112с.
20 ПБУ в последней редакции с профессиональными комментариями – М.: АК ДИ «Экономика и жизнь», 2004г. – 424с.
Как работать с новым планом счетов / Безруких П.С. – М.: "Бухгалтерский учет", 2006г.- 112с.
7. Шнейдман Л.З. Рекомендации по переходу на новый план счетов. – Москва. Изд-во «Бухгалтерский учет» 2005г.- 95с. (Библиотека журнала «Бухгалтерский учет»).
8. e-college/