Учет выпуска, отгрузки и реализации готовой продукции
В описях на продукцию, отгруженную и не оплаченную в срок покупателями, по каждой отдельной отгрузке приводятся наименование покупателя, наименование товаров, сумма, дата отгрузки, дата выписки и номер расчетного документа.
Продукцию хранящуюся на складах других организаций, заносят в описи на основании документов, подтверждающих сдачу этой продукции на ответственное хранение. В описях указывают их наименование, количество, сорт, стоимость (по данным учета), дату принятия груза на хранение, место хранения, номера и даты документов.
Выявленные излишки продукции оценивают по рыночной стоимости на дату инвентаризации и включают в состав внереализационных доходов (дебетуют счёт 43 "Готовая продукция", кредитуют счет 91 "Прочие доходы и расходы").
Излишки по пересортице принимаются к учету на счет 43 или 41 с кредита счета 94 "Недостачи и потери от порчи ценностей". Выявленные недостачи, потери, хищения товаров списывают по учетным ценам с кредита счетов 43 и 41 в дебет счета 94.
2.3. Особенности учета готовой продукции, отражаемые в учетной политике предприятия
При формировании учетной политики организациям предоставлено право выбора:
- отражать готовую продукцию в бухгалтерском учете и балансе по производственной (фактической, плановой, нормативной) себестоимости или по прямым статьям расходов;
- использовать или не использовать для учета оприходования готовых изделий, выполненных работ и оказанных услуг активно-пассивный счет №40 "Выпуска продукции" -признавать выручку от реализации готовой продукции "по отгрузке" или "по оплате".
Как и по другим участкам бухгалтерского учета, выбор оптимального варианта из перечисленных зависит от особенностей организации, специфики ее производственно-хозяйственной деятельности, целей экономической политики на сравнительно продолжительный период времени. Ни один из возможных вариантов не является идеальным для всех условий, каждый имеет свои плюсы и минусы и должен применяться после тщательного анализа возможных последствий и влияния на основные показатели финансово-хозяйственной деятельности организации и величину уплачиваемых ею налогов.
Оценка готовой продукции по фактической производственной себестоимости учитывает влияние на рентабельность производства общехозяйственных расходов. Эти расходы подразделяют по видам деятельности, продукции, выполненных работ и оказанных услуг. Цена на них, исчисленная на основе полных производственных затрат, исключает риск непокрытия издержек. В то же время эта система оценки громоздка, трудоемка, при недостаточно обоснованных базах распределения накладных расходов допускает искажение реальной себестоимости отдельных видов продукции, работ, услуг. Считается, что данный вариант оценки приемлем для организаций с ограниченным ассортиментом продукции и устойчивым или точно прогнозируемым спросом.
Способ оценки готовой продукции по прямым затратам предусматривает отнесение общехозяйственных расходов на счет №90 "Продажи" в том периоде, в котором они имели место. Их не нужно распределять между готовыми изделиями и незавершенным производством, относить на остатки готовой продукции на складе, косвенно учитывать в составе стоимости отгруженных товаров. В результате снижается трудоемкость расчетов, повышается их точность. Важно отметить, что при этом несколько уменьшается налогооблагаемая база для исчисления налога на имущество, поскольку готовая продукция и незавершенное производство при таком варианте учета отражаются в балансе по стоимости прямых затрат без накладных расходов.
Величина прибыли и соответствующего налога при данной методике оценки может быть больше или меньше, чем при оценке готовой продукции по производственной себестоимости, в зависимости от того, увеличивается или уменьшается объем продаж. Принято считать, что оценка готовой продукции по уровню прямых затрат предпочтительнее для организаций с широким ассортиментом изделий, а также во время экономических спадов, простаивания производственных мощностей.
Использование счета №40 "Выпуска продукции (работ, услуг)" позволяет бухгалтерии организации выявить отклонения фактической производственной себестоимости (или суммы прямых затрат) от их нормативной (плановой) величины. Это важно для контроля за уровнем производственных расходов и выявлением причин их удорожания как в целом по организации, так и по видам ее деятельности и подразделениям (основным, вспомогательным производствам, обслуживающим хозяйствам). Вместе с тем ведение данного счета имеет смысл, если можно достаточно полно и правильно определить нормативную (плановую) себестоимость всех разновидностей продукции, включенных в план выпуска и продаж. Это требует хорошо налаженного нормативного хозяйства, обособленного учета отклонений от норм по видам продукции, работ, услуг.
Дата признания выручки от реализации готовой продукции по методу продаж "по отгрузке" является наиболее ранняя из следующих дат:
- день отгрузки товара (работ, услуг) или передача прав собственности на товар;
- день оплаты товаров (работ, услуг).
Выручка от реализации по методу "по оплате" признается по дате поступления денежных средств.
Глава 3. Бухгалтерский учет реализации товаров на примере предприятия оао "челябинский кузнечно-прессовый завод"
В процессе реализации продукции у организации ОО ОАО "Челябинский кузнечно-прессовый завод" возникают расчёты с поставщиками и расчёты с покупателями.
Следовательно, для учёта реализации продукции, расчётов в процессе реализации и финансовых результатов от реализации продукции на предприятии используются следующие счета бухгалтерского учёта:
- Счёт 43 "Готовая продукция";
- Счёт 44 "Расходы на продажу";
- Счёт 60 "Расчёты с поставщиками";
- Счёт 62 "Расчёты с покупателями";
- Счёт 68 "Расчёты по налогам и сборам";
- Счёт 90 "Продажи";
- Счёт 99 "Прибыли и убытки".
Учет продукции в ОАО "Челябинский кузнечно-прессовый завод" производится бухгалтером. Кроме бухгалтера учетом занимаются кладовщики на складе. В целом ответственен за организацию учетно-финансовой работы в организации директор и бухгалтер.
Продукция учитываются на счете 43 "Готовая продукция" по фактической себестоимости её приобретения. Аналитический учет ведется по видам продукции.
В организации ОАО "Челябинский кузнечно-прессовый завод" учет реализации товаров ведётся по журнально-ордерной системе, а также используется бухгалтерская компьютерная программа "1С: Бухгалтерия".
Реализация продукции – это отпуск продукции со склада организации ОАО "Челябинский кузнечно-прессовый завод" торговым предприятиям непосредственной продажи населению.
Отпуск продукции со склада предприятия производится в порядке централизованной доставки автомобильным транспортом. Отгрузка товаров осуществляется на основании договора купли-продажи (поставки). Договора применяются с целью облегчения достижения обязательств.
В соответствии с положениями статьи 454 ГК РФ по договору купли-продажи одна сторона (продавец) обязуется передать вещь (товар) в собственность другой стороне (покупателю), а покупатель в свою очередь обязуется принять этот товар и уплатить за него определенную денежную сумму (цену). Одним из видов договора купли-продажи является договор поставки товаров, по которому согласно статье 506 ГК РФ осуществляющий предпринимательскую деятельность поставщик-продавец обязуется передать в обусловленный срок или сроки, производимые или закупаемые им товары покупателю для использования в предпринимательской деятельности или в иных целях, не связанных с личным, семейным, домашним и иным подобным использованием.
Типовой договор содержит следующие последовательно расположенные разделы:
- характеристика сторон;
- предмет договора;
- цена и сумма договора;
- условия и сроки поставки товаров;
- условия платежей;
- упаковка и маркировка товара;
- условия претензий;
- штрафные санкции и порядок возмещения убытков;
- страхование;
- обстоятельства непреодолимой силы;
- арбитраж;
- другие условия контракта;
- юридические адреса сторон.
Так как отгрузка товаров со склада производится автомобильным транспортом, то основным документом является при этом товарно-транспортная накладная (приложения). Бланки товарно-транспортных накладных являются бланками строгой отчетности. Их выдают заведующим складами в пронумерованном виде, чтобы предупредить возможность отпуска неоприходованных товаров.
Причитающиеся от покупателей суммы в оплату стоимости реализованных товаров признаются доходами от обычного вида деятельности торговой организации ОАО "Челябинский кузнечно-прессовый завод" отражаемых по балансовому счету 90 "Продажи".
Продукцию в ОАО "Челябинский кузнечно-прессовый завод"" учитываются по учетным ценам, а именно по фактической себестоимости, включающей в себя сумму всех фактических затрат.
Кроме порядка определения реализации товаров, в организации ОАО "Челябинский кузнечно-прессовый завод" учитываются положения учетной политики организации, применяемой для целей налогообложения и определяющей вариант (метод) формирования налоговой базы по соответствующему налогу.
Исходя из положений статьи 39 НК РФ, реализацией товаров признается передача на возмездной основе (в том числе обмен товарами) права собственности на них, а в случаях, предусмотренных Налоговым кодексом Российской Федерации, также и передача права собственности на безвозмездной основе (в частности, это касается исчисления налога на добавленную стоимость).
При формировании налоговой базы по налогам и соответственно определении обязанности по их уплате, организация ОАО "Челябинский кузнечно-прессовый завод" использует метод по отгрузке (метод начисления). В этом случае обязанность по уплате налогов возникает по переходу права собственности на реализованные товары.
При реализации продукции у организации ОАО "Челябинский кузнечно-прессовый завод" возникают расчёты с покупателями, которые отражаются на счёте 62 "Расчеты с покупателями и заказчиками" по цене продажи.
Согласно заключаемым организацией ОАО "Челябинский кузнечно-прессовый завод" договорам купли-продажи предусматривается обычный переход права собственности, а именно в момент отгрузки товаров, в бухгалтерском учете оформляются следующие записи:
- Д 62 "Расчеты с покупателями и заказчиками"; К 90 "Продажи", субсчет "Выручка" – выручка от продажи товаров (с НДС);
- Д 90, субсчет "Налог на добавленную стоимость"; К 68 "Расчеты по налогам и сборам", субсчет "Расчеты по НДС" – НДС с выручки от реализации продукции (при формировании налоговой базы по методу начисления);
- Д 90, субсчет "Себестоимость продаж"; К 43 – себестоимость реализованной продукции;
- Д 51 "Расчетный счет"; К 62 – поступление от покупателей сумм в оплату стоимости отгруженных товаров.
В конце месяца на балансовом счете 90 выявляется финансовый результат от продажи товаров. При этом в установленном порядке в уменьшение сумм полученной выручки списываются издержки обращения – дебет счета 90, субсчет "Себестоимость продаж" кредит счета 44 "Расходы на продажу".
Если сумма выручки (кредитовые обороты по счету 90) превышает себестоимость реализованных товаров, расходы на продажу, а также исчисленные с выручки суммы налога на добавленную стоимость имеет место прибыль, которая отражается корреспонденцией по дебету счета 90, субсчет "Прибыль (убыток) от продаж" и кредиту счета 99 "Прибыли и убытки". Убытки от реализации товаров по итогам отчетного месяца отражаются обратной записью – дебет счета 99 кредит счета 90, субсчет "Прибыль (убыток) от продаж".
Типовые бухгалтерские проводки по учёту расчётов организации с покупателями при реализации им продукции представлены в приложении 1.
Причитающаяся к оплате покупателем сумма налога на добавленную стоимость указывается в оформляемых счетах-фактурах (приложения). В соответствии с требованиями пункта 3 статьи 168 НК РФ счета-фактуры выставляются не позднее пяти дней считая со дня отгрузки товаров. Счета-фактуры составляются в двух экземплярах. Первые экземпляры выставляются покупателям, а вторые хранятся в журнале учета выставленных счетов-фактур.
Кроме указанного журнала, выставленные покупателям счета-фактуры регистрируются в книге продаж в хронологическом порядке в том налоговом периоде, в котором возникает налоговое обязательство.
Суммы выручки от реализации товаров в установленном главой 25 НК РФ порядке включаются в налоговую базу по налогу на прибыль. При этом также учитывается принятый в учетной политике организации метод формирования налоговой базы.
Процесс реализации товаров и возникающей при этом дебиторской задолженности в ОАО "Челябинский кузнечно-прессовый завод" отражается в учёте следующим образом:
Таблица 1.1. Бухгалтерский учёт реализации товаров в ОАО "Челябинский кузнечно-прессовый завод"
| Содержание хозяйственной операции | Основание / первичные документы | Отражено в учете |
|
| Дт счета | Кт счета | ||
| На сумму оплаты за отгруженную продукцию |
Накладная или акт (КС-2, КС-3) |
90.1 | |
| Погашена задолженность покупателей за реализованную продукцию |
Выписка банка, платежное поручение |
51 |
62.1 |
| Поступили авансы (предварительная оплата) в счёт оплаты за отгруженную продукцию |
Выписка банка, платежное поручение |
51 | 62.2 |
| Зачет аванса в оплату отгруженной продукции |
Бухгалтерская справка |
62.2 | 62.1 |
| Списание дебиторской задолженности, у которой срок исковой давности прошел |
Инвентаризационная ведомость, письменное обоснование, приказ руководителя |
99 | 62.1 |
Рассмотрим примеры бухгалтерского учёта реализации товаров в ОАО "Челябинский кузнечно-прессовый завод".
В таблице 1.2. представлены сводные данные о дебиторской задолженности фирмы за II квартал отчётного года.
Таблица 1.2. Сводные данные по текущей задолженности ОАО "Челябинский кузнечно-прессовый завод" за II квартал 2007 года.
Документы |
№ | Дата | Сумма, тыс. руб. |
| Счета-фактуры | 103 | 5.04.06 | 938 |
| 109 | 20.04.06 | 1290 | |
| 141 | 28.04.06 | 1200 | |
| 152 | 15.05.06 | 1362 | |
| 160 | 25.05.06 | 1214 | |
| Итого 6004 | |||
Документы |
№ | Дата | Сумма, тыс. руб. |
| Платежные поручения | 245 | 25.04.06 | 134 |
| 252 | 3.05.06 | 142 | |
| 265 | 16.05.06 | 125 | |
| 278 | 1.06.06 | 128 | |
| 300 | 12.06.06 | 143 | |
| 312 | 19.06.06 | 157 | |
| 321 | 30.06.06 | 212 | |
| Продолжение таблицы 1.2 | |||
| Итого 1041 | |||
Итого текущая дебиторская задолженность за II квартал 4963 |
|||
В июле 2007 года ОАО "Челябинский кузнечно-прессовый завод" продало покупателю партию продукции. Цена товара согласно договору - 118000 руб. (в том числе НДС - 18000 руб). Себестоимость товара - 60000 руб. Расходы на продажу составили 15000 руб.
Бухгалтер предприятия делает проводки:
Таблица 1.3. Бухгалтерский учёт реализации товаров покупателям за июль 2007 года.
Дебет |
Кредит | Содержание хозяйственных операций | Сумма |
| 62 | 90-1 | Отгружена продукция и предъявлен счёт покупателям по договорной цене с НДС | 118000 руб. |
| 90-3 | 68 субсчет "Расчеты по НДС" | Начислен НДС к уплате в бюджет | 18000 руб. |
Продолжение таблицы.
| 90-2 | 41 | Списана себестоимость проданного товара | 60000 руб. |
| 90-2 | 44 | Списаны коммерческие расходы (расходы на продажу) | 15000 руб. |
| 51 | 62 | Зачислены на расчётный счёт денежные средства от покупателей за продукцию, проданную в июле | 96000 руб. |
| 51 | 62 | Зачислены на расчётный счёт денежные средства от покупателей за продукцию, проданную во II квартале 2006 года | 240000 руб. |
Рассмотрим ещё операции по реализации продукции в организации в июле.
В июле поступила продукции от поставщика стоимостью 170000 руб. Покупателям реализована продукция, хранящаяся на складе на сумму 407100 руб. (в том числе НДС 62100руб). Себестоимость реализованной продукции составила 210000 руб. Расходы на продажу составили 35000 руб. Покупателями оплачена продукция на сумму 300000 руб. В отчётном месяце поступила задолженность покупателей в сумме 200000 руб.
Таблица 1.4. Бухгалтерский учёт реализации товаров покупателям за июль 2007 года.
Дебет |
Кредит | Содержание хозяйственных операций | Сумма, руб. |
|
41 |
60 | Поступили товары от поставщиков | 170000 |
|
62 |
90-1 | Реализована продукция покупателям | 345000 |
| 90-3 | 68 | Начислен НДС к уплате в бюджет | 62100 |
| 90-2 | 41 | Списана себестоимость проданного товара | 210000 |
| 90-2 | 44 | Списаны коммерческие расходы (расходы на продажу) | 35000 |
| 51 | 62 | Зачислены на расчётный счёт денежные средства от покупателей | 300000 |
| 51 | 62 | Зачислена на расчётный счёт задолженность покупателей | 200000 |
На открытых счетах, используемых для учёта реализации товаров, подсчитаем обороты, и определим конечное сальдо.
| Счет 43 "Готовая продукция" | |
Дебет |
Кредит |
|
01.07 Сн. = 198000 руб. |
|
| 170000 руб. | 60000 руб. |
Продолжение таблицы.
| 210000 руб. | |
| Дт об = 70000 руб. | Кт об = 270000 руб. |
Ск. = 98000 руб. |
|
| Счет 62 "Расчеты с покупателями" | |
Дебет |
Кредит |
|
01.07 Сн. = 4963000 руб. |
|
| 118000 руб. | 96000 руб. |
| 345000 руб. | 210000 руб. |
| 300000 руб. | |
| 200000 руб. | |
| Дт об = 463000 руб. | Кт об = 806000 руб. |
Ск. = 4620000 руб. |
|
| Счет 90 "Продажи" | |
Дебет |
Кредит |
|
01.07 Сн. = 0 |
|
| 18000 руб. | 118000 руб. |
| 60000 руб. | 345000 руб. |
| 15000 руб. | |
| 62100 руб. | |
| 210000 руб. | |
| 35000 руб. | |
| Дт об = 400100 руб. | Кт об = 463000 руб. |
Ск. = 62900 руб. |
|
Счёт 90 (субсчета к счёту) ежемесячно закрывается. Сальдо на счёте отражается на субсчёте 9 (счёта 90) и списывается на счёт 99 "Прибыли и убытки).
Итак, по результатам реализации товаров в июле дебиторская задолженность организации составила 4620 тыс. руб. (включая задолженность покупателей за II квартал), прибыль от реализации продукции составила 62,9 тыс. руб. Данные операции отражаются в бухгалтерском учёте проводками:
Д 90-9 "Прибыль от продаж"; К 99 "Прибыли и убытки" 62900 руб. Счёт 90 закрыт.
Рассмотрим учёт и формирование финансового результата организации от реализации товаров (на примере данных за июль месяц).
Учёт прибыли и финансового результата от реализации:
Финансовые показатели реализации товаров за июль представлены в таблице:
Таблица 1.5. Финансовые показатели реализации товаров за июль 2007года в ОАО "Челябинский кузнечно-прессовый завод"
| Показатель | Сумма, тыс. руб. | Счета бухгалтерского учёта |
|
Реализованные товары |
463 | 62, 90 |
| Себестоимость реализованных товаров | 270 | 41, 90 |
|
Коммерческие расходы |
50 | 44, 90 |
|
Остатки товаров на складе |
98 | 41 |
|
Дебиторская задолженность |
4620 | 62 |
|
Прибыль от реализации товаров |
62,9 | 90 |
Итак, в июле 2007 года организацией реализовано товаров на сумму 463 тыс. руб., себестоимость которых составила 270 тыс. руб., расходов на продажу 50 тыс. руб.
В результате проведённых в июле операций с товарами и их реализацией в организации возникла дебиторская задолженность в сумме 4620 тыс. руб., осталось товаров на складе на сумму 98 тыс. руб., прибыль от реализации товаров составила 62, 9 тыс. руб.
Глава 4. Задача
4.1. Журнал хозяйственных операций
| Наименование операции | Запись | Сумма |
|
| Д | К | ||
| Оприходована на склад готовая продукция по плановой себестоимости | 43 | 40 | 29000 |
| Списана фактическая производственная себестоимость готовой продукции | 40 | 20 | 28400 |
| Списано отклонение фактической себестоимости от плановой | 40 | 90.1 | 600 |
| Отгружена продукция и предъявлен счет покупателям по договорной цене с НДС | 62 | 90.1 | 23600 |
| Списана себестоимость реализованной продукции | 90.2 | 43 | 10200 |
| Начислен НДС по реализованной продукции | 90.3 | 68 | 3600 |
| Списаны коммерческие расходы | 90.7 | 44 | 150 |
| Произведен пересчет остатка средств на валютном счете на сумму положительной курсовой разницы | 52 | 91.1 | 320 |
| Начислены налоги в бюджет, относимые на финансовый результат | 99 | 68 | 760 |
| Начислены и поступили на р/с денежные средства за нарушение условий контракта | 51 | 91.1 | 500 |
| Зачислены на р/с денежные средства от покупателей | 51 | 62 | 20100 |
|
Получено безвозмездно оборудование А) первоначальная стоимость Б) износ |
08 20 |
98.2 02 |
20000 6500 |
|
Произведена ликвидация объекта основных средств по причине износа А) первоначальная стоимость Б) износ на момент выбытия В) оприходован металлом от ликвидации объекта |
01.9 02 10 |
01 01.9 91.1 |
15000 9500 800 |
| Оприходованы выявленные при инвентаризации неучтенные объекты основных средств | 01 | 91.1 | 800 |
|
Проданы нематериальные активы А) первоначальная стоимость Б) амортизация на момент продажи В) выставлен счет покупателю по договорной цене с НДС Г) начислен НДС по реализованным активам |
04.9 05 62 91.2 |
04.1 04.9 91.1 68 |
1400 800 1416 216 |
| Возвращен кредит банку | 66 | 51 | 7000 |
| Начислена зарплата производственным рабочим | 20 | 70 | 20000 |
| Начислен ЕСН от з/платы | 20 | 69 | 5200 |
| Определен финансовый результат по прочим операциям | 91.9 | 99 | 14620 |
| Начислен налог на прибыль за декабрь | 99 | 68 | 5969 |
| Произведена реформация баланса | 99 | 84 | 46601 |
|
Закрыты субсчета к 90 и 91 счету Итого: |
294302 |
||
 Налог
на прибыль =
(10250+14620) х24%=2569
Оборотно-сальдовая ведомость за декабрь
| Счета | Наименование счета | Сальдо на начало месяца | Оборот за месяц | Сальдо на конец месяца | |||
| Д | К | Д | К | Д | К | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 01 | Основные средства | 930000 | 26800 | 24500 | 932300 | ||
| 02 | Амортизация основных средств | 193430 | 9500 | 6500 | 190430 | ||
| 04 | Нематериальные активы | 3350 | 1400 | 2200 | 2550 | ||
| 05 | Амортизация НМА | 1500 | 800 | 700 | |||
| 08 | Вложения во внеоборотные активы | 5340 | 20000 | 25340 | |||
| 10 | Материалы | 280800 | 800 | 281600 | |||
| 19 | НАС по приобретенным ценностям | 3200 | 3200 | ||||
| 20 | Основное производство | 100100 | 31700 | 28400 | 103400 | ||
| 43 | Готовая продукция | 386200 | 29000 | 10200 | 405000 | ||
| 44 | Расходы на продажу | 380 | 150 | 230 | |||
| 50 | Касса | 940 | 940 | ||||
| 51 | Расчетные счета | 484980 | 20600 | 7000 | 501580 | ||
| 52 | Валютные счета | 30000 | 320 | 30320 | |||
| 60 | Расчеты с поставщиками и подрядчиками | 238100 | 238100 | ||||
| 62 | Расчеты с покупателями и заказчиками | 380200 | 25016 | 20100 | 385116 | ||
| 68 | Расчеты по налогам и сборам | 7140 | 10545 | 17685 | |||
| 69 | Расчеты по социальному страхованию | 5300 | 5200 | 10500 | |||
| 70 | Расчеты по оплате труда | 28600 | 20000 | 48600 | |||
| 71 | Расчеты с подотчетными лицами | 2600 | 2600 | ||||
| 76 | Расчеты с разными дебиторами и кредиторами | 4000 | 2990 | 1010 | |||
| 99 | Прибыли и убытки | 28460 | 53330 | 24870 | 0 | ||
| 80 | Уставный капитал | 1850000 | 1850000 | ||||
| 83 | Добавочный капитал | 38500 | 38500 | ||||
| 90 | Продажи | 24200 | 24200 | ||||
| 91 | Прочие доходы и расходы | 14836 | 14836 | ||||
| 66 | Расчеты по краткосрочным кредитам и займам | 28400 | 7000 | 21400 | |||
| 40 | Выпуск продукции | 29000 | 29000 | ||||
| 67 | Расчеты по долгосрочным кредитам и займам | 7000 | 7000 | ||||
| 98 | Доходы будущих периодов | 20000 | 20000 | ||||
| 84 | Нераспределенная прибыль (непокрытый убыток) | 185670 | 46601 | 232271 | |||
| Итого: | 2615090 | 2615090 | 294302 | 294302 | 2675186 | 2675186 | |
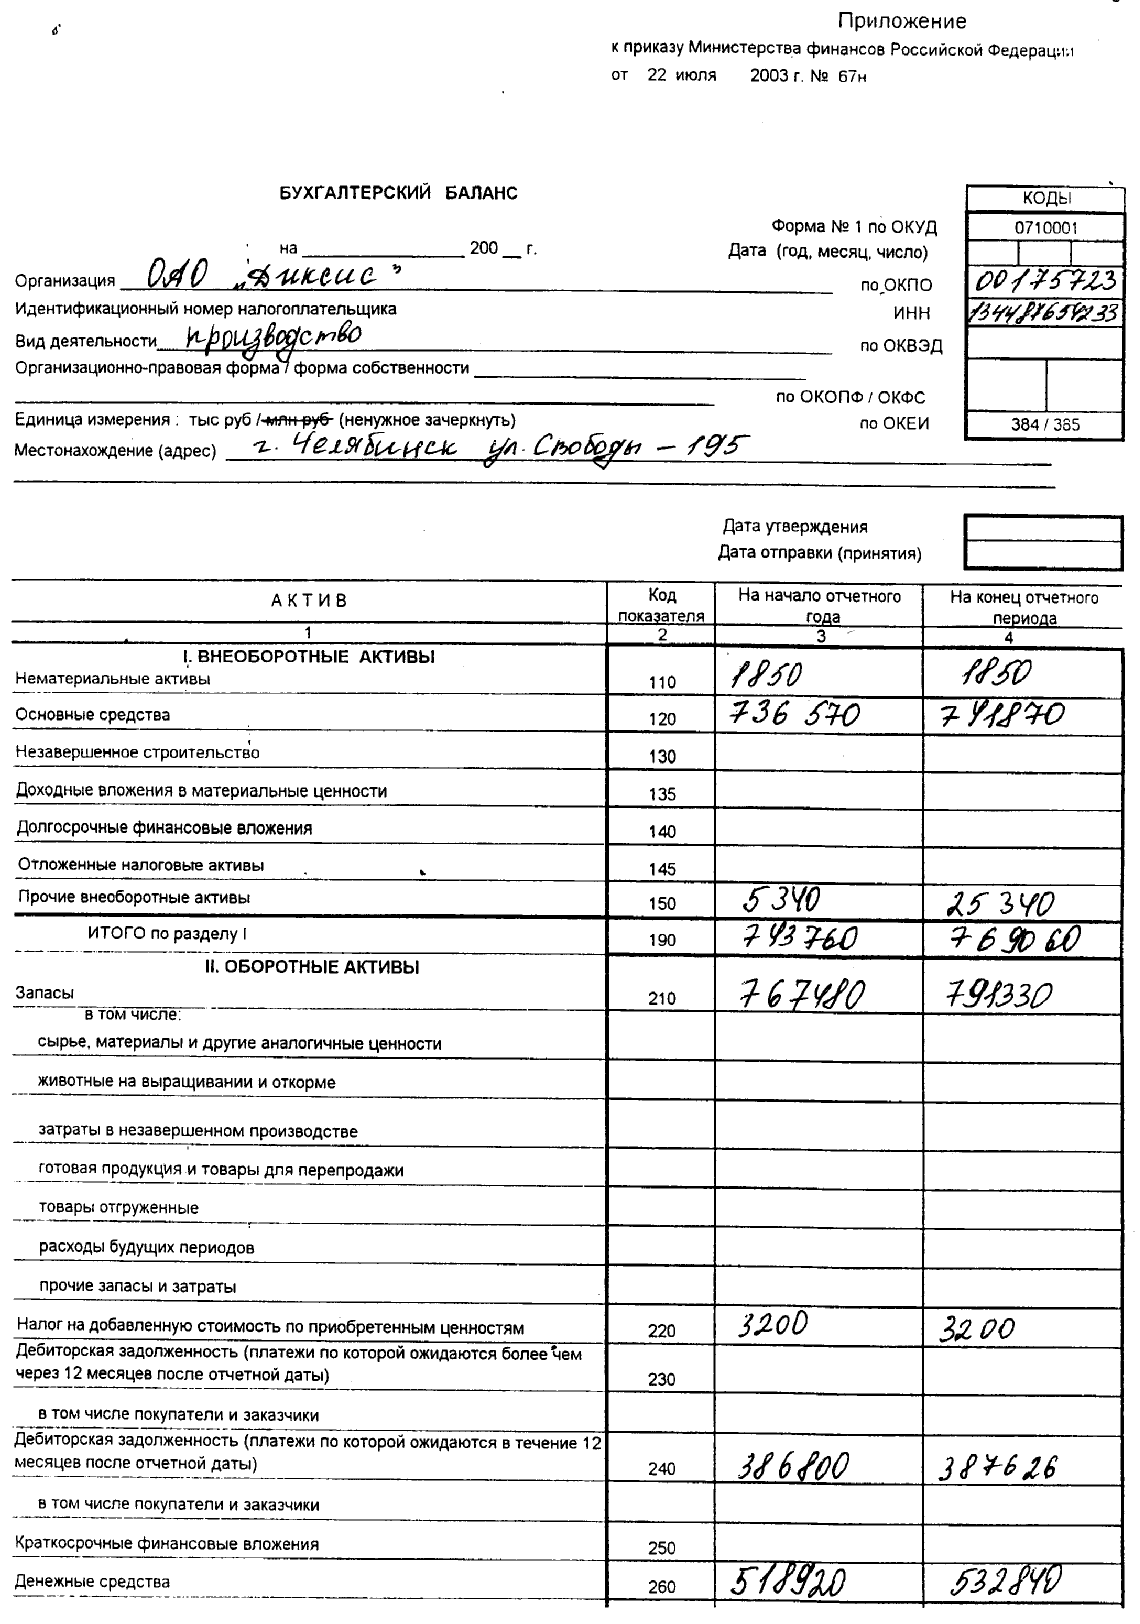
Заключение
В курсовой работе рассмотрен синтетический и аналитический учет реализации готовой продукции.
Для учёта реализации продукции, расчётов в процессе реализации и финансовых результатов от реализации продукции на предприятии используются следующие счета бухгалтерского учёта:
- произведенная продукция учитываются на счёте 43 "Готовая продукция";
- задолженность перед поставщиками учитывается на счёте 60 "Расчёты с поставщиками";
- коммерческие расходы учитываются на счёте 44 "Расходы на продажу";
- задолженность покупателей за реализованную продукцию отражается на счёте 62 "Расчёты с покупателями";
- прибыль от реализации продукции учитывается на счёте 90 "Продажи", который ежемесячно закрывается путём списания конечного сальдо по счёту на счёт 99 "Прибыли и убытки".
Совершенствование учета и контроля наличия и движения продукции применительно к ОАО "Челябинский кузнечно-прессовый завод" целесообразно производить по следующим направлениям.
1. упрощать оформление операций по приходу и расходу товаров.
2. исходя из требований рыночной экономики, совершенствовать методологию бухгалтерского учета товаров.
3. следить за тщательным и своевременным проведением инвентаризаций, контрольных и выборочных проверок.
4. организовать единую систему управления и бухгалтерского учёта товаров и запасов для уменьшения влияния личностного фактора при отражении тех или иных хозяйственных операций в бухгалтерском учете.
Целями и задачами построения интегрированной системы учёта операций с товарами и их реализации являются:
- создание единого информационного пространства с целью повышения управляемости организацией;
- уменьшение влияния личностного фактора при выполнении хозяйственных операций в бухгалтерском учете;
- учет и контроль за движением товаров с задержкой не более суток для склада организации;
- эффективное управление дебиторской задолженностью.
Торговый учет включает учет взаиморасчетов с поставщиками и покупателями, контроль выданных и полученных товарных кредитов, "скользящий" автоматический механизм учета расчетов "предоплата - кредит – оплата". Сальдо взаиморасчетов, размер кредита могут вестись в любой валюте. В торговом учете рассчитываются налоги (налог на добавленную стоимость и налог с продаж), содержатся все необходимые данные для отражения в бухгалтерском учете при различных схемах исчисления выручки (по отгрузке или по оплате). В торговом учете ведется контроль заказов товаров покупателями (на основании выписанных счетов) с возможностью резервирования товаров.
Благодаря этому персонал организации получает возможность отслеживать поступления и списания товара по той или иной позиции ассортимента, контролировать и учитывать продажи товара и поступление денежных средств, анализировать весь процесс торговли с целью повышения его эффективности.
Список литературы
1. Гражданский кодекс Российской Федерации часть первая, часть вторая (с изменениями от 3 июня 2006 г).
2. Налоговый кодекс Российской Федерации часть первая от 31 июля 1998 г. № 146-ФЗ и часть вторая от 5 августа 2000 г. № 117-ФЗ (с изменениями от 3 июня 2006 г).
3. Федеральный закон от 7 августа 2001 г. № 119-ФЗ "Об аудиторской деятельности" (с изменениями от 14, 30 декабря 2001 г., 30 декабря 2004 г).
4. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утв. приказом Минфина РФ от 29 июля 1998 г. № 34н с изменениями от 24 марта 2000 г).
5. "О формах бухгалтерской отчетности организации". Приказ Минфина РФ от 13.01. 2000 г. № 4н.
6. План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций. Утвержден Приказом Министерства финансов РФ от 31 октября 2002 г. № 94н.
7. Агеева Ю.Б., Агеева А.Б. Аудиторская проверка: практическое пособие для аудитора и бухгалтера - М.: Бератор-Пресс, 2006.
8. Белоногов О. Учет поступления товаров от поставщиков // Бухучёт и аудит, 2006, № 12.
9. Волков Н.Г. Бухгалтерский учёт реализации продукции в торговле // Бухгалтерский учет, 2006, № 12.
10. Гололобова И.В. Методика проведения аудита реализации продукции // Аудит и финансы, 2006, № 7.
11. Данилевский Ю.А. Особенности проведения аудиторской проверки операций по продаже продукции // Главбух, 2007, № 1.
12. Жуков В.Н. Учёт операций по реализации товаров // Бухгалтерский учёт, 2006, № 6.
13. Замятин П. Учет и аудит товаров организации // Аудит, 2007, № 1.
14. Кондраков Н.П. Бухгалтерский учет. Учебное пособие - 4-е изд., перераб. и доп. - М.: ИНФРА-М, 2007.
15. Коновалова И. Учет поступления и продажи товаров // Бухгалтерский учет, 2007, № 2.
16. Крутяков Т.Л. Учёт и аудит реализации продукции в торговом предприятии // Бухгалтерский учёт и аудит, 2006, № 9.
17. Кугушина Л.В. Организация учёта продажи продукции // Бухучёт и аудит, 2007, № 4.
18. Колодин А.Г. Справочник бухгалтера. Теория и практика бухгалтерского сопровождения предприятий любых форм собственности и видов деятельности – М.: АСТ: Астрель, 2007.
19. Киреева Н.В. Комплексный экономический анализ хозяйственной деятельности. Учебное пособие – М.: Изд. дом "Социальные отношения", 2007.
20. Шеина Т.Н. Совершенствование бухгалтерского учёта реализации продукции // Современный бухучёт, 2006, № 7.
Приложение 1
Бухгалтерские проводки по счёту 62 "Расчёты с покупателями и заказчиками", используемые в ОАО "Челябинский кузнечно-прессовый завод" для учёта расчётов с покупателями при реализации продукции.
| Содержание операций | Корреспондирующие счета | |
| Дебет | Кредит | |
| Отражена задолженность покупателей за отгруженную продукцию | 62 | 90/1 |
| Сторнирована взысканная покупателем сумма недостач и потерь, выявленных при приемке продукции | (62) | (90/1) |
| Отражена взысканная покупателем сумма недостач и потерь | 62 | 76/2 |
| Отражена арендная плата к получению (при признании доходов от аренды доходами от обычных видов деятельности) | 62 | 90/1 |
| Начислены лизинговые платежи в соответствии с условиями договора | 62 | 90/1 |
| Отражено исполнение обязательств организации зачетом встречных требований, исполнение обязательств по договорам мены | 60 | 62 |
| Поступили денежные средства от покупателей и заказчиков | 50, 51, 52 | 62 |
| Поступили авансовые платежи в счет предстоящей поставки продукции (выполнения работ, оказания услуг) | 50, 51 | 62 |
| Поступили авансовые платежи в иностранной валюте в счет предстоящей поставки продукции (выполнения работ, оказания услуг) | 52 | 62 |
| Начислен НДС с авансовых платежей | 62 | 68 |
| Зачтена сумма НДС с авансовых платежей при отгрузке оплаченной продукции (выполнении работ, оказании услуг) | 68 | 62 |
| Начислены акцизы с авансовых платежей, полученных в счет предстоящей отгрузки продукции (товаров), датой продажи которых в целях исчисления акцизов является дата оплаты | 62 | 68 |
| Зачтены суммы акцизов с авансовых платежей при отгрузке продукции (товаров) | 68 | 62 |
| Зачтен авансовый платеж в счет оплаты отгруженной продукции (выполненных работ, оказанных услуг) | 62 | 62 |
| Поступили денежные средства в оплату проданной продукции, товаров (работ, услуг) | 51 | 62 |
| Поступила валютная выручка за проданную продукцию, товары (работы, услуги) | 52 | 62 |
| Оплачены проданные основные средства | 50, 51 | 62 |
| Оплачены проданные нематериальные активы | 50, 51 | 62 |
| Оплачены проданные ценные бумаги и другие финансовые вложения | 50, 51 | 62 |
| Оплачены проданные материалы | 50, 51 | 62 |
| Оплачены проданные незавершенное строительство и оборудование | 50, 51 | 62 |
| Получена плата по договору переуступки права требования | 50, 51 | 62 |
| Получена плата по договору аренды | 50, 51 | 62 |
| Возвращены от покупателей и заказчиков средства, излишне полученные в оплату проданной продукции, товаров (работ, услуг) | 62 | 50, 51 |
| Возвращены авансы покупателям и заказчикам | 62 | 50, 51 |
| Возвращены от покупателей и заказчиков средства,/ излишне полученные в оплату проданной продукции, товаров (работ, услуг) в иностранной валюте | 62 | 52 |
| Возвращены авансы покупателям и заказчикам в иностранной валюте | 62 | 52 |
| Отражена положительная суммовая разница по расчетам с покупателями и заказчиками по доходам от обычных видов деятельности | 62 | 90/1 |
| Отражена отрицательная суммовая разница по расчетам с покупателями и заказчиками по доходам от обычных видов деятельности - сторно | (62) | (90/1) |
| Начислено комиссионное вознаграждение | 62 | 90/1 |
Продолжение.
| Отражен зачет комиссионного вознаграждения из выручки комитента | 76 | 62 |
| Отражена уступка права требования | 62 | 62 |
| Получен вексель в обеспечение задолженности покупателей и заказчиков за проданную продукцию | 62 | 62 |