Учет расчетов с персоналом по оплате труда
2. Организационная и экономическая характеристика СПК "Вельдемановский"
Известно, что результаты работы сельскохозяйственного предприятия существенно зависят от условий производства. Поэтому экономический анализ начинают с изучения природно-экономических условий хозяйства, его размеров, производственного направления, уровня интенсификации производства и его эффективности. Только с учетом конкретных условий можно объективно оценить результаты деятельности данного предприятия и наметить пути его дальнейшего развития.
Совхоз "Вельдемановский" организован в 1969 году, в апреле 1993 года в целях совершенствования системы хозяйствования был реорганизован в товарищество с ограниченной ответственностью "Вельдемановское", а в апреле 1997 года реорганизован в СПК "Вельдемановский" по программе "Зерно". Позднее, 25 апреля 2001 года, он вошел в состав ОАО "Перевозская агрофирма" как сельскохозяйственное подразделение "Вельдемановское". С 1 марта 2005 года хозяйство вышло из состава ОАО "Перевозская агрофирма" и в настоящее время именуется СПК "Вельдемановский".
Центральная усадьба хозяйства село Вельдеманово расположено в 12 км от города Перевоз и 120км от города Нижнего Новгорода. Ближайшая железнодорожная станция находится в 12 км от хозяйства.
Сумма осадков за год составляет 550-600 мм. Среднегодовая температура воздуха равна +3,2 0С. Продолжительность безморозного периода 140-150 дней, продолжительность вегетационного периода 175-190 дней.
Землепользование хозяйства расположено на водоразделе рек Пьяны и Волги. Микрорельеф территории широковолнистый. Преобладающими почвами в СПК "Вельдемановский" являются черноземные и лесостепные, темно-серые и серые, средние и тяжелосуглинистые с малым содержанием гумуса. Средняя обеспеченность пахотных земель фосфором составляет 6,1 мг на 100 г почвы, калием – 10,4 мг на 100 г почвы.
В целом местоположение СПК "Вельдемановский" позволяет ему специализироваться на производстве животноводческой продукции. Из отраслей растениеводства в хозяйстве развито производство зерна, а именно озимой пшеницы и ржи, ячменя, овса.
Земля является главным средством производства в сельском хозяйстве. Основу производства составляют сельскохозяйственные угодья, в состав которых входят пашня, природные сенокосы и пастбища.
Таблица 2.1 Размер и структура земельных угодий в СПК "Вельдемановский"
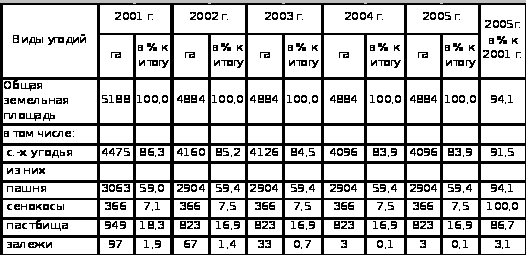
Общая земельная площадь изучаемого хозяйства на протяжении последних пяти лет сократилась на 304 га, главным образом за счет сокращения с.-х. угодий, что связано прежде всего с нехваткой техники в связи с ее износом и снижением работоспособности. В структуре сельскохозяйственных угодий наибольший удельный вес занимает пашня. В динамике за пять лет ее размер уменьшился на 159 га. В хозяйстве достаточно большая площадь занята не сельскохозяйственными угодьями, при этом их размер в динамике увеличился на 10,5 % .
Деятельность каждого хозяйства сосредотачивается на производстве одного или, небольшого числа видов товарной продукции. Этим определяется его место в общественном разделении труда, его специализация. Она характеризуется структурой выручки от реализации продукции сельского хозяйства. Одним из важнейших условий увеличения объемов производства продуктов сельского хозяйства является обеспечение сельскохозяйственных предприятий трудовыми ресурсами.
Для сельскохозяйственных предприятий характерным является низкое обеспечение трудовыми ресурсами. Столь отрицательная ситуация сложилась в результате плохой организации труда, недостатков в системе материального стимулирования, низкой оплаты труда.
Таблица 2.2 Обеспеченность рабочей силой и ее использование в СПК "Вельдемановский"
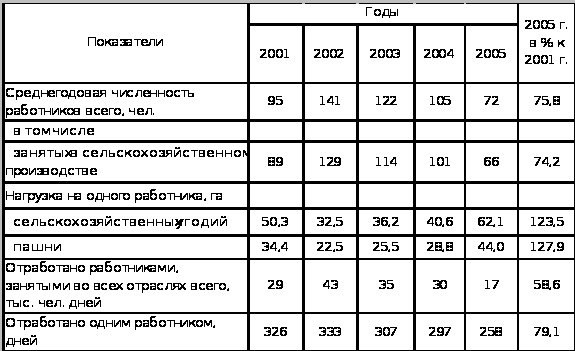
В течение рассматриваемого периода в СПК "Вельдемановский" численность работников сократилась на 24,2 %, в том числе занятых в сельскохозяйственном производстве на 25,8 %. В связи, с чем нагрузка на 1 работника, как сельскохозяйственных угодий, так и пашни возросла в 1,2 раза. В течение 2001-2005 годов для хозяйства характерна высокая загруженность работников.
Не менее важным условием успешного и эффективного развития, как отдельных отраслей, так и сельскохозяйственного производства в целом является уровень материально – технической оснащенности хозяйства. Однако, в большинстве сельскохозяйственных предприятий материально – технической базе нанесен значительный урон, а в современных условиях хозяйства не имеют достаточно средств, чтобы приобрести дорогостоящую технику и оборудование. Нынешнее состояние материально – технической базы в изучаемом хозяйстве характеризуется не высоким уровнем оснащенности основными производственными фондами и энергетическими мощностями.
Таблица 2.3 Наличие средств производства в СПК "Вельдемановский"
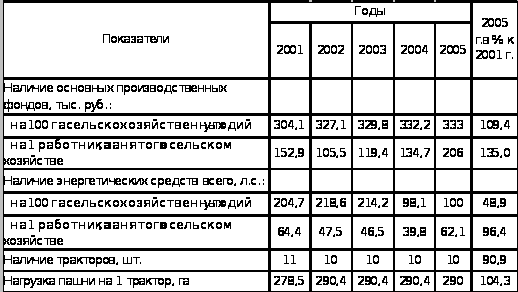
В СПК "Вельдемановский" в 2005 году в сравнении с 2001 годом фондообеспеченность увеличилась на 9,4 %, произошло это за счет снижения площади сельскохозяйственных угодий на 8,5 % и увеличения стоимости основных производственных фондов на 0,1. Фондовооруженность за исследуемый период увеличилась на 35 %, но произошло это в основном из-за значительного сокращения численности работников, занятых в сельскохозяйственном производстве (Табл. 2.2). В целом, состояние материально – технической базы в СПК "Вельдемановский" можно расценивать как неудовлетворительное.
Рассмотренные выше отрицательные тенденции в экономике хозяйства обусловили снижение в целом экономической эффективности сельскохозяйственного производства в СПК "Вельдемановский".
Таблица 2.4 Экономическая эффективность и финансовые результаты в СПК "Вельдемановский"
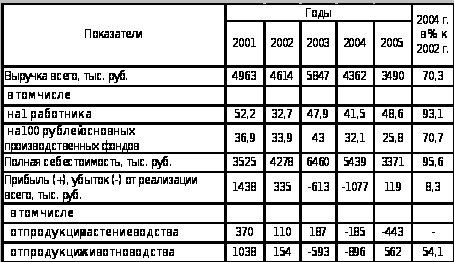
Финансовое состояние СПК "Вельдемановский" можно охарактеризовать как неустойчивое, что подтверждают ниже приведенные данные. Хотя, следует отметить, что в СПК "Вельдемановский" в 2005 году по сравнению с 2001 годом сумма хозяйственных средств, находящихся в распоряжении хозяйства увеличилась, что свидетельствует о повышении имущественного потенциала предприятия.
Выручка от продажи продукции, работ и услуг в 2005 году в изучаемом хозяйстве снизилась по сравнению с 2001 годом в 1,4 раза. В СПК "Вельдемановский" в 2005 году была получена прибыль от реализации в размере 119 тысяч рублей, что составляет лишь 8,3 % от уровня 2001 года.
Таблица 2.5 Система показателей оценки финансово-хозяйственной деятельности СПК "Вельдемановский"
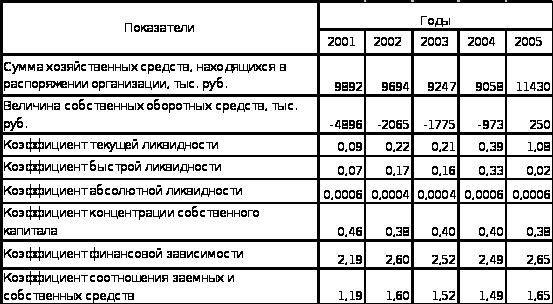
В течение 2001-2004 годов у хозяйства отсутствовали собственные оборотные средства, а в качестве покрытия текущих активов использовались заемные и привлеченные средства. В 2005 же году доля собственных оборотных средств составила 250 тысяч рублей. Коэффициент текущей ликвидности в 2005 году по сравнению с 2001 годом увеличился в 12 раз и показывает, что на 1 рубль текущих обязательств хозяйства приходится 1,08 рублей текущих активов. В СПК "Вельдемановский" значение данного показателя ниже ориентировочного. По более узкому кругу, чем коэффициент текущей ликвидности исчисляется коэффициент быстрой ликвидности. За последние 5 лет этот показатель снизился и в 2005 году составил 0,02, т.е. 2 % краткосрочных обязательств необходимо закрыть за счет дебиторской задолженности и денежных средств. Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных заемных средств может быть при необходимости погашена немедленно. Значение данного показателя в 2005 году составило 0,0006, что намного ниже норматива 0,2. Это говорит о том, что в СПК "Вельдемановский" недостаточно средств. Коэффициент финансовой зависимости составляет в 2005 году 2,65, то есть в каждых 2,65 рублях, вложенных в активы предприятия 1,65 рубля – заемные, это ниже, чем в 2001 году на 21 %. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании хозяйства. Обобщающую оценку финансовой устойчивости предприятия дает коэффициент соотношения заемных и собственных средств. В СПК "Вельдемановский" в 2005 году этот коэффициент возрос в 1,4 раза. Безусловно, это является отрицательной тенденцией, так как рост этого показателя свидетельствует об снижении финансовой устойчивости предприятия. Коэффициент концентрации собственного капитала характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. В динамике этот показатель снизился на 17,4 %, что также свидетельствует о снижении финансовой устойчивости предприятия.
В целом можно сделать вывод о том, что экономический потенциал хозяйства в последние годы достаточно низкий, ресурсы хозяйства используются не эффективно, однако в 2005 году по результатам деятельности хозяйства была получена прибыль в размере 119 тысяч рублей, что безусловно, можно расценить как позитивные стороны в деятельности предприятия.
Таким образом, сложившаяся ситуация требует повышения эффективности сельскохозяйственного производства в СПК "Вельдемановский", чему может способствовать интенсификация производства, повышение качества выполняемых работ, рост производительности труда и снижение себестоимости производимой продукции.
3. Бухгателтерский учет и отчетность по расчетам с персоналом по оплате труда в СПК "Вельдемановский"
3.1 Методологические основы и задачи учета
Бухгалтерский учет в СПК "Вельдемановский" ведется в соответствии с едиными методологическими основами и правилами, установленными следующими нормативными документами:
Федеральный закон от 21 ноября 1996 года №129 "О бухгалтерском учете";
Постановление Правительства РФ от 11 апреля 2003 года "Об особенностях порядка начисления средней зарплаты";
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ от 29 июля 1998 года №34–н;
План счетов бухгалтерского учета и инструкция по его применению (приказ Министерства финансов РФ от 31 октября 2000 года №94–н);
Альбом унифицированных форм первичной учетной документации по учету труда и его оплаты (утвержденный Постановлением ГОСКОМСТАТА РФ от 5 января 2004 года №1).
В соответствии с федеральным законом "О бухгалтерском учете" бухгалтерский учет обязаны вести все организации, находящиеся на территории РФ, а также филиалы и представительства иностранных организаций, если иное не предусмотрено международными договорами РФ.
Объектами бухгалтерского учета в сельском хозяйстве являются: имущество организации, собственный капитал, задолженность других организаций и обязательства перед сторонними организациями и физическими лицами, хозяйственные операции.
Бухгалтерский учет в соответствии с законодательством РФ позволяет сельскохозяйственным предприятиям решать следующие задачи:
- формирование полной и достоверной информации о деятельности предприятия и его имущественном положении;
- обеспечение информацией для контроля соблюдения законодательства РФ при осуществлении организацией хозяйственных операций, наличия и движения имущества и обязательств, использования материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами;
- предотвращение негативных явлений в хозяйственно-финансовой деятельности предприятия;
- выявление и мобилизация внутрихозяйственных резервов для обеспечения финансовой устойчивости.
В соответствии с законодательством ответственность за организацию бухгалтерского учета и соблюдение законодательства при выполнении хозяйственных операций на сельскохозяйственном предприятии, как и в других сферах деятельности, несет руководитель.
Для выполнения управленческих задач в СПК "Вельдемановский" существует централизованная бухгалтерия с цеховой структурой управления. Штат бухгалтерии состоит из четырех человек. Главный бухгалтер, в соответствии с должностными инструкциями, несет ответственность за формирование учетной политики, ведения бухгалтерского учета, своевременное предоставление полной и достоверной бухгалтерской отчетности, производит контроль за рациональным использованием ресурсов, так же начисляет заработную плату работникам организации, ведет расчет себестоимости.
Главный бухгалтер имеет заместителя, который в свою очередь ведет начисление амортизации, расчеты с покупателями и заказчиками, поставщиками и подрядчиками; составляет промежуточные расчеты к отчету.
Бухгалтер центральной конторы ведет все журналы ордера, книги учета затрат, разносит все суммы из журналов ордеров, книг учета затрат в главную книгу. Бухгалтер цеха растениеводства является организатором и исполнителем бухгалтерского учета в области растениеводства. Аналогичные обязанности у бухгалтера цеха животноводства. Кассир ведет кассовые операции. Организационная структура СПК "Вельдемановский" представлена в приложении 1.
Все элементы техники, методики бухгалтерского учета фиксируются в учетной политике, которая в соответствии с федеральным законом "О бухгалтерском учете" должна быть принята во всех сельскохозяйственных предприятиях. Она разрабатывается главным бухгалтером на каждый год и утверждается руководителем хозяйства.
В целом учетная политика организации – выбранная совокупность способов ведения бухгалтерского учета: первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения факторов хозяйственной деятельности.
В бухгалтерском учете довольно много положений, которые допускают многовариантность их использования: оценка материальных ценностей, порядок начисления амортизации основных средств и так далее. В ряде случаев действующими нормативными документами допускается применение в учете до четырех-пяти вариантов решения того или иного вопроса. Поэтому каждой организации важно выбрать такой вариант, который в наибольшей степени учитывает особенности его деятельности. Принятые варианты учета по соответствующим его разделам и отражаются в приказе об учетной политике.
Согласно же пункту 4.21. учетной политики, разработанной СПК "Вельдемановский", начисление заработной платы ведется в соответствии с Положением по оплате труда и коллективным договором по счету 70 "Расчеты с персоналом по оплате труда". Учет депонированной заработной платы ведется на счете 76/4 2Расчеты с депонированными суммами". Натуральная оплата труда производится в соответствии с Положением по оплате труда и коллективным договором, при чем оценка выданной продукции осуществляется по рыночным ценам на момент начисления заработной платы в виде натуральной выдачи.
В целом же, правильно сформированная учетная политика дает возможность бухгалтерским работникам варьировать по тем или иным вопросам учета в пределах законодательной базы.
Согласно п.3 ст.6 Закону "О бухгалтерском учете" при формировании учетной политики должен так же быть утвержден рабочий план счетов. В СПК "Вельдемановский" рабочий план счетов утвержден на основе типового Плана счетов, утвержденного Министерством финансов РФ, а также на основании методических рекомендаций, утвержденных Министерством сельского хозяйства РФ. При утверждении рабочего плана счетов из перечня счетов выбрали те, которые применяются в хозяйстве и отражают его финансовое состояние.
Все хозяйственные операции, осуществляемые хозяйством, оформляются оправдательными (первичными) документами, на основании которых ведется бухгалтерский учет. Информация из первичных документов переносится в регистры бухгалтерского учета. В соответствии с Законом "О бухгалтерском учете" регистры бухгалтерского учета предназначены для систематизации и накопления информации, содержащейся в принятых к учету первичных документах для отражения на счетах учета и в бухгалтерской отчетности. Обращение документов осуществляется в соответствии с графиком документооборота, который представляет собой движение документов в учетном процессе от момента их составления до завершения использования и сдачи в архив. Документооборот разрабатывается в хозяйстве с учетом его специализации, организационной структуры, размещении производств, места оформления документов и так далее.
Для четкой регламентации движения документов по счету 70 "Расчеты с персоналом по оплате труда" документооборот в СПК "Вельдемановский" оформляется в виде графика, который составляется главным бухгалтером и после утверждения руководителем хозяйства становится обязательным для исполнения (табл. 3.1.).
Таблица 3.1.
| Наименование документа | Ответственное лицо | Срок предоставления |
| 1.Учетный лист труда и выполненных работ | Руководитель участка | Ежедневно |
| 2.Путевой лист тракториста- машиниста | Бригадир тракторной бригады | Ежедневно |
| 3.Учетный лист тракториста-машиниста | Бригадир тракторной бригады | Ежедневно |
| 4.Расчет оплаты труда работникам животноводства | Руководитель животноводческого участка | Ежемесячно |
| 5.Наряд на сдельную работу | Руководитель участка | Ежемесячно 25 числа |
| 6. Расчетно-платежная ведомость | Бухгалтер по заработной плате | Ежемесячно 5-6 числа |
| 7.Расчет по заработной плате | Бухгалтер по заработной плате | В момент отпуска |
| 8.Книга учета расчетов по оплате труда | Бухгалтер по заработной плате | Ежемесячно 5 числа |
| 9.Ведомость на выплату пособий | Бухгалтер по заработной плате | Ежемесячно 5-6 числа |
| 10.Трудовая книжка | Начальник отдела кадров | Ежегодно |
| 11.Ведомость взвешивания животных | Бригадир | В день взвешивания животных |
| 12.Журнал учета надоя молока | Приемщик | Ежедневно |
Как и многие хозяйства СПК "Вельдемановский" утвердило основной формой бухгалтерского учета – журнально-ордерную. При журнально-ордерной форме учета информация, отраженная в первичных документах, заносится непосредственно в журнал-ордер либо предварительно группируется в накопительных ведомостях. Журналы-ордера используют в течение месяца для отражения операций по отдельному синтетическому счету либо группе взаимосвязанных счетов. По окончании месяца итоги журнала-ордера отражают в Главной книге, используемой при составлении отчетности.
Учет труда и его оплаты в СПК "Вельдемановский" является одним из важнейших участков бухгалтерского учета, обеспечивающих накопление и систематизацию информации о затратах труда на производство продукции и оплату труда каждому работнику. Необходимым условием правильного определения оплаты труда и соблюдения принципа материальной заинтересованности работников является хорошо организованный бухгалтерский учет.
Бухгалтерский учет труда и его оплаты должен обеспечить:
точное и своевременное отражение фактических затрат труда в различных отраслях хозяйства;
точное отражение объемов выполненных работ или выхода продукции и использованного рабочего времени;
контроль за правильностью применения установленных норм и расценок, обеспечивающих точное начисление оплаты труда;
контроль за количеством труда, вложенным каждым работником хозяйства, с целью точного исчисления заработка и выплаты его в установленные сроки;
контроль за использованием установленного фонда оплаты труда и численности работников хозяйства по их категориям;
соблюдение порядка распределения оплаты труда по бухгалтерским счетам, обеспечивающего правильность исчисления затрат на объектах учета;
широкое применение прогрессивных форм организации и оплаты труда, в том числе в условиях подрядных и арендных отношений.
Выполненных задач, стоящих перед учетом, способствует укреплению в хозяйствах трудовой и финансовой дисциплины, режиму экономии и рациональному использованию трудовых ресурсов.
Для успешной работы каждое сельскохозяйственное предприятие должно располагать определенным количеством работников. Количество и состав персонала зависят от размера хозяйства, характера его производственной деятельности, структуры и организации производства и других факторов. Потребность в рабочей силе каждое хозяйство планирует при составлении производственно-финансового плана (бизнес-плана).
3.2 Первичная учетная документация
Для учета затрат труда, выполненных работ и начисления заработной платы в СПК "Вельдемановский" используется несколько первичных документов.
В растениеводстве для учета затраченного труда, объема выполненных работ, начисления зарплаты используют следующие формы первичных документов.
Для учета работ, выполненных тракторами и комбайнами, применяют учетный лист тракториста-машиниста формы №67 (приложение 2), который заполняется отдельно на каждого тракториста-машиниста. При открытии этого документа в нем регистрируют дату, наименование предприятия и подразделения, фамилию, имя и отчество, табельный номер работника, марку и инвентарный номер машины. Учет ведется по мере выполнения работ с указанием того, под какие культуры они выполнялись. В документе построчно по видам работ указываются: агротехнические условия, бригада-заказчик, единица измерения, количество отработанных часов, норма выработки, расценки, фактический объем выполненных работ, нормативный и фактический расход горючего.
Для учета работы тракторов на транспортных работах используют путевой лист трактора (форма №412-АПК). В нем отражаются: количество отработанных часов и дней, общий пробег, в том числе с грузом; количество перевезенных грузов; количество сделанных тонна – километров, отработанных машина – дней, выполненных условно – эталонных гектаров работ; расход горючего по факту и по норме и суммы начисленной оплаты труда по ее видам.
При оформлении данного документа вышеперечисленные требования не соблюдаются (приложение 3). В нем не заполняют наименование подразделения, номер документа, табельный номер работника, инвентарный номер машины; построчно по видам работ не указывают числа месяца, некоторые записи не соответствуют отведенным для них строкам, отсутствуют подписи специалистов.
Для учета работ, выполненных вручную и с помощью гужевого транспорта, применяется учетный лист труда и выполненных работ (форма №131-АПК или №132-АПК). Кроме стандартных типовых записей (дата, наименование предприятия, фамилия, имя, отчество, номера подразделения и табельные номера работников) в данных формах по мере выполнения работ должны указывать: дату выполнения работы, культуру, единицу измерения, расценки и норму выработки, количество отработанных часов и объем выполненных работ. Для определения заработка расчеты производят по каждой строке учетного листа путем умножения основной оплаты труда на установленный процент доплаты.
Все первичные документы, применяемые для учета затрат труда и его оплаты в растениеводстве, ведет бригадир полевой (тракторной) бригады. Они должны быть подписаны работниками и бригадиром, утверждены агрономом.
По данным вышеуказанных форм первичных документов бухгалтерия начисляет зарплату работникам отрасли растениеводства.
Для учета выработки и расчета заработка в животноводстве используют первичные документы по учету движения животных.
Заработную плату дояркам, скотникам, чабанам и другим начисляют согласно акту на оприходование приплода животных (форма №211-АПК). В СПК "Вельдеменовский" используют акт на оприходование приплода животных формы №СП-39 (приложение 4).
Оплату труда чабанам и конюхам за сохранность молодняка, а также свинарям за поголовье и прирост живой массы к моменту отъема поросят начисляют по данным акта на перевод животных из группы в группу (форма №214 АПК).
Начисление зарплаты за прирост живой массы за определенный период работникам различных отраслей животноводства в СПК "Вельдемановский" производится согласно ведомости взвешивания животных формы №СП-43 (приложение 5) и расчета прироста животных –формы №СП-44 (приложение 6).
Зарплата доярок, а также определенный процент оплаты скотника начисляется на основании журнала учета надоя молока формы №СП-21. В хозяйстве ведут журнал учета надоя молока на приспособленных документах с ошибками (приложение 7). В нем не заполняют дату составления, не указывают, сколько обслуживалось коров, жирность молока и другие; некоторые записи не соответствуют отведенным для них строкам.
В СПК "Вельдемановский" расчет начисления оплаты труда работникам животноводства (форма №69) применяется для начисления заработной платы с учетом отработанного времени и объема выполненных работ, на которые установлены сдельные расценки. В нем указываются фамилии, имена и отчества работников (основных и подменных), количество отработанных каждым из них человеко-часов, расценки и объем выполненных работ. В хозяйстве данный документ ведут с ошибками в оформлении (приложение 8). В нем присутствуют много лишних и произвольных записей, используются дополнительные и неподписанные столбцы, некоторые записи не соответствуют отведенным для них строкам и столбцам.
Первичные документы по животноводству составляют руководители или учетчики подразделений. В конце месяца документы утверждаются зоотехником и поступают в бухгалтерию для начисления зарплаты.
Для учета затрат при повременной форме оплаты труда (специалистам, руководителям, бухгалтерам, шоферам и т.д.) применяется табель учета рабочего времени (форма №140-АПК). Табель ведут по месту работы руководители подразделения или кадровые работники. В табель вносится весь списочный состав соответствующего подразделения с указанием табельных номеров. Ежедневно напротив каждого работника отмечается количество отработанных часов рабочего времени. В случае невыхода на работу соответствующими обозначениями ("О"-отпуск; "П"-прогул; "Б"-больничный) отмечается причина отсутствия работника. В конце месяца табель сдается в бухгалтерию. В СПК "Вельдемановский" ведется табель учета рабочего времени устаревшей формы №64 (приложение 9). Также есть ряд ошибок в оформлении, например, не заполняют табельный номер, вид оплаты, оклад и другие; применяют дополнительные и неподписанные столбцы.
Для учета оплаты труда и объема выполненных работ на вспомогательных и промышленных производствах, а также на строительных и монтажных работах, как правило, используется наряд на сдельную работу для бригады (форма №137-АПК), который применяется с целью учета объема выполненных работ, затраченного времени и начисления заработной платы членам бригады. В СПК "Вельдемановский" данный документ заполняется с рядом ошибок: в нем не указывается дата, вид оплаты, используются дополнительные и неподписанные столбцы, некоторые записи не соответствуют отведенным для них строкам и столбцам (приложение 10).
Учет затрат труда и его оплаты на автотранспорте ведется при помощи следующих первичных документов.
Путевой лист грузового автомобиля. Он служит для учета труда шоферов и грузчиков. Путевой лист выписывают на один или несколько дней. В нем приводятся данные о количестве перевезенных грузов, расстоянии, расходе горючего и т.д. (приложение 11).
Путевой лист легкового автомобиля (форма №3) предназначен для первичного учета работы легкового автотранспорта и служит снованием для начисления зарплаты водителям легковых автомобилей.
Все вышеперечисленные документы в конце месяца поступают в бухгалтерию предприятия.
Для обобщения данных по начислению, выплате, удержанию задолженности по зарплате могут применяться следующие формы документов:
расчетно-платежная ведомость (типовая форма №Т-49) или (специальная форма №141-АПК), в которой по каждому работнику предприятия указывают данные о доходах и расходах с начала года и за текущий месяц;
расчетная ведомость (типовая форма №Т-51) используется только для расчета зарплаты;
платежная ведомость (типовая форма №Т-53) применяется для учета только выплат зарплаты
лицевой счет (форма №Т-54). Данный документ заполняется бухгалтером при приеме работника на работу. В нем указывается фамилия, имя , отчество, табельный номер работника, подразделе-ния, данные о льготах по налогу на доходы физических лиц, дата поступления на работу. Лицевой счет заполняется в течение одного года.
В СПК "Вельдемановский" из вышеперечисленных документов применяется только расчетно-платежная ведомость (форма №Т-53) для учета выплат зарплаты (приложение 12).
В целом же схема записей и взаимосвязь регистров затрат труда представлена на рисунке 3.1.
3.3 Синтетический и аналитический учет
Трудовые отношения между работником и работодателем в СПК "Вельдемановский" возникают на основании трудового договора, а для внештатных (временных) работников – на основании гражданско-правового договора. В трудовых договорах четко определены права и обязанности работника и работодателя в соответствии с Трудовым кодексом РФ, а также условия оплаты труда.
Действующее законодательство предоставляет сельскохозяйст-венным организациям право самостоятельно выбирать и устанавливать системы оплаты труда, наиболее целесообразные в технических условиях работы.
В СПК "Вельдемановский" существует два вида оплаты труда:
1) основная, к которой относится заработная плата, начисляемая работникам за отработанное время, количество и качество выполненных работ;
2) дополнительная – выплаты за не проработанное время, предусмотренные законодательством по труду.
В зависимости от отрасли и категории работников в хозяйстве применяются две системы оплаты труда:
1) повременно – премиальная, при которой производится не только оплата отработанного времени, но и существуют премии за качество работы;
2) сдельно – премиальная, при которой оплата труда зависит от количества выработанной продукции и выполненных работ исходя из сдельных расценок, а также предусматривает премирование за перевыполнение норм выработки.
Виды, формы и системы оплаты труда, размеры тарифных ставок, окладов, размеры норм и расценок, системы премирования фиксируются в Положении по оплате труда, которое разрабатывается и утверждается в СПК "Вельдемановский".
Для работников отрасли растениеводства и животноводства применяются сдельно – премиальная и повременно – премиальная системы оплаты труда исходя из установленных норм и расценок.
Например, зарплата доярки Н.В. Белянкиной рассчитывается следующим образом: 21,24 (надоено молока за март)* 60рублей (расценка за 1 центр молока)=1274,4рубля.
Также в хозяйстве производят различные надбавки:
Один раз в год всем работникам производится надбавка к зарплате за стаж работы в хозяйстве:
- с двух до пяти лет – 8%;
- с пяти до пятнадцати лет – 12%;
- с пятнадцати до двадцати лет – 15%;
- свыше двадцати лет – 25%.
2) Дояркам выплачивается ежемесячная надбавка за классность: 1 класс – 20%, 2 класс – 10%;
3) Трактористам – машинистам также выплачивается надбавка за классность к заработку на механизированных работах: 1 класс – 20%, 2 класс – 10%.
На сезонных видах работ: на весенне-полевых, на уборочных, на заготовке кормов оплата труда трактористам производится по повышенным сдельным расценкам.
Расчеты по оплате труда в СПК "Вельдемановский" учитываются на синтетическом счете 70 "Расчеты с персоналом по оплате труда". Счет предназначен для обобщения информации о расчетах с работниками хозяйства по всем видам оплаты труда ( таблица 3.2.)
| Содержание хозяйственной операции | Сумма, руб. | Дебет счета (Дт) | Кредит счета (Кт) |
|
1.Начислена зарплата работникам: животноводства |
42102 | 20/2 | 70 |
| общепроизводственного назначения | 2485 | 25 | 70 |
| общехозяйственного назначения | 20978 | 26 | 70 |
| промышленного производства | 1036 | 20/3 | 70 |
|
2.Начислено отпускные работникам: общехозяйственного назначения |
2237 | 26 | 70 |
| общепроизводственного назначения | 1732 | 25 | 70 |
| 3.Удержаны алименты | 1265 | 70 | 76 |
| 4. Выдана из кассы зарплата по ведомостям | 70570 | 70 | 50 |
Счет 70 "Расчеты с персоналом по оплате труда" является пассивным и, как правило, имеет кредитовое сальдо, по которому отражается сумма задолженности перед работниками. Однако могут вести счет с развернутым сальдо, по кредиту которого отражается задолженность хозяйства перед персоналом, а по дебету, наоборот, задолженность работников перед предприятием.
По кредиту счета отражаются следующие суммы:
Оплата труда, причитающаяся работникам. В данном случае отражается фактически начисленная заработная плата за неотработанное время, произведенную продукцию в соответствии с ее качеством по установленной системе труда в хозяйстве. При этом счет 70 корреспондирует со счетами учета затрат отраслей и производств, в которых использован труд работников.
Натуральная оплата труда, причитающаяся работникам.
Начисленные доходы от участия в капитале хозяйства.
Начисленные различного рода доплаты, надбавки, премии, отпускные и пособия.
По дебету счета 70 отражаются суммы по аналогичным категориям, а также сумма удержаний из заработной платы (налог на доходы физических лиц, алименты, профсоюзный взнос, квартплата и т.д.)
В СПК "Вельдемановский" систематизация сумм заработной платы проводится в двух направлениях в регистрах приспособленной формы с произвольным оформлением.
Первое направление. При этом используются регистры аналитического труда учета расчетов с персоналом по оплате труда: сводная ведомость учета заработной платы и книга учета расчетов по оплате труда. Основой для записей в регистры этой группы являются первичные документы и расчетно-платежная ведомость.
Сводная ведомость учета заработной платы открывается на месяц, ведется по группам работников - специалисты, шоферы, трактористы, животноводы. Сюда по