Учет основных средств
Изучение теоретических аспектов вопроса бухгалтерского учета основных средств и анализа эффективности их использования позволило сделать следующие выводы:
1. От стоимости основных средств, технического уровня, эффективности их использования во многом зависят конечные результаты деятельности предприятия: выпуск продукции, ее себестоимость, прибыль, рентабельность, финансовая устойчивость.
2. Для обеспечения выполнения задач учета основных средств в организации должна быть разработана рациональная система документооборота, определены лица, ответственные за сохранность и перемещение объектов основных средств
3. Практическая часть настоящей курсовой работы бала посвящена анализу эффективности использования основных средств на примере ОАО "Автоматстром".
Среднегодовая стоимость основных фондов ОАО "Автоматстром" в 2008 г. составила 22074 тыс. руб. Наибольший удельный вес в структуре основных фондов занимают транспортные средства (40.76% на 1.01.2008 г). Существенным является удельный вес машин и оборудования (32.42%). Примерно одинаковый удельный вес имеют здания, сооружения и другие виды основных средств. Незначительный удельный вес имеет инвентарь. Удельный вес активной части основных производственных фондов на 1.01.2009 г. составил 73.55%.
В течение 2008 г. стоимость основных фондов ОАО "Автоматстром" выросла на 3980 тыс. руб., или на 21.06% за счет поступления активной части основных производственных фондов.
Износ по всем основным фондам ОАО "Автоматстром" на 1.01.2009 г. составил 54%, причем очень высока степень изношенности их активной части - машин и оборудования (63%) и транспортных средств (53%). Средний возраст оборудования составляет 8.6 лет.
ОАО "Автоматстром" обеспечен основными производственными фондами на 98.4%. Уровень фондовооруженности на предприятии в 2008 г. выше 2007 года, но ниже планового уровня. Уровень технической вооруженности труда увеличился не только за счет удорожания оборудования, но и за счет увеличения его количества. Положительно можно оценить тот факт, что темпы роста производительности труда ОАО "Автоматстром" выше, чем темпы роста фондовооруженности.
Результаты факторного анализа основных средств показывают, что в 2008 г. ОАО "Автоматстром" работало более эффективно по сравнению с прошлым годом: выпущено больше продукции, в основном за счет увеличения выработки продукции на 1 машино - час., что привело к увеличению выпуска продукции на 7138 тыс. руб., а также за счет ввода в действие дополнительного количества оборудования (увеличение объема производства на 2365 тыс. руб). Однако за счет увеличения целодневных простоев на 1 день объем производства сократился на 76 тыс. руб.
В 2008г. показатель фондоотдачи ОАО "Автомастром" увеличился по сравнению с 2007 г. на 0.22 руб. и составил 1.56 руб., что ниже планового уровня (1.73 руб). За счет более эффективного использования основных производственных фондов в 2008 г. по сравнению с прошлым годом ОАО "Автоматстром" увеличило объем производства на 4617 тыс. руб. и получило дополнительно прибыли на сумму 345 тыс. руб. На 1 руб. стоимости основных производственных фондов в 2008 г. ОАО "Автоматстром" получило 17 коп. прибыли, что на 5 коп. больше, чем в 2007 г., и на 1 коп. меньше планового уровня, что свидетельствует о наличии неиспользованных резервов повышения уровня рентабельности основных производственных фондов.
4. Основным общим недостатком системы учета основных средств в ОАО "Автоматстром" является недостаточный контроль за деятельностью бухгалтерии со стороны руководства предприятия. Также бухгалтерией для автоматизации бухгалтерского учета основных средств не используются современные компьютерные системы учета.
5. Проведенный анализ показал, что в течение периода с 2007 по 2008 год эффективность использования основных средств постоянно снижалась. Но это обусловлено недостаточной обеспеченностью основными средствами в начале анализируемого периода и превышением темпов роста стоимости основных средств над темпами роста товарооборота и производительности труда в течение всего изучаемого периода. Но стоимость основных средств росла не за счет переоценки, а за счет приобретения, притом в больших количествах новых объектов основных средств.
6. Проведенный анализ позволил выявить возможности и резервы повышения эффективности использования основных средств ОАО "Автоматстром". К ним относятся:
повышение эффективности использования товарных ресурсов, за счет ускорения товарооборачиваемости;
развитие непосредственно материально-технической базы - увеличение доли активной части основных средств в их общей стоимости, обновление материально-технической базы, ее реконструкция и модернизация, реализация ненужных и неиспользуемых основных средств, применение нового, современного оборудования, улучшение технической оснащенности, рационализация технологического процесса.
По итогам вышеприведенных утверждений можно сделать вывод, что если бы изучаемое предприятие достигло плановых значений целодневных и внутрисменных простоев, коэффициента сменности, производительности труда, то объем выполненных работ был бы больше на сумму 5776 тыс. руб., из них за счет:
счет ввода в действие двух единиц оборудования - на 549 тыс. руб.;
сокращения целодневных простоев на 4 дня - на 397 тыс. руб.;
повышения коэффициента сменности на 0.5 - на 890 тыс. руб.;
сокращения внутрисменных простоев до планового уровня, т.е. на 0.3 часа - на 1387 тыс. руб.;
увеличения среднечасовой выработки производственного оборудования до плановой, т.е. на 3.64 руб. - на 2553 тыс. руб.
Таким образом, цель исследования, заключающаяся в проведении всестороннего анализа по учету движения основных средств и эффективному их использованию на основе применения практического материала достигнута, задачи выполнены.
Список литературы
Законодательные акты, постановления Правительства, нормативные документы
Приказ Минфина РФ от 30 марта 2001 г. № 26н "Об утверждении Положения по бухгалтерскому учету "Учет основных средств" ПБУ 6/01" (с изменениями от 18 мая 2002 г).
Положение по бухгалтерскому учету "Учет основных средств" ПБУ 6/01 (с изменениями от 18 мая 2002 г).
Методические указания по бухгалтерскому учету основных средств (утв. приказом Минфина РФ от 13.10.2003г).
Постановление Министерства экономики РФ от 21.11.2001 №186 "Об утверждении временного классификатора основных средств и нормативных сроков их службы" // Вестник Министерства по налогам и сборам РФ, 2001 г., № 47, с.5.
Постановление Министерства экономики РФ, Министерства финансов РФ, Министерства статистики и анализа РФ и Министерства архитектуры и строительства РФ от 23.11 2001 №187/110/96/18 "Об утверждении положения о порядке начисления амортизации основных средств и нематериальных активов".
Постановление Министерства финансов РФ от 12.12.2001 №118 "Об утверждении положений по бухгалтерскому учету основных средств и нематериальных активов".
Постановление Министерства финансов РФ от 26.12.2003 №183 "Об утверждении инструкции о порядке бухгалтерского учета основных средств".
Постановление Министерства финансов РФ от 08.12.2003г. №168 "Об утверждении типовых унифицированных форм первичной учетной документации по учету основных средств и нематериальных активов и инструкции о порядке заполнения бланков типовых унифицированных форм первичной учетной документации по учету основных средств и нематериальных активов".
Научные и литературные источники:
Анализ хозяйственной деятельности предприятий: Учеб. пособие / Под общ. ред.Л. Л. Ермолович. - Мн.: Экоперспектива., 2006 - 570с.
Анализхозяйственнойдеятельностивпромышленности: Учеб. / Л.А. Богдановская, Г.Г. Виногоров, О.Ф. Мигун и др.; Под общ. ред.В.И. Стражева. - Мн.: Выш. шк., 2005. - 363с.
Брызгалкин А.В., Берник В.Р., Головкин А.Н. Схемы бухгалтерских проводок типовых хозяйственных операций. М: "Налоги и финансовое право", 2003.
Бухгалтерский учет. Учеб. Пособие/ под. Общ. Ред. О.А. Левкович. Мн. Амалфея, 2003 - 637с.
Бухгалтерский учет. Учебник, 5-е изд., исп. и доп. / И.Е. Тишков, А.И. Балдинова, Т.Н. Дементей и др.; Подобщей ред. И.Е. Тишкова. - Мн.: Выш. шк., 2001. - 685с.
Бухгалтерский учет основных средств. Под ред. С.А. Николаевой. М: "Аналитика-Пресс", 2002.
Ермолович Л.Л. Практикум по анализу хозяйственной деятельности предприятия: Учеб. Пособие. Мн.: Книжный Дом, 2003.228 с.
Ермолович Л.Л. Анализ финансово-хозяйственнойдеятельности предприятия: Учебно-практ. пособие. - Мн.: БГЭУ, 2007. - 325с.
Ефимова О.В. Финансовый анализ.М., 2002.
Кожарский В. В., Сушкевич А.Н. Бухгалтерский учет на предприятиях и в организациях / Учебное пособие, Мн.: Экаунт, 2003.
Комментарий к новому Плану счетов. Серия настольная книга. М:, 2004.
Кударь Г.В. Амортизация: бухгалтерский и налоговый учет. М: "Бератор - Пресс" 2002.
Курс экономики / Учебник, Райзберг Б.А. рук. авт. коллектива, М.: Инфра - М, 2007.
Муталимов М.Г. Основы экономической теории. /Учеб. - метод. Пособие -Мн: Интерпрессервис, Экоперспектива, 2002, - 464 с.
Основные средства: бухгалтерский и налоговый учет. Серия настольная книга. Под ред. Касьяновой Г.Ю. М: 2004.
Рахман З., Шеремет А.Д. Бухгалтерский учет в рыночной экономике: Учебное пособие для бухгалтеров, менеджеров и аудиторов, М.: Инфра-М, 2006,-272с.
Ришап Ж. Аудит и анализ хозяйственной деятельности предприятия. / Под ред. Л.П. Белых - М.: ”Аудит ”, 2007.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. Учеб. Пособие. Мн. Новое Знание, 2002 - 683с.
Стражева Н.С., Стражев А.В. Бухгалтерский учет. Методическое пособие. Мн. Скакун, 2002 - 453с.
Сушкевич А.Н. Учет износа основных средств. Нормы амортизационных отчислений на полное восстановление основных фондов, Мн.: Экаунт, 2006.
Филипенко Л.Н. Бухгалтерский учет в условиях нового Типового плана счетов в 3-х частях. Часть 1 Корреспонденция счетов. / Мн.: Филипенко 2003., 472с.
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа - М: ИНФРА-М, 2000.
Шишкин А.К., Микрюков В.А. Учет, анализ, аудит на предприятии. - М.: ”Аудиит, ЮНИТИ ”, 2006.
Экономика, организация и планирование промышленного производства. Учебное пособие. Под ред. Н.А. Лисицина. Мн.: 2003.
Приложения
Приложение 1
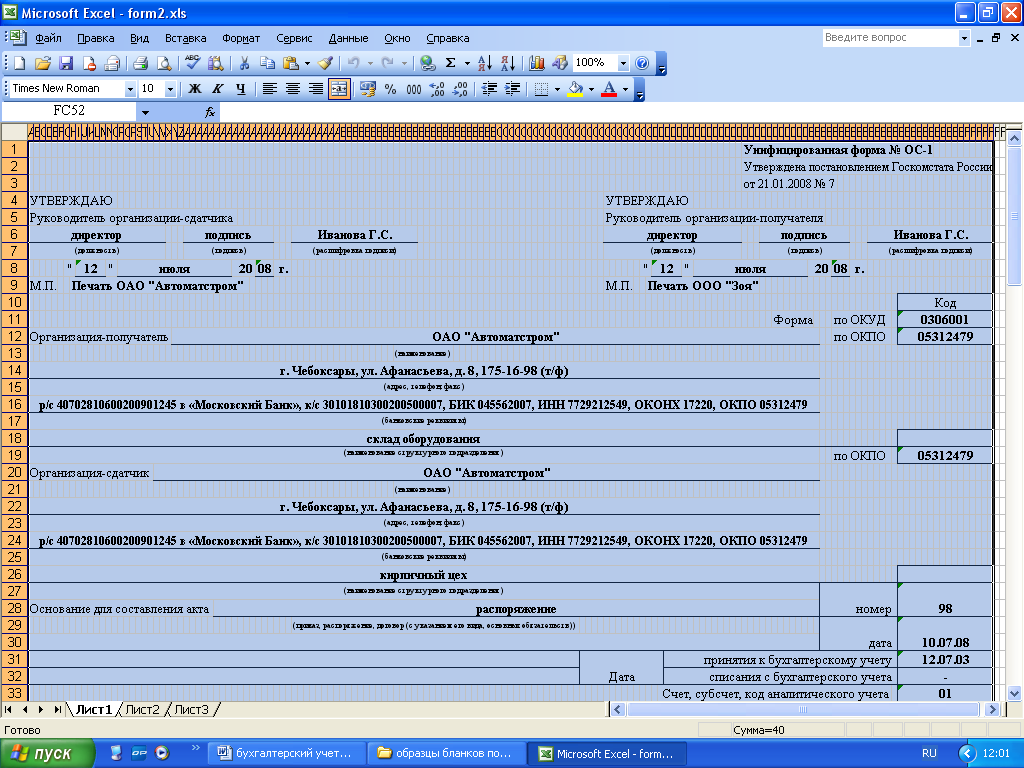
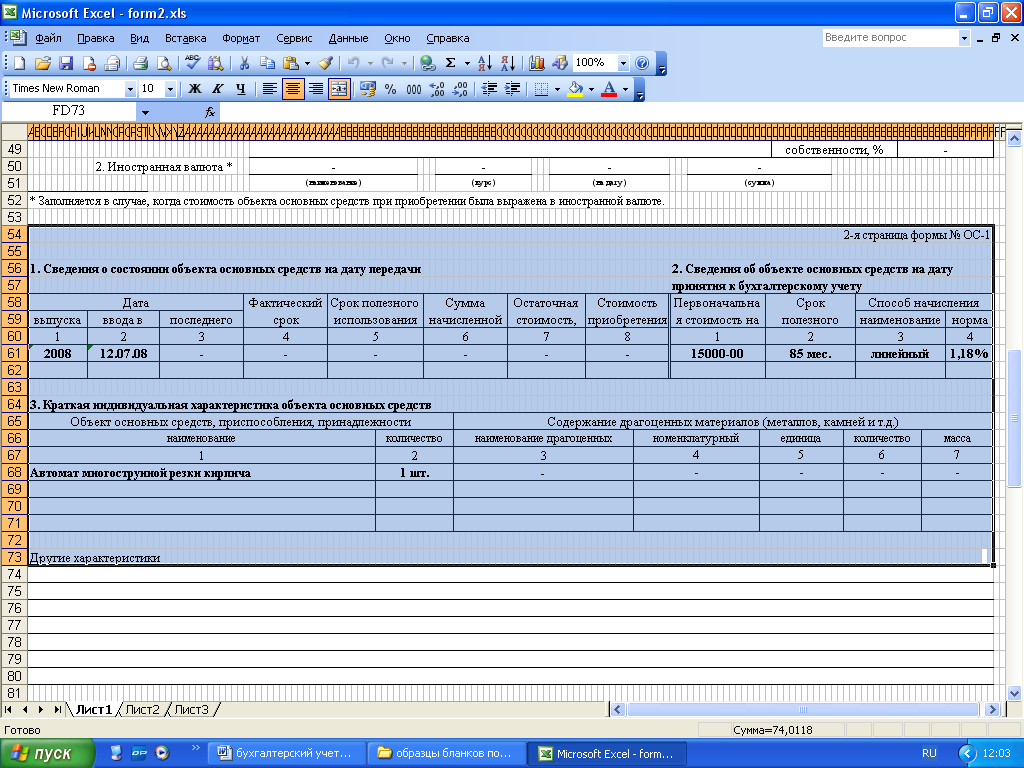
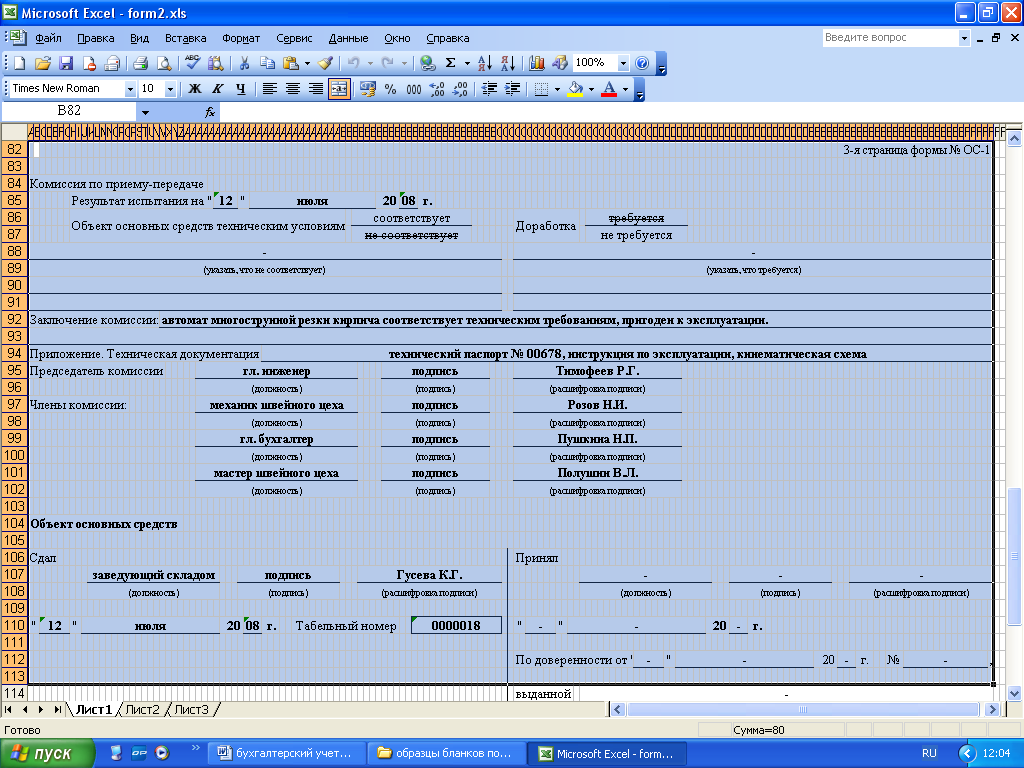
Образец заполненной формы № ОС-1 "Акт приемки - передачи объекта основных средств (кроме зданий, сооружений)" (в программе "Microsoft Office Excel 2003)
Приложение 2
Образец заполнения формы № ОС-6 "Инвентарная карточка учета
основных средств"

Приложение 3
Таблица 3. Динамика показателей производительности труда
ОАО "Автоматстром"
| Показатели | 2007 | 2008 | 2008 в% к 2007 |
| Стоимость валовой продукции, тыс. руб. | 24059 | 37756 | 156,9 |
| Среднесписочная численность работников, чел. | 161 | 169 | 105 |
| Отработано в организации: | |||
| - чел. - дней | 43470 | 45630 | 104,9 |
| - чел. - часов | 347760 | 365040 | 104,9 |
| Производительность труда, тыс. руб.: | |||
| - годовая | 149,4 | 223,4 | 74 |
| - дневная | 0,55 | 0,82 | 0,27 |
| - часовая | 0,07 | 0,1 | 0,03 |
Приложение 4
Бухгалтерский баланс на 1 января 2009 года
| № сч. | АКТИВ | СУММА | № сч. | ПАССИВ | СУММА |
| 01 | Основные средства | 490900 | 02 | Износ осн. средств | 98180 |
| 04 | Нематериальные активы | 76436 | 05 | Износ НМА | 25479 |
| 10/1 | Материалы | 291488 | 13 | Износ МБП | 142162 |
| 10/3 | Топливо | 28352 | 64 | Авансы полученные | 211360 |
| 10/5 | Запасные части | 202144 | 67 | Расчеты по внебюд-жетным платежам | 10354 |
| 12/1 | МБП в запасе | 156386 | 68/1 | Налог на прибыль | - |
| 12/2 | МБП в эксплуатации | 284324 | 68/2 | НДС к уплате в бюджет | 46878 |
| 19/3 | НДС по приобретенным матер. ресурсам | 2131 |
68/3 |
Подоходный налог | 79360 |
| 19/4 | НДС по приобретенным МБП | 1982 | 68/4 | Налог на содержание соц. сферы | 8454 |
| 0 | Основное производство | 183266 |
69/1 |
Пенсионный фонд России | 108626 |
| 4 | Готовая продукция | 223457 | 69/2 | Фонд социального страхования | 20227 |
| 550 | Касса | 1785 | 69/3 | Фонд обязательного мед. страхования | 13485 |
| 551 | Расчетный счет |
587360 |
69/4 |
Фонд занятости |
5618 |
| 62 | Расчеты с покупателями и заказчиками | 168290 | 70 | Расчеты по оплате труда | 39842 |
| 71 | Расчеты с подотчетными лицами | 2929 | 76 | Расчеты с кредиторами | 15627 |
|
76 |
Расчеты с дебиторами | 5386 | 80 |
Прибыли и убытки (прибыль) |
128384 |
|
81/1 |
Платежи в бюджет из прибыли | 38515 | 85 | Уставный капитал |
1000000 |
|
88/1 |
Использование прибыли на другие цели | 89869 | 87/1 | Добавочный капитал | 86324 |
| 88/2 | Нераспределенная прибыль прошлых лет | 436000 | |||
| БАЛАНС | 2835000 | БАЛАНС | 2835000 |
Приложение 5
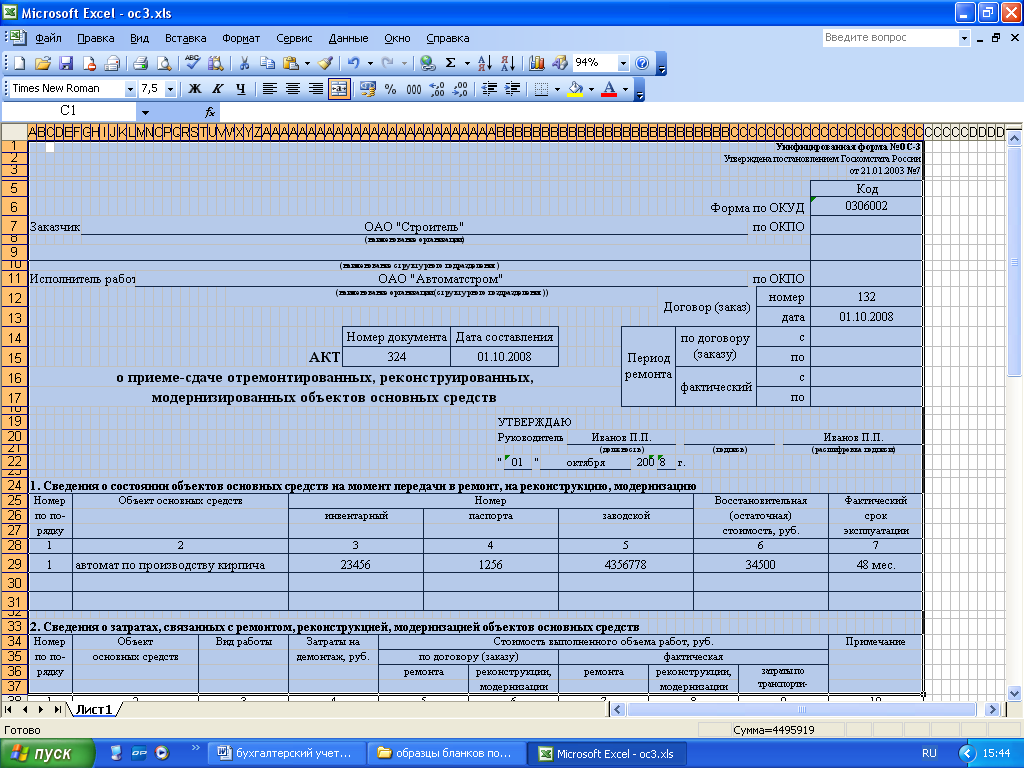
Образец заполнения формы № ОС-3