Учет труда и заработной платы
Размер пособия может быть снижен. Делается это когда:
– пациент в период получения пособия по временной нетрудоспособности не соблюдал режима, предписанного врачом;
– застрахованное лицо без уважительных причин не являлось в назначенный срок на врачебный осмотр или на проведение медико-социальной экспертизы;
– заболевание или травма есть результат алкогольного, наркотического, токсического опьянения или действий, связанных с таким опьянением.
При наличии одного из оснований для снижения пособия по временной нетрудоспособности, указанных выше, пособие по временной нетрудоспособности выплачивается застрахованному лицу в размере, не превышающем за полный месяц МРОТ, установленного федеральным законом. Пособие по временной нетрудоспособности не выдается работникам:
– которые заболели в периоде освобождения о работы с полным или частичным сохранением заработной платы. Исключение составляет случай, когда болезнь или травма пришлись на ежегодный оплачиваемый отпуск;
– при наступлении нетрудоспособности в период, когда работник был отстранен от работы с приостановлением выплаты ему заработной платы;
– за время нахождения под стражей или административным арестом;
– за время судебно-медицинской экспертизы.
В пособии может быть отказано, если нетрудоспособность наступила по причине умышленного причинения вреда своему здоровью или попытки самоубийства, а также вследствие совершения застрахованным умышленного преступления.
Пособие по временной нетрудоспособности выплачивается застрахованным лицам при наступлении случаев, в период работы по трудовому договору или осуществления иной деятельности, в течение которой они подлежат обязательному социальному страхованию в соответствии со статьей 1 Федерального закона № 255-ФЗ.
Застрахованному лицу, утратившему трудоспособность вследствие заболевания или травмы в течение календарного месяца со дня увольнения с работы, пособие назначается и выплачивается работодателем по последнему месту работы застрахованного лица либо территориальным органом ФСС России по месту регистрации работодателя.
Адвокатам, индивидуальным предпринимателям, в том числе членам крестьянских (фермерских) хозяйств и т. п., а также иным категориям застрахованных лиц в случае прекращения деятельности работодателем на момент обращения застрахованного лица за пособием по временной нетрудоспособности, назначение и выплата пособия осуществляются территориальным органом ФСС России.
Работодатель осуществляет выплату пособия застрахованному лицу в порядке и сроки, установленные для выплаты работникам заработной платы.
В случаях назначения и выплаты пособия территориальным органом ФСС России выплата пособия производится в установленном размере непосредственно этим территориальным органом Фонда или организацией федеральной почтовой связи, кредитной либо иной организацией по заявлению получателя.
Пособия по временной нетрудоспособности выплачивают работодатели (ст. 12 Федерального закона от 16 июля 1999 г. № 165-ФЗ «Об основах обязательного социального страхования»). Делается это за счет двух источников: предприятия и средств Фонда социального страхования РФ при наступлении страхового случая (ст. 3 Федерального закона № 255-ФЗ).
Пособие по временной нетрудоспособности за первые два календарных дня оплачивает предприятие. И эти суммы можно включить в расходы при расчете налога на прибыль (подп. 48.1 п. 1 ст. 264 Налогового кодекса РФ). За счет ФСС России пособие выплачивается начиная с третьего дня болезни.
Обратите внимание: пособие за первые два дня работодатель оплачивает только в том случае, если заболели или получили травму (в том числе в связи с операцией по искусственному прерыванию беременности и осуществлением экстракорпорального оплодотворения) застрахованные лица – сотрудники организации.
Пособия по временной нетрудоспособности:
– по уходу за заболевшим членом семьи;
– при карантине;
– при протезировании по медицинским показаниям в стационарном специализированном учреждении;
– в случае долечивания в установленном порядке в санаторно-курортных учреждениях непосредственно после стационарного лечения полностью выплачивается за счет ФСС России с первого дня временной нетрудоспособности. Это касается и больничных, выплаченных в связи с несчастным случаем на производстве и профзаболеваний. Об этом сказано в пункте 3 статьи 3 Федерального закона № 255-ФЗ.
Рассчитывать на пособия по временной нетрудоспособности могут граждане, которые подлежат обязательному социальному страхованию на случай временной нетрудоспособности. Федеральный закон № 255-ФЗ называет их застрахованными лицами. Таковыми являются граждане России, иностранцы и лица без гражданства, которые:
– работают по трудовому договору;
– являются государственными и муниципальными гражданскими служащими;
– зарегистрированы в качестве адвокатов, индивидуальных предпринимателей, в том числе членов крестьянских (фермерских) хозяйств, а также физические лица, не признаваемые индивидуальными предпринимателями, родовые, семейные общины малочисленных народов Севера, и которые в соответствии с Федеральным законом от 31 декабря 2002 г. № 190-ФЗ добровольно уплачивают в ФСС России страховые взносы. Это 3,5 процента от налоговой базы, которая определяется в соответствии с положениями главы 24 Налогового кодекса РФ;
– осуждены к лишению свободы и привлечены к оплачиваемому труду;
– иные категории лиц, которые подлежат обязательному социальному страхованию на случай временной нетрудоспособности в соответствии с отдельными федеральными законами и за деятельность которых уплачиваются налоги и (или) страховые взносы, зачисляемые в Фонд социального страхования РФ.
Согласно статье 6 Федерального закона № 255-ФЗ пособие при утрате трудоспособности вследствие заболевания или травмы выплачивается застрахованному лицу за весь период временной нетрудоспособности с первого дня болезни и до выздоровления работника или же до того момента, когда медико-социальная экспертная комиссия назначит ему группу инвалидности.
1.6 Учет удержаний из зарплаты
Удержания из заработной платы могут производиться только в случаях, предусмотренных законодательством (ст. 137 ТК РФ).
Уплата налога на доходы с целью погашения обязательств работника перед государством относится к обязательным удержаниям из заработной платы работника.
Налог на доходы физических лиц исчисляется и уплачивается на основании главы 23 части второй Налогового кодекса РФ.
В соответствии с пп. 6 п. 1 ст. 208 и п. 1 ст. 209 НК РФ вознаграждение за выполнение трудовых обязанностей признается объектом налогообложения по налогу на доходы физических лиц. Согласно п. 1 ст. 226 НК РФ организация, от которой работник получил доход, обязана исчислить, удержать и уплатить сумму налога на доходы физических лиц. При этом налогообложение производится по ставке 13% (п. 1 ст. 224 НК РФ).
Статьей 217 НК РФ определен перечень доходов физических лиц, которые не учитываются при определении налогооблагаемой базы по налогу на доходы физических лиц (государственные пособия, пенсии, компенсационные выплаты и др.).
Налоговые вычеты из доходов налогоплательщиков в соответствии со ст. 218 – 221 НК РФ дают основание уменьшать налогооблагаемый доход налогоплательщика. Налоговые вычеты представляют собой систему четких и носящих всеобщий характер налоговых вычетов, предусмотренных в твердо фиксированных суммах. Вычеты разделены на четыре группы: стандартные, социальные, имущественные и профессиональные.
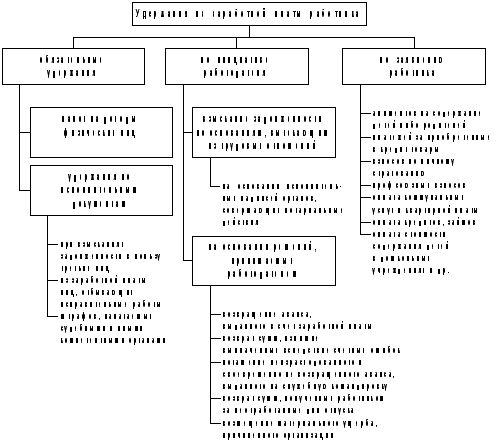
Рисунок 3 – Удержания из заработной платы
В ст. 218 НК РФ приведены стандартные налоговые вычеты, которые представляют собой необлагаемый минимум за каждый месяц налогового периода, в зависимости от категории налогоплательщика.
Стандартные налоговые вычеты предоставляются налогоплательщику:
- одним из работодателей (по выбору налогоплательщика), являющихся источником выплаты дохода;
- на основании письменного заявления;
- на основании документов, подтверждающих право на такие налоговые вычеты.
Организации обязаны удержать начисленную сумму налога непосредственно из доходов налогоплательщика при их фактической выплате. Дата фактической выплаты дохода определяется по правилам ст. 223 НК РФ:
при получении доходов в денежной форме – день выплаты дохода, в т.ч. перечисления дохода на счета налогоплательщика в банках либо по его поручению на счета третьих лиц;
при получении доходов в натуральной форме – день передачи доходов в натуральной форме.
Сумма налога
на доходы, в
отношении
которых предусмотрена
налоговая
ставка в размере
13 %
 ,
определяется
как денежное
выражение таких
доходов, уменьшенных
на сумму налоговых
вычетов.
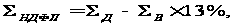
где
 – денежное
выражение
доходов, в отношении
которых предусмотрена
налоговая
ставка в размере
13 %;
 – сумма налоговых
вычетов.
1.7 Выплата и депонирование зарплаты
В соответствии с действующим законодательством заработная плата может выдаваться работающим один или два раза в месяц, в сроки, установленные в коллективном договоре.
Если заработная плата выдается два раза в месяц, то за его первую половину либо выдается аванс, либо делается полный расчет. Чаще выдается аванс. Размеры аванса и сроки его выдачи устанавливаются в коллективном договоре. Аванс устанавливается в процентном отношении к окладу или средней заработной плате за предыдущий период. Сумма аванса не должна быть больше фактически заработанной за соответствующий период. Обычно аванс устанавливается на уровне 40% oт месячного заработка, учитывая, что удержания составляют примерно 10 процентов от начисленной суммы.
Многочисленные документы по учету выработки и заработной платы поступают в бухгалтерию или на вычислительный центр из производственных подразделений по графику. После поступления документов производится их группировка с целью определения общего месячного заработка каждого работника и общего фонда заработной платы по предприятию в целом и по категориям работающих.
Основным сводным документом по исчислению заработной платы является расчетная ведомость (расчетный лист - та же расчетная ведомость только на одного человека). Основанием для составления расчетной ведомости служат следующие первичные документы:
- табель учета использования рабочего времени;
- накопительные карточки заработной платы. Такая карточка используется для исчисления заработной платы рабочих-сдельщиков. Она заводится на каждого работника на месяц. В нее из нарядов, маршрутных листов или других документов переносится заработок за тот или иной период, например, за день;
- справки-расчеты на отдельные вилы доплат, сумм дополнительной заработной платы и пособий по временной нетрудоспособности;
- исполнительные листы и заявления работников на различные вычеты и удержания из заработной платы;
- платежные ведомости или расходные кассовые ордера на выданные авансы.
В платежной ведомости содержатся только показатели, связанные с выдачей заработной платы на руки:
табельный номер, Ф.И.0., сумма к выдаче, расписка в получении.
Работники получают заработную плату либо в кассе предприятия, либо в отделении банка, в котором открыт их личный счет.
Для выплаты заработной платы из кассы установлены жесткие сроки - три дня с момента получения наличных денежных средств в учреждении банка. В эти дни разрешается хранить наличность в кассе сверх установленного лимита.
Выдается заработная плата либо только через центральную кассу, либо через цеховых раздатчиков. При децентрализации выплаты заработной платы кассир ведет специальную книгу регистрации платежных ведомостей и сумм, выданных наличными. По истечении срока действия ведомостей раздатчик возвращает их и остатки наличности кассиру. Кассир построчно проверяет платежные ведомости, суммирует выданную заработную плату.
Если заработная плата не получена в установленные сроки, то в платежной ведомости против Ф.И.0. работника специальным штампом или от руки делается отметка '"депонировано", а не выданные суммы называются депонентскими.
На лицевой стороне платежной ведомости кассир делает запись о ее закрытии. При этом указываются суммы выданной наличными и депонированной заработной платы.
На депонентские суммы составляется реестр невыданной заработной платы.
Закрытая платежная ведомость и реестр невыданной заработной платы передаются кассиром в бухгалтерию, в расчетный отдел. После их проверки бухгалтер выписывает расходный кассовый ордер на сумму выданной заработной платы, оформляет и передает его в кассу для составления отчета кассира.
Вся невыданная в указанные сроки заработная плата подлежит возврату на расчетный счет предприятия. При этом в объявлении на взнос наличными указывается, что это депонированные суммы. Эти суммы банк не может направлять на погашение задолженности предприятия или на прочие выплаты и обязан выдать их по первому требованию предприятия.
В бухгалтерии предприятия учет депонентских сумм ведется в Книге учета депонированных сумм. Книга открывается на год. Учет ведется в разрезе производственных подразделений (цехов, отделов). Сумма задолженности по невыданной заработной плате числится в учете и течение трех лет. По истечении этого срока сумма списывается в состав балансовой прибыли, как прибыль от внереализационных операций. Возможно организовать учет депонированной заработной платы и. на основании реестров невыданной заработной платы, в которых предусмотрены для этого соответствующие графы.
Выплата депонентских сумм оформляется либо расходным ордером, либо выполняющей его функции отрезной частью листка книги учета депонированных сумм. Выплата отпускных и расчета при увольнении оформляется либо расходным ордером, либо платежной ведомостью.
1.8 Документальное оформление и выплата вознаграждения по договору гражданско-правового характера
Гражданско-правовой договор часто рассматривается как альтернатива трудовому, так как он не обременяет работодателя целым рядом обязанностей. По этим договорам оплата производится исключительно за результат, причем размер платы указывается в договоре.
Кроме того, лицам, работающим по гражданско-правовым договорам, не нужно предоставлять отпуска, оплачивать больничные и т. п. На них вообще не распространяются льготы и компенсации, предусмотренные Трудовым кодексом РФ. Ведь гражданско-правовой договор основан совершенно не на тех принципах, которым подчиняется трудовой договор. Организация по сути не является работодателем, она - заказчик определенной работы или услуги.
Согласно статье 420 Гражданского кодекса РФ гражданско-правовым договором признается соглашение двух или нескольких лиц об установлении, изменении или прекращении гражданских прав и обязанностей.
К таким договорам относят, в частности:
– договор подряда, – когда одна сторона (подрядчик) обязуется выполнить по заданию другой стороны (заказчика) определенную работу и сдать ее результат заказчику, а заказчик обязуется принять результат работы и оплатить ее (п. 1 ст. 702 Гражданского кодекса РФ);
– договор возмездного оказания услуг, по которому исполнитель обязуется по заданию заказчика оказать услуги (совершить определенные действия или осуществить определенную деятельность), а заказчик обязуется оплатить эти услуги (п. 1 ст. 779 Гражданского кодекса РФ).
К гражданско-правовым договорам также относят договоры поручения, комиссии и агентирования (гл. 49, 51 и 52 Гражданского кодекса РФ).
Выплаты в рамках указанных договоров учитываются в составе расходов на оплату труда на основании пункта 21 статьи 255 Налогового кодекса РФ.
При заключении договора гражданско-правового характера сторонами являются Исполнитель и Заказчик. В договоре указывается выполнение разовых работ или услуг. По гражданско-правовому договору Исполнитель выполняет определенные виды работ или оказывает услуги, обусловленные договором вне зависимости от квалификации или специальности, а также должности. Договор заключается на определенный срок (срок выполнения работы). В договоре указываются начальный и конечный сроки. Работающие по гражданско-правовому договору самостоятельно определяют приемы и способы выполнения заказа, для них важен конечный результат — исполнение заказа в надлежащем качестве и в согласованный срок. В договоре указывается цена выполняемой работы или оказанной услуги, порядок ее оплаты по соглашению сторон, а выдача производится по окончанию работы и сдачи ее результата или оказания услуги. Время выполнения договора включается в общий трудовой стаж, вознаграждение учитывается в составе заработка, из которого исчисляется пенсия и пособие по безработице. Отпуск не предоставляется, время нетрудоспособности не оплачивается. Расторжение договора возможно в одностороннем порядке как со стороны Исполнителя, так и со стороны Заказчика. Споры, вытекающие из договора возмездного оказания услуг, рассматривает суд общей юрисдикции.
При этом в процессе исполнения договора гражданско-правового характера ведется учет объемов работ (услуг), времени их выполнения (оказания). Промежуточный и (или) окончательный результат работы (услуги) необходимо определять в двустороннем акте, исходя из установленной договором формы учета (перемещенный вес, затраченное время на оказание услуги, реализованное количество товара и т.п.). Расчеты по указанным договорам должны производиться исходя из результатов, отраженных в двустороннем акте.
1.9 Состав затрат на оплату труда, включаемых в себестоимость продукции, учитываемых при налогообложении прибыли
В элементе «Затраты на оплату труда», включаемых в себестоимость продукции, отражаются затраты на оплату труда основного производственного персонала предприятия, включая премии работникам за производственные результаты, в том числе компенсации по оплате труда с повышением цен и индексацией доходов в пределах норм, предусмотренных законом, компенсации. Выплачиваемые в установленных законом размерах женщинам, находящимся в частично оплачиваемом отпуске по уходу за ребенком, а также затраты на оплату труда не состоящих в штате предприятия работников, занятых в основной деятельности.
В состав затрат на оплату труда включаются:
- выплаты заработной платы за фактически выполненную работу, исчисленную исходя из сдельных расценок, должностных окладов;
- стоимость продукции, выдаваемой в порядке натуральной оплаты работникам;
- выплаты стимулирующего характера, премии за результаты работы, вознаграждения по итогам работы за год и т.д.;
- выплаты компенсирующего характера, связанные с режимом работы и условиями труда, в том числе: надбавки за работу в ночное время, сверхурочную работу, за совмещение профессий, за работу во вредных условиях труда, осуществляемые в соответствии с законодательством РФ;
- стоимость бесплатно предоставляемых работникам отдельных отраслей коммунальных услуг, питания и продуктов, затраты на оплату бесплатного жилья, предоставляемого в соответствии с законодательством РФ;
- стоимость выдаваемых бесплатно предметов, остающихся в постоянном пользовании;
- выплаты, предусмотренные законодательством РФ о труде за не отработанное время: оплата очередных и дополнительных отпусков, компенсация за неиспользованный отпуск, оплата проезда к месту использования отпуска и обратно работникам организаций, расположенных в районах Крайнего Севера и приравненным к ним местностях, оплата перерывов матерям для кормления ребенка, выполнение гособязанностей;
- выплаты работникам, высвобождаемым с предприятий в связи с сокращением штатов;
- оплата отпуска перед началом работы выпускникам профессионально-технических училищ и молодым специалистам;
- оплата учебных отпусков, предоставляемых работникам, успешно обучающимся в вечерних и заочных учебных заведениях, в заочной аспирантуре;
- доплаты в случае временной утраты трудоспособности до фактического заработка, установленные законом;
- суммы, начисленные за выполненную работу лицам, привлеченным для работы на предприятия, согласно специальным договорам с государственными организациями, как выданные этим лицам, так и перечисленные государственными организациями;
- заработная плата по основному месту работы работникам предприятий во время их обучения с отрывом от работы в системе повышения квалификации и переподготовки кадров;
- плата работникам-донорам за дни обследования, сдачи крови и отдыха после каждого дня сдачи крови;
- оплата труда студентов учебных заведений, проходящих производственную практику, а также оплата труда учащихся общеобразовательных школ в период профессиональной ориентации;
- оплата труда работников, не состоящих в штате предприятия, за выполнение ими работ по заключенным договорам гражданско-правового характера (включая договор подряда), если расчеты с работниками за выполненную работу производятся непосредственно самим предприятием. При этом размер средств на оплату труда по договору подряда определяется исходя из сметы на выполнение этих работ и платежных документов;
- другие виды выплат, включаемые в соответствии с установленным порядком в фонд оплаты труда.
В себестоимость продукции не включаются выплаты, не связанные непосредственно с оплатой труда, материальная помощь, беспроцентная ссуда на улучшение жилищных условий, надбавки к пенсиям, пособия, уходящим на пенсию работникам, оплата проезда к месту работы транспортом общего пользования за исключением сумм, подлежащих отнесению на себестоимость, оплата путевок на лечение и отдых, экскурсий и путешествий, занятий в спортивных секциях, кружках, посещений культурно-зрелищных мероприятий, подписки и товаров для личного потребления работников и другие аналогичные выплаты и затраты, производимые за счет прибыли, остающейся в распоряжении предприятия.
1.10 Синтетический и аналитический учет расчетов по оплате труда. Учет расчетов по ЕСН
Аналитический учет оплаты труда. Обработка информации по учету заработной платы, поступившей из первичных документов, производится следующим образом (Рис. 4)

Рисунок 4 – Аналитический учет оплаты труда
Учет расчетов по оплате труда состоит из следующих этапов:
- на основании первичных документов рассчитывается заработная плата каждого работника;
- собираются данные о заработной плате каждого работника по различным документам с целью определения величины месячного заработка и заносятся на лицевой счет работника;
- определяется величина удержаний и вычетов из заработной платы каждого работника;
- определяется сумма заработной платы к выдаче на руки каждому работнику после произведенных удержаний;
- на основании лицевых счетов оформляются расчетно-платежные ведомости и составляются сводные данные о начисленных суммах и удержаниях по предприятию в целом;
- расчетно-платежные или платежные ведомости передаются в кассу организации для выдачи причитающейся заработной платы на руки работникам;
- составляются разработочные таблицы по распределению начисленной заработной платы по направлениям затрат и источникам финансирования;
- производится начисление страховых взносов и других обязательных платежей, исчисленных с фонда оплаты труда;
- отражаются операции по начислению, удержаниям и выплате заработной платы в регистрах бухгалтерского учета в журналах-ордерах;
- не выплаченная в установленный платежный период заработная плата списывается на депонент и отражается в книге учета депонированной заработной платы, где для каждого депонента отводится отдельная строка, а в дальнейшем делается отметка о выплате.
Аналитический учет оплаты труда в организации ведется по каждому работнику с использованием лицевых счетов (формы № Т-54 и № Т-54а).
Синтетический учет оплаты труда. Все расчеты с персоналом по оплате труда, как состоящим, так и не состоящим в списочном составе предприятия, по всем видам заработной платы, премиям, пособиям и другим выплатам, а также по выплате доходов по акциям и другим ценным бумагам данного предприятия учитываются на счете 70 «Расчеты с персоналом по оплате труда».
Счет пассивный. Все начисленные работникам суммы записываются по кредиту, а удержанные и выданные им – по дебету счета 70. Кредитовое сальдо по данному счету представляет собой переходящую задолженность по оплате труда за вторую половину месяца (при выплате заработка два раза в месяц) или в целом за месяц (при выплате единовременно в первых числах следующего месяца).
Таким образом, в пассиве баланса на каждое первое число месяца, следующего за отчетным, будет числиться сумма кредиторской задолженности предприятия по заработной плате работникам, начисленной за отчетный месяц, но не выданной в нем. Сумма кредиторской задолженности равна сумме заработной платы, причитающейся к выдаче на руки.
Данные о начисленной оплате труда должны быть отнесены на соответствующие счета затрат в зависимости от назначения использованного в организации труда.
В таблице приведены типовые проводки по учету расчетов с персоналом по оплате труда.
Таблица 2
| Первичный документ | Содержание операции | Корреспондирующие счета | |
| Д | К | ||
| 1 | 2 | 3 | 4 |
| Расчетно-платежная ведомость | Начислена заработная плата исходя из тарифов и должностных окладов, положенных в основу принятой на предприятии системы оплаты труда: | ||
| - работникам производственных предприятий; | 20, 23, 25, 26, 29 | 70 | |
| - работникам торговых, торгово-закупоч- ных, снабженческих организаций и предприятий общественного питания | 44 | 70 | |
| Приходный кассовый ордер | Внесены в кассу излишне выплаченные суммы оплаты труда и т.п. (исправительная запись) | 50 | 70 |
| Больничный листок; расчетно-платежная ведомость | Начислены пособия по временной нетрудоспособности и прочие начисления за счет внебюджетных фондов | 69 | 70 |
| Расчетно-платежная ведомость | Начислены суммы, причитающиеся работникам за счет других предприятий, третьих лиц и т.п. | 76 | 70 |
| Расчетно-платежная ведомость | Начисление вознаграждения работникам за счет прибыли, остающейся в распоряжении предприятия или специальных фондов | 84 | 70 |
| Постановление суда; расчетно-платежная ведомость | Восстановление сумм недостач, ранее отнесенных за счет работников | 94 | 70 |
| Расчетно-платежная ведомость |
При создании резервов в установленном порядке: - начислены отпускные; - вознаграждение по итогам года |
96 | 70 |
| Расчетно-платежная ведомость | Выплачены из кассы суммы, причитающиеся работникам по оплате труда | 70 | 50 |
| Налоговая карточка; расчетно-платежная ведомость | Удержан налог на доходы физических лиц и другие удержания в бюджет | 70 | 68 |
| Договор займа; расчетно-платежная ведомость | Произведены удержания из заработной платы работника в счет погашения суммы займа | 70 | 73 |
| Расчетно-платежная ведомость | Удержания по исполнительным листам в пользу третьих лиц (за квартплату, за форменную одежду, за товары, купленные в кредит) | 70 | 76 |
| Бухгалтерская справка | Депонирована не полученная в установленный срок заработная плата | 70 | 76 |
| Распоряжение руководителя; расчетно-платежная ведомость | Удержана из заработной платы работника задолженность по авансу, выданному под отчет | 70 | 94 |
| Распоряжение руководителя; расчетно-платежная ведомость | Удержаны из заработной платы виновных лиц суммы в погашение недостач сверх норм убыли и потерь от порчи | 70 | 94 |
Одним из направлений мобилизации средств, предназначенных для финансирования мероприятий по государственному пенсионному и социальному обеспечению и медицинскую помощь, является ЕСН и от правильности организации его учета и налогообложения на предприятиях зависит, своевременность поступлений страховых взносов в государственные социальные внебюджетные фонды.
Единый социальный налог (взнос) - это налог, зачисляемый в государственные внебюджетные фонды (Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации и фонды обязательного медицинского страхования Российской Федерации - далее фонды) и предназначенный для мобилизации средств для реализации права граждан на государственное пенсионное, социальное обеспечение и медицинскую помощь.
Фонд социального страхования является государственным внебюджетным фондом для целевого финансирования выплат социального характера, к которым относятся:
пособие по временной нетрудоспособности,
пособие по беременности и родам,
единовременное пособие женщинам вставшим на учет в медицинских учреждениях в ранние сроки беременности,
единовременное пособие при рождении ребенка,
ежемесячное пособие на период отпуска по уходу за ребенком до достижения им возраста 1,5лет,
социальное пособие на погребение,
оплата дополнительных выходных дней для ухода за детьми- инвалидами,
пособие при усыновлении ребенка,
оплата путевок на санаторно-курортное лечение и оздоровление детей.
Взносы на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний перечисляются работодателями в Фонд социального страхования Российской Федерации. Обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний подлежат физические лица, выполняющие работу на основании трудового или гражданско-правового договора, заключенного с работодателем, который выступает в качестве страхователя.
Страховые взносы уплачиваются страхователем исходя из страхового тарифа с учетом скидки или надбавки, устанавливаемых страховщиком. Размер указанной скидки или надбавки устанавливается страхователю с учетом состояния охраны труда и расходов на обеспечение по страхованию. Размеры страховых тарифов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний измеряются в процентах к начисленной оплате труда по всем основаниям (доходу) застрахованных лиц (к сумме вознаграждения по гражданско-правовому договору) и варьируются в соответствии с классами профессионального риска по группам отраслей (подотраслей) экономики от 0,2% до 8,5%. Каждая отрасль (подотрасль) экономики относится к одному из 14 классов профессионального риска. Размер страхового тарифа для каждого предприятия назначается отдельно в зависимости от его принадлежности к той или иной отрасли и, соответственно классу профессионального риска.
Суммы страховых взносов перечисляются работодателем в Фонд социального страхования РФ ежемесячно в срок, установленный для получения (перечисления) в банках (иных кредитных организациях) средств на выплату заработной платы за истекший месяц (в срок фактического осуществления расчетов с работниками при расчетах наличными средствами), но не позднее 15-го числа месяца, следующего за месяцем, в котором произведены расчеты по оплате труда.
Плательщики обязаны зарегистрироваться в территориальном отделении Фонда социального страхования РФ.
Для учета расчетов с ФСС предназначен пассивный сч.69, субсчет 69/1-1 расчеты по социальному страхованию, 69/1-2 взносы на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний. По кредиту счета отражается начисление в части, зачисляемой в ФСС, а по дебету - начисление пособий за счет средств ФСС и перечисление в части, зачисляемой в ФСС.
Пенсионный фонд представляет собой централизованную систему аккумуляции и перераспределения денежных средств, используемых главным образом для осуществления выплат различным категориям нетрудоспособного населения в виде, трудовых, военных и социальных пенсий, пенсий по инвалидности, пособий по уходу за ребенком от 1,5 до 6 лет, пособий на детей одиноким матерям.
Для учета расчетов в ПФР также предназначен пассивный сч.69, при этом открываются соответствующие субсчета: 69/2-1 ЕСН в части, зачисляемый в федеральный бюджет, 69/2-2 «Страховые взносы на обязательное пенсионное страхование, направляемые на финансирование страховой части трудовой пенсии», 69/2-3 «Страховые взносы на обязательное пенсионное страхование, направляемые на финансирование накопительной части трудовой пенсии».
Средства Фонда обязательного медицинского страхования предназначены для дополнительных медицинских услуг работникам на основании страхового полиса.
Тариф страховых взносов в фонды обязательного медицинского страхования составляет 3,1% (из них 1,1% в Федеральный фонд обязательного медицинского страхования и 2,0% в территориальный).
Для учета расчетов с ФФОМС и ТФОМС также предназначен пассивный сч.69, с соответствующим субсчетом 69/3-1 ЕСН в части, зачисляемой в ФФОМС и 69/3-2 ЕСН в части, зачисляемой в ТФОМС. По кредиту счетов отражаются начисление страховых взносов в Федеральный и Территориальный фонды обязательного медицинского страхования, а по дебету - перечисление страховых взносов в соответствующие фонды.
ПРАКТИЧЕСКАЯ ЧАСТЬ
Рассмотрим особенности производственно-хозяйственной деятельности на примере организации ООО «Снежинка». Вид деятельности производство и реализация швейных изделий. Бухгалтерский учет хозяйственной деятельности ведется журнально-ордерным методом.
Таблица 3 Данные об имуществе организации на 01.01.2009 г.
| Наименование | Сумма, руб. |
| Основные средства | 450890 |
| Материалы | 150660 |
| Основное производство | 20060 |
| Касса | 15000 |
| Расчетный счет | 300200 |
| Дебиторская задолженность покупателей и заказчиков | 12000 |
| Дебиторская задолженность подотчетных лиц | 20020 |
| Задолженность персонала по прочим операциям | 3000 |
| Кредиторская задолженность поставщикам и подрядчикам | 50680 |
| Кредиторская задолженность по налогам в бюджет | 15210 |
| Кредиторская задолженность в ФСС | 5185 |
| Задолженность по зарплате | 70504 |
| Уставной капитал | 801845 |
| Резервный капитал | 21290 |
| Добавочный капитал | 7026 |
ООО Снежинка
Юридический адрес: Г. Брянск, брянская область, Улица Марата 57
Тел.: +7 (1284) 7-58-37
Тел.факс.: +7 (1284) 7-58-38
ИНН 2466050868
КПП 246601001
Расч/счет: 40101810600000010001
ГРКЦ ГУ Банк России по Брянской области г Брянск
БИК 040407001
Кор/счет: 1881080714001100110
2.1 Учет заработной платы
Счет 70 "Расчеты с персоналом по оплате труда" предназначен для обобщения информации о расчетах с работниками организации по оплате труда (по всем видам оплаты труда, премиям, пособиям, пенсиям работающим пенсионерам и другим выплатам), а также по выплате доходов по акциям и другим ценным бумагам данной организации.
По кредиту счета 70 "Расчеты с персоналом по оплате труда" отражаются суммы:
оплаты труда, причитающиеся работникам, - в корреспонденции со счетами учета затрат на производство (расходов на продажу) и других источников;
оплаты труда, начисленные за счет образованного в установленном порядке