Аудиторская проверка благотворительного фонда и ее влияние на финансовое положение
Указанные две особенности охраны труда в строительстве тесно взаимосвязаны между собой. Нарушение норм охраны труда в процессе производства работ ведет к несоблюдению нормативных требований для конечного объекта строительства. Поэтому очень важным является обеспечение требуемых стандартов, норм и правил охраны труда на всех этапах работы, начиная с разработки проектной документации и заканчивая сдачей готового объекта строительства в эксплуатацию.
В ст. 140 КЗоТ РФ содержится один из основных принципов охраны труда - производственные здания, сооружения, оборудование, технологические процессы должны отвечать требованиям, обеспечивающим здоровье и безопасные условия труда.
Требования, которые в области охраны труда предъявляются к проектам и строительству указанных объектов, включают рациональное использование территории и производственных помещений, правильную эксплуатацию оборудования и организацию технологических процессов, защиту работающих от воздействия вредных условий труда, содержание производственных помещений и рабочих мест в соответствии с санитарно-гигиеническими нормами и правилами, устройство санитарно-бытовых помещений.
Проекты строительства и реконструкции производственных объектов, а также машин, механизмов и другого производственного оборудования, технологических процессов должны соответствовать требованиям охраны труда.
Запрещаются строительство, реконструкция, техническое переоснащение производственных объектов, производство и внедрение новой техники, внедрение новых технологий без заключений государственной экспертизы условий труда о соответствии проектов требованиям охраны труда, а также без разрешений соответствующих органов государственного надзора и контроля за соблюдением требований охраны труда.
Новые или реконструируемые производственные объекты не могут быть приняты в эксплуатацию без заключений соответствующих органов государственного надзора и контроля за соблюдением требований охраны труда.
Запрещаются применение в производстве вредных или опасных веществ, материалов, продукции, товаров и оказание услуг, для которых не разработаны методики и средства метрологического контроля и не проводилась токсикологическая (санитарно-гигиеническая, медико-биологическая) оценка.
В случае использования новых, не применяемых в организации ранее, вредных или опасных веществ работодатель обязан до использования указанных веществ разработать и согласовать с соответствующими органами государственного надзора и контроля за соблюдением требований охраны труда меры по сохранению жизни и здоровья работников.
Машины, механизмы и другое производственное оборудование, транспортные средства, технологические процессы, материалы и химические вещества, средства индивидуальной и коллективной защиты работников, в том числе иностранного производства, должны соответствовать требованиям охраны труда, установленным в РФ, и иметь сертификаты соответствия.
Все указанные требования по охране труда содержатся в системе стандартов безопасности труда (ССБТ), обязательных как при проектировании, строительстве, так и при эксплуатации производственных зданий, сооружений, оборудования, технологических процессов. Эти требования содержатся в строительных нормах и правилах (СНиП). За соблюдением этих правил соответствующие инспекции труда осуществляют как предупредительный надзор, проверяя и визируя проекты на указанные объекты, так и надзор при вводе данных объектов в эксплуатацию.
Проекты производственных объектов и средств производства подлежат государственной экспертизе, а опытные образцы продукции - государственным испытаниям на соответствие их стандартам, отвечающим требованиям по охране труда.
Новые или реконструируемые производственные объекты и средства производства не могут быть приняты в эксплуатацию, если они не имеют сертификата безопасности, выдаваемого в установленном порядке.
На действующих предприятиях согласно Положению о сертификации оформляется соответствующий сертификат безопасности.
Готовые после строительства предприятия, цехи, участки и другие производственные объекты принимаются специально созданной комиссией, вводящей объект в эксплуатацию.
Она детально проверяет, обеспечены ли на данном объекте здоровые и безопасные условия труда, и только после того как установит, что все условия охраны труда обеспечены, подписывает акт приема и ввода объекта в эксплуатацию.
Ввод в эксплуатацию как новых, так и реконструированных объектов производственного назначения не может допускаться без разрешения на то органов, осуществляющих государственный санитарно-эпидемиологический и технический надзор, технической инспекции профсоюзов, а также соответствующего выборного профсоюзного органа организации, вводящей объект в эксплуатацию. Поэтому все представители указанных инспекций обязательно входят в комиссию по приему и вводу объекта в эксплуатацию и подписывают соответствующий акт.
Положение о Федеральной инспекции труда предусматривает, что государственные инспекции труда осуществляют надзор за строительством новых и реконструкцией действующих объектов производственного назначения с целью предотвращения отступлений от проектов, ухудшающих условия труда, снижающих их безопасность. Ни один образец новой машины, механизма и другого производственного оборудования не может быть передан в серийное производство, если он не отвечает требованиям охраны труда (ст. 142 КЗоТ РФ).
За разработку проектов средств производства и внедрение новых технологий, не отвечающих требованиям по охране труда, научно-исследовательские, технологические и проектно-конструкторские организации обязаны возместить заказчику причиненный ущерб для устранения этих нарушений.
4 Проведение аудиторской проверки деятельности благотворительного фонда
4.1 Анализ компьютерных программ аудиторской деятельности
Никакое программное обеспечение не заменит самого аудитора. Воспользоваться возможностями специализированного программного обеспечения не только можно, но и просто необходимо.
Большинство аудиторов знакомы со статистическими выборочными исследованиями, но мало кто применяет их на практике по причине трудоемкости отбора элементов выборки. Эту задачу прекрасно решают специализированные системы. В программах могут быть предусмотрены следующие способы отбора элементов выборочного исследования:
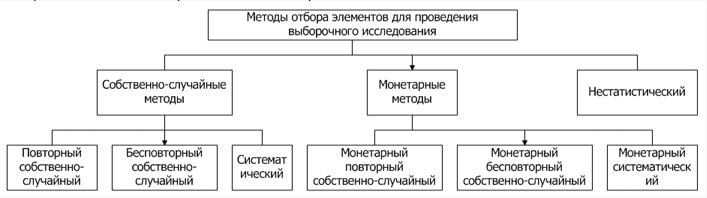
Рис. 4.1 – Способы отбора элементов выборочного исследования
Возьмем другой пример. Необходимо по большому объему данных провести проверку на возникновения в бухгалтерском (налоговом) учете таких операций, как:
начисление заработной платы в разрезе сотрудников;
начисление регулярных доходов от аренды, расходов по аренде;
начисления амортизационных отчислений;
начисление процентов по кредитам (займам);
отнесение расходов будущих периодов и т.д.
Вряд ли эту задачу удастся решить проще и эффективнее, чем с использованием «сводных таблиц». А сколько бы тратилось времени на заполнение рабочих документов проверяемыми данными бухгалтерского (налогового) учета? В этом случае также незаменим cпециализированный программный продукт, обеспечивающий решение данной задачи.
В зависимости от размера аудиторской компании и специфики организации управленческого учета может применяться различный функционал, предоставленный разработчиками программных средств.
Например, организация эффективного планирования аудита, текущего контроля за ходом проведения проверки, организация внутреннего контроля качества, что способствует снижению риска некачественного проведения аудита. При этом технология проведения аудита в большей степени должны совпадать и в небольшой, и в крупной аудиторской фирме. Как правило, на технологию проведения аудита, оказывают влияние внешние факторы. Например, поставленные собственником задачи, особенности бизнеса клиента и т.д.
Применение специализированного программного обеспечения позволит качественно спланировать работу с учетом специфики деятельности аудируемого предприятия еще до выхода на проверку всего состава аудиторской группы. В программе IT Audit: Аудитор решение этой задачи обеспечивает модуль «Планирование аудита» и «Журнал хозяйственных операций».
Как уже было отмечено, применение клиентами аудиторских фирм различного программного обеспечения является сдерживающим фактором автоматизации аудита. Как же эта проблема тогда может быть решена?
Данные бухгалтерского учета с использованием специализированных программ или штатных средств самой бухгалтерской программы могут быть выгружены в общераспространенные форматы данных. Например, из бухгалтерской программы могут быть выгружены:
журнал хозяйственных операций;
остатки по счетам в разрезе аналитического учета;
оборотно-сальдовая ведомость;
используемые клиентом справочники (например, контрагенты, номенклатура, статьи затрат и т.д);
аналитические отчеты (отклонение цены сделок более чем на 20 процентов от средней цены, данные по взаимозачетам, информация по контрагентам с указанием срока непогашения задолженности и т.д.).
Выгруженные данные бухгалтерского учета могут быть загружены в аудиторскую программу, которые могут быть использованы с целью:
распределения уровня существенности по счетам бухгалтерского учета;
описания хозяйственных операций клиента;
проведения выборочного исследования;
автоматического заполнения рабочих документов аудитора.
В результате работы аудитора с информацией клиента в электронном виде существенно снижаются временные затраты на проведение аудита, повышается качество его проведения. Более того, без выполнения импорта данных бухгалтерского учета аудируемого предприятия, порой невозможно эффективно выполнить ряд аудиторских процедур.
В силу сложности самой решаемой задачи по автоматизации аудиторской деятельности эффективность применения программного обеспечения зависит в большей степени от его внедрения, обучения пользователей. Если в небольшой аудиторской компании порой достаточно изучить возможности программного обеспечения и научиться его правильному использованию, то в крупных аудиторских фирмах дело обстоит несколько иначе. Необходимо создать рабочую группу, которая детально проанализирует возможности программного обеспечения, и по результатам ознакомления подготовит следующие материалы:
перечень необходимых функциональных возможностей, которые отсутствуют в рассматриваемом программном обеспечении;
перечень желаемых доработок под индивидуальные потребности аудиторской фирмы;
проанализировать возможности и сроки встраивания в программу собственных рабочих документов, базы потенциальных (типовых) нарушений;
оценка уровня компьютерной грамотности сотрудников, повышение их квалификации;
формализованная технология проведения проверки.
В состав рабочей группы целесообразно включить руководителя отдела (департамента) аудита, руководителя отдела внутреннего контроля, методолога, руководителей проверок.
После принятия решения о возможности применения программного обеспечения в аудиторской фирме назначается ответственное лицо и сроки отдельных этапов проекта по внедрению:
разработка технического задания на организацию выполнения принятой технологии с использованием программного продукта.
первичное обучение сотрудников работе с программой в соответствии с утвержденной технологией проведения проверки;
первоначальное встраивание методологии аудита: аудиторские процедуры, рабочие документы, потенциальные нарушения, типовые операции, методика расчета уровня существенности, финансового анализа (возможно параллельно с первичным обучением сотрудников);
тестовая эксплуатация программы в составе одной аудиторской группы на нескольких проектах;
переход на применение программы всеми сотрудниками аудиторской компании.
Хотелось бы отметить проблемы, с которыми сталкиваются пользователи на этапе внедрения:
отсутствие в составе аудиторской фирмы сотрудников, которым может быть поручена опытная эксплуатация программы;
отсутствие в аудиторских фирмах формализованных методик аудита. Часто разработка данных методик в ходе проведения внедрения рассматривается как неэффективное использование времени, что сказывается на выделении времени ответственным по проекту лицам. Аудиторские компании, заявляющие о своем большом опыте работы, должны обладать и применять, в том числе формализованные методики аудита в процессе своей работы. Проводимая работа по внедрению программного обеспечения позволит усовершенствовать имеющиеся методики, в т.ч. за счет применения информационных технологий;
непонимание того, что программа является помощником аудитору, а не его заменой. Именно аудитор должен принимать решения по ходу проведения аудита. Результат аудиторской проверки в большей степени зависит не от применения специализированных программ, а от профессионализма членов аудиторской группы и умения ими воспользоваться возможностями, которые предоставляет программный продукт.
сопротивление сотрудников появлению механизма контроля над работой каждого исполнителя.
Ужесточающая конкуренция в аудиторско-консалтинговом бизнесе заставляет компании находить новые пути повышения эффективности организации, повышения рентабельности деятельности. Немаловажную роль в этом будет отведена и поиску решений повышения эффективности деятельности, качества оказываемых услуг посредством применения специализированных программных средств. Пройдет еще немного времени, и аудиторы уже не будут представлять свою работу без их применения.
Программа IT Audit: Аудитор предназначена для автоматизации деятельности аудиторской компании по планированию и проведению аудита, управлению персоналом. Автоматизация аудита предоставляет следующие преимущества:
программа продается и сопровождется непосредственно разработчиками (без посредников), что позволяет ракратить расходы покупателя на приобретение программы и ее последующее сопровождение;
охватывает все апекты аудиторского бизнеса (занятость сотрудников, организация договорной работы, учет клиентов, планирование аудита, работа в "поле" и т.д.);
позволяет систематизировать всю информацию по результатам аудиторской проверки, возможность архивации и последующего доступа к данным;
широко используется сотнями аудиторских фирм (от компаний, входящих в первую десятку, до небольших аудиторских компаний и индивидуальных аудиторов);
является конструктором и позволяет пользователям самостоятельно настраивать методологию аудиторской проверки;
содержит значительное количество шаблонов рабочих документов аудитора;
обеспечивает удобные средства загрузки в программу по автоматизации аудита данных бухгалтерского учета из наиболее распространенных бухгалтерских программ: 1С Предприятие 7.7 (8.0) и т.д.
позволяет автоматически заполнять рабочие документы аудитора данными бухгалтерского учета;
содержит шаблоны потенциальных нарушений, а также инструменты для ее самостоятельного наполнения пользователями;
предусмотрены различные способы статистического выборочного исследования: собственно-случайный (повторный и бесповторный), механический (систематический), монетарный собственно-случайный (повторный и бесповторный) способ;
производится автоматическое формирование постоянного (переменного) файла по результатам аудиторской проверки;
имеет интуитивно понятный интерфейс, большой объем разработанной документации на программу и учебные материалы (Flash-ролики), что позволяет быстро приступить к работе.
Применение программы по автоматизации аудита обеспечивает:
систематизацию методологической работы;
организацию эффективного планирования аудита;
повышение качества проведения аудита;
повышение оперативного и последующего контроля за ходом проведения аудита;
снижение трудоемкости проведения аудита;
выполнение стандартов аудиторской деятельности;
повышение управляемости компании;
разграничение прав доступа к материалам аудиторских проверок;
систематизацию и архивирование информации.
Программа по автоматизации аудита IT Audit: Аудитор представляет собой конструктор для разработки методики проведения аудита. Применяемая аудиторской фирмой собственная методика может быть внедрена в программу.
Программа аудита разрабатывалась с учетом требований Международных стандартов аудита. Программа может также эффективно применяться при проведении внутреннего аудита компании.
Основные модули программы для автоматизации аудита
Планирование аудита, составление программы аудита
Программа IT Audit: Аудитор позволяет снизить трудоемкость проведения аудита за счет эффективного и рационального планирования. Модуль Планирование аудита предоставляет возможность формировать План аудита, Программу аудита подробнее...
Методика аудита
Использование справочников по методологии аудита и шаблонов рабочих документов позволяет повысить уровень методологической работы подробнее...
Импорт данных из бухгалтерских программ
Импорт данных из бухгалтерских программ клиента в программу IT Audit: Аудитор позволяет существенно снизить временные затраты на проведение аудита и повысить его качество подробнее...
Автоматическое заполнение рабочих документов в программе аудита
В программе IT Audit: Аудитор имеется возможность автоматического заполнения рабочих документов аудитора данными бухгалтерского учета клиента подробнее...
Выборочное исследование в программе аудита
В программе для автоматизации аудита IT Audit: Аудитор реализованы различные способы проведения выборочных исследований и анализа их результатов подробнее...
Журнал хозяйственных операций
Стратификация (группировка) хозяйственных операций (остаткой по счетам) проверяемого предприятия в программе IT Audit: Аудитор производится на этапе планирования и (или) непосредственно в процессе проведения аудита. Функционал данного модуля позволяет детализировать Программу аудита применительно к проверяемому предприятию подробнее...
Систематизация выявленных нарушений в программе аудита
В программе для автоматизации аудита IT Audit: Аудитор обеспечивается систематизация всех выявленных в процессе проведения аудита нарушений, в том числе с учетом экстраполяции данных.
Основным компонентом средств автоматизации аудита является программное обеспечение AuditSystem/2™, созданное специалистами для проведения эффективных аудиторских проверок. Программа AuditSystem/2™, разработанная на платформе Microsoft, сочетает в себе функции текстового и табличного редакторов и программы для составления оборотно-сальдовой ведомости и предназначена для облегчения комплексной подготовки рабочей документации и отчетности и проведения консолидации. Эта программа не только повсеместно применяется, но и внедрена в отделах внутреннего аудита многих организаций, поскольку ее легко приспособить для решения стоящих перед ними задач.
В апреле 1999 г. на весенней ежегодной компьютерной выставке в США Comdex программа AuditSystem/2™ стала одним из трех финалистов в категории «Windows - Всемирный открытый конкурс на программное обеспечение для бизнеса».
4.2 Выявленные недостатки в учете ЕСН
Рассмотрим порядок освобождения от обложения единым социальным налогом выплат, не уменьшающих базу по налогу на прибыль.
Необходимо отметить, что порядок использования нераспределенной прибыли организации определяется ее собственниками (акционерами, учредителями). Собственниками может быть принято решение о направлении части полученной прибыли на выплату средств участникам общества. Такие выплаты производятся исключительно за счет чистой прибыли предприятия (прибыли, остающейся в распоряжении организации).
Таблица 4.1
Шкала ставок страховых взносов на финансирование страховой и накопительной частей трудовой пенсии для страхователей, производящих выплаты физическим лицам
| База для начисления страховых взносов на каждое физическое лицо нарастающим итогом с начала года | Для лиц 1966 года рождения и старше | Для лиц 1967 года рождения и моложе | |
| На финансирование страховой части трудовой пенсии | На финансирование страховой части трудовой пенсии | На финансирование накопительной части трудовой пенсии | |
| До 280 000 рублей | 14,0% | 10,0% | 4,0% |
| От 280 001 рублей до600 000 рублей | 39 200 рублей + 5,5% с суммы, превышающей 280 000 рублей | 28 000 рублей + 3,9% с суммы, превышающей 280 000 рублей | 11 200 рублей + 1,6% с суммы, превышающей 280 000 рублей |
| Свыше 600 000 рублей | 56 800 рублей | 40 480 рублей | 16 320 рублей |
Указанные выплаты единым социальным налогом (взносом) облагаться не будут на основании п. 3 ст.236 Налогового кодекса РФ.
В апреле 2006 года по решению общего собрания акционеров ЗАО «Фонд «Пересвет»» некоторым работникам была выплачена премия за счет нераспределенной прибыли прошлых лет в общей сумме 35260 руб. На основании п.3 ст.236 Налогового кодекса РФ данные выплаты не облагаются единым социальным налогом, и отражаются в графе 3 «Выплаты, не отнесенные к расходам, уменьшающим налоговую базу по налогу на прибыль организаций» Индивидуальной карточки.
В настоящее время возможны ситуации, когда руководителем предприятия в рамках предоставленной ему собственниками предприятия компетенции на определенный вид или сумму затрат специально в качестве источника указана прибыль конкретного года, остающаяся в распоряжении предприятия. В этом случае бухгалтер в учете отражает тот источник (чистую прибыль конкретного года - текущего или прошлых лет), на который указано в распорядительном документе, и не облагает такие выплаты единым социальным налогом. Но если выплаты осуществляются за счет прибыли текущего года, то квалификация данных сумм (в целях исчисления базы по единому социальному налогу) как расходование прибыли, остающейся в распоряжении предприятия после уплаты налога на прибыль, возможна только в тех месяцах, когда в учете организации уже сформирована прибыль текущего года и с нее уплачен налог на прибыль. В таком случае по окончании года сумма единого социального налога подлежит уточнению в зависимости от суммы реально полученной предприятием в налоговом периоде суммы нераспределенной прибыли.
При осуществлении хозяйственной деятельности в ЗАО «Фонд «Пересвет» часто возникают ситуации, когда работники организации направляются в командировки. При оплате организацией расходов на командировки работников как внутри страны, так и за рубежом не подлежат налогообложению суточные в пределах норм, установленных постановлением РФ от 08.02.2002 г. № 93 (в редакции от 13.05.2005 №299) "Об установлении норм расходов организаций на выплату суточных или полевого довольствия, в пределах которых при определении налоговой базы по налогу на прибыль организаций такие расходы относятся к прочим расходам, связанным с производством и реализацией". Кроме суточных, не включаются в налоговую базу по ЕСН фактически произведенные и документально подтвержденные расходы на проезд до места назначения и обратно, сборы за услуги аэропортов, комиссионные сборы, расходы на проезд в аэропорт или на вокзал в местах отправления, назначения или пересадок, на провоз багажа, расходы по найму жилого помещения, расходы на оплату услуг связи, сборы за выдачу (получение) и регистрацию служебного загранпаспорта, сборы за выдачу (получение) виз, а также расходы на обмен наличной валюты или чека в банке на наличную иностранную валюту. При непредставлении документов, подтверждающих оплату расходов по найму жилого помещения, суммы такой оплаты освобождаются от налогообложения в пределах норма, установленных в соответствии с законодательством Российской Федерации.
Однако если организация приняла решение о выплате суточных и иных расходов в повышенном размере, но при этом не учитывает их при определении налоговой базы по налогу на прибыль, то в налогооблагаемую базу по ЕСН такие расходы не включаются. Это следует из пункта 3 статьи 236 Налогового кодекса РФ, в соответствии с которым выплаты и вознаграждения (вне зависимости от формы, в которой они производятся) не признаются объектом налогообложения ЕСН, если:
1) у налогоплательщика-организации такие выплаты не отнесены к расходам, уменьшающим налоговую базу по налогу на прибыль организаций в текущем отчетном (налоговом) периоде;
2) у налогоплательщиков - индивидуальных предпринимателей или физических лиц такие выплаты не уменьшают налоговую базу по налогу на доходы физических лиц в текущем отчетном (налоговом) периоде.
Так, ЗАО «Фонд «Пересвет» направило своего работника в командировку. Срок командировки составляет 5 дней. Приказом руководителя размер суточных установлен в 300 руб.
После возвращения из командировки работник представил в бухгалтерию организации авансовый отчет с оправдательными документами всего на сумму 5600 руб., в том числе:
1) проездные билеты - 2800 руб. (НДС не выделен);
2) счет за проживание в гостинице - 1300 руб. (в том числе НДС - 234 руб.);
3) суточные за 5 дней - 1500 руб. (5 дн. х 300).
В налоговом учете организации расходы по командировке учтены только в сумме 4600 руб., т.е. суточные рассчитаны бухгалтером по норме 5 дней х 100 руб. (по нормам, установленным законодательством).
Следовательно, сверхнормативные суточные не учтены при определении налогооблагаемой базы по налогу на прибыль и не подлежат обложению единым социальным налогом.
Фонд «Пересвет» часто оказывает материальную помощь своим работникам по их заявлениям на иные цели, например к очередному отпуску, на лечение, в связи с тяжелым материальным положением и т.д.
Так, организация в августе 2006 г. оказала материальную помощь работнику на лечение по его заявлению в размере 5000 руб.
При определении налогооблагаемой базы по налогу на прибыль данная сумма материальной помощи не была учтена согласно п. 23 ст. 270 Налогового кодекса РФ, при этом в налоговую базу по ЕСН сумму материальной помощи также не надо включать, хотя она и не соответствует ст. 238 Налогового кодекса РФ по следующей причине.
В соответствии с п. 3 ст. 236 Налогового кодекса РФ выплаты и вознаграждения (вне зависимости от формы, в которой они производятся) не признаются объектом налогообложения, если у организации-налогоплательщика такие выплаты не отнесены к расходам, уменьшающим налоговую базу по налогу на прибыль организаций в текущем отчетном (налоговом) периоде.
На предприятии ЗАО «Фонд «Пересвет»» расчет суммы единого социального налога, подлежащей уплате в бюджет за месяц, осуществляется в следующей последовательности:
На основании табелей учета рабочего времени, распоряжений руководителя, листков временной нетрудоспособности и других аналогичных документов начисляется заработная плата работникам списочного состава предприятия. Суммы начисленной заработной платы и других выплат отражаются в лицевом счете каждого и в расчетно-платежной ведомости.
Уточняется перечень выплат в пользу физических лиц несписочного состава, произведенных на основании трудовых договоров и договоров гражданско-правового характера на выполнение работ и оказание услуг.
Составляется перечень других выплат в пользу физических лиц.
На каждое физическое лицо заполняются сведения в индивидуальной карточке нарастающим итогом с начала года: сумма облагаемых и не облагаемых налогом выплат, размер налоговых льгот, размер взносов, подлежащих уплате в федеральный бюджет и соответствующие фонды.
Определяется возможность применения регрессивной шкалы.
По всем индивидуальным карточкам суммируются размеры взносов, подлежащие уплате в федеральный бюджет и соответствующие фонды нарастающим итогом с начала года.
Определяется сумма взносов, уплаченных в федеральный бюджет и соответствующие фонды нарастающим итогом с начала года.
Уточняется сумма выплат пособий за счет средств Фонда социального страхования.
Рассчитывается сумма единого социального налога (взноса), подлежащая уплате в бюджет за текущий месяц.
Единый социальный налог уплачивается в федеральный бюджет и соответствующие фонды.
Для аналитического учета расчетов с федеральным бюджетом и каждым внебюджетным фондом на предприятии ЗАО «Фонд «Пересвет»» ведется карточка учета расчетов по единому социальному налогу, в которой записываются начисленные, зачтенные и уплаченные суммы взносов, а также выводится задолженность по налогам на начало и конец месяца.
По итогам каждого месяца с суммы начисленных в пользу физических лиц с начала года (включая отчетный месяц) выплат и вознаграждений, подлежащих налогообложению, ЗАО «Фонд «Пересвет»» исчисляет авансовые платежи по налогу. Для этого к исчисленной налоговой базе применяются установленные ставки налогообложения.
Сумма авансового платежа по налогу, подлежащая уплате за отчетный период, определяется с учетом ранее уплаченных сумм авансовых платежей.
Сумма налога, зачисляемая в составе ЕСН в фонд социального страхования, подлежит уменьшению ЗАО «Фонд «Пересвет» на произведенные ими самостоятельно расходы на цели государственного социального страхования, предусмотренные законодательством РФ.
Уплата авансовых платежей по фондам производится ежемесячно не позднее 15-го числа месяца, следующего за отчетным.
Расчет по авансовым платежам представляется в инспекцию федеральной налоговой службы Российской федерации по г. Москва до 20 числа месяца, следующего за отчетным.
ЗАО «Фонд «Пересвет»» ведет налоговый и бухгалтерский учет ЕСН отдельно по каждому работнику:
- о суммах выплаченных им доходов;
- о суммах налога, относящихся к этим доходам.
В сроки установленные для уплаты налога, ЗАО «Фонд «Пересвет»» представляет в Фонд социального страхования Российской Федерации сведения о суммах:
- начисленного налога в Фонд социального страхования Российской Федерации;
- использованных на выплату пособий по временной нетрудоспособности, по беременности иродам, по уходу за ребенком до достижения им возраста 1,5 лет, при рождении ребенка, на возмещение стоимости гарантированного перечня услуг и социального пособия на погребения;
- направленных ими на приобретение путевок;
- расходов подлежащих зачету;
- уплачиваемых в Фонд социального страхования Российской Федерации.
Учет и начисление взносов на предприятии производится обособлено по каждому сотруднику.
Уплата страхового взноса осуществляется ежемесячно до 15 числа месяца, следующего за отчетным.
По единому социальному налогу ЗАО «Фонд «Пересвет»» представляется следующая отчетность:
расчет авансовых платежей по единому социальному налогу;
расчет авансовых платежей по страховым взносам в ПФР;
расчетная ведомость по средствам Фонда социального страхования Российской Федерации;
налоговая декларация по ЕСН.
Согласно п. 3 ст. 243 НК РФ данные о суммах исчисленных, а также уплаченных авансовых платежей по единому социальному налогу, данные о сумме налогового вычета, которым воспользовалось ЗАО «Фонд «Пересвет»», а также о суммах фактически уплаченных страховых взносов за тот же период ЗАО «Фонд «Пересвет»» отражает в расчете, представляемом не позднее 20-го числа месяца, следующего за отчетным периодом, в налоговый орган по форме, утвержденной Министерством финансов Российской Федерации.
Рассмотрим порядок расчета авансовых платежей по единому социальному налогу в ЗАО «Фонд «Пересвет»» за 2006г.
Налоговая база ЗАО «Фонд «Пересвет»» за отчетный период 2006 года для расчета ЕСН составила – 3754356 руб.
Сумма начисленного налога:
Федеральный бюджет 3754356 х 20 % = 750871 руб.;
ФСС РФ 3754356 х 2,9 % = 108876 руб.;
ФФОМС 3754356 х 1,1 % = 41298 руб.;
ТФОМС 3754356 х 2 % = 75087 руб.
Налоговый вычет составляет- 525608 руб. (Сумма начисленных авансовых платежей по страховым взносам на страховую часть трудовой пенсии 360767 руб. + сумма начисленных авансовых платежей на накопительную часть трудовой пенсии 164840 руб.).
Суммы, не подлежащие налогообложению в налоговом периоде в соответствии ст. 238 НК составляет – 118663, в т. ч.:
- сумма материальной помощи, не превышающие 3000 руб. – 115753 руб.;
- сумма пособий по временной нетрудоспособности – 2 910 руб.
Согласно п. 7 ст. 243 НК РФ ЗАО «Фонд «Пересвет»» представляет налоговую декларацию по налогу по форме, утвержденной Минфином России, не позднее 30 марта года, следующего за истекшим налоговым периодом.
Копию налоговой декларации по налогу с отметкой налогового органа или иным документом, подтверждающим представление декларации в налоговый орган, ЗАО «Фонд «Пересвет»» предоставляет не позднее 1 июля года, следующего за истекшим налоговым периодом, представляет в территориальный орган Пенсионного фонда Российской Федерации.
Округление до рублей налоговой базы, налогового вычета, исчисленных сумм налога и взносов (авансовых платежей по налогу и взносам), иных показателей производится не в индивидуальном учете, а после суммирования данных индивидуального учета в целом по ЗАО «Фонд «Пересвет»».
Для заполнения расчетов по авансовым платежам (деклараций) по ЕСН и страховым взносам в ПФР итоговые данные сводных карточек округляются по правилам округления до целых рублей. После округления (которое, таким образом, производится лишь один раз и только по итоговым суммам) показатели из сводных карточек переносятся в соответствующие строки и графы расчетов по авансовым платежам (деклараций) по ЕСН и страховым взносам в ПФР. По итогам налогового периода в налоговую инспекцию ЗАО «Фонд «Пересвет»» представляется налоговая декларация, а также декларация по страховым взносам. Заполнение декларации происходит на основе инструкции, по заполнению декларации, форма которой утверждалась МНС России. В соответствии с Законом № 167-ФЗ по страховым взносам в ПФР для ЗАО «Фонд «Пересвет»» установлено представление следующей отчетности: расчет авансовых платежей по страховым взносам в ПФР.
Рассмотрим порядок расчета страховых взносов в ЗАО «Фонд «Пересвет»» за 12 месяцев 2006 года:
1) База для начисления страховых взносов составила – 2768426, в т.ч.:
- для лиц 1966 года и старше – 2098127 руб.;
- для лиц 1667 года и моложе – 670299 руб.;
2) Сумма начисленных авансовых платежей по страховым взносам - 387578 руб., в т. ч.:
- взносы на страховую часть – 360767 руб.;
- взносы на накопительную часть – 26811 руб.
3) Сумма уплаченных страховых взносов – 397732 рубля, в т. ч.:
- взносы на страховую часть – 367584 рубля;
- взносы на накопительную часть – 30148 рубля.
В соответствии с п. 6 ст. 24 Закона № 167-ФЗ ЗАО «Фонд «Пересвет»» представляют декларацию по страховым взносам в налоговый орган не позднее 30 марта года, следующего за истекшим расчетным периодом, по форме, утверждаемой Минфином России по согласованию с ПФ РФ;
Как указано в п. 5 ст. 243 НК РФ, ежеквартально не позднее 15-го числа месяца, следующего за истекшим кварталом, бухгалтер ЗАО «Фонд «Пересвет»» представляет в региональное отделение Фонда социального страхования Российской Федерации сведения (отчеты) по форме, утвержденной Фондом социального страхования Российской Федерации, о суммах:
1) начисленного налога в Фонд социального страхования Российской Федерации;
2) использованных на выплату пособий по временной нетрудоспособности, по беременности и родам, по уходу за ребенком до достижения им возраста полутора лет, при рождении ребенка, на возмещение стоимости гарантированного перечня услуг и социального пособия на погребение, на другие виды пособий по государственному социальному страхованию;
3) направленных ими в установленном порядке на санаторно-курортное обслуживание работников и их детей;
4) расходов, подлежащих зачету;
5)
уплачиваемых
в Фонд социального
страхования
Российской
Федерации.
Так за 12 месяцев 2006 года ЗАО «Фонд «Пересвет»» были начислены следующие платежи во внебюджетные фонды:
1) Начислен налог в фонд ФСС – 120139 руб.;
2) Расходы на цели обязательного соц. страхования – 2529; (в т.ч. пособие по временной нетрудоспособности – 2529);
3) Перечислен налог в ФСС – 120139 руб.;
4) Получено, выдано путевок (3 штуки) в детские оздоровительные лагеря на сумму – 8505 руб.;
5) Задолженности ЗАО «Фонд «Пересвет»» на конец отчетного периода нет.
Форма расчетной ведомости по средствам Фонда социального страхования Российской Федерации (форма 4-ФСС РФ) установлена постановлением ФСС РФ от 22.12.2004 № 111.
По истечении отчетного периода (года), но не позднее 30 марта года, следующего за истекшим налоговым периодом ЗАО «Фонд «Пересвет»» предоставляет в Инспекцию по налогам