Бухгалтерский учет и анализ доходов по операциям с ценными бумагами на примере КБ "Стройкредитбанк"
Она не включает упомянутую часть купонного платежа. В этом случае к котировочной цене необходимо прибавить сумму купона, которая причитается продавцу, и полученный результат подставить в формулу в качестве значения X.
Европейские опционы на облигации с нулевым купоном также определяются по вышеприведенным формулам. Американский опцион колл на облигацию с нулевым купоном не выгодно исполнять раньше срока истечения контракта, поэтому его премия будет равна премии европейского опциона.
Банковский сертификат — свободно обращающееся свидетельство о депозитарном (сберегательном) вкладе в банк с обязательством последнего выплаты этого вклада и процентов по нему через установленный срок.
Чек — ценная бумага, представляющая собой платежно-расчетный документ. По своей экономической сути чек является переводным векселем, плательщиком по которому является банк, выдавший этот чек. По российскому законодательству чек выписывается на срок до 10 дней и погашается только в денежной форме в банке.
Виды чеков:
1. Именной чек выписывается на конкретное лицо с оговоркой «не приказу», что означает невозможность дальнейшей передачи чека другому лицу.
2. Ордерный чек выписывается на конкретное лицо с оговоркой «приказу», означающей, что возможна дальнейшая передача чека путем передаточной надписи — индоссамента.
3. Предъявительский чек выписывается на предъявителя и может передаваться от одного лица к другому путем простого вручения.
4. По расчетному чеку не разрешена оплата наличными деньгами.
5. Денежный чек предназначен для получения наличных денег в банке.
1.3 Основные корреспонденции счетов
Бухгалтерский учет операций по реализации ценных бумаг до их первоначального выкупа первоначальным продавцом осуществляется в соответствии с Рекомендациями Банка России (Письмо Банка России от 07.09.2007 N 141-Т).
Реализация производится первоначальным покупателем до истечения срока, определенного договором для обратной продажи.
В качестве первоначального покупателя будем рассматривать в данной статье кредитную организацию, осуществляющую бухгалтерский учет передачи денежных средств и получения ценных бумаг по первой части сделки РЕПО.
Бумаги, полученные по первой части сделки РЕПО, реализуются в обычном порядке на биржевом или внебиржевом рынке любому покупателю, включая продавца по первой части сделки РЕПО. Сделка купли-продажи ценных бумаг в течение срока действия сделки РЕПО не отменяет необходимость их возврата первоначальному покупателю по первой части сделки РЕПО.
В сроки, согласно которым в соответствии с договором купли-продажи происходит передача прав собственности на бумаги, в балансе банка покупателя по сделке РЕПО одновременно осуществляется несколько проводок.
В сумме в соответствии с договором купли-продажи с внебалансового учета списываются бумаги, полученные по сделке РЕПО:
Дт 91314 "Ценные бумаги, полученные по операциям, совершаемым на возвратной основе"
Кт 99998.
Поскольку происходит реализация ценных бумаг, поступление выручки происходит в корреспонденции со счетом 61210 "Выбытие (реализация) ценных бумаг":
Дт одного из счетов расчетных счетов клиента, корреспондентских счетов Банка, счетов биржи, счетов по брокерским операциям
Кт 61210.
В связи с тем, что выбытия активов с баланса не происходит (списание ценных бумаг производится с внебалансовых счетов), в результате сделки у банка появляются обязательства по прочим привлеченным средствам:
Дт 61210
Кт счетов по прочим привлеченным средствам 315, 316, 431 - 440.
В данном случае остатки, появившиеся на счетах прочих привлеченных средств, свидетельствуют о возникающих в связи с реализацией ценных бумаг обязательств по их возврату по незавершенной сделке РЕПО. Аналитический учет обязательств по обратной поставке ценных бумаг по сделкам РЕПО на балансовых счетах по учету прочих привлеченных средств ведется на лицевых счетах "Обязательства по обратной поставке ценных бумаг по сделкам РЕПО" и должен обеспечить получение информации об обязательствах по каждой сделке РЕПО. Размер обязательств устанавливается равным стоимости реализации ценных бумаг, выбывших с внебалансового счета 91314 "Ценные бумаги, полученные по операциям, совершаемым на возвратной основе".
Для ценных бумаг, имеющих справедливую стоимость, обязательства по их возврату переоцениваются по рыночным ценам. Первая переоценка производится в дату реализации бумаг. В случае если рыночная цена, сложившаяся на конец дня реализации, меньше цены реализации, то имеет место положительная переоценка, уменьшающая обязательства банка:
Дт счетов прочих привлеченных средств 315, 316, 431 - 440
Кт счета доходов (70601) по символам доходов от операций с приобретенными ценными бумагами (13101 - 13108).
В случае если реализация произведена по ценам меньшим, чем сложившиеся на эту дату рыночные, то делается проводка по дебету счетов расходов (70606) по символам расходов по операциям с приобретенными ценными бумагами (23101 - 23108).
Использование символов доходов и расходов от операций с приобретенными ценными бумагами, на наш взгляд, более логично, чем использование символов доходов или расходов от переоценки ценных бумаг, так как самих ценных бумаг на балансовых счетах банка нет. Хотя, имея в виду прямое указание в наименовании символов 13101 - 13108 и 23101 - 23108, запрещающее использовать их для переоценки, можно выбрать другой способ учета данных операций, например, с применением счетов прочих доходов или расходов.
В дальнейшем до момента выкупа ценных бумаг проводки по переоценке прочих привлеченных средств осуществляются в балансе в связи с изменениями рыночных цен на реализованные ценные бумаги с периодичностью, установленной учетной политикой банка.
В случае если объектом сделки РЕПО и последующей сделки купли-продажи являются ценные бумаги, не имеющие рыночной стоимости, обязательства по их возврату, учитываемые на счетах прочих привлеченных средств, могут отражаться на балансе по цене реализации. Однако следует иметь в виду, что определение балансовой стоимости этих обязательств должно осуществляться с соблюдением проводимых в банке процедур анализа. Балансовая стоимость отраженных на балансе обязательств не должна существенно расходиться с суммой денежных средств, которые фактически потребуются на выкуп ценных бумаг для исполнения этих обязательств в установленные моменты времени.
Требования и обязательства, возникающие у первоначального покупателя, в связи со сделкой РЕПО изменяются по причине реализации ценных бумаг в течение ее срока. Например, первоначальный покупатель теряет право на получение купонного дохода, а обязанность по его выплате остается, если дата выплаты приходится на срок действия сделки РЕПО.
В случае, когда ценные бумаги находились в распоряжении первоначального покупателя, в срок выплаты купонного дохода осуществлялась проводка:
Дт 47423 "Требования по прочим операциям", лицевой счет "Счет требований по выплатам по ценным бумагам, полученным без первоначального признания",
Кт 47422 "Обязательства по прочим операциям", лицевой счет "Счет обязательств по выплатам по ценным бумагам, полученным без первоначального признания".
Поскольку ввиду отсутствия ценных бумаг на балансе банк теряет право требования к эмитенту, он обязан выплатить купонный доход самостоятельно:
Дт 70606 "Расходы" по символам расходов по операциям с приобретенными ценными бумагами (23101 - 23108)
Кт 47422 "Обязательства по прочим операциям", лицевой счет "Счет обязательств по выплатам по ценным бумагам, полученным без первоначального признания".
Поскольку ценные бумаги по сделке РЕПО были переданы без прекращения признания, фактическое выполнение обязательств по выплате доходов должно происходить по факту выплаты купонного дохода эмитентом. Первоначальный покупатель должен обеспечить получение информации о выплате эмитентом дивиденда. В случае если фактическая выплата эмитентом не была сделана, у первоначального покупателя отсутствуют обязательства по перечислению купонного дохода первоначальному покупателю.
Срок восстановления сумм расходов и списания обязательств в случае фактического неисполнения эмитентом своих обязательств устанавливается исходя из договоренностей первоначального продавца и первоначального покупателя. В отдельных случаях данный срок может быть равен сроку исковой давности или другому сроку в соответствии с Гражданским кодексом РФ.
В случае, когда по условиям сделки РЕПО у первоначального продавца в течение срока сделки могут возникнуть обязательства по выплате компенсационных взносов ценными бумагами, при их отсутствии он должен будет поступить в соответствии с одним из нижеприведенных сценариев.
Существует несколько вариантов исполнения обязательств по сделке РЕПО в случае, если ценные бумаги уже были реализованы.
Самый простой и очевидный - приобретение ценных бумаг в количестве, необходимом для выполнения собственных обязательств по их возврату.
Вне зависимости от срока выкупа ценных бумаг для возврата их по второй части сделки РЕПО не происходит учет их стоимости на внебалансовом счете 91314 "Ценные бумаги, полученные по операциям, совершаемым на возвратной основе". Бумаги ставятся на балансовые счета для учета ценных бумаг в портфеле банка по цене выкупа следующей проводкой:
Дт 50110, 50116, 50205 - 50211, 50214, 50305 - 50311, 50313, 50605 - 50608, 50705 - 50708
Кт счетов по учету денежных средств.
Далее до момента исполнения обязательств по сделке РЕПО ценные бумаги переоцениваются как обычные бумаги в портфеле банка.
Начисление купонного дохода происходит в общем порядке.
Исполнение обязательств по возврату ценных бумаг первоначальному продавцу по второй части сделки РЕПО осуществляется с использованием счета реализации:
Дт 315, 316, 431 - 440
Кт 61210;
Дт 61210
Кт 50104 - 50110, 50116, 50205 - 50211, 50214, 50305 - 50311, 50313, 50605 - 50608, 50705 - 50708.
В данном случае при определении финансового результата по методу ФИФО бумаги, приобретенные для выполнения обязательств по сделке РЕПО, учитываются в порядке общей очереди по дате их приобретения, поскольку дата их фактической постановки на баланс никак не связана с датой формирования обязательств по возврату ценных бумаг.
Исполнение обязательств по возврату ценных бумаг по второй части сделки РЕПО может осуществляться также за счет бумаг, полученных по другой сделке РЕПО.
В таком случае постановки на баланс бумаг, полученных первоначальным продавцом, не происходит. Они приходуются в обычном порядке:
Дт 99998
Кт 91314 "Ценные бумаги, полученные по операциям, совершаемым на возвратной основе".
Факт исполнения обязательств по первой сделке отражается в учете следующим образом.
В части денежных обязательств:
Дт корреспондентских, клиентских счетов и счетов биржи Кт 322, 323, 464 - 473.
В части передачи ценных бумаг:
Дт 91314 "Ценные бумаги, полученные по операциям, совершаемым на возвратной основе", лицевые счета бумаг, полученных по второй сделке РЕПО, Кт 99998.
Кроме того, обязательства по возврату ценных бумаг по первой сделке РЕПО погашаются отражением обязательств по возврату ценных бумаг по второй сделке РЕПО:
Дт 315, 316, 431 - 440 по первой сделке РЕПО
Кт 315, 316, 431 - 440 по второй сделке РЕПО.
Еще одним способом погашения обязательств по возврату ценных бумаг, который можно назвать форс-мажорным, является взаимное погашение требований по возврату прочих размещенных средств и обязательств по возврату ценных бумаг. Поскольку размер обязательств меняется в связи с изменением рыночной цены ценных бумаг, а размер денежных требований в принципе фиксирован (определенная сумма денежных средств против определенного количества ценных бумаг), то необходим счет для сведения требований и обязательств с выведением результата по сделке. По нашему мнению, в качестве такого счета наиболее логично использовать счет 61210 "Выбытие (реализация) ценных бумаг".
Выбытие обязательств по передаче ценных бумаг по их рыночной стоимости отражается в учете проводкой:
Дт счетов обязательств по возврату ценных бумаг 315, 316, 431 - 440
Кт 61210.
Выбытие требований по возврату прочих размещенных средств, включая проценты за их использование, отражается в учете проводкой:
Дт 61210
Кт 322, 323, 464 - 473.
В случае если размер обязательств больше требований, то первоначальный покупатель переводит дополнительные средства: Дт 61210
Кт счетов денежных средств.
В случае если размер требований больше обязательств, то первоначальный покупатель регистрирует расход:
Дт 70606 по символам расходов по операциям с приобретенными ценными бумагами (23101 - 23108) Кт 61210.3
2. Анализ деятельности КБ «Стройкредитбанк» в области управления ценными бумагами
2.1 Экономическая характеристика банка
Коммерческий Банк «Стройкредит» создан 5 ноября 1988 года. Сегодня Банк занимает прочные позиции среди крупнейших кредитных организаций России.
КБ «Стройкредит» располагает обширной сетью филиалов и дополнительных офисов в экономически развитых регионах России. Сегодня подразделения Банка работают в Москве, Санкт-Петербурге, Когалыме, Тюмени, Новороссийске, Ухте, Омске, Самаре, Саратове, Брянске, Нижневартовске, Сургуте, Казани и Томске.
КБ «Стройкредит» непрерывно совершенствует технологии, внедряет новые формы и методы работы, разрабатывает новые продукты и активно расширяет клиентскую базу.
Банк обладает традиционно сильными позициями в корпоративном сегменте. Клиентами КБ «Стройкредит» на сегодняшний день являются более 5 000 предприятий. Банк является учредителем лизинговых и факторинговой компаний, что позволяет предоставлять полный спектр услуг в корпоративном сегменте.
В своей международной деятельности КБ «Стройкредит» сотрудничает с ведущими зарубежными финансовыми институтами и за счет имеющихся кредитных линий предоставляет своим клиентам услуги в области торгового финансирования.
Инвестиционный департамент КБ «Стройкредит Банк» ведет собственные операции и предоставляет клиентам широкий спектр услуг во всех секторах финансового рынка – фондовом, валютном, кредитно-денежном. За последние четыре года банк, укрепив свои позиции на всех рыночных сегментах и подняв клиентский сервис на качественно новый уровень, перешел от базового ассортимента услуг к значительно более объемному пакету инвестиционных банковских продуктов. Выступая в функции «банка для банков» и являясь связующим звеном между банками-контрагентами, КБ «Стройкредит Банк» укрепляет свои позиции на межбанковском рынке.
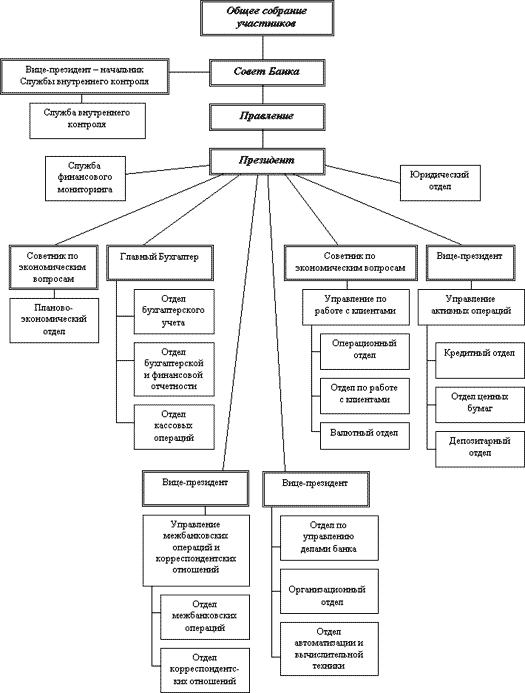
Рис. 2.1. Организационная структура банка КБ «Стройкредит Банк»
Инвестиционный департамент, являясь самым динамичным структурным подразделением КБ «Стройкредит Банк», предоставляет полный комплекс инвестиционно-брокерских услуг во всех сегментах финансового рынка. Политика банка ориентирована на высококачественное обслуживание всех категорий инвесторов, установление долгосрочных взаимовыгодных контактов и индивидуальный подход к каждому клиенту.
Банк предлагает разнообразные инвестиционные планы опытным финансистам и новичкам на финансовом рынке, помогая каждому клиенту полностью реализовать свой профессиональный потенциал.
КБ «Стройкредит Банк» предоставляет частным клиентам весь комплекс банковских услуг на уровне мировых стандартов. Постоянно увеличиваются объемы бизнеса с физическими лицами, что говорит о росте доверия к банку частных клиентов и их высокой оценке качества услуг.
Проведем анализ прибыльности деятельности коммерческого банка КБ «Стройкредит Банк» в таблице 2.1.
Таблица 2.1
Прибыль и убытки
|
Номер п/п |
Наименование статьи | Отчетная дата 01.01.2009 |
Отчетная дата 01.04.2009 |
| 1 | 2 | 3 | |
| 1 |
Процентные доходы, всего, в том числе: |
650 232 | 177 541 |
| 1.1 | От размещения средств в кредитных организациях | 56 830 | 2 339 |
| 1.2 |
От ссуд, предоставленных клиентам (некредитным организациям) |
528 461 | 174 618 |
| 1.3 | От оказания услуг по финансовой аренде (лизингу) | 0 | 0 |
| 1.4 | От вложений в ценные бумаги | 64 941 | 584 |
| 2 |
Процентные расходы, всего, в том числе: |
238 916 | 57 099 |
| 2.1 | По привлеченным средствам кредитных организаций | 54 293 | 2 808 |
| 2.2 |
По привлеченным средствам клиентов (некредитных организаций) |
147 772 | 43 365 |
| 2.3 | По выпущенным долговым обязательствам | 36 851 | 10 926 |
| 3 | Чистые процентные доходы (отрицательная процентная маржа) | 411 316 | 120 442 |
| 4 |
Изменение резерва на возможные потери по ссудам, ссудной и приравненной к ней задолженности, а также средствам, размещенным на корреспондентских счетах, всего, в том числе: |
90 446 | -40 142 |
| 4.1 | Изменение резерва на возможные потери по начисленным процентным доходам | -10 414 | 544 |
| 5 | Чистые процентные доходы (отрицательная процентная маржа) после создания резерва на возможные потери | 501 762 | 80 300 |
| 6 | Чистые доходы от операций с ценными бумагами, оцениваемыми по справедливой стоимости через прибыль или убыток | -132 676 | -10 599 |
| 7 | Чистые доходы от операций с ценными бумагами, имеющимися в наличии для продажи | -8 756 | 40 |
| 8 | Чистые доходы от операций с ценными бумагами, удерживаемыми до погашения | 0 | 0 |
| 9 | Чистые доходы от операций с иностранной валютой | 44 192 | 49 528 |
| 10 | Чистые доходы от переоценки иностранной валюты | -30 994 | -56 694 |
| 11 | Доходы от участия в капитале других юридических лиц | 0 | 0 |
| 12 | Комиссионные доходы | 117 099 | 13 320 |
| 13 | Комиссионные расходы | 9 651 | 1 093 |
| 14 | Изменение резерва на возможные потери по ценным бумагам, имеющимся в наличии для продажи | 114 | 0 |
| 15 | Изменение резерва на возможные потери по ценным бумагам, удерживаемым до погашения | 0 | 0 |
| 16 | Изменение резерва по прочим потерям | -19 083 | 13124 |
| 17 | Прочие операционные доходы | 23 267 | 2 589 |
| 18 | Чистые доходы (расходы) | 485 274 | 90 515 |
| 19 | Операционные расходы | 386 183 | 69 574 |
| 20 | Прибыль до налогообложения | 99 091 | 20 941 |
| 21 | Начисленные (уплаченные) налоги | 56 940 | 6 682 |
| 22 | Прибыль (убыток) за отчетный период | 42 151 | 14 259 |
| (тыс. руб.) | |||
|
№ п/п |
Наименование статьи отчета о прибылях и убытках (публикуемая форма) |
Отчетная дата 2007 г. |
Отчетная дата 2006 г. |
| 1 | 2 | 3 | 3 |
| Проценты полученные и аналогичные доходы от: | |||
| 1 | Размещения средств в кредитных организациях | 82 820 | 67 596 |
| 2 | Ссуд, предоставленных клиентам (некредитным организациям) | 333 381 | 253 612 |
| 3 | Оказание услуг по финансовой аренде (лизингу) | 0 | 0 |
| 4 | Ценных бумаг с фиксированным доходом | 5 845 | 0 |
| 5 | Других источников | 1 205 | 485 |
| 6 | Всего процентов полученных и аналогичных доходов | 423 251 | 321 693 |
| Проценты уплаченные и аналогичные расходы по: | |||
| 7 | Привлеченным средствам кредитных организаций | 67 930 | 55 464 |
| 8 | Привлеченным средствам клиентов (некредитных организаций) | 100 504 | 18 019 |
| 9 | Выпущенным долговым обязательствам | 26 892 | 39 103 |
| 10 | Всего процентов уплаченных и аналогичных расходов | 195 326 | 112 586 |
| 11 | Чистые процентные и аналогичные доходы | 227 925 | 209 107 |
| 12 | Чистые доходы от операций с ценными бумагами | 27 630 | 27 653 |
| 13 | Чистые доходы от операций с иностранной валютой | 13 991 | 10 935 |
| 14 |
Чистые доходы от операций с драгоценными металлами и прочими финансовыми инструментами |
0 | 0 |
| 15 | Чистые доходы от переоценки иностранной валюты | -3 865 | -266 |
| 16 | Комиссионные доходы | 82 892 | 79 513 |
| 17 | Комиссионные расходы | 2 375 | 1 426 |
| 18 | Чистые доходы от разовых операций | 3 599 | 23 |
| 19 | Прочие чистые операционные доходы | -7 765 | - 3 800 |
| 20 | Административно-управленческие расходы | 231 761 | 113 910 |
| 21 | Резервы на возможные потери | -82 216 | -160 765 |
| 22 | Прибыль до налогообложения | 28 055 | 47 064 |
| 23 | Начисленные налоги (включая налог на прибыль) | 22 701 | 20 413 |
| 24 | Прибыль (убыток) за отчетный период | 5 354 | 26 651 |
Банк предоставляет свои услуги юридическим и физическим лицам, проводит банковские операции в рублях и иностранной валюте в соответствии с перечнем, установленным в лицензиях, выданных Банку. Основными видами деятельности Банка, оказывающими наибольшее влияние на изменение финансового результата, являются кредитование, операции с векселями (собственными и учтенными), конверсионные операции, а также обслуживание юридических и физических лиц (в том числе выполнение функций агента валютного контроля).
За 1 квартал 2009 года Банк получил доход:
проценты, полученные за кредиты – 176 902 тыс. руб.;
доходы от конверсионных операции (без учета нереализованной курсовой разницы) – 49 528 тыс. руб.
доходы от комиссий полученных (в том числе за выполнение функций агента валютного контроля) – 11 058 тыс. руб.
Удельный вес этих доходов в общей сумме доходов, полученных Банком в 1 квартале 2009 года, составил 21,3 %, в структуре доходов за минусом суммы восстановленных резервов – 25,6 %, в структуре доходов за минусом суммы восстановленных резервов и суммы положительной переоценки счетов в инвалюте – 84,5 %.
Размер доходов банка за 1 квартал 2009 г. по сравнению с 1 кварталом 2008г. увеличился на 105 % в связи с увеличением следующих доходов:
процентные доходы, полученные по предоставленным кредитам (в т.ч. просроченным), увеличились на 49,7 %, в связи с увеличением объема кредитования;
доходы от переоценки счетов в иностранной валюте возросли на 1 705 %.
Прибыль за 2006 год по сравнению с 2005 годом возросла на 3 106 тыс. рублей и составила 39 874 тыс. рублей. Прибыль за 2007 год составила 28 055 тыс. рублей. Прибыль за 2007 год по сравнению с 2006 годом упала на 11 819 тыс.руб., это падение связано с изменением методов оценки финансового результата деятельности банка (переход на метод начисления). Прибыль за 1 квартал 2008 года составила 21 392 тыс.руб.
Чистая прибыль за 2006 год составила 26 651 тыс. руб. Чистая прибыль за 2007 год составила 5 354 тыс.руб., что на 21 297 тыс.руб. меньше, чем в 2006 году. Чистая прибыль за 2008 год составила 42 151 тыс.руб., что на 36 797 тыс.руб. больше, чем в 2007 году. Чистая прибыль за 1 квартал 2009 года равна 14 259 тыс. рублей.
Рост прибыли за 2006 г. связан с увеличением объемов на рынке кредитования, ростом доходов от конверсионных операций, а так же ростом сумм комиссий, полученных эмитентом. Уменьшение прибыли за 2007 год вызвано изменениями в отражении финансового результата (переход на метод начислений). Рост чистой прибыли КБ "РЭБ" (ЗАО) за 2008 год до величины 42 151 тыс. руб. обусловлен рядом причин, в том числе увеличением процентных доходов и доходов от купли-продажи иностранной валюты.
Далее проведем расчет обязательных нормативов деятельности кредитной организации-эмитента на конец последнего завершенного квартала.
Таблица 2.2
Обязательные нормативы банков
| Условное обозначение норматива | Название норматива | Допустимое значение норматива | Фактическое значение норматива по состоянию | |||
| 01.01.2007 | 01.01.2008 | 01.01.2009 | 01.04.2009 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| H1 | Достаточности капитала | Min 10% (K<5 млн.евро) Min 11% (K>5 млн.евро) | 11,6% | 12,0% | 12,22% | 13,46% |
| Н2 | Мгновенной ликвидности | Min 15% | 50,1% | 48,1% | 185,36% | 176,97% |
| Н3 | Текущей ликвидности | Min 50% | 62,7% | 58,0% | 89,24% | 151,73% |
| Н4 | Долгосрочной ликвидности | Max 120% | 83% | 102,0% | 86,69% | 74,51% |
| Н6 | Максимальный размер риска на одного заемщика или группу связанных заемщиков | Max 25% | 18,5% | 13,6% | 17,45% | 12,69% |
| Н7 | Максимальный размер крупных кредитных рисков | Max 800% | 221,2% | 152,9% | 188,16% | 190,39% |
| H9.1 | Максимальный размер кредитов, банковских гарантий и поручительств, предоставленных акционерам (участникам) | Max 50% | 14,7% | 5,2% | 0% | 0% |
| H10.1 | Совокупная величина риска по инсайдерам | Max 3% | 0,2% | 0,3% | 0,23% | 0,22% |
| H12 | Использование собственных средств для приобретения акций (долей) др. юр. лиц | Max 25% | 1% | 0,6% | 0,16% | 0,15% |
КБ «Стройкредит Банк» исторически обладает высокой ликвидностью, что вместе с консервативной политикой в формировании работающих активов и эффективной системой управления рисками позволяет Банку выполнять обязательные нормативы ликвидности со значительным запасом. Большая часть ликвидных активов в иностранной валюте размещается в иностранных банках с высочайшим уровнем надежности, а рублевые средства - в Банке России и в государственных облигациях. КБ «Стройкредит Банк» имеет высокий и стабильный уровень срочных депозитов корпоративных клиентов, а также рекордную для российского финансового рынка срочность таких депозитов, достигавшую по некоторым сделкам 3-х лет. Международные рейтинговые агентства, в частности Fitch Raitings, отмечают, что у КБ «Стройкредит Банк»а средний срок портфеля депозитов клиентов превышает среднее значение по рынку. Международные финансовые институты, не аффилированные с КБ «Стройкредит Банк», а также акционеры Банка предоставили ему субординированные кредиты сроком 7 лет, а также кредитные линии на срок до 10 лет с возможностью пролонгации, что поддерживает уровень долгосрочной ликвидности Банка.
В последние годы, в условиях растущей экономики активно развивающегося российского финансового рынка, КБ «Стройкредит Банк» проводит политику, направленную на повышение эффективности работающих активов и оптимизацию структуры баланса, что, в частности, выражается в снижении уровня избыточной ликвидности Банка при сохранении высокого качества работающих активов и надежности Банка в целом. Как следует из приведенных таблиц значений нормативов Н3 и Н4, их изменения из года в год носят циклический характер и связаны со снижением срока до погашения по долгосрочным заимствованиям (депозитам клиентов, синдицированным кредитам и пр.), которые после наступления даты погашения возобновляются или заменяются другими долгосрочными пассивами. Норматив Н2 мгновенной ликвидности (мин=15%) на протяжении многих лет выполняется Банком с 3-6-ти кратным запасом, поэтому его колебания на 10 и более процентов, обусловленные текущей деятельностью банка, можно считать несущественными.
Продолжающийся мировой кризис оказывает свое негативное влияние на все сегменты российской экономики: ускоряются инфляционные процессы, обесцениваются валютные накопления, повышается волатильность рубля. Наблюдается серьезное замедление и даже спад производства и инвестиционной активности.
Среди основных факторов, ухудшивших ситуацию в банковском секторе стали снижение котировок ценных бумаг, отток средств населения, ограничение возможностей заимствований с международных рынков и сужение ликвидности. Однако, высокие темпы роста, наблюдавшиеся в банковской системе России в последние несколько лет и первой половине 2008 года, позволяют прогнозировать достаточно высокие показатели данного сектора экономики по итогам года. Так, рост совокупных активов банков в 2008 году составил около 28%.
Правительство и Банк России продолжают предпринимать целый комплекс мер, направленных на стабилизацию финансового сектора. Вливания ликвидности, расширение возможностей ломбардного кредитования, оказание прямой финансовой помощи банкам пока позволяют избежать серьезных негативных последствий.
К основным тенденциям, которые определяют состояние банковской системы России в настоящий момент следует отнести:
– Замедление развития сектора розничных банковских услуг
Несмотря на то, что данный сегмент рынка по-прежнему далек от насыщения, недостаток ликвидности, уменьшение реальных доходов населения и переоценка рисков заставляет банки свертывать программы розничного кредитования. Темпы роста розничного кредитования в 2009 году составят порядка 36% против 57% годом ранее и, согласно прогнозам, продолжат замедляться в ближайшем будущем. Рост депозитов физических лиц замедлится с 36% в 2007 до 10% в 2009 году.
– Снижение темпов роста коммерческого кредитования,
Затруднение доступа к международному рынку капитала привело к замедлению роста коммерческого кредитования. Если в 2007 году рост кредитования составил 53%, то по итогам 2009 года этот показатель вряд ли превысит 35%. Одним из положительных аспектов сложившейся ситуации может стать уменьшение доли иностранных обязательств в общих активах российских банков.
– Замедление роста доходности банковского бизнеса
Потери банков по торговым операциям и отрицательная переоценка ряда активов стали основной причиной снижения доходности банковского бизнеса в 2008 году. Ожидается, операционные доходы банковского сектора в 2009 г. вырастут на 20% по сравнению с 37% в 2007 г. С большой долей уверенности можно предположить, что данная тенденция сохранится в среднесрочной перспективе.
– Увеличение темпов концентрации в банковском секторе; рост количества сделок по слиянию и поглощению
Концентрация в банковском секторе России продолжит расти и, скорее всего, темпы ее роста ускорятся. Но теперь главным побудительным мотивом этого процесса будет поглощение мелких и средних банков крупными финансовыми институтами (преимущественно государственными). В ближайшее время резко увеличилось количество сделок слияния-поглощения. Только за сентябрь-декабрь 2008 года произошло не менее 17 подобных сделок.
Результаты деятельности КБ «Стройкредит Банк» в целом соответствуют основным тенденциям в развитии российского банковского сектора. В то же время, ряд показателей Банка демонстрирует значительно лучшую динамику, чем общеотраслевые. Так, например, активы банка в 2008 году выросли на 57,8%, в то время как активы всего банковского сектора увеличилсь на 28%. При этом, кредиты корпоративным клиентам увеличились на 70,4%, объем розничного кредитования возрос на 82,7%а (40% в целом по банковскому сектору).
Успешная деятельность Банка обусловлена правильно выбранной стратегией развития, высоким качеством управления, профессионализмом сотрудников и хорошим техническим оснащением КБ «Стройкредит Банк».
К основным конкурентным преимуществам Банка можно отнести:
Сильные позиции в определенных сегментах – в частности в сегменте обслуживания крупнейших корпоративных клиентов.
Прозрачная структура акционеров
Отличная деловая репутация
Политическая неангажированность
Отлаженная система управления рисками, капиталом, а также активами и пассивами.
Каждый из указанных факторов оказывает существенное влияние на конкурентоспособность оказываемых услуг. Используя вышеуказанные конкурентные преимущества КБ «Стройкредит Банк» намерен и в дальнейшем развивать основные направления бизнеса, расширять банковское обслуживание корпоративных и розничных клиентов, наращивать присутствие в регионах.
Деятельность КБ «Стройкредит Банк»а полностью соответствуют основным тенденциям в российской банковской отрасли, особенно в плане развития региональной сети.
Банк имеет хорошую инфраструктуру в наиболее перспективных регионах России и продолжает свою экспансию на этом фронте. Всего по состоянию на конец 1-го квартала 2009 года КБ «Стройкредит Банк» имел 13 иногородних филиалов и 13 представительств 90 в Российской Федерации. Кроме этого одно представительство в ближнем зарубежье, в городе Минск (Республика Беларусь).
В настоящее время к основным рискам следует отнести:
Мировой финансовый кризис и вызванная им нестабильность во всех секторах экономики
Недостаток ликвидности и снижение уровня доверия в банковской системе
Нестабильность валютных рынков, возросший риск ослабления рубля
Рост оттока капитала из страны в связи с неблагоприятной конъюнктурой мировых сырьевых рынков
Следует, однако, отметить, что качество управления рисками, структура акционеров и хорошая диверсификация бизнеса по основным направлениям деятельности, без сомнения позволят Банку минимизировать вышеуказанные риски.
КБ «Стройкредит Банк» всегда уделял достаточное внимание соблюдению норматива достаточности капитала. Стремление Банка играть все более заметную роль на российском рынке всемерно поддерживается его акционерами, которые неоднократно оперативно решали задачу увеличения капитализации. Подобное отношение со стороны акционеров сохранится и в будущем.
Постоянный мониторинг качества кредитного портфеля.
КБ «Стройкредит Банк» смещает вектор развития в сторону интенсивного роста доходов и разработки продуктов, ориентированных на получение комиссионных доходов. Доля непроцентных поступлений в структуре доходов Банка достаточно высока и в ближайшей перспективе не будет снижаться.
Консервативная политика управления ликвидностью.
КБ «Стройкредит Банк» является частью одной из лидирующих финансовых групп Европы с активами свыше 1,060 млрд.евро, что делает его одним из наиболее устойчивых банков России в условиях глобального финансового кризиса. Доступ к ресурсам группы способствует более активному и успешному развитию бизнеса.
В октябре 2008 года Совет Директоров КБ «Стройкредит Банк» предпринял шаги по укреплению капитала Банка. Данные действия помогут компании повысить к концу года ключевой коэффициент капитала первого уровня до 6,7% и позволят Банку сохранить устойчивость в нынешней неспокойной финансовой ситуации.
Хорошо сбалансированный и дивесифицированный бизнес КБ «Стройкредит Банк» в частности, позволил не вносить значительные изменения в в 3-х летний план развития бизнеса, предусматривающий темпы роста, значительно первышающие средние по отрасли.
Долгосрочный рейтинг Банка от агентства Standard and Poors’ находится на уровне ВВВ. Данный рейтинг имеют банки, связанные с государством, и банки с иностранным участием.
Проведенный анализ эффективности и прибыльности деятельности ЗАО КБ «Стройкредит Банк» позволил сделать вывод о том, что деятельность банка довольно успешна, даже в условиях мирового финансового кризиса банк получает значительные прибыли и не снижает уровень основных показателей, характеризующих эффективность деятельности. Наиболее важные показатели ликвидности находятся на высоком уровне и в течение всего