Формирование и особенности учета себестоимости и расходов на продажу печатной продукции на примере издательского центра "Наука РАН"
На практике применяют два способа определения нормативов. В соответствии с первым способом на основе фактических показателей прошлых периодов определяется количество использованных ресурсов (материалы, труд, услуги и др.) и с учетом различных влияющих факторов устанавливаются соответствующие нормативы. Согласно второму способу нормы устанавливаются путем применения технологического анализа всех операций по изготовлению продукции (оказанию услуг, выполнению работ). При этом подвергается анализу каждая операция на основе точного учета материалов, труда и оборудования, а также контрольного изучения операций.
Каждый из этих двух способов имеет свои преимущества и недостатки. Так, при применении первого способа (по фактическим данным прошлых периодов) есть опасность повторения ошибок, совершенных в прошлых периодах. Кроме того, при разработке нормативов путем использования фактических данных прошлых периодов показатели прошлых периодов усредняются, а также существует риск необнаружения использования необоснованных (избыточных) ресурсов в ходе производственной деятельности. При этом данный способ требует меньших трудозатрат для его применения.20
При применении второго способа показатели, характеризующие расход ресурсов на изготовление продукции (выполнение работ, оказание услуг), определяются точнее. Кроме того, этот способ дает возможность изыскивать наиболее рациональное и эффективное использование различных ресурсов, а также достигать требуемого качества и уровня технологического оснащения производственной деятельности. Недостатком данного способа является его трудоемкость.
1.2 Методы калькулирования и бюджетирования затрат на производство и реализацию печатной продукции
В современных условиях на предприятиях печатной продукции применяются разнообразные методы учета затрат и калькулирования, представляющие собой приемы нахождения и обработки информации о себестоимости продукции. Среди них можно выделить следующие.
1. Нормативный метод, при котором:21
а) отдельные виды затрат на производство учитываются по текущим нормам, предусмотренным нормативными калькуляциями;
б) обособленно ведется оперативный учет отклонений фактических затрат от текущих норм с указанием мест возникновения отклонений, причин и виновников их образования;
в) учитываются изменения норм затрат в результате внедрения организационно-технических мероприятий и их влияние на себестоимость продукции. Данный метод не зависит от факторов, влияющих на построение учета затрат на производство (организации производства, характера выпуска продукции, технологии ее изготовления), и может применяться в сочетании с другими методами. Развитием нормативного метода учета затрат является западная система «стандарт-кост».
2. Попередельный метод представляет собой совокупность технологических операций, которые завершаются выработкой промежуточного продукта (полуфабриката), направляемого в другой цех на доработку, или же получением законченного готового продукта. Объектом учета затрат является отдельный передел. Попередельный метод означает локализацию затрат по переделам, поэтому он может существовать при наличии не менее двух переделов.
3. Попроцессный метод – это метод, при котором прямые и косвенные издержки производства учитываются по статьям калькуляции на весь выпуск продукции, поэтому средняя себестоимость единицы продукции (работы, услуги) определяется делением суммы всех издержек производства за месяц (в целом по итогу и по каждой статье) на количество готовой продукции за этот же период.
4. Позаказный метод – это метод, при котором объектом калькулирования выступает отдельный производственный заказ, фактическая себестоимость которого определяется после его выполнения, независимо от длительности.
Продажные цены рассчитываются в калькуляционной карточке отдельно на каждое блюдо или изделие кухни.
Калькуляция продажных цен на каждое блюдо (изделие) кухни, в том числе гастрономию, реализуемую порциями, оформляется на карточках по типовой форме.
Калькуляционная карточка (форма N ОП-1) предназначена для определения продажной цены отдельно на каждое изделие кухни.
Перед составлением калькуляции необходимо знать: ассортимент выпускаемых блюд, который составляется заведующим производством и отражается в плане-меню (форма N ОП-2), нормы закладки сырья по сборнику рецептур, а также цены на продукты и сырье.22
Составление калькуляционного расчета (карточки) и определение продажной цены печатной продукции производится в следующем порядке:
– определяется ассортимент печатной продукции, на которые необходимо составить калькуляционный расчет;
– устанавливаются нормы вложения сырья на каждое отдельное печатной продукции;
– определяются подлежащие включению в калькуляцию продажные цены на сырье;
– устанавливается продажная цена одной печатной продукции делением продажной стоимости сырьевого набора печатной продукции.
Калькуляционные карточки нумеруются и регистрируются в специальном реестре после подписей лиц, которые несут ответственность за правильность установления цен.
Определенные в ранее указанном порядке цены сохраняются впредь до изменения норм и перечня продуктов в сырьевом наборе блюд или цен на продукты. При наличии таких изменений новые продажные цены блюд данного наименования определяются в следующей свободной графе калькуляционной карточки с проставлением в заголовке этой графы даты изготовления блюда. При изменении цены составляется акт изменения цен.
Исчисленные указанным способом продажные цены на блюда и изделия необходимо сопоставить с ранее действующими ценами на такие же блюда и тщательно проанализировать причины возможных отклонений.
На предприятие материал поступает из различных источников, как правило, по розничным ценам. Эта скидка не покрывает всех расходов предприятия, связанных с приготовлением пищи, продажей продукции и обслуживанием покупателей, поэтому при определении цен на реализуемые изделия в нее включаются дополнительная наценка. Следовательно, продажные цены на изделия, изготовляемые и реализуемые предприятием, образуются из покупной стоимости сырья и торговой наценки предприятия. Данная торговая наценка должна покрыть все издержки предприятия, а также обеспечить получение прибыли.23
Размеры наценок на продукцию (сырье), покупные товары, реализуемые в предприятиях общественного питания, определяются с учетом возмещения издержек производства и обращения, налога на добавленную стоимость, отчисляемого в бюджет, и обеспечения рентабельной работы предприятий.
Размеры наценок могут дифференцироваться в зависимости от вида продукции (товаров), места, времени реализации и потребительского спроса.
Определенная цена реализации печатной продукции сохраняется до изменения. В случае таких изменений, определяется новая цена реализации. Ее расчет заносится в следующую свободную графу калькуляционной карточки с указанием в заголовке этой графы даты изменения.
На сумму израсходованных материалов для печатной продукции делается запись:
Д-т сч. 20 «Основное производство», субсчет 1» печатной продукции»
К-т сч. 40 «Выпуск готовой продукции».
На сумму торговой наценки делается запись:
Д-т сч. 40 «Выпуск готовой продукции»
К-т сч. 42 «Торговая наценка».
Списание реализованной готовой продукции отражается записью:
Д-т сч. 90 «Продажи»
К-т сч. 40 «Выпуск готовой продукции».
Списание торговой наценки, относящейся к объему реализованной готовой продукции кухни, отражается записью:
Д-т сч. 90 «Продажи»
К-т сч. 42 «Торговая наценка».
Большинство видов печатной продукции облагается НДС по ставке 10 процентов (пп. 3 п. 2 ст. 164 Налогового кодекса РФ). Пониженная ставка НДС применяется при продаже:
периодических печатных изданий, за исключением периодических печатных изданий рекламного или эротического характера;
книжной продукции, связанной с образованием, наукой и культурой, за исключением книжной продукции рекламного и эротического характера.
Полный Перечень печатных изданий, облагаемых НДС по ставке 10 процентов, утвержден Постановлением Правительства РФ от 23 января 2003 г. №41 «О перечне видов периодических печатных изданий и книжной продукции, связанной с образованием, наукой и культурой, облагаемых при их реализации налогом на добавленную стоимость по ставке 10 процентов».
В п. 1 ст. 153 Налогового кодекса РФ говорится, что фирмы, которые продают товары, облагаемые НДС по разным ставкам, определяют налоговую базу отдельно по каждому виду товаров. То есть нужно вести раздельный учет печатной продукции, облагаемой НДС по разным ставкам, и сумм налога по этой продукции.
Для этого можно рекомендовать открыть соответствующие аналитические счета:
к счету 41 «Товары»;
к счету 19 «Налог на добавленную стоимость по приобретенным ценностям» субсчет «НДС по приобретенным товарам»;
к счету 68 «Расчеты по налогам и сборам» субсчет «Расчеты по НДС»;
к счету 90 «Продажи» субсчета «Выручка», «Себестоимость продаж» и «НДС».
Особенность реализации печатной продукции через посредников (через распространителей в розничной торговой сети, через организации, которым товар передан на комиссию) заключается в том, что право собственности на нее сохраняется у издательства. Все расходы, связанные с реализацией тиража, в этом случае также несет издательство.
Расчеты за печатную продукцию производятся только после окончательной реализации. На наш взгляд, для учета отгруженной, но не реализованной продукции в данной ситуации следует использовать счет 45 «Товары отгруженные».
Дт 45 «Товары отгруженные» Кт 43 «Готовая продукция» – отгружена печатная продукция в порядке реализации;
Дт 45 «Товары отгруженные» Кт 43 «Готовая продукция» сторно – сторнирована стоимость возвращенной распространителем нереализованной продукции;
Дт 50 «Касса», Дт 51 «Расчетные счета» Кт 90–1 «Выручка от реализации продукции» – получены денежные средства за реализованную продукцию;
Дт 90–2 «Себестоимость продаж» Кт 45 «Товары отгруженные» – списана стоимость отгруженной печатной продукции;
Дт 90–2 «Себестоимость продаж» Кт 44 «Расходы на продажу» – списаны коммерческие расходы;
Дт 90–3 «НДС» Кт 68 «Расчеты с бюджетом по налогам и сборам» субсчет «НДС» – начислен НДС (10% или 20%);
Дт 26 «Общеиздательские расходы» Кт 68 «Расчеты с бюджетом по налогам и сборам», субсчет «Налог на пользователей автодорог» – начислен налог на пользователей автодорог (1%).
НДС (ст. 167 НК РФ), должен быть начислен либо в момент отгрузки (передачи) издательской продукции посреднику (если издательство предусмотрело определение налоговой базы по мере отгрузки и предъявлению покупателю расчетных документов), либо в момент оплаты отгруженной продукции.
В отношении продукции, ранее отгруженной и впоследствии возвращенной, в случае если НДС был начислен по моменту отгрузки, соответствующую сумму НДС необходимо сторнировать:
Дт 90–3 «НДС» Кт 68 «Расчеты с бюджетом по налогам и сборам», субсчет «НДС» сторно.
Если издательство начисляет НДС «по оплате», при реализации через посредника поступление денежных средств в кассу или на расчетный счет посредника для издательства будет считаться оплатой (п. 2 ст. 167 НК РФ), и именно в этот момент у издательства возникает обязанность начислить НДС вне зависимости от того, известил ли посредник его своевременно о факте реализации продукции или нет.
В налоговом учете если реализация производится через посредника, издательство (комитент, принципал) для целей исчисления налога на прибыль определяет сумму выручки от реализации на дату реализации на основании извещения комиссионера (иного посредника) о реализации принадлежащей издательству печатной продукции (п. 3 ст. 271, ст. 316 НК РФ).
Возвращенная посредником нереализованная печатная продукция может быть утилизована или реализована на сторону в качестве макулатуры.
Себестоимость утилизированных экземпляров списывается в бухгалтерском учете проводкой:24
Дт 91 «Прочие доходы и расходы» Кт 43 «Готовая продукция».
Также в корреспонденции с дебетом счета 91 «Прочие доходы и расходы» списываются затраты, связанные с утилизацией нереализованной печатной продукции (по кредиту счетов 60, 70, 69, 71, 76 и другим).
На практике иногда встречается ситуация, когда утилизацию производит посредник на основании своего отчета, оплачивая издательству при этом только реализованную часть тиража, а на непроданную часть составляет акт на списание, который является основанием для списания нереализованных экземпляров в бухгалтерии издательства. При этом может быть занижена дебиторская задолженность, а следовательно, доходы от реализации издательства, поскольку оно не имеет возможности определить фактический объем реализованной продукции. Такая практика не является правильной, а акт на списание, составленный посредником, не может являться основанием для списания нереализованных экземпляров в бухгалтерском учете и принятия в качестве расходов соответствующих сумм (в пределах норматива) в налоговом учете издательства (подпункт 44 п. 1 ст. 264НК РФ).
Основанием для списания нереализованной части тиража является акт на списание, составленный в бухгалтерии издательства.
В ряде случаев неутилизованную морально устаревшую готовую продукцию издательства могут реализовывать в качестве макулатуры. В этом случае ее предварительно необходимо оприходовать на счете 10 «Материалы».
В учете организации в соответствии с Планом счетов такая операция может быть отражена следующим образом:
Дт 91 «Прочие доходы и расходы» Кт 43 «Готовая продукция» – списан непроданный тираж как внереализационные расходы;
Дт 10 «Материалы», субсчет «Макулатура» Кт 91» Прочие доходы и расходы» – оприходована макулатура по цене возможного использования.
Реализацию макулатуры в бухгалтерском учете издательства следует отразить следующим образом:
Дт 62 «Расчеты с покупателями и заказчиками» Кт 91 «Прочие доходы и расходы» – отгружена макулатура;
Дт 91 «Прочие доходы и расходы» Кт 10 «Материалы», субсчет «Макулатура» – списана стоимость макулатуры;
Дт 91 «Прочие доходы и расходы» Кт 68 «Расчеты с бюджетом по налогам и сборам», субсчет «НДС» – начислен НДС. ч
Поскольку макулатурой становится печатное издание, утратившее свои потребительские качества (как правило, носителя актуальной информации) и предназначенное для использовании в качестве сырья для производства бумажных изделий, то реализация макулатуры не подпадает под льготный налоговый режим по НДС (ставка 10%) и облагается НДС по ставке 20%.
Реализация печатной продукции по подписке
В случае продажи изданий по подписке в бухгалтерском учете издательства делается следующая проводка:
Дт 51 «Расчетные счета» Кт 98–1 «Доходы, полученные в счет будущих периодов» – на сумму полученного аванса за подписку (например, на полугодие).
Согласно п. 1 ст. 162 с сумм полученных авансов издательство должно начислить НДС. Сумма начисленного налога определяется расчетным методом (п. 4 ст. 164 НК РФ), налоговая ставка составляет 10/110 или 20/120.
Дт 98–1 «Доходы, полученные в счет будущих периодов» Кт 68 «Расчеты с бюджетом по налогам и сборам», субсчет» НДС» – начислен НДС с сумм полученных авансов.25
Для целей налогообложения прибыли суммы, которые получены в порядке предварительной оплаты товаров (работ, услуг), издательства не учитывают (подпункт 1 п. 1 ст. 251 НК РФ), за исключением тех, которые ведут налоговый учет доходов и расходов по кассовому методу.
Впоследствии исчисленные с сумм поступивших авансов и уплаченные суммы НДС издательство может принять к вычету (п. 8 ст. 171 НК РФ).
По мере выхода каждого номера журнала или газеты (например, ежемесячно) делаются проводки:
Дт 62 Кт 90–1 «Выручка от реализации продукции» – отражена реализация печатной продукции;
Дт 90–2 «Себестоимость продаж» Кт 43 «Готовая продукция» – на сумму стоимости печатной продукции;
Дт 90–2 «Себестоимость продаж» Кт 44 «Расходы на продажу» – списаны коммерческие расходы;
Дт 90–3 «НДС» Кт 68 «Расчеты с бюджетом по налогам и сборам», субсчет» НДС» – начислен НДС (10% или 20%);
Дт 98–1 «Доходы, полученные в счет будущих периодов» Кт 68 «Расчеты с бюджетом по налогам и сборам», субсчет» НДС» сторно – сторнирован НДС с сумм полученных авансов;
Дт 26 «Общеиздательские расходы» Кт 68 «Расчеты с бюджетом по налогам и сборам», субсчет «Налог на пользователей автодорог» – начислен налог на пользователей автодорог (1%);
Дт 98–1 «Доходы, полученные в счет будущих периодов» Кт 62 «Расчеты с поставщиками и подрядчиками» – на сумму зачета аванса.
1.3 Вопросы ценообразования на печатную продукцию
Ценовая политика на печатную продукцию является важным элементом системы управленческого учета. Она подразумевает не только установление цены на продукцию, товары, услуги и работы, но и процесс управления ценами в различных рыночных ситуациях. Система ценообразования организации должна иметь своей целью определение наиболее эффективным способом цены, которую покупатель готов заплатить, а также исследовать возможности реализации продукции по цене, включающей определенную прибыль.
Цен печатную продукцию организации должна обеспечить оптимальную реакцию определенной группы потребителей в условиях жесткой конкуренции. При определении цены необходимо исходить из научно обоснованной структуры отпускной цены, особенно в тех случаях, когда организация выходит на рынок с новыми продуктами. Актуален также многоступенчатый подход формирования отпускной цены. Он позволит достигать оптимальные результаты по сегментации рынка и планированию рыночного ассортимента оказываемых услуг. Строго определенной методологии определения отпускной цены не существует.26
При разработке методики ценообразования в печатной продукции организации необходимо учитывать следующие основные факторы.
| Внутренние | Внешние |
|
Сложившиеся цены Структура затрат прямых и косвенных Общие и конкретные цели организации Опыт установления цены Степень изученности рынка сбыта Реакция работников отдела сбыта |
Степень конкуренции и ее влияние на цены Состояние спроса на продукцию Зависимость от поставщиков материалов и субподрядчиков Структура спроса и его зависимость от цены Политика государства |
В каждом отдельном случае способ выявления окончательной цены на печатную продукцию, по которой продается продукция, будет иметь свои особенности. В связи с этим оптимальная цена необязательно должна быть наиболее высокой с точки зрения максимизации прибыли от продажи конкретной продукции или услуги. С учетом различных факторов в конкретной организации оптимальной может считаться та цена, которая максимально соответствует стратегическим и производственным задачам хозяйствующего субъекта.
В основе ценообразования печатной продукции исходя из переменных затрат лежит принцип, согласно которому цены зависят не от полных, а только от переменных затрат с некоторой прибавкой к стоимости, вносящей вклад в покрытие постоянных затрат и формирование дохода.
Определение минимальной цены печатной продукции исходя из переменных затрат также можно подразделить на два варианта:
основанный на средних переменных затратах;
на основе дополнительных затрат на производство.
Выбор метода ценообразования в каждом конкретном случае зависит от различных факторов: технология производства, отраслевая специфика, стратегические и тактические цели, уровень спроса и конкуренции и т.д.
Таким образом, при установлении цены необходимо руководствоваться определенной, разработанной с учетом особенностей конкретной организации и долгосрочных и краткосрочных целей, а также влияющих при этом факторов методикой. При этом, чем большим объемом своевременной и достоверной информации обладает менеджер, тем более высока вероятность того, что будет принято обоснованное решение.
Политика и стратегия печатной продукции должны соответствовать определенной маркетинговой стратегии организации. Целью такой стратегии могут являться:
развитие рынка продукции, выпускаемой организацией;
сегментация рынка продукции (т.е. выделение из общей массы покупателей их отдельных групп, различающихся требованиями к свойствам продукции и зависимостью от уровня цены);
разработка новых видов печатной продукции или модификация уже существующей для завоевания новых рынков (например, для удовлетворения особых требований потребителей).
2. Формирование и особенности учета расходов себестоимости и на продажу печатной продукции
2.1 Издательская деятельность как объект учета
Издательские организации – это юридические лица независимо от организационно-правовой формы и формы собственности, а также индивидуальные предприниматели, осуществляющие подготовку, производство и выпуск книжной и другой печатной продукции, то есть осуществляющие деятельность в сфере изготовления печатных изданий любого вида.
Издательского центра Наука РАН является одним из ведущих предприятий печатной продукции.
Издательского центра Наука РАН – коммерческая фирма, главной целью деятельности которой является получение прибыли. Как экономический субъект, данное предприятие является производителем определенных товаров и услуг, необходимых на российском рынке, т.е. удовлетворяет платежеспособный спрос на эти товары и услуги. Также предприятие, привлекая для выполнения своих хозяйственных и иных обязательств наемную рабочую силу, т.е. сотрудников – менеджеров, бухгалтеров, администрацию, рабочих и других, способствует решению проблемы занятости населения.
Большой опыт и навыки, приобретенные за время существования организации, новейшее оборудование и современная технология производства являются гарантом высокого качества продукции, что делает ее конкурентоспособной на рынке.
Управление учитывает результаты своей деятельности, ведет бухгалтерский учет и отчетность в соответствии с действующим законодательством Российской Федерации и приказом по Учетной политике. Организация сдает отчетность в налоговую инспекцию в форме №1 (Баланс) и форма №2 (Отчет о прибылях и убытков).
Расчет зарплаты, учет материально-производственных запасов, книга продаж по реализации ведется на компьютерах. Осуществляется на компьютере работа с банком «Орен-бургбанк» и «Орскиндустриябанк» по системе «Банк-Клиент».
Сдача отчетности в Инспекцию производится в электронном виде, по телекоммуникационным каналам связи.
Бухгалтерия ОАО «ВолгаТелеком» является централизованной, т.е. все учётные записи производятся в бухгалтерии головного отделения предприятия. В производственных подразделениях есть учётчики. Учёт ведется, используя регистры журнально-ордерной формы.

Рис. 1. Структура бухгалтерии в ОАО «ВолгаТелеком»
Прибыль в основном формируется за счет уменьшения себестоимости продукции, транспортных расходов, расходов на содержание фондов, персонала и других расходов.
Для обеспечения рациональной организации бухгалтерского учета большое значение имеет разработка плана его организации. План организации бухгалтерского учета включает:
– план организации документации и документооборота;
– план проведения инвентаризации;
– план применения счетов и их корреспонденция;
– план бухгалтерского учета, составления и предоставления отчетности;
– план требования по техническому оформлению учета;
– план организации труда работников бухгалтерии.
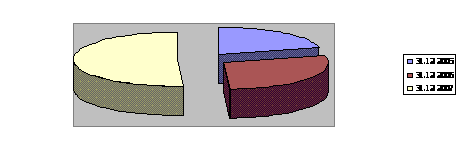
Рисунок 2. Рост читающих клиентов издательского центра Наука РАН
Таблица 2.1. Технико-экономические показатели деятельности
| Показатели | На 01.01.2006 | На 01.01.2007 | Абсолютное отклонение | Темп роста, % |
| 1. Чистые продажи, руб | 533000 | 584920 | 51920 | 109,7 |
|
2. Себестоимость продаж, руб. |
459078 | 507984 | 48906 | 110,7 |
| 3. Валовая прибыль, руб. (строка1-строка2). | 73922 | 76936 | 3014 | 104 |
| 4. Чистая прибыль, руб. (строка 150) | 15401 | 17229 | 1828 | 111,9 |
|
5. Стоимость основных фондов, руб. (строка 090) |
325584 | 303838 | -21746 | 93,3 |
|
6. Среднесписочная численность человек; в том числе рабочих. |
21 17 |
21 17 |
- - |
- - |
|
7. Производительность труда 1, работника, руб. (строка 1/строку 6, в том числе рабочих) |
31352,9 | 34407 | 3054,1 | 110 |
|
8. Фондоотдача 1 рубля чистых продаж, (строка1/строка5) |
1,64 | 1,93 | 0,29 | 118 |
| 9. Фондоемкость на 1 рубль чистых продаж, руб. (строка5/строку1) | 0,061 | 0,52 | -0,09 | 85 |
| 10. Рентабельность (строка4/строка5) | 0,047 | 0,057 | 0,01 | 121,3 |
| 11. Фонд оплаты труда, руб. | 126875,1 | 126964,6 | 89,5 | 100 |
Анализ показал, что в 2007 году не произошло изменений в среднесписочной численности, однако наблюдается увеличение производительности труда 1 рабочего на 3054,1 руб. Это является следствием увеличения чистых продаж предприятия на 51920 руб. или 9,7% в отчетном периоде.
Увеличение фондоотдачи на 0,29 руб. обусловлено опережением темпов роста чистых продаж (109,7%) над темпами роста среднегодовой стоимости основных фондов (93,3%).
Кроме того, наблюдается увеличение такого показателя, как рентабельность, темп роста которой составил 121,3%.
Повышение производительности труда на 3054,1 руб. или 10% привело к незначительному увеличению фонда оплаты труда на 89,5 руб.
Издательства выпускают различную печатную продукцию (книги, журналы / плакаты и т.д.) в широком ассортименте.
Редакции, как правило, специализируются на выпуске отраслевых или профильных журналов, но могут выпускать и другую однотипную печатную продукцию–газеты, календари, буклеты и т.д.
В последнее время в налоговом, бухгалтерском и гражданском законодательстве произошли значительные изменения. Не явилась исключением и издательская деятельность, в:порядке регулирования которой также многое изменилось. Было отменено лицензирование издательской деятельности, порядок исчисления и уплаты некоторых налогов (в особенности НДС и налога на прибыль) постоянно претерпевает существенные изменения.
Для осуществления деятельности издательству, выпускающему периодические издания, необходимо получить свидетельство о регистрации, за исключением случаев, когда регистрация не требуется.
Регистрации не подлежат (ст. 12 Закона РФ от 27.12.91 г. №2124–1 «О средствах массовой информации»):
• средства массовой информации, учреждаемые органами законодательной, исполнительной и судебной власти исключительно для издания их официальных сообщений и материалов, нормативных и иных актов;
• издательства периодических печатных изданий тиражом менее одной тысячи экземпляров.
Издательствам средств массовой информации в зависимости от территории, на которой распространяется печатная продукция, свидетельство о регистрации выдают Министерство РФ по делам печати, телерадиовещания и средств массовых коммуникаций либо территориальные органы Государственной инспекции по защите свободы печати и массовой информации.
За выдачу свидетельства о регистрации взимается регистрационный сбор.
В соответствии с Положением о порядке взимания регистрационного сбора при регистрации средств массовой информации (утверждено Постановлением СМ РФ от 05.04.92 г. №216) в зависимости от органа, производящего регистрацию, регистрационный сбор взимается в следующих размерах:
| Регистрирующий орган | Размер регистрационного сбора |
| Министерство РФ по делам печати, телерадиовещания и средств массовых коммуникаций | 10МРОТ |
| Территориальные органы Государственной инспекции по защите свободы печати и массовой информации | 5 МРОТ |
Для средств массовой информации, специализирующихся на выпуске продукции рекламного характера, регистрационный сбор повышается в 5 раз, продукции эротического характера – в 10 раз; для осуществляющих выпуск продукции для детей и подростков, инвалидов, а также образовательного и культурно-просветительного назначения регистрационный сбор, наоборот, понижается в 10 раз.
Сумма регистрационного сбора перечисляется двумя отдельными платежными поручениями следующим образом:
40% – в регистрирующий орган;
60% – в республиканский бюджет Российской Федерации.
В соответствии с п. 65 Приказа Минфина России от 29.07.98 г. №34н «Положение по ведению бухгалтерского учета и отчетности в Российской Федерации» затраты, произведенные организацией в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются как расходы будущих периодов и подлежат списанию в порядке, устанавливаемом организацией в течение периода, к которому они относятся.
По правилам бухгалтерского учета (План счетов, утвержденный Приказом Минфина России от 31.10.2000 г. №94н, (далее – План счетов) для обобщения информации о расходах будущих периодов предназначен счет 97 «Расходы будущих периодов».
В бухгалтерском учете начисление и уплата регистрационного сбора отражаются следующими проводками:
Дт 97 Кг 76 – начислена сумма регистрационного сбора в размере 40%
Дт 76 Кт 51 – перечислено 40% регистрационного сбора регистрирующему органу;
Дт 97 Кт 68 – начислена сумма регистрационного сбора в размере 60%;
Дт 68 Кт 51 – перечислено 60% регистрационного сбора регистрирующему органу.
Впоследствии (после начала деятельности) данные расходы следует списывать в состав общепроизводственных (общеиздательских) расходов в порядке, установленном организацией самостоятельно и закрепленном в ее учетной политике.
Федеральным законом от 08.08.2001 г. №128-ФЗ «О лицензировании отдельных видов деятельности» не предусмотрено лицензирование, издательской деятельности. Согласно этому Закону он вступает в силу по истечении шести месяцев со дня его официального опубликования. Закон №128-ФЗ вступил в силу с 10.02.2002 г. В настоящее время издательская деятельность не лицензируется (письмо Минэкономразвития №АМ-31/03–43).
Издательская продукция подлежит сертификации, в порядке, предусмотренном Федеральным законом от 30.03.99 г. №52-ФЗ «О санитарно-эпидемиологическом благополучии населения» и. Приказом Минздрава России от 15.08.2001 г. №325 «О санитарно-эпидемиологической экспертизе продукции» (далее – Приказ Минздрава №325).
Пунктами 2, 8 Приложения №2 к Приказу Минздрава №325 определено, что обязательной санитарно-эпидемиологической экспертизе подлежат учебные издания, пособия, дидактические материалы для общеобразовательных средних и высших учебных заведений, книжные и журнальные издания для детей и подростков.
Подтверждением соответствия продукции санитарно-гигиеническим требованиям является наличие санитарно-эпидемиологического заключения, срок действия которого составляет пять лет.
Основы формирования и раскрытия учетной политики организации (для целей бухгалтерского учета) устанавливаются ПБУ №1/98 «Учетная политика организации».
Учетная политика формируется главным бухгалтером на основе данного ПБУ и утверждается руководителем издательства. Принятая учетная политика оформляется соответствующей организационно-распорядительной документацией – приказом, распоряжением и т.п.
Учетная политика издательства наряду с общепринятыми положениями (порядок ведения бухгалтерского учета; график документооборота; определение круга лиц, ответственных за приемку и отпуск материальных ценностей; порядок проведения инвентаризации; порядок начисления амортизации по основным средствам и нематериальным активам; метод оценки производственных запасов при списании в производство и реализации и т.д.) должна отражать и специфику организации бухгалтерского учета в издательстве.
В соответствии с названными особенностями издательского дела в учетной политике издательства следует зафиксировать:
• методы учета затрат на производство, калькулирования себестоимости продукции и формирования финансового результата;
• базу распределения косвенных расходов между видами печатной продукции, видами осуществляемой издательством деятельности и другие необходимые элементы.
Бухгалтерский учет в издательстве ведется в соответствии с типовым Планом счетов, но особенности издательской деятельности обусловливают необходимость разработки и утверждения в составе учетной политики издательства рабочего плана счетов.
Для выпуска печатной продукции издательству необходимы бумага, картон, переплетные и другие материалы.
Плановая потребность в материалах для выпуска конкретного издания определяется по отдельным видам литературы, названиям и номерам в следующем порядке (п. 2.4.2 Инструкции по планированию, учету и калькулированию себестоимости продукции на предприятиях издательской деятельности, утвержденной Приказом Мининформпечати РФ от 28.12.93 г. №259 (далее – Инструкция №259):
1) потребность в бумаге для текста, вклеек, вкладок – исходя из количества печатных листов-оттисков с учетом производственных отходов, возникающих, например, при резке рулонной бумаги;
2) потребность в бумаге для обложек, форзацев и суперобложек – исходя из их количества, формата и норм расхода на 1 000 экземпляров с учетом отходов;
3) потребность в картоне – исходя из твердых переплетных крышек, их формата и норм расхода на 1 000 экземпляров с учетом отходов;
4) потребность в переплетных и других материалах – исходя из количества и формата переплетных крышек и норм расхода на 1 000 экземпляров с учетом отходов.
Получение материалов отражается в бухгалтерском учете согласно Плану счетов. При условии осуществления расчетов с поставщиками самими издательствами материальные ценности приходуются непосредственно издательствами:
Дт 10 «Материалы на складе издательства», Дт 19 «НДС по приобретенным ценностям» Кт 60 «Расчеты с поставщиками и подрядчиками»;
Дт 60 «Расчеты с поставщиками и подрядчиками» Кт 51 «Расчетные счета»;
Дт 68 «Расчеты с бюджетом по налогам и сборам» Кт 19 «НДС по приобретенным ценностям».
Полученные материалы приходуются на основании первичных документов, что оформляется приходным ордером (типовая межотраслевая форма №М-4 утверждена Постановлением Госкомстата России от 30.10.97 г. №71а). Вместо приходного ордера приемка и оприходование материалов могут оформляться проставлением на документе поставщика (счет, накладная и т.п.) штампа, в оттиске которого содержатся те же реквизиты, что и в приходном ордере. В качестве первичных документов на поступившие материалы организация получает от поставщика различные расчетные документы (платежные требования, платежные требования-поручения, счета, товарно-транспортные накладные и т.п.) и сопроводительные документы (спецификации, сертификаты и др.).
Для того чтобы применить налоговый вычет по НДС, издательству необходим оформленный надлежащим образом счет-фактура от поставщика (п. 1 ст. 172 НК РФ). В общеустановленном порядке издательство обязано также вести журнал учета полученных счетов-фактур и книгу покупок (п. 3 ст. 169 НК РФ). Порядок ведения журнала учета счетов-фактур и книги покупок регулируется ст. 168–169 НК РФ и Постановлением Правительства РФ от 02.12.2000 г. №914 в редакции от 27.07 2002 г.
Материалы, закупленные подотчетными лицами организации, приходуются в общеустановленном порядке на основании оправдательных документов, подтверждающих покупку (счета и чеки магазинов, квитанция к приходному кассовому ордеру при покупке у другой организации за наличный расчет, акт или справка о покупке на рынке или у населения), которые прикладываются к авансовому отчету подотчетного лица.
В свою очередь типографии полученную от издательства для выпуска тиража бумагу и другие расходные материалы учитывают на забалансовых счетах