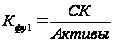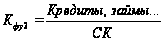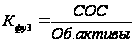Анализ финансового состояния предприятия
На практике увеличение объема реализации вызывает рост оборотных активов и в части запасов, и в части дебиторской задолженности; увеличиваются и долги предприятия, особенно в форме кредиторской задолженности, если не меняются состав кредиторов и договорные условия расчетов с ними. Это значит, что реальное повышение кредитоспособности по трем названным показателям будет достигнуто, если объем реализации увеличивается в большей степени, чем запасы и дебиторская задолженность, а кредиторская задолженность растет быстрее дебиторской.
Одна из важнейших характеристик финансового состояния – стабильность деятельности в свете долгосрочной перспективы. Она связана со структурой баланса предприятия, степенью его зависимости от кредиторов и инвесторов, с условиями, на которых привлечены и обслуживаются внешние источники средств [29, С 136].
В отличие от понятий «платежеспособность» и «кредитоспособность», понятие «финансовая устойчивость» - более широкое, так как включает в себя оценку разных сторон деятельности предприятия[37, С 120].
Для оценки финансовой устойчивости применяется система коэффициентов.
1. Коэффициент концентрации собственного капитала (автономии, независимости) Ккс:
Ккс=СК / ВБ, (6)
где СК – собственный капитал, тыс.руб.; ВБ – валюта баланса, тыс.руб.
Этот показатель характеризует долю владельцев предприятия в общей сумме средств, авансированных в его деятельность. Считается, что чем выше значение этого коэффициента, тем более финансов устойчиво, стабильно и независимо от внешних кредиторов предприятие.
Дополнением к этому показателю является коэффициент концентрации заемного капитала Ккп:
Ккп=ЗК / ВБ, (7)
где ЗК – заемный капитал, тыс.руб.
Эти два коэффициента в сумме: Ккс + Ккп = 1.
Коэффициент соотношения заемного и собственного капитала Кс:
Кс = ЗК / СК. (8)
Он показывает величину заемных средств, приходящихся на каждый рубль собственных средств, вложенных в активы предприятия.
Коэффициент маневренности собственных средств Км:
Км = СОС / СК, (9)
где СОС – собственные оборотные средства, тыс.руб.
Этот коэффициент показывает, какая часть собственного капитала используется для финансирования текущей деятельности, то есть, вложена в оборотные средства, а какая часть капитализирована. Значение этого показателя может существенно изменяться в зависимости от вида деятельности предприятия и структуры активов, в том числе оборотных активов.
СОС = СК + ДП – ВА = (III + IV – I). (10)
Предполагается, что долгосрочные пассивы предназначаются для финансирования основных средств и капитальных вложений.
Коэффициент структуры долгосрочных вложений Ксв:
Ксв = ДП / ВА, (11)
где ДП – долгосрочные пассивы, тыс.руб.; ВА – внеоборотные активы, тыс.руб.
Коэффициент показывает, какая часть основных средств и других внеоборотных активов профинансирована за счет долгосрочных заемных источников.
Коэффициент устойчивого финансирования Куф:
Куф = (СК + ДП) / (ВА + ТА), (12)
где (СК + ДП) – перманентный капитал, тыс.руб.; (ВА + ТА) – сумма внеоборотных и текущих активов, тыс.руб.
Это отношение суммарной величины собственных и долгосрочных заемных источников средств к суммарной стоимости внеоборотных и оборотных активов показывает, какая часть активов финансируется за счет устойчивых источников. Кроме того, Куф отражает степень независимости (или зависимости) предприятия от краткосрочных заемных источников покрытия.
Изложенную выше методику анализа финансового состояния и финансовых результатов деятельности предприятия можно применить на практике на примере филиала ОАО «Фабрика-кухня»
ГЛАВА 2 АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ООО «ФИРМА ХЭЛС М»
2.1 Организационно-экономическая характеристика предприятия
В данной работе проводится анализ финансовой деятельности ООО «Фирма Хэлс М».
Общество с ограниченной ответственностью ООО «Фирма Хэлс М»зарегистрировано Постановлением Правительства г. Москвы №864 от 11.12.1996г.
Вид деятельности предприятия:
– оптовая торговля лекарственными средствами, изделиями медицинского назначения, биологически активными пищевыми добавками;
- розничная торговля лекарственными средствами, изделиями медицинского назначения, биологически активными пищевыми добавками;
. Вся деятельность предприятия осуществляется под руководством генерального директора Мурашева Александра Ивановича. Предприятие располагается по адресу: г. 115201 г. Москва Каширское шоссе д.13 а, стр.4
Организационно-правовая форма предприятия общество с ограниченной ответственностью. Общество является юридическим лицом и осуществляет свою деятельность в соответствии с ГК РФ, ФЗ “Об обществах с ограниченной ответственностью”.
Общество обладает правами юридического лица с момента его государственной регистрации в установленном порядке, имеет расчетный и иные счета в учреждениях банков, печать и штамп со своим наименованием и указанием места нахождения Общества, бланки установленного образца, товарный знак и знаки обслуживания.
Общество имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде и арбитраже.
Общество имеет гражданские права и несет гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральными законами, в соответствии с целью и предметом деятельности, указанными в ст.2 настоящего Устава.
Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом.
Общество не отвечает по обязательствам своих участников.
Участники Общества не отвечают по его обязательствам и несут риск убытков, связанных с деятельностью Общества, в пределах стоимости внесенных ими вкладов.
Участники Общества, внесшие вклады в уставный капитал Общества не полностью, несут солидарную ответственность по его обязательствам в пределах стоимости неоплаченной части вклада каждого из участников Общества.
В случае несостоятельности (банкротства) Общества по вине его участников или по вине других лиц, которые имеют право давать обязательные для Общества указания либо иным образом имеют возможность определять его действия, на указанных участников или других лиц в случае недостаточности имущества Общества может быть возложена субсидиарная ответственность по его обязательствам.
Российская Федерация, субъекты Российской Федерации и муниципальные образования не несут ответственности по обязательствам Общества, равно как и Общество не несет ответственности по обязательствам Российской Федерации, субъектов Российской Федерации и муниципальных образований.
Филиалы и представительства Общества
Общество может создавать филиалы и открывать представительства с соблюдением требований действующего законодательства и настоящего Устава, а за пределами территории Российской Федерации также в соответствии с законодательством иностранного государства, на территории которого создаются филиалы или открываются представительства, если иное не предусмотрено международными договорами Российской Федерации.
Филиал и представительство Общества не являются юридическими лицами и действуют на основании утвержденных Обществом положений.
Руководители филиалов и представительств Общества назначаются Обществом и действуют на основании его доверенности.
Филиалы и представительства Общества осуществляют свою деятельность от имени Общества, которое несет ответственность за их деятельность.
Участники Общества
Участниками Общества могут быть граждане и юридические лица.
Государственные органы и органы местного самоуправления не вправе выступать участниками Общества, если иное не установлено законодательством РФ.
Общество может впоследствии стать Обществом с одним участников. Общество не может иметь в качестве единственного участника другое хозяйственное общество, состоящее из одного лица.
Число участников Общества не должно быть более пятидесяти.
В случае, если число участников Общества превысит указанный предел, Общество в течение года должно преобразоваться в открытое акционерное общество или в производственный кооператив. Если в течение указанного срока Общество не будет преобразовано и число участников Общества не уменьшится до установленного предела, оно подлежит ликвидации в судебном порядке.
Права и обязанности участников Общества
Участники Общества вправе:
участвовать в управлении делами Общества в порядке, установленном действующим законодательством, а также учредительными документами Общества;
получать информацию по всем вопросам, касающимся деятельности Общества; знакомиться с его бухгалтерскими книгами, иными документами Общества и имуществом, находящимся на балансе Общества;
принимать участие в распределении прибыли от деятельности Общества;
продавать или иным образом уступить свою долю в уставном капитале Общества либо ее часть одному или нескольким участникам Общества, самому Обществу либо третьим лицам в порядке, предусмотренном Уставом;
в любое время выйти из Общества независимо от согласия других его участников;
получить в случае ликвидации Общества часть имущества, оставшегося после расчетов с кредиторами, или его стоимость.
Дополнительные права:
Участники Общества пользуются преимущественным правом на выполнение заказов, полученных Обществом, а также на получение заказов Общества на выполнение работ и оказание услуг.
По решению общего собрания участников всем участникам или определенному участнику Общества могут быть предоставлены иные дополнительные права.
Дополнительные права, предоставленные определенному участнику Общества, в случае отчуждения его доли (части доли) к приобретателю доли (части доли) не переходят.
По решению общего собрания участников Общества дополнительные права участника (участников) Общества могут быть прекращены или ограничены.
Участники Общества обязаны:
соблюдать положения настоящего Устава и учредительного договора, выполнять решения общего собрания участников Общества;
вносить вклады в порядке, в размерах, в составе и в сроки, которые предусмотрены законодательством и учредительными документами Общества;
не разглашать конфиденциальную информацию о деятельности Общества;
предоставлять Обществу информацию, необходимую для его успешной деятельности, и оказывать любое содействие Обществу в достижении его уставных целей;
воздерживаться от действий, способных нанести моральный или материальный вред Обществу или его участникам.
Дополнительные обязанности:
В порядке, предусмотренном настоящим Уставом, по решению общего собрания участников на всех участников или на определенного участника Общества могут быть возложены дополнительные обязанности.
Дополнительные обязанности, возложенные на определенного участника Общества, в случае отчуждения его доли (части доли) к приобретателю доли (части доли) не переходят. Дополнительные обязанности могут быть прекращены по решению общего собрания участников Общества в порядке, предусмотренном настоящим Уставом.
В соответствии с учредительными документами, предприятие может осуществлять следующие виды деятельности:
розничная торговля;
оптовая торговля;
посреднические услуги при купле-продже товаров народного потребления;
посреднические услуги при купле-продже продукции с/х ;
внешняя торговля негосударственных организаций;
общественное питание.
Прибыль может распределяться на развитие предприятия, на модернизацию оборудования, на ремонт помещений, на освоение новых видов деятельности, на вознаграждение по итогам за год (13 зарплата) и на выплату дивидендов учредителям, а также на благотворительную деятельность и т. д. Однако, в анализируемом периоде наблюдался убыток, следовательно, прибыль на данные цели не направлялась.
Фондов на предприятии не создаётся, кроме уже существующего фонда накопления. Общая численность работников, на момент написания дипломной работы, составляет 22 человека, с совместителями. Количество торговых мест-7.
Общая площадь предприятия составляет 1250 кв. м., из которых торговые площади занимают 450 кв. м. Часть площадей сдаётся в аренду.
На ООО «Фирма Хэлс М» отсутствует долгосрочная дебиторская задолженность, что снижает долю медленно реализуемых активов. Но на предприятии имеет место краткосрочная дебиторская задолженность в сумме 326 555 руб. на конец года, увеличившаяся за год на 239 519 руб. (+ 275 %), что увеличило итог баланса на 10%.
2.2 Анализ данных баланса ООО «Фирма Хэлс М»
Основной формой при анализе финансового состояния является баланс. Согласно действующим нормативным документам баланс в настоящее время составляется в оценке нетто (учет основных средств и МБП по остаточной стоимости без учета износа). Итог баланса даёт ориентировочную оценку суммы средств, находящихся в распоряжении предприятия.
Непосредственно из аналитического баланса можно получить ряд важнейших характеристик финансового состояния организации. К ним относятся:
Общая стоимость имущества организации, равная итогу
Стоимость иммобилизованных (внеоборотных) средств (активов) или недвижимого имущества, равная итогу раздела 1 актива баланса;
Стоимость мобильных (оборотных) средств, равная итогу раздела 2 актива баланса;
Стоимость материальных оборотных средств;
Величина собственных средств организации, равная итогу раздела 4 пассива баланса;
Величина заёмных средств равная сумме итогов разделов 5 и 6 пассива баланса;
Величина собственных средств в обороте, равная разнице итогов раздела 4, 1 и 3 баланса.
Горизонтальный - анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения). Как правило, берутся базисные темпы роста за ряд лет (в нашем случае за три смежных года), что позволяет анализировать не только изменение отдельных показателей, но и прогнозировать их значения.
Таблица горизонтальный анализ бухгалтерского баланса
Показатели |
2004 | 2005 | 2006 | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Актив | ||||||
| I Внеоборотные активы | ||||||
| Нематериальные активы | - | - | 1 | - | 1 | - |
| Основные средства | 68 | 100 | 448 | 253 | 436 | 90 |
|
Незавершенное строительство |
- | - | - | - | - | |
|
Доходные вложения в Материальные ценности |
- | - | - | - | 1603 | - |
| Долгосрочные финансовые вложения | - | - | - | - | - | - |
| Прочие внеоборотные активы | - | - | - | - | - | - |
| Итого по разделу I | 68 | 100 | 460 | 272 | 453 | |
| II Оборотные активы | ||||||
| Запасы | 412 | 100 | 1452 | 127 | 903 | |
|
НДС по приобретенным ценностям |
2 | 100 | 13 | 135 | 4 | |
| Дебиторская задолженность | 91 | 100 | 144 | 422 | 175 | |
| Краткосрочные финансовые вложения | - | - | - | - | - | - |
| Денежные средства | 36 | 100 | 65 | 75 | 662 | |
| Прочие оборотные активы | - | - | - | - | - | - |
| Итого по разделу II | 604 | 100 | 1674 | 150,8 | 1813 | |
| Баланс (I + II) | 672 | 100 | 2134 | 198,3 | 2666 | |
Вывод: Из данной таблице следует, что за последние годы валюта баланса выросла на 56545 тыс.руб. или (629%), в том числе величина внеоборотных активов на 1191% или 4229 тыс. руб., а оборотные активы на 14284 или 264,7%. Нематериальные активы не изменились.
Вертикальный анализ бух. Баланса АО, %
| Показатели | 2004 | 2005 | 2006 | |
| Актив | ||||
| I Внеоборотные активы | ||||
| Нематериальные активы | - | - | - | |
| Основные средства | 38,8 | 49,5 | 61,8 | |
| Незавершенное строительство | 0,7 | 3,03 | 5,59 | |
| Доходные вложения в материальные ценности | - | - | - | |
| Долгосрочные финансовые вложения | - | - | - | |
| Прочие внеоборотные активы | - | - | - | |
| Итого по разделу | 39,5 | 54,3 | 69,96 | |
| IIоборотные активы | 49,3 | 31,67 | 13,5 | |
| Запасы | ||||
| НДС по приобретенным ценностям | 6 | 4,1 | 2,87 | |
| Дебиторская задолженность | 4,65 | 9,92 | 13,1 | |
| Денежные средства | 0,04 | 0,016 | 0,4 | |
| Прочие оборотные активы | - | - | - | |
| Итого по разделу II | 60 | 45,7 | 30,03 | |
| Показатели | 2002 | 2003 | 2004 | |
| Пассив | ||||
| III Капитал и резервы | ||||
| Уставный капитал | 0,03 | 0,016 | 5,45 | |
| Добавочный капитал | 38,36 | 19,27 | 5,2 | |
| Резервный капитал | - | - | - | |
| Фонд социальной сферы | - | - | - | |
| Целевое финансирование и поступление | - | - | - | |
| Нераспределенная прибыль отчетного периода | -82,37 | 2,02 | 18,48 | |
| Итого по разделу III | -43,9 | 21,3 | 29,17 | |
| IV Долгосрочные обязательства | ||||
| Долгосрочные кредиты и займы | 89,3 | - | 51,12 | |
| Итого по разделу IV | 89,3 | - | 51,12 | |
| V Краткосрочные обязательства | ||||
| Займы и кредиты | 6,7 | 24,79 | 6,1 | |
| Кредиторская задолженность | 34,55 | 33,53 | 6,69 | |
| Задолженность участникам по выплате доходов | - | - | - | |
| Резервы предстоящих расходов | 13,4 | - | - | |
| Прочие краткосрочные обязательства | - | 20 | - | |
| Итого по разделу V | 54,69 | 78,4 | 12,79 | |
| Баланс | 100 | 100 | 100 | |
| Баланс ( I + II) | 8976(100) | 17806(100) | 65521 | |
Вывод:
Вертикальный анализ бухгалтерского баланса имеет важное значение, для оценки финансового состояния, при котором приоритетное влияние уделяется изучению относительных показателей. В таблице приведен бухгалтерский баланс акционерного общества по укрупненной номенклатуре статей. Из ее данных следует, что произошло изменение структуры активов акционерного общества в пользу уменьшения доли оборотных средств по 29,9 пункта. Это может свидетельствовать о :
1) снижении мобильной структуры активов, что способствует уменьшению их оборачиваемости.
2) увеличении производственного потенциала предприятия.
3)достоверности реальной оценки основных средств в следствии существующего порядка их бухгалтерского учета и т.д.
снижение доли запасов в общем объеме оборотных активов может свидетельствовать о :
1) снижении производственного потенциала предприятия;
2) предприятие не пытается обезопасить денежные средства от обесценивания за счет вложений в запасы.
3) эффективность выбранной экономической стратегии
Изучение структуры пассива баланса позволяет установить одну из возможных причин финансовой устойчивости предприятия. Такой причиной может быть низкая доля заемных средств, в структуре источников финансирования хозяйственной деятельности. При этом наличие нераспределенной прибыли может рассматриваться как источник пополнения оборотных средств.
Для детального отражения разных видов источников (собственных, долгосрочных и краткосрочных кредитов и займов) в формировании запасов используется система показателей
Таблица Основные финансовые показатели ООО «Фирма Хэлс М»
| Показатели | 2004 | 2005 | 2006 |
|
Собственные оборотные средства (СОС) |
384 | -5870 | -26723 |
| Собственные и долгосрочные заемные источники финансирования запасов(СДИ) | 8373 | -5817 | 11294 |
| Общая величина основных источников формирования запасов (ОЗИ) | 13264 | 8141 | 19680 |
| Излишек (недостаток) собственных оборотных средств | -4048 | 230 | 17852 |
| Излишек (недостаток)собственных и долгосрочных источников финансирования | 3941 | 177 | 2423 |
| Излишек (недостаток)общей величины основных источников покрытия запасов | 8832 | 2501 | 10809 |
В 2004 году – нормальная финансовая устойчивость
В 2005 и 2006 – абсолютная финансовая устойчивость
Вывод:
Показатели финансовой устойчивости представлены в таблице . из ее данных следует, что акционерное общество находится в абсолютно устойчивом финансовом состоянии. Подобное заключение сделано на основании следующих выводов:
1) излишек собственных оборотных средств вырос более чем в 2 раза:
(-4048/17852)
2)превышение суммы их излишка над запасами составило 2,01 раза (17852/8871);
3) превышение общей величины основных источников финансирования запасов над суммой самих запасов в 2002 году было равно 2 раза (8832/4432); 2004году 1,2 раза (10809/18871)
Таблица Коэффициенты характеризующие финансовую устойчивость.
Показатель |
Способ расчета |
2004 | 2005 | 2006 |
| т.р. | т.р. | т.р. | ||
|
1.Коэффициент финансовой независимости |
|
-0,4397 | 0,2131 | 0,2917 |
| 2.коэффициент задолженности |
|
-3,274 | 3,6919 | 2,4272 |
|
3.Коэффициент самофинансирования |
|
-03054 | -0,721 | -1,3578 |
| 4.Коэффициент обеспеченности СОС |
|
0,0712 | -0,721 | -1,3578 |
|
5.Коэффициент маневренности |
|
0,0976 | -1,546 | -1,3978 |
|
6.Коэффициент финансовой напряженности |
|
1,4397 | 0,7868 | 0,7082 |
|
7.Коэффициент мобильных и иммобилизованных средств |
|
1,52 | 0,8423 | 0,4293 |
| 8.Коэффициент имущества производственного назначения |
|
0,8922 | 0,8595 | 0,835 |
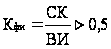
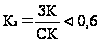

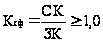

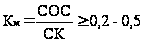
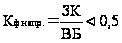

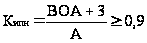
Вывод:
Коэффициент финансовой независимости в отчетном периоде, не достигает норматива, как и в последующие годы. Однако, в 2005 году он вырос на 0,2266; а в 2006 году на 0,148. это указывает на снижение финансовой независимости предприятия от внешних источников.
Коэффициент задолженности в отчетном году равен -3,274, в 2005 году по сравнению с 2004 годом он вырос на 0,4179, а в 2006 году снизился на 0,8468.
Коэффициент самофинансирования говорит о невозможности покрытия собственным капиталом заемных средств.
Коэффициент обеспеченности СОС характеризует долю собственных оборотных средств в оборотных активах. За три отчетных года показывает, что у предприятия нет возможности проведения независимой финансовой политики.
Коэффициент маневренности показывает, что у предприятия нет финансовых возможностей для маневра. Причем этот показатель не имеет тенденций к росту.
Коэффициент соотношения мобильных и иммобилизованных активов характеризует, сколько внеоборотных активов приходится на каждый рубль оборотных активов. Значение показателя низкое, не имеет тенденций к росту, что говорит о том, что предприятие авансирует мало средств в оборотные активы.
Коэффициент финансовой напряженности свидетельствует о большой зависимости предприятия от внешних финансовых источников.
Коэффициент имущества производственного назначения показывает что предприятию нет необходимости привлекать заемные средства для пополнения имущества.
2.3 Анализ ликвидности и платежеспособности
Задача анализа ликвидности и платёжеспособности баланса возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации её активами, срок превращения которых в деньги соответствует сроку погашения обязательств. От ликвидности баланса следует отличать ликвидность активов, которая определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Таблица 5 – Исходные данные для оценки ликвидности баланса ООО «Фирма Хэлс М» за 2004-2006 гг
| Актив | Сумма тыс.руб | Пассив | Сумма тыс.руб | ||||
| 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | ||
| А1 | 4 | 3 | 1 | П1 | 3091 | 5972 | 3432 |
| А2 | 418 | 1767 | 190 | П2 | 600 | 7986 | 3795 |
| А3 | 4974 | 6372 | 3550 | П3 | 7989 | 53 | 53 |
| А4 | 3550 | 9665 | 9665 | П4 | -2734 | 3795 | 4415 |
Баланс считается абсолютно ликвидным, если имеет место следующие соотношения:
Таблица 6 - Оценка ликвидности баланса ООО «Фирма Хэлс М» за 2004-2006 гг.
| Абсолютно ликвидный баланс | 2004 | 2005 | 2006 |
|
А1іП1; А2і П2; А3 іП3; А4 > П4 |
А1<П1; А2>П2; А3 >П3; А4 >П4. |
А1< П1; А2< П2; А3< П3; А4 > П4. |
А1< П1; А2 < П2; А3 >П3; А4 > П4. |
Исходя из этого, можно охарактеризовать ликвидность баланса ООО «Фирма Хэлс М» как недостаточную. Сопоставление итогов А1 и П1(сроки до 3-х месяцев) отражает соотношение текущих платежей и поступлений. На анализируемом предприятии это соотношение не удовлетворяет условию абсолютно ликвидного баланса, что свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность. Причём, в 2004 году соотношение А1 и П1 было 0,0002:1 (2тыс/10799), в 2005 году 0,0005:1 (3/5972)., а к 2006 году 0,00029:1(1/3432) Хотя теоретически значение данного соотношения должно быть 0,2:1. Таким образом, в конце года предприятие могло оплатить абсолютно ликвидными средствами лишь 0,5% своих краткосрочных обязательств, что свидетельствует о существенном недостатке абсолютно ликвидных средств.
Сравнение итогов А2 и П2 в сроки до 6 месяцев показывает тенденцию изменения текущей ликвидности в недалёком будущем. Текущая ликвидность свидетельствует о платежеспособности (+) или неплатежеспособности (-) организации на ближайший к рассматриваемому моменту промежуток времени.
ТЛ2002 (А1+А2) - (П1+П2) = (4+418) - (3091+600) = -3269
ТЛ2003 = (3+1767) - (5972+7986) = -121888
ТЛ2004 = (1+190) - (3432+3795) = -7036
То есть на протяжении всего анализируемого периода текущая ликвидность предприятия отрицательна. Так как второе неравенство не соответствует условию абсолютной ликвидности баланса (А2<П2), то даже при погашении ООО «Фирма Хэлс М» краткосрочной дебиторской задолженности, предприятие не сможет погасить свои краткосрочные обязательства и ликвидность не будет положительной.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов, который будет проведен чуть позже.
Ликвидность предприятия - это способность возвратить в срок полученные в кредит денежные средства, или способность оборотных средств превращаться в денежную наличность, необходимую для нормальной финансово-хозяйственной деятельности предприятия.
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности, С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надёжного партнёра из множества потенциальных партнёров на основе отчётности.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния организации при разной степени учёта ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации. Например, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Покупатели и держатели акций предприятия в большей мере оценивают платежеспособность по коэффициенту текущей ликвидности.
Исходя из данных баланса на ООО «Фирма Хэлс М» коэффициенты, характеризующие платежеспособность, имеют следующие значения
Таблица 7 - Коэффициенты ликвидности
| Показатель | Формула | Рекомендуемое значение | Значение показателя по данным баланса | ||
| 2004 | 2005 | 2006 | |||
| Коэффициент текущей ликвидности |
|
1-2 | 1,46 | 0,58 | 0,026 |
| Коэффициент срочной ликвидности |
|
Св. 1 | 0,0011 | 0,00029 | 0,0242 |
| Коэффициент абсолютной ликвидности |
|
0,2-0,5 | 0,0011 | 0,00029 | 0,00013 |
| Коэффициент ликвидности при мобилизации средств |
|
0,5-0,7 | 0,0011 | 0,54 | 0,61 |
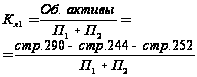
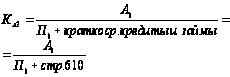

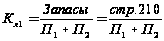
Анализ расчетных значений коэффициентов текущей ликвидности (Кл1) за анализируемый период только в 2004 году соответствовал рекомендуемому значению – 1,46, остальные два показателя свидетельствуют что внеоборотные активы финансируются за счет краткосрочных обязательств, а это очень рискованная политика.
Расчетные значения коэффициента срочной ликвидности (Кл2) за последние три года меньше рекомендованного значения (больше 1), но динамика коэффициента свидетельствует о положительной тенденции. В то же время руководству предприятия следует активизировать работу с дебиторами, чтобы обеспечить возможность обращения части оборотных средств в денежную форму для расчетов со своими поставщиками.
Расчетные значения коэффициента абсолютной ликвидности (Кл3) в 2004 году, составившие 0,00013 показывает, что у предприятия недостаточное количество денежных средств и краткосрочных финансовых вложений, необходимых для погашения краткосрочных обязательств, т.е. предприятие неплатежеспособно в течении последних трех лет. Так как данный коэффициент имел значение в 2004 году 0,0011 и в 2006 году соответственно 0,00013.
Анализ коэффициента ликвидности мобилизации средств (Кл4) в 2004 году был равен 0,61, что соответствовало рекомендуемым значениям, но при этом отмечается высокая степень зависимости платежеспособности предприятия от запасов.
Показатели структуры капитала характеризуют степень защищенности интересов кредиторов и инвесторов, имеющих долгосрочные вложения в компанию. Они отражают способность предприятия погашать долгосрочную задолженность. Коэффициенты этой группы называются также коэффициентами платежеспособности. Речь идет о коэффициенте собственности, коэффициенте финансовой зависимости и коэффициенте защищенности кредиторов.
Коэффициент собственности характеризует долю собственного капитала в структуре капитала компании, а, следовательно, соотношение интересов собственников предприятия и кредиторов.
Это является защитой от больших потерь в периоды спада деловой активности и гарантией получения кредитов.
Коэффициентом собственности, характеризующим достаточно стабильное финансовое положение при прочих равных условиях в глазах инвесторов и кредиторов, является отношение собственного капитала к итогу средств на уровне 60 процентов.
Может рассчитываться также коэффициент заемного капитала, который отражает долю заемного капитала в источниках финансирования. Этот коэффициент является обратным коэффициенту собственности.
Коэффициент финансовой зависимости характеризует зависимость фирмы от внешних займов. Чем он выше, тем больше займов у компании, и тем рискованнее ситуация, которая может привести к банкротству предприятия. Высокий уровень коэффициента отражает также потенциальную опасность возникновения у предприятия дефицита денежных средств.
Интерпретация этого показателя зависит от многих факторов, в частности, таких, как:
средний уровень этого коэффициента в других отраслях;
доступ
компании к
дополнительным
долговым
источникам
финансирования;
• стабильность хозяйственной деятельности компании.
Считается, что коэффициент финансовой зависимости в условиях рыночной экономики не должен превышать единицу. Высокая зависимость от внешних займов может существенно ухудшить положение предприятия в случае замедления темпов реализации, поскольку расходы по выплате процентов на заемный капитал причисляются к группе условно-постоянных, т. е. таких расходов, которые при прочих равных условиях фирма не сможет уменьшить пропорционально уменьшению объема реализации.
Кроме того, высокий коэффициент финансовой зависимости может привести к затруднениям с получением новых кредитов по среднерыночной ставке. Этот коэффициент играет важнейшую роль при решении предприятием вопроса о выборе источников финансирования.
Коэффициент обеспеченности собственными оборотными средствами характеризует наличие собственных оборотных средств необходимых для финансовой устойчивости предприятия
Рассчитаем показатели структуры капитала по данным ООО «Фирма Хэлс М»
Таблица 8 - Коэффициенты структуры капитала ООО «Фирма Хэлс М»
| Показатель структуры капитала | Расчет | Рекомендуемое значение | Значение показателя по данным баланса | |
| 2004 | 2005 | |||
|
1. Коэффициент собственности 2. Коэффициент финансовой зависимости 3. Коэффициент обеспеченности собственными средствами |
Собственный капитал/Итог баланса Заемный капитал/ Собственный капитал Собственные средства/ Оборотные активы |
> 0,5 < 0,7 0,1 – 0,5 |
0,21 0,78 -0,72 |
0,20 1,16 -0,67 |
Значение коэффициента собственности ниже норматива, что свидетельствует о низкой доле собственного капитала в активах предприятия. Но в 2005 и в 2006 году наметилось улучшение, значение стало приближаться к норме, за счет того, что в 2005 году был погашен непокрытый убыток.
В 2005 году коэффициент финансовой зависимости имеет нормальное значение значению, что является положительной тенденцией , так как предприятие снизило свою зависимость от внешних источников финансирования.
Предприятие не обеспеченно собственными оборотными средствами, которые необходимы для финансовой устойчивости предприятия, о чем говорят отрицательные значения коэффициента -0,72– в 2005 году и -0,67 в 2006 году. Утешает то, что наметилась тенденция к улучшению.
В целом анализ баланса ООО «Фирма Хэлс М» показал текущую и перспективную ликвидность баланса, характеризующую предприятие как неплатежеспособное.
2.4 Анализ финансовой устойчивости
Таблица 9 - Анализ финансовой устойчивости предприятия
| Показатель | Формула | |||
| 2004 | 2005 | 2006 | ||
| Коэффициент автономии |
|
-0,440 | 0,2131 | 0,4666 |
| Коэффициент финансовой зависимости |
|
-3,27 | 3,69 | 1,163 |
| Коэффициент обеспеченности собственными оборотными средствами |
|
0,09 | -1,07 | 0,46 |
| Коэффициент маневренности собственных оборотных средств |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||