Анализ выполнения плана производства
Анализ факторов изменения объема реализации продукции
|
Показатель |
Сумма в плановых ценах, млн. руб. |
||
|
план |
факт |
+, - |
|
|
1. Остаток готовой продукции на начало года |
2000 |
2000 |
— |
|
2. Выпуск товарной продукции |
96000 |
100800 |
+4800 |
|
3. Остаток готовой продукции на конец года |
2200 |
3545 |
+1345 |
|
4. Отгрузка продукции за год (п.1+п.2-п.З) |
95800 |
99255 |
+3455 |
|
5. Остаток товаров, отгруженных покупателям: 5.1. на начало года 5.2. на конец года |
4450 5000 |
4500 7155 |
+50 +2155 |
|
6. Реализация продукции (п.4+п.5.1-п.5.2) |
95250 |
96600 |
+1350 |
Из таблицы видно, что план реализации продукции перевыполнен за счет увеличения ее выпуска и сверхплановых остатков товаров, отгруженных покупателям на начало года. Отрицательное влияние на объем продаж оказали следующие факторы: увеличение остатков готовой продукции на складах предприятия, а также рост остатков отгруженных товаров на конец года, оплата за которые не поступила еще на расчетный счет предприятия. Поэтому в процессе анализа необходимо выяснить причины образования сверхплановых остатков на складах, несвоевременной оплаты продукции покупателями и разработать конкретные мероприятия по ускорению реализации продукции и получению выручки.
3.Осуществить комплексную оценку хозяйственной деятельности предприятия с помощью метода расстояний от эталона. Сделать выводы по результатам анализа, используя следующие данные.
№ предприятия |
Темпы роста (%) |
||
|
Товарной продукции |
Прибыли |
Продуктивности труда |
|
|
1 |
101.3 |
104.1 |
88.1 |
|
2 |
100.9 |
97.3 |
99.6 |
|
3 |
107.6 |
101.5 |
104.3 |
|
4 |
101.8 |
102.6 |
101.8 |
Метод расстояния от эталона наиболее широко используется. Его суть заключается в следующем: находят коэффициенты отклонения от эталона, затем их обобщают и взвешивают на коэффициент значимости.
В данном примере по каждому показателю найдем найлучший показатель-эталон, который принимаем за 1. В первом столбце таким показателем будет 107.6 по третьему предприятию. Далее находим координаты от эталона по другим предприятиям. По первому предприятию это значение =101.3/107.6=0.941, по второму –100.9/107.6=0.937, по четвертому =101.8/107.6=0.946.
Таким же образом находим и по другим показателям.
№ предприятия |
Темпы роста (%) |
||
|
Товарной продукции |
Прибыли |
Продуктивности труда |
|
|
1 |
0.941 |
1.000 |
0.844 |
|
2 |
0.937 |
0.934 |
0.954 |
|
3 |
1.000 |
0.975 |
1.000 |
|
4 |
0.946 |
0.985 |
0.976 |
О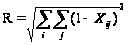 пределяем
значение рейтинговой
оценки для
каждого предприятия
по формуле
среднеквадратичного
отклонения:
R1=V(1-0.941)2+ (1-1)2+ (1-0.844)2= 0.166
R2=V(1-0.937)2+ (1-0.934)2+ (1-0.954)2= 0.102
R3=V(1-1)2+ (1-0.975)2+ (1-1)2= 0.025
R4=V(1-0.946)2+ (1-0.985)2+ (1-0.976)2= 0.060
Получаем ряд рейтинговых оценок по всем сравниваемым предприятиям.
На основании этих значений производим их ранжирование. Оно осуществляется в порядке убывания рейтинговой оценки. Начинается рейтинговый ряд с предприятия, имеющего самое высокое значение Rn, что характеризует финансово-экономическое состояние исследуемого объекта как худшее из всех анализируемых производственных единиц. И замыкает ранжируемый ряд предприятие с минимальным значением сравнительной оценки. Финансово-экономическое состояние такого предприятия считается наиболее благополучным.
|
Полученная величина оценки |
1 предприятие |
2 предприятие |
4 предприятие |
3 предприятие |
|
Ранижирование |
0.166 |
0.102 |
0.060 |
0.025 |
Этот метод используется для сравнения нескольких предприятий одной отрасли или разных сфер хозяйственной деятельности как на конкретный период времени, так и в динамике за ряд периодов.
ИСПОЛЬЗОВАННАЯ ЛИТЕРАТУРА.
1.Ивахненко В.М. Курс экономического анализа: Учеб.пособие.-К:Знання-Прес, 2000.-207с.-(Вища освіта XXI століття).
2.Сафонов А.А., “Теория экономического анализа” Учебное пособие.
3.Баканов М.И., Шеремет А.Д. Теория экономического анализа.- М. Финансы и статистика, 1997
4.Экономика предприятия №2, апрель 2000 (Теоретический и научно-практический журнал ) Анализ производства и реализации продукции Юшина М.А. Лапенков В.И. Лютер Е.В.