Учет основных средств предприятия
Реферат
Курсовой проект 62 страницы, 2 рисунка, 5 схем, 33 таблицы, 8 приложений.
ОБЪЕКТ ОСНОВНЫХ СРЕДСТВ, ИНВЕНТАРНАЯ КАРТОЧКА, РЕКВЕЗИТ, ИДЕНТИФИКАТОР, МАССИВ, ВЫХОДНОЙ ДОКУМЕНТ, ВХОДНОЙ ДОКУМЕНТ, ДОКУМЕНТООБОРОТ, СТРУКТУРА ДОКУМЕНТА, АЛГОРИТМ, СХЕМА.
Цель курсового проекта – разработка проектного решения по автоматизации «Учета основных средств предприятия». Результатом реализации курсового проектирования является получение описания массивов и структуры входных и выходных элементов, установление взаимосвязей, между показателями этих массивов, получение алгоритмов расчета выходных показателей.
Внедренная система по автоматизации учета основных средств может быть использовано в бухгалтерии, а также в других подразделениях предприятия, имеющих отношение к организации учета основных средств.
Содержание
Введение 4
1 Характеристика задачи «Учет основных средств предприятия» 6
2 Выходная информация 8
3 Входная информация 18
1.4 Нормативно-справочная информация 34
5 Схема получения выходных данных 40
7 Алгоритм получения выходных данных 41
Заключение 45
Список литературы 46
Приложение А 47
Приложение Б 49
Приложение В 50
Приложение Г 51
Приложение Д 52
Приложение Ж 53
Приложение К 55
Приложение Л 57
Введение
Целью данного курсового проекта является разработка проектного решения по проектированию экономической информационной системы учета основных средств на предприятии.
В настоящее время использование информационных систем на предприятии становиться неотъемлемой частью организации производственного процесса. Применение данной системы на предприятии позволило бы автоматизировать операции по оформлению приемки, передачи, выбытия основных средств, а также повысить общую степень контроля наличия и состояния объектов основных средств данного предприятия. Это бы привело к получению материальных выгод по следующим направлениям:
а) уменьшение количества времени, затрачиваемого на оформление документации, что позволит сократить цикл основного производства;
б) сокращение объема документооборота, что позволит снизить расходы на хранение и утилизацию промежуточной документации;
в) наглядность представления и быстрота получения информации позволила бы ускорить и облегчить процесс принятия управленческих решений, что могло бы благоприятно сказаться на хозяйственной деятельности предприятия в целом.
Под системой учета основных средств мы будем понимать всю совокупность методов и средств, реализация которых на отдельно взятом предприятии позволила бы получать исчерпывающую информацию о каждом объекте учета в любой, отдельно взятый момент времени.
Таким образом, спроектированная мною система должна отвечать следующим требованиям:
1) На основе информации, содержащейся во входных документах обеспечивать ввод данных по объектам основных средств
2) Обеспечивать хранение информации в структурах реляционной базы данных в удобной для ее обработки форме
3) Получать необходимую пользователю информацию в виде выходных документов в полном объеме и в любой момент времени
4) Выходные данные, получаемые в результате функционирования системы, должны быть верными и непротиворечивыми
Обобщая все сказанное выше, можно сделать вывод, что в результате реализации курсового проекта нами должна быть получено проектное решение, включающее исчерпывающее описание структуры базы данных информационной системы, описание перечня и структуры входных и выходных документов, а также алгоритмов системы и выполняемых ею функций.
1 Характеристика задачи «Учет основных средств предприятия»
Основные средства, как элемент производства, отличают две особенности. Во-первых, они многократно участвуют в процессе производства и переносят овеществленный в них труд на вновь созданный продукт частями, по мере их изнашивания в форме амортизационных отчислений. Во-вторых, процесс их воспроизводства носит длительный и постепенный характер, что предполагает наличие в деятельности предприятия особого процесса – процесса капиталовложений. Эти особенности основных средств находят отражение, как в их оценке, так и в организации их учета.
Также, необходимо отметить, что основные средства исчисляются в бухгалтерском учете по первоначальной, восстановительной и остаточной стоимости.
Основными задачами учета основных средств являются:
1) Контроль за наличием основных средств по местам их использования, своевременное отражение в документах фактов их поступления, перемещения и выбытия
2) Исчисление стоимости основных средств в связи с их использованием, начислением износа, проведения ремонта и модернизации
3) Контроль за эффективностью использования объектов основных средств предприятия
4) Точное определение результатов от списания и выбытия объектов основных средств
Решение данных задач осуществляется путем использование перечня регламентированных документов при помощи которых и организуется учет наличия и движения основных средств, а также осуществляется начисление амортизации и проводится учет затрат по ремонту.
Характеристику комплекса задач по организации учета основных средств можно представить в виде следующей таблицы:
Таблица 1 Характеристика комплекса задач «Учет основных средств»
| Наименование задачи | Периодичность решения | Входная информация | Выходная информация | Потребители информации |
| 1 | 2 | 3 | 4 | 5 |
| Учет наличия основных средств | По факту возникновения события | Акт (накладная) приемки-передачи основных средств, акт на списание основных средств, инвентарная карточка | Инвентаризационная опись, отчет по основным средствам, список основных средств | Бухгалтерия, финансовый, плановый отделы |
| Учет поступления основных средств | По факту возникновения события | Акт (накладная) приемки-передачи основных средств | Инвентаризационная опись, отчет по основным средствам, список основных средств | Бухгалтерия, финансовый отдел |
| Учет движения основных средств | По факту возникновения события | Акт (накладная) приемки-передачи основных средств | Инвентаризационная опись, список основных средств | Бухгалтерия, финансовый отдел |
| Учет выбытия и списания основных средств | По факту возникновения события | Акт (накладная) приемки-передачи основных средств, акт на списание основных средств | Инвентаризационная опись, список основных средств | Бухгалтерия, финансовый, плановый отделы |
| Учет начисления амортизации | По факту возникновения события | Приказ о начислении амортизации | Ведомость начисления амортизации, отчет по основным средствам | Бухгалтерия, финансовый отдел |
| Учет проведения ремонтных работ | По факту возникновения события | Акт переоценки основных средств | Отчет по основным средствам | Бухгалтерия, финансовый, плановый отделы |
Для разработки проектного решения автоматизированной системы учета объектов основных средств необходимо провести анализ взаимосвязей задачи по учету основных средств предприятия с другими комплексами задач. Это поможет выявить информационные потоки между структурными подразделениями предприятия, определить их состав и содержание.
Комплекс задач «Учет основных средств» тесно взаимосвязан со следующими задачами:
учет затрат в основном производстве;
учет капитальных вложений;
учет расчетов с поставщиками и подрядчиками;
учет проведения ремонтных работ.
Графически данную взаимосвязь можно представить в виде следующей схемы:
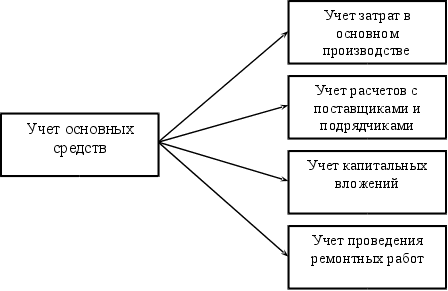
Рисунок 1 Схема взаимосвязи комплекса задач «Учет основных средств» с другими комплексами задач
2 Выходная информация
Выходная информация задачи «Учет основных средств» в документообороте предприятия представлена следующими документами: инвентаризационная опись, отчет по основным средствам, список основных средств, ведомость начисления амортизации.
Представим полученные результаты в виде следующей таблицы:
Таблица 2 Перечень выходных документов задачи «Учет основных средств»
| Наименование документа | Идентификатор | Периодичность разработки | Потребители информации |
| 1 | 2 | 3 | 4 |
| Инвентаризационная опись | OOS01 | По факту подписания приказа о проведении инвентаризации на предприятии и проведении мероприятий по инвентаризации основных средств | Бухгалтерия, финансовый, плановый отделы |
| Отчет по основным средствам | OOS02 | По мере возникновения необходимости в процессе производственной деятельности | Бухгалтерия |
| Инвентарный список основных средств | OOS03 | По мере возникновения необходимости в процессе производственной деятельности | Бухгалтерия, финансовый, плановый отделы |
| Ведомость начисления амортизации | OOS04 | По окончании отчетного периода (месяца, квартала и т.д.) | Бухгалтерия, финансовый отдел |
| Ведомость переоценки основных средств | OOS05 | По окончании отчетного периода (месяца, квартала и т.д.) | Бухгалтерия, финансовый отдел |
Рассмотрим подробнее назначение и применение каждого из вышеприведенных документов.
2.1 Инвентаризационная опись основных средств
Данный документ составляется по факту подписания приказа руководителем предприятия на проведение плановой или внеплановой инвентаризации имеющихся в наличии и используемых в настоящее время на предприятии объектов основных средств. В процессе проведения инвентаризации, все объекты основных средств, состоянии и наличие которых проверено и подтверждено комиссией, заносятся в инвентаризационную опись. По окончании проведения инвентаризации, документ должен быть подписан: членами комиссии, проводившими инвентаризацию, материально ответственным лицом, ответственным за сохранность проверенных объектов основных средств, а также третьим лицом, проверяющим и подтверждающим результаты проведения инвентаризации.
Форма данного документа является регламентированной и имеет наименование «Типовая междуведомственная форма №Инв-1».
Представим структуру данного документа, а также структуру его массива в виде таблицы:
Таблица 3 Структура документа «Инвентаризационная опись основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Номер документа | Р21 | 2 | С |
| Наименование организации | Р22 | 25 | С |
| Наименование структурное единицы организации | Р23 | 25 | С |
| Номер | Р24 | 4 | С |
| Дата составления документа | Р25 | 6 | D |
| Дата начала инвентаризации | Р26 | 6 | D |
| Дата окончания инвентаризации | Р27 | 6 | D |
| Номер счета бухгалтерского учета | Р28 | 4 | C |
| Основные средства | Р29 | 50 | C |
| Местонахождение | Р210 | 50 | C |
| Номер объекта в описи | P211 | 4 | C |
| Наименование и краткая характеристика объекта | P212 | 25 | C |
| Год выпуска (постройки) | P213 | 4 | C |
| Номер | C214 | ||
| Инвентарный | P31 | 6 | C |
| Заводской | P32 | 12 | C |
| Паспорта | P33 | 12 | C |
| Фактическое наличие | C215 | ||
| Количество | Q34 | 2 | N |
| Стоимость | Q35 | 10 | N |
| По данным бухгалтерского учета | C216 | ||
| Количество | Q36 | 2 | N |
| Стоимость | Q37 | 10 | N |
| Итого по предприятию | C217 | ||
| Фактическое наличие | C38 | ||
| Количество | Q41 | 2 | N |
| Стоимость | Q42 | 12 | N |
| По данным бухгалтерского учета | C39 | ||
| Количество | Q43 | 2 | N |
| Стоимость | Q44 | 12 | N |
| Итого по описи | C218 | ||
| Количество порядковых номеров | Q310 | 4 | N |
| Общее количество единиц фактически | Q311 | 4 | N |
| На сумму, руб. фактически | Q312 | 12 | N |
Таблица 4 Массив документа «Инвентаризационная опись основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Номер документа | NumDoc | 2 | С | |
| Код организации | OrgID | 4 | С | |
| Код структурной единицы организации | StrOID | 2 | С | |
| Номер | Num | 4 | С | |
| Дата составления документа | DDateForm | 6 | D | |
| Дата начала инвентаризации | IBDate | 6 | D | |
| Дата окончания инвентаризации | IEDate | 6 | D | |
| Номер счета бухгалтерского учета | NumBU | 5 | C | |
| Инвентарный номер | i | OSInvNum | 6 | C |
| Фактическое количество |
kfi |
AvbKol | 2 | N |
| Фактическая стоимость |
Bfi |
AvbCost | 10 | N |
| Количество по данным бухучета |
kbi |
BUKol | 2 | N |
| Стоимость по данным бухучета |
Bbi |
BUCost | 10 | N |
| Итого по предприятию фактическое количество |
kf |
AAvbKol | 2 | N |
| Итого по предприятию фактическая стоимость |
Bf |
AAvbCost | 12 | N |
| Итого по предприятию количество по данным бухучета |
kb |
ABUKol | 2 | N |
| Итого по предприятию стоимость по данным бухучета |
Bb |
ABUCost | 12 | N |
| Итого по описи количество порядковых номеров | OpANum | 4 | N | |
| Итого по описи общее количество единиц фактически | OpAAvb | 4 | N | |
| Итого по описи сумма, руб. фактически | OpACost | 12 | N | |
2.2 Отчет по основным средствам
Данный документ формируется в бухгалтерии на основании группировки данных по используемым на предприятии основным средствам, их балансовой и остаточной стоимости, начисленной амортизации на начало и конец отчетного периода, а также изменении ее за период. На основании данного документа могут быть сделаны выводы состоянии используемых основных средств, а также о необходимости их обновления.
Представим структуру данного документа, а также структуру его массива в виде таблиц:
Таблица 5 Структура документа «Отчет по основным средствам»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Отчетный период | Р21 | 25 | С |
| Наименование группы основных средств | Р22 | 25 | С |
| Наименование основного средства | P23 | 25 | C |
| Данные на начало периода | C24 | ||
| Балансовая стоимость | Q31 | 12 | N |
| Износ | Q32 | 12 | N |
| Остаточная стоимость | Q33 | 12 | N |
| За период | C25 | ||
| Изменение балансовой стоимости | Q34 | 8 | N |
| Изменение износа | Q35 | 8 | N |
| Данные на конец периода | C26 | ||
| Балансовая стоимость | Q36 | 12 | N |
| Износ | Q37 | 12 | N |
| Остаточная стоимость | Q38 | 12 | N |
| Итого | C27 | ||
| Данные на начало периода | C39 | ||
| Балансовая стоимость | Q41 | 14 | N |
| Износ | Q42 | 14 | N |
| Остаточная стоимость | Q43 | 14 | N |
| За период | C310 | ||
| Изменение балансовой стоимости | Q44 | 10 | N |
| Изменение износа | Q45 | 10 | N |
| Данные на конец периода | C311 | ||
| Балансовая стоимость | Q46 | 14 | N |
| Износ | Q47 | 14 | N |
| Остаточная стоимость | Q48 | 14 | N |
Таблица 6 Массив документа «Отчет по основным средствам»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Отчетный период | p | OtchPer | 6 | D |
| Инвентарный номер основного средства | i | OSInvNum | 6 | C |
| Балансовая стоимость на начало периода по объекту основных средств |
Bipb |
BBOS | 12 | N |
| Износ на начало периода по объекту основных средств |
Iipb |
BIOS | 12 | N |
| Остаточная стоимость на начало периода по объекту основных средств |
Cipb |
BCOS | 12 | N |
| Изменение балансовой стоимости за период по объекту основных средств |
Bipc |
CBOS | 8 | N |
| Изменение износа за период по объекту основных средств |
Iipc |
CIOS | 8 | N |
| Балансовая стоимость на конец периода по объекту основных средств |
Bipe |
EBOS | 12 | N |
| Износ на конец периода по объекту основных средств |
Iipe |
EIOS | 12 | N |
| Остаточная стоимость на конец периода по объекту основных средств |
Cipe |
ECOS | 12 | N |
| Балансовая стоимость на начало периода по всем объектам ОС |
Bpb |
SBBOS | 14 | N |
| Износ на начало периода по всем объектам ОС |
Ipb |
SBIOS | 14 | N |
| Остаточная стоимость на начало периода по всем объектам ОС |
Cpb |
SBCOS | 14 | N |
| Изменение балансовой стоимости за период по всем объектам ОС |
Bpc |
SCBOS | 10 | N |
| Изменение износа за период по всем объектам ОС |
Ipc |
SCIOS | 10 | N |
| Балансовая стоимость на конец периода по всем объектам ОС |
Bpe |
SEBOS | 14 | N |
| Износ на конец периода по всем объектам ОС |
Ipe |
SEIOS | 14 | N |
| Остаточной стоимости на конец периода по всем объектам ОС |
Cpe |
SECOS | 14 | N |
2.3 Инвентарный список основных средств
Инвентарный список основных средств составляется по объектам основных средств находящихся в эксплуатации. Источниками для его формирования являются документы, находящиеся в бухгалтерии предприятия. В нем приводятся краткие сведения об объектах основных средств. Данный документ предназначен для использования внутри предприятия и отражает структуру производственных фондов данного предприятия.
Форма данного документа является регламентированной и имеет наименование «Типовая междуведомственная форма №ОС-9».
Представим структуру данного документа, а также структуру его массива в виде таблиц:
Таблица 7 Структура документа «Инвентарный список основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Наименование организации | Р21 | 25 | С |
| Юридический адрес организации | Р22 | 25 | С |
| Дата актуальности документа | Р23 | 6 | D |
| Инвентарная карточка | С24 | ||
| Порядковый номер в описи | Р31 | 4 | С |
| Номер карточки | Р32 | 6 | С |
| Дата формирования | Р33 | 6 | D |
| Инвентарный номер | P25 | 6 | C |
| Наименование | P26 | 25 | C |
| Первоначальная стоимость | Q27 | 12 | N |
| Балансовая стоимость | Q28 | 12 | N |
| Износ | Q29 | 12 | N |
| Выбытие (перемещение) | C210 | ||
| Документ | C34 | ||
| Номер | P41 | 2 | C |
| Дата | P42 | 6 | N |
| Причина выбытия (перемещения) | P35 | 25 | C |
| Итого по предприятию | С211 | ||
| Первоначальная стоимость | Q35 | 14 | N |
| Балансовая стоимость | Q36 | 14 | N |
| Износ | Q37 | 14 | N |
Таблица 8 Массив документа «Инвентарный список основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Код организации | OrgID | 4 | С | |
| Дата актуальности документа | ActDDate | 6 | D | |
| Номер инвентарной карточки | j | InvNum | 6 | С |
| Дата формирования инвентарной карточки | InvNumDate | 6 | D | |
| Инвентарный номер объекта ОС | i | OSInvNum | 6 | C |
| Первоначальная стоимость |
Si |
SOS | 12 | N |
| Балансовая стоимость |
Bi |
BOS | 12 | N |
| Износ |
Ii |
IOS | 12 | N |
| Номер документа на выбытие (перемещение) | VNumDoc | 2 | C | |
| Дата формирования документа на выбытие (перемещение) | VDDate | 6 | N | |
| Код причины выбытия (перемещения) | VReason | 4 | C | |
| Первоначальная стоимость объектов основных средств по предприятию | S | SSOS | 14 | N |
| Балансовая стоимость объектов основных средств по предприятию | B | SBOS | 14 | N |
| Износ объектов основных средств по предприятию | I | SIOS | 14 | N |
2.4 Ведомость начисления амортизации
Данная ведомость формируется за определенный отчетный период и отражает факты начисления амортизации по объектам основных средств, используемых на предприятии.
Представим структуру данного документа, а также структуру его массива в виде таблиц:
Таблица 9 Структура документа «Ведомость начисления амортизации»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Наименование организации | Р21 | 25 | С |
| Отчетный период | Р22 | 25 | С |
| Номер объекта ОС по ведомости | Р23 | 2 | С |
| Инвентарный номер | P24 | 6 | C |
| Наименование ОС | P25 | 25 | C |
| На начало периода | C26 | ||
| Балансовая стоимость | Q31 | 12 | N |
| Амортизация | Q32 | 12 | N |
| Амортизация за период | Q27 | 10 | N |
| На конец периода | C28 | ||
| Балансовая стоимость | Q33 | 12 | N |
| Амортизация | Q34 | 12 | N |
| Остаточная стоимость | Q35 | 12 | N |
| Код нормы амортизации | P29 | 2 | C |
| Норма амортизации | Q210 | 4 | N |
| Пробег | Q211 | 8 | N |
| Итого по предприятию | C212 | ||
| На начало периода | C36 | ||
| Балансовая стоимость | Q41 | 14 | N |
| Амортизация | Q42 | 14 | N |
| Амортизация за период | Q37 | 12 | N |
| На конец периода | C38 | ||
| Балансовая стоимость | Q43 | 14 | N |
| Амортизация | Q44 | 14 | N |
| Остаточная стоимость | Q45 | 14 | N |
Таблица 10 Массив документа «Ведомость начисления амортизации»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Код организации | OrgID | 4 | С | |
| Отчетный период | p | OtchPer | 6 | D |
| Инвентарный номер | i | InvNum | 6 | C |
| Балансовая стоимость на начало периода по объекту основных средств |
Bipb |
BBOS | 12 | N |
| Амортизация на начало периода по объекту основных средств |
Аipb |
BAOS | 12 | N |
| Амортизация за период по объекту основных средств |
Аipс |
CAOS | 10 | N |
| Балансовая стоимость на конец периода по объекту основных средств |
Bipe |
EBOS | 12 | N |
| Амортизация на конец периода по объекту основных средств |
Аipe |
EАOS | 12 | N |
| Остаточная стоимость на конец периода по объекту основных средств |
Cipe |
ECOS | 12 | N |
| Код нормы амортизации | AID | 2 | C | |
| Пробег | OSRun | 8 | N | |
| Балансовая стоимость всех объектов основных средств на начало периода |
Bpb |
SBBOS | 14 | N |
| Амортизация стоимость всех объектов основных средств на начало периода |
Аpb |
SBAOS | 14 | N |
| Амортизация стоимость всех объектов основных средств за период |
Аpс |
SCAOS | 12 | N |
| Балансовая стоимость всех объектов основных средств на конец периода |
Bpe |
SEBOS | 14 | N |
| Амортизация всех объектов основных средств на конец периода |
Аpe |
SEАOS | 14 | N |
| Остаточная стоимость всех объектов основных средств на конец периода |
Cpe |
SECOS | 14 | N |
2.5 Ведомость переоценки основных средств
Данная ведомость формируется за определенный отчетный период и отражает факты переоценки объектов основных средств предприятия за определенный отчетный период.
Представим структуру данного документа, а также структуру его массива в виде таблиц:
Таблица 11 Структура документа «Ведомость переоценки»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Наименование организации | Р21 | 25 | С |
| Отчетный период | Р22 | 25 | С |
| Номер объекта ОС по ведомости | Р23 | 2 | С |
| Инвентарный номер | P24 | 6 | C |
| Наименование объекта ОС | P25 | 25 | C |
| До переоценки | C26 | ||
| Балансовая стоимость | Q31 | 12 | N |
| Износ | Q32 | 12 | N |
| После переоценки | C27 | ||
| Балансовая стоимость | Q33 | 12 | N |
| Износ | Q34 | 12 | N |
| Изменения за период | C28 | ||
| Балансовая стоимость | Q35 | 10 | N |
| Износ | Q36 | 10 | N |
| Коэффициент | Q29 | 4 | N |
| Дата ввода | P210 | 6 | D |
| Код нормы | P211 | 2 | C |
| Группа переоценки | P212 | 12 | C |
| Итого по предприятию | C213 | ||
| До переоценки | C37 | ||
| Балансовая стоимость | Q41 | 14 | N |
| Износ | Q42 | 14 | N |
| После переоценки | C38 | ||
| Балансовая стоимость | Q43 | 14 | N |
| Износ | Q44 | 14 | N |
| Изменения за период | C39 | ||
| Балансовая стоимость | Q45 | 12 | N |
| Износ | Q46 | 12 | N |
Таблица 12 Массив документа «Ведомость переоценки»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Код организации | OrgID | 4 | С | |
| Отчетный период | p | OtchPer | 6 | D |
| Инвентарный номер | i | InvNum | 6 | C |
| Балансовая стоимость объекта основных средств до переоценки |
Birb |
RBBOS | 12 | N |
| Износ объекта основных средств до переоценки |
Iirb |
RBIOS | 12 | N |
| Балансовая стоимость объекта основных средств после переоценки |
Bire |
REBOS | 12 | N |
| Износ объекта основных средств после переоценки |
Iire |
REIOS | 12 | N |
| Изменение балансовой стоимости объекта основных средств в результате проведения переоценки |
Birc |
RCBOS | 10 | N |
| Изменение износа объекта основных средств в результате проведения переоценки |
Iirc |
RCIOS | 10 | N |
| Коэффициент переоценки | r | RIndx | 4 | N |
| Балансовая стоимость объектов основных средств предприятия до переоценки |
Brb |
SRBBOS | 14 | N |
| Износ объектов основных средств предприятия до переоценки |
Irb |
SRBIOS | 14 | N |
| Балансовая стоимость объектов основных средств предприятия после переоценки |
Bre |
SREBOS | 14 | N |
| Износ объектов основных средств предприятия после переоценки |
Ire |
SREIOS | 14 | N |
| Изменение балансовой стоимости объектов основных средств предприятия в результате проведения переоценки |
Brc |
SRCBOS | 12 | N |
| Изменение износа объектов основных средств предприятия в результате проведения переоценки |
Irc |
SRCIOS | 12 | N |
3 Входная информация
В результате анализа существующего документооборота был выявлен следующий перечень входных документов, при помощи которых организуется процесс учета наличия, поступления, движения и выбытия объектов основных средств на предприятии: акт (накладная) приемки-передачи основных средств, акт на списание основного средства, акт переоценки объекта основных средств, инвентарная карточка.
Представим полученные результаты в виде следующей таблицы:
Таблица 13 Перечень входных документов задачи «Учет основных средств»
| Наименование документа | Идентификатор | Периодичность разработки | Источник информации |
| 1 | 2 | 3 | 4 |
| Акт (накладная) приемки-передачи основных средств | IOS01 | При оформлении поступления, ввода в эксплуатацию объектов основных средств, оформлении выбытия объектов основных средств по причине их продажи, либо сдачи в аренду, а также при передаче из одного подразделения в другое | Бухгалтерия |
| Акт на списание основных средств | IOS02 | При оформлении списания объекта основных средств | Бухгалтерия |
| Акт переоценки основных средств | IOS03 | При необходимости корректировки балансовой стоимости (износа) основных средств | Бухгалтерия |
| Инвентарная карточка | IOS04 | При принятии на баланс объекта основных средств | Бухгалтерия |
Рассмотрим назначение и применение каждого из вышеупомянутых входных документов, при этом подробнее рассмотрим хозяйственные операции, которые обслуживает каждый конкретный документ, определив состав и содержание каждой конкретной операции.
3.1 Акт (накладная) приемки-передачи основных средств
Данный документ формируется по факту поступления, ввода в эксплуатацию или выбытия объекта основных средств.
При поступлении объекта основных средств от поставщика, акт составляется на каждый прибывший объект основных средств, при этом, в нем указывается краткая характеристика приходуемого объекта основных средств. К акту прилагается вся документация на основное средство, которая потом передается в то подразделение, где данный объект должен будет использоваться. Акт подписывается двумя сторонами: передающей (поставщиком основного средства) и принимающей (его получателем). По факту подписания акта, основное средство принимается на баланс предприятия, путем отражения суммы его балансовой стоимости на соответствующих счетах в бухгалтерии.
| Наименование операции | Бухгалтерия | Комиссия по приемке ОС | Директор | Поставщик ОС |
| 1. Формирование документа по факту поступления объекта ОС |
|
|||
|
2. Проставления основных параметров объекта ОС, указанных в сопроводительных документах |
||||
| 3. Проставление результатов экспертизы и заключения комиссии | ||||
| 4. Визирование документа лицами передающей и принимающей сторон | ||||
| 5. Утверждение результатов приемки объекта ОС директором | ||||
| 6. Передача копии акта в бухгалтерию | ||||
| 7. Передача копии акта поставщику |
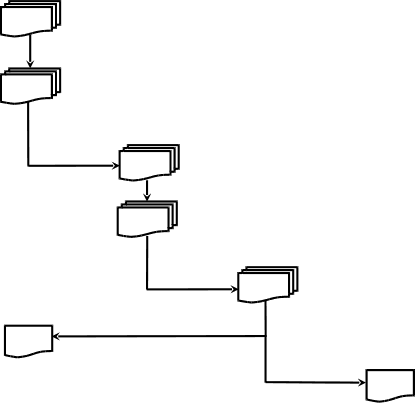
Схема 1 Структура документооборота «Акта (накладной) приемки-передачи основных средств» по факту поступления объекта основных средств
Акт (накладная) приемки-передачи составляется и в случае передачи объекта основных средств из одного подразделения в другое, ликвидации подразделения или в связи с назначением нового материально ответственного лица (МОЛ). При этом, как и в случае поступления объекта основных средств, он подписывается передающей и принимающей сторонами, однако проводки формируются если:
подразделения относятся к разным видам деятельности;
на предприятии ведется учет по аналитическим счетам конкретных подразделений или материально ответственных лиц.
| Наименование операции | Бухгалтерия | Комиссия по приемке-передаче объекта ОС | Директор |
| 1. Проставление основных параметров передаваемого объекта ОС по документам |
|
||
| 2. Указание данных осмотра передаваемого ОС членами комиссии | |||
| 3. Визирование документа лицами передающей и принимающей сторон | |||
| 4. Утверждение документа директором | |||
| 5. Передача копии акта на хранение в бухгалтерию |
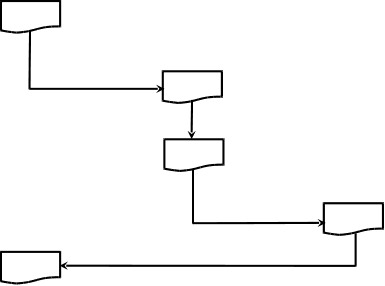
Схема 2 Структура документооборота «Акта (накладной) приемки-передачи основных средств» по факту передачи объекта основных средств из одного подразделения в другое
Необходимость формирования данного документа возникает также в случае передачи основного средства из монтажа в непосредственное использование в одно из подразделений предприятия. Процесс передачи основного средства в эксплуатацию в целом аналогичен перемещению основного средства из одного подразделения в другое (передающей стороной в этом случае является подразделение предприятия, ответственное за монтаж объекта), однако стоит отметить, что балансовая стоимость основного средства при этом возрастает на сумму, затраченную на монтаж объекта и подготовку его к эксплуатации.
Основные средства могут продаваться другим хозяйствующим субъектам, а также передаваться другим им в аренду. Этот случай формирования документа аналогичен случаю поступления объекта основных средств на предприятие, с той лишь разницей, что передающей стороной выступает наше предприятие.
Форма данного документа является регламентированной и имеет наименование «Типовая межотраслевая форма №ОС-1».
Представим структуру данного документа, а также структуру его массива в виде таблиц:
Таблица 13 Структура документа «Акт (накладная) приемки-передачи основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Номер документа | Р21 | 4 | С |
| Название организации | Р22 | 25 | С |
| Дата составления | Р23 | 6 | D |
| Код вида операции | Р24 | 2 | C |
| Код лица, ответственного за сохранность | Р25 | 4 | C |
| Сдатчик (структурное подразделение) | P26 | 25 | C |
| Получатель (структурное подразделение) | P27 | 25 | C |
| Вид деятельности | P28 | 25 | C |
| Дебет | C29 | ||
| Счет, субсчет | P31 | 5 | C |
| Код аналитического учета | P32 | 2 | C |
| Кредит | C210 | ||
| Счет, субсчет | P33 | 5 | C |
| Код аналитического учета | P34 | 2 | C |
| Первоначальная (балансовая) стоимость | Q211 | 12 | N |
| Срок полезного использования | Q212 | 4 | N |
| Сумма начисленной амортизации | Q213 | 12 | N |
| Сумма амортизации %, или сметная ставка | Q214 | 4 | N |
| Код | C215 | ||
| Нормы амортизационных отчислений | P35 | 5 | C |
| Счета объекта аналитического учета (для отнесения нормы амортизации ОС) | P36 | 2 | C |
| Номер | C216 | ||
| Инвентарный | P37 | 6 | C |
| Заводской | P38 | 12 | C |
| Сумма износа | Q217 | 12 | N |
| Подразделение (в котором находился объект на момент составления акта) | P218 | 25 | C |
| Объект (оборудование) | C219 | ||
| Вид | P39 | 25 | C |
| Код | P310 | 4 | C |
| Год выпуска | P220 | 4 | C |
| Дата ввода в эксплуатацию | P221 | 6 | D |
| Номер паспорта | P222 | 12 | C |
| Основание перемещения | P223 | 25 | C |
| Краткая характеристика объекта | P224 | 50 | C |
| Приспособления и принадлежности | C225 | ||
| Наименование | P311 | 15 | C |
| Код | P312 | 4 | C |
| Количество | Q313 | 6 | N |
| Содержание драгоценных материалов (металлов, камней и т.п.) | C226 | ||
| Наименование драгоценных материалов | P314 | 15 | C |
| Номенклатурный номер | P315 | 2 | C |
| Единица измерения | C316 | ||
| Наименование | P41 | 15 | C |
| Код | P42 | 2 | C |
| Количество (масса) | Q317 | 6 | N |
| Соответствие объекта техническим условиям | P227 | 50 | C |
| Необходимость доработки | P228 | 50 | C |
| Результаты испытания объекта | P229 | 50 | C |
| Заключение комиссии | P230 | 150 | C |
| Приложение. Перечень технической документации | P231 | 150 | C |
Таблица 14 Массив документа «Акт (накладная) приемки-передачи основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Номер документа | NumDoc | 4 | С | |
| Код организации | OrgID | 4 | С | |
| Дата составления | DDateForm | 6 | D | |
| Код вида операции | OperID | 2 | C | |
| Код лица, ответственного за сохранность | MOLID | 4 | C | |
| Сдатчик (код структурного подразделения) | PstrPodrID | 2 | C | |
| Получатель (код структурного подразделения) | KStrPodrID | 2 | C | |
| Код вида деятельности | WorkDesc | 2 | C | |
| Дебетуемый счет, субсчет |
Ds |
DebStch | 5 | C |
| Код аналитического учета по дебету |
Da |
DebAnt | 2 | C |
| Кредитуемый счет, субсчет |
Ks |
KrdStch | 5 | C |
| Код аналитического учета по кредиту |
Ka |
KrdAnt | 2 | C |
| Первоначальная (балансовая) стоимость |
Bi |
BOS | 12 | N |
| Сумма начисленной амортизации |
Ai |
AOS | 12 | N |
| Сумма амортизации %, или сметная ставка |
аi |
ARate | 4 | N |
| Код нормы амортизационных отчислений | ARateID | 6 | C | |
| Код счета объекта аналитического учета (для отнесения нормы амортизации ОС) | ARateStchID | 2 | C | |
| Инвентарный номер | i | InvNum | 6 | C |
| Сумма износа |
Ii |
IOS | 12 | N |
| Код подразделения (в котором находился объект на момент составления акта) | PodrDisl | 2 | C | |
| Код вида объекта (оборудования) | ObjVid | 2 | C | |
| Код объекта (оборудования) | ObjID | 4 | C | |
| Код основания перемещения объекта | VReason | 2 | C | |
| Код приспособлений | PrID | 4 | C | |
| Количество приспособлений и принадлежностей | PrKol | 6 | N | |
| Код драгоценных материалов | DragMatID | 2 | C | |
| Количество (масса) драгоценных материалов | DrMetKol | 6 | N | |
3.2 Акт на списание основных средств
Данный документ формируется по факту ликвидации объекта основных средств в силу их физической изношенности. Данным документом также оформляется факт безвозмездной передачи объекта основных средств другому юридическому лицу.
Для подтверждения непригодности к дальнейшему использованию объекта основных средств на предприятии формируется комиссия, которая и должна подтвердить необходимость ликвидации основного средства. На основании акта утвержденного руководителем предприятия, в инвентарной карточке и инвентарном списке работниками бухгалтерии проставляется дата выбытия основного средства и номер акта. Инвентарная карточка при этом изымается из картотеки и прилагается к акту. Акт также является основанием на сдачу на склад оставшихся после ликвидации запасных частей, материалов и т.д. В нем также отражаются затраты, связанные с организацией работ по ликвидации объекта основных средств.
| Наименование операции | Бухгалтерия | Комиссия по ликвидации объекта ОС | Строительно-монтажное подразделение | Главный бухгалтер | Директор |
| 1. Проставление паспортных данных, списываемого объекта основных средств |
|
||||
| 2. Указание причины списания и технического состояния объекта ОС на момент списания | |||||
| 3. Проставления результатов осмотра членами комиссии по ликвидации ОС | |||||
| 4. Визирование документа членами комиссии | |||||
| 5. Передача документа в подразделение, ответственное за демонтаж объекта | |||||
| 6. Проставление данных о затратах связанных с демонтажем ОС, и поступлении материальных ценностей от его списания | |||||
| 7. Визирование документа главным бухгалтером | |||||
| 8. Утверждение документа директором предприятия | |||||
| 9. Передача документа в бухгалтерию на хранение |
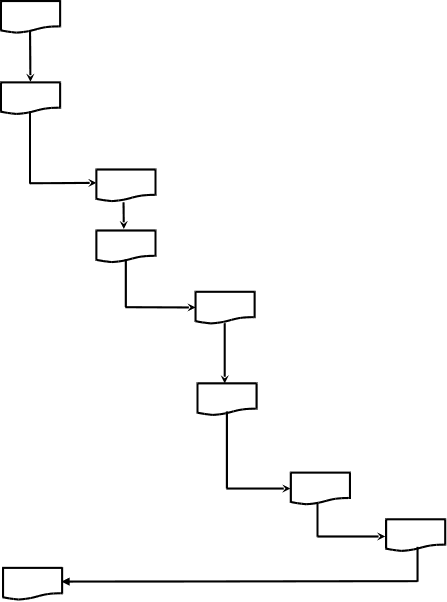
Схема 3 Структура документооборота «Акта на списание основных средств» по факту ликвидации объекта основных средств
Форма данного документа является регламентированной и имеет наименование «Типовая междуведомственная форма №ОС-4».
Представим структуру данного документа, а также структуру его массива в виде таблиц:
Таблица 15 Структура документа «Акт на списание основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Номер документа | Р21 | 4 | С |
| Название организации | Р22 | 25 | С |
| Дата составления | P23 | 6 | D |
| Код вида операции | P24 | 2 | C |
| Код лица, ответственного за сохранность | P25 | 4 | C |
| Структурное подразделение | P26 | 25 | C |
| Вид деятельности | P27 | 25 | C |
| Дебет | C28 | ||
| Счет, субсчет | P31 | 5 | C |
| Код аналитического учета | P32 | 2 | C |
| Кредит | C29 | ||
| Счет, субсчет | P33 | 5 | C |
| Код аналитического учета | P34 | 2 | C |
| Первоначальная (балансовая) стоимость | Q210 | 12 | N |
| Сумма начисленной амортизации | Q211 | 12 | N |
| Номер | C212 | ||
| Инвентарный | P35 | 6 | C |
| Заводской | P36 | 12 | C |
| Сумма износа | Q213 | 12 | N |
| Дата формирования комиссии | P214 | 6 | D |
| Наименование оборудования к списанию | P215 | 25 | C |
| Заключение комиссии | P216 | 150 | C |
| Дата поступления ликвидируемого объекта ОС | P217 | 6 | D |
| Масса по паспорту | P218 | 8 | C |
| Сведения о наличии драгоценных материалов (металлов, камней) | C219 | ||
| Приспособления и принадлежности | C37 | ||
| Наименование | P41 | 15 | C |
| Код | P42 | 4 | C |
| Количество | Q43 | 6 | C |
| Содержание драгоценных материалов (металлов, камней и т.п.) | C38 | ||
| Наименование драгоценных материалов | P44 | 15 | C |
| Номенклатурный номер | P45 | 2 | C |
| Единица измерения | C46 | ||
| Наименование | P51 | 15 | C |
| Код | P52 | 2 | C |
| Количество (масса) | Q47 | 6 | N |
| Причина списания | C220 | ||
| Описание | P39 | 25 | C |
| Код | P310 | 2 | C |
| Техническое состояние | P221 | 25 | C |
| Объект (оборудование) | C222 | ||
| Вид | P311 | 25 | C |
| Код | P312 | 2 | C |
| Год выпуска (постройки) | P223 | 4 | C |
| Дата ввода в эксплуатацию | P224 | 6 | D |
| Заключение комиссии | P225 | 150 | C |
| Приложение. Перечень прилагаемых документов | P226 | 150 | C |
| Затраты на списание | C227 | ||
| Вид работ | P313 | 15 | C |
| Номер документа | P314 | 4 | C |
| Статья затрат | P315 | 2 | C |
| Сумма | Q318 | 8 | N |
| Поступило от списания | C228 | ||
| Номер документа | P319 | 4 | C |
| Ценности | C320 | ||
| Наименование | P48 | 15 | C |
| Код (номенклатурный номер) | P49 | 2 | C |
| Количество | Q321 | 6 | N |
| Сумма | Q322 | 8 | N |
| Итого | C229 | ||
| Затраты на списание, сумма | Q323 | 10 | N |
| Поступило от списания, сумма | Q324 | 10 | N |
| Результаты списания | P230 | 25 | C |
| Выручка от реализации | P231 | 25 | C |
Таблица 16 Массив документа «Акт на списание основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Номер документа | NumDoc | 4 | С | |
| Инвентарный номер | i | InvNum | 6 | C |
| Код организации | OrgID | 4 | С | |
| Дата составления | DateDConst | 6 | D | |
| Код вида операции | OperID | 2 | C | |
| Дебетуемый счет, субсчет |
Ds |
DebStch | 5 | C |
| Код аналитического учета по дебету |
Da |
DebAnt | 2 | C |
| Кредитуемый счет, субсчет |
Ks |
KrdStch | 5 | C |
| Код аналитического учета по кредиту |
Ka |
KrdAnt | 2 | C |
| Первоначальная (балансовая) стоимость |
Bi |
BOS | 12 | N |
| Сумма начисленной амортизации |
Ai |
AOS | 12 | N |
| Дата формирования комиссии | KomDateForm | 6 | D | |
| Дата поступления ликвидируемого объекта ОС | PDateOS | 6 | D | |
| Код причины списания | DReasonID | 2 | C | |
| Код вида работ по ликвидации объекта | DWorkVidID | 4 | C | |
| Номер документа, оформляющий работы | DNumDocR | 4 | C | |
| Статья затрат | DStchR | 2 | C | |
| Сумма на проведение работ | DSumR | 8 | N | |
| Номер документа, оформляющий поступление от ликвидации объекта | DNumDocP | 4 | C | |
| Код (номенклатурный номер) ценностей поступивших от ликвидации | DWeathID | 2 | C | |
| Количество ценностей | DWeathKol | 6 | N | |
| Сумма оценки ценностей | DSumP | 8 | N | |
| Затраты на списание, сумма | SDSumR | 10 | N | |
| Поступило от списания, сумма | SDSumP | 10 | N | |
3.3 Акт переоценки основных средств
Данный документ оформляет факт проведения переоценки основных средств предприятия. Целью переоценки обычно является установление реальной стоимости тех объектов основных средств, которыми в данный момент владеет предприятие. Возможны три способа проведения переоценки:
1) с одинаковым индексом переоценки для всех объектов основных средств, используемых на предприятии;
2) с применением индексов, дифференцированных по типам и видам основных средств, периодам приобретения и т.д.;
3) с указанием реальных рыночных цен, имеющих место по конкретным объектам оборудования на настоящее время.
| Наименование операции | Бухгалтерия | Главный бухгалтер | Директор |
| 1. Выбор перечня объектов, по которым проводится переоценка |
|
||
| 2. Выбор метода проведения переоценки по каждому из объектов | |||
| 3. Проставление индексов переоценки (если это необходимо) | |||
| 4. Утверждение плана переоценки бухгалтером | |||
| 5. Подписание директором приказа о проведении переоценки на основании акта о переоценке | |||
| 6. Определение новых значений балансовой и остаточной стоимости, а также износа | |||
| 7. Передача документа на хранение |
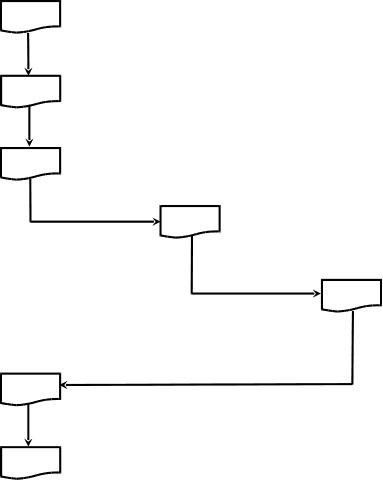
Схема 4 Структура документооборота «Акта переоценки основных средств» по факту проведения переоценки основных средств на предприятии
Представим структуру данного документа, а также структуру его массива в виде таблиц:
Таблица 17 Структура документа «Акт переоценки основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления |
| 1 | 2 | 3 | 4 |
| Номер документа | Р21 | 4 | С |
| Название организации | Р22 | 25 | С |
| Дата составления | P23 | 6 | D |
| Дата актуальности | P24 | 6 | D |
| Основное средство | C25 | ||
| Наименование | P31 | 25 | C |
| Инвентарный номер | P32 | 6 | C |
| До переоценки | C26 | ||
| Балансовая стоимость | Q33 | 12 | N |
| Износ | Q34 | 12 | N |
| Остаточная стоимость | Q35 | 12 | N |
| После переоценки | C27 | ||
| Балансовая стоимость | Q36 | 12 | N |
| Износ | Q38 | 12 | N |
| Остаточная стоимость | Q39 | 12 | N |
| Счет | P28 | 5 | C |
| Переоценка | C29 | ||
| Код | P310 | 2 | C |
| Вид | P311 | 15 | C |
| Коэффициент | Q312 | 5 | N |
Таблица 18 Массив документа «Акт переоценки основных средств»
| Наименование реквизита | Идентификатор | Значность | Тип представления | |
| в алгоритме | в программе | |||
| 1 | 2 | 3 | 4 | 5 |
| Номер документа | NumDoc | 4 | С | |
| Код организации | OrgID | 4 | С | |
| Дата составления | DateDConst | 6 | D | |
| Дата актуальности | ActDate | 6 | D | |
| Инвентарный номер основного средства | i | InvNum | 6 | C |
| Балансовая стоимость основного средства до переоценки |
Birb |
RBBOS | 12 | N |
| Износ основного средства до переоценки |
Iirb |
RBIOS | 12 | N |
| Остаточная стоимость основного средства до переоценки |
Cirb |
RBCOS | 12 | N |
| Балансовая стоимость основного средства после переоценки |
Bire |
RBBOS | 12 | N |
| Износ основного средства после переоценки |
Iire |
RBIOS | 12 | N |
| Остаточная стоимость основного средства после переоценки |
Cire |
RBCOS | 12 | N |
| Счет | StchID | 5 | C | |
| Код переоценки | RID | 2 | C | |
| Коэффициент переоценки | r | RRate | 5 | N |
3.4