Учёт аренды основных средств на предприятии
Арендодатель начисляет причитающуюся ему арендную плату как задолженность арендатора - Д 76 - К 91. Поступление арендной платы оформляется проводкой Д 51 - К 76. Если арендные платежи поступают авансом за предстоящие периоды, то они учитываются как доходы будущих периодов - Д 51 - К 98, а затем по наступлению соответствующего периода списываются в прибыль текущего периода - Д 98 - К 99.
Что касается лизинговых операций, то на счете 03 учитывается наличие и движение вложений предприятия в материальные ценности, предоставленные по договору во временное пользование, с целью получения дохода. Материальные ценности учитываются в первоначальной оценке, исходя из фактически произведенных затрат по приобретению этих ценностей, включая расходы по доставке, монтажу и установке. Поступление таких объектов осуществляется проводкой Д 03 - К 08. При переходе материальных ценностей по условиям договора аренды в собственность арендатора на сумму стоимости имущества делается проводка Д 91 - К 03. Одновременно на сумму платежей по договору лизинга делается проводка Д 76 - К 98, а затем эти доходы постепенно списывается на прибыль проводкой Д 98 - К 99.
Следует добавить также, что:
1. лизинговая деятельность в отличие от текущей аренды подлежит обязательному лицензированию;
2. арендодатель несет полную ответственность за качество сданного в аренду имущества, а лизингодатель нередко переуступает лизингополучателю свое право предъявления претензий по качеству поставщику;
3. при лизинге в отличие от текущей аренды лизингодатель не имеет права досрочного прекращения действия договора по собственной инициативе;
4. лизинговая деятельность регламентируется не только общими, но и специальными законодательствами и нормативными правовыми актами;
5. перечень объектов лизинга уже перечня объектов текущей аренды, так как в него не включаются земельные участки и другие природные объекты.
3. Стандарт-кост как система управленческого учёта нормативных затрат
3.1 Необходимость учёта затрат по нормативам
Нормативный метод учета затрат на производство представляет собой совокупность процедур по планированию, нормированию, отпуску материалов в производство, составлению внутренней отчетности, калькулированию себестоимости продукции, осуществлению экономического анализа и контроля на основе норм затрат.
Действенность нормативного метода проявляется в том, что он предполагает своевременное вмешательство в формирование производственных затрат, строгое соблюдение технико-технологической и производственной дисциплины. Данный метод выступает активным средством ресурсосбережения и дает возможность выявить как внешние, так и внутрипроизводственные резервы снижения затрат. Это метод повседневного текущего контроля и выявления новых резервов экономии, выполняющий роль метода снижения себестоимости продукции и повышения рентабельности производства [9].
В России нормативный метод возник как аналог западной системы «стандарт-кост» в 30-е гг. ΧΧ века. Но в России у этого метода появились свои отличительные особенности, которые мы рассмотрим в параграфе 3.4.
Применение нормативного метода значительно повышает роль бухгалтерского учета в экономической работе предприятия и производственных объединений. Основное достоинство системы нормативного учета и контроля - выявление в оперативном порядке отклонений фактических затрат от действующих норм расхода сырья и материалов, заработной платы и других производственных затрат, их причин и влияние на себестоимость продукции. Организация на отдельных участках производства систематического наблюдения за отклонениями от действующих норм позволяет в оперативном порядке устранять недостатки. Практика показывает, что система нормативного учета и контроля является универсальной. Она не противоречит сложившимся методам учета затрат и калькулирование себестоимости продукции, а наоборот, предполагает необходимость группировки затрат по определенным объектам учета (переделам, процессам, заказам, изделиям и группам однородных изделий).
Таким образом, нормативный метод учета затрат представляет собой вид учетной системы, которая характеризуется наличием норм использования ресурсов, нормативных цен этих ресурсов и использованием этих показателей для планирования и контроля [5, c. 179]. Он применим во всех производствах, где затраты на изготовление продукции могут сопоставляться с выработкой через определенные промежутки времени.
3.2 Понятие стандарт-коста
Стандарт-кост представляет собой систему определения ожидаемых расходов предприятия и отдельных его подразделений. В его основе лежит средний плановый уровень издержек прошлых периодов времени, апробированные стандарты (нормативы) затрат в целом на изделия и выполненные работы. Это может быть среднее значение за ряд предшествующих лет, скорректированная средняя величина по экстраполяции с поправками на изменение конструкции, технологии производства и т.п [10, c. 290].
Следует отметить, что система «Стандарт-кост» в зарубежной практике не регламентирована нормативными актами, в связи с чем не имеет единой методики установления стандартов и ведения учетных регистров. В результате этого даже внутри одной компании действуют различные нормы: базисные, текущие, идеальные, прогнозные, достижимые и облегченные.
«Стандарт-кост» представляет собой систему определения ожидаемых расходов предприятия и отдельных его подразделений. Используется несколько вариантов этой системы. При одном варианте затраты собираются на дебете счета 20 «Основное производство» и оцениваются по стандартной стоимости, готовая продукция списывается с кредита этого счета также по стандартной стоимости, незавершенное производство оценивается по стандартной стоимости. Сущность второго варианта заключается в том, что затраты, обобщенные на дебете счета 20 «Основное производство», оцениваются по фактической стоимости, а с кредита счета списывается готовая продукция по стандартной стоимости. Незавершенное производство оценивают по стандартной стоимости с учетом отклонений от фактических затрат в ту или иную сторону.
Отклонения фактических затрат от стандартных американские фирмы обычно не относят на себестоимость, а списывают на счет 90 «Продажи» .
В зависимости от размеров предприятия координацию работ по организации системы «стандарт-кост», определению стандартов для использования, выявлению отклонений от стандартов и методике их списания осуществляет контролер или комитет, куда входят представители всех подразделений, связанных с системой «стандарт-кост». В наиболее крупных компаниях создается подотдел стандартов, где сконцентрирована вся работа по стандартам, их составлению, внесению в них изменений, учету и т.п.
Система «стандарт-кост» в отличие от других, применяемых на практике систем учета затрат, имеет свои характерные особенности. Во-первых, основой выявления отклонений от стандартов в процессе расходования средств являются бухгалтерские записи на специальных счетах, но не их документирование. Перед менеджерами ставится задача не документировать отклонения, а не допускать их. Во-вторых, не все компании отражают в бухгалтерском учете выявленные отклонения, а лишь те из них, которые используют текущие стандарты. Третьей особенностью в части отражения отклонений от стандартов является выделение специальных синтетических счетов для учета отклонений – по статьям калькуляции, по факторам отклонений.
Данные особенности системы «стандарт-кост» означают, что в целях управления затратами всегда рассматривается, насколько существенны эти отклонения, чтобы их учитывать; что они показывают, при решении каких проблем они могут быть использованы; важность выявленных отклонений в анализе затрат на производство.
3.3 История стандарт-коста
Создателем системы «стандарт-кост» является американский экономист Ч. Гаррисон, разработавший ее основные положения в начале 30-х гг. ХХ в. Следует отметить, что в США первым автором идеи «Standard cost» считают инженера Эмерсона.
Понятие «стандартные затраты» появилось во второй половине прошлого столетия, когда по инициативе Фредерика У. Тейлора развернулось движение за научные методы управления. Фабричная система – один из главных результатов промышленной революции – позволила добиться огромного роста производительности труда. Менеджеры, однако, не умели оптимально пользовать промышленный потенциал предприятий. Тейлор и другие пионеры научных методов управления разработали методологию установления технических требований к работам в показателях времени, необходимого для их выполнения [11, c. 346].
Появились стандарты времени выполнения работ – количественные стандарты, которые можно было сравнить с фактическими затратами. Это был первый шаг на пути установления оперативного управленческого контроля за деятельностью предприятий. За ним последовали и другие новации в сфере, получившей известность как организация производства.
Сегодня понятие «стандартные затраты» является общепринятым в деловых сферах повсюду в мире. Хотя впервые они появились в сфере производства, стандартные затраты широко используются во всех сферах предпринимательства.
Система «стандарт-кост» – это система оценки издержек на производство изделия, опирающаяся на нормативные издержки в дополнение или вместо регистрации фактических издержек.
В зависимости от подхода к отражению в учете производственных затрат наметилось подразделение применяемых методов на две основные группы: учет прошлых затрат и учет стандартизированных затрат и отклонений от них. В системе методов учета затрат на производство и калькулирования систему учета стандартных затрат не рассматривают как самостоятельную и обособившуюся, предполагая ее использование и в позаказном и попроцессном учете.
Разработка норм-стандартов, составление стандартных калькуляций до начала производства и учет фактических затрат с выделением отклонений от стандартов, систематизированных как совокупность, получили название системы «стандарт-кост» (Standard cost).
Широко применяемая на Западе система «стандарт-кост» соответствует Российскому нормативному методу.
3.4 Отличия стандарт-коста и нормативного учета
Нормативный метод учета затрат не тождественно соответствует системе нормативных затрат («стандарт-кост»), однако идея обоих методов одна – установление нормативов (стандартов), выявление и учет отклонений с целью обнаружения и устранения проблем в производстве и реализации продукции.
Отличия системы «стандарт-коста» и нормативного метода учета затрат лежат в нескольких областях, которые рассмотрены в таблице 1 [5, c. 209].
Таблица 1
Отличия нормативного метода учета затрат и себестоимости продукции от системы «стандарт-кост»
| Область сравнения | «Стандарт-кост» | Нормативный метод |
| Учет изменений норм | текущий учет изменений норм не ведется | текущий учет ведется в разрезе причин и инициаторов |
| Учет отклонений от норм прямых расходов | отклонения документируются и относятся на виновных лиц и финансовые результаты | отклонения документируются и относятся на виновных лиц и финансовые результаты |
| Учет отклонений от норм косвенных расходов |
косвенные расходы относятся на себестоимость в пределах норм; отклонения выявляются с учетом объема производства и относятся на результаты финансовой деятельности |
косвенные расходы относятся на себестоимость в сумме фактически произведенных затрат; отклонения относятся на издержки производства |
| Степень регламентации |
нерегламентирован; не имеет единой методики установления стандартов и ведения учетных регистров |
регламентирован; разработаны общие и отраслевые стандарты и нормы |
| Варианты ведения учета |
учет затрат, выпуска продукции и незавершенного производства ведется по нормативам; затраты на производство учитываются по фактическим расходам; выпуск продукции - по нормативным; остаток незавершенного производства - по стандартам с учетом отклонений |
незавершенное производство и выпуск продукции оцениваются по нормам на начало года; в текущем учете выделяются отклонения от норм; незавершенное производство и выпуск продукции оцениваются по нормам на начало года; в текущем учете выявляются отклонения от плана; все издержки учитываются как алгебраическая сумма двух слагаемых — нормы и отклонения |
Таким образом, основное отличие западного и отечественного нормативного метода состоит в вопросе частоты изменения норм и, как следствие, в корректировке изначальной формулы расчета фактической себестоимости. В соответствии с российским вариантом фактическая себестоимость исчисляется как сумма нормативной себестоимости, отклонений от норм и изменений норм – к западной формуле прибавляется изменение норм.
4. Расчетная часть
Нефтяная компания предприятия по добыче и реализации нефти.
Зарегистрировано в августе 2000г. Дата регистрации – 10.08.00г. Уставный капитал составляет 412500 руб.
Предприятие является недропользователем Сунчелеевского месторождения.
При начислении подоходного налога льготы не учитываются.
Норма начислений взносов в соцстрах от НС – 0,5%.
В IV квартале было добыто нефти в количестве 810 тонн.
При списании материалов в производство, оценке производственных запасов, готовой продукции, товаров отгруженых, незавершенного производства на предприятии применяется метод «ЛИФО».
С учетом ниже приведенного журнала хозяйственных операций нефтяной компании за IV квартал текущего года составить:
учетную политику за текущий год;
главную книгу по всем счетам (приложение 3);
произвести расчет и начисление налогов;
оборотно - сальдовую ведомость за IV квартал;
годовой баланс (форма №1) (приложение 1);
отчет о прибылях за год (форма №2) (приложение 2).
Провести анализ изменения финансового состояния предприятия за III квартал текущего года и IV квартал текущего года по показателям: фондоотдачи, производительности труда и рентабельности производства, сделать выводы.
Учётная политика нефтяной компании на текущий год
Нефтяная компания предприятия по добыче и реализации нефти. Зарегистрировано в августе 2000г. Дата регистрации – 10.08.00г. Уставный капитал составляет 412500 руб. Предприятие является недропользователем Сунчелеевского месторождения. В IV квартале было добыто нефти в количестве 810 тонн.
Бухгалтерский учет имущества и хозяйственных операций ведется методом двойной записи в соответствии с Планом счетов бухгалтерского учета, утвержденного приказом МФ РФ от 31.10.2000 № 94н.
На основании его разработан рабочий план счетов нефтяной компании, где из всей совокупности синтетических счетов выбраны те, которые необходимы компании для отражения его коммерческой и финансово-хозяйственной деятельности. Нумерация счетов первого порядка в рабочем плане счетов компании строго соблюдается, введены дополнительные счета второго порядка (субсчета).
Особенность применяемой формы счетоводства заключается в том, что учет ведется с использованием компьютерной техники и программного комплекса «1С: Бухгалтерия - проф. версия 7.7». Все хозяйственные операции отражаются в журнале хозяйственных операций за отчетный период, затем после окончательной обработки готовится разноска проводок по счетам и Главной книге.
Учет основных средств ведется по цене их приобретения. Способ начисления амортизации - линейный. Начисление амортизации производится ежемесячно. При начислении подоходного налога льготы не учитываются. Норма начислений взносов в соцстрах от НС – 0,5%.
При списании материалов в производство, оценке производственных запасов, готовой продукции, товаров отгруженых, незавершенного производства на предприятии применяется метод «ЛИФО».
Генеральный директор В.И. Серов
Гл. бухгалтер З.Л. Белкина
Таблица 2
Оборотно-сальдовая ведомость нефтяной компании за 3 квартал.
| Счет | Сальдо на начало периода |
Обороты за период |
Сальдо на конец периода | ||||
| Код | Наименование | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 0.1 | Основные средства | 637171,0 | 637171,0 | ||||
| 0.2 | Износ ОС | 11771,0 | 11771,0 | ||||
| 0.8 | Капитальные вложения | 212500,0 | 212500,0 | ||||
| 10 | Материалы | 169666,67 | 140000,0 | 29666,67 | |||
| 19 | НДС по приобретению ценностей | 33333,33 | 28000,0 | 5333,33 | |||
| 20 | Основное производство | 212599,0 | 212599,0 | ||||
| 43 | Готовая продукция | 212599,0 | 212599,0 | ||||
| 50 | Касса | 51326,0 | 48326,0 | 3000,0 | |||
| 50.1 | Касса организации | 51326,0 | 48326,0 | 3000,0 | |||
| 51 | Расчетный счет | 578000,0 | 350189,0 | 227811,0 | |||
| 60 | Расчет с поставщиками | 200000,0 | 200000,0 | ||||
| 62 | Расчет с покупателями и заказчиками | 378000,0 | 378000,0 | ||||
| 68 | Налоги и сборы | 105635,0 | 105635,0 | ||||
| 68.1 | НДФЛ | 6474,0 | 6474,0 | ||||
| 68.2 | НДС | 63000,0 | 63000,0 | ||||
| 68.4 | Налог на прибыль | 35560,0 | 35560,0 | ||||
| 68.8 | Налог на имущество | 601,0 | 601,0 | ||||
| 69 | Расчет по соц. страхованию | 17878,0 | 17878,0 | ||||
| 69.1 | Социальное страхование | 1992,0 | 1992,0 | ||||
| 69.2 | Пенсионное обеспечение | 13944,0 | 13944,0 | ||||
| 69.3 | Медицинское страхование | 1793,0 | 1793,0 | ||||
| 69.11 | Страхование от НС | 149,0 | 149,0 | ||||
| 70 | Расчет по оплате труда | 49800,0 | 49800,0 | ||||
| 71 | Расчет с подотчетными лицами | 5000,0 | 3000,0 | 2000,0 | |||
| 71.1 | Расчеты в рублях | 5000,0 | 3000,0 | 2000,0 | |||
| 75 | Расчеты с учредителями | 412500,0 | 412500,0 | ||||
| 75.1 | Вклады в уставный капитал | 412500,0 | 412500,0 | ||||
| 80 | Уставный капитал | 412500,0 | 412500,0 | ||||
| 83 | Добавочный капитал | 414671,0 | 414671,0 | ||||
| 84 | Нераспр. прибыль | 35560,0 | 35560,0 | 66841,0 | |||
| 90 | Продажи | 480401,0 | 480401,0 | ||||
| 90.1 | Выручка | 102401,0 | 378000,0 | 275599,0 | |||
| 90.2 | Себестоимость продаж | 212599,0 | 212599,0 | ||||
| 90.3 | НДС | 63000,0 | 63000,0 | ||||
| 90.9 | Прибыль/убыток от продаж | 102401,0 | 102401,0 | ||||
| 91 | Прочие доходы и расходы | 1602,0 | 801,0 | 801,0 | |||
| 91.2 | Прочие расходы | 801,0 | 801,0 | ||||
| 91.9 | Прочие расходы | 801,0 | 801,0 | ||||
| Итого | 3793571,0 | 3793571,0 | 1181382,0 | 1181382,0 | |||
Таблица 3
Журнал регистрации хозяйственных операций нефтяной компании
за 4 квартал текущего года (в рублях)
| № п/п | Дата операции | Содержание операции | Сумма, руб. | Корреспондирующие счета | |
| Дт | Кт | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | 07.10 | Оплата счета ЗАО «Восток» за приобретение офисной мебели (в т.ч. НДС) | 42000,0 | 60 | 51 |
| 2 | 07.10 | НДС по преобретенной мебели | 6406,78 | 19/1 | 60 |
| 3 | 08.10 | Доставка и оплата офисной мебели сторонней организацией (в т.ч. НДС) |
2930 2483,1 |
60 08 |
51 60 |
| 4 | 08.10 | НДС по доставке офисной мебели | 446,9 | 19/2 | 60 |
| 5 | 08.10 | Начислена зарплата за сборку мебели в офисе | 1970 | 08 | 70 |
| 6 | 08.10 | Начислен ЕСН от зарплаты за сборку мебели | 512,2 | 08 | 69 |
| 7 | 09.10 | Приходование офисной мебели согласно товарным накладным | 35593,22 | 08/4 | 60 |
| 8 | 10.10 | Получение в банке денежных средств на хозяйственные расходы | 16800 | 50 | 51 |
| 9 | 10.10 | Выдача денежных средств в подотчет мастеру цеха Свиридову И.И. на покупку инструмента в цех | 16800 | 71 | 50 |
| 10 | 11.10 | Приход инструмента, купленного Свиридовым И.И. | 18200 | 10 | 71 |
| 11 | 11.10 | Утверждён авансовый отчёт по полученным инструментам | 18200 | 20 | 10 |
| 12 | 11.10 | Возврат остатка выданного аванса в кассу, учитывая, что Свиридовым И.И. 29.09.03 из кассы была получена сумма в подотчет в размере 2000 руб. | 600 | 50 | 71 |
| 13 | 15.10 | Произведена оплата за хим-реагенты ООО «Татнефте-хим Сервис» (в т.ч. НДС) | 22190 | 60 | 51 |
| 14 | 17.10 | Приход химреагентов ООО «Татнефтехим Сервис» согласно товарным накладным | 18805,1 | 10 | 60 |
| 15 | 17.10 | Выделение оплаченного НДС за химреагенты | 3384,9 | 19/3 | 60 |
| 16 | 30.10 | Начислен износ основных средств | 3924 | 20 | 02 |
| 17 | 30.10 | Ввод в эксплуатацию приобретенных основных средств (9 группа амортизации) | 40558,52 | 01/1 | 08/4 |
| 18 | 10.11 | Начисление заработной платы персоналу за ноябрь | 82600 | 20 | 70 |
| 19 | 10.11 | Начисление НДФЛ (13%) | 10738 | 70 | 68/1 |
Продолжение таблицы 3 |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 20 | 10.11 | Начислен ЕСН | 21476 | 20 | 69 |
| Начисление ЕСН в пенсионный фонд (20%) | 16520 | 20 | 69/2 | ||
| Начисление ЕСН в соцстрах (2,9%) | 2395,4 | 20 | 69/1 | ||
| Начисление ЕСН в медстрах (3,1%): | 2560,6 | 20 | 69/3 | ||
| 20 | 10.11 | Начисление взноса страхования от НС (0,5%) | 413 | 20 | 69/11 |
| 21 | 30.11 | Списание химреагентов при доведении нефти до товарной продукции | 39200 | 20 | 10 |
| 22 | 30.11 | Зачет НДС, уплаченного за материалы | 3384,9 | 68/2 | 19/3 |
| 23 | 30.11 | Начислен износ основных средств | 4248,5 | 20 | 02 |
| 24 | 01.12 | Списание затрат на подготовку товарной нефти | 170061,5 | 43 | 20 |
| 25 | 01.12 | Дано рекламное объявление на продукцию | 520 | 44 | 60 |
| 26 | 01.12 |
Произведена отгрузка товарной нефти на внутреннем рынке Цена за тонну (без НДС) 4880 руб. |
4664304 | 62 | 90/1 |
| 27 | 01.12 | Начислен НДС за нефть | 711504 | 90/3 | 68/2 |
| 28 | 01.12 | Отнесение коммерческих расходов на себестоимость продукции | 520 | 90/2 | 44 |
| 29 | 01.12 | Отнесение затрат на себестоимость | 170061,5 | 90/2 | 43 |
| 30 | 03.12 | Оплачено с расчётного счёта рекламной компании | 520 | 60 | 51 |
| 31 | 05.12 | Уплата НДФЛ в бюджет | 10738 | 68/1 | 51 |
| 32 | 05.12 | Уплата ЕСН | 21476 | 69 | 51 |
| Уплата ЕСН в ФОМС | 2560,6 | 69/3 | 51 | ||
| Уплата ЕСН в соцстрах | 2395,4 | 69/1 | 51 | ||
| Уплата ЕСН в пенсионный фонд | 16520 | 69/2 | 51 | ||
| 32 | 05.12 | Уплата взноса страх. от НС | 413 | 69/11 | 51 |
| 33 | 11.12 | Получена оплата за всю отгруженную товарную нефть | 4664304 | 51 | 62 |
| 34 | 12.12 | Получение денежных средств по чеку в банке на заработную плату и на хозяйственные нужды. На хозяйственные нужды заказано.(5950,0 руб) Требуемую сумму на выплату зарплаты рассчитать | 77812 | 50 | 51 |
| 35 | 12.12 | Выплата заработной плат | 71862 | 70 | 50 |
| 36 | 12.12 | Выдача в подотчет Бабаевой Л.П. На хозяйственные расходы | 1750 | 71 | 50 |
| 37 | 13.12 | Приход материалов по авансовому отчету от Бабаевой Л.П. (покупка канцтоваров) | 1750 | 10 | 71 |
| 38 | 24.12 | Утверждён авансовый отчёт по полученным канцтоварам | 1750 | 20 | 10 |
| 39 | 24.12 | Выдача из кассы в подотчет Морозову И.И. на покупку ГСМ | 4200 | 71 | 50 |
| 40 | 24.12 | Приход ГСМ от Морозова И. И. | 4200 | 10 | 71 |
| 41 | 25.12 | Утверждён авансовый отчёт по полученным ГСМ | 4200 | 20 | 10 |
| 42 | 26.12 | Произведена предоплата за транспортные услуги | 49000 | 60 | 51 |
| 43 | 30.12 | Закрытие субсчета "выручка" | 4939903 | 90/1 | 90/9 |
| 44 | 30.12 | Закрытие субсчета "себестоимость" | 383180,5 | 90/9 | 90/2 |
| 45 | 30.12 | Закрытие субсчета "НДС" | 774504 | 90/9 | 90/3 |
| 46 | 30.12 | Расчет финансового результата (прибыль) | 3782218,5 | 90/9 | 99 |
| 47 | 30.12 | Оплата за банковские услуги | 579,0 | 91/2 | 51 |
| 48 | 30.12 | Начисление налога на имущество | 3632,74 | 91/2 | 68/8 |
| 49 | 30.12 | Закрытие сальдо расходов | 4211,74 | 91/9 | 91/2 |
| 50 | 30.12 | Закрытие сальдо прочих доходов и расходов на счет "прибыль и убытки" | 5012,74 | 99 | 91/9 |
| 51 | 30.12 | Начисление налога на прибыль в федеральный бюджет (18%) | 679897,0368 | 99 | 68/4 |
| 52 | 30.12 | Начисление налога на прибыль в республиканский бюджет (2%) | 75544,1152 | 99 | 68/4 |
| 53 | 30.12 | Реформация баланса | 3021764,608 | 99 | 84 |
|
Итого |
24715259,1 |
||||
Таблица 4
Оборотно-сальдовая ведомость нефтяной компании
за 4 квартал текущего года (в рублях)
| Счет | Сальдо на начало периода | Обороты за период | Сальдо на конец периода | ||||
| Код | Наименование | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 1 | Основные средства | 637171,0 | 40558,52 | 677729,52 | |||
| 2 | Износ ОС | 11771,0 | 8172,5 | 19943,5 | |||
| 8 | Капитальные вложения | 40558,52 | 40558,52 | ||||
| 10 | Материалы | 29666,67 | 42955,1 | 63350 | 9271,77 | ||
| 20 | Основное производство | 176011,5 | 170061,5 | 5950 | |||
| 43 | Готовая продукция | 170061,5 | 170061,5 | ||||
| 44 | Расходы на продажу | 520 | 520 | ||||
| 50 | Касса | 3000,0 | 95212 | 94612 | 3600 | ||
| 51 | Расчетный счет | 227811,0 | 4664304 | 244458 | 4647657 | ||
| 60 | Расчет с поставщиками | 116640 | 67640 | 49000 | |||
| 62 | Расчет с покупателями и заказчиками | 4664304 | 4664304 | ||||
| 68 | Налоги и сборы | 14122,9 | 1481315,892 | 1467192,992 | |||
| 68.1 | НДФЛ | 10738 | 10738 | ||||
| 68.2 | НДС | 3384,9 | 711504 | 708119,1 | |||
| 68.4 | Налог на прибыль | 755441,152 | 755441,152 | ||||
| 68.8 | Налог на имущество | 3632,74 | 3632,74 | ||||
| 69 | Расчет по соц. Страхованию | 21889 | 22401,2 | 512,2 | |||
| 69.1 | Соц. Страхование | 2395,4 | 2395,4 | ||||
| 69.2 | Пенсионное обеспечение | 16520 | 16520 | ||||
| 69.3 | Мед. Страхование | 2560,6 | 2560,6 | ||||
| 69.11 | Страхование от НС | 413 | 413 | ||||
| 70 | Расчет по оплате труда | 82600 | 84570 | 1970 | |||
| 71 | Расчет с подотчетными лицами | 2000,0 | 22750 | 24750 | |||
| 80 | Уставный капитал | 412500,0 | 412500,0 | ||||
| 83 | Добавочный капитал | 414671,0 | 414671,0 | ||||
| 84 | Нераспределенная прибыль | 66841,0 | 3021764,608 | 3088605,608 | |||
| 90 | Продажи | ||||||
| 90/1 | Выручка | 275599,0 | 4939903 | 4664304 | |||
| 90/2 | Себестоимость продаж | 212599,0 | 170581,5 | 383180,5 | |||
| 90/3 | НДС | 63000,0 | 711504 | 774504 | |||
| 90/9 | Прибыль/убыток от продаж | 4939903 | 4939903 | ||||
| 91 | Прочие доходы и расходы | 801,0 | 8423,48 | 9224,48 | |||
| 91/2 | Прочие расходы | 4211,74 | 4211,74 | ||||
| 91/9 | Сальдо прочих доходов и расходов | 801 | 4211,74 | 5012,74 | |||
| 99 | Прибыли и убытки | 3782218,5 | 3782218,5 | ||||
| Итого | 1181382,0 | 1181382,0 | 24715259,1 | 24715259,1 | 5405395,3 | 5405395,3 | |
Расчет налогов за 4 квартал текущего года
1. Налог на добавленную стоимость
Объект налогообложения – выручка, полученная от реализации товаров на территории РФ.
Ставка налога – 18%.
НДС=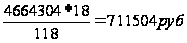 .
2. Налог на имущество
Объект налогообложения – объекты движимого и недвижимого имущества, относящиеся исключительно к основным средствам, счет 01.
Ставка налога 2,2 % от налогооблагаемой базы.
Основные средства учитываются по остаточной стоимости.
На 1.10.:
637171 - 3924 = 633247 руб.
На 1.11.:
633247 + 40558,52 – 3924 = 677753,52 руб.
На 1.12.:
677753,52 – 3924 – 40558,52*0,008 = 673505,05 руб.
На 1.01.:
673505,05 – 3924 – 40558,52*0,008 = 669256,58 руб.
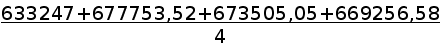 Среднемесячная
стоимость:
= 663440,538
Налог на имущество: = 3648,92
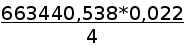
3. Налог на прибыль
Объект налогообложения – валовая прибыль, уменьшенная на сумму внереализационных расходов – 3777205,76 руб. (3782218,5 – 5012,74)
Ставка налога, уплачиваемого в федеральный бюджет - 18%:
Налог=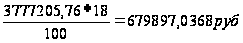 .
Ставка налога, уплачиваемого в республиканский бюджет - 2%:
Налог=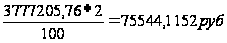 .
4. НДФЛ
Объект налогообложения – совокупный доход, полученный в календарном году как на территории РФ, так и за пределами РФ, как в денежной форме, так и в натуральной форме, в т.ч. в виде материальной выгоды.
Ставка налога 13%.
Налог = 82600*0,13 = 10738 руб.
5. Единый социальный налог
База для расчета всех взносов ФОТ – 82600 руб.
Ставки:
В пенсионный фонд – 20%.
82600*0,2=16520 руб.
В соцстрах – 2,9 %.
82600*0,029=2395,4 руб.
В медстрах: ФОМС-3,1%,
82600*0,031=2560,6 руб.
Страхование от несчастных случаев – 0,5 %.
82600*0,005=413 руб.
Финансовый анализ
3 квартал 2009 г.:
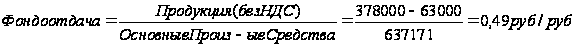
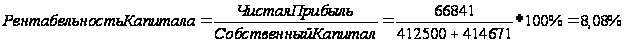
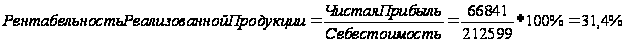
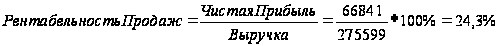
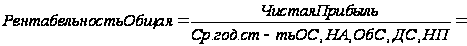
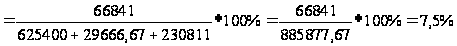
4 квартал 2009 г.:
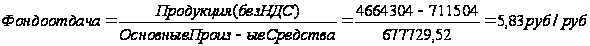
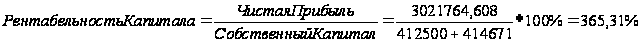
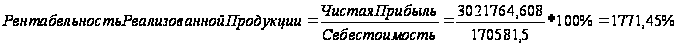
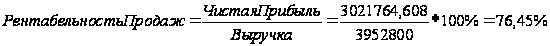
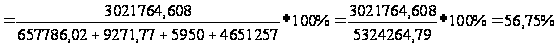
Финансовый анализ показал, что результаты деятельности предприятия заметно улучшились. Фондоотдача, т.е. показатель, отражающий выпуск продукции, приходящейся на 0,49 руб. основных фондов, увеличилась на 534% (5,34 руб.) по сравнению с прошлым кварталом. Вследствие того, что руководство предприятия ведет грамотную финансовую политику, осваивая новые виды продукции, перестраивая производство, учитывая рыночный спрос и увеличивая продажи продукции, показатели рентабельности заметно повысились, составив:
- рентабельность капитала повысилась на 357,23% по сравнению с прошлым кварталом;
- рентабельность реализованной продукции повысилась на 1740,05% по сравнению с прошлым кварталом;
- рентабельность продаж повысилась на 52,15% по сравнению с прошлым кварталом;
- рентабельность общая повысилась на 49,25% по сравнению с прошлым кварталом.
Заключение
Таким образом, арендные операции играют весьма заметную роль в имущественных отношениях во многих организациях и отличаются широким распространением. Аренда является альтернативным способом приобретения имущества и инструментом повышения эффективности работы.
В первой главе данной курсовой работы мы выяснили, что аренда - это предоставление имущества в соответствии с договором во временное пользование за определенную плату (арендную плату). Сторона, предоставляющая имущество во временное пользование, называется арендодателем, а сторона, получающая его, - арендатором. Аренда может быть текущей (объекты основных средств являются собственностью арендодателя) и финансируемой (арендуемые основные средства могут перейти в собственность арендатора при внесении выкупной цены).
Также мы рассмотрели порядок бухгалтерского учёта и отчетности аренды основных средств. Он регулируется соответствующими нормативными документами – Гражданским Кодексом РФ, Федеральными Законами, Положением по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01), Методическими указаниями по бухгалтерскому учету основных средств, Приказами Минфина и др.
Во второй главе определили, что организация учёта аренды основных средств на предприятии строится исходя из организационно-правовой формы хозяйствования, отраслевых особенностей и в соответствии с нормативными документами и общеметодологическими учётными принципами. И учёт аренды основных средств, и учёт лизинговых операций ведется одновременно у арендополучателя и арендатора. Однако в ходе сравнительного анализа мы выявили некоторые различия в порядке учёта:
имущество, сданное в аренду, учитывается на балансе арендодателя на забалансовом счете 001 «Арендованные основные средства». Для учёта данного имущества используется субсчет счета 01 «Основные средства в аренде». При этом к арендаторам переходит только право владения, а право собственности остается у арендодателя;
как лизинговое имущество может учитываться как на балансе лизингодателя, так и на балансе лизингополучателя. Для его учёта используются счета 03 «Доходные вложения в материальные ценности» и забалансовый счет 011 «Основные средства, сданные в аренду».
В третьей главе мы рассмотрели необходимость учёта затрат на производство по нормативам и систему стандарт-кост, выявили их отличия.
Нормативный метод учета затрат на производство - это вид учетной системы, которая характеризуется наличием норм использования ресурсов, нормативных цен этих ресурсов и использованием этих показателей для планирования и контроля.
Стандарт-кост – это система оценки издержек на производство изделия, опирающаяся на нормативные издержки в дополнение или вместо регистрации фактических издержек.
Основное отличие между ними состоит в вопросе частоты изменения норм и корректировке изначальной формулы расчета фактической себестоимости.
Четвертая глава представляет собой расчетную часть. Финансовый анализ, проведенный в ней, показал, что результаты деятельности рассматриваемого предприятия улучшились. Фондоотдача, т.е. показатель, отражающий выпуск продукции, приходящейся на 0,49 руб. основных фондов, увеличилась на 534% (5,34 руб.) по сравнению с прошлым кварталом. Заметно повысились показатели рентабельности в связи с тем, что руководство предприятия ведет грамотную финансовую политику, осваивая новые виды продукции, перестраивая производство, учитывая рыночный спрос и увеличивая продажи продукции.
Список использованной литературы
Гражданский Кодекс РФ. Часть вторая. От 22 декабря 1995 г. №14-ФЗ (с ред. и с изм., внесенными Федеральным законом от 26.01.1996 N 15-ФЗ, Постановлениями Конституционного Суда РФ от 23.12.1997 N 21-П, от 15.07.2009 N 13-П). // "Российская газета", N 23, 06.02.1996, N 24, 07.02.1996, N 25, 08.02.1996, N 27, 10.02.1996.
Федеральный закон «о финансовой аренде (лизинге)» №164-ФЗ от 29 октября 1998г., с изменениями и дополнениями, внесенными Федеральным законом от 23.12.2003 N 186-ФЗ и 22.08.2004 N 122-ФЗ. // "Российская газета", N 211, 05.11.1998.
Положение по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01), утвержденное приказом Минфина России от 30.03.01 № 26н, в ред. Приказов Минфина РФ от 18.05.2002 N 45н, от 12.12.2005 N 147н, от 18.09.2006 N 116н, от 27.11.2006 N 156н // "Российская газета", N 91-92, 16.05.2001.
Приказ Минфина РФ от 17.02.97 № 15 "Об отражении в бухгалтерском учете операций по договору лизинга" (ред. от 23.01.2001). // "Финансовая газета", N 15, 1997.
Бахрушина М.А. Бухгалтерский управленческий учет: Учебник / М. А. Бахрушина. - 3-е изд., перераб. и доп. - М. : Омега-Л, 2004. - 576 с.
Бухгалтерский учёт в организациях/ Е. П. Козлова, Т. Н. Бабченко, Е. Н. Галанина. – 5-е