Учет затрат и калькулирование себестоимости добычи угля и пути ее снижения
30.01
| 7 |
30.01 |
Начислен износ по транспортным средствам производственного назначения | 24200 | 8045 | 2423 |
| 8 | 30.01 | Сформирована общая сумма накладных расходов |
4200 34200 21000 32147 68900 |
8040 8040 8040 8040 8040 |
8041 8042 8044 8045 8046 |
| 9 | 30.01 | Обобщена сумма накладных расходов | 160447 | 8014 | 8040 |
Необходимо отметить, что накладные расходы являются составной частью себестоимости добытого угля. Предприятие «Разрез Молодежный» использует упрощенный метод отнесения накладных расходов на себестоимость готовой продукции, потому что выпускается узкий ассортимент продукции, и прямые затраты на материалы и оплату труда являются основными составляющими производственной себестоимости. По данному методу накладные расходы распределяются по основному, вспомогательному производствам, а в дальнейшем распределяются между готовой продукцией и остатками незавершенного производства пропорционально их нормативной величине. Базой для распределения служит заработная плата производственных рабочих.
Общая методология учета затрат на производство представляет собой определенную последовательность выполнения учетных работ и включает следующие этапы:
1. Информация о прямых расходах предприятия в течение отчетного периода обобщается на "транзитных" счетах по видам производств (основное и вспомогательное производства).
На данном этапе осуществляется первичная регистрация затрат, связанных с осуществлением процесса производства. При этом должны соблюдаться требования полноты включения затрат (наличия первичного документа и своевременной регистрации факта хозяйственной деятельности), правильности и обоснованности отражения расходов на затратных счетах.
Прямые расходы в момент их возникновения на основании первичных документов подлежат отражению по дебету калькуляционных счетов подраздела 8010 «Основное производство» и подраздела 8030 «Вспомогательные производства» в корреспонденции с кредитом счетов группы счетов 1310 «Сырье и материалы», кредитом счета 3350 «Краткосрочная задолженность по оплате труда», счета 3150 «Социальный налог», счета 3310 «Краткосрочная кредиторская задолженность поставщикам и подрядчикам».
Для определения себестоимости продукции или услуг вспомогательных производств соответствующие затраты группируются на счетах подраздела 8030 «Вспомогательные производства».
2. Информация об общей величине накладных расходов предприятия собирается на счетах подраздела 8040 "Накладные расходы".
На этом же этапе собираются накладные расходы, которые подлежат предварительному учету на собирательно-распределительных счетах подраздела 8040 «Накладные расходы». Аналитический учет расходов на этих счетах ведется в разрезе структурных подразделений предприятия и в разрезе статей сметы. Статьи сметы, в свою очередь, предусмотрены выше упоминавшимися отраслевыми методологическими принципами.
3. Накладные расходы по установленному способу распределения относятся к основному, вспомогательному производствам, а также к полуфабрикатам собственного производства и к браку.
Сам механизм расчета на данном этапе несложен, но трудоемкость данного этапа зависит от количества объектов калькулирования. Накладные расходы, прежде всего, подлежат распределению между готовой продукцией и остатками незавершенного производства. При этом затраты распределяются пропорционально их нормативной величине. Базой для распределения служит заработная плата производственных рабочих.
4. Расходы, собранные на "транзитных" счетах, списываются на счета, обобщающие информацию о фактической себестоимости готовой продукции, а также стоимости незавершенного производства.
Таким образом, изучив учет затрат на производство предприятия «Разрез Молодежный» можно сделать вывод, что документальное оформление операций ведется правильно. В учетной политике предприятия отражены методы учета производственных затрат. Для учета затрат применяются счета раздела 8 «Счета производственного учета» Рабочего плана счетов: 8010 «Основное производство», 8020 «Полуфабрикаты собственного производства», 8030 «Вспомогательные производства», 8040 «Накладные расходы». Счета по назначению калькуляционные, по экономическому содержанию характеризуют состояние хозяйственных процессов.
3 Анализ затрат на производство и формирование себестоимости продукции и пути ее снижения
3.1 Анализ общей себестоимости продукции
Проведем анализ общей суммы затрат предприятия «Разрез Молодежный» и анализ затрат по экономическим элементам по данным за 2005–2006 гг. Основные технико-экономические показатели работы предприятия «Разрез Молодежный» представлены в Приложении В.
Из приведенных в таблице 4 данных видно, что фактические затраты в 2006 г. больше затрат по элементам предыдущего года на 68387 тыс. тг. или 10,54%. Такое повышение затрат могло быть вызвано различными причинами, среди которых наиболее вероятными можно считать:
повышение себестоимости;
увеличением объема производства;
изменение ассортимента выпускаемой продукции.
Таблица 4
Анализ затрат по экономическим элементам
| № п/п | Элементы затрат | 2005 г. | 2006 г. |
Отклонение удельного веса |
||
| тыс. тг. | % | тыс. тг. | % | |||
|
|
Материальные затраты | 544808 | 83,97 | 612686 | 85,43 | 1,46 |
|
|
Затраты на оплату труда | 35845 | 5,52 | 37886 | 5,28 | -0,24 |
|
|
Отчисления | 13263 | 2,04 | 14018 | 1,95 | -0,09 |
|
|
Амортизация | 53420 | 8,23 | 50303 | 7,04 | -1,19 |
|
|
Прочие накладные расходы | 1420 | 0,24 | 2250 | 0,31 | 0,07 |
|
|
Всего затрат | 648756 | 100 | 717143 | 100 | |
|
|
Объем производства | 1798756 | 1808253 | |||
Данные таблицы 4 свидетельствуют о том, что в отчетном году, равно как и в прошлом, наибольший удельный вес занимают материальные затраты (85,43 %), что говорит о материалоемком характере производства. Следовательно, важнейшим направлением снижения затрат на производство будет поиск резервов по сокращению этих расходов. Как известно, главным источником экономии материалов является их рациональное использование.
За рассматриваемый период удельный вес заработной платы производственных рабочих снизился на 0,24 %, соответственно и отчисления — на 0,09 %. Это сокращение может быть связано со снижением трудоемкости на базе внедрения новой техники, совершенствованием технологии, а также с заменой деталей и узлов собственного производства покупными изделиями и полуфабрикатами. Также несколько снизилась доля амортизационных отчислений, что говорит о повышении фондоотдачи. Рост прочих накладных расходов вызван изменением их структуры: увеличением доли процентов за кредиты банка, арендной платы, налогов, включаемых в себестоимость.
Таким образом, повышение общей суммы затрат было вызвано повышением в абсолютном выражении суммы почти каждого элемента затрат.
Для выявления причин изменения общих затрат рассмотрим влияние изменения структуры затрат на изменение общих затрат. Расчет проводится по формуле:
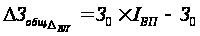 (1),
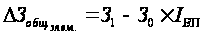 (2),
где Зобщ. - общая сумма затрат;
З - затраты каждого вида;
IВП - индекс выпуска продукции.
Структуру затрат наглядно иллюстрирует рисунок 1 по данным таблицы 4.
Как видно из рисунка 1, удельный вес затрат овеществленного труда (материалы, амортизация и прочие затраты) в отчетном периоде увеличились по сравнению с предыдущим годом при снижении затрат живого труда. Такое изменение характеризует повышение материальных затрат на производство и снижение расходов прежде всего на оплату труда. Таким образом, анализ данных показывает, что на данном предприятии произошло улучшение структуры затрат на производство, что вызвано снижением удельного веса затрат живого труда и увеличение материальных затрат.
Структура затрат на производство продукции на предприятии «Разрез Молодежный» в 2006 году


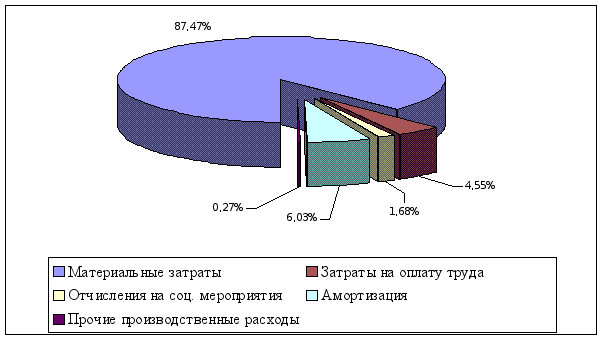
Рисунок 1
Для исчисления влияния факторов необходимо определить индекс выпуска продукции по следующей формуле:
 (3),
где Iвп – индекс выпуска продукции;
ВП2005, ВП2006 – объем выпуска продукции в 2005, 2006 годах соответственно.
Рассчитаем индекс выпуска продукции для предприятия «Разрез Молодежный».
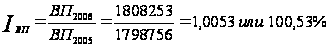
Данный индекс свидетельствует об увеличении выпуска продукции в стоимостном выражении. Для нашего конкретного случая будем считать, что цены на уголь в 2006 остались на уровне 2005 года, т. е. они не повлияли на рост общей стоимости выпуска продукции.
Влияние изменения структуры затрат на общую сумму затрат можно увидеть из данных, представленных в таблице 5.
Таблица 5
Расчет влияния изменения структуры затрат на изменение общей суммы затрат
| Показатели | 2005 г. | 2006 г. |
2005 г., пересчитанный на IВП |
Влияние на общие затраты | |
| ∆ВП |
Элементов затрат |
||||
| Материальные затраты | 544808 | 612686 | 547695,48 | 2887,48 | 64990,52 |
| Заработная плата с отчислениями | 49108 | 51904 | 49368,27 | 260,27 | 2535,73 |
| Амортизация | 53420 | 50303 | 53703,13 | 283,13 | -3400,13 |
| Прочие затраты | 1420 | 2250 | 1427,53 | 7,53 | 822,47 |
| Итого | 648756 | 717143 | 652194,41 | 3438,41 | 64948,59 |
Рассчитаем изменение структуры затрат DЗобщ.
DЗобщ= (2887,48+64990,52) + (260,27+2535,73) + (283,13-3400,13) + (7,53+822,47) = 68387 тыс.тг.
Итак, увеличение общих затрат было вызвано увеличением затрат по всем элементам. Если бы объем производства остался на уровне 2005 г., то рост себестоимости продукции составил бы 28475,15 тыс. тг., но рост объема производства увеличил данный показатель до 68387 тыс. тг.
Калькуляция себестоимости на каждом предприятии имеет свои особенности и составляется в соответствии со спецификой производства. На анализируемом предприятии «Разрез Молодежный» себестоимость продукции зависит от затрат на производство каждого процесса, совокупность которых составляет технологический процесс добычи угля.
3.2 Анализ структуры формирования себестоимости по производственным процессам
На предприятии «Разрез Молодежный» с 2006 года производится учет затрат по процессам производства с использованием элементов нормативного метода планирования, учета затрат и калькулирования себестоимости добычи угля, поэтому затраты группируются и анализируются не только по своему экономическому содержанию, но и по производственным процессам в зависимости от применяемой техники. При этом группировка затрат по процессам производства позволяет определить влияние различных факторов на величину себестоимости.
Применение попроцессного метода необходимо для анализа и контроля за уровнем затрат по отдельным техническим звеньям, выявление звеньев, где процесс протекает с отклонениями от принятых норм затрат, для выявления экономической эффективности применяемой технологии, наиболее рациональных систем разработок, способов выемки угля, объемы и соотношения угля с различной трудоемкостью, для определения экономической эффективности различных способов и схем организации производства.
Как уже было рассмотрено во второй главе дипломной работы, технология добычи угля на предприятии «Разрез Молодежный» состоит следующих основных процессов:
1) планирование и подготовка выработки;
2) вскрышные работы;
3) разбор взорванной массы;
4) погрузка и вывоз готовой продукции.
Каждый процесс имеет влияние на общую себестоимость готовой продукции. Затраты на подготовительные работы складываются из затрат на очистку площадки и выемку проб и затрат на проведение спектрального и пробирного анализа взятых проб. При этом себестоимость единицы продукции рассчитывается следующим образом:
себестоимость единицы подготовленной площадки рассчитывается на м2 площади.
себестоимость единицы взятой пробы и проведенного анализа рассчитывается на 1 пробу. Количество проб варьируется от 20 до 30 на 1 подготовленную выемку (Приложение Г).
Все затраты на вскрышные работы складываются из затрат на буровые работы и затрат на взрывные работы. (Приложения Д,Е,Ж). Анализируя Приложение Ж можно увидеть, что затраты на производство буровых работ незначительно влияют на общую себестоимость готовой продукции, в отличие от затрат на производство взрывных работ. Рассмотрим влияние затрат на производство подготовительных работ и вскрышных работ на общую себестоимость добычи угля. Данные для анализа представлены в таблице 6.
Таблица 6
Анализ плановых и фактических затрат по производственным процессам на предприятии «Разрез Молодежный» за 2006 год
| № п/п | Элементы затрат | план | факт | Отклонение | |||
| тыс. тг. | % | тыс. тг. | % | тыс. тг. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Объем производства, тыс. тг. | 1798756 | 100 | 1808253 | 100,5 | 9497 | 0,5 |
| 2 | Всего затрат, в т.ч. | 726480 | 100 | 717143 | 100 | -9337 | - |
| 3 | Вскрышные работы | 303131,8 | 41,7 | 368304 | 51,4 | 65172,2 | 9,7 |
| 4 | Подготовительные работы | 47878 | 6,59 | 54035,9 | 7,53 | 6157,9 | 0,94 |
| 5 | Разбор взорванной массы | 158364 | 21,8 | 145964 | 20,4 | -12400 | -1,4 |
| 6 | Погрузка и вывоз угля | 238533,2 | 32,8 | 265243,1 | 36,9 | 26709,9 | 4,1 |
Данные таблицы 6 свидетельствуют о том, что как в плановых, так и в фактических показателях затрат, наибольший удельный вес занимают производственные затраты на вскрышные работы, что говорит о важности данного процесса в общем технологическом цикле добычи угля на предприятии. Следовательно, важнейшим направлением снижения затрат на производство будет поиск резервов по сокращению этих расходов.
Угольная промышленность имеет ряд особенностей, от которых зависят не только организация производства и технология добычи, но и возможности учета и контроля над затратами. Одной из характерных особенностей является значительное место в структуре затрат прямых материальных затрат. Поскольку мы выявили, что затраты на вскрышные работы занимают наибольший удельный вес, проведем анализ прямых материальных затрат на вскрышные работы и выявим пути снижения этих затрат.
3.3 Анализ прямых материальных затрат на вскрышные работы
Затраты на предметы труда, т.е. на товарно-материальные запасы имеют наибольший удельный вес в текущих затратах на производство в большинстве отраслей производственной сферы. От того, как на предприятии осуществляется процесс материально-технического снабжения и контроль за соблюдением режима экономии в каждом подразделении, на каждом рабочем месте, зависят наиболее важные показатели работы предприятия – объём производства, его рентабельность, а также финансовое состояние и ликвидность.
Всемерное улучшение использования материальных ресурсов – одна из важнейших задач промышленных предприятий. Чем лучше используются сырьё, топливо, вспомогательные материалы, тем меньше их расходуется для выработки определённого количества продукции, тем самым создаётся возможность увеличить объём производства промышленной продукции.
Экономический анализ углубляет поиски резервов повышения эффективности производства в направлении тех возможностей, которые обусловливают снижение затрат. Определение эффективности использования товарно-материальных запасов ограничено и подчинено анализу других показателей деятельности предприятий. Вопросы измерения эффективности использования товарно-материальных запасов рассредоточиваются, как правило, по разделам анализа обеспеченности предметами труда и их использования на объем себестоимости продукции.
Поиск вариантов экономии и рационального использования материальных ресурсов составляет основное содержание анализа.
Основные этапы анализа эффективности использования товарно-материальных запасов:
Оценка материалоемкости и материалоотдачи;
Оценка влияния эффективности использования товарно-материальных запасов на величину материальных затрат;
Анализ обеспеченности предприятия товарно-материальными запасами;
Анализ влияния эффективности использования товарно-материальных запасов на доходность и рентабельность промышленного производства.
Задачами анализа материалоемкости выпущенной продукции предприятия являются:
определение изменения уровня материалоемкости выпущенной продукции в динамике и по сравнению с планом;
выявление причин изменений и определение динамики достигнутых результатов (экономии или перерасхода), масштабам действия отдельных факторов, обусловивших изменение этого уровня (совершенствование техники и технологии производства продукции, структуры потребляемого сырья, материалов и топливно-энергетических ресурсов);
контроль за выполнением заданий по среднему снижению норм расхода важнейших видов запасов и экономии товарно-материальных запасов;
выявление влияния материалоемкости на формирование себестоимости продукции, объема производства, валового дохода и рентабельности.
Рассмотрим систему показателей, характеризующих эффективность использования материальных ресурсов на предприятии.
Расход материальных ресурсов представляет собой их производственное потребление. Расход на производство охватывает всё количество материальных ресурсов, затраченных предприятием непосредственно на выпуск продукции. Расходование материальных ресурсов осуществляется также на ремонтные нужды, обеспечение подсобного хозяйства, бытовые нужды. Потребление материальных ресурсов характеризуется их общим и удельным расходом.
Общий расход материальных ресурсов – это потребление отдельных видов или вместе взятых материальных ресурсов на выполнение всей производственной программы в отчётном периоде. Общий расход материальных ресурсов учитывается в натуральном выражении; суммарный расход различных видов материальных ресурсов – в стоимостном выражении.
Удельным расходом m конкретного вида ресурсов называется их средний расход на единицу произведенной годной продукции. Его определяют по формуле:
 (4),
где m – удельный расход конкретного виды ресурсов;
MP - общее количества материальных ресурсов, израсходованных на производство данной продукции в отчётном периоде;
Q – количество годных единиц продукции.
Необходимость систематического выявления и мобилизации резервов снижения материальных затрат и материалоёмкости продукции предусматривает применение в анализе системы показателей, всесторонне характеризующей эффективность использования материальных ресурсов и позволяющей планировать, учитывать и анализировать результаты работы предприятий, объединений и отраслей промышленности в области снижения материалоёмкости продукции.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей. К обобщающим показателям относятся материалоёмкость; материалоотдача; коэффициент соотношения темпов роста объёма производства и материальных затрат; удельный вес материальных затрат в себестоимости продукции; коэффициент использования материалов.
Материалоёмкость продукции представляет собой величину затрат материальных ресурсов на производство единицы продукции или работ. Это определение в самом общем виде характерно для любого уровня управления. Материалоёмкость товарной продукции является обобщающим стоимостным показателем и представляет величину материальных затрат на одну тенге готовой продукции предприятия, объединения, подотрасли, отрасли:
 (5),
где МЕ – материалоёмкость продукции;
МЗ – материальные затраты на производство продукции;
ВП – стоимость произведенной продукции.
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. Этот показатель характеризует отдачу материалов, т.е. сколько произведено продукции с каждой гривны потреблённых материальных ресурсов (сырья, материалов, топлива, энергии и т.д.):
 (6).
Коэффициент соотношения темпов роста объёмов производства и материальных затрат определяется отношением индекса валовой продукции к индексу материальных затрат. Он характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы её роста.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной себестоимости произведенной продукции. Динамика этого показателя характеризует изменение материалоёмкости продукции.
Коэффициент материальных затрат представляет собой отношение фактической суммы материальных затрат к плановой, пересчитанной на фактический объём выпущенной продукции. Он показывает, насколько экономно используются материалы в процессе производства. Если коэффициент больше единицы, то это свидетельствует о перерасходе материальных ресурсов на производство продукции, и наоборот, если меньше единицы, то материальных ресурсов использовались более экономно.
К обобщающим показателям также относится валовый доход на тенге материальных затрат – это наиболее обобщающий показатель эффективности использования материальных ресурсов. Определяется делением суммы полученного валового дохода от основной деятельности на сумму материальных затрат. Повышение уровня этого показателя положительно характеризует работу предприятия.
В экономической литературе рекомендуется несколько методик анализа обобщающих показателей, основанных на разных типах факторных систем. Наиболее объективную оценку использования материальных ресурсов даёт показатель материалоёмкости. Материалоёмкость определяет сумму материальных затрат: рост материалоёмкости увеличивает сумму материальных затрат, снижение материалоёмкости – уменьшает. Повышение эффективности использования материальных ресурсов обусловливает сокращение материальных затрат на производство продукции, снижение её себестоимости и рост валового дохода.
Анализ материалоёмкости проводится по факторной системе, поскольку на общую материалоемкость влияет несколько факторов. Построение факторных моделей осуществляется на основе формулы определения материалоёмкости, причём сама формула расчёта не может рассматриваться в качестве факторной системы.
Одна из факторных моделей, полученная приёмом расширения, рассматривает изменение материалоемкости ресурсов в зависимости от материалоемкости по прямым затратам (МЕпр) и коэффициента соотношения общих и прямых затрат (Ксоотн):
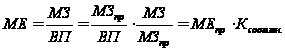 (7),
Для изучения влияния факторов на материалоёмкость можно использовать любые методы (цепных подстановок, абсолютных разниц, логарифмический и др.)
Материалоёмкость по прямым материальным затратам МЕпр и коэффициент соотношения затрат Ксоотн. – факторы первого порядка. Факторами второго порядка, влияющими на материалоёмкость продукции, являются:
структура продукции (увеличение доли материалоёмкой продукции приводит к увеличению общей материалоёмкости);
уровень материальных затрат на отдельные изделия, или удельная материалоёмкость;
цены на материалы и отпускные цены на продукцию.
В процессе анализа фактический уровень показателей эффективности использования материалов сравнивают с плановым, изучают их динамику и причины изменения, а также влияние на объём производства продукции.
Материалоёмкость, так же как и материалоотдача, зависит от объёма валовой продукции и суммы материальных затрат на её производство. В свою очередь объём валовой продукции в стоимостном выражении может измениться за счёт количества произведённой продукции, её структуры и уровня отпускных цен. Сумма материальных затрат также зависит от объёма произведенной продукции, её структуры, расхода материалов на единицу продукции и стоимости материалов. В итоге общая материалоёмкость зависит от структуры произведенной продукции, нормы расхода материалов на единицу продукции, цен на материальные ресурсы и отпускных цен на продукцию.
Расход материальных ресурсов на единицу продукции может изменяться за счёт качества материалов, замены одного вида материалов другим, техники и технологии производства, организации материально-технического снабжения и производства, изменения норм расхода, отходов и потерь и т.д.
Стоимость сырья и материалов зависит также от их качества, внутригрупповой структуры, рынков сырья, роста цен на них в связи с инфляцией, транспортно-заготовительных расходов и других факторов. Их влияние на уровень материалоёмкости можно определить следующим образом:
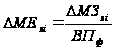 (8),
где ∆ МЕxi – абсолютный прирост материалоёмкости за счёт i-го фактора;
∆ МЗxi – абсолютный прирост материальных затрат за счёт i-го фактора.
Если какой-либо фактор воздействует одновременно на сумму материальных затрат и объём производства продукции, то расчёт производится по формуле:
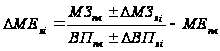 (9),
Таким образом, мы рассмотрели теоретические основы расчета основных показателей, характеризующих материалоемкость и эффективность использования материальных запасов, далее проведем анализ данных показателей на предприятии «Разрез Молодежный» с целью выявления эффективности использования товарно-материальных запасов на данном предприятии.
Для обеспечения процесса производства предприятие «Разрез Молодежный» производит затраты на материалы, которые функционируют в сфере производства и сфере обращения. В сфере производства находятся товарно-материальные запасы, которые полностью переносят свою стоимость на произведенную готовую продукцию и в процессе производства претерпевают изменения натуральной формы. В сфере обращения находятся готовая продукция на складе предприятия; продукция, отгруженная покупателю.
Состав и структура материальных затрат предприятия определяется следующими основными факторами:
характером выпускаемой продукции;
особенностями добывающей промышленности;
структурой затрат на производстве;
технологическими и организационными условиями производства на предприятии;
условиями материально-технического обеспечения и сбыта готовой продукции.
Повышение эффективности использования товарно-материальных запасов обуславливает сокращение материальных затрат на производство продукции, снижение ее себестоимости и рост дохода. Значительное место в составе затрат предприятия занимают материальные затраты, участвующие в процессе вскрышных работ. Это объясняется большими подготовительными затратами, связанными со вскрышными работами на предприятиях горнодобывающих отраслей. Поэтому в процессе анализа эффективности использования товарно-материальных запасов будем исследовать только товарно-материальные запасы, затраты на которые входят в себестоимость вскрышных работ.
Как уже было рассмотрено выше, все затраты на вскрышные работы складываются из затрат на буровые работы и затрат на взрывные работы. (Приложения Д,Е,Ж). Показатели эффективности использования материальных запасов на производство буровых работ не могут значительно повлиять на общие значения материалоемкости, поэтому в дальнейшем анализе их опустим.
Таким образом, на изменение общей материалоёмкости продукции, прежде всего, влияют три фактора:
материалоёмкость продукции по материальным затратам на вскрышные работы;
материалоемкость продукции по затратам на взрывные работы;
коэффициент соотношения материальных затрат.
Дадим оценку выполнения планового задания по использованию материалов на предприятии. На основании приложений Д и Ж рассчитаем основные показатели, необходимые для анализа использования материалов в отчётном периоде. Расчет материалоемкости, материалоотдачи и коэффициента соотношения материальных затрат произведем по формулам (5), (6) и (7) соответственно. Полученные в результате расчётов по приведенным выше формулам данные оформим в таблице 7, рассчитав при этом отклонение в абсолютном и относительном выражении.
Таблица 7
Анализ выполнения планового задания по использованию материалов на предприятии «Разрез Молодежный» за 2006 год
| № п/п | Показатели | План | Факт | Отклонение | |
| абс. | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Произведённая продукция, млн.тг. | 1800 | 1808 | -9,4 | -1,29% |
| 2 | Материальные затраты на вскрышные работы, млн.тг. | 72,7 | 70,6 | -2,1 | -0,13% |
| 3 | Из них материальные затраты на буровые работы, млн.тг. | 1,4 | 2,4 | 1 | 71,4% |
| 4 | Из них материальные затраты на взрывные работы, млн.тг. | 71,3 | 68,2 | -3,1 | -4,35% |
| 5 | Материалоёмкость общая | 0,1 | 0,098 | -0,002 | -2% |
| 6 | Материалоёмкость по затратам на взрывные работы | 0,098 | 0,095 | -0,003 | -3,06% |
| 7 | Материалоотдача общая | 9,99 | 10,15 | 0,16 | 1,6% |
| 8 | Материалоотдача по затратам на взрывные работы | 10,19 | 10,51 | 0,32 | 3,14% |
| 9 | Коэффициент соотношения общих затрат и затрат на взрывные работы | 1,02 | 1,04 | 0,02 | 1,96% |
Анализируя таблицу 7, можно заметить, что в рассматриваемом периоде не выполнены плановые показатели использования материалов в производстве:
общая материалоёмкость в отчётном периоде по сравнению с плановым показателем снизилась на 0,002 или на 2%;
общая материалоотдача – увеличилась на 0,16 или на 1,6%.
Далее проанализируем, за счёт каких факторов произошли изменения показателей, характеризующих эффективность использования материалов в производстве. Как уже было сказано ранее, факторами первого порядка, влияющими на изменение материалоёмкости, являются материалоёмкость по затратам на взрывные работы и коэффициент соотношения общих материальных затрат на вскрышные работы и материальных затрат при производстве взрывных работ. Проиллюстрируем их влияние на изменение обобщающего показателя по формуле (7). В расчете изменим формулу, заменив МЕпр на МЕвзрыв в соответствии с особенностями отнесения затрат на предприятии «Разрез Молодежный». Данная формула теперь выглядит так:
МЕ = МЕвзрыв * Ксоотн (10).
Рассчитаем факторное изменение:
∆ МЕ (Ксоотн) = 0,098 * 1,04 = 0,01
∆ МЕ (МЕвзрыв) = -0,003 * 1,04 = -0,003
Баланс отклонений: 0,01 + (-0,003) = 0,007
Результаты анализа показывают, что снижение общей материалоёмкости произошло вследствие как более рационального и эффективного использования материальных ресурсов непосредственно при производстве взрывных работ. За счёт уменьшения материальных затрат при производстве взрывных работ общая материалоёмкость снизилась на 0,003. Однако увеличение коэффициента соотношения всех материальных затрат и материальных затрат, используемых при взрывных работах по сравнению с планом свидетельствует об изменении структуры всех материальных затрат, о соответствующем увеличении доли прочих материальных затрат, а также доли материальных затрат в остатках незавершённого производства. Это обусловило увеличение общей материалоёмкости на 0,003.
Теперь проанализируем влияние факторов на изменение материалоотдачи. К таким факторам относятся объём произведенной продукции и материальные затраты на её производство. Проиллюстрируем данное влияние с помощью метода цепных подстановок:
По данным таблицы 7, МО (факт) = 717,1 / 70,6 = 10,15;
МО (план) = 726,5 / 72,7 = 9,99;
Изменение материалоотдачи - ∆МО = 0,16
Проведем подстановки:
1-я подст.: 726,5 / 70,6 = 10,29 ↑ = 0,3;
2-я подст.: 717,1 / 70,6 = 10,15 ↑ = -0,14;
Баланс отклонений: 0,3 + (-0,14) = 0,16.
Таким образом, при факторном анализе материалоотдачи выявлено, что, в связи с тем, что величина материальных затрат в отчётном периоде по сравнению с планом уменьшилась в связи с более рациональным и эффективным использованием материальных ресурсов, материалоотдача увеличилась на 0,3. Уменьшение выпуска произведенной продукции в данном периоде привело к уменьшению материалоотдачи на 0,14.
Далее рассмотрим влияние изменения материалоёмкости на показатели работы предприятия. Снижение материалоёмкости готовой продукции способствует снижению ее себестоимости в части материальных затрат и увеличению объёмов производства. В отчётном периоде по сравнению с планом материалоёмкость продукции снизилась, а материалоотдача, соответственно, возросла. В связи с этим дополнительный объём продукции за счёт более рационального использования материальных ресурсов можно рассчитать по формуле:
∆ ВП = ∆ МО * МЗ (факт) (11).
Исходя из определения материалоёмкости можно вывести формулу изменения себестоимости в части материальных затрат как результат изменения материалоёмкости рассчитывается по формуле:
∆ МЗ = ∆ МЕ * ВП (факт) (12).
Полученные с помощью расчета по данным формулам результаты оформим в виде таблицы 8.
Таблица 8
Влияние использования материалов на результаты работы предприятия
| № п/п | Показатели | План | Факт | Отклоне-ние |
| 1 | Материальные затраты, млн.тг. | 72,7 | 70,6 | -2,1 |
| 2 | Выпуск продукции, млн.тг. | 726,5 | 717,1 | -9,4 |
| 3 | Материалоёмкость | 0,1 | 0,098 | -0,002 |
| 4 | Материалоотдача | 9,99 | 10,15 | 0,16 |
| 5 | Рост (+), снижение (-) себестоимости в части материальных затрат в результате изменения материалоёмкости | -1,43 | ||
| 6 | Рост (+), снижение (-) выпуска продукции в результате изменения материалоотдачи | 11,3 | ||
Так, в отчётном периоде по сравнению с плановыми показателями материалоёмкость снизилась на 0,002, что, в свою очередь, привело к уменьшению себестоимости продукции в части материальных затрат на 1,43 млн.тг. В результате увеличения материалоотдачи на 0,16 выпуск продукции на предприятии увеличился на 11,3 млн.тг.
По данным анализа влияния изменения материалоёмкости на показатели работы предприятия можно сделать вывод о том, что улучшение показателей материального обеспечения предприятия «Разрез Молодежный» положительно влияет на показатели, характеризующие себестоимость выпускаемой продукции, т.н. себестоимость добычи угля.
Одним из показателей эффективности использования товарно-материальных запасов является валовый доход на тенге материальных затрат. Повышение уровня данного показателя положительно характеризует работу предприятия. В процессе анализа эффективности использования товарно-материальных запасов по предприятию необходимо изучить динамику данного показателя, выполнение плана по его уровню, провести сравнения и установить факторы изменения его величины. Для этого можно использовать следующую факторную модель:
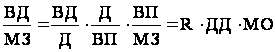 (13),
где ВД – валовый доход от реализации продукции;
Д – доход от реализации продукции;
R – рентабельность оборота;
ДД – доля дохода в общем объёме выпуска готовой продукции.
В таблице 9 представлены данные для факторного анализа валового дохода на тенге материальных затрат на предприятии «Разрез Молодежный» в 2006 году.
Таблица 9
Данные для факторного анализа валового дохода на тенге материальных затрат
|
№ п/п |
Показатели | План | Факт |
Откло- нение |
| 1 | Валовый доход от реализации, млн.тг. | 7,5 | 111,9 | 104,4 |
| 2 | Доход от реализации, млн.тг. | 734,0 | 829,0 | 95 |
| 3 | Выпуск, млн.тг. | 726,5 | 717,1 | -9,4 |
| 4 | Материальные затраты, млн.тг. | 72,7 | 70,6 | -2,1 |
| 5 | Рентабельность оборота, % | 1,02 | 13,5 | 12,48 |
| 6 | Доля дохода | 1,01 | 1,16 | 0,15 |
| 7 | Материалоотдача | 9,99 | 10,15 | 0,16 |
| 8 | Валовый доход на тенге материальных затрат | 10,3 | 158,9 | 148,6 |
Из таблицы 9 видно, что в отчётном году показатель валового дохода на тенге материальных затрат на предприятии «Разрез Молодежный» повысился на 148,2 тенге, в том числе за счет изменения:
а) материалоотдачи:
∆ МО * ДД (пл) * R (пл) = 0,16 * 1,01 * 1,02 = 0,16 тенге
б) доли реализованной продукции в общем объёме её производства:
МО (факт) * ∆ ДД * R (пл) = 10,15 * 0,15 * 1,02 = 1,55 тенге
в) рентабельности оборота:
МО