Учет затрат на оплату труда
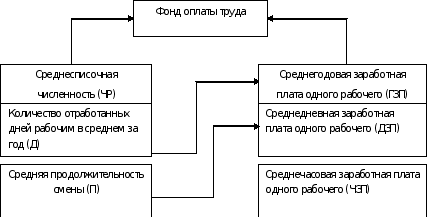
Рисунок 1. Схема фонда заработной платы работников ООО "Аврора"
Для детерминированного факторного анализа абсолютного отклонения по фонду повременной зарплаты требуется данные, предусмотренные в таблице 2.
Таблица 2 Исходные данные для анализа фонда заработной платы (тыс. руб.)
| Показатель | 2004 | 2005 | 2006 | отклонение от плана | |
| план | факт | ||||
| Среднесписочная численность работников | 8 | 9 | 10 | 11 | +1 |
| Количество отработанных дней одним рабочим в среднем за год | 220 | 218 | 220 | 214 | - 6 |
| Средняя продолжительность рабочей смены, ч. | 7,94 | 7,80 | 8,00 | 7,85 | -0,05 |
| Фонд оплаты труда, тыс. руб. | 98 | 240 | 340 | 407 | +57 |
| Зарплата одного работника, руб.: среднегодовая (ГЗП) | 12,3 | 26 | 35 | 37 | +2 |
Таким образом, увеличение фонда зарплаты произошло в основном за счёт увеличения численности работников, а также за счет увеличения окладов по сравнению с аналогичными периодами предыдущего года.
Увеличение среднего заработка, также вызвано увеличением окладов работников. Фактическое превышение среднегодовой оплаты труда над плановой произошло за счет премий, надбавок и доплат.
Фонд оплаты труда АУП возрос с 2004 г. по 2006 г. на 68 тыс. руб. главным образом за счет увеличения должностных окладов.
В таблице 3 представлены данные, характеризующие использование труда рабочих-повременщиков. Расчёт влияния факторов на отклонения по фонду повременной зарплаты можно произвести способом абсолютных разниц, используя данные таблицы 3.
Таблица 3 Исходные данные для анализа фонда оплаты труда рабочих- повременщиков
| Показатель | 2004 | 2005 | 2006 | отклонение от плана | |
| план | факт | ||||
| Среднесписочная численность рабочих-повременщиков (ЧР) | 5 | 6 | 7 | 8 | +1 |
| Количество отработанных дней одним рабочим в среднем за год (Д) | 220 | 218 | 220 | 214 | +6 |
| Средняя продолжительность рабочей смены, ч. (П) | 7,94 | 7,80 | 8 | 7,85 | -0,15 |
| Фонд повременной оплаты труда, тыс. руб. (ФЗП) | 57 | 150 | 255 | 298 | +43 |
|
Зарплата одного работника, руб.: среднегодовая (ГЗП) |
11.4 | 25,0 | 36,4 | 37,3 | +0,9 |
| среднедневная (ДЗП) | 0,05 | 0,11 | 0,165 | 0,174 | +0,1 |
| среднечасовая (ЧЗП) | 0,01 | 0,01 | 0,02 | 0,021 | + 0,001 |
Алгоритм расчёта влияния факторов на изменение фонда оплаты труда в 2006 г
∆ФЗПир = (ЧРф – ЧРпл) * ГЗПпл= (8-7)х 36,4= 36,4
∆ФЗПгзп = ЧРф * (ГЗПф – ГЗПпл)= 8х (37,3-36,4)=7,2
Итого: 43,6
∆ФЗПд = ЧРф * (Дф – Дпл) * Ппл * ЧЗПпл= 8х (214-220)х 0,02= -0,96
∆ФЗПп = ЧРф * Дф * (Пф – Ппл) * ЧЗПпл = 8х214х (7,85-8)х 0,02= -5,24
∆ФЗПчзп = ЧРф * Дф * Пф * (ЧЗПф – ЧЗПпл)=8х214х7,85х(0,021- 0,02)=13,4
Итого: 7,2
Важное значение при анализе использования фонда зарплаты имеет изучение данных о среднем заработке работников предприятия, его изменении, а также о факторах, определяющих его уровень. Поэтому последующий анализ должен быть направлен на изучение причин изменения средней зарплаты одного работника по категориям и профессиям, а также в целом по предприятию. При этом необходимо учитывать, что среднегодовая зарплата зависит от количества отработанных дней одним рабочим за год, продолжительности рабочей смены и среднечасовой зарплаты.
Таким образом, количественно отразить влияние факторов на уровень производительности труда одного рабочего можно, используя формулу:
ПТр= Др*t*ПТч, (4)
где Др,t – экстенсивные факторы;
ПТч – интенсивный фактор.
Экстенсивные факторы отражают использование рабочего времени. Интенсивный фактор (качественный) определяется уровнем организации производства и труда, техническим уровнем производства и т.д.
Рассчитаем показатели, характеризующие темпы роста производительности и оплаты труда (Таблица 4).
Таблица 4 Соотношение темпов роста производительности и оплаты труда в ООО "Аврора"
| Показатели | 2004 | 2005 | 2006 | Темпы роста, раз |
| Среднесписочная численность, чел. | 8 | 9 | 11 | 1,4 |
| Объем товарной продукции - всего, тыс. р. | 1900 | 2526 | 9600 | 5,0 |
| в т.ч. на одного работника | 237,5 | 280,7 | 872,7 | 3,7 |
| Фонд заработной платы – всего, тыс. р. | 98 | 240 | 407 | 4,2 |
| в т.ч. на одного работника | 12,2 | 26,7 | 37,0 | 3,0 |
| Коэффициент соотношения производительности и оплаты труда | 19,5 | 10,5 | 23,6 | 1,2 |
Расчеты, представленные в таблице 4, показывают, что в ООО "Аврора" соблюдается экономический закон превышения темпов роста производительности труда над его оплатой. Так, в течение всего анализируемого периода коэффициент соотношения темпов роста производительности и оплаты был больше 1.
Это способствовало повышению эффективности работы предприятия в целом. В то же время применяемая система оплаты труда в ООО "Аврора" еще далека от совершенства, так как не учитывает стаж работы, сроки исполнения заказов и другие факторы. Это требует разработки новой политики в области оплаты труда работников с учетом современных требований. Этому способствует использование бестарифной системы оплаты труда.
3.4 Синтетический учет и распределение по направлениям затрат расходов по заработной плате и выплатам социального характера
Синтетический учет расчетов с рабочими и служащими (счет № 70 "Расчеты с персоналом по оплате труда") осуществляется в ряде журналов-ордеров. Операции, связанные с начислением заработной платы и другие (записи по кредиту счета № 70), отражаются на промышленных предприятиях, снабженческих и других хозяйственных организациях, кроме строек, в журнале-ордере № 5 в строительных организациях - в журнале-ордере № 5 - с.жу
К счету 70 могут быть открыты, например, следующие субсчета: 70-1 "Расчеты с сотрудниками, состоящими в штате организации"; 70-2 "Расчеты с совместителями"; 70-3 "Расчеты по договорам гражданско-правового характера".
По кредиту счета 70 отражаются суммы: причитающейся работникам организации оплаты труда - в корреспонденции со счетами учета затрат на производство (расходов на продажу) и других источников; оплаты труда, начисленной за счет резерва на оплату отпусков работникам и резерва вознаграждений за выслугу лет, - в корреспонденции со счетом 96 "Резервы предстоящих расходов"; начисленных доходов от участия в капитале организации и т.п. - в корреспонденции со счетом 84 "Нераспределенная прибыль (непокрытый убыток)"; начисленных пособий по социальному страхованию пенсий и других аналогичных сумм - в корреспонденции со счетом 69 "Расчеты по социальному страхованию и обеспечению".
По дебету счета 70 отражаются: суммы оплаты труда, премий, пособий, выплаченных из кассы либо с расчетного счета организации; суммы начисленных налогов, платежей по исполнительным документам и т.д. Не выплаченные в установленный срок начисленные суммы отражаются по дебету счета 70 "Расчеты с персоналом по оплате труда" и кредиту счета 76 "Расчеты с разными дебиторами и кредиторами", субсчет "Расчеты по депонированным суммам".
Операции по выплате заработной платы и другие дебетовые обороты по счету № 70 находят отражение в журналах-ордерах, предназначенных для учета оборотов по кредиту счетов, корреспондирующих со счетом № 70 "Расчеты с рабочими и служащими".
Аналитический учет оплаты труда в организации ведется по каждому работнику с использованием лицевых счетов рабочих и служащих (формы N Т-54 и N Т-54а). Лицевые счета открываются на каждого работника организации в момент его принятия на работу.
В течение года в лицевые счета заносят данные о начисленной заработной плате, премиях, выплатах по итогам года и пособий по листам нетрудоспособности, о произведенных удержаниях с указанием сумм к выдаче.
По окончании календарного года лицевой счет работника закрывается и открывается новый лицевой счет на следующий год.
Срок хранения лицевых счетов - 75 лет.
Ежемесячно бухгалтерией организации в лицевые счета работников заносятся сведения о размере начисленной оплаты труда и иных доходов работника, суммах произведенных удержаний и вычетов, а также о суммах, причитающихся к выплате.
Основанием для заполнения лицевых счетов являются табели учета использования рабочего времени, наряды на сдельную работу, наряды - заказы на выполнение работы, листки о временной нетрудоспособности, приказы (распоряжения) администрации о выплате премий, оказании материальной помощи, исполнительные документы, поступившие в организацию, и др.
Для обеспечения необходимых контрольных показателей по расчетам с рабочими и служащими и об использовании фонда заработной платы по составу и категориям работников, данные отдельных расчетных (расчетно-платежных) ведомостей должны быть обобщены в сводной ведомости в целом по предприятию в разрезах, требующихся для указанного контроля и для составления установленной отчетности по фонду заработной платы.
Для отражения фонда заработной платы в сводной ведомости после внесения данных расчетных (расчетно-платежных) ведомостей приводятся, в виде справки, показатели о стоимости предоставленных в установленном порядке бесплатных коммунальных услуг и натуральных выдач. В эту справку включается также разница между стоимостью предоставленных услуг и натуральных выдач по установленным ценам и стоимостью, возмещаемой работниками, если указанные услуги, согласно договорам, предоставляются по пониженным (льготным) ценам.
Синтетический учет расчетов с депонентами обеспечивается в журналах-ордерах в процессе отражения записей по счету N 76 "Расчеты с разными дебиторами и кредиторами": кредитовые обороты - в журнале-ордере № 3; дебетовые обороты - в журналах-ордерах, предназначенных для учета оборотов по кредиту счетов, корреспондирующих со счетом № 76.
Аналитический учет расчетов с депонентами в части сумм, удержанных из заработной платы рабочих и служащих по исполнительным документам, ведется в ведомости № 2. Порядок заполнения и использования этой ведомости изложен в указаниях по учету расчетов с дебиторами и кредиторами.
Аналитический учет расчетов с депонентами в части сумм своевременно не выданной заработной платы ведется в реестре или в книге учета депонированной заработной платы. Реестр депонированной заработной платы является первичным документом и одновременно учетным регистром.
Книга учета депонированной заработной платы открывается на год. Для каждого депонента отводится в ней отдельная строка, по которой указывается табельный номер, фамилия, имя и отчество, депонированная сумма, а в дальнейшем делается отметка о ее выдаче. Для отметок о выдаче сумм предусмотрены двенадцать граф по количеству месяцев, отметки о выдаче производятся в соответствующей графе, в зависимости от того, в каком месяце была произведена выплата причитающейся суммы. Суммы, оставшиеся на конец года неоплаченными, переносятся в новую книгу, открываемую также на год.
В таком же порядке ведется и реестр депонированной заработной платы с той лишь разницей, что он составляется кассиром, отдельно за каждый период депонирования зарплаты. Кассиром записывается табельный номер, фамилия, имя и отчество и депонированная сумма. Для отметок об оплате, которые делаются работниками бухгалтерии, предусмотрена специальная графа. В конце реестра показывается итоговая сумма произведенных выплат, относящаяся к данному месяцу. По истечении квартала или года невыплаченные суммы переносятся в открываемые в бухгалтерии новые реестры.
Счет 69 "Расчеты по социальному страхованию и обеспечению" предназначен для обобщения информации о расчетах по социальному страхованию, пенсионному обеспечению и обязательному медицинскому страхованию работников организации.
К счету 69 "Расчеты по социальному страхованию и обеспечению" могут быть открыты субсчета:
69-1 "Расчеты по социальному страхованию";
69-2 "Расчеты по пенсионному обеспечению";
69-3 "Расчеты по обязательному медицинскому страхованию".
На субсчете 69-1 ""Расчеты по социальному страхованию" учитываются расчеты по социальному страхованию работников организации.
На субсчете 69-2 "Расчеты по пенсионному обеспечению" учитываются расчеты по пенсионному обеспечению работников организации.
На субсчете 69-3 "Расчеты по обязательному медицинскому страхованию" учитываются расчеты по обязательному медицинскому страхованию работников организации.
Счет 69 "Расчеты по социальному страхованию и обеспечению" кредитуется на суммы платежей на социальное страхование и обеспечение работников, а также обязательное медицинское страхование их, подлежащие перечислению в соответствующие фонды. При этом записи производятся в корреспонденции со:
счетами, на которых отражено начисление оплаты труда, - в части отчислений, производимых за счет организации;
счетом 70 "Расчеты с персоналом по оплате труда" - в части отчислений, производимых за счет работников организации.
Кроме того, по кредиту счета 69 "Расчеты по социальному страхованию и обеспечению" в корреспонденции со счетом прибылей и убытков или расчетов с работниками по прочим операциям (в части расчетов с виновными лицами) отражается начисленная сумма пеней за несвоевременный взнос платежей, а в корреспонденции со счетом 51 "Расчетные счета" - суммы, полученные в случаях превышения соответствующих расходов над платежами.
По дебету счета 69 "Расчеты по социальному страхованию и обеспечению" отражаются перечисленные суммы платежей, а также суммы, выплачиваемые за счет платежей на социальное страхование, пенсионное обеспечение, обязательное медицинское страхование.
3.5 Совершенствование учета затрат на оплату труда
Рекомендуется формировать фонд оплаты труда от валового дохода, который представляет собой разность между стоимостью валовой продукции и материальными затратами. В этом случае предприятие в первую очередь сформирует фонд возмещения для постоянно возобновляемого процесса воспроизводства. Распределять фонд оплаты труда целесообразно, используя бестарифную систему.
Бестарифный вариант организации заработной платы в основу оценки трудового вклада ставит квалификационный уровень работника, характеризуемый вполне определенным набором признаков, оговоренных между работником и работодателем. Предполагается, что этот квалификационный потенциал работника остается постоянно используемым и не очень колеблется, какими бы ни были конкретные производственные обстоятельства. Возникающие отклонения от средних условий использования квалификационного потенциала работника, сказывающиеся на общем результате труда при бестарифном варианте организации заработной платы, должны быть оценены с помощью специальных корректирующих коэффициентов. Введение коэффициентов, используемых при бестарифном варианте организации заработной платы, нередко сопровождаются отказом от поэлементного нормирования труда, выписывания нарядов на выполняемые работы и многих других привычных форм контроля за трудовым вкладом работников. Более того, дело оценки трудового вклада становится часто уже не функцией специалистов по труду, а функцией руководителей и самих работников.
В качестве возможного варианта совершенствования организации труда часто применяют бестарифную систему оплаты труда, оправдавшую себя на многих предприятиях.
Этот вариант формирования фонда оплаты труда можно предложить ООО "Аврора".
При использовании бестарифной системы оплаты труда заработок работника зависит от конечных результатов работы структурного подразделения организации, в котором он работает, и от объема средств, направляемых работодателем на оплату труда.
Выводы и предложения
В условиях рыночной экономики главная задача предприятия -повышение результативности деятельности. Первоочередная роль в выполнении данной задачи отводится персоналу организации. Именно от деловых качеств каждого работника в отдельности, от уровня его профессионализма, степени квалификации зависит успех предприятия. Поэтому задача руководителей найти такие методы, которые напрямую могут влиять на заинтересованность персонала в развитии профессиональных качеств. В современных условиях именно заработная плата играет решающую роль в системе управления персоналом.
Оплата труда занимает ведущую роль в организационно-экономических механизмах деятельности предприятия, воздействует на социально-психологический климат в коллективе организации, влияет на качество трудовой жизни. Данные особенности оплаты труда, функционируя едино, призваны обеспечить высокую результативность деятельности предприятия.
В настоящее время требуются новые подходы к системе оплаты труда, реализация которых ведет к заинтересованности всех участников трудового процесса в повышении результативности работы предприятия. Традиционные подходы не в полной мере соответствуют требованиям сегодняшнего времени, связанного с эволюцией рыночных отношений.
Оплата труда, являясь формой реализации мотивов и стимулов, под влиянием системы потребностей и интересов конкретно воздействует на достижение поставленных целей. Оплата труда, а точнее, ее размеры, должны быть поставлены в прямую зависимость от количества и качества труда работника – субъекта трудового процесса и его трудовой деятельности. Данному требованию отвечает адаптированная к современным условиям бестарифная система оплаты труда работников коммерческих предприятий, на основе установления базового размера оплаты, зависящего от уровня квалификации персонала. При данной системе оплаты труда руководство предприятия направляет свои усилия на максимально эффективное использование возможностей своих сотрудников, что способствует достижению основной задачи предприятия – повышению результативности деятельности. На предприятии "Аврора" факторами, способствующими значительному росту среднегодовой заработной платы стали повышение объемов продаж за счет развития производства, инфляция, снижение налогового бремени (уменьшение отчислений от фонда оплаты труда при переходе на упрощенную систему налогообложения до 15.7% в 1,7% в ФСС и 14% в ПФ РФ на страховую и накопительную часть пенсии).
Анализ современного состояния оплаты труда показал, что средняя заработная плата работников предприятия составляла в 2006 г 3000 руб. Основными положительными моментами существующего порядка оплаты труда (повременного) является гарантированная оплата труда не зависящая от вынужденных простоев из-за отсутствия заказов. В то же время недостатки заключаются в отсутствии заинтересованности от конечных результатов труда. В связи с этим в работе предложены пути совершенствования системы оплаты труда на предприятии: введение бестарифной системы оплаты труда зависящей от конечного результата работы предприятия. ООО "Аврора" три года работает на рынке услуг, является достаточно конкурентоспособным и постоянно наращивает объемы продаж за счет расширения наименований предлагаемой на заказ мебели и качественного исполнения заказов. При введении бестарифной системы организации оплаты труда прогнозируемая заработная плата в 2008 г. на одного работающего возрастет на 16-20%, при этом прогнозируемая выручка повысится на 4400 тыс. р. Доля фонда оплаты труда в выручке составит в прогнозируемом 2008 г. всего лишь около 5 %, что позволит собственнику получать достаточно высокую прибыль.
Литература
Законодательные и нормативные акты
Конституция Российской Федерации от 12 декабря 1993 г. // Российская газета. – 1993. - № 237. – 25 декабря.
Трудовой кодекс Российской Федерации от 30 декабря 2001 г. № 97 – ФЗ. – (с изм. и доп. от 24, 25 июля 2002 г., 30 июня 2003 г., 27 апреля, 22 августа 2004 г ) // СЗ РФ от 07.12.2004. №1. (ч.1).
Научная литература
Адамчук В. В. и др. Экономика труда: Учебник/ М.: ЗАО "Финстатинформ", 2005.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика, 2002. – 401 с.
Бакина С.И. Оплата труда: организация, учет, налогообложение. - М.: Вершина, 2003. – 157 с.
Волгин Н.А. Оплата труда: производство, социальная сфера, государственная служба: Анализ, проблемы, решения. - М.: Экзамен, 2004. - 222 с.
Глазырин В. Оплата и нормирование труда // Хоз-во и право. - 2002. - N 8. - С.3-26.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.: ПБОЮЛ Гриженко Е.М., 2000. – 424 с.
Комаров О.К. Механизмы стимулирования, тарификации и оплаты труда в условиях российской экономики. – Саратов: Сарат. гос. техн. ун-т, 2002. - 270 с.
Крашенниникова М.С. Оплата труда. - М.: Приор, 2004. - 302 с.
Купров М.А. К вопросу об организации оплаты труда на предприятии в условиях экономического риска // Рынок труда, занятость и социально-трудовые отношения в переходной экономике России. - 1995. - № 3. - с. 201-213.
Кучма М. Установление условий оплаты труда // Человек и труд. - 2003. - № 10. - с.53-57.
Липатова Л. Оплата труда на российских предприятиях // Экономист. - 2003. - № 3. - с.72-77.
Мазманова Б.Г. Оплата труда: Вопросы теории и практики. – Екатеринбург: Ин-т переподготовки кадров Урал. гос. техн. ун-та, 2001. – 191 с.
Мазманова Б.Г. Понятийный и терминологический аппарат Трудового кодекса РФ в сфере оплаты труда и некоторые проблемы его практического применения // Трудовое право. - 2003. - № 10. - с.24-29.
Оганесян А.С. Оплата труда работников предприятий // Менеджмент в России и за рубежом. - 2002. - № 1. - с.78-88.
Павлова О.Ю. Заработная плата. - М.: Финансы и статистика, 2000. – 213 с.
Перегонов Т.Л. Анализ заработной платы. - М.: Финансы и статистика, 2004. – 325 с.
Политика предприятия в организации оплаты труда // Человек и труд .– 2004. – № 11.- с 14-17.
Сидорова Ж. Фонд оплаты труда: формирование и структурирование. – М.: Прогресс, 2001. – 230 с.
Хедервик К.Л. Современный уровень оплаты труда. - М.: Финансы и статистика, 2001. – 170 с.
Щадинова С.Н. Расчет заработной платы на предприятиях всех форм собственности. - М.: Дис, 2001. - 203 с.
Экономика предприятия / Под ред. А.Е. Карлика. - М.: Инфра - М, 2002. – 432 с.
Эренберг Р. Дж., Смит Р.С. Современная экономика труда. - М.: Гигу, 2001. – 223 с.
Приложение 1
Положение об оплате труда на 2006 г ООО "Аврора"
Утверждаю
Генеральный директор
ООО "Аврора"
Шульга Е.П.
"14" сентября 2006 г.
Положение об оплате труда на 2006 г.
Прием на постоянную работу осуществляется на основании приказов о приеме на работу по личному заявлению работника, в пределах штатного расписания. При приеме на работу с работником заключается трудовой договор (контракт). Взаимоотношения при заключении трудовых договоров регламентируются трудовым законодательством.
Кодексом законов о труде Российской Федерации. Для выполнения конкретных работ, которые организация не может осуществлять своими силами, допускается принимать на работу работников, привлеченных со стороны по договорам гражданско-правового характера (подряда, поручения). Эти договоры регулируются Гражданским кодексом РФ.
Движение личного состава – прием, перемещение, увольнение работников оформляются приказами, которые являются основанием для расчетов по заработной плате, открытия и закрытия лицевых счетов. Для учета использования рабочего времени и расчета заработной платы применяется табель учета использования рабочего времени.
В ООО "Аврора" составляется 2 табеля отдельно на работников производственного цеха, составляет и подписывает начальник цеха, отдельно на работников административно-управленческого персонала, составляет и подписывает руководитель предприятия или лицо его замещающее.
В бухгалтерии на основании первичных документов производится начисление з/п.
Выплата производится по платежной ведомости ф. Т.-53, разовая выдача з/п оформляется расходным кассовым ордером.
Форма оплаты труда простая повременная. Оклады устанавливаются, согласно штатного расписания, но не ниже установленного законодательством минимального размера оплаты труда. Если работник отработал все рабочие дни месяца, то оплату составляет установленный для него оклад. Если работником отработано неполное число рабочих дней, то заработок определяется путем деления установленной ставки (оклада) на календарное количество рабочих дней и умножения на количество рабочих дней.
В состав фонда заработной платы включаются:
Оплата за отработанное время (начисленная по окладам; выплаты, обусловленные районным регулированием оплаты труда, доплаты за работу в выходные и праздничные дни; оплата сверхурочной работы; оплата за дни отгулов) Единовременные поощрительные выплаты за высокое качество работы (разовые премии до 3 мин. размеров оплаты труда; материальная помощь до 2 мин. размеров оплаты труда., предоставленная всем или большинству работников, денежная компенсация за неиспользованный отпуск)
Выплаты социального характера Единовременные пособия, уходящим на пенсию в размере 5 месячных окладов, материальная помощь предоставленная по семейным обстоятельствам, на погребение от 10 до30-х мин. размеров оплаты труда.
Обязательные удержания из заработной платы: Налог на доходы физических лиц; по исполнительным листам в пользу юридических и физических лиц.
Приложение 2
Варианты хозяйственной прогнозной деятельности ООО "Аврора"
| № п/п | Наименование хозяйственной операции | Проводка | Фонд оплаты труда, % | ||||
| Дебет | Кредит | 10 | 15 | 20 | 25 | ||
| 1 | Оплачено поставщику | 60 | 51 | 79 200 | 79 200 | 79 200 | 79 200 |
| 2 | Оприходованы материалы | 10 | 60 | 66 000 | 66 000 | 66 000 | 66 000 |
| 3 | НДС по оприходованным материалам | 19 | 60 | 13 200 | 13 200 | 13 200 | 13 200 |
| 4 | Зачет с бюджетом по НДС | 68 | 19 | 13 200 | 13 200 | 13 200 | 13 200 |
| 5 | Материалы списаны на себестоимость | 20 | 10 | 66 000 | 66 000 | 66 000 | 66 000 |
| 6 | Начислена заработная плата | 20 | 70 | 30 000 | 45 000 | 60 000 | 75 000 |
| 7 | Отчисления в социальные фонды | 20 | 69 | 11 550 | 17 325 | 23 100 | 28 875 |
| 8 | Удержан подоходный налог | 70 | 68 | 3300 | 4950 | 6600 | 8250 |
| 9 | Удержан взнос в Пенсионный фонд | 70 | 69 | 300 | 450 | 600 | 750 |
| 10 | Начислена амортизация основных средств | 20 | 02 | 6600 | 6600 | 6600 | 6600 |
| 11 | Оплачены прочие расходы | 76 | 51 | 66 000 | 66 000 | 66 000 | 66 000 |
| 12 | Прочие расходы отнесены на себестоимость | 20 | 76 | 66 000 | 66 000 | 66 000 | 66 000 |
| 13 | Себестоимость списана на реализацию | 90 | 20 | 180 150 | 200 925 | 221 700 | 242 475 |
| 14 | Начислен налог с продаж | 90 | 68 | 14 286 | 14 286 | 14 286 | 14 286 |
| 15 | Начислен НДС от реализации | 90 | 68 | 47 629 | 47 629 | 47 629 | 47 629 |
| 16 | Услуга реализована заказчику | 62 | 46 | 300 000 | 300 000 | 300 000 | 300 000 |
| 17 | Определен финансовый результат | 90 | 99 | 57 935 | 37 160 | 16 385 | —4390 |
| 18 | Получена наличная выручка | 50 | 62 | 300 000 | 300 000 | 300 000 | 300 000 |
| 19 | Начислен налог на прибыль | 99 | 68 | 26 381 | 11 148 | 4916 | 0 |
| 20 | Выдана заработная плата | 70 | 50 | 26 400 | 39 600 | 58 740 | 66 000 |
| 21 | Остаток выручки переведен на расчетный счет | 51 | 50 | 273 600 | 260 400 | 247 200 | 234 000 |
Примечание. Для описания хозяйственных операций использованы следующие синтетические счета:
10 "Материалы";
19 "Налог на добавленную стоимость по приобретенным ценностям";
20 "Основное производство";
90 "Реализация продукции (работ, услуг)";
50 "Касса";
51 "Расчетный счет";
60 "Расчеты с поставщиками и подрядчиками";
62 "Расчеты с покупателями и заказчиками";
68 "Расчеты с бюджетом";
69 "Расчеты по социальному страхованию и обеспечению";
70 "Расчеты с персоналом по оплате труда";
76 "Расчеты с разными дебиторами и кредиторами";
99 "Прибыли и убытки"
84 "Нераспределенная прибыль, непокрытый убыток".
Для наглядности журнал хозяйственных операций специально составлен таким образом, чтобы налоги были только начислены, но не уплачены. Результаты расчетных исследований представлены в виде следующих балансов:
| Актив | ||||
| Счет | Фонд оплаты труда, % к выручке | |||
| 10 | 15 | 20 | 25 | |
| 51 | 128400 | 115200 | 102000 | 88800 |
| 84 | 17381 | 11148 | 4916 | 0 |
| Итого: | 145781 | 126348 | 106 916 | 88 800 |
| Пассив | ||||
| Счет | Фонд оплаты труда, % к выручке | |||
| 10 | 15 | 20 | 25 | |
| 66 | 6600 | 6600 | 6600 | 6600 |
| 68 | 69396 | 64813 | 60231 | 56965 |
| 69 | 11850 | 17775 | 23700 | 29625 |
| 84 | 57935 | 37160 | 16385 | —4390 |
| Итого: | 145 781 | 126 348 | 106 916 | 88 800 |
Приложение 3
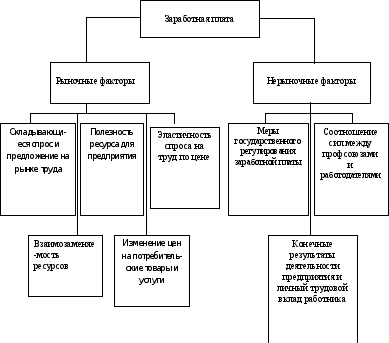
Факторы формирования заработной платы