Анализ состояния и обеспеченности предприятия производственными фондами
При расчете данного показатели получили следующие значения:
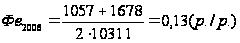
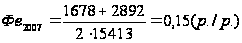
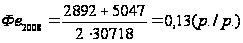
Динамика показателя фондоемкости графически представлена на рисунке 8.
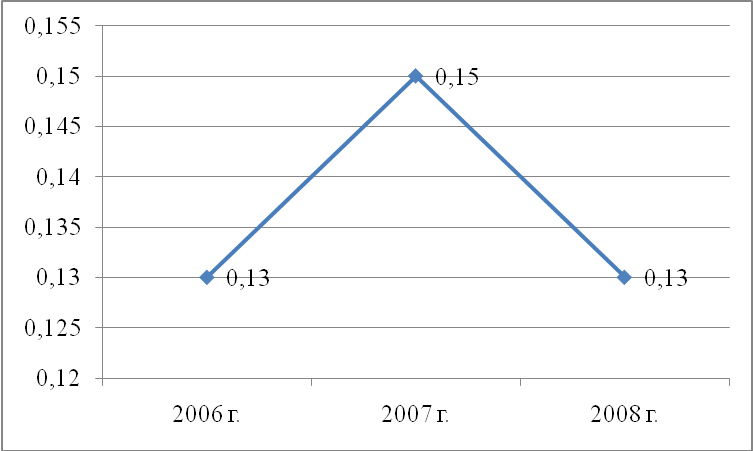
Рис. 8. Динамика фондоемкости ООО «Тройка-ресурс» за период с 2006 по 2008 гг.
Анализируя полученные результаты, можно отметить, что фондоемкость в 2007 году имела тенденцию к увеличению, благодаря незначительному повышению выпуска продукции при довольно значительных темпах роста среднегодовой стоимости основных производственных фондов ООО «Тройка-ресурс». Например, за 2008 год на 1 рубль продукции приходится 0,13 рубля основных средств. Уменьшение рассматриваемого показателя в сравнении с 2007 годом (0,02 р./р.) конечно является положительной тенденцией. Получен данный результат в основном из-за значительного увеличения выручки от реализации.
относительная экономия (перерасход) основных производственных фондов:
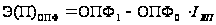
где ОПФ0, ОПФ1 – соответственно среднегодовая стоимость основных производственных фондов в базисном и отчетном годах;
IВП – индекс объема производства продукции.
2007
год:
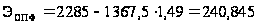 (тыс.
р.)
2008
год:
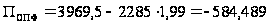 (тыс.
р.)
Для предотвращения развития отрицательных тенденций, выявленных вышеисчисленными показателями, в ООО «Тройка-ресурс» необходимо разработать комплекс мероприятий следующего типа:
- увеличить капитальные вложения,
- разработать программы по реконструкции, модернизации основных средств,
- определить сроки и разработать график ремонта (как капитального, так и текущего) основных производственных фондов.
2.4 Факторный анализ фондоотдачи и фондорентабельности
Важным этапом в проведении анализа эффективности использования основных производственных фондов ООО «Тройка-ресурс» является проведение факторного анализа фондоотдачи и фондорентабельности. Структурно-логическая модель факторного анализа фондоотдачи и фондорентабельности представлена в приложении 2.
Исходную информацию для проведения факторного анализа представим в таблице 6.
Таблица 6
Исходная информация для анализа фондорентабельности и фондоотдачи ООО «Тройка-ресурс» за период с 2007 по 2008 гг.
| Показатели | 2007 г. | 2008 г. | Отклонение |
| Прибыль от реализации продукции, тыс. р. | 2083 | 3612 | +1529 |
| Объем выпуска продукции, тыс. р. | 15413 | 30718 | +15305 |
|
Среднегодовая стоимость, тыс. р.: Основных производственных фондов Активной части Машин и оборудования Единицы оборудования |
2285 923,5 923,5 231 |
3969,5 1772 1772 295 |
+1684,5 +848,5 +848,5 +64 |
| Удельный вес активной части основных производственных фондов, % | 40,42 | 44,64 | +4,22 |
|
Удельный вес машин и оборудования, %: в активной части основных производственных фондов в общей сумме основных производственных фондов |
100 40,42 |
100 44,64 |
0 +4,22 |
| Фондорентабельность, % | 91,16 | 90,99 | -0,17 |
| Рентабельность продукции, % | 13,51 | 11,76 | -1,75 |
| Фондоотдача основных производственных фондов, р./р. | 6,75 | 7,74 | +0,99 |
| Фондоотдача активной части фондов, р./р. | 16,69 | 17,34 | +0,65 |
| Фондоотдача машин и оборудования, р./р. | 16,69 | 17,34 | +0,65 |
| Среднегодовое количество действующего оборудования, шт. | 4 | 6 | +2 |
| Отработано за год всем оборудованием, машино-часов | 14040 | 18360 | +4320 |
|
В том числе единицей оборудования: часов смен дней |
3510 450 250 |
3060 408 240 |
-450 -42 -10 |
| Коэффициент сменности работы оборудования | 1,8 | 1,7 | -0,1 |
| Средняя продолжительность смены, ч | 7,8 | 7,5 | -0,3 |
| Выработка продукции за 1 машино-час, тыс. р. | 1,098 | 1,673 | +0,575 |
На первом этапе целесообразно провести анализ изменения фондорентабельности основных производственных фондов за счет фондоотдачи и рентабельности продукции, который основан на приеме абсолютных разниц.
Изменение фондорентабельности за счет:
фондоотдачи основных производственных фондов
ΔRОПФ = ΔФО Ч RВП0 (%) = %;
ΔRОПФ = 0,99 Ч 13,51 = + 13,3749 %;
рентабельности продукции
ΔRОПФ = ФО1,Ч ΔRВП (%) = %;
ΔRОПФ = 7,74 Ч (-1,75) = - 13,545 %.
Таким образом, можно сделать вывод, что показатель фондорентабельности снизился в результате уменьшения рентабельности продукции в 2008 году по сравнению с предыдущим годом. Однако повышение уровня фондоотдачи основных производственных фондов на 0,99 привело к суммарному увеличению фондорентабельности на 13,37 %.
Следующий этап анализа – изучение влияния факторов на изменение фондоотдачи основных производственных фондов:
ФООПФ = УДа Ч УДм Ч ФОм,
где УДа – удельный вес активной части основных производственных фондов,
УДм – удельный вес машин и оборудования в активной части основных производственных фондов,
ФОм – фондоотдача машин и оборудования.
Способом абсолютных разниц рассчитаем изменение фондоотдачи основных производственных фондов за счет:
удельного веса активной части основных производственных фондов
ΔФООПФ (УДа) = ΔУДа Ч УДм0 Ч ФОм0;
ΔФООПФ (УДа) = 0,0422 Ч 1 Ч 16,69 = +0,70 (р.);
удельного веса действующего оборудования в активной части фондов
ΔФООПФ (УДм ) = УДа1 Ч ΔУДм Ч ФОм 0;
ΔФООПФ (УДм ) = 0,4464 Ч 0 Ч 16,69 = 0;
фондоотдачи действующего оборудования
ΔФООПФ (ФОм) = УДа1 Ч УДм1 Ч ΔФОм ;
ΔФООПФ (ФОм) = 0,4464 Ч 1 Ч 0,65 = +0,29.
Расчеты показывают, что увеличение фондоотдачи действующего оборудования оказало положительное влияние на изменение фондоотдачи основных производственных фондов. Удельный вес действующего оборудования в активной части фондов оставался неизменным, поэтому не повлек за собой никаких изменений. Изменение фондоотдачи действующего оборудования также привело к увеличению фондоотдачи на 0,29 р./р. Это свидетельствует о повышении эффективности использования основных фондов.
Проведение факторного анализа объема валовой продукции методом абсолютных разниц позволило выявить следующее. Изменение валовой продукции за счет:
увеличения среднегодовой стоимости основных производственных фондов
ΔВПОПФ = ΔОПФ Ч ФООПФ0;
ΔВПОПФ = 1684,5 Ч 6,75 = +11370,375 (тыс. р.);
изменения удельного веса активной части основных производственных фондов в общей их сумме
ΔВПУДа = ОПФ1 Ч ΔФООПФУДа;
ΔВПУДа = 3969,5 Ч 4,22 = +16751,29 (тыс. р.);
изменения удельного веса действующего оборудования в активной части основных производственных фондов
ΔВП УДм = ОПФ1 Ч ΔФООПФ УДм;
ΔВП УДм = 3969,5 Ч 0 = 0 (тыс. р.);
изменения фондоотдачи действующего оборудования
ΔВПФОм = ОПФ1 Ч ΔФООПФ ФОм;
ΔВПФОм = 3969,5 Ч 0,65 = 2580,175 (тыс. р.).
Результаты анализа показали, что суммарный объем выпуска продукции в 2008 году увеличился по сравнению с 2007 годом на 15305 тыс. руб. При этом увеличение среднегодовой стоимости основных производственных фондов и удельного веса активной части основных производственных фондов, фондоотдачи действующего оборудования в общей их сумме оказали положительное влияние. В то же время изменения удельного веса действующего оборудования в активной части основных производственных фондов никак не повлияло на сложившуюся ситуацию.
Фондоотдача активной части фондов может быть определена с учетом технологической структуры основных фондов, времени их работы и среднечасовой выработки. Для анализа фондоотдачи активной части фондов (технологического оборудования) используют следующую факторную модель:

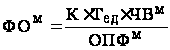 ,
где К – среднегодовое количество действующего оборудования,
Тед – количество часов, отработанных за год единицей оборудования,
ЧВм – выработка продукции за 1 машино-час,
ОПФм – среднегодовая стоимость машин и оборудования.
Данную формулу можно расширить, если время работы единицы оборудования представить в виде произведения количества отработанных дней (Дм), коэффициента сменности (Кмсм) и средней продолжительности смены (Пм):
Тед = Дм Ч Кмсм Ч Пм
А
среднегодовую
стоимость
оборудования
выразить через
произведение
количества
оборудования
(К) и средней
стоимости
единицы оборудования
( ):
ОПФм
= К Ч
После преобразования факторная модель будет иметь вид:
ФОм
=
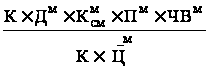 =
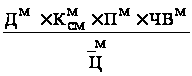
Расчет влияния факторов на прирост фондоотдачи оборудования ООО «Тройка-ресурс» можно выполнить способом цепной подстановки, используя данные таблицы 6.
ФО =
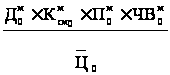
ФО =
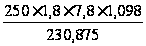 = 16,6898;
ФО =
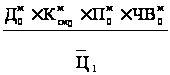
ФО
=
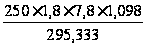 = 13,0471;
ФО =
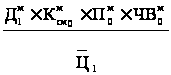
ФО
=
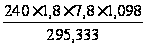 = 12,5276;
ФО =
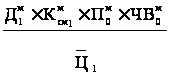
ФО
=
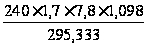 = 11,8293;
ФО =
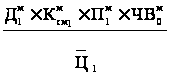
ФО
=
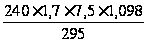 = 11,3744;
ФО =
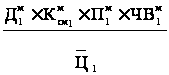
ФО
=
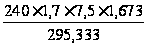 = 17,3352.
Далее необходимо определить влияние ниже перечисленных факторов на изменение фондоотдачи оборудования ООО «Тройка-ресурс»:
изменение структуры оборудования
ΔФО =
ФО
– ФО
ΔФО=
13,0471 – 16,6898 = - 3,6427;
изменение количества отработанных дней (сверхплановых целодневных простоев оборудования)
ΔФО =
ФО
– ФО
ΔФО=
12,5276 – 13,0471 = - 0,5195 (р.);
изменение коэффициента сменности работы оборудования
ΔФО =
ФО
– ФО
ΔФО=
11,8293 – 12,5276 = - 0,6983;
изменение продолжительности смены
ΔФО =
ФО
– ФО
ΔФО=
11,3744 – 11,8293 = - 0,4549;
изменение выработки продукции за 1 машино-час (среднечасовой выработки)
ΔФО =
ФО
 – ФО
ΔФО=
17,3352 – 11,3744 = 5,9608.
Анализ показал, что на изменение фондоотдачи оборудования все рассмотренные факторы повлияли отрицательно, за исключением изменения выработки продукции за 1 машино-час (среднечасовой выработки). В результате изменения структуры оборудования уровень фондоотдачи уменьшился на 3,64 руб. За счет сверхплановых целодневных простоев в среднем по 10 дней фондоотдача снизилась на 0,52 руб.; сокращение коэффициента сменности работы оборудования на 0,1 привело к уменьшению фондоотдачи на 0,70 руб. Снижение продолжительности смены на 0,3 уменьшило фондоотдачу на 0,45 руб.
Увеличение среднечасовой выработки на 575 р. за 1 машино-час стало причиной увеличения фондоотдачи на 5,96 руб.
Чтобы узнать влияние перечисленных факторов на уровень фондоотдачи основных производственных фондов полученные результаты необходимо умножить на фактический удельный вес активной части фондов в общей сумме основных производственных фондов. Расчет производится по следующей модели:
ΔФО = ΔФО
 Ч
Удмф
ΔФО = - 3,6427 Ч
0,4464 = - 1,6261 р.;
ΔФО
= - 0,5195 Ч
0,4464 = - 0,2319 р.;
ΔФО
= - 0,6983 Ч
0,4464 = - 0,3117 р.;
ΔФО
= - 0,4549 Ч
0,4464 = - 0,2031 р.;
ΔФО
= 5,9608 Ч
0,4464 = + 2,6609 р.
Итого: +0,65 Ч 0,4464 = +0,2881 р.
Таким образом, все рассмотренные факторы также оказали на фондоотдачу основных производственных фондов отрицательное влияние. Но значительное положительное влияние изменении выработки продукции за 1 машино-час привело в конечном результате к положительному изменению фондоотдачи основных производственных фондов. В результате совокупного влияния данных факторов произошло увеличение фондоотдачи основных производственных фондов на 0,28 р.
Повышение удельного веса активной части основных средств способствует технической оснащенности организации, увеличению возможности получения дополнительных доходов, но оно не должно приводить к уменьшению пассивной части основных средств, а вследствие этого к ухудшению нормальных условий труда и снижению его производительности. Более того, в соответствии со ст. 212 Трудового кодекса Российской Федерации (ТК РФ) работодатель обязан обеспечить санитарно-бытовое и лечебно-профилактическое обслуживание работников в соответствии с требованиями охраны труда.
3. РЕЗЕРВЫ УВЕЛИЧЕНИЯ ВЫПУСКА ПРОДУКЦИИ, ФОНДООТДАЧИ И ФОНДОРЕНТАБЕЛЬНОСТИ
3.1 Факторы, влияющие на увеличение продукции, фондоотдачи и фондорентабельности
В заключение анализа подсчитывают резервы увеличения выпуска продукции и фондоотдачи – ими могут быть ввод в действие нового оборудования, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование.
Резервы увеличения выпуска продукции за счет ввода в действие нового оборудования определяют умножением его дополнительного количества на текущий уровень среднегодовой выработки или на фактическую величину всех факторов, которые формируют ее величину:
Р↑ВПк = Р↑К · ГВ1 = Р↑К · Д1 · Ксм1 · П1 · ЧВ1.
Сокращение целодневных простоев оборудования приводит к увеличению среднего количества отработанных дней каждой его единицей за год. Этот прирост необходимо умножить на возможное (прогнозируемое) количество единиц оборудования и фактическую среднедневную выработку единицы в текущем периоде:
Р↑ВПд = Кв · Р↑Д · ДВ1 = Кв· Р↑Д · Ксм1 · П1 · ЧВ1.
Чтобы подсчитать резерв увеличения выпуска продукции за счет повышения коэффициента сменности в результате лучшей организации производства, необходимо возможный прирост последнего умножить на планируемое количество дней работы всего парка оборудования и на текущий уровень сменной выработки:
Р↑ВПКсм = Кв· Дв · Р↑Ксм · СВ1 = Кв· Дв · Р↑Ксм · П1 · ЧВ1.
Резерв увеличения выпуска продукции за счет сокращения внутрисменных простоев определяют умножением планируемого прироста средней продолжительности смены на фактический уровень среднечасовой выработки оборудования и на возможное количество отработанных смен всем его парком – СМ (произведение возможного количества оборудования, возможного количества отработанных дней единицей оборудования и возможного уровня коэффициента сменности):
Р↑ВПп = СМВ ·Р↑П · ЧВ1 = Кв· Дв · Ксм.в. · Пв · Р↑П · ЧВ1.
Для определения резерва увеличения выпуска продукции за счет повышения среднечасовой выработки оборудования необходимо сначала выявить возможности роста последней за счет обновления и модернизации оборудования, более интенсивного его использования, внедрения достижений научно-технического прогресса и т.д. Затем выявленный резерв повышения выработки за 1 машино-час надо умножить на возможное количество часов работы оборудования Тв (произведение возможного количества единиц, количества дней работы, коэффициента сменности, продолжительности смены): [8, С. 67]
Р↑ВПЧВ = ТВ ·Р↑ЧВi = Кв· Дв · Ксм.в. · Пв · Р↑ЧВi.
После этого определяют резервы роста фондоотдачи:
Р↑ФО
=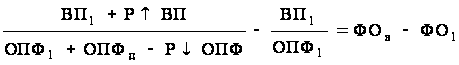 .
где ВП1 – фактический объем валовой продукции отчетного периода;
Р↑ВП – резерв увеличения валовой продукции;
ОПФ1 – фактическая средняя величина основных производственных фондов в отчетном периоде;
ОПФд – дополнительная сумма основных фондов, которая понадобится для освоения резервов увеличения производства продукции;
Р↓ОПФ – резерв сокращения основных фондов за счет реализации, сдачи в аренду, консервации и списания.
Для определения резервов роста фондорентабельности необходимо прирост фондоотдачи умножить на фактический уровень рентабельности продукции в отчетном периоде:
Р↑RОПФ = Р↑ФО · RВП1.
По итогам анализа разрабатывают конкретные мероприятия по освоению выявленных резервов и осуществляют контроль за их проведением.
3.2 Подсчет резервов по увеличению продукции, фондоотдачи и фондорентабельности
Резервы увеличения выпуска продукции за счет ввода в действие нового оборудования для рассматриваемого в работе закрытого акционерного общества составят:
Р↑ВПк = 1 · 538,91 = 10 · 240 · 1,7 · 7,5 · 1,673 = 538,91 (тыс. руб.)
В ООО «Тройка-ресурс» за счет сокращения целодневных простоев оборудования, которое приводит к увеличению среднего количества отработанных дней каждой его единицей за год составит:
Р↑ВПд = (6 + 1) · 5 · 21,3 = (6 + 1)· 5 · 1,7 · 7,5 · 1,673 =
= 746,6 (тыс. руб.).
Резерв увеличения выпуска продукции за счет повышения коэффициента сменности в результате лучшей организации производства, в ООО «Тройка-ресурс» составит:
Р↑ВПКсм = (6 + 1)· (240 + 5) · 0,1 · 12,5 = (6 + 1)· (240 + 5) ∙ 0,1 · 7,5 · 1,673 = 2151,9 (тыс. руб.).
Для рассматриваемого предприятия при условии, что средняя продолжительность смены составит в прогнозируемом периоде 7,6 ч. резервы увеличения выпуска продукции будут равны:
Р↑ВПп = (6 + 1)· (240 + 5) · 1,8 · 0,1 · 1,673 = 207,8 (тыс. руб.)
Резерв увеличения выпуска продукции для представленного в работе предприятия за счет повышения среднечасовой выработки оборудования составит:
Р↑ВПЧВ = (6 + 1)· (240 + 5) · (1,7 + 0,1) · (7,5 + 0,1) · 0,2 = 4692,2 (тыс. руб.).
После этого определим резервы роста фондоотдачи для рассматриваемого закрытого акционерного общества
Резервы роста фондоотдачи (при условии привлечения дополнительной суммы основных фондов, которая понадобится для освоения резервов увеличения производства продукции – 10 % и резерва сокращения основных фондов за счет реализации, сдачи в аренду, консервации и списания – 3 %) составят:
Р↑ФО
=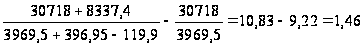 (руб./руб.)
Для ООО «Тройка-ресурс» резервы роста фондорентабельности составят:
Р↑RОПФ = 1,46 · 11,76 = 17,13 %.
Таким образом, осуществления инвестиционного проекта рассматриваемым предприятием позволит увеличить выручку от реализации на 8337,9 тыс. руб., что приведет к увеличению фондоотдачи на 1,46 руб./руб. и фондорентабельности на 17,13 %.
ЗАКЛЮЧЕНИЕ
В ходе выполнения курсовой работы изучены теоретические аспекты, посвященные анализу эффективности использования основных средств, а также рассмотрены практические вопросы анализа основных производственных фондов на примере общества с ограниченной ответственностью «Тройка-ресурс» за период с 2006 по 2008 гг.
В работе большое внимание уделяется вопросом практического проведения анализа эффективности использования основных средств на примере рассматриваемого предприятия.
В работе в полной мере выполнены такие задачи, как изучение задач и информационной базы анализа эффективности использования основных средств предприятия; проведение анализа состояния обеспеченности ООО «Тройка-ресурс» основными производственными фондами, а также оценка показателей эффективности использования основных средств; проведение факторного анализа фондоотдачи и фондорентабельности.
В ходе выполнения работы выявлено, что произошло значительное увеличение основных средств в 2008 году по сравнению с 2006 в ООО «Тройка-ресурс». Связано это, прежде всего с тем, что происходит расширение деятельности предприятия и инвестирование средств, прежде всего, связанное с основными фондами. В 2008 году значительная часть средств поступила на баланс предприятия. Поступление связано, прежде всего, с вводом в эксплуатацию новых зданий и машин и оборудования, большая часть выбывших фондов приходится на группу основных средств «Машины и оборудование». На протяжении рассматриваемого периода структура основных средств оставалась примерно постоянной, при чем в 2006 году большая часть стоимости основных фондов приходится на здания (66,04 % и 47,02 % – на начало и конец 2006 года, соответственно). К концу 2007 года в структуре основных средств наиболее значимое место также занимали здания – 41,14 %, при этом прослеживается динамика снижения удельного веса стоимости зданий