Основные средства предприятия
Порядок формирования первоначальной стоимости основных средств и учет затрат по их движению отражен в учетной политике утверждаемой ежегодно. Учетная политика на 2007 г. утверждена приказом №41 от 31.12.2006 года. Второй экземпляр сдан в налоговые органы по Центральному району. Для целей бухгалтерского учета первоначальная стоимость основных средств, приобретенных за плату, складывается из суммы фактических затрат ЗАО «НЭСКО» имеется на приобретение, за исключением НДС и иных возмещаемых налогов.
Для целей налогообложения первоначальная стоимость основных средств, приобретенных за плату, определяется как сумма расходов на их приобретение, доставку и доведение до состояния, в котором они пригодны для использования, за исключением сумм налогов, подлежащих вычету или учитываемых в составе расходов в соответствии с п. 1 ст. 257 НК РФ.
Учетная политика ЗАО «НЭСКО», как совокупность принципов и правил организации и технологии реализации метода бухгалтерского учета, стремится обеспечивать максимальный эффект от ведения учета. В учетной политике предприятия с соблюдением всех норм, положений и законов, сведены к минимуму расхождения ведения бухгалтерского, и налогового учета. Согласно учетной политике за 2005–2007 г. в состав материально-производственных запасов могут входить средства в соответствии с условиям перечисленными в п. 5 ПБУ 6/01 и стоимостью не более 10000 руб. за единицу.
В ЗАО «НЭСКО» имеет место поступления основных средств способом возведение объекта хозяйственным и подрядным способами.
Строительство объектов основных средств порядным способом осуществляется на основании договора, заключенного между подрядчиком и заказчиком.
В бухгалтерском учете ЗАО «НЭСКО» строительные работы и работы по монтажу оборудования отражаются на счете 08 «Вложения во внеоборотные активы», субсчет 08.3 «Строительство объектов основных средств» по договорной стоимости согласно оплаченным или принятым к оплате счетам подрядной организации.
В налоговом учете стоимость объектов основных средств, построенных подрядным способом, формируется в общеустановленном порядке исходя из фактических расходов, связанных со строительством объектов.
Законченный строительством объект принимается к учету на счете 01 «Основные средства» по первоначальной стоимости, которая складывается из суммы фактических затрат на строительство, оформленным первичными учетными документами: материальные затраты; расходы на выплату заработной платы строительным рабочим; амортизационные отчисления по машинам, другим основным средствам, используемым при строительстве; общехозяйственные расходы в доле, относящейся к строительству. Аналитический учет по счету 01 ведется по видам основных средств, месту их нахождения, местам хранения.
В налоговом учете первоначальная стоимость объекта, построенного хозяйственным способом, складывается так же как и в бухгалтерском учете из суммы фактических затрат на строительство.
Для обобщения информации о затратах предприятия в объекты, которые в последствии будут приняты к бухгалтерскому учету в качестве основных средств предусмотрен счет 08 «Вложения во внеоборотные активы», к которому в ЗАО «НЭСКО» открываются аналитические субсчета.
ЗАО «НЭСКО» является организацией-плательщиком НДС, поэтому «входной» НДС, в стоимость имущества не включает.
Рассмотрим конкретный пример, поступления объекта основного средства по договору подряда из материалов подрядчика).
В 2006 г. ЗАО «НЭСКО» заключило договор на строительство объекта со строительной организацией. Стоимость работ в целом -56000 руб., в том числе НДС – 8542 руб. Оплата строительно-монтажных работ производится путем перечисления аванса в размере 50% от стоимости объекта и перечисления остальных 50% не позднее 10 дней после сдачи объекта. Срок работ с июня по 20 сентября.
Дебет счета 60 Кредит счета 51 – 28000 руб. перечислен аванс под выполнение работ.
Подписание акта приемки-передачи выполненных работ отражено в учете 25 сентября:
Дебет счета 08 Кредит счета 60–9 – 56000 руб. – приняты строительно-монтажные работы от подрядчика;
Дебет счета 19 Кредит счета 60 – 8542 руб. – отражена сумма налога на добавленную стоимость по принятым работам.
Согласно п. 5 ст. 172 НК РФ сумма налога, предъявленная подрядной организацией при проведении капитального строительства, принимается к вычету при подписании акта приемки-передачи работ и получении счета-фактуры от подрядчика.
Принятие НДС к вычету, отражено записью:
Дебет счета 68 Кредит счета 19 –
8542 руб. – зачтен НДС по принятым работам.
Перечисление 30 сентября оставшихся 50% стоимости работ по объекту:
Дебет счета 60 Кредит счета 51 – 28000 руб. – погашена задолженность за выполненные работы.
Объект после, регистрации введен в эксплуатацию в октябре:
Дебет счета 01 Кредит счета 08 – 47458 руб. – отражен ввод объекта в эксплуатацию.
В 2007 г. имело место поступление объекта основного средства в обмен на другое основное средство. В апреле 2007к ЗАО «НЭСКО» приобрело у ЗАО «Новосибирскэнерго» модем рыночная цена которого определена в размере 23600 руб., в том числе НДС 18% 3600 руб. Балансовая стоимость реализуемых компьютеров 20000 руб.
Дебет счета 08 Кредит счета 91 -20000 руб. – отражена стоимость поступившего основного средства: и реализация компьютеров на ту же сумму в соответствии с п. 11 ПБУ 6/01;
Дебет счета 19 Кредит счета 91 – 3600 руб. – отражен НДС по поступившему основному средству;
Дебет счета 51 Кредит счета 76 – 3600 руб. – поступила сумма налога на добавленную стоимость за переданные компьютеры;
Дебет счета 91 Кредит счета 68 – 3600 руб. – начислен НДС с суммы оборотов по реализации компьютеров;
Дебет счета 01 Кредит счета 01 – 28000 руб. – списана первоначальная стоимость реализованных компьютеров;
Дебет счета 02 Кредит счета 01 – 8000 руб. – списана сумма амортизации, начисленной по реализуемым компьютерам;
Дебет счета 91 Кредит счета 01. – 20000 руб. – списана остаточная стоимость реализованных компьютеров;
Дебет счета 76 Кредит счета 51 – 3600 руб. – перечислен НДС продавцу оборудования;
Дебет счета 01 Кредит счета 08 – 20000 руб. – приобретенное оборудование передано в эксплуатацию;
Дебет счета 68 Кредит счета 19 -3600 руб. – НДС по приобретенному и введенному в эксплуатацию основному средству принят к вычету.
Для целей налогообложения прибыли первоначальная стоимость поступившего оборудования будет такой же – 20000 руб.
Данное имущество обменивается по балансовой стоимости, которая отличается от рыночной не более чем на 20%. Поэтому не только выявляемый на счетах бухгалтерского учета финансовый результат от реализации компьютера равен нулю, но и сумма НДС, исчисленная с оборота по реализации, равна уплаченной поставщику сумме НДС, которая принята к вычету при расчетах с бюджетом.
В ЗАО «НЭСКО» находится на балансе значительное количество объектов основных средств, бухгалтерский и налоговый учет основных средств ведется одним бухгалтером. Затраты по приобретению объектов основных средств, в бухгалтерском учете чаще всего принимаются в том же составе, что и в налоговом учете, т.е. в полном объеме. Как рассказала бухгалтер по учету основных средств, при определении первоначальной стоимости основных средств, случаев расхождения в бухгалтерском и в налоговом учете не возникает.
2.3.2 Учет амортизации основных средств
Все имущество с продолжительным сроком службы, которое участвует в процессе производства продукции, постепенно утрачивает свои первоначальные свойства и физические качества, т.е. подвергается физическому и моральному старению. Таким образом, срок полезного использования любого основного средства ограничен.
Для обобщения информации об амортизации, накопленной за время эксплуатации объектов основных средств, предназначен счет 02 «Амортизация основных средств», к которому на ЗАО «НЭСКО» открываются субсчета.
Для целей налогообложения в соответствии с п. 4 ст. 259 НК РФ начисление амортизации по объекту основных средств бухгалтер начинает осуществлять с 1-го числа месяца, следующего за месяцем, в котором этот объект был введен в эксплуатацию.
Учетной политикой ЗАО «НЭСКО» определен линейный способ начисления амортизации в бухгалтерском и в налоговом учете, так как линейный способ, предусмотренный главой 25 НК РФ, полностью аналогичен линейному способу начислению амортизации, предусмотренному п. 19ПБУ 6/01, что позволяет добиться полного соответствия, при одинаковой первоначальной стоимости объектов, данных бухгалтерского и налогового учета.
В течение отчетного года амортизационные отчисления производятся ежемесячно в размере 1/12 годовой суммы.
Рассмотрим пример.
Стоимость объекта равна 40000 руб., а срок полезного использования – 4 года, то годовая сумма амортизационных отчислений в течение всего срока будет составлять 10000 руб. Ежемесячное начисление амортизации в бухгалтерском учете будет отражаться проводкой:
Дебет счета 44 Кредит счета 02 – 833,33 руб.
На сегодняшний день источником возникновения расхождений данных бухгалтерского и налогового учета в ЗАО «НЭСКО» является наличие на балансе в составе основных средств объектов стоимостью до 10000 рублей, введенных в эксплуатацию до 1 января 2003 г., по которым в бухгалтерском учете продолжает начисляться амортизация. При этом в налоговом учете в составе амортизируемого имущества этих объектов нет, так как их остаточная стоимость была включена в состав расходов при расчете налоговой базы переходного периода, сформированной в соответствии со статьей 10 Федерального закона от 6 августа 2001 г. №110-ФЗ. Поэтому суммы амортизации, начисленные по таким объектам в бухгалтерском учете, для целей налогообложения не учитываются.
Образовываться временные разницы, когда в отчетном периоде по какой-либо операции налогооблагаемая прибыль оказывается временно больше бухгалтерской. Из-за того, что разница со временем погашается, она получила название временной. Временные разницы образуются, в частности, в результате:
– применения различных способов расчета амортизации для целей бухгалтерского учета и целей налогообложения;
– применения при продаже основных средств различных правил признания для целей бухгалтерского учета и целей налогообложения остаточной стоимости объектов основных средств и расходов по их продаже;
Если временную разницу умножить на ставку налога на прибыль, получится отложенный налоговый актив, который отражается в бухгалтерском учете на счете 09 «Отложенные налоговые активы». Отражать отложенные налоговые активы следует в тех отчетных периодах, когда возникают вычитаемые временные разницы, но при условии, что организация получит налогооблагаемую прибыль в последующих отчетных периодах.
Для обобщения информации по налоговому учету амортизации объектов основных средств в ЗАО «НЭСКО» специально разработан забалансовый счет Н 05.02, на котором собирается вся накопленная амортизация для целей налогообложения.
Также разработаны следующие налоговые регистры:
АИ-01 Суммы амортизации для целей налогообложения;
АИ-02 Ведомость наличия амортизируемого имущества по местам хранения;
АИ-03 Карточка учета амортизируемого имущества для целей налогообложения.
В процессе исследования учета выяснилось, что регистр АИ-03 бухгалтером не применяется, хотя является ведомственным регистром, разработанным «Группа Е4».
2.3.3 Учет ремонта основных средств
В ЗАО «НЭСКО» проводятся все виды ремонтов. Ремонт основных средств может быть текущим, средним или капитальным. Проведение ремонтов осуществляется согласно плану, составляемому на каждый год. В плане указываются объекты основных средств, подлежащие ремонту, степень сложности ремонта, источники финансирования, сроки выполнения работ.
В учетной политике, ЗАО «НЭСКО» закреплено, что затраты на проведение всех видов ремонтов в бухгалтерском учете включаются в себестоимость того отчетного периода, в котором они были произведены, а в налоговом учете расходы на ремонт основных средств включаются в состав прочих расходов в том отчетном периоде, в котором они были осуществлены в размере фактических затрат.
Резерв предстоящих расходов на ремонт основных средств не создается. К работам по обслуживанию, а также текущему и среднему ремонту объектов основных средств относятся работы по систематическому и своевременному предохранению их от преждевременного износа и поддержанию в рабочем состоянии.
Ремонты основного оборудования в течение ряда последних лет на предприятии ведутся силами собственного персонала. Подрядные организации, имеющие опыт монтажа оборудования, привлекаются в основном для выполнения работ по окраске грузоподъемных механизмов, ремонту кабельных конструкций, ремонту наружных установок освещения, систем пожарной сигнализации на вспомогательных объектах.
Так как своей площади под административные помещения у ЗАО «НЭСКО» нет, они регулярно арендуются у сторонних организаций.
Рассмотрим самый распространенный случай ремонта в ЗАО «НЭСКО» арендованного помещения под офис.
В соответствии со ст. 260 НК РФ расходы на текущий ремонт используемых в производственной деятельности арендуемых основных средств подлежат включению в себестоимость продукции. В бухгалтерском учете ЗАО «НЭСКО» затраты отражаются следующим образом:
Дебет счета 10 Кредит счета 60 – приобретены материальные ценности, которые будут использованы для ремонта офисного помещения;
Дебет счета 19 Кредит счета 60 – отражена сумма НДС, подлежащего уплате поставщику за материальные ценности, которые будут использованы для ремонта офисного помещения;
Дебет счета 44 Кредит счета 10 – списаны расходы организации на осуществление текущего ремонта офисного помещения собственными силами;
Большая часть договоров аренды заключаются ЗАО «НЭСКО» на условиях ремонта за свой счет. Арендодатель в свою очередь гарантирует не начислять арендной платы за первые два месяца. При таком оформлении договора затраты по текущему ремонту, в бухгалтерском учете арендодателя основных средств не отражаются.
Расходы на ремонт основных средств полностью учитываются при расчете налога на прибыль.
2.3.4 Учет арендных и лизинговых операций
ЗАО «НЭСКО» активно использует арендованные основные средства, если в 2006 году арендуемых основных средств было на сумму 15 млн. руб., то в 2007 году уже более 18 млн. руб. Аренда основных средств оформляется договором аренды, который предусматривает предоставление арендодателем арендатору имущества, которое не теряет своих натуральных свойств в процессе его использования, за плату во временное владение и пользование или во временное пользование.
В финансово-хозяйственной деятельности ЗАО «НЭСКО» используются все виды аренды:
– аренда текущая;
– долгосрочная;
– финансовая аренда планируется в 2008 г.
При текущей аренде имущество передается ЗАО «НЭСКО» на срок, существенно меньший срока полезного использования основных средств, что предполагает возможность арендодателя сдавать основные средства в аренду неоднократно в течение срока его полезного использования.
При долгосрочной аренде договором аренды предусмотрен переход арендованных основных средств в собственность ЗАО «НЭСКО» по истечении срока аренды или до его истечения при условии внесения арендатором всей обусловленной договором выкупной цены, в этом случае договор аренды будет перезаключен по форме, предусмотренной для договора лизинга.
Объекты основных средств, принятых в эксплуатацию на условиях текущей аренды на балансе предприятия не учитываются. Они принимаются на забалансовый учет, где делается односторонняя проводка по счету 001 «Арендованные основные средства». Основанием служат договор текущей аренды; акт, составленный по форме №ОС-1 и копия инвентарной карточки арендодателя формы №ОС-6. Объект числится в эксплуатации под инвентарным номером арендодателя. Износ по такому объекту предприятие-арендатор не начисляет.
Сумму арендной платы без НДС включается в издержки производства.
Рассмотрим пример. В 2006 г. арендовано помещение по договору лизинга на сумму 1180000 руб., в том числе НДС 180000 руб. Срок договора лизинга составляет 40 месяцев.
Поступило арендованное помещение на забалонсовый учет.
Дебет 001 «Арендованные основные средства» – 1000000 руб. – на забалансовом счете отражена стоимость объекта, полученного по договору лизинга;
Дебет счета 44 Кредит счета 76 – 25 000 руб. – начислена ежемесячная сумма лизинговых платежей за отчетный месяц;
Дебет счета 19 Кредит счета 76 – 4500 руб. – отражена сумма НДС по лизинговому платежу;
Дебет счета 76 Кредит счета 51 – 29500 руб. – перечислен лизинговый платеж за отчетный месяц;
Дебет счета 68 Кредит счета 19 – 4500 руб. – отражен зачет НДС по оплаченному лизинговому платежу.
По окончании срока договора лизинга в 2009 году его стоимость на дату перехода права собственности будет списана с забалансового счета 001 «Арендованные основные средства»:
Кредит счета 001 – 1000000 руб.
Одновременно будут сделана проводка:
Дебет счета 01 Кредит счета 02 – 1000000 руб. – будет отражено принятие лизингового имущества на баланс.
За нарушение сроков арендатор уплачивает пеню в размерах, предусмотренных договорами, которую ЗАО «НЭСКО» относит на внереализационные расходы.
В конце года перед составлением годового отчета ЗАО «НЭСКО» в порядке инвентаризации своих расчетных взаимоотношений по обязательствам договоров аренды и лизинга посылаются письма-запросы арендодателям с просьбой подтвердить сумму числящуюся арендуемых объектов основных средств. В случаях если письменный ответ от арендодателей не поступает, то исходя из принципа о молчаливом согласии считается, что арендодатель согласен с суммой учета и считает ее признанной. Инициатива выверки расчетов может исходить и от арендодателя. Тогда ЗАО «НЭСКО» отвечает на письмо-запрос арендодателя: подтверждая сумму долга, либо мотивировать причины ее непризнания. В конечном счете, после необходимой выверки ЗАО «НЭСКО» всегда приходит к согласованному остатку задолженности.
2.3.5 Учет выбытия основных средств
В ЗАО «НЭСКО» вопросы выбытия основных средств регламентируются п. 29–31 раздела V ПБУ 6/01 и разделом VI Методических указаний.
Выбытие объекта основных средств в ЗАО «НЭСКО» имеет место в случаях продажи, списания в случае морального и физического износа, ликвидации, передачи в виде вклада в уставный капитал других организаций.
Учетная политика ЗАО «НЭСКО» говорит, что доходы и расходы от списания основных средств с бухгалтерского учета во всех случаях, за исключением ликвидации подлежат зачислению в состав внереализационных доходов и расходов.
Учет выбытия объектов основных средств осуществляется с применением специального субсчета 01.2 «Выбытие основных средств». В дебет данного субсчета переносится стоимость выбывающего средства, в кредит – сумма начисленной амортизации.
Выбытие основных средств в результате их продажи оформляется актом о приеме-передаче объекта основных средств, на основании данных которого делается соответствующая запись в инвентарной карточке учета основных средств
Рассмотрим наиболее частые случаи выбытия объектов основных средств в ЗАО «НЭСКО» продажу. В июле 2007 г. ЗАО «НЭСКО» был продан объект основного средства с убытком. Продажная цена объекта по условиям договора составила 29500 руб., в том числе НДС – 4500 руб. При этом первоначальная стоимость объекта составила 60000 руб., сумма начисленной амортизации по данным бухгалтерского учета – 31875 руб., сумма амортизации для целей налогообложения прибыли – 41250 руб.
Реализация объекта в бухгалтерском учете будет отражена проводками:
Дебет счета 61 Кредит счета 91 –
29500 руб. – начислена выручка от реализации объекта основных средств;
Дебет счета 91 Кредит счета 68 -4500 руб. – отражен НДС по проданному основному средству;
Дебет счета 01.02 Кредит счета 01.01 – 60000 руб. – списана первоначальная стоимость проданного объекта основных средств;
Дебет счета 02 Кредит счета 01.02 – 31875 руб. – списана амортизация по проданному объекту основных средств;
Дебет счета 91 Кредит счета 01 – 28125 руб. – списана остаточная стоимость проданного основного средства;
Дебет счета 99 Кредит счета 91 – 3125 руб. – выявлен финансовый результат от реализации основного средства.
В налоговом учете остаточная стоимость будет равна 18750 руб.
Прибыль от реализации объекта для целей налогообложения прибыли составит 6250 руб.
В соответствии с п. 20 Положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль» ПБУ 18/02, утвержденного приказом Минфина России от 19.11.2002 №114н, от суммы полученного убытка в регистрах бухгалтерского учета следует начислить условный доход по налогу на прибыль в размере 750 руб.
Его начисление следует отразить записью:
Дебет счета 68 Кредит счета 99 – 750 руб. – начислен условный доход по налогу на прибыль от суммы понесенного убытка.
Разница между суммой убытка по данным бухгалтерского учета и налогооблагаемой прибылью в размере 9375 руб. возникла в связи с тем, что в налоговом учете амортизация начислялась в большей сумме, чем для целей бухгалтерского учета.
Согласно п. 12 ПБУ 18/02 одна признается налогооблагаемой временной разницей.
От этой разницы в соответствии с п. 15 ПБУ 18/02 было начислено отложенное налоговое обязательство, равное 2250 руб.
В бухгалтерском учете начисление отложенного налогового обязательства было отражено записью:
Дебет счета 68 Кредит счета 77 – 2250 руб. – начислено отложенное налоговое обязательство от разницы в сумме начисленной амортизации.
При реализации данного объекта ранее начисленное отложенное налоговое обязательство погашается проводкой:
Дебет счета 77 Кредит счета 68 – 2250 руб. – погашено ранее начисленное отложенное налоговое обязательство в связи с реализацией объекта основных средств.
Передача объектов основных средств в качестве вклада в уставный капитал другой организации:
В 2003 году имел место такой случай выбытия основных средств, как передача в виде вклада в уставный капитал организаций ЗАО «НЭСКО-СЕРВИС». В связи с реструктуризацией несколько структурных подразделений выводились из состава ЗАО «НЭСКО» и преобразовывались в дочернее общество. ЗАО «НЭСКО» наделило дочернее общество имуществом путем передачи объектов основных средств в счет вклада в их уставный капитал.
В соответствии с Инструкцией по применению плана счетов информация о наличии и движении инвестиций в уставные капиталы других организаций отражается на счете 58 «Финансовые вложения». Сумма вклада отражается на счете 58 в оценке согласно учредительным документам. Выявленная разница между оценкой вклада, отраженной по дебету счета 58, и остаточной стоимостью передаваемого объекта основных средств отражается на счете 91 «Прочие доходы и расходы» как операционный доход или расход в соответствии с п. 7 ПБУ 9/99, п. 11 ПБУ 10/99.
В соответствии с п.п. 4 п. 3 ст. 39 НК РФ передача имущества, если такая передача носит инвестиционный характер, в том числе передача имущества в счет вклада в уставный капитал хозяйственных обществ или товариществ, для целей налогообложения реализацией не признается.
В этой связи передача объектов основных средств качестве вклада в уставные вклады других организаций не признается объектом налогообложения НДС.
2.4 Анализ основных средств на примере ЗАО «НЭСКО»
2.4.1 Анализ правильности документального оформления и бухгалтерского учета основных средств
В ходе выполнения выпускной квалификационной работы было проанализировано заполнение первичных документов по учету основных средств в частности формы №ОС-1, ОС-1а, С-1б, №ОС-2, ОС-3, ОС-4, ОС-6, ОС-14, ОС-15, за период с 01.01.2006 г. по 31.12.2007 г.
В этот период имели место неоформленные или частично недооформленные первичные документы:
– в формах первичных документов не расшифровывались подписи бухгалтеров и руководителя;
– в формах ОС-1 не вписаны номера доверенностей, по которым приняты к учету объекты основных средств;
– в формах ОС-4 не проставлена корреспонденция счетов синтетического учета
Такие документы являются основанием для непризнания операций по движению основных средств.
Некорректное внесение исправлений в данные первичных документов, нарушает п. 4 Приказа Минфина России от 29.07.1983 г. №105 «Положение о документах и документообороте в бухгалтерском учете», регламентирующим порядок исправления ошибок в первичных документах. В тексте и цифровых данных первичных документов и учетных регистров подчистки и не оговоренные исправления не допускаются. Исправления могут вноситься лишь по согласованию с участниками хозяйственных операций, что должно быть подтверждено подписями тех же лиц, которые подписали документы, с указанием даты внесения исправлений.
В нарушение Инструкции по применению плана счетов предприятие допускает списание материалов при ликвидации основных средств на себестоимость без постановки на учет товарно-материальных ценностей. Например, на основании Акта о списании ОС-4 №6 от 19.01.2006 г. были списаны стеллажи. В учете отражено: Д 44 К 91. списанные, таким образом материалы, в частности деревянные полки, принимаются к учету и в дальнейшем используются при ремонте, но при этом не используется счет 10 «Материалы», что снижает контроль за поступлением и использованием материалов.
В нарушение п. 54 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации утвержденного Приказом Минфина России от 29.07.1998 №34н, и п. 9 ПБУ 5/01., были некорректно списаны, в процессе ликвидации основных средств, материалы, пригодные как вторичное сырье. В частности при ликвидации кран-балки в июне 2006 г. полученные металлические конструкции оприходованы ниже текущей рыночной стоимости на дату принятия их к учету. Соответственно значительно занижена сумма, зачисляемая на финансовые результаты.
В ряде случаев имеет место несоблюдение временного принципа ведения бухгалтерского учета, т.е. доходы и расходы от списания с бухгалтерского учета объектов основных средств не отражались в бухгалтерском учете в отчетном периоде, к которому они относятся, и подлежат зачислению на счет прибылей и убытков в качестве прочих доходов и расходов. Несвоевременность отражения операций на счетах бухгалтерского учета влияет на формирование себестоимости по периодам, и, как следствие, приводит к искажению финансового результата.
Выявлено неверно установленные сроки полезного использования для вновь приобретенных, основных средств, в бухгалтерском и налоговом учете. В частности в феврале 2007 г. при назначении срока полезного использования в бухгалтерском и налоговом учете ксерокса, установлен минимальный срока полезного использования, установленный в качестве максимального для предыдущей амортизационной группы. То есть срок полезного использования, равный 36 месяцам.
Неверное определение срока полезного использования объекта основных средств привело к неправильному исчислению суммы амортизации. В результате произошло искажение себестоимости продукции и финансовых результатов.
Несмотря на кажущуюся несложность учета объектов основных средств выявленные грубые нарушения законодательства о бухгалтерском учете. Предприятию необходимо провести аудиторскую проверку учета основных средств.
2.4.2 Анализ технического состояния, структуры и движения основных средств ЗАО «НЭСКО»
Профессия бухгалтера в России переживает период радикальных изменений. В качественном отношении возникают новые требования к бухгалтеру как аналитику. Переход к рыночной экономике повышает роль бухгалтерского учета в управлении коммерческими организациями всех форм собственности. Он становится языком бизнеса. Данные бухгалтерского учета рассматриваются как база, без анализа которой невозможно принять аргументированные управленческие решения. Резко возрастает значение бухгалтерского баланса, отчета о прибылях и убытках и другой финансовой документации в связи с приобретением ими характера публичной отчетности.
В корне меняется и отношение к профессии бухгалтера. Участие в делах предприятия превращает главного бухгалтера в управленческого профессионала, который может оценить положение предприятия в развивающемся мире, и основной смысл деятельности которого подчинен диагностике и подготовке мер, способствующих сохранению экономической благополучия предприятия на протяжении всего периода его существования.
Цель анализа основных средств – объективная оценка состояния основных средств и изыскания резервов более эффективного их использования на предприятии.
При анализе состояния и эффективного использования основных средств необходимо ответить на следующие вопросы:
1) какова доля основных средств в общей стоимости активов предприятия;
2) какова обеспеченность организации и ее структурных подразделений необходимыми для производства основными средствами, то естьсоответствует ли потребности в них фактическое наличие основных средств;
3) какова динамика роста основных средств и отдельно их активной части;
4) какова степень использования основных средств;
5) какое влияние оказывает использование основных средств на объем выпускаемой продукции и другие экономические показатели работы организации;
6) имеются ли резервы роста фондоотдачи как за счет увеличения объема продукции, так и за счет улучшения использования основных средств?
Источниками данных для анализа состояния и использования основных средств являются следующие формы: №1 «Бухгалтерский баланс за 2006 год»; №2 «Отчет о прибылях и убытках за 2006 г.»; №5 «Приложение к бухгалтерскому балансу за 2006 г.»; №1 «Бухгалтерский баланс за 2007 год»; №2 «Отчет о прибылях и убытках за 2007 г.»; №5 «Приложение к бухгалтерскому балансу за 2007 г.».
Проанализируем долю основных средств в общей стоимости активов предприятия на протяжении с 2005 по 2007 года. Источником данных для данного анализа основных средств являются формы: №1 «Бухгалтерский баланс» за 2005, 2006, 2007 годы. Построим рис. 2.1 и заполним таблицу 2.1.
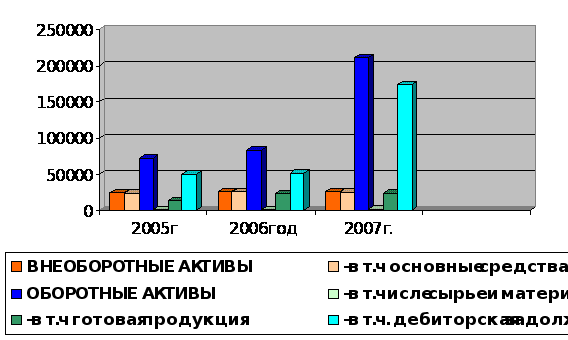
Рис. 2.1. Структура активов предприятия
Таблица 2.1. Структура активов предприятия
| № п.п | Наименование активов | На конец 2005 г. | На конец 2006 г. | На конец 2007 г. | |||
| Тыс. руб. | Уд. вес % | Тыс. руб. | Уд. вес % | Тыс. руб. | Уд. вес % | ||
| 1 | I. Внеоборотные активы | 24848 | 26% | 26412 | 25% | 26352 | 12% |
| 2 | в т.ч. основные средства | 24371 | 25% | 25988 | 24% | 25762 | 11% |
| 3 | II. Оборотные активы | 71430 | 74% | 83278 | 75% | 211047 | 88% |
| 4 | Итого активов | 96278 | 100% | 109690 | 100% | 237399 | 100% |
Данные таблицы 2.1. показывают, что за период с 2005 года по 2007 год количество основных средств предприятия увеличилось с 24371 тыс. руб. до 25762 тыс. руб. но доля в общей стоимости активов предприятия за период с 2005 год по 2007 год уменьшилась с 25% до 11% .Увеличение оборотных активов произошло в основном за счет статей: «сырье и материалы», «готовая продукция» и «дебиторская задолженность».
На рисунке 2.1. наглядно показана динамика задержки реализации готовой продукции, увеличение сырья и материалов, и дебиторской задолженности. Такая тенденция свидетельствует о понижении скорости оборота средств, то есть снижении эффективности работы предприятие.
На основании формы 5, проанализируем объем основных средств, их динамику и структуру. Данные за 2006 год представлены в таблицах 2.2.
Таблица 2.2. Наличие,