Бюджет предприятия
В том случае, когда бюджетирование проводится на более детальном временном базисе, например, каждый месяц, суммы денег, которые учтены как издержки (начислены) и суммы денег, которые будут уплачены, не обязательно совпадают. В частности, если оплата труда производится, например, 10 числа каждого месяца, то сумма заработной платы, которая начисляется в феврале, будет запланирована к выплате в марте.
Табл. 8. Бюджет затрат прямого труда
|
Квартал 1 |
Квартал 2 |
Квартал 3 |
Квартал 4 |
За год |
|
|
Объем производства продукции (шт.) |
14,000 |
32,000 |
36,000 |
19,000 |
101,000 |
|
Затраты труда основного персонала (час) |
0.8 |
0.8 |
0.8 |
0.8 |
0.8 |
|
Итого затраты труда персонала (час) |
11,200 |
25,600 |
28,800 |
15,200 |
80,800 |
|
Стоимость одного часа (грн./час) |
7.50 |
7.50 |
7.50 |
7.50 |
7.50 |
|
Оплата основного персонала (грн.) |
84,000 |
192,000 |
216,000 |
114,000 |
606,000 |
Бюджет производственных накладных затрат составляется с использованием агрегированных финансовых показателей. Дело в том, что состав накладных издержек зачастую велик, и производить планирование накладных издержек по элементам затрат есть неоправданно большой аналитический труд. Поэтому все накладные издержки предварительно делятся на переменные и постоянные, и планирование переменных накладных издержек осуществляется в соответствии с плановым значением соответствующего базового показателя. В рассматриваемом примере в качестве базового показателя использован объем затрат прямого труда. В процессе предварительного анализа установлен норматив затрат прямого труда - 2 грн. на 1 час работы основного персонала. Это предопределяет состав показателей в таблице бюджета накладных затрат, представленных в табл. 9.
Табл. 9. Бюджет производственных накладных издержек (грн.)
|
Квартал 1 |
Квартал 2 |
Квартал 3 |
Квартал 4 |
За год |
|
|
Затраты труда основного персонала (час) |
11,200 |
25,600 |
28,800 |
15,200 |
80,800 |
|
Норматив переменных накладных затрат |
2.00 |
2.00 |
2.00 |
2.00 |
2.00 |
|
Переменные накладные затраты |
22,400 |
51,200 |
57,600 |
30,400 |
161,600 |
|
Постоянные накладные затраты |
60,600 |
60,600 |
60,600 |
60,600 |
242,400 |
|
Итого накладных затрат |
83,000 |
111,800 |
118,200 |
91,000 |
404,000 |
|
Амортизация |
15,000 |
15,000 |
15,000 |
15,000 |
60,000 |
|
Оплата накладных затрат |
68,000 |
96,800 |
103,200 |
76,000 |
344,000 |
Исходя из планируемого объема затрат прямого труда и норматива переменных накладных затрат планируются суммарные переменные накладные издержки. Так, в первом квартале при плане прямого труда 11,200 часов при нормативе 2 грн./час сумма переменных накладных затрат составит 22,400 грн. Постоянные издержки в соответствии с исходными данными составляют 60,600 грн. в месяц. Таким образом, сумма накладных издержек в первом квартале составит по плану 83,000 тыс. грн. Планируя денежную оплату за накладные издержки, из общей суммы накладных издержек следует вычесть величину амортизационных отчислений, которые не являются денежным видом издержек, т.е. за амортизацию предприятие никому не платит.
Оценка себестоимости продукции необходима для составления отчета о прибыли и оценки величины запасов готовой продукции на складе на конец планового периода. Себестоимость складывается из трех компонент: прямые материалы, прямой труд и производственные накладные издержки. Расчет себестоимости для рассматриваемого примера продемонстрирован в табл. 10.
Табл10. Расчет себестоимости единицы продукции
|
Статьи |
Количество |
Затраты |
Всего |
|
Затраты на единицу продукции: |
|||
|
основные материалы (кг) |
5 |
0.60 |
3.00 |
|
затраты прямого труда |
0.8 |
7.50 |
6.00 |
|
накладные затраты |
0.8 |
5.00 |
4.00 |
|
Себестоимость единицы продукции |
13.00 |
||
Первые две компоненты себестоимости определяются с помощью прямого расчета. В частности, если на единицу продукции приходится 5 кг. сырья по цене 60 коп. за один килограмм, то компонента прямых материалов в себестоимости единицы продукции составляет 3 грн. Для оценки величины накладных издержек в себестоимости единицы продукции следует сначала “привязаться” к какому-либо базовому показателю, а затем рассчитать эту компоненту себестоимости. Поскольку переменные накладные издержки нормировались с помощью затрат прямого труда, суммарные накладные издержки также будем “привязывать” к затратам прямого труда. Необходимо оценить полные, а не только переменные, накладные издержки. Для этого сопоставим общую сумму накладных издержек за год (она была рассчитана в табл. 2 и составляет 404,000 грн.) с общей суммой трудозатрат (80,800, как это следует из табл. 23). Нетрудно установить, что на один час прямого труда приходится 404,000/80,800 = 5 грн. накладных затрат. А поскольку на единицу продукции тратится 0.8 часа, стоимость накладных затрат в единице продукции составляет 5х0.8=4.0 грн., что и отмечено в табл. 25.
Суммарное значение себестоимости единицы продукции составило по расчету 13 грн. Теперь несложно оценить величину запасов готовой продукции в конечном балансе предприятия. Поскольку финансовый менеджер запланировал 3,000 остатков готовой продукции на конец года, в балансе предприятия на конец года в статье товарно-материальные запасы готовой продукции будет запланировано 39,000 грн.
Бюджет административных и маркетинговых затрат. Данный бюджет составляется с помощью такого же подхода, что и бюджет производственных накладных издержек. Все издержки разделяются на переменные и постоянные. Для планирования переменных издержек в качестве базового показателя используется объем проданных товаров, а не затраты прямого труда, как это было ранее. Норматив переменных затрат составляет 1.80 грн. на единицу проданных товаров. Постоянные накладные затраты переносятся в бюджет буквально так, как они представлены в исходных данных. Окончательный вид бюджета содержится в табл. 11
Табл. 11. Бюджет административных и маркетинговых издержек
|
Квартал 1 |
Квартал 2 |
Квартал 3 |
Квартал 4 |
За год |
|
|
Ожидаемый объем продаж (шт.) |
10,000 |
30,000 |
40,000 |
20,000 |
100,000 |
|
Переменные на единицу продукции (грн.) |
1.80 |
1.80 |
1.80 |
1.80 |
1.80 |
|
Планируемые переменные затраты (грн.) |
18,000 |
54,000 |
72,000 |
36,000 |
180,000 |
|
Планируемые постоянные затраты |
|||||
|
Реклама (грн.) |
40,000 |
40,000 |
40,000 |
40,000 |
160,000 |
|
Зарплата управляющих (грн.) |
35,000 |
35,000 |
35,000 |
35,000 |
140,000 |
|
Страховка (грн.) |
- |
1,900 |
37,750 |
- |
39,650 |
|
Налог на недвижимость (грн.) |
- |
- |
- |
18,150 |
18,150 |
|
Итого постоянных затрат (грн.) |
75,000 |
76,900 |
112,750 |
93,150 |
357,800 |
|
Всего планируемые затраты (грн.) |
93,000 |
130,900 |
184,750 |
129,150 |
537,800 |
В методическом смысле данный бюджет не вызывает проблем. Сложнее всего обосновать конкретные суммы затрат на рекламу, зарплату менеджмента и т.п. Здесь возможны противоречия, так как обычно каждое функциональное подразделение старается обосновать максимум средств в бюджете. В то же время, бюджет всего может “не выдержать”, говорят “бюджет не резиновый”. Методическая проблема состоит в том, как оценить результат бюджета для различных вариантов объемов финансирования всех функциональных подразделений предприятия. Здесь на помощь приходит сценарный анализ, который, исповедуя по существу идеологию гибкого планирования, рассматривает возможные варианты бюджета для различных составляющих финансирования. Из всех вариантов выбирается тот, который наиболее приемлем исходя из стратегии руководства предприятия.
Плановый отчет о прибыли. Ранее отмечались два базиса планирования предприятия: ресурсный базис и денежный базис. В рамках ресурсного базиса происходит планирование прибыли предприятия, наличие которой является необходимым условием способности предприятия генерировать деньги. Отчет о прибыли вставлен в общую систему именно для целей проверки этого необходимого условия. Помимо этого, в отчете о прибыли оценивается величина налога на прибыль, которая затем используется в составе отчета о движении денег. Отчет о прибыли для рассматриваемого примера помещен в табл. 12.
В этом отчете выручка от реализации получается путем умножения общего объема продаж за год (100,000 единиц продукции) на цену единицы продукции. Себестоимость реализованной продукции определяется путем умножения рассчитанной в табл. 25 себестоимости единицы продукции на суммарный объем проданной продукции. Общие и маркетинговые затраты были рассчитаны в табл. 26.
Табл. 12. Плановый отчет о прибыли (без дополнительного финансирования)
|
Выручка от реализации продукции |
2,000,000 |
|
Себестоимость реализованной продукции |
1,300,000 |
|
Валовая прибыль |
700,000 |
|
Общие и маркетинговые затраты |
537,800 |
|
Прибыль до процентов и налога на прибыль |
162,200 |
|
Проценты за кредит |
- |
|
Прибыль до выплаты налогов |
162,200 |
|
Налог на прибыль |
48,660 |
|
Чистая прибыль |
113,540 |
В данном отчете о прибыли величина процентов за кредит принята равной нулю. Это справедливо, так как в процессе предшествующего бюджетирования вопросы кредитования предприятия не рассматривались. Потребность в дополнительном финансировании должна обнаружиться при составлении отчета о денежных средствах. В этом смысле вариант планового отчета о прибыли, помещенный в табл. 12 следует считать предварительным, так как в процессе бюджетирования денег, возможно, обнаружится потребность взять банковскую ссуду, и тогда величина чистой прибыли уменьшится.
Бюджет денежных средств является итоговым и наиболее важным во всей схеме бюджетирования. В нем собираются вместе итоговые числовые финансовые показатели каждого частного бюджета. Бюджет денежных средств отражает все “хорошие и плохие новости” предприятия. Хорошие новости – это поступления денег, плохие – уплаты денег. Итог есть денежное сальдо, которое может быть положительным и отрицательным. В табл. 28 приведен бюджет денежных средств для рассматриваемого примера. Читателю предоставляется возможность проследить и проверить, как данные каждого отдельного бюджета попадают в итоговый бюджет денежных средств.
Отметим ряд особенностей данного бюджета. Это, во-первых, упрощенный характер схемы уплаты налога на прибыль, принятый в данном примере. Величина налога на прибыль, определенная в рамках планового отчета о прибыли, делятся на четыре равные части, каждая часть учитывается в бюджете денежных средств каждого квартала. Усложнить эту схему и сделать ее адекватной реальному состоянию дел не представляется сложным. Этот вопрос рассматривается в рамках анализа деловой ситуации. Во-вторых, заявленный в общей процедуре бюджетирования инвестиционный бюджет, представлен в табл. 13 одной строкой затрат на покупку оборудования.
13. Бюджет денежных средств (без дополнительного финансирования)
|
Квартал 1 |
Квартал 2 |
Квартал 3 |
Квартал 4 |
За год |
|
|
Денежные средства на начало периода |
42,500 |
(74,165) |
(128,330) |
(14,495) |
42,500 |
|
Поступление денежных средств |
|||||
|
от потребителей |
230,000 |
480,000 |
740,000 |
520,000 |
1,970,000 |
|
Денежные средства в распоряжении |
272,500 |
405,835 |
611,670 |
505,505 |
2,012,500 |
|
Расходование денежных средств |
|||||
|
на основные материалы |
49,500 |
72,300 |
100,050 |
79,350 |
301,200 |
|
на оплату труда основного персонала |
84,000 |
192,000 |
216,000 |
114,000 |
606,000 |
|
производственные накладные затраты |
68,000 |
96,800 |
103,200 |
76,000 |
344,000 |
|
затраты на сбыт и управление |
93,000 |
130,900 |
184,750 |
129,150 |
537,800 |
|
Налог на прибыль |
12,165 |
12,165 |
12,165 |
12,165 |
48,660 |
|
покупка оборудования |
30,000 |
20,000 |
- |
- |
50,000 |
|
дивиденды |
10,000 |
10,000 |
10,000 |
10,000 |
40,000 |
|
Всего денежных выплат |
346,665 |
534,165 |
626,165 |
420,665 |
1,927,660 |
|
Избыток (дефицит) денег |
(74,165) |
(128,330) |
(14,495) |
84,840 |
84,840 |
Как видно из анализа данных табл. 13, полученный бюджет является дефицитным. Таким образом, необходимо предусмотреть дополнительные источники финансирования, которые в рамках рассматриваемого примера сводятся к банковскому кредитованию. Технологически, в таблицу бюджета вводится дополнительный блок – “финансирование”, в котором финансовый менеджер должен предусмотреть получение кредита и его возврат, а также выплату банку процентного вознаграждения. В табл. 14 приведен бюджет денежных средств, предусматривающий дополнительное финансирование.
Работа финансового менеджера по обоснованию суммы кредитования предусматривает подбор данных в блоке “финансирование” так, чтобы реализовать принцип разумного избытка денежных средств, т.е. планировать денежный счет на некотором допустимом уровне, который в рамках рассматриваемого примера не должен быть ниже 30,000 грн. Особенностью этой работы является необходимость обеспечить согласование данных бюджета денежных средств с плановым отчетом о прибыли. Эта необходимость связана с тем, что сумма процентных платежей оценивается в бюджете денежных средств и подставляется в отчет о прибыли. В то же время, сумма налоговых платежей оценивается в отчете о прибыли и подставляется в бюджет денежных средств. Такой подбор “вручную” сделать затруднительно, и следует воспользоваться заранее разработанным программным средством.
В табл. 14 и 15 приведены согласованные плановый отчет о прибыли и бюджет денежных средств, как результат работы финансового менеджера по подбору бюджетных показателей.
Табл. 14. Плановый отчет о прибыли (окончательный вариант)
|
Выручка от реализации продукции |
2,000,000 |
|
Себестоимость реализованной продукции |
1,300,000 |
|
Валовая прибыль |
700,000 |
|
Общие и маркетинговые затраты |
537,800 |
|
Прибыль до процентов и налога на прибыль |
162,200 |
|
Проценты за кредит |
12,250 |
|
Прибыль до выплаты налогов |
149,950 |
|
Налог на прибыль |
44,985 |
|
Чистая прибыль |
104,965 |
15. Бюджет денежных средств (окончательный вариант)
|
|
Квартал 1 |
Квартал 2 |
Квартал 3 |
Квартал 4 |
За год |
|
Денежные средства на начало периода |
42,500 |
36,754 |
33,508 |
40,761 |
42,500 |
|
Поступление денежных средств |
|||||
|
от потребителей |
230,000 |
480,000 |
740,000 |
520,000 |
1,970,000 |
|
Денежные средства в распоряжении |
272,500 |
516,754 |
773,508 |
560,761 |
2,012,500 |
|
|
|||||
|
Расходование денежных средств |
|||||
|
на основные материалы |
49,500 |
72,300 |
100,050 |
79,350 |
301,200 |
|
на оплату труда основного персонала |
84,000 |
192,000 |
216,000 |
114,000 |
606,000 |
|
производственные накладные затраты |
68,000 |
96,800 |
103,200 |
76,000 |
344,000 |
|
затраты на сбыт и управление |
93,000 |
130,900 |
184,750 |
129,150 |
537,800 |
|
Налог на прибыль |
11,246 |
11,246 |
11,246 |
11,246 |
44,985 |
|
покупка оборудования |
30,000 |
20,000 |
- |
- |
50,000 |
|
дивиденды |
10,000 |
10,000 |
10,000 |
10,000 |
40,000 |
|
Всего денежных выплат |
345,746 |
533,246 |
625,246 |
419,746 |
1,923,985 |
|
Избыток (дефицит) денег |
(73,246) |
(16,493) |
148,261 |
141,015 |
88,515 |
|
|
|||||
|
Финансирование: |
|||||
|
Получение ссуды |
110,000 |
50,000 |
160,000 |
||
|
Погашение ссуды |
(100,000) |
(60,000) |
(160,000) |
||
|
Выплата процентов |
(7,500) |
(4,750) |
(12,250) |
||
|
Итого, денежный поток |
110,000 |
50,000 |
(107,500) |
(64,750) |
(12,250) |
|
Денежные средства на конец периода |
36,754 |
33,508 |
40,761 |
76,265 |
76,265 |
Завершает систему бюджетов плановый баланс предприятия. Он представляет собой описания состояния активов и пассивов компании на конец планового периода. Табл. 16 иллюстрирует плановый баланс предприятия.
Табл. 16. Баланс предприятия на начало и конец планового периода
|
Активы: |
1 января |
31 декабря |
|
Оборотные активы: |
|
|
|
Денежные средства |
42,500 |
76,265 |
|
Счета дебиторов |
90,000 |
120,000 |
|
Запасы сырья |
4,200 |
4,500 |
|
Запасы готовой продукции |
26,000 |
39,000 |
|
Всего оборотные активы |
162,700 |
239,765 |
|
Основные средства |
|
|
|
Земля |
80,000 |
80,000 |
|
Сооружения и оборудование |
700,000 |
750,000 |
|
Накопленная амортизация |
(292,000) |
(352,000) |
|
Сооружения и оборудования нетто |
408,000 |
398,000 |
|
Итого активы |
650,700 |
717,765 |
|
|
|
|
|
Обязательства: |
|
|
|
Текущие обязательства |
|
|
|
Счета к оплате |
25,800 |
27,900 |
|
Банковский кредит |
|
- |
|
Акционерный капитал: |
|
|
|
Обыкновенные акции, без номинала |
175,000 |
175,000 |
|
Нераспределенная прибыль |
449,900 |
514,865 |
|
Всего акционерный капитал |
624,900 |
689,865 |
|
Итого обязательства и капитал |
650,700 |
717,765 |
|
Проверка баланса |
OK |
OK |
Опишем формирование каждой статьи баланса. Статья денежные средства берется в виде итогового значения бюджета денежных средств. Дебиторская задолженность определяется как 30% выручки четвертого квартала, на которую предприятие планирует предоставить отсрочку платежа. Запасы сырья определяются как величина остатков сырья из табл. 22 в размере 7,500 кг. по цене сырья 0.60 грн, что составляет 4,500 грн. Запасы готовой продукции определяются как произведение остатков готовой продукции на конец года (см. табл.) на себестоимость готовой продукции: 3,000х13=39,000 грн. Статья “сооружения и оборудование” рассчитывается путем прибавления к начальному значению этой статьи суммы закупок оборудования. Амортизация в соответствии с исходными данными составляет 15,000 в квартал, т.е. 60,000 в год. Это значение следует добавить к накопленной амортизации на начало периода.
Величина кредиторской задолженности получается в виде 50% от стоимости закупок четвертого квартала, которая рассчитана в бюджете 22. Наконец, сумма нераспределенной прибыли на конец года получается с помощью следующей формулы:
Нераспределенная прибыль на начало года + Чистая прибыль за год – Выплаченные дивиденды.
Отметим, что сумма активов и пассивов баланса совпадает, что является подтверждением правильности составления бюджета. Для специалиста, который составляет бюджет первый раз, и этот бюджет оказывается достаточно сложным (несколько видов продукции, сложная структура затрат), факт совпадения сумма активов и пассивов выглядит как “финансовое чудо”, хотя это чудо является результатом использования системы двойной записи, принятой в бухгалтерии.
3. Контроль выполнения бюджета предприятия
Бюджетирование без обратной связи – это даром потраченное время. Любая система является жизнеспособной, если имеет в своем составе элементы обратной связи, которые предусматривают анализ того, что сделала система, и текущую корректировку поведения системы по мере поступления сигналов о ее состоянии. Бюджетирование – это тоже система, весьма серьезная и ответственная система финансового планирования бизнеса, и она должна предусматривать соответствующую обратную связь. Роль обратной связи в данном случае играет контроль выполнения бюджета. Система контроля выполнения бюджета на предприятии является своеобразным мониторингом финансового состояния предприятия. Важность этой системы не вызывает сомнений. Тем не менее, говоря о путях практической реализации системы, следует принимать во внимание стратегическое позиционирование предприятия.
Будем различать три подхода к реализации системы контроля бюджета предприятия:
простой анализ отклонений, ориентированный на корректировку последующих планов;
анализ отклонений, ориентированный на последующие управленческие решения;
анализ отклонений в условиях неопределенности;
стратегический подход к анализу отклонений.
Так или иначе, каждый из подходов ориентирован на анализ отклонений. Дадим характеристику каждого из подходов.
Простой анализ отклонений производится в соответствии со схемой, помещенной на рис. 4. Суть подхода состоит в том, что система контролирует состояние выполнения бюджета путем сопоставления бюджетных показателей и их фактических значений. Если отклонение носит существенный характер, то финансовый менеджер принимает решение о необходимости вносить соответствующие коррективы в бюджет последующего периода. В противном случае никакие корректирующие действия не производятся.
В этой связи важным представляется вопрос о существенности издержек. Представляется, что в качестве критерия для определения важности издержек следует использовать конечные итоговые бюджетные показатели, например, величину суммарного денежного потока. Имея соответствующую компьютерную программу, финансовый менеджер рассчитывает последствия конкретного отклонения фактических показателей от плановых значений на величину суммарного денежного потока. На основании отклонения фактического суммарного денежного потока от планового значения делается вывод о необходимости производить корректировку плана следующего периода.
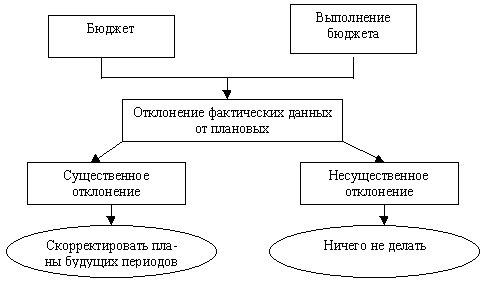
Рис. 4. Схема простого анализа отклонений, ориентированного на корректировку последующих планов
Возвратимся к примеру, рассмотренному в предыдущем параграфе. Прошли два периода запланированного года. Результаты контроля бюджета представлены в табл. 16.
Табл. 16. Результаты контроля бюджета в рамках простого анализа отклонений
|
Квартал 1 |
Квартал 2 |
|||
|
(план) |
(факт) |
(план) |
(факт) |
|
|
Исходные показатели для анализа |
|
|
|
|
|
Объем продаж |
10,000 |
9,600 |
30,000 |
24,560 |
|
Средняя цена единицы продукции |
20.00 |
19.85 |
20.00 |
19.25 |
|
Поступление денег от потребителей |
230,000 |
223,392 |
480,000 |
388,114 |
|
Средняя цена 1 кг. сырья |
0.60 |
0.61 |
0.60 |
0.63 |
|
Постоянные накладные затраты |
60,600 |
60,600 |
60,600 |
64,460 |
|
Ставка переменных накладных издержек |
2.00 |
2.00 |
2.00 |
2.08 |
|
Показатели для принятия решения |
||||
|
Выручка от реализации продукции |
200,000 |
190,560 |
600,000 |
472,780 |
|
Итоговый годовой денежный поток |
84,840 |
84,120 |
84,840 |
27,217 |
В первом квартале произошло несущественное снижение объема продаж, слегка снизились цены на единицу готовой продукции и увеличились цены на сырье. Это привело к снижению выручки на 3% и снижению суммарного денежного потока на 1%. Финансовый менеджер посчитал, что такое снижение не является существенным, и принял решение не корректировать планы второго квартала. Анализируя выполнение плана второго квартала, мы замечаем отклонение большего количества факторов – возросла не только цена килограмма сырья, но и накладные издержки (как переменные, так и постоянные). В результате, фактическое поступление денег от потребителей во втором квартале меньше запланированного на 19%, а итоговый годовой денежный поток уменьшился на 68%: 27,217 грн. против запланированных 84,840. Вполне естественно, что финансовый менеджер должен скорректировать планы будущего, третьего, квартала. Имея программу моделирования бюджета, он определяет объем продаж третьего квартала, который позволяет ему компенсировать существенные отклонения второго квартала. С помощью прямого подбора нетрудно установить, что для того, чтобы выполнить план по денежному потоку (на уровне 85,000 грн.) необходимо продать в третьем квартале 48,500 единиц продукции против 40,000 запланированных. При этом необходимо вернуться на уровень бюджетных позиций по всем остальным показателям, включая цену, переменные и постоянные накладные издержки, а также цену сырья.
Анализ отклонений, ориентированный на последующие управленческие решения, предполагает более детальный факторный анализ влияния различных отклонений параметров бизнеса на денежный поток. По существу, производится декомпозиция влияния всех, вместе взятых, отклонений на величину итогового денежного потока. Технология проведения такого контроля выглядит следующим образом.
Шаг 1. Установление всех факторов, которые влияют на величину денежного потока.
Шаг 2. Определение суммарного отклонения денежного потока от бюджетного значения.
Шаг 3. Определение отклонения годового денежного потока в результате отклонения каждого отдельного фактора.
Шаг 4. Составление таблицы приоритетов влияния, которая располагает все факторы по порядку, начиная с более значимых.
Шаг 5. Составления окончательных выводов и рекомендаций в части управленческих решений, направленных на выполнение бюджета.
В табл. 17 приведены результаты контроля с элементами факторного анализа отклонений.
Табл. 17 Результаты контроля бюджета с факторным анализом отклонений
|
Квартал 1 |
Квартал 2 |
|||||
|
|
|
Откло-нение |
|
|
Откло-нение |
|
|
Исходные показатели для анализа |
|
|
|
|
|
|
|
Объем продаж |
10,000 |
9,600 |
-4.00% |
30,000 |
24,560 |
-18.13% |
|
Средняя цена единицы продукции |
20.00 |
19.85 |
-0.75% |
20.00 |
19.25 |
-3.75% |
|
Выручка от реализации продукции |
200,000 |
190,560 |
-4.72% |
600,000 |
472,780 |
-21.20% |
|
Средняя цена 1 кг. сырья |
0.60 |
0.61 |
1.67% |
0.60 |
0.63 |
5.00% |
|
Постоянные накладные затраты |
60,600 |
60,600 |
0.00% |
60,600 |
64,460 |
6.37% |
|
Ставка переменных накладных издержек |
2.00 |
2.00 |
0.00% |
2.00 |
2.08 |
4.00% |
|
Показатели для принятия решения |
||||||
|
Поступление денег от потребителей |
230,000 |
223,392 |
-2.87% |
480,000 |
388,114 |
-19.14% |
|
Итоговый годовой денежный поток |
84,840 |
84,102 |
-0.87% |
84,840 |
27,217 |
-67.92% |
|
Факторный анализ отклонений денежного потока по следующим параметрам: |
||||||
|
Объем продаж |
84,840 |
85,880 |
1.23% |
84,840 |
48,342 |
-43.02% |
|
Средняя цена единицы продукции |
84,840 |
87,465 |
3.09% |
84,840 |
68,352 |
-19.43% |
|
Средняя цена 1 кг. сырья |
84,840 |
87,725 |
3.40% |
84,840 |
79,242 |
-6.60% |
|
Постоянные накладные затраты |
84,840 |
84,840 |
0.00% |
84,840 |
81,389 |
-4.07% |
|
Ставка переменных накладных издержек |
84,840 |
84,840 |
0.00% |
84,840 |
80,188 |
-5.48% |
Как видно из таблицы, отклонения денежного потока второго квартала являются весьма существенными – 68%. . Это вызывает необходимость произвести факторный анализ отклонений. Технология проведения этого анализа достаточна проста. Основная идея состоит в ответе на вопрос: какое отклонение имел бы годовой денежный поток, если бы каждый фактор действовал отдельно. Это означает, что необходимо сделать многократный пересчет бюджета для каждого отдельно действующего фактора при условии, что этот параметр принял значение, наблюдаемое по факту выполнения бюджета. Разумеется, что для проведения такого анализа должна использоваться компьютерная программа, позволяющая оперативно пересчитывать бюджеты.
Более подробно процедура выглядит следующим образом. За основу берем компьютерную программу бюджетирования, в которую вместо плановых значений первого квартала подставлены фактические значения этих параметров. В то же время все остальные праметры сохраняют свои плановые значения. Имея фактические значения переметров, указанные в табл. 33 для второго квартала, подставляем в программу бюджетирования фактическое значение первого параметра, объема реализации продукции, и рассчитываем величину годового денежного потока. В данном случае оно получилось равным 48,342 грн. Затем восстанавливаем в программе бюджетирования плановое значение объема продаж и подставляем вместо планового значения цены ее среднее фактическое значение, которое составляет 19.25 грн. Для этого значения программа рассчитывает величину годового денежного потока (68,352 грн.), которая заносится в соответствующую ячейку табл. 33. Аналогичным образом производится расчет значения годового денежного потока для каждого отдельно взятого фактического значения параметра бизнеса (все остальные при этом фиксируются на уровне своих плановых значений).
Результаты анализа в комплексе позволяют установить приоритеты влияния каждого фактора. В данном конкретном случае отклонение объема продаж играет наиболее существенную роль, так как его фактическое отклонение от плана создает отклонение денежного потока на уровне 43%. Ближайший по влиянию фактор – цена продукции, которая в данном случае приводит к отклонению денежного потока на 19.43%. Влияние остальных факторов сравнительно менее существенно.
Выводы, сделанные в отношении приоритетов влияния факторов, предопределяют управленческие решения, которые могут быть рекомендованы соответствующим функциональным подразделениям предприятия. Основной центр ответственности за невыполнение бюджета – это маркетинговое подразделение предприятия. Очевидно, что нужно обратить особое внимание на неэффективность работы этого подразделения: усилить контроль выполнения текущих заказов потребителей, улучшить систему прогнозирования объемов продаж, проводить более сдержанную политику ценовых скидок и т.д. Разумеется, в рамках второго подхода по-прежнему остается необходимость корректировать объемы и, возможно, цены продаж будущих периодов. Однако в отличие от первого подхода это перепланирование делается на фоне новых управленческих решений.
Заключение
Вершиной мастерства деятельности финансового менеджера является применение современных методов финансового планирования и контроля, которые в последнее время принято определять с помощью термина “Бюджетирование”. Бюджетирование подразделяется на краткосрочное, или текущее, которое охватывает период, не превосходящий один год, и капитальное, которое часто называют инвестиционным. В рамках текущего бюджетирования рассматривается задача оценки и планирования всех, входных и выходных, денежных потоков, как результат деятельности компании в краткосрочном периоде времени – месяц, квартал, год. При этом каждый из указанных промежутков разбивается на менее продолжительные периоды, например, год разбивается на 12 месяцев. Основная цель такого планирования состоит в том, чтобы оценить нехватку денежных ресурсов и предусмотреть пути дополнительного финансирования. Бюджетирование является вторым шагом в сложной проблеме планирования деятельности предприятия, после анализа безубыточности и целевого планирования прибыли.
Список использованной литературы:
Ковалев В.В., Финансовый анализ. – М.: Финансы и статистика, 1997.
Портер М. Конкуренция, – М.: Издательский дом “Вильямс”, 2000.
Райн Б. Стратегический учет для руководителей. – М.: Издательское объединение “ЮНИТИ”, 1998.
Росс С, Вестрефилд Р., Джордан Б. Основы корпоративных финансов. – М.: “Лаборатория базовых знаний”, 2000.
Савчук В.П. Финансовый менеджмент предприятий: практические вопросы с анализом деловых ситуаций. – Киев: Издательский дом “Максимум”, 2001.