Финансовый контроллинг
Если возникает недопустимое превышение выплат над поступлениями, финансовый контроллинг требует проведения ревизии плана. Ревизия предполагает перемещение части выплат, для которых это допустимо, на более поздние периоды. Если же ожидаемые поступления значительно превосходят выплаты, то это означает отказ от дополнительного дохода (средства не работают) и снижение рентабельности. Здесь следует либо найти возможность краткосрочного прибыльного размещения этих средств, либо досрочно произвести выплаты по имеющимся долгам.
Избыток поступающих ликвидных средств может быть использован для формирования резервов ликвидности. Вообще, чем больше неопределенность (понимаемая как вероятность превышения поступлений или выплат), тем больше должны быть резервы ликвидных средств, включая открытые кредитные линии.
Наличие ликвидных резервов, с одной стороны, повышает финансовую безопасность предприятия, но, с другой - снижает рентабельность. Финансовый контроллинг должен следить за тем, чтобы предприятие использовало наиболее подходящие краткосрочные плановые инструменты для достижения оптимума ликвидности, т.е. чтобы платежеспособность предприятия гарантировалась с минимальными издержками.
2.3 Основные элементы и инструменты финансового контроллинга.
Основными элементами финансового контроллинга являются кратко-, средне- и долгосрочное планирование.
В случае долгосрочного финансового планирования речь идет об относительно грубом планировании, информационная точность которого тем меньше, чем удаленнее плановый момент времени. Долгосрочное финансовое планирование тесно связано с инвестиционным планированием. При этом большое внимание уделяется планированию структуры капитала и его связанности. Инструментами долгосрочного планирования являются план-баланс - планирование структуры баланса с учетом определяемых финансовыми показателями норм - и брутто-анализ движения баланса - согласование источников происхождения и использования средств.
Долгосрочное финансовое планирование является инструментом структурного поддержания ликвидности. Оно обеспечивает финансовый обзор на период от одного года - показывает, находится ли предприятие в долгосрочном структурном равновесии. Это позволяет при возникновении дисбаланса принять своевременные меры. Долгосрочное финансовое планирование базируется на стратегических и оперативных частичных планах - на планах оборота, глобального результата и инвестиций.
Как известно, целью структурного поддержания ликвидности является сохранение для предприятия возможности финансирования своей деятельности путем привлечения заемного или собственного капитала. Потенциальные кредиторы и собственники оценивают предприятие, как правило, с помощью финансовых показателей, например коэффициентов ликвидности, рассчитываемых на основе информации, полученной из ежегодных документов внешней отчетности. Поэтому предприятие должно учитывать такие ожидания и отражать их при долгосрочном финансовом планировании. Отдельные финансовые показатели приобрели нормативный характер и стали "правилами финансирования". Финансовый контроллинг должен следить за тем, чтобы предприятие в своей деятельности придерживалось этих правил. Иногда конкретные значения таких нормативных коэффициентов оговариваются в договорах кредитования.
Конкретные значения финансовых коэффициентов для предприятий разных отраслей несколько различаются. Обычно используются следующие балансовые соотношения:
собственный капитал >0,5;
заемный капитал
соответственно собственный капитал> 0,334
сумма баланса
собственный капитал>0,5;
основной капитал
3)долгосрочный капитал______ >1;
долгосрочно связанное имущество
4) быстрореализуемый оборотный капитал >0,5;
краткосрочный заемный капитал
5)оборотный капитал______ >1;
краткосрочный заемный капитал
Структура баланса планируется в процессе составления плана-баланса и анализа движения баланса. Долгосрочное балансовое планирование финансов базируется на долгосрочном балансовом планировании инвестиций, которое, исходя из одобренных на плановый период инвестиционных проектов, устанавливает общий объем инвестиций, т.е. определяет долгосрочное использование средств и вместе с тем потребность в капитале. При этом общий объем инвестируемых средств сопоставляетсяс объемомфинансирования. Сравнение обеих плановых позиций позволяет финансовому контроллингу выявить избыток или недостаток финансовых средств. Нежелательный избыток или дефицит в долгосрочном плане требует ревизии плана. Если инвестиционная деятельность и финансовая деятельность предприятия структурно в долгосрочном плане должны уравновешивать друг друга, то плановое долгосрочное внутреннее и внешнее финансирование должно определять величину долгосрочных инвестиций.
Финансовый контроллинг в согласовании с владельцами заемного капитала должен планировать и контролировать соотношения структуры баланса. Планирование структуры баланса позволяет оценивать финансовые возможности предприятия и на ранних стадиях распознавать потенциальную готовность кредиторов предоставить заемный капитал. При недостаточном использовании возможностей долгосрочного финансирования финансовый контроллинг может инициировать развитие и планирование дополнительных долгосрочных инвестиций. Если же возможности финансирования полностью исчерпаны, следует увеличить собственный балансовый капитал и (или) резервные фонды при улучшении прибыльности предприятия за счет внутреннего финансирования.
Финансовый контроллинг с помощью плана-баланса обеспечивает предприятию структурное финансовое равновесие и в случае его нарушения своевременно осуществляет необходимые корректирующие мероприятия. Однако планирование структуры баланса не может показать, находятся ли в равновесии долгосрочные поступления и выплаты в сфере оборота инвестиций и долгосрочного финансирования для того же планируемого периода. Для этого необходимо дополнить долгосрочное балансовое финансирование глобальным частичным финансовым планированием, ориентированным на потоки платежей.
Предпосылкой для долгосрочного глобального планирования избытка платежей служит высокоразвитое планирование на предприятии. Наряду с балансовым долгосрочным планированием инвестиций и финансов должен составляться долгосрочный глобальный план результата деятельности предприятия. Последний строится на базе планируемого оборота за отдельные плановые периоды (согласно оперативным и стратегическим планам) и в зависимости, с одной стороны, от выручки с оборота (производимое и сбываемое количество товара) и издержек (затраты на материалы, оплату труда персонала и др.) - с другой. При этом учитываются также амортизационные отчисления и выплачиваемые проценты.
Долгосрочный глобальный план результата деятельности предприятия является базой для составления долгосрочных глобальных частичных финансовых планов. В долгосрочном глобальном финансовом плане сопоставляются планируемые выплаты и поступления (включая проценты и налоги) потоков платежей от долгосрочной инвестиционной и финансовой деятельности, а также выплата дивидендов. В нем фиксируются важнейшие промежуточные величины текущего избытка платежей.
Эти величины дополняются поступлениями и выплатами, не связанными с производственным процессом. Результатом является общий текущий избыток платежных средств. Кэш Флоу (КФ) - идеальная получаемая непосредственно из финансового плана и наиболее информативная величина, используемая для характеристики возможностей внутреннего финансирования предприятия, для будущего потенциала ликвидности и для кредитной привлекательности.
Текущий избыток платежных средств может быть использован для плановых долгосрочных инвестиций (в основной капитал), для увеличения резервов ликвидности, для погашения долгосрочных обязательств и выплаты дивидендов. В случае возникновения дефицита (если планируемые инвестиции больше планируемого долгосрочного финансирования, а также выплат по дивидендам) он должён финансироваться за счет средне- и краткосрочных финансовых средств.
Величина избытка платежей используется для расчета следующих коэффициентов:
1) возможности внутреннего финансирования:
текущий нетто избыток платежей
(после выплаты процентов налоговых пяатежейи дивидендов);
нетто инвестиции в основной капитал
2) динамической степени задолженности:
нетто-обязательства;______
текущий нетто избыток платежей
Долгосрочное финансовое планирование дополняется среднесрочным, которое предусматривает уточнение планируемых выплат и поступлений, их объемов и сроков. Здесь подходящим плановым инструментом становится ретроспективный расчет финансовых потоков. А точное планирование выполняется в рамках краткосрочного подробного финансового плана с плановым периодом 3-12 месяцев. Если плановый период равен одному году, то планирование может осуществляться в форме скользящего помесячного планирования.
Для обеспечения текущей ликвидности долгосрочное финансовое планирование должно быть дополнено среднесрочным (для России -поквартальным) и краткосрочным (еженедельным) финансовым планированием, ориентированным на поток платежей. Здесь финансовый контроллинг в рамках его координационной функции должен обеспечить подходящие плановые и контрольные инструменты, соответствующие формальным и содержательным требованиям, предъявляемым к финансовому планированию. Формальные требования включают:
обзорность, достигаемую целесообразным разделением позиций плана;
брутто-принцип, т.е. недопустимость сальдирования различных по качеству требований и обязательств, в особенности с различными сроками платежей.
Содержательные требования предусматривают согласование и контроль выплат и поступлений по всем сферам деятельности предприятия. Финансовый план - центральный объединяющий план, выполняющий интегрирующую функцию. Финансовый контроллинг с помощью составления финансового плана может помочь заранее распознать возможные узкие места. Таким образом, все сферы деятельности предприятия планируются в терминах выплат и поступлений.
При составлении финансового плана целесообразно придерживаться предлагаемого ниже разбиения на секторы планирования:
Оборот. Основной финансовый поток для промышленного предприятия обеспечивают текущие поступления с оборота, которые соответствуют основной деятельности предприятия. В данном секторе учитываются также нетто-выплаты, связанные с обеспечением производства сырьевыми материалами и энергией, оплата услуг третьих фирм, оплата труда персонала. Здесь же могут учитываться другие выплаты, например направляемые на исследование рынка, рекламу и т.п.
Текущие внешние для предприятия платежи. Сюда входят платежи, не связанные непосредственно с основной деятельностью предприятия, например выплата или получение процентов и дивидендов, арендной оплаты за здания.
Инвестиционная деятельность. В этом секторе содержатся поступления и выплаты от долгосрочной инвестиционной деятельности. Сальдо платежей по этому сектору - избыток по выплатам - покрывается обычно поступлениями из внутренних источников финансирования.
Платежи, связанные с заемным финансированием. Здесь планируются все поступления и выплаты - погашение долгов и получение новых кредитов, которые должны произойти в течение планируемого периода.
Платежи от не основной деятельности. Учитываются поступления и выплаты от не основной для предприятия деятельности, влияющие на его результативность.
Налоговые платежи. Планируются выплаты налогов.
Прочие платежи. Данный сектор включает планируемые уменьшения капитала, дивидендные платежи для акционерных обществ (в месяц годового собрания), а также возможные поступления от увеличения собственного капитала.
Среднесрочный скользящий финансовый план, ориентированный на потоки платежей, служит для обеспечения текущей ликвидности и дополняет долгосрочный финансовый план. В секторах 1 и 2 содержатся промежуточные суммы текущего брутто-избытка платежей (до выплаты налогов и процентов), который представляет собой избыток оборота, ориентированный на КФ планируемого внутреннего финансирования предприятия.
Среднесрочное финансовое планирование позволяет своевременно распознавать недостаток либо избыток финансовых средств. Финансовый контроллинг проверяет при этом, можно ли ликвидировать дефицит без изменения оперативных планов, например за счет использования финансовых резервов. Такими финансовыми резервами, которые должны быть предусмотрены специальным планом резервов в рамках годового планирования, могут быть:
ликвидные средства, превышающие предусмотренную заранее величину;
мобилизованное имущество, например средства от продажи финансовых активов;
использование оговоренных, но еще не использованных кредитных линий;
расширение кредитных линий (при удовлетворительной структурной ликвидности);
краткосрочное расширение базы собственного капитала.
Если указанные средства не обеспечивают приток необходимых финансовых средств, то финансовый контроллинг должен инициировать пересмотр оперативных частичных планов. В случае обратной ситуации, при избытке финансовых средств - финансовый контроллинг должен найти дополнительные возможности размещения средств, повышающие общую рентабельность предприятия.
Финансовый контроллинг используется в первую очередь как инструмент анализа баланса и отчета о прибылях/и (или) убытках. Здесь применяются:
коэффициенты ликвидности;
временные сравнения балансов, когда сравниваются изменения позиций в стоимостном выражений с выявлением причин;
схема показателей, чаще используется банками для проверки платежеспособности своих клиентов. Такая схема показателей базируется в основном на разбиении позиций, принятом в балансе и в отчете о прибылях и (или) убытках, и концентрируется в первую очередь на анализе временных изменений.
Рассмотрим кратко некоторые инструменты финансового контроллинга, не получившие широкой известности.
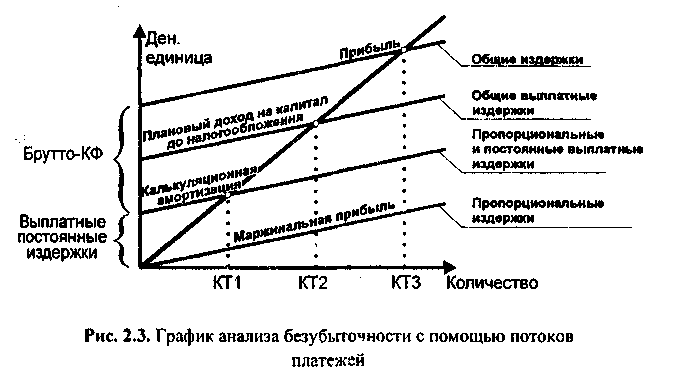
Анализ потоков платежей (КФ-анализ). Не вдаваясь в детали различных методик расчета КФ, рассмотрим схему расчета, обеспечивающую возможность проведения анализа безубыточности предприятия на базе КФ:
КФ = годовой доход после налогообложения + увеличение пенсионного фонда (нетто) + средства, направляемые в фонды, аналогичные пенсионному, + увеличение других долгосрочных фондов (нетто) + сальдо результата от непрофильной деятельности + амортизация и переоценка стоимости оборудования.
Из рис. 3. видно, каким образом покрываются различные компоненты издержек за счет потоков платежей. В частности, можно выделить:
КТ1 - критическую точку, при которой покрываются выплатные затраты;
КТ2 - критическую точку, при которой покрываются все издержки;
КТЗ - критическую точку, обеспечивающую рост прибыли.
Рис. График анализа безубыточности с помощью потоков платежей.
Анализ работающего капитала (Working Capital). Величина
Working Capital = стоимость оборотного капитала –
краткосрочный заемный капитал
показывает, какая доля оборотного капитала используется для покрытия долгосрочных обязательств. Эта величина должна быть положительной.
Дополнением к этой величине является коэффициент
Quick Ratio = ликвидные средства / краткосрочные обязательства,
показывающий степень покрытия задолженности.
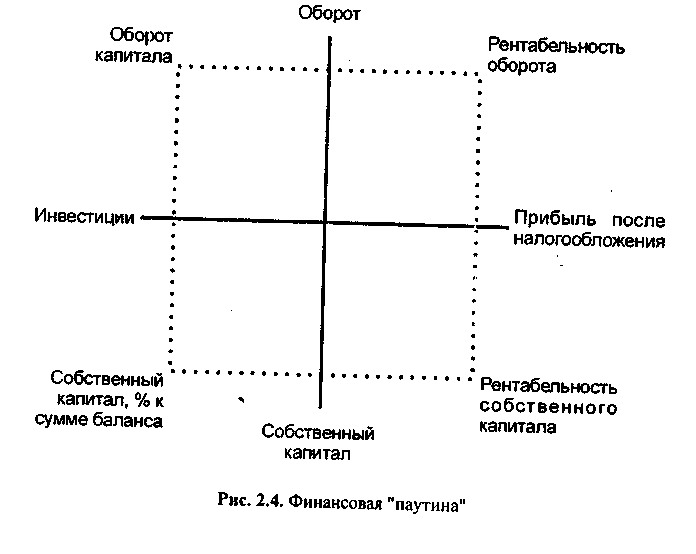
3. Финансовая "паутина". С помощью этого инструмента графически поясняется связь между различными целями финансового контроллинга. На вертикальной оси откладываются показатели оборота, выступающего в качестве важнейшего источника финансирования. Сопоставление оборота с другими величинами (например, с прибылью после налогообложения) формирует другие показатели (например, рентабельность оборота). В итоге показатели "ткут" паутинообразную сеть (рис. 4). Характерно, что верхняя часть финансовой паутины отражает схему ROI (Return On Investment) с двумя ее итоговыми показателями: оборотом капитала и рентабельностью оборота. Таким образом, устанавливается связь с общим контроллингом результативности. Основное преимущество финансовой паутины - визуализация важнейших целевых отношений.
Рис. 4. Финансовая «паутина».
4. Баланс движения средств и финансовый план. С помощью типовой расчетной схемы планируются конкретные платежи по сделкам и осуществляется анализ отклонений. Финансовый план может быть более подробным и ориентироваться на источники результата. При этом в плане выделяются платежи, влияющие на результат, и нейтральные. Такой подход дает возможность интегрировать финансовое планирование и планирование результата.
Баланс движения средств учитывает происхождение средств и их использование. Степень детализации отдельных позиций для получения полезной информации не должна быть обязательно высокой.
Помимо приведенных выше существует целый ряд других методик финансового анализа в той или иной мере нашедших применение на практике. Данные методики рассмотрены в Главе 1 «Методы и инструменты контроллинга».
Глава 3. Контроллинг в СХПК «Павлодарский»
3.1. Показатели финансовой устойчивости кооператива.
Финансовая устойчивость любого предприятия характеризуется платежеспособностью, рентабельностью, эффективностью использования активов и собственного (акционерного) капитала.
Согласно общепринятому подходу, финансово устойчивым является такое предприятие, которое в основном за счет собственных источников покрывает средства, вложенные в активы, не допускает неоправданной дебиторской и кредиторской задолженности и расплачивается в срок по своим обязательствам. Важно учитывать, что долгосрочные и среднесрочные кредиты и заемные средства направляют преимущественно на приобретение основных средств и капитальные вложения, поэтому важно ограничить производственные запасы и затраты величиной собственных оборотных средств.
Количественно финансовая устойчивость предприятия определяется с помощью следующих коэффициентов: автономии (независимости); обеспеченности оборотных средств собственными источниками; маневренности; мобильности и платёжеспособности. Рассмотрим каждый из них подробнее.
Коэффициент автономии (независимости) - один из важнейших показателей устойчивости финансового состояния предприятия, характеризующий долю собственных источников (уставный капитал, резервные фонды, фонды накопления и т.д.) в общих источниках (итоге баланса). Минимальное нормативное значение этого коэффициента принято считать равным или больше 0,5. Соблюдение этого ограничения важно не только для самого предприятия, но и для его кредиторов. Рост коэффициента автономии свидетельствует об увеличении финансовой устойчивости предприятия, снижении риска финансовых затруднений в будущие периоды. Такая тенденция, с точки зрения кредиторов, повышает гарантии погашения предприятием своих обязательств.
Коэффициент обеспеченности оборотных средств за счет собственных источников на предприятии равен отношению суммы собственных оборотных средств к сумме всех оборотных средств. В свою очередь собственные оборотные средства рассчитываются как разность между суммой собственных источников средств и долгосрочных заемных средств, с одной стороны, и внеоборотными активами - с другой. Этот показатель также является моментным, он рассчитывается на определенную дату. Минимальное нормативное значение этого показателя тоже равняется 0,5.
Коэффициент маневренности показывает, какая часть собственных средств предприятия находится в мобильной форме (в виде наличных денег, ценных бумаг, запасов товарно-материальных ценностей и т.п.), поэтому, чем выше этот коэффициент, тем меньше вероятность задержки платежей по текущим операциям. Минимальное нормативное его значение обычно определяется на уровне 0,5.
Коэффициент мобильности показывает, сколько у предприятия останется оборотных средств, если ему сразу предстоит погасить свою кредиторскую задолженность, краткосрочные кредиты за счет этих средств, и хватит ли у него оставшихся оборотных средств для возобновления нового производственного цикла. Минимальное нормативное значение этого коэффициента определяется на уровне 0,5.
Коэффициент иммобилизации показывает, сколько у предприятия останется внеоборотных активов, если предстоит погасить свою кредиторскую задолженность за счёт имущества предприятия. Минимальное нормативное значение этого коэффициента определяется на уровне 0,5.
Платежеспособность предприятия характеризует его способность своевременно рассчитаться по своим обязательствам. Основными признаками платежеспособности является наличие средств на расчетном счете, достаточных для расчетов по кредиторской задолженности, требующей немедленного погашения, а также отсутствие просроченных долгов. Платежеспособность предпринятая характеризуется следующим коэффициентом: соотношение собственных и заемных средств.
Рассмотрим финансовую устойчивость сельскохозяйственного кооператива «Павлодарский», т.е. его независимость от кредиторов с помощью объективных статистических коэффициентов. (Единица измерения тыс. руб., см. прил. 1.).
Коэффициент автономии показывает, какую часть всего капитала составляют собственные средства.
Кавт. = собственный капитал
Итог баланса
2004 г.0,523
2005 г.0,561
В этом отношении ситуацияна фоне норматива выглядит вполне удовлетворительно, так как значение этого коэффициента более 0,5. Это свидетельствует о нормальной финансовой устойчивости кооператива и о снижении риска финансовых затруднений в будущие периоды. Согласно приведенным значениям, доля собственных средств в капитале составляет в 2004 г. – 52,3%, и в 2005г. – 56,1%. При сравнении этих показателей с нормативом (50%) можно отметить положительную тенденцию.
Коэффициент обеспеченности оборотных средств за счет собственных источников равен отношению:
К о.о.ср. = собственным капиталом предприятия - внеоборотные активы
величина всех оборотных средств
Его динамика ухудшалась:
2004г. 0,371
2005г. 0,048
На фоне норматива (0,5) видно, что в 2004г. оборотные средства не были достаточно обеспечены собственными источниками. А в 2005г. произошло снижение обеспеченности оборотных средств собственными источниками.
Коэффициент маневренности показывает, какая часть собственных средств предприятия находится в мобильной форме (в форме оборотных активов) и позволяет свободно ими маневрировать. Коэффициент определяется через следующее отношение:
К ман. = капиталом предприятия - внеоборотные активы
величина капитала предприятия
Его значение было далеким от нормативного:
2004г.0,538
2005г.0,083
В сравнении с нормативом (0,5) видно очень значительное отставание показателя за 2005г.(8,3%) А в 2004 г. предприятие могло маневрировать средствами в пределах 53,8%,что говорит о свободном маневрировании собственными средствами. Но в динамике положение отрицательное.
Коэффициент мобильности показывает, насколько предприятие обеспечено собственными оборотными средствами. Он определяется через отношение:
К моб. = общая величина оборотных активов - кредиторская задолженность предприятия и краткосрочные кредиты банков
все оборотные активы.
Его значение увеличилось в динамике:
2004г. 0,371
2005г. 0,454
При сравнении полученных данных с нормативом (0,5) можно отметить незначительное отставание. В 2004 г., по сравнению с (50%), обеспеченность собственными оборотными средствами составила 37,1% , а в 2005 г. – 45,4%.
Коэффициент иммобилизации показывает, насколько предприятие обеспечено внеоборотными активами. Он определяется соотношением:
К имм. = внеоборотные активы
имущество предприятия
Его значение увеличилось в динамике:
2004 г.0,242
2005 г.0, 514
При сравнении полученных данных с нормативом 0,5 можно отметить незначительное отставание в 2004 г. А в 2005 году превышение данного показателя. В сравнении с нормативом 50% данные показатели в 2004г. и 2005 г. составили 24,2% и 54,1% соответственно.
Соотношение собственных и заемных средств. Позволяет дать общую оценку финансовой устойчивости организации. Этот показатель отражает, сколько собственных средств приходится на каждый рубль задолженности. Для его расчета используется такая формула:
СК : КЗ,
где СК - собственный капитал (строка 490 раздела III баланса); КЗ - сумма долгосрочных (строка 590 раздела IV баланса) и краткосрочных обязательств (строка 690 раздела V баланса).
Значение этого коэффициента должно быть не менее 0,7.
Его значение увеличилось в динамике:
2004г.1,097
2005г.1,278
При сравнении полученных данных с нормативом (0,7) можно отметить, что финансовый риск минимален и у кооператива есть хорошие возможности для привлечения дополнительных средств со стороны. В 2004 г., по сравнению с (70%), платёжеспособность превысила норму на 39,7%, в 2005 г. на 57,8%. Рост этого коэффициента говорит о снижении зависимости предприятия от привлеченных средств, и наоборот.
На основании проведенных расчетов можно сделать вывод, что финансовое состояние СХПК «Павлодарский» в 2004 -2005 гг. являлось удовлетворительной, т.е. финансово устойчивым. Но вместе с тем данный анализ позволил выявить центральную проблему текущего финансово-экономического состояния данного кооператива: в данном случае это явный дефицит новых капиталовложений.
3.2. Рентабельность кооператива.
Финансовые результаты деятельности организации оценивают в абсолютных и относительных показателях.
Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода) является основным абсолютным показателем безубыточности функционирования организации.
Результативность деятельности организации за ряд лет характеризует относительный показатель рентабельности (прибыльности), который может быть исчислен и проанализирован в динамике.
Исследование показателя прибыли во взаимосвязи с показателями выручки от продаж, затрат, активов, собственного акционерного (уставного) капитала представляет возможность оценить эффективность деятельности организации, привлечения дополнительного капитала и заемных средств. Показатели рентабельности (прибыльности) оценивают величину прибыли, полученной с каждого рубля средств, вложенных в активы и деятельность организации.
В экономическом анализе существует система показателей рентабельности, которые условно разделяют на две группы: показатели рентабельности деятельности организации и показатели рентабельности активов.
Рассмотрим показатели рентабельности деятельности кооператива СХПК «Павлодарский». (Единица измерения тыс. руб., см. прил. 1.).
Рентабельность основной деятельности (Род) = ____стр. 050_________
стр. (020 + 030 + 040)
Рентабельность основной деятельности (Род) = 5698__ = 0,45
12706
Показывает, что на каждый рубль затрат на производство и сбыт продукции приходится 0,45 рубля прибыли от продаж,
Чем выше значение числителя и ниже знаменателя, тем рентабельнее деятельность организации. В данном случае, кооперативу нужно придерживаться финансовой стратегии минимизации затрат на производство и сбыт продукции.
Рентабельность продаж (Рп) = стр. 050_______
стр. 010 (ф.№2)
Рентабельность продаж (Рп) = 5698 = 0,31
18404
Отражает соотношение прибыли от продаж и выручки, полученной организацией в отчетном году.
Определяет, что на 0,31 рубль прибыли получено организацией в результате продажи продукции (товаров, работ, услуг) на один рубль выручки.
Оптимальным является пропорциональный рост показателей в числителе и знаменателе.
Рассмотрим показатели рентабельности активов кооператива СХПК «Павлодарский».
Рентабельность внеоборотного капитала (Рвк) = стр. 190 (ф.№2)
стр. 190 (ф.№1)
Рентабельность внеоборотного капитала (Рвк) = 3019 = 0,28
10644
Отражает эффективность использования внеоборотного капитала организации.
Определяет, что на каждый рубль, вложенный во внеоборотные активы, приходится 0,28 рубля прибыли.
Рентабельность оборотного капитала (Рок) = стр. 190 (ф.№2)
стр. 290 (ф.№1)
Рентабельность оборотного капитала (Рок) = 3019 = 0,42
7094
Отражает эффективность и прибыльность использования оборотного капитала.
Определяет, что на один рубль, вложенный в оборотные активы, приходится 0,42 рубля прибыли.
Рентабельность совокупных активов (Рса) = стр. 190 (ф.№2)
стр. 300 (ф.№1)
Рентабельность совокупных активов (Рса)= 3019 =0,30
10054
Характеризует эффективность и прибыльность использования всех активов организации. Показывает, что на один рубль, вложенный во внеоборотные и оборотные активы организации, приходится 0,30 рубля прибыли.
Рентабельность собственного капитала (Рск) = стр. 190 (ф.№2)
стр. 490 (ф.№1)
Рентабельность собственного капитала (Рск) = 3019 = 0,26
11611
Характеризует эффективность использования организацией ее собственного капитала. Низкое значение коэффициента свидетельствует о наличии избытка собственного капитала по отношению к заемным средствам, что с точки зрения пайщиков подтвердит неудовлетворительность использования капитала или недостаточность привлечения заемного капитала.
Проведем анализ показателей рентабельности в динамике по данным бухгалтерского баланса и отчета о прибылях и убытках СХПК «Павлодарский» (табл. 1).
Рентабельность основной деятельности за предыдущий год показывает, что на рубль затрат организации приходится лишь 27 коп. прибыли. В отчетном году значение показателя увеличилось на 18 коп. и составило 45 коп. прибыли. На увеличение показателя рентабельности повлияло снижение себестоимости по сравнению с темпом роста прибыли от продаж.
Вследствие эффективности основной деятельности повышается показатель рентабельности продаж. Его значение свидетельствует о том, что на один рубль полученной выручки от продажи приходится 31 коп. прибыли, что на 10 коп. больше аналогичного показателя прошлого года.
Эффективность использования внеоборотного капитала в отчетном году сократилась по сравнению с предыдущим годом почти в 6 раза. Несмотря на то, что осуществлялись дополнительные финансовые вливания в основной капитал, он не стал приносить кооперативу больше доходов.
Коэффициент рентабельности оборотного капитала, связанный с замедлением оборачиваемости активов, характеризует неэффективность использования организацией своих оборотных средств, показывая, какой объем чистой прибыли обеспечивается каждым рублем активов. В этой связи в отчетном году 42 коп. прибыли обеспечивали оборотные средства кооператива, что на 9 коп. меньше показателя прошлого года.
За прошедший год произошло также снижение совокупных активов на 8 коп. Это свидетельствует о нерентабельном использовании оборотных и внеоборотных активов.
Снижение рентабельности собственного капитала можно оценить как отрицательную тенденцию. Это связано, прежде всего, с различным экономическим содержанием этого показателя и его денежной оценкой на примере конкретного кооператива. Чистая прибыль кооператива - это динамичный показатель. Но в данном кооперативе в отчётном году он снизился на 48 коп., по сравнению с предыдущим годом. Со стороны финансовой устойчивости организации эту ситуацию никак нельзя рассматривать как благоприятную. Со снижением значения собственного капитала сокращается и период его окупаемости на 1 год.
На основании значений показателей табл. 1. деятельность кооператива оценивается как нерентабельная. Анализ рентабельности и финансовых показателей в целом имеет существенное значение для определения стратегии развития кооператива, критериев повышения эффективности деятельности и окупаемости вложений в активы.
Таблица 1.
Анализ показателей рентабельности.
| Наименование показателя | Предыдущий год | Отчетный год |
Абсолютное изменение (+,-)(гр. 3 - гр. 2) |
| 1 | 2 | 3 | 4 |
| Рентабельность основной деятельности | 0,27 | 0,45 | 0,18 |
| Рентабельность продаж | 0,21 | 0,31 | 0,10 |
| Рентабельность внеоборотного капитала | 1,59 | 0,28 | - 1,31 |
| Рентабельность оборотного капитала | 0,51 | 0,42 | - 0,09 |
| Рентабельность совокупных активов | 0,38 | 0,30 | - 0,08 |
| Рентабельность собственного капитала | 0,74 | 0,26 | - 0,48 |
Важным показателем является и объем продаж. По объему продаж судят о масштабах деятельности организации, ее производственных возможностях. Анализ объема продаж за ряд лет дает представление о темпах роста производства организации. Рассчитаем рентабельность продаж сельскохозяйственного производственного кооператива:
Рп = ____прибыль____
Объём продаж
Рп = 3879___ x 100% = 21,08 %
18404
Данный показатель за предыдущий год:
Рп = 3560__ х 100% = 21,58 %
16494
Увеличение объема продаж, как правило, ведет к увеличению прибыли, росту показателей рентабельности. Объем продаж используется для определения оборачиваемости активов предприятия (Коа) и оборачиваемости основного капитала (Кок).
Коа = объём продаж______
общая сумма активов
Коа = 18404 = 1,83
10054
Данный показатель показывает, что за год активы предприятия оборачиваются 1,83 раза.
Кок = объём продаж______
Основной капитал
Кок = 18404 = 575
32
Данный показатель показывает, что за год основной капитал кооператива оборачивается 575 раз.
3.3. Ликвидность кооператива.
Если оценивать финансовое положение организации с точки зрения краткосрочной перспективы, то основными критериями оценки будут ликвидность и платежеспособность. При этом следует иметь в виду, что ликвидность и платежеспособность - это не одно и то же. Ликвидность баланса определяется как степень покрытия обязательств организации ее активами. Проанализировать ее необходимо для оценки способности предприятия своевременно и полностью рассчитаться по всем своим обязательствам. Так, коэффициенты ликвидности могут характеризовать финансовое положение как удовлетворительное, однако по существу эта оценка может быть ошибочной, если в текущих активах значительный удельный вес приходится на неликвиды и просроченную дебиторскую задолженность.
Выделяют следующие показатели ликвидности: абсолютная ликвидность; промежуточная ликвидность; общая ликвидность.
Коэффициент абсолютной ликвидности равен отношению величины наиболее ликвидных активов к сумме наиболее срочных обязательств и краткосрочных пассивов. Под наиболее ликвидными активами понимают денежные средства предприятия и краткосрочные финансовые вложения - ценные бумаги. Краткосрочные обязательства предприятия, представленные суммой наиболее срочных обязательств и краткосрочных пассивов, включают кредиторскую задолженность, краткосрочные кредиты и заемные средства. Коэффициент абсолютной ликвидности показывает, какую часть своих обязательств предприятие может погасить немедленно денежными средствами и высоколиквидными ценными бумагами. Его нормативным значением считается уровень не ниже 0,15-0,30, т.е. предприятие способно немедленно на 15-30% погасить свои обязательства.
Коэффициент промежуточной ликвидности показывает, какую часть своих обязательств предприятие сможет погасить при условии поступления также средств от дебиторов, поэтому для расчета этого коэффициента к денежным средствам и краткосрочным финансовым вложениям добавляется дебиторская задолженность. При вычислении данного коэффициента необходимо проверить дебиторскую задолженность на предмет ее реальности. На финансовое состояние хозяйствующего субъекта влияет не само наличие дебиторской задолженности, а ее размер, движение и форма, т.е. чем вызвана эта задолженность. Нормальная дебиторская задолженность не должна особо беспокоить экономиста - тревогу должна вызывать дебиторская задолженность с истекшим сроком давности. Коэффициент промежуточной ликвидности отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами. Нижнее нормативное значение этого коэффициента должно быть не менее 0,7-0,8.
Коэффициент общей ликвидности (общий коэффициент покрытия или текущей ликвидности) показывает, сможет ли предприятие рассчитаться по своим краткосрочным обязательствам всеми оборотными активами, включая производственные запасы и незавершенное производство. Нижнее нормативное значение этого коэффициента находится на уровне 1,5-2,0.
При этом следует учитывать, что ликвидность не равнозначна платежеспособности. При высоком уровне текущей ликвидности у организации может быть очень мало высоколиквидных активов, то есть денежных средств и краткосрочных финансовых вложений. Следовательно, фирма может оказаться не в состоянии своевременно погасить наиболее срочные обязательства. Для оценки этого фактора служит еще один коэффициент ликвидности, который учитывает только высоколиквидные активы (коэффициент абсолютной ликвидности). Нужно давать оценку значения этого коэффициента в конкретных условиях данного предприятия, так как, в принципе, чем больше этот коэффициент, тем лучше. Однако на практике могут иметь место и чрезмерно большие материальные производственные запасы, которые стали излишними по сравнению с потребностями предприятия и которые будет трудно реализовать для покрытия обязательств предприятия.
Рассмотрим данные показатели на примере сельскохозяйственного производственного кооператива «Павлордарский». (Единица измерения тыс. руб., см. прил. 1, 2).
Коэффициент абсолютной ликвидности является наиболее жестким из всех показателей ликвидности. Этот коэффициент исчисляется так:
(КФВ + ДС) : КО,
где КФВ - краткосрочные финансовые вложения (строка 250 раздела II баланса); ДС - денежные средства (строка 260 раздела II баланса); КО - величина краткосрочных обязательств (строка 690 раздела V баланса).
Его оптимальное значение колеблется в пределах от 0,15 и выше.
Его значение увеличилось в динамике:
2004г.0,007
2005г.0,023
При сравнении полученных данных с нормативом 0,15 можно отметить весьма значительное отставание. Что говорит о том, что данный кооператива счёт своих денежных средств смог бы погасить не более 1% своих срочных обязательств в 2004г., а в 2005 г. – 2,3%этого явно не достаточно, так как фактическая величина примерно в 7,5 раз ниже нормативного в состоянии немедленно погасить свои обязательства денежными средствами.
Коэффициент промежуточной ликвидности исчисляется следующим образом:
(КФВ + ДС + ДЗ) : КО,
где КФВ - краткосрочные финансовые вложения (строка 250 раздела II баланса); ДС - денежные средства (строка 260 раздела II баланса); ДЗ – дебиторская задолженность (строка 240 раздела II баланса); КО - величина краткосрочных обязательств (строка 690 раздела V баланса).
Его оптимальное значение колеблется в пределах от 0,7 до 0,8.
Произошло его не значение увеличение в динамике:
2004г.0,236
2005г.0,238
При сравнении полученных данных с нормативом 0,7 или 0,8 можно отметить весьма значительное отставание. В 2004 г., по сравнению с (70-08%), обеспеченность собственными оборотными средствами составила в 2004 г. – 23,6%, а в 2005 - 23,8% . Это говорит о том, что даже при получении средств от дебиторов кооператив не сможет рассчитаться немедленно по своим обязательствам.
Коэффициент общей ликвидности (общий коэффициент покрытия или текущей ликвидности). Этот показатель позволяет оценить, как предприятие справляется со своими текущими обязательствами. Он рассчитывается так:
ОА: КО,
где ОА - сумма оборотных активов предприятия (строка 290 раздела II баланса); КО - величина краткосрочных обязательств (строка 690 раздела V баланса).
Считается, что этот показатель должен быть больше единицы. И чем выше этот коэффициент, тем лучше. Оптимальным является значение 1,5-2,0. Если же коэффициент оказался меньше единицы, то это означает, что предприятие не справляется со своими текущими обязательствами.
Произошло его уменьшение в динамике:
2004г.1,590
2005г.1,829
При сравнении полученных данных с нормативом 1,5 – 2,0 отметить весьма значительное отставание. В 2004 г., по сравнению с (70-08%), обеспеченность собственными оборотными средствами составила в 2004 г. – 23,6%, а в 2005 - 23,8% . что говорит об удовлетворительном положении, т.к. данные коэффициенты находятся в нормальном пределе.
Различные показатели ликвидности дают не только разностороннюю характеристику устойчивости финансового состояния предприятия при разной степени учета ликвидных средств, но и отвечают интересам различных внешних пользователей аналитической информации. Так, для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности, поскольку он связан непосредственно со свободными денежными средствами. Банк, кредитующий данное предприятие, больше уделяет внимания коэффициенту промежуточной ликвидности, поскольку он связан с дебиторской задолженностью, которая может быть учтена через этот же банк. Покупатели и держатели акций предприятия в большей мере оценивают финансовое положение предприятия по коэффициенту общей ликвидности, поскольку он представляет более общую характеристику деятельности предприятия.
Заключение.
В данной работе были представлены основные направления использования контроллинга, как инструмента управления будущим для обеспечения длительного функционирования предприятия и его структурных единиц.
В общем смысле слова, контроллинг — это система управления учетно-аналитическими специалистами. А также это концепция, направленная на ликвидацию узких мест и ориентированная на будущее в соответствии с поставленными целями и задачами получения определенных результатов.
Система контроллинга стремится так управлять процессом текущего анализа плановых и фактических показателей, чтобы исключить ошибки