Анализ труда (на примере ЗАО "Траст")
На статью «Расходы на оплату труда» относятся затраты на оплату труда основного торгово-производственного персонала предприятия с учетом премий за производственные показатели, стимулирующие и компенсирующие выплаты (включая компенсации по оплате труда в связи с повышением цен и индексацией доходов в пределах, предусмотренных законодательством норм), затраты на оплату труда работников несписочного состава, занятых в основной деятельности.
В состав фонда заработной платы включают начисленные предприятием (организацией, учреждением) суммы оплаты труда в денежной и натуральной форме за отработанное и неотработанное время, стимулирующие доплаты и надбавки, компенсационные выплаты, связанные с режимом работы и условиями труда, премии и единовременные поощрительные выплаты, а также выплаты на питание, жилье, топливо, носящие постоянный характер.
В состав фонда заработной платы включаются: оплата за отработанное время; оплата за неотработанное время; единовременные поощрительные выплаты; выплаты на питание, жилье топливо.
В состав выплат социального характера включают компенсации и социальные льготы, предоставленные работникам, частности, на лечение, отдых, проезд, трудоустройство (без социальных пособий из внебюджетных фондов).
При оценке расходов на оплату труда (как составной части издержек обращения) изучают их размер в процентах к товарообороту (в динамике и в сравнении с аналогичным показателем других предприятий, по их совокупности в регионе и в целом по отрасли), анализируют долю этих расходов в совокупных издержках обращения и их долю в доходах от торговой деятельности (этот показатель характеризует, какую часть доходов используют для возмещения расходов на оплату труда).
На величину расходов по оплате труда значительное влияние оказывают такие факторы: постоянное увеличение объемов торговой деятельности предприятия; размеры предприятий по объему товарооборота (в крупных предприятиях уровень расходов на оплату труда, как правило, ниже по сравнению с более мелкими; средняя заработная плата на одного работника наоборот выше в крупных предприятиях по сравнению с более мелкими), финансовое положение предприятий, обеспечение опережающих темпов роста производительности труда по сравнению с темпами роста средней заработной платы, непрерывное совершенствование организации и технологических процессов в торговле на основе внедрения достижений науки и техники и др. Задача руководителей и специалистов готовых предприятий состоит в умелом стимулировании работников, побуждая их использовать указанные факторы. Это и позволит создать эффективный механизм формирования расходов на оплату труда. Особая роль в решении этой проблемы принадлежит планированию расходов на оплату труда.
В нормировании труда применяются аналитические и суммарные методы. Аналитический метод базируется на предварительном анализе производственных возможностей рабочего места и определении необходимых затрат на каждый элемент и операцию в целом.
Нормирование аналитическим методом осуществляется в следующем порядке:
1) операция расчленяется на составные элементы;
2) определяются факторы, влияющие на продолжительность каждого элемента (технические, психофизиологические и т.п.);
3) проектируется рациональный состав операции и последовательность выполнения ее элементов;
4) рассчитываются затраты времени на каждый запроектированный элемент и определяется норма времени на операцию в целом.
Аналитический метод имеет две разновидности:
аналитически-расчетный метод, в соответствии с которым затраты времени определяются по заранее разработанным научно обоснованным отраслевым нормативам;
аналитически-исследовательский метод, при использовании которого затраты времени на элемент операции и операцию в целом устанавливаются на основании непосредственных измерений этих затрат на рабочих местах.
При установлении норм аналитически-исследовательским методом основная часть исходной информации получается в результате исследования трудового процесса. Результаты исследования трудового процесса используются и при установлении норм аналитически-расчетным методом для уточнения структуры процесса и проверки норм, рассчитанных по нормативам.
Для исследования трудового процесса целесообразно применять хронометраж (фиксируется длительность исследуемых элементов оперативного времени по конкретному виду продукции), фотографии рабочего дня (устанавливаются затраты времени на все виды работ и перерывы, которые наблюдались в течение определенного отрезка времени), фотохронометраж (применяется для одновременного определения структуры затрат времени и длительности отдельных элементов производственной операции).
Аналитический метод является универсальным для всех типов предприятий, однако, его применение имеет специфические особенности в условиях различных производственных процессов и разной организации труда.
План по труду и его оплате носит комплексный характер и включает в себя такие разделы, как установление норм труда, планирование необходимой численности работников по структурным единицам (магазинам, отделам и т. п.) и по категориям работников в целом по предприятию, расчеты расходов на оплату труда и выплат социального характера.
При разработке планов необходимо ориентироваться на соблюдение таких требований, как обеспечение всего или основной части прироста объема деятельности (прироста розничного или оптового товарооборота) за счет повышения производительности труда, опережающих темпов роста объема товарооборота по сравнению с темпами роста расходов на оплату труда и темпов прироста производительности труда по сравнению с величиной средней заработной платы.
В деле воздействия на улучшение показателей по труду и его оплате большое значение имеет использование норм затрат труда. Действия по соблюдению этих норм способствуют повышению эффективности хозяйственной деятельности.
Комплекс норм выработки, времени, объема обслуживания, численности, которые устанавливает администрация предприятия для своих работников в соответствии с определенным уровнем технологии, технического оснащения и организации производства именно данного предприятия и представляет собой нормы затрат труда.
Для торговых предприятий из всей совокупности норм затрат труда очень важным является нормирование численности работников. Норма численности работников представляет собой число работников определенной профессии, квалификации для выполнения работ на данном участке (например, число продавцов для данного типа магазина, с данной площадью и определенным объемом продаж). Такие нормативы использовались в России до 1992 г. Они и сегодня находят широкое применение в странах с развитой экономикой (ФРГ, Италия и др.).
Нормативная численность руководящих работников, специалистов и служащих устанавливается по функциям и должностям в зависимости от факторов, влияющих на трудоемкость выполнения работ.
Путем суммирования численности работников магазинов, специалистов, руководителей и служащих определяют общую численность работников предприятия. Затем ее тщательно анализируют и рассчитывают изменения в динамике, долю работников отделов в общей численности работников предприятия, структуру численности работников по квалификации, по видам деятельности, с выделением доли работников по основной деятельности и т. д. После этого утверждают плановую численность работников и штатное расписание, основные параметры, которые должны быть зафиксированы в коллективном договоре.
В торговле возможно также установление нормативных заданий по товарообороту, товарным запасам и учет их при оплате по повременной системе. Это позволит обеспечить повышение эффективности работы лиц с повременной оплатой.
Нормированное задание – это установленный суммарный объем работ для работника или предприятия в целом. По тому, на какое время установлено задание, различают дневное или месячное нормированное задание. Оно представляет собой норму выработки повременщиков.
Численность и штатное расписание управленческого персонала предприятия также утверждают самостоятельно. Накопленный опыт свидетельствует, что в этом случае плановая численность устанавливается по функциям и должностям в зависимости от факторов, влияющих на трудоемкость выполняемых работ. Так, при расчете численности работников бухгалтерского учета во внимание принимают число лиц, отчитывающихся перед бухгалтерией, годовой объем товарооборота и число поставщиков товаров, численность работников и другие факторы.
Предприятия самостоятельно устанавливают фонд оплаты труда в зависимости от конечных результатов годовой работы. Для этого они обосновывают и принимают решение об утверждении следующих показателей:
размеры расценок оплаты труда за 100 (1000) руб. товарооборота, тарифные ставки и оклады конкретных работников с ориентиром на принятую предприятием тарифную систему;
выбор для различных групп работников определенной системы заработной платы (повременно-премиальной, сдельно-премиальной и т. п.);
фонд оплаты труда и его использование;
положения о премиальной системе оплаты труда и о
плате вознаграждений по итогам годовой работы;
размеры вводимых предприятием надбавок и доплаты за неблагоприятные условия труда, надбавок и доплат стимулирующего характера и других выплат.
Каждое предприятие, если оно использует одну из систем сдельной оплаты труда, ежегодно уточняет или разрабатывает вновь по отдельным отделам продаж конкретные расценки оплаты труда за 100 (1000) руб. товарооборота.
Особое значение для предприятия имеет расчет суммы расходов на оплату труда и его уровня в процентах к товарообороту на предстоящий период. Любое предприятие должно продуманно решать эти вопросы и поэтому обойтись без планирования не представляется возможным.
Плановая величина расходов может устанавливаться личными методами.
Отдельные торговые предприятия величину этих расходов устанавливают опытно-статистическим методом, ориентируясь на сумму расходов отчетного года и с учетом таких соотношений, при которых темпы роста товарооборота опережают темпы роста расходов на оплату труда. Обоснованность планов расчетов подтверждается и обеспечением более высоких темпов прироста производительности труда по сравнению с темпами прироста средней заработной платы.
Если предприятие с трудом обеспечивает объем товарооборота в сопоставимых ценах на уровне его величины за отчетный год, то оно устанавливает на плановый период расходы на оплату труда с учетом инфляции также на уровне отчетного периода.
Торговые предприятия, работающие рентабельно, могут использовать расчетный метод определения величины расходов на оплату труда, основанный на оптимизации ее соотношения с другими показателями.
Для этого изучают данные за 3–4 года о распределении доходов от торговой деятельности на величины, используемые для возмещения издержек обращения (без оплаты труда), расходов по оплате труда и образование прибыли. Далее рассчитывают ожидаемый хозрасчетный доход предприятия (доходы – издержки обращения без расходов на оплату труда) и устанавливают долю в нем расходов на оплату труда. Поскольку хозрасчетный доход представляет собой сумму расходов на оплату труда и прибыль, то перед предприятием стоит задача обеспечить последовательное снижение доли фонда оплаты труда в хозрасчетном доходе и добиться, в том числе и на этой основе, роста прибыли от торговой деятельности.
Многие предприятия устанавливают плановую величину расходов на оплату труда по основным направлениям их использования. Расходование средств на оплату труда предприятия осуществляют в соответствии с нормативными актами и принятыми системами оплаты труда, положениями о премировании работников за основные результаты торговой деятельности, о выплате доплат, надбавок и повышенных окладов, единовременного поощрения и вознаграждения по итогам работы за год, положениями о коллективных договорах (контрактах) и т. п.
По каждому из указанных направлений составляется план расходования средств на оплату труда.
Основная часть расходов на оплату труда (более 60%) используется на выплату заработной платы в соответствии с должностными окладами, тарифными ставками и сдельными расчетами. Расчеты плановой величины по этому направлению выполняют в такой же последовательности, в какой начисляют заработную плату.
Плановую величину расходов труда служащих, специалистов и руководителей определяют в соответствии со штатным расписанием и месячными окладами работников.
Отдельно рассчитывают доплаты надбавки и повышенные оклады (они составляют на предприятиях торговли 6–7 % от суммы расходов на оплату труда).
Около 20 % расходов на оплату труда направляют на премирование работников предприятия за основные результаты хозяйственной деятельности. Плановую сумму этих средств определяют в соответствии с конкретными положениями о премировании работников предприятия.
В соответствии с действующими положениями определяется сумма средств, используемая для единовременного поощрения работников за производственные достижения в работе и выполнение особо важных заданий. Часть средств расходов на оплату труда (около 2,5%) используют для выплаты вознаграждения по итогам работы за год.
Плановая величина этих средств определяется путем сложения сумм вознаграждений по всем стажевым группам. Рассчитывают их по каждой группе исходя из среднемесячного планового фонда оплаты труда по стажевым группам (включая только те выплаты, в соответствии с которыми определяется размер вознаграждения) и размера вознаграждения, установленного в процентах к указанному среднемесячному фонду оплаты труда по плану.
Часть средств на оплату труда используют и для оплаты работникам очередных отпусков (более 6%). Расчет этих средств в процентах к средствам на оплату труда осуществляют с учетом соотношения произведения удельного веса тех статей сметы, выплаты по которым учитываются в средней заработной плате при оплате работникам отпусков, и средней продолжительности отпусков в днях к среднему числу рабочих дней за год.
Обоснованность всех расчетов проверяют путем умножения плановой величины среднесписочной численности работников за год на среднегодовую величину заработной платы. В данном случае, необходимо соблюдать требования к характеру изменения конкретных показателей (предусматривать более высокие темпы роста товарооборота по сравнению с темпами роста расходов на оплату труда, обеспечивать снижение доли расходов на оплату труда в совокупных издержках обращения и т. п.).
2. АНАЛИЗ ПОКАЗАТЕЛЕЙ ПО ТРУДУ ЗАО «ТРАСТ»
2.1 Краткая характеристика ЗАО «Траст»
Хозяйствующий субъект является предприятием группы компаний, в которую входят также собственная типография полного цикла, два завода, специализирующихся на выпуске специализированной техники, дорожных знаков, барьерного ограждения, модульных зданий и др., большой сельскохозяйственный комплекс по выращиванию и переработке продукции плодовых и зерновых культур, совместное предприятие по производству зерноуборочных комбайнов «Сампо-Ростов» и т.д. Предприятие основано в 1993 году и является одним из самых крупных поставщиков спецтехники в России, а также странах Ближнего и Дальнего Зарубежья.
Партнерами хозяйствующего субъекта являются такие крупные организации как ОАО «Тюменская нефтяная компания», «Черноморские магистральные нефтепроводы», ТПП «Когалымнефтегаз», АО «Харрикейн Кумколь Мунай», ОАО «Вологдаэнерго», ОАО «Бурятнефтепродукт», ОАО «Свердловскнефтепродукт», ОАО «Надымдорстрой», ОАО «Воронежское Акционерное Самолетостроительное Общество», АО «Таганрогский металлургический завод», РАО «Норильский Никель», Акционерная компания «Алроса» и другие.
Предприятие поставляет следующие виды спецтехники:
Автобусы: УАЗ, ГАЗ, ПАЗ, КАвЗ, СарЗ, ЛАЗ, ЛиАЗ, МарЗ, Икарус.
Вахтовые автобусы: КАМАЗ, УРАЛ, ГАЗ, ЗИЛ.
Грузовые автомобили: УАЗ, ГАЗ, ЗИЛ, КАМАЗ, УРАЛ, МАЗ, КРАЗ, БЕЛАЗ, МЗКТ (бортовые, самосвалы, тягачи); а также прицепы и полуприцепы.
Техника для сельского хозяйства: трактора, сеялки, культиваторы, плуговое оборудование, бороны, косилки.
Техника для дорожных и строительных организаций: экскаваторы, бульдозеры, автокраны, баровые машины, трубоукладчики, передвижные сварочные агрегаты, автогрейдеры, погрузчики, топливозаправщики, топливовозы, цементовозы, автогудронаторы, автобетоносмесители.
Спецтехника для электросетей, водоканалов, газовых служб: аварийно-ремонтные машины, автоподъемники, лаборатории высоковольтных соединений, бурильно-крановые машины.
Коммунальная техника: мусоровозы, пескоразбрасыватели, машины для уборки улиц.
Элеваторное оборудование: мельницы вальцовые, зерносушилки, комбикормовые заводы, крупозаводы, зерноочистительное оборудование, вальцовые станки, сепараторы зерноочистительные, рассевы самобалансирующиеся, машины ситовеечные, шелушильно-шлифовальные машины, технологическое оборудование для комбикормовой промышленности, технологическое оборудование для комбикормовой промышленности, технологическое оборудование для мукомольной и крупяной промышленности, вальцы мукомольные.
Водный транспорт: вспомогательный (буксиры, толкачи, брандвахты, бункеровщики), транспортный (нефтеналивные, навалочные, генеральные), пассажирский флот.
Пожарная автотехника: автоцистерны, автолестницы, гидроподъемники, первичные средства пожаротушения.
Изотермические фургоны на все виды шасси.
Техника и оборудование для горнодобывающей промышленности: бульдозеры, экскаваторы, большегрузные самосвалы, дробилки и грохоты.
Запчасти на все виды оборудования.
На предприятии существует сервисный центр, который производит приемку, отправку, транспортировку, сервисное и гарантийное обслуживание поставляемой техники.
Отгрузка спецтехники осуществляется железнодорожным или морским транспортом. Предприятие работает на условиях доставки продукции на склад покупателя.
В 2004 году объем продаж компании составил 5,9 млн. долларов США. В таблице 2.1 показана структура продаж по группам спецтехники.
Таблица 2.1
Продажи ЗАО «Траст» в 2004 году по группам спецтехники, млн. долларов США
| Виды спецтехники | Объем продаж |
| 01 | 02 |
| Автобусы | 0,5 |
| Вахтовые автобусы | 0,1 |
| Грузовые автомобили | 0,4 |
| Техника для сельского хозяйства | 1,3 |
| Пожарная автотехника | 0,05 |
| Изотермические фургоны | 0,04 |
| Оборудование для горнодобывающей промышленности | 0,16 |
| Спецтехника для электросетей, водоканалов и т.д. | 0,1 |
| Коммунальная техника | 0,9 |
| Элеваторное оборудование | 0,2 |
| Водный транспорт | 0,05 |
Рассмотрим экспортные и импортные операции хозяйствующего субъекта.
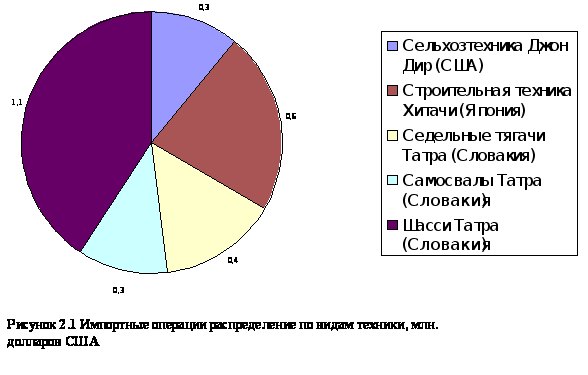
Предприятие поставляет в основном спецтехнику российских производителей. В 2004 году предприятие импортировало сельхозтехнику компании «Джон Дир» (США) на сумму 0,3 млн. долларов США, строительную технику компании «Хитачи» (Япония) на сумму 0,6 млн. долларов США. Наибольшее количество внешнеторговых контрактов по импорту спецтехники на сумму 1,8 млн. долларов США было заключено с компанией «Татра» (Словакия); дилером которой является фирма.
Импорт спецтехники ЗАО «Траст» представлен на рис. 2.1.
Хозяйствующий субъект при продажах спецтехники компании «Татра» берет со своих клиентов предоплату в размере 100%. Срок поставки продукции – до 180 календарных дней. В качестве оплаты могут приниматься простые и переводные векселя.
При импорте спецтехники хозяйствующий субъект применяет аккредитивную форму расчетов; используя безотзывные покрытые аккредитивы. Банк-эмитент хозяйствующего субъекта – Ростовский филиал ОАО «Альфа-Банк». Этот банк предоставляет банковские гарантии по импортным операциям предприятия, подтвержденные в первоклассных западных банках в пользу зарубежных поставщиков, а также в пользу таможенных органов.
Банком – ремитентом при выполнении контрактов по поставке спецтехники «Татра» является один из ведущих банков Словакии – Словацкий Народный Банк.
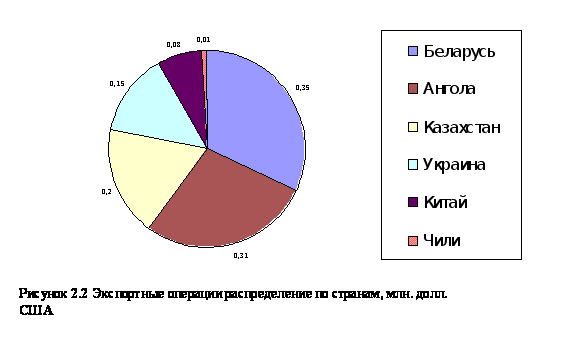
Объем экспортных операций хозяйствующего субъекта в 2004 году составил 1,1 млн. долларов США. Предприятие поставляло спецтехнику в Украину, Беларусь, Казахстан, Китай, Анголу, Чили. Наибольший объем продаж пришелся на экспорт в Беларусь сельхозтехники – комбайнов «Дон» производства «Ростсельмаш» (0,35 млн. долларов США) и грузовых автомобилей МАЗ, КАМАЗ в Республику Ангола (0,31 млн. долларов США) (см. рис. 2.2).
При выполнении экспортных контрактов также использовалась аккредитивная форма расчетов. Филиал «Ростовский» ОАО «Альфа-Банк» предоставляет гарантии исполнения контрактных обязательств под обеспечение: залог товарно-материальных ценностей.
Приведенная ниже таблица 2.2 показывает динамику улучшения торговой деятельности фирмы.
Таблица 2.2
Торговые показатели ЗАО «Траст» в 2003-2004 годах, млн. долларов США
| Показатели | 2003 год | 2004 год |
| 01 | 02 | 03 |
| Объем продаж спецтехники | 5,1 | 9,2 |
| Экспорт спецтехники | 2,3 | 3,8 |
| Импорт спецтехники | 0,6 | 2,1 |
| Прибыль | 0,8 | 1,7 |
Улучшение показателей работы предприятия связано с профессиональной работой его сотрудников с одной стороны и улучшением экономических показателей и благоприятной рыночной конъюнктурой с другой.
2.2 Аудит организации труда ЗАО «Траст»
Всего в фирме работает 35 человек. Генеральный директор осуществляет общее руководство компанией. У генерального директора имеется два заместителя: по общим вопросам и коммерческий директор, который руководит департаментом продаж и отделом внешнеэкономической деятельности. Департамент продаж включает в себя отдел продаж по РФ (7 чел.), отдел продаж спецтехники в страны Ближнего Зарубежья (4 чел.) и отдел продаж спецтехники в страны Дальнего Зарубежья (3 чел.). Отдел внешнеэкономической деятельности (3 чел.) занимается оформлением международных торговых сделок предприятия. Кроме этого в компании существует сервисный центр (5 чел.), возглавляемый начальником сервисного центра; а также отдел кадров (2 чел. – начальник отдела кадров и специалист-кадровик), бухгалтерия (3 чел. – главный бухгалтер, бухгалтер и кассир), логист, подчиненный коммерческому директору. На предприятии также работает секретарь-референт и офис-менеджер (см. также Приложение 1).
В таблице 2.3 представлено штатное расписание предприятия:
Таблица 2.3
Штатное расписание ЗАО «Траст»
| № п/п | Наименование должности | Количество сотрудников | Оклад, руб. | Сумма, руб. |
| 01 | 02 | 03 | 04 | 05 |
| 1 | Генеральный директор | 1 | 15000 | 15000 |
| 2 | Зам. директора по общим вопросам | 1 | 10000 | 10000 |
| 3 | Коммерческий директор | 1 | 10000 | 10000 |
| 4 | Главный бухгалтер | 1 | 11000 | 11000 |
| 5 | Бухгалтер | 1 | 8000 | 8000 |
| 6 | Кассир | 1 | 5000 | 5000 |
| 7 | Начальник департамента продаж | 1 | 9000 | 9000 |
| 8 | Начальник отдела продаж по РФ | 1 | 7000 | 7000 |
| 9 | Старший менеджер | 1 | 5000 | 5000 |
| 10 | Менеджер | 3 | 4000 | 12000 |
| 11 | Младший менеджер | 2 | 3000 | 6000 |
| 12 | Начальник отдела продаж в страны Ближнего Зарубежья | 1 | 7000 | 7000 |
| 13 | Старший менеджер | 1 | 5000 | 5000 |
| 14 | Менеджер | 2 | 4000 | 8000 |
| 15 | Начальник отдела продаж в страны Дальнего Зарубежья | 1 | 7000 | 7000 |
| 16 | Старший менеджер | 1 | 5000 | 5000 |
| 17 | Менеджер | 1 | 4000 | 4000 |
| 18 | Начальник отдела внешнеэкономической деятельности | 1 | 6500 | 6500 |
| 19 | Экономист | 2 | 4500 | 9000 |
| 20 | Начальник сервисного центра | 1 | 8500 | 8500 |
| 21 | Техник | 2 | 5000 | 10000 |
| 22 | Старший механик | 1 | 7500 | 7500 |
| 23 | Механик | 2 | 5000 | 10000 |
| 24 | Начальник отдела кадров | 1 | 6000 | 6000 |
| 25 | Кадровик | 1 | 4000 | 4000 |
| 26 | Логист | 1 | 5000 | 5000 |
| 27 | Офис-менеджер | 1 | 6000 | 6000 |
| 28 | Секретарь-референт | 1 | 4000 | 4000 |
| ИТОГО: | 35 | 210500 |
Проанализировав данные таблицы 2.3 можно сделать следующие выводы:
Трудовой персонал предприятия подразделяется на производственный персонал – 6 человек (начальник сервисного центра, старший механик, техники, механики), из них
руководитель – 1 человек,
рабочие – 5 человек;
и непроизводственный персонал – 29 человек, из них:
руководители – 10 человек (генеральный директор, заместитель директора по общим вопросам, коммерческий директор, главный бухгалтер, начальник департамента продаж, начальник отдела продаж по РФ, начальник отдела продаж в страны Ближнего Зарубежья, начальник отдела продаж в страны Дальнего Зарубежья, начальник отдела внешнеэкономической деятельности, начальник отдела кадров);
специалисты – 15 человек (бухгалтер, старшие менеджеры, менеджеры, младшие менеджеры, экономист, логист);
служащие – 4 человека (кассир, кадровик, офис-менеджер, секретарь-референт).
Заработная плата руководителей, специалистов и служащих разных отделов находится примерно на одном уровне.
По квалификационным критериям на предприятии можно выделить старших менеджеров, менеджеров, младших менеджеров; старших механиков, механиков. Квалификация определяется в зависимости от стажа работы и достигнутых профессиональных результатов.
На предприятии используется повременно-премиальная система оплаты труда. Оплата труда сотрудников отдела продаж осуществляется по принципу «фиксированный оклад плюс проценты от продаж».
Для работников предприятия установлена 40-часовая 5-дневная рабочая неделя.
Продолжительность рабочего дня устанавливается в размере 8 часов. (С 9.00 до 18.00, перерыв на обед – с 13.00 до 14.00).
Работникам предприятия предоставляется 2 выходных дня – суббота и воскресенье. Очередность предоставления ежегодных отпусков устанавливается администрацией.
График отпусков составляется на каждый календарный год не позднее, чем за две недели до наступления календарного года. О времени начала отпуска работники извещаются не позднее, чем за 2 недели до его начала.
Одним из базовых принципов ЗАО «Траст» является существование развитой системы социальных гарантий для сотрудников предприятия. На предприятии действует система социальных льгот: оплачивается медицинское обслуживание, транспортные расходы работников. На всех объектах, в офисе, на производственной базе организовано бесплатное горячее питание работников. Сотрудникам предприятия и членам их семей предоставляются путевки для отдыха и лечения, у фирмы имеется собственная база отдыха на Черном море.
ЗАО «Траст» осуществляет свою деятельность согласно правил внутреннего трудового распорядка.
Правила внутреннего трудового распорядка разработаны работодателем в соответствии с Трудовым кодексом РФ, и имеют целью способствовать дальнейшему укреплению трудовой дисциплины, организации труда на научной основе, рациональному использованию рабочего времени, высокому качеству работ, повышению производительности труда и эффективности общественного производства.
Все вопросы, связанные с применением Правил внутреннего трудового распорядка, решаются работодателем в пределах предоставленных ему прав, в случаях, предусмотренных действующим законодательством и Правилами внутреннего трудового распорядка.
Трудовая дисциплина обеспечивается созданием необходимых организационных и экономических условий для нормальной высокопроизводительной работы, сознательным отношением к труду методами убеждения, воспитания, а так же поощрением за добросовестный труд. К нарушителям трудовой дисциплины применяются меры дисциплинарного и общественного воздействия.
Взаимоотношение работодателя (ЗАО «Траст») и работников регулируются Трудовым Кодексом РФ и трудовыми договорами.
Работник имеет право на:
заключение, изменение и расторжение трудового договора в порядке и на условиях, которые установлены ТК РФ и иными ФЗ;
предоставление ему работы, обусловленной трудовым договором, госстандартами организации, безопасности труда;
своевременную и в полном объеме выплату зарплаты в соответствии со своей квалификацией, сложностью труда, количеством и качеством работы;
отдых, обеспечиваемый установлением нормальной продолжительности рабочего времени, предоставлением еженедельных выходных дней, нерабочих, праздничных дней, оплачиваемых ежегодных отпусков;
участие в управлении организацией в предусмотренных формах;
защиту своих трудовых прав, свобод и законных интересов всеми законными способами;
обязательное соцстрахование в случаях, предусмотренных ФЗ;
на другие права, предусмотренные ст. 2 ТК РФ.
Работник обязан:
добросовестно исполнять трудовые обязанности, возложенные на него трудовым договором;
соблюдать правила внутреннего трудового распорядка организации;
соблюдать трудовую дисциплину;
выполнять установленные нормы труда;
соблюдать требования по охране труда и обеспечению безопасности труда;
бережно относиться к имуществу работодателя и других работников и т.п.
Работодатель имеет право:
заключать, изменять и расторгать трудовые договора с работниками в порядке и на условиях, которые установлены ТК и иными ФЗ;
поощрять работников за добросовестный эффективный труд;
требовать от работника исполнения ими трудовых обязанностей и бережного отношения к имуществу работодателя и других работников, соблюдения Правил внутреннего трудового распорядка организации;
привлекать работников к дисциплинарной и материальной ответственности в порядке установленном ТК и иными ФЗ.
Работодатель обязан:
соблюдать законы и иные акты, условия трудовых договоров;
предоставлять работникам работу, обусловленную трудовым договором;
обеспечить безопасность труда и условия, отвечающие требованиям охраны и гигиены труда;
обеспечить работников оборудованием и инструментами, техдокументацией и иными средствами, необходимыми для использования ими трудовых обязанностей;
обеспечить работникам равную оплату за труд равной ценности;
выплачивать в полном размере причитающуюся работникам зарплату в сроки, установленные ТК, Правилами внутреннего трудового распорядка организации, трудовым договорами;
создавать условия, обеспечивающие участие работников в управлении организацией в предусмотренных формах;
обеспечивать бытовые нужды работников, связанные с исполнением ими трудовых обязанностей;
осуществлять обязательное страхование работников в порядке, установленном ФЗ;
В таблицах 2.4–2.5 представлены данные по оплате труда сотрудников ЗАО «Траст» в 2003–2004 годах:
Таблица 2.4
Оплата труда сотрудников ЗАО «Траст» в 2003 году, руб.
| Наименование отдела | Количество сотрудников | Заработная плата | Премиальные | Всего |
| 01 | 02 | 03 | 04 | 05 |
| Аппарат управления | 4 | 475 | 190 | 665 |
| Бухгалтерия | 3 | 259 | 26 | 285 |
| Отдел продаж по РФ | 5 | 231 | 69 | 300 |
| Отдел продаж в страны Ближнего Зарубежья | 3 | 162 | 49 | 211 |
| Отдел продаж в страны Дальнего Зарубежья | 2 | 114 | 34 | 148 |
| Отдел внешнеэкономической деятельности | 3 | 167 | 17 | 184 |
| Сервисный центр | 5 | 324 | 32 | 356 |
| Отдел кадров | 2 | 108 | 11 | 119 |
| Прочие сотрудники (офис-менеджер, секретарь-референт) | 2 | 110 | 11 | 121 |
| ИТОГО: | 29 | 1950 | 439 | 2389 |
Таблица 2.5
Оплата труда сотрудников ЗАО «Траст» в 2004 году, тыс. руб.
| Наименование отдела | Количество сотрудников | Заработная плата | Премиальные | Всего |
| Аппарат управления | 4 | 528 | 210 | 738 |
| Бухгалтерия | 3 | 288 | 58 | 346 |
| Отдел продаж по РФ | 7 | 360 | 300 | 660 |
| Отдел продаж в страны Ближнего Зарубежья | 4 | 240 | 250 | 490 |
| Отдел продаж в страны Дальнего Зарубежья | 3 | 192 | 99 | 291 |
| Отдел внешнеэкономической деятельности | 3 | 186 | 19 | 205 |
| Сервисный центр | 6 | 432 | 217 | 649 |
| Отдел кадров | 2 | 120 | 15 | 135 |
| Прочие сотрудники (логист, офис-менеджер, секретарь-референт) | 3 | 180 | 44 | 224 |
| ИТОГО: | 35 | 2526 | 1212 | 3738 |
Примечание: В графе «количество сотрудников» отображена средняя численность работников за соответствующий год.
На основании таблиц 2.4 и 2.5 видно, что в 2004 году фонд оплаты труда вырос на 57% по сравнению с 2003 годом. Это произошло, как за счет увеличения числа сотрудников, так и за счет роста объема продаж предприятия и, соответственно, прибыли.
Непосредственно заработная плата сотрудников выросла на 29,5% по сравнению с 2003 годом, как за счет увеличения списочного состава, так и за счет повышения окладной части всем сотрудникам на 10% с 1.01.2004 года.
Фонд премиальной части увеличился по сравнению с 2003 годом в 2,7 раза. Если в 2003 году премии составляли 40% от оклада для аппарата управления, 30% – для отдела продаж и 10% для всех остальных сотрудников; то в 2004 году премиальные распределились так:
до 40% от окладной части получил руководящий состав,
от 50 до 104% – отдел продаж,
20% – бухгалтерия,
50% – сервисный отдел,
10% – отдел внешнеэкономической деятельности,
12,5% – отдел кадров,
25% – все остальные сотрудники.
Для оценки реального вклада каждого работника в общие результаты работы на предприятии введен коэффициент трудового участия (КТУ).
Коэффициент трудового вклада при отсутствии замечаний принимается за единицу. Он может быть понижен или повышен за конкретные достижения или упущения в работе.
КТУ определяется ежемесячно путем вычитания из базового коэффициента баллов снижения за различные профессиональные упущения и прибавления к полученному результату суммы баллов поощрения за различные профессиональные достижения (см. таблицу 2.7).
Для оценки труда работников аппарата управления вводится отдельный перечень показателей КТУ (см. таблицу 2.6).
Таблица 2.6
Перечень показателей значения баллов оценки КТУ для работников аппарата управления
| Достижения (упущения) в труде | Баллы |
| 01 | 02 |
| Невыполнение планов организационно-технических мероприятий | до –0,3 |
| Невыполнение распоряжений вышестоящего руководителя | –0,1 |
| Несвоевременная подача всех видов отчетности по инстанциям, несвоевременное оформление документов | до –0,3 |
| Плохое состояние воспитательной работы в коллективе | до –0,2 |
| Претензии подразделению по вине данного работника | до –0,5 |
| Оперативность в решении вопросов | +0,2 |
| Совмещение должностей | до +0,5 |
| Проявление инициативы в работе по совершенствованию технологии и организации производства | до +0,4 |
Таблица 2.7
Перечень показателей значения баллов оценки КТУ для остальных сотрудников
| Достижения (упущения) в труде | Баллы |
| 01 | 02 |
| Нарушение трудовой дисциплины | до –0,5 |
| Нарушение правил техники безопасности | –0,1 |
| Невыполнение (перевыполнение) плановых заданий | до ±0,3 |
| Невыполнение распоряжений вышестоящего руководителя | до –0,2 |
| Некачественный ремонт оборудования | до –0,5 |
| Профессиональное мастерство | +0,3 |
| Наставничество | до +0,3 |
| Совмещение профессий | до +0,3 |
| Внесение рационализаторских предложений | до +0,5 |
В целях охраны труда для сотрудников предприятия проводится инструктаж по технике безопасности.
Программа вводного инструктажа, для вновь поступающих работников разрабатывается и подписывается специалистом по охране труда (его функции выполняет кадровик) и утверждается руководителем предприятия.
После прохождения вводного инструктажа работники направляются в свои подразделения по месту работы, где проходят первичный инструктаж и стажировку на рабочем месте. Стажировка должна составлять от 2 до 14 рабочих дней в зависимости от характера работы, квалификации работника.
Первичный инструктаж на рабочем месте проводят по программе, утвержденной руководителем предприятия (работодателем) по согласованию со специалистом по охране труда.
В связи с тем, что на предприятии имеются работники, которые не связаны с обслуживанием, испытанием, наладкой, монтажом и ремонтом оборудования (бухгалтер, кассир, экономисты и др.), эти лица освобождаются от прохождения первичного инструктажа на рабочем месте. Перечень (список) профессий и должностей работников, освобожденных от первичного инструктажа на рабочем месте, утверждается руководителем предприятия (работодателем) по согласованию со специалистом по охране труда. Кроме первичного инструктажа на рабочем месте непосредственный руководитель работ (представитель работодателя) обязан проводить повторный инструктаж со всеми работниками, за исключением профессий и должностей, освобожденных от прохождения первичного инструктажа на рабочем месте, не реже одного раза в полугодие с отметкой в журнале инструктажа
При изменении технологического процесса, замене оборудования и материалов, введении в действие новых или переработанных стандартов, правил инструкции по охране труда, нарушении работающими требований безопасности труда, а также по требованию органов надзора руководитель работ проводит внеплановый инструктаж с отметкой в том же журнале инструктажа и указывает причину его проведения, а при выполнении разовых работ, не связанных с прямыми обязанностями по специальности (погрузка, выгрузка, уборка территории и т.п.), проводит целевой инструктаж.
ЗАО «Траст» большое внимание уделяет кадровому планированию, которое создает условия для мотивации более высокой производительности труда и удовлетворенности работой.
Структура типового оперативного плана работы с персоналом следующая:
1. Сбор информации о персонале.
2. Определение целей стратегического планирования.
3. Проверка информации о персонале на соответствие ее целям стратегического планирования.
4. Планирование потребности в персонале.
5. Планирование использования персонала.
6. Планирование служебно-профессионального продвижения.
7. Планирование расхода на персонал организации.
Данные по текучести кадров на предприятии в 2004 г. отображены на в таблице 2.8:
Таблица 2.8
Текучесть кадров ЗАО «Траст» в 2004 году по месяцам
| Списочный состав на 1.01.2004 | 29 | |
| Месяц | Поступило, чел. | Выбыло, чел. |
| Январь | 6 | 0 |
| Февраль | 0 | 0 |
| Март | 0 | 2 |
| Апрель | 2 | 2 |
| Май | 2 | 0 |
| Июнь | 0 | 3 |
| Июль | 2 | 0 |
| Август | 1 | 0 |
| Сентябрь | 0 | 0 |
| Октябрь | 1 | 1 |
| Ноябрь | 1 | 1 |
| Декабрь | 1 | 1 |
| ИТОГО: | 16 | 10 |
| Списочный состав на 1.01.2005 | 35 |
На основании таблицы получаем следующие данные (см. табл. 2.9)
Таблица 2.9
Движение работников в ЗАО «Траст» в 2004 году
| Наименование показателя | Значение |
| 01 | 02 |
| Коэффициент оборота по приему | 0,49 |
| Коэффициент оборота по выбытию | 0,31 |
| Коэффициент текучести кадров | 0,29 |
В начале 2004 года списочный состав предприятия был увеличен за счет введения в штат фирмы следующих должностей:
менеджера по продажам в РФ – 2 чел.;
менеджера по продажам в страны Ближнего Зарубежья – 1 чел.;
менеджера по продажам в страны Дальнего Зарубежья – 1 чел.;
механика – 1 чел.;
логиста – 1 чел.;
В дальнейшем текучесть кадров по отделам распределилась так:
бухгалтерия: ушла в «декрет» – 1 чел., поступил – 1 чел.;
департамент продаж: уволилось – 9 чел., принято – 9 чел.
Налицо большая текучесть кадров в департаменте продаж. Причины этого являются следующие:
1. Невысокая оплата труда менеджеров (5–10 тыс. рублей).
2. На предприятии абсолютно не применяются различные формы мотивации труда менеджеров. Обучение менеджеров, устроившихся работать в объединение, практически не проводится. Не проводятся и тренинги для повышения квалификации уже работающих менеджеров.
3. Деятельность менеджеров оценивается как не очень значимая с точки зрения результатов торговой деятельности предприятия.
4. У руководящего состава предприятия существует тенденция «загружать» менеджеров работой, не имеющей никакого отношения к их должностным обязанностям.
В таблице 2.10 представлены все трудовые показатели ЗАО «Траст» в 2003–2004 годах:
Таблица 2.10
Анализ показателей по труду ЗАО «Траст» в 2003–2004 годах
| Наименование показателя | 2003 | 2004 |
| 01 | 02 | 03 |
| Отношение расходов на оплату труда к товарообороту, % | 1,03 | 0,88 |
| Средняя заработная плата по предприятию, руб./месяц | 6865 | 8900 |
| Соотношение темпов прироста фонда заработной платы и товарооборота, % | – |
+56% + 82% |
| Производительность труда, исчисленная на основе использования ресурсов, тыс. руб./человеко-дни | 30,3 | 45,76 |
| Производительность труда, исчисленная на основе использования затрат в виде фактической заработной платы | 97,11 | 113,11 |
| Величина прибыли в расчете на одного работника, тыс. руб. | 800 | 1360 |
| Величина прибыли в расчете расходов на 1 руб. оплаты труда | 0,33 | 0,36 |
В 2004 году произошел рост всех показателей по труду, кроме доли расходов на оплату труда в товарообороте.
На предприятии ЗАО «Траст» ежегодно проводится внутренний аудит труда. Для проведения аудита создается специальная аудиторская комиссия. Аудит труда включает анализ следующих показателей:
наличие и соответствие законодательству первичных документов по учету рабочего времени, объема выполненных работ, услуг, выпущенной продукции;
соответствие показателей аналитического учета записям в Главной книге и бухгалтерском балансе на одну и ту же дату.
соблюдение установленных штатным расписанием должностных окладов работников предприятия;
правильность начисления заработной платы