Бухгалтерский учет и анализ затрат на производство и калькулирование себестоимости продукции
Для учета расходов, произведенных в отчетном месяце, но не подлежащих включению в себестоимость продукции текущего периода, используется счет 97 «Расходы будущих периодов». На этом счете учитываются расходы до наступления соответствующих периодов, в себестоимость продукции которых они должны быть включены. В состав этих расходов входят: расходы по освоению новых видов продукции, абонементная плата за телефон, радио, Интернет, кабельное телевидение, оплаченная вперед, или арендная плата и пр. Расходы такого вида называются единовременными, а счета, на которых они учитываются, — отчетно-распределительными.
Следует помнить что источником покрытия расходов, собираемых на счете 97, является отнюдь не только себестоимость. Счет 97 можно списывать в дебет не только счетов учета затрат, но и на счет 99 «Прибыли и убытки» и другие, в зависимости от экономического характера и регламента расходов.
В то же время производственная необходимость в части регулирования себестоимости продукции требует создания на предприятии резервов для предстоящих расходов и платежей (резерв на оплату отпуска рабочим, на предстоящие затраты по ремонту основных средств и т.п.). Для этого используется еще один отчетно-распределительный счет 96 «Резервы предстоящих расходов». Этот счет пассивный.
Итак, первый этап учета затрат на производство заканчивается на этом. Полнота и состав затрат – вот два главных требования, о которых необходимо помнить на первом этапе.
Этап 2. Распределение услуг вспомогательного производства
На этом этапе производится распределение затрат вспомогательных производств по назначению после окончания отчетного периода. Себестоимость продукции и услуг вспомогательных производств включается в состав расходов по обслуживанию и управлению производством, то есть фактическая себестоимость продукции (работ, услуг) вспомогательных производств, отраженная по дебету счета 23, списывается с кредита счета 23 в дебет счетов 25, 26, 29. В принципе, при сложной производственной структуре, при методически правильном построении учета счет 23 закрыться в дебет счета 20 не может. Процесс, как правило, осуществляется только через собирательно-распределительные счета 25 и 26, опосредованно. В небольших производствах и производствах, занятых выпуском однородной продукции, рекомендуется учитывать общепроизводственные расходы непосредственно на счете 23 без предварительного накапливания их на счете 25.
Распределение затрат вспомогательных производств между потребителями осуществляется в специальном расчете (ведомости) пропорционально количеству выпущенной продукции (объему работ, услуг) на основании данных счетчиков и других измерителей.
Особенностью вспомогательных производств является наличие взаимных (встречных) услуг. Точную фактическую себестоимость взаимных услуг можно подсчитать, используя математический аппарат, например, матричный метод расчёта. Но на практике такие методы применяются редко.
Для упрощения сложных расчетов целесообразно оценивать и списывать взаимные и все остальные услуги по нормативной или по плановой себестоимости. Возможен вариант их списания по фактической себестоимости предыдущего месяца. Принцип оценки этих услуг должен быть отражен в учетной политике предприятия.
Расходы будущих периодов списываются с кредита счета 97 в дебет счетов 25, 26 в доле, относящейся к отчетному периоду.
Этап 3. Распределение косвенных расходов
Сам механизм расчета на данном этапе несложен, но его трудоемкость данного этапа зависит от количества номенклатурных позиций производимой продукции, разнообразия видов деятельности, то есть от количества объектов калькулирования.
Накладные расходы, прежде всего, подлежат распределению между выпущенной продукцией и остатками незавершенного производства. При этом большинство предприятий распределяет затраты пропорционально их нормативной величине. Предприятия с небольшим удельным весом и относительной стабильностью остатков незавершенного производства эти расходы включают в их стоимость в плановом или сметно-нормализованном размере.
На практике применяется несколько способов распределения косвенных расходов между единицами затрат (видами продукции, работ, услуг). Базой для распределения могут служить:
заработная плата производственных рабочих;
затраты на обработку без стоимости материалов;
прямые затраты;
сметные (нормативные) ставки по коэффициенто-машино-часам работы оборудования;
количество отработанных человеко-часов;
масса или объем выработанной продукции и др.
При выборе способа распределения накладных расходов необходимо руководствоваться следующим принципом: результаты распределения должны быть максимально приближены к фактическому потреблению ресурсов на данную единицу затрат, что оказывает влияние на достоверность определения их себестоимости и в конечном итоге на прибыль организации. Кроме того, выбранный способ должен соответствовать существующим в организации производственным (технологическим) процессам, а также должен быть простым и нетрудоемким.
Мы не случайно останавливаемся подробно на этом этапе. Впоследствии, когда будем рассматривать учет затрат действующего хозяйствующего субъекта, мы увидим, как огромна роль распределения накладных расходов в формировании реальной себестоимости продукции.
Итак, в выборе базы и расчете ставки для распределения накладных расходов на единицу затрат кроется свобода принятия решений, конечно, в рамках той регламентации, которая содержится в типовых методических указаниях по себестоимости. Здесь нужно проявлять творчество в разумных пределах, используя, опять же, инструмент учетной политики.
Давайте посмотрим, какие варианты решений предлагает западная теория калькуляции затрат.
Процесс начисления приемлемой доли косвенных расходов на каждую из единиц затрат (объект калькулирования – «cost object»), проходящих через производственные центры затрат (калькуляционные статьи), носит в западной литературе название «поглощение накладных расходов». Мы также будем пользоваться данным термином.
Поглощение накладных расходов единицами затрат включает расчет ставки распределения накладных расходов для каждого центра затрат («application rate»), которая будет применяться ко всем единицам затрат, проходящим через производственный центр затрат, для которого эта база рассчитывается. Ставка выводится при помощи следующей формулы:
|
Суммарные накладные расходы производственного центра затрат |
|
Используемая база распределения |
Если через центр затрат проходит только одна единица затрат, то базой для распределения (или «основой для поглощения», в западной терминологии – «allocation base») служит просто количество единиц, проходящих через этот центр. Однако если через центр затрат проходит больше одной единицы затрат, то используя данный метод поглощения можно рассчитать ставку, которая максимально отражает природу фактического возникновения накладных расходов. Например, если центр трудоемкого производства выпускает две единицы затрат A и B, и каждая единица требует соответственно 2 и 4 часов трудозатрат, то накладные расходы, поглощаемые B, должны быть в два раза больше, чем A (в данном случае предполагается, что трудозатраты являются основой для поглощения). Имеет смысл учесть, что если единица затрат требует в два раза больше работы, то на нее должно быть начислено в два раза больше накладных расходов.
На некоторых западных предприятиях предпочитают рассчитывать общую ставку поглощения накладных расходов для всего предприятия, чем делать расчет отдельной ставки для каждого центра затрат. Общая ставка может использоваться лишь в том случае, если один метод поглощения подходит для всех центров затрат на предприятии и где величина ставки поглощения для каждого центра затрат одинакова. На практике оба эти условия встречаются очень редко, и в результате общая ставка поглощения используется нечасто.
К примеру, предприятие выпускает два вида продукции, X и Y, каждый из которых должен в процессе производства пройти через отделы обработки и упаковки.
В отношении этих отделов имеется следующая информация (см. таблицу 5):
«Таблица 5»
Данные для расчета ставок поглощения накладных расходов
| Обработка | Упаковка | |
| Суммарные накладные расходы | 10,000 у.е. | 17,000 у.е. |
| Удельные трудозатраты | ||
| X | 2 | - |
| Y | 3 | - |
|
Стоимость упаковочного материала в расчете на изделие: |
||
| X | - | 20 у.е. |
| Y | - | 14 у.е. |
(X и Y производятся в количестве двадцати тысяч штук каждый.)
Расчет ставок поглощения накладных расходов для X и Y на каждый отдел будет следующим.
Отдел обработки
Суммарные трудозатраты составляют 100,000 часов [(20,000 x 2) + (20,000 x 3)].
Если затраты труда используются в качестве основы для поглощения накладных расходов, то на каждый час работы приходится 0,1 у.е. накладных расходов (10,000 у.е., деленные на 100,000 часов).
Тогда ставка поглощения накладных расходов для каждой единицы X и Y будет составлять:
X = 0,2 у.е. на изделие (2 часа по 0,1 у.е.)
Y = 0,3 у.е. на изделие (3 часа по 0,1 у.е.)
Отдел упаковки
Общая стоимость используемых упаковочных материалов равна 680,000 у.е. [(20,000 x 20 у.е.) + (20,000 x 14 у.е.)].
Если в качестве основы для поглощения затрат используются материалы, тогда на каждый 1 у.е. материалов, применяемых в процессе производства, приходится 0,025 у.е. накладных расходов (17,000 у.е., деленные на 680,000 у.е.).
Таким образом, ставка поглощения накладных расходов для каждой единицы X и Y будет равна:
X = 0,5 у.е. на изделие (20 у.е. материала x 0,025 у.е.)
Y = 0,35 у.е. на изделие (14 у.е. материала x 0,025 у.е.)
«Используемые материалы» могут быть не самой подходящей основой для поглощения накладных расходов отделом упаковки, но это показывает, что в качестве основы не всегда должны выступать затраты труда. Как мы видим, в западной методологии бухгалтерского учета также считается, что критерием в выборе основы для поглощения должен быть метод, максимально отражающий сферу действия накладных расходов.
Далее, после того как ставки поглощения рассчитаны и занесены в документацию по учету затрат предприятия, они используются для определения объема расходов на все соответствующие единицы затрат. Каждый раз, когда единица затрат учитывается в качестве прошедшей через центр затрат, определенная сумма накладных расходов будет поглощена данной единицей, и это будет отражено в учетной документации. Этот метод калькуляции затрат, таким образом, предоставляет самые свежие данные о расходах по всем единицам затрат, проходящим через предприятие.
Исходной позицией является то, что ставка должна быть рассчитана до возникновения затрат и производства товаров, поскольку ставки поглощения накладных расходов используются для корректировки себестоимости изделий по мере их прохождения через предприятие. Следовательно, накладные расходы центра затрат и объем производства, используемые при расчете ставок поглощения накладных расходов, являются оценочными или плановыми данными. В результате этого рассчитанные ставки называются «предопределенными» ставками поглощения накладных расходов. Поэтому накладные расходы, фактически возникшие в течение какого-либо периода, отличаются от суммы накладных расходов, поглощенных единицами затрат, произведенными за тот же период времени. Эта разница, называемая в западных источниках «недостаточным или избыточным поглощением накладных расходов», может быть вызвана двумя факторами:
разницей между фактическими и плановыми накладными расходами;
разницей между фактическим и плановым уровнем производства.
Например, при ожидаемых накладных расходах в сумме 60000 у.е. и объеме производства в размере 15000 изделий ставка поглощения накладных расходов для производственного отдела составляет 4 у.е. на единицу продукции.
За последний год накладные расходы фактически составили только 55,000 у.е., и было выпущено 14,000 изделий.
Произведем расчет недостаточного или избыточного поглощения накладных расходов предприятия за прошлый год:
Поглощенные накладные расходы = 14000 х 4 у.е. = 56000 у.е..
Необходимо помнить о том, что накладные расходы поглощаются только по мере того, как изделия фактически проходят через центр затрат (например, по мере их производства). Таким образом, после выпуска каждой единицы затрат 4 у.е. автоматически включаются в калькуляционную ведомость этой единицы продукции.
И еще один немаловажный аспект проблемы распределения косвенных расходов. Согласно п. 2.10 «Инструкции по налогу на прибыль», в целях правильного исчисления налога на прибыль плательщики обязаны обеспечить раздельное ведение учета по видам деятельности. Далее говорится о распределении накладных расходов: «Общепроизводственные и общехозяйственные расходы распределяются пропорционально размеру выручки, полученной от каждого вида деятельности в общей сумме выручки».
Поэтому, если предприятие занимается несколькими видами деятельности, то разумно распределять косвенные расходы по этим видам пропорционально обороту по реализации.
В любом случае, порядок распределения косвенных расходов должен быть закреплен внутренней регламентацией и отражен в Учетной политике.
Этап 4. Расчет фактической себестоимости товарной (готовой) продукции
В конечном итоге на счете 20 «Основное производство» собираются все прямые и косвенные расходы, связанные с производством продукции, работ или услуг, за отчетный период:
Д-т 20 К-т 10, 70, 69
Д-т 20 К-т 25, 26
Для расчета фактической производственной себестоимости готовой продукции необходимо знать стоимость незавершенного производства на конец периода, т.е. затраты на продукцию, не прошедшую всех стадий обработки, испытаний, приемки, неукомплектованную. В этом смысл дебетового сальдо счета 20.
Для определения незавершенного производства необходимо знать количество изделий, деталей, заготовок. Количество незавершенной продукции выявляется путем инвентаризации незавершенного производства. Стоимость незавершенного производства оценивается по статьям затрат в зависимости от типа производства. В массовом и серийном производстве незавершенное производство рассчитывается по нормативной (плановой) производственной себестоимости или по прямым статьям расходов, или по стоимости сырья, материалов, полуфабрикатов. В индивидуальном производстве незавершенное производство рассчитывается по фактически произведенным затратам. Пример оценки незавершенного производства по нормативной производственной себестоимости приведен в таблице (см. таблицу 6).
«Таблица 6»
Оценка незавершенного производства по нормативной производственной себестоимости
|
Статьи затрат |
Сумма, т.р. |
|
Материалы Основная заработная плата производственных рабочих Дополнительная заработная плата (20% от основной заработной платы) производственных рабочих Отчисления на социальные нужды от основной и дополнительной заработной платы (38,5%) И т о г о прямых затрат Общепроизводственные расходы (25% от прямых затрат) Общехозяйственные расходы (20% от прямых затрат) ________________________________________________ ИТОГО: Стоимость незавершенного производства |
30 40 8 18,5 96,5 24,2 19,3 140 |
Фактическая производственная себестоимость готовой продукции (работ, услуг) (Сгп) рассчитывается следующим образом:
Сгп = Снпн + Зф - Ов - Обр - Снпк,
где
Снпн, Снпк — стоимость незавершенного производства соответственно на начало и конец отчетного периода, руб.;
Зф — фактические затраты на производство продукции за отчетный период, руб.;
Ов — возвратные отходы, руб.;
Обр — фактическая стоимость окончательного брака, руб. (по внутреннему окончательному браку — цеховая, а по внешнему — производственная себестоимость).
Себестоимость единицы продукции (Сед) исчисляется так:
Сед = Сгп / Кгп,
где
Кгп — количество выпущенной готовой продукции, ед. изм.
Фактическая производственная себестоимость готовой продукции (работ, услуг) списывается со счета 20 в зависимости от принятого в учетной политике предприятия варианта учета:
1 вариант — на счет 43 “Готовая продукция”:
Д-т 43 К-т 20;
2 вариант — на счет 40 “Выпуск готовой продукции (работ, услуг):
Д-т 40 К-т 20.
В последнем случае производственные запасы подлежат оценке в бухгалтерском балансе по нормативной производственной себестоимости. Перед отнесением фактической производственной себестоимости в дебет счета 40 делается проводка:
Д-т 43 К-т 40
на сумму выпущенных изделий (выполненных работ, оказанных услуг) по плановой стоимости.
На предприятии в целях учета затрат на производство используются следующие калькуляционные счета:
Счет 20 “Основное производство”
по субсчетам (см. таблицу 7):
«Таблица 7»
Используемые субсчета
| Субсчет | Наименование |
|
20/1 20/3 20/4 20/5 20/6 |
«Регистрация оборудования» «Наука хоз. Договора» «Наука гос. Бюджет» «Завод» «Лаборатория» |
При этом к основным производственным калькуляционным счетам открыты следующие аналитические счета первого порядка:
Зарплата основная
Зарплата дополнительная
Соцстрах
Накладные расходы
Материалы
Спецоборудование
Командировочные расходы
Сторонники
Прочие
На втором аналитическом уровне учитывается информация о содержании расходов отдельно на каждый заказ (контракт)5.
Счет 26 «Общехозяйственные расходы» с аналитическими счетами:
Зарплата аппарата управления
Соцстрах на зарплату аппарата управления
Содержание и ремонт зданий и сооружений
Вода, тепло
Электроэнергия, мощность
Зарплата рабочих, обслуживающих оборудование
Соцстрах на зарплату рабочих обслуживающих оборудование
Амортизация основных фондов
Расходы на научно-техническую информацию
Зарплата работников библиотеки
Соцстрах на зарплату работников библиотеки
Расходы на охрану труда
Зарплата работников охраны
Соцстрах на зарплату работников охраны
Расходы на подготовку кадров
Налоги
Представительские расходы
Командировочные расходы
Прочие расходы
Затраты на служебный транспорт
Компенсация за отпуск
За регистрацию оборудования
Счет 29 «Обслуживающие производства (столовая)»
Счет 97 «Расходы будущих периодов»
Как было отмечено выше, счет 29 «Обслуживающие производства» предназначен для учета производственных издержек столовой. Ниже приведены основные хозяйственные операции, затрагивающие данный счет (см. таблицу 8 ). Из нее видно, что основными издержками данного подразделения являются услуги сторонних организаций (по ремонту оборудования, транспортировке, закупке инструментов и т.п.), закупка топлива для собственного транспорта, коммунальные платежи и налог на пользователей автодорог.
Около 80% в данных издержках составляют так называемые «общие затраты на производство столовой», списываемые на счет 29 со счета 71/2 «Расчеты с подотчетными лицами (столовая)» (5 операция). Под ними подразумеваются расходы на закупку продуктов питания и полуфабрикатов, которая производится материально ответственным лицом.
Собранные за месяц расходы списываются на счет 90/4 «Продажи (столовая)». При этом определяется финансовый результат с учетом уплаченных налога с продаж и НДС, который закрывается счетом 99 «Прибыли и убытки».
Как видим, счета 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 28 «Брак в производстве», 44 «Расходы на продажу» хотя и предусмотрены рабочим Планом счетов (содержащимся в бухгалтерской программе), не используются в процессе учета.
«Таблица 8» .
Основные хозяйственные операции (столовая)
Отчет за 31/03/2003
| № |
Содержание хозяйственной операции |
Дата, документ |
Д-т |
К-т |
Сумма (тыс. руб.) |
| 1 |
Плата за электроэнергию |
N март отр. 31.03 | 29 | 76.001 | 2,2 |
| 2 |
Плата за отопление |
N март отр. 31.03 | 29 | 76.001 | 2,5 |
| 3 |
Плата за воду |
N март отр. 31.03 | 29 | 76.001 | 2,3 |
| 4 |
Оказанные НАМ услуги |
АКТ N март от 31.03.00 |
29 | 76 | 4,5 |
| 5 |
Общие затраты на производство столовой Федькина Г.С. ОАО «ПРАК» |
От 31.03.00 |
29 | 71/2 | 45,8 |
| 6 | Начислен налог на пользователей а/дорог |
от 31.03.00 |
29 29 |
68/7.01 68/7.02 |
0,5 0,1 |
| 7 |
Списание материалов 060002 Бензин А-80 Никишин В.Ф. ОАО «ПРАК» |
АКТ N 3 от 31.03.00 |
29 |
10/6 |
0,2 |
| 8 |
Закрываются расходы - 90/4 |
от 31.03.00 |
90/4 | 29 | 58,2 |
2. 4 Методология учета затрат на производство и калькулирования себестоимости продукции на исследуемом объекте
Для учета затрат на предприятии используется позаказный метод. Объектом учета при данном методе является отдельный производственный заказ. Под ним понимается изделие, мелкие серии одинаковых изделий или экспериментальные работы. При изготовлении оборудования с длительным процессом производства заказы открывают не на изделие в целом, а на его агрегаты, узлы, представляющие собой законченные конструкции.
Заказ открывают на основании договора с заказчиком. В нем конкретизируется объект договора (заказа), его качественные характеристики, объем (количество) продукции, срок поставки, договорная цена, форма расчетов и прочее (см. приложение 2). Заказ регистрируется в специальной книге учета, которая должна быть пронумерована, прошнурована и иметь запись о количестве листов, скрепленную печатью.
Для учёта затрат на каждый заказ (контракт) открывается отдельный аналитический счет с указанием шифра заказа. Учет прямых затрат по отдельным заказам ведется на основании первичных документов, отражающих выработку, расход материалов и т.п., с обязательным указанием соответствующего шифра заказа. Косвенные расходы распределяются между отдельными заказами условно на основе размера основной производственной зарплаты рабочих.
Все затраты считаются незавершенным производством вплоть до окончания заказа. Отчетная (фактическая) калькуляция оформляется только после его выполнения. Время ее составления не совпадает со временем представления бухгалтерской отчетности. При частичном выполнении заказов и их сдаче выпуск оценивают по фактической себестоимости ранее выполненных заказов с учетом изменений в их конструкции, технологии, условиях производства, то есть допускают условность оценки выпуска и незавершенного производства.
Для освещения вопроса методики учета себестоимости выделим два направления деятельности предприятия: разработка и изготовление нового оборудования для пищевой промышленности и услуги по сертификации продовольственного оборудования.
2.4.1 Опытное производство (ОП)
Общая площадь корпуса опытного производства составляет около 15 тыс. кв. метров. Арендуемая площадь в здании ОП составляет около 20%. Собственное опытное производство занимает остальные 80% площади.
Коллектив насчитывает 103 человек, из них:
рабочие – 86 человек,
служащие – 17 человек.
ОП выполнены следующие объемы работ за 2001-2002г.г. (укрупненные показатели):
2001 г. – 1 532 т. р. (прибыль составила 82 т. р.), из них по заказам института – 1 242 т. р.;
2002 г. – 2 221 т. р. (прибыль – 205 т. р.), из них по заказам института – 1 809 т.р.
В настоящий момент состояние контрактов следующее:
Выполнена линия творога для детского питания производительностью 1000 кг/смену (объем работ в 2002 году – 1622 т.р.). Линия установлена в ОАО «Тульский молочный комбинат», подготавливается к эксплуатационным и приемочным испытаниям.
Изготовлено и отправлено 60% оборудования для производства жидких и пастообразных детских молочных продуктов на Рязанский молочный завод. (Оставшиеся 40% оборудования изготавливаются за счет собственных ресурсов.)
Комплекс расфасовки жидких пищевых продуктов в полимерную тару (до 1500 упаковок/час) изготовлен и находится на Владимирской МИС для испытаний, но требует доработки. Нет финансирования.
Комплект оборудования для приготовления мороженого (100-300 кг/смену) находится в стадии изготовления опытного образца.
Изготовление 3 опытных образца сушильной и пастеризационно-охладительной установки для яйцепродуктов.
(Изготовление опытных образцов не завершено из-за отсутствия финансирования.)
Сушильная установка для фруктов и овощей изготовлена, в 2002 году поставлена в КубНИИТиМ для наладки и предварительных испытаний.
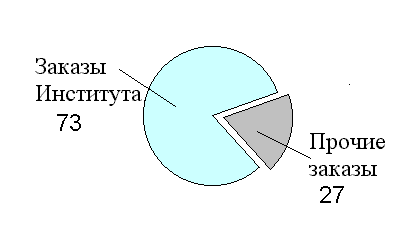
На следующей диаграмме «Рис. 1» видно, что в 2002 году объем реализации ОП по хозяйственным договорам составил небольшую долю от общего размера:
«Рис. 1»
ОП выполняет работы по заказам института и по разовым договорам с заявителем.
Заказ означает производство опытных образцов оборудования, каждый из которых включает в себя несколько единиц комплектующих. На каждую единицу изготовляемого на заводе оборудования планово-экономическим отделом составляется плановая калькуляция.
Согласно технической документации определяется состав комплектующих (сборочных единиц), необходимых для изготовления данного образца. Затем составляется календарный план изготовления установки по состоянию на определенную дату, которая подписывается директором опытного производства и начальником соответствующего отдела. Как видно из этого плана, сушильная установка включает в себя 20 сборочных единиц. План опытного производства на отчетный период включает в себя сборочные единицы, предусмотренные календарными планами по разным изготавливаемым объектам. Следующим этапом является составление калькуляций на производство отдельных наименований сборочных единиц по форме № 15. В себестоимость данной единицы оборудования включаются следующие статьи:
Материалы и покупные изделия.
Основная производственная заработная плата.
Дополнительная зарплата.
Начисления на зарплату.
Общезаводские расходы.
Итого: заводская себестоимость
Накопления.
Итого: отпускная цена.
Калькуляция подписывается директором завода и начальником планово-диспетчерского отдела ОП.
Рассмотрим, как составляются плановые суммы по каждому экономическому элементу.
Для определения затрат на материалы и покупные изделия составляется ведомость покупных изделий, необходимых для производства данного приемного бака с указанием:
госстандартов или технических условий (ГОСТ и ТУ), которым они должны соответствовать;
требуемого количества;
цены;
примечаний (реквизитов поставщика).
Составляется также список норм расхода материалов с указанием наименования, профиля, физических данных (вес, длина и т.п.) и цены. Сумма итоговых показателей по этим двум сметам и является плановой по статье «Материалы и покупные изделия». Нужно отметить, что поиск поставщиков необходимых изделий производится отделом снабжения, но, зачастую, это постоянные контрагенты.
Для того чтобы определить размер расходов на заработную плату производственных рабочих используются сводка трудозатрат и часовые тарифные ставки для рабочих ОП.
Часовые тарифные ставки устанавливаются на весь отчетный год и утверждаются директором ОП. Данные ставки подразделяются на 8 разрядов и составляются в разрезе повременной и сдельной оплаты труда работников, а также в зависимости от условий труда (нормальных или вредных). Как правило, из таблицы выбирается максимальный показатель, который в нашем случае составляет 8 руб. 40 коп. за час. (см. приложение 3).
Сводка трудозатрат составляется инженером-нормировщиком и утверждается главным инженером завода. В ней указывается норма времени затрачиваемого труда рабочих разных профессий на изготовление данной единицы оборудования (как мы помним, это приемный бак). Затем общая сумма трудозатрат (в часах) умножается на определенную ранее ставку и рассчитывается основная заработная плата.
Дополнительная заработная плата рассчитывается исходя из ставки 11% от основной производственной зарплаты.
Начисления на заработную плату составляют 39,5% от общей суммы заработной платы.
Общезаводские расходы, включаемые в состав накладных расходов, закладываются в плановую себестоимость в размере 165% от основной зарплаты производственных рабочих. Данное соотношение в числе других устанавливается приказом «Об экономических показателях ОАО «ПРАК» в отчетном квартале», утверждаемым начальником планово-экономического отдела и главным бухгалтером.
Таким образом, рассчитывается плановая заводская себестоимость изготавливаемой сборочной единицы. Для определения отпускной цены к себестоимости прибавляются накопления в размере до 10% от заводской себестоимости.
В течение отчетного периода на основе соответствующей первичной документации ведется учет:
списания материалов на определенные заказы (документ: требование, в котором указывается шифр заказа);
начислений заработной платы и отчислений от неё (мемориальный ордер, составляемый на основе рабочих табелей при расчете повременной оплаты труда и нарядов – при сдельно-премиальной);
списания подотчетных сумм (авансовые отчеты);
услуг сторонних организаций (акт о выполнении);
и т.д.
В конце отчетного периода происходит списание накладных расходов на базе распределения прямой заработной платы производственных рабочих (обычно плановый показатель размера накладных расходов закладывается на уровне 165% от ОЗП).
Основные проводки по дебету счета 20/5 “Основное производство (завод)” представлены в таблице 9.
«Таблица 9»
20/5 Основное производство (завод)
| N оп. |
От кого/кому Содержание операции |
Документ |
Дебет Счета |
Кредит Счета |
Сумма (тыс. руб.) |
| 1. | Списание материалов на счет 20/5 | ТРЕБОВА-НИЯ | 20/5 | 10 | 152,6 |
| 2. | Начислена заработная плата | МЕМОР. ОРДЕР |
20/5 |
70/1 |
142,4 |
| 3. | Отчисления в ПФ | МЕМОР. ОРДЕР |
20/5 |
69/1 |
41,9 |
| 4. | Отчисления в ФСС | МЕМОР. ОРДЕР |
20/5 |
69/2 |
7,8 |
| 5. | Отчисления в ФСС (травматизм) | МЕМОР. ОРДЕР |
20/5 |
69/21 |
0,3 |
| 6. | Отчисления в ФОМС | МЕМОР. ОРДЕР |
20/5 |
69/3 |
5,2 |
| 7. | Отчисления в ФЗ | МЕМОР. ОРДЕР |
20/5 |
69/4 |
2,1 |
| 8. | Начислено в резервный фонд | МЕМОР. ОРДЕР | 20/5 |
89.001 |
14,9 |
| 9. | Списание 26 на 20/5 | СПРАВКА | 20/5 |
26 |
204,0 |
| 10. | Списание НДС на заказ 20100,20101.-сч.19/1 | отр. - 31.03 | 20/5 | 19/1 | 9,2 |
| Итого | 580,4 |
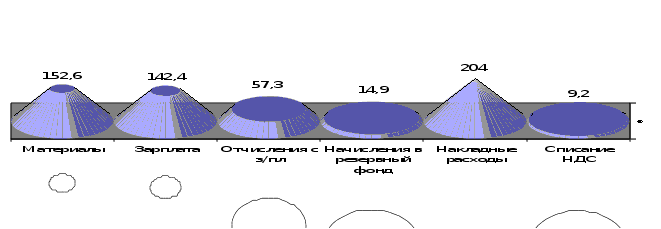
Таким образом, можно рассчитать соотношение затрат опытного производства представленный в денежном эквиваленте (Рис. 2)
 «Рис.
2»
Как видно из этой диаграммы, самую большую долю в составе издержек опытного производства составляют накладные расходы.
Отметим, что далее расходы списываются на счет 40 «Готовая продукция», либо на дебет счета 20/4 (заказы института). При этом сумма по проводке
Д-т 20/4 К-т 20/5
равна фактическому размеру произведенных затрат, то есть в данном случае имеет место система учёта затрат попередельным методом, когда для изготовления конечной продукции она должна пройти несколько цехов (центров затрат). Эти расходы финансируются за счет государственного бюджета, следовательно, реализация продукции, производство которой субсидируется государством, не облагается НДС. Поэтому стоимость материалов, списываемых на счёт 20/5 в части отпущенных на производство по заказам государства (а конкретно Департамента механизации и электрификации Минсельхозпрода РФ), должна включать уплаченный по ним НДС. В бухгалтерском учёте исследуемого предприятия списание НДС, уплаченного при приобретении ценностей и раннее учтенного на счете 19/1, в части отпущенных ценностей на данные заказы, производится в конце месяца проводкой
Д-т 20/5 К-т 19/1
Выпуск готовой продукции отражается проводкой:
Д-т 40 К-т 20/5 (фактическая себестоимость)
2.4.2 Услуги по сертификации оборудования
На каждый этап по заказу по выполнению проведения сертификационных испытаний планово-экономическим отделом составляется калькуляция базовой стоимости научно-технической продукции.
Данная калькуляция служит для целей расчета договорной цены. Как правило, закладываемая рентабельность составляет 10% от плановой себестоимости. Состав