Теория бухгалтерского учёта
Традиционно бухгалтерский баланс делится на две большие части: актив и пассив. Между собой они эквивалентны, что является основанием для определения «баланс». Актив представляет ресурсы предприятия как совокупность его имущества и долговых прав. В пассиве те же ресурсы сгруппированы по принадлежности: собственный капитал и долговые обязательства. Долговые обязательства представлены по каждому контрагенту в отдельности.
Это статическое понимание бухгалтерского баланса.
Каждый рядовой показатель баланса именуется статьей.
Схематически баланс представляется в виде двусторонней таблицы:
Бухгалтерский баланс
на 1 апреля 2006 года
| АКТИВ | ПАССИВ | ||
|
Состав и размещение имущества |
Сумма, тыс. руб. | Источники образования | Сумма, тыс. руб. |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | III. КАПИТАЛ И РЕЗЕРВЫ | ||
|
Статьи: 1. Нематериальные активы |
30 |
Статьи: 1. Уставный капитал |
250 |
| 2. Основные средства | 260 | 2. Добавочный капитал | 25 |
| Итого по разделу I | 290 | 3. Резервный капитал | 12 |
| II. ОБОРОТНЫЕ АКТИВЫ | 4. Нераспределенная прибыль | 19 | |
|
Статьи: 1. Материалы |
80 | Итого по разделу III | 306 |
| 2. НДС по приобретаемым ценностям (входной НДС) | 30 | IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |
| 3. Незавершенное производство | 19 | Итого по разделу IV | - |
| 4. Готовая продукция и товары для перепродажи | 72 | V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |
| 5.Товары отгруженные | 22 |
Статьи: 1. Кредиты банков |
40 |
| 6. Касса | 2 | 2. Задолженность поставщикам и подрядчикам | 51 |
| 7. Расчетный счет | 22 | 3. Задолженность персоналу по оплате труда | 64 |
| Итого по разделу II | 247 | 4. Задолженность во внебюджетные фонды | 27 |
| 5. Задолженность по налогам и сборам | 49 | ||
| Итого по разделу V | 231 | ||
| БАЛАНС (I + II) | 537 | БАЛАНС (III + IV + V) | 537 |
Существует и другое определение бухгалтерского баланса.
Баланс - это метод бухгалтерского учета, позволяющий в денежной оценке и на определенный момент времени изобразить кругооборот капитала, вложенного в предприятие и его финансовый результат. Это динамическое понимание бухгалтерского баланса.
Выводы:
Баланс означает равновесие. Актив = Пассив = Финансовые ресурсы организации;
Актив = Имущество + Долговые права;
Пассив = Собственные ресурсы + Долговые обязательства (наши долги).
Бухгалтерский баланс состоит из разделов. Разделы содержат статьи. Статьи это наименование вида имущества.
Структура баланса – деление статей на разделы, их удельный вес в валюте баланса.
Выделяют несколько видов баланса
По источникам составления баланса подразделяют на инвентарные, книжные и генеральные.
Инвентарные балансы составляют только на основе инвентаря (описи) средств.
Они требуются при возникновении новой организации или при изменении формы хозяйствования.
Книжный баланс составляют на основе только книжных записей, без предварительной проверки путем инвентаризации.
Генеральный баланс составляют на основе учетных записей и данных инвентаризации.
По времени составления балансы подразделяют на вступительные, текущие, санируемые, ликвидационные, разделительные, объединительные.
Вступительный баланс составляют на момент возникновения организации. Он определяет сумму ценностей, которым организация начинает свою деятельность.
Текущие балансы составляют периодически в течении всего времени существования организации.
Они подразделяются на начальные, промежуточные и заключительные.
Санируемый баланс составляют в тех случаях, когда организация стоит на пороге банкротства и ей необходимо сделать выбор: ликвидироваться путем объявления о банкротстве или договориться с кредиторами об отсрочке платежей.
Ликвидационный баланс формируют при ликвидации организации.
Разделительные балансы составляют в момент разделения крупной организации на несколько более мелких структурных единиц или передачи одной, либо нескольких структурных единиц данной организации другой организации.
Объединительный баланс формируют при объединении (слиянии) нескольких организаций в одну или присоединения одной или нескольких структурных единиц к данной организации.
По объему информации балансы подразделяются на единичные и сводные.
Единичный баланс отражает деятельность только одной организации.
Сводные балансы получают путем механического сложения сумм, числящихся на статьях нескольких единичных балансов, и подсчета общих итогов актива и пассива.
Разновидностью сводных балансов являются консолидированные балансы. Они представляют собой объединение балансов организаций, юридически самостоятельных, но взаимосвязанных в экономическом и финансовом отношениях.
По характеру деятельности балансы могут быть основной и не основной деятельности. Основной называется деятельность, соответствующая профилю организации, ее уставу. Все прочие виды деятельности организации – неосновные.
По формам собственности различают балансы государственных, муниципальных, кооперативных, коллективных, частных, смешных и совместных организаций, а также общественных организаций.
По объекту отражения балансы делятся на самостоятельные и отдельные.
Самостоятельный баланс имеют только организации, являющимися юридическими лицами. Отдельный баланс составляют структурные подразделения организации (филиалы, автотранспортные и жилищно-коммунальные хозяйства и т.д.).
По способу «очистки» могут быть балансы – брутто и балансы – нетто.
По формату баланс может быть: двусторонний, односторонний, разделенный, сводный, шахматный.
По реформированию различают реформированные и нереформированные.
В РФ введена официальная отчетная форма бухгалтерского баланса - Форма № 1 по ОКУД.
3.2. Изменения бухгалтерского баланса под влиянием
хозяйственных операций
Ежедневно в каждой организации происходит множество хозяйственных операций, которые изменяют бухгалтерский баланс.
Типы хозяйственных операций, влияющие на бухгалтерский баланс:
I тип. Активный
Хозяйственная операция № 1.
Получены деньги в кассу с расчетного счета в сумме 10000 руб.
Операция затронет статьи:
| А | Денежные средства (Касса) | (+10000) |
| А | Денежные средства (Р/счет) | (-10000) |
т.е. изменения произойдут только в активе – активный тип операций.
Формула:

 где: А-
актив,
а – статья в активе,
П – Пассив
II тип. Пассивный
Хозяйственная операция № 2.
В конце года, часть нераспределенной прибыли направлена в резервный капитал.
Операция затронет статьи:
| П | Нераспределенная прибыль | (-)9000 |
| П | Резервный капитал | (+)9000 |
т.е. изменения произойдут только в пассиве – пассивный тип операций.
Формула:

III тип. Активно – пассивный в сторону увеличения
Хозяйственная операция № 3.
В организацию поступили материалы от поставщиков в сумме 12000 руб. Счет поставщика не оплачен. Операция затронет статьи:
| А | Материалы | (+12000) |
| П | Задолженность поставщику | (+12000) |
Формула:

IV тип. Активно – пассивный в сторону уменьшения
Хозяйственная операция № 4.
В организации из кассы выдали зарплату (аванс) в сумме 11000 руб.
Операция затронет статьи:
| А | Денежные средства (Касса) | (-11000) |
| П | Задолженность персоналу организации | (-11000) |
Формула:

Для того, чтобы сгруппировать информацию о стоимости имущества предприятия, источниках его формирования применяют счета бухгалтерского учета.
Тема 4. Система счетов бухгалтерского учета
4.1. Понятие счетов бухгалтерского учета
Счета бухгалтерского учета – это способ повседневного, текущего учета и контроля за имуществом организации и источниками его формирования.
Бухгалтерские счета открываются на основании статей бухгалтерского баланса.
Счет имеет следующий вид:
Дебет Dт № 01 Основные средства Кредит Кт
| Cн 100 000 | 2) 30 000 |
| 1) 50 000 | |
| Оборот: 50 000 | Оборот: 30 000 |
| Cк 120 000 |
Дебет перевод с лат. «Имеет»
Кредит перевод с лат. «Верит»
В настоящее время этот перевод утратил первоначальное значение.
Сальдо– лат. «Расчет», в бухгалтерском учете обозначает остаток: Cн – начальное, Cк – конечное.
Бухгалтерский счет открывается на каждую статью бухгалтерского баланса и называется обычно так же.
В каждом счете всегда имеется три записи:
Сальдо начальное (Cн) – это остаток имущества (источников формирования) на начало периода.
Обороты за месяц – это суммы по D и К счета без сальдо. Обороты бывают дебетовые и кредитовые.
Сальдо конечное (Cк) – это остаток имущества (источников формирования) на конец периода.
4.2. Виды счетов
Счета бухгалтерского учета по отношению к бухгалтерскому балансу подразделяются на:
Активные счета – счета, открытые на основании статей актива баланса.
Структура активных счетов имеет следующий вид:
Дебет Дт Активный счет Кредит Кт
| Cн - дебетовое | |
| Увеличение (+) | Уменьшение(-) |
| Оборот | Оборот |
| Cк - дебетовое |
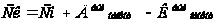
К активным счетам относятся:
Счет № 50 «Касса»
Счет № 51 «Расчетный счет»
Счет № 10 «Материалы»
Счет № 41 «Товары»
Счет № 01 «Основные средства» и др.
Пассивные счета – счета, открытые на основании статей пассива баланса.
Структура пассивных счетов имеет следующий вид:
Дебет Дт Пассивный счет Кредит Кт
| Cн - кредитовое | |
| Уменьшение(-) | Увеличение (+) |
| Оборот | Оборот |
| Cк - кредитовое |
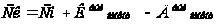
К пассивным счетам относятся:
Счет № 80 «Уставный капитал»
Счет № 83 «Добавочный капитал»
Счет № 02 «Амортизация основных средств»
Счет № 66 «Расчеты по краткосрочным кредитам и займам»
Счет № 98 «Доходы будущих периодов» и др.
Активно - пассивные счета – счета, которые в одних хозяйственных операциях работают как активные, а в других как пассивные.
Структура активно - пассивных счетов имеет следующий вид:
Активно – пассивный счет
Дебет Дт № 76 «Расчеты с разными Кредит Кт
дебиторами и кредиторами»
| Cн –остаток дебиторской задолженности | Cн –остаток кредиторской задолженности |
| Сальдо развернутое | |
| Увеличение (+) | Уменьшение(-) |
| Уменьшение(-) | Увеличение (+) |
| Оборот | Оборот |
| Cк | Cк |
К активно - пассивным счетам относятся большинство счетов:
Счет № 99 «Прибыли и убытки»
Счет № 75 «Расчеты с учредителями»
Счет № 91 «Прочие доходы и расходы» и др.
По степени обобщения информации все счета подразделяются на:
Синтетические счета – дают обобщенное отражение хозяйственных операций без детализации. Учет на таких счетах называется синтетическим. Синтез-лат. Обобщение.
Аналитические счета – это счета, уточняющие информацию по синтетическим счетам. Учет на таких счетах называется аналитическим (детализирующим). Анализ - лат. Разложение на элементы.
*Субсчета – промежуточное звено между синтетическими и аналитическими счетами (в электронной бухгалтерской программе – аналитические счета и субсчета - это “субконто”).
4.3. Двойная запись на счетах
Сущность двойной записи на счетах заключается в том, что каждую хозяйственную операцию разносят в дебет одного счета и кредит другого счета одновременно и в одинаковой сумме.
Пример:
Рассмотрим хозяйственную операцию № 1.Поступили в кассу с расчетного счета денежные средства в сумме 10 000 руб.
Дебет Дт № 50 Касса Кредит Кт
| Cн 2 000 | |
| 1) 10 000 | 2) 11 000 |
| Оборот: 10 000 | Оборот: 11 000 |
| Cк 1 000 |
Дебет Дт № 51 Расчетные счета Кредит Кт
| Cн 22 000 | |
| 1) 10 000 | |
| Оборот: - | Оборот: 10 000 |
| Cн 12 000 |
1-я бухгалтерская проводка
Дт 50 Кт 51 – 10 000
Хозяйственная операция № 2.Из кассы выдана зарплата (аванс) работникам фирмы 11000 руб.
Дебет Дт № 70 расчеты по оплате труда Кредит Кт
| Cн 64 000 | |
| 2) 11 000 | |
| Оборот: 11 000 | Оборот: - |
| Cк 53 000 |
2-я бухгалтерская проводка
Дт 70 Кт 50 – 11 000
При разноске хозяйственных операций по счетам бухгалтерского учета методом двойной записи между ними возникает взаимосвязь, которая называется бухгалтерской проводкой или корреспонденцией счетов. Счета связанные между собой двойной записью называются корреспондирующими.
Бухгалтерские проводки бывают простые и сложные.
Пример: отразить на счетах следующую хозяйственную операцию: Директору фирмы из кассы выдали:
а) подотчет на командировочные расходы 10 000 руб.
б) аванс за первую половину месяца 6 000 руб.
Дт 70 – 6 000
Дт 71 – 10 000
Кт 50 – 16 000
Или это можно записать простыми проводками:
а) Дт 71 Кт 50 – 10 000
б) Дт 70 Кт 50 – 6 000
Хозяйственные операции регистрируются в журнале хронологической регистрации. Журнал имеет следующую форму:
Журнал хронологической регистрации хозяйственных операций
| № п/п | Краткое содержание хозяйственной операции |
Корреспонденция счетов (бухгалтерская проводка) |
Сумма | |
| Дебет | Кредит | |||
| 1 | 2 | 3 | 4 | 5 |
| Итого | ||||
4.4. План счетов бухгалтерского учета
План счетов бухгалтерского учета – это систематизированный перечень счетов, определяющий построение системы бухгалтерского учета на предприятии.
План счетов включает в себя синтетические счета (первого порядка) и субсчета (счета второго порядка).
Каждому счету присваивается шифр, условное числовое обозначение.
Все счета подразделяются на балансовые и забалансовые.
У балансовых счетов - шифр двухзначный, у забалансовых – трехзначный.
Пример:
Счет № 01 “Основные средства” – балансовый счет
Счет № 001 “Арендованные средства”– забалансовый счет
В забалансовых счетах двойная запись не применяется.
В настоящее время в России действуют три плана счетов:
План счетов для бюджетных организаций (Новый план счетов бюджетного учета).
План счетов для кредитных учреждений
План счетов бухгалтерского учета финансово – хозяйственной деятельности организаций (для всех предприятий вне зависимости от формы собственности, вида деятельности). Приказ министерства финансов РФ от 31.10.2000 г. № 94 Н.
Действующий План счетов имеет 8 разделов:
I раздел Внеоборотные активы (счета 01 – 09)
II раздел Производственные запасы (счета 10 – 19)
III раздел Затраты на производство (счета 20 – 39)
IV раздел Готовая продукция и товары (счета 40 – 49)
V раздел Денежные средства (счета 50 – 59)
VI раздел Расчеты (счета 60 – 79)
VII раздел Капитал (счета 80 – 89)
VIII раздел Финансовые результаты (счета 90 – 99)
Каждая организация на основании типового плана счетов составляет рабочий план счетов бухгалтерского учета с учетом специфики и объема деятельности своего предприятия. Организация вправе из всей совокупности синтетических счетов выбрать действительно необходимые для данной организации счета, вводить субсчета.
4.5. Оборотные ведомости
Оборотные ведомости это специальные таблицы, предназначенные для обобщения данных учета и для контроля за произведенными записями.
Оборотные ведомости бывают двух видов:
оборотная ведомость по синтетическим счетам
оборотная ведомость по аналитическим счетам
Особенностью оборотной ведомости по синтетическим счетам является наличие трех пар равных итогов.
Особенностью оборотной ведомостью по аналитическим счетам является то, что общие итоги остатков и оборотов должны совпадать с таким же данными синтетического счета, к которому открывались аналитические счета. Оборотные ведомости имеют следующий вид:
Оборотная ведомость по синтетическим счетам
| № п/п |
Наименование бухгалтерского счета |
Сальдо начальное | Обороты | Сальдо конечное | |||
| Дт | Кт | Дт | Кт | Дт | Кт | ||
| Итого: | |||||||
Оборотная ведомость по аналитическим счетам
| № п/п | Наименование счета | Цена |
Сальдо начальное |
Обороты |
Сальдо конечное |
|||||||||
| Дт | Кт | Дт | Кт | Дт | Кт | |||||||||
| к-во | сумма | к-во | сумма | к-во | сумма | к-во | сумма | к-во | сумма | к-во | сумма | |||
| Итого | ||||||||||||||
Оборотную ведомость можно называть оборотно - сальдовой ведомостью, такое название является более точным.
4.6. Классификация счетов бухгалтерского учета
Счета бухгалтерского учета группируются по экономическому содержанию, назначению и структуре.
По экономическому содержанию счета подразделяют на следующие группы:
Счета, предназначенные для учета имущества предприятия (счета №№ 01,02,07,04,05,10,41,50,51 и др.)
Счета источников формирования имущества (счета №№ 80.82,83,86,96 и др.)
Счета, предназначенные для учетов хозяйственных процессов (счета №№ 15,20,25,26,90 и др.)
По назначению и структуре счета бухгалтерского учета подразделяют на следующие группы:
основные счета;
регулирующие счета;
калькуляционные счета;
распределительные счета;
сопоставляющие счета.
Основные:
а)
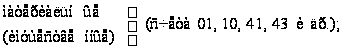
Материальные (имущественные) счета предназначены для учета материальных ценностей и предполагают организацию натурально-денежного аналитического учета отдельных объектов. Количественный учет обязателен.
б) денежные (счета 50, 51, 52, 57 и др.);
Денежные счета отражают операции по приходу, расходу и перечислению денежных средств.
Материальные и денежные счета всегда активные, сальдо только дебетовое.
в) расчетные (счета дебиторов, счета кредиторов, смешанные счета - 60, 62, 71, 73, 75, 76 и др.);
Расчетные счета отражают операции по взаимным расчетам между организациями и лицами. По дебету этих счетов показывают дебиторскую задолженность и погашение кредиторской задолженности, по кредиту – кредиторскую задолженность и погашение дебиторской задолженности. Дебетовое сальдо по этим счетам может переходить в кредитовое и, наоборот, в зависимости от количественного содержания операции.
г) фондовые (капитала) (счета 80, 82, 83, и др.);
Отражают операции по образованию и движению капитала (фондов) предприятия.
д) счета кредитов банка и финансирования (счета 66, 67, 86 и др.)
Отражают операции по получению и погашению кредитов и займов, целевого финансирования.
Регулирующие:
а) контрарные (контрактивные, контрпассивные) (счета 02; 05; 42; 59; 14; 63).
б) дополнительные (счет 16)
в) контрарно-дополнительные (счет 16)
Регулирующие счета нужды для уточнения оценки имущества, для повышения аналитической ценности получаемой информации. Эти счета иногда называют уточняющими, так как при помощи них получают дополнительные показатели.
Контрарные счета предназначены для уточнения оценки основного счета путем вычитания из его показателя величины регулятива, отраженной на противоположной стороне счета. Если основной счет имеет дебетовое сальдо, то контрарный счет, его уточняющий, будет иметь кредитовое сальдо и наоборот. Поэтому контрарные счета с кредитовым сальдо называются контрактивными, а с дебетовым сальдо – котрпассивными.
Дополнительные счета уточняют оценку показателей основных счетов по одноименной стороне с основным счетом. Они предназначены для определения действительной величины регулируемого объекта путем прибавления к первоначальной оценке регулируемой суммы.
Калькуляционные:
К данным счетам относят счета 20, 21, 23, 28, 15 и др.
По дебету счетов 20, 23 собираются затраты, из которых складывается себестоимость продукции, по кредиту списывается фактическая себестоимость продукции.
Остаток на счете 20 только дебетовый и представляет собой затраты на незаконченную продукцию, т.е. себестоимость незавершенного производства.
Распределительные:
Распределительные счета служат для обобщения и контроля отдельных видов издержек предприятия и распределения их по отчетным периодам.
Здесь выделяют 2 подгруппы:
а) распределительные по периодам – предназначены для распределения доходов и расходов по отчетным периодам. На них аккумулируются все доходы или расходы предприятия для последующего их распределения по периодам, а также образуются резервы для осуществления расходов в будущем или по мере их возникновения. К ним относят счета 97, 98, 96.
б) собирательно – распределительные применяются для собирания расходов по тому или другому хозяйственному процессу с целью последующего их распределения. К ним относят счета 25, 26, 44.
Сопоставляющие:
Сопоставляющие счета позволяют выявлять валовые обороты по производственным процессам, прибылям и получать показатели, отражающие финансовый результат за определенный период хозяйственной деятельности.
Они подразделяются на 3 подгруппы:
а) операционно-результатные – отражают результат отдельных хозяйственных операций (снабжение, производство, реализацию);
б) финансово – результатные – показывают обобщенный результат всей хозяйственной деятельности;
в) контрольно – сопоставляющие – обеспечивают контроль внутренних оборотов предприятия.
а) Операционно-результатные счета
На дебете и кредите этих счетов отражают одни и те же хозяйственные операции, но в разных оценках: по дебету – по фактической себестоимости, по кредиту – по ценам реализации, по плановой или нормативной себестоимости. Сопоставляя дебетовые и кредитовые обороты, выявляется результат по всем учетным операциям, который затем переносится на соответствующий счет. В эту группу относят счета 40, 90.
Дебет Дт № 90 Продажи Кредит Кт
| 90/2 Себестоимость продаж | Dт 50,62 |
| 90/3 НДС | Kт 90/1 - Выручка |
| 90/4 Акцизы | |
| Оборот - | Оборот - |
| Cк 90/9 Прибыль/ убыток от продаж |
б) финансово – результатные счета
На дебете этих счетов учитывают все убытки предприятия, а на кредите – все прибыли. Сопоставляя итоги прибылей и убытков, выявляют сальдо, которое показывает окончательный финансовый результат.
Сальдо показывается нарастающим итогом с начала года.
К ним относят счета №91, 99.
Дебет Дт № 91 Прочие доходы и расходы Кредит Кт
| Расходы | Доходы |
| Dт 91/2 | Kт 91/1 |
| Оборот - | Оборот - |
|
Cк 91/9 Прибыль/убыток от прочей деятельности |
Дебет Дт № 99 Прибыли и убытки Кредит Кт
| Дт 90/9 Основная деятельность | Кт 90/9 Основная деятельность |
| Дт 91/9 Прочая деятельность | Kт 91/9 Прочая деятельность |
| Оборот - Убыток | Оборот – Бухгалтерская прибыль |
| Налог на прибыль | Налогооблагаемая прибыль |
| Cк – Нераспределенная прибыль |
В конце года эти счета закрываются и сальдо не имеют.
в) На контрольно – сопоставляющих счетах учитывают операции, требующие специального контроля выполнения заданий, а также контроля расходов по сметам и их соответствию имеющимся источникам средств.
В эту группу относят счет 08.
По дебету показываются фактические затраты по капитальным вложениям, по кредиту показывают перенос показателей на счета источников финансирования.
Если возникает дебетовое сальдо, то оно показывает несоответствие источников финансирования производственным затратам, или превышение сметы расходов.
Рассмотрим темы 3 «Бухгалтерский баланс», 4 «Система счетов бухгалтерского учета» на конкретном практическом примере. Для этого выполним две практические работы.
ПРАКТИЧЕСКИЕ РАБОТЫ
Практическая работа № 1 «Бухгалтерский баланс»
Задание 1.Экономическая группировка имущества
Провести группировку имущества предприятия по видам и источникам образования. В условных единицах.
| 1 | 2 | 3 |
| 1. | Топливо | 175 |
| 2. | Готовая продукция на складе | 3654 |
| 3. | Производственное оборудование в цехах | 10100 |
| 4. | Товары, отгруженные покупателю | 845 |
| 5. | Земельный участок | 500 |
| 6. | Тара | 200 |
| 7. | Аванс агенту снабжения | 5 |
| 8. | Организационные расходы | 180 |
| 9. | Касса | 40,5 |
| 10. | Прочие денежные средства | 28,3 |
| 11. | Незавершенное промышленное производство | 1500 |
| 12. | Основные материалы | 1200 |
| 13. | Прочие дебиторы | 210 |
| 14. | Ценные бумаги | 700 |
| 15. | Патенты | 600 |
| 16. | Расчетный счет | 1000 |
| 17. | Вспомогательные материалы | 320 |
| 18. | Основные средства общественного назначения | 5400 |
| 19. | Инвентарь и хозяйственные принадлежности | 450,6 |
| 20. | Подотчетные лица | 10,5 |
| 21. | Прочие материалы | 5,7 |
| 22. | Покупные полуфабрикаты | 980 |
| 23. | Расходы будущих периодов | 120 |
| 24. | Здание и оборудование складов | 3600,4 |
| 25. | Здание заводоуправления | 2100,3 |
| 26. | Основные средства ЖКХ | 15300 |
| 27. | Основные средства цехов | 1500,8 |
| 28. | Валютный счет | 2000,6 |
| 29. | Убытки прошлых лет | 200,6 |
| 30. | Задолженность завода за полученные от поставщика материалы | 27335,3 |
| 31. | Задолженность финансовым органам по платежам в бюджет | 600 |
| 32. | Уставный капитал | 265 |
| 33. | Резервный капитал | 7100 |
| 34. | Добавочный капитал | 800 |
| 35. | Долгосрочный кредит банка | 5000 |
| 36. | Задолженность по отчислениям на социальное страхование | 350 |
| 37. | Задолженность по оплате труда | 1300 |
| 38. | Задолженность прочим кредиторам | 50 |
| 39. | Краткосрочный кредит | 2500 |
| 40. | Долгосрочный займ | 1400 |
| 41. | Нераспределенная прибыль отчетного года | 1800 |
| 42. | Задолженность финансовым органам по НДС | 145 |
| 1 | 2 | 3 |
| 43. | Доходы будущих периодов | 2612 |
| 44. | Резервы предстоящих расходов и платежей | 820 |
| 45. | Целевое финансирование | 850 |
Ответ на задание № 1 «Экономическая группировка имущества»
| I | По составу и размещению | |
| 1 гр. | Основные средства | |
| 1. | Производственное оборудование в цехах | 10100 |
| 2. | Земельный участок | 500 |
| 3. | Основные средства общественного назначения | 5400 |
| 4. | Здание и оборудование складов | 3600,4 |
| 5. | Здание заводоуправления | 2100,3 |
| 6. | Основные средства ЖКХ | 15300 |
| 7. | Основные средства цехов | 1500,8 |
| Итого: | 38501,5 |
| 1 | 2 | 3 |
| 2 гр. | Оборотные средства | |
| 1. | Топливо | 175 |
| 2. | Готовая продукция | 3654 |
| 3. | Товары отгруженные | 845 |
| 4. | Тара | 200 |
| 5. | Аванс агенту снабжения | 5 |
| 6. | Касса | 40,5 |
| 7. | Прочие денежные средства | 28,3 |
| 8. | Незавершенное промышленное производство | 1500 |
| 9. | Основные материалы | 1200 |
| 10. | Прочие дебиторы | 210 |
| 11. | Ценные бумаги | 700 |
| 12. | Расчетный счет | 1000 |
| 13. | Вспомогательные материалы | 320 |
| 14. | Инвентарь и хозяйственные принадлежности | 450,6 |
| 15. | Подотчетные лица | 10,5 |
| 16. | Прочие материалы | 5,7 |
| 17. | Покупные полуфабрикаты | 980 |
| 18. | Расходы будущих периодов | 120 |
| 19. | Валютный счет | 2000,6 |
| Итого: | 13445,2 | |
| 3 гр. | Прочие хозяйственные средства | |
| 1. | Организационные расходы | 180 |
| 2. | Патенты | 600 |
| Итого: | 780 | |
| II | По источникам образования | |
| 1 гр. | Собственные источники (средства) | |
| 1. | Уставный капитал | 265 |
| 2. | Резервный капитал | 7100 |
| 3. | Добавочный капитал | 800 |
| 4. | Нераспределенная прибыль отчетного года (Убытки прошлых лет) | 1800-200,6=1599,4 |
| 1 | 2 | 3 |
| 5. | Доходы будущих периодов | 2612 |
| 6. | Резервы предстоящих расходов и платежей | 820 |
| 7. | Целевое финансирование | 850 |
| Итого: | 14046,4 | |
| 2 гр. | Заемные средства | |
| 1. | Задолженность завода за полученные от поставщика материалы | 27335,3 |
| 2. | Задолженность финансовым органам по платежам в бюджет (+НДС) | 600+145=745 |
| 3. | Долгосрочный кредит банка | 5000 |
| 4. | Задолженность по оплате труда | 1300 |
| 5. | Задолженность по отчислениям на социальное страхование | 350 |
| 6. | Задолженность прочим кредиторам | 50 |
| 7. | Краткосрочный кредит | 2500 |
| 8. | Долгосрочный займ | 1400 |
| Итого: | 38680,3 |
Задание 2. «составление бухгалтерского баланса»
На основании задания 1, составить бухгалтерский баланс на 01.04.2005 г. на бланке установленной формы (ф.1).
Выполнение задания:
|
Бухгалтерский баланс на 1 апреля 2006г. |
Приложение к приказу Минфина РФ от 22 июля 2003г. № 6 (7м) |
||
|
Организация Электро-приборная компания Форма № 1 по ОКУД Дата (год, месяц, число) по ОКНО |
Коды | ||
| 0710001 | |||
| 06 | 03 | 30 | |
| Идентификационный номер налогоплательщика ИНН | 5902181611 | ||
| Вид деятельности промышленность по ОКВЭД | |||
| Организационно-правовая форма/форма собственности | 47 | ||
| ОАО по ОКОПФ/ОКФС | |||
| Единица измерения тыс.руб./млн.руб. (ненужное зачеркнуть) по ОКЕИ | 384/385 | ||
| Местонахождение (адрес) г.Пермь, Елькина 4 | |||
| Дата утверждения | 30.03.2006 | ||
| Дата отправки (принятия) | 30. 03.2006 | ||
| Актив | Код показателя | На начало отчетного года | На конец ответного периода |
| 1 | 2 | 3 | 4 |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ Нематериальные активы |
110 | 780 | 780 |
| Основные средства | 120 | 38501,5 | 38901,5 |
| Незавершенное строительство | 130 | - | - |
| Доходные вложения в материальные ценности | 135 | - | - |
| Долгосрочные финансовые вложения | 140 | - | - |
| Отложенные налоговые активы | 145 | - | - |
| 1 | 2 | 3 | 4 |
| Прочие внеоборотные активы | 150 | - | - |
| Итого по разделу I | 190 | 39281,5 | 39681,5 |
|
II. ОБОРОТНЫЕ АКТИВЫ Запасы |
210 | 9450,3 | 10650,3 |
|
в том числе: сырье, материалы и другие аналогичные ценности |
- | 3331,3 | 3331,3 |
| животные на выращивании и откорме | - | - | - |
| затраты в незавершенном производстве | - | 1500 | 2700 |
| готовая продукция и товары для перепродажи | - | 3654 | 3654 |
| товары отгруженные | - | 845 | 845 |
| расходы будущих периодов | - | 120 | 120 |
| прочие запасы и затраты | - | - | - |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | - | - |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | - | - |
| в том числе покупатели и заказчики | |||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 225,5 | 216 |
| в том числе покупатели и заказчики | |||
| Краткосрочные финансовые вложения | 250 | 700 | 700 |
| Денежные средства | 260 | 3069,4 | 2088,9 |
| Прочие оборотные активы | 270 | ||
| Итого по разделу II | 290 | 13445,2 | 13655,2 |
| БАЛАНС | 300 | 52726,7 | 53336,7 |
|
КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
410 | 265 | 265 |
| Собственные акции, выкупленные у акционеров | - | - | - |
| Добавочный капитал | 420 | 800 | 800 |
| Резервный капитал | 430 | 7100 | 7100 |
| резервы, образованные в соответствии с учредительными документами | - | 7100 | 7100 |
| Пассив |
Код показателя |
На начало отчетного года | На конец ответного периода |
| 1 | 2 | 3 | 4 |
|
Нераспределенная прибыль (непокрытый убыток) |
470 | 1599,4 | 1599,4 |
| Итого по разделу III | 490 | 9764,4 | 9764,4 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
510 | 6400 | 6400 |
| Отложенные налоговые обязательства | 515 | - | - |
| Прочие долгосрочные обязательства | 520 | - | - |
| Итого по разделу IV | 590 | 6400 | 6400 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
610 | 2500 | 2800 |
| Кредиторская задолженность | 620 | 29780,3 | 29690,3 |
| 1 | 2 | 3 | 4 |
|
в том числе поставщики и подрядчики |
- | 27335,3 | 27335.3 |
| задолженность перед персоналом организации | - | 1300 | 920 |
| задолженность перед государственными внебюджетными фондами | - | 350 | 350 |
| задолженность по налогам и сборам | - | 745 | 1035 |
| прочие кредиторы | - | 50 | 50 |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | - | - |
| Доходы будущих периодов | 640 | 3462 |
3012+850= =3862 |
| Резервы предстоящих расходов | 650 | 820 | 820 |
| Прочие краткосрочные обязательства | 660 | - | - |
| Итого по разделу V | 690 | 36562,3 | 37172,3 |
| БАЛАНС | 700 | 52726,7 | 53336,7 |
|
СПРАВКА о наличии ценностей, учитываемых на забалансовых счетах |
- | - | - |
| Товары, принятые на комиссию | - | - | - |
| Арендованные основные средства | - | - | - |
| в том числе по лизингу | - | - | - |
|
Товарно-материальные ценностей, принятые на ответственное хранение |
- | - | - |
|
Списанная в убыток задолженность неплатежеспособных дебиторов |
- | - | - |
|
Обеспечения обязательств и платежей полученные |
- | - | - |
|
Обеспечения обязательств и платежей выданные |
- | - | - |
| Износ жилищного фонда | - | - | - |
| Износ объектов внешнего благоустройства и других аналогичных объектов | - | - | - |
| Нематериальные активы, полученные в пользование | - | - | - |
Руководитель подпись Главный бухгалтер подпись
30 марта 2005г.
Задание 3. изменения бухгалтерского баланса
под влиянием хозяйственных операций
Показать влияние хозяйственных операций