Отчет по преддипломной практике ОООХолод
Министерство образования Российской Федерации
Пятигорский государственный технологический университет
Кафедра «Бухгалтерский учет и аудит»
ОТЧЕТ О ПРЕДДИПЛОМНОЙ ПРАКТИКЕ
Студента 5 курса __________________________________________________
место прохождения практики и наименование предприятия _______________
____________________________________________________________________________________________________________________________________
Руководитель практики______________________________________________
__________________________________________________________________
должность, ученая степень, подпись, ФИО
Отчет представлен на кафедру «____»_________________ 2001г.
Защита отчета состоялась «____»_________________ 2001г.
Общая оценка за практику ____________________________
Председатель комиссии __________ ____________________________
подпись ФИО
Пятигорск 2001г.
Реквизиты фирмы
ОТЗЫВ
В период с «_____»______________2001г. по «_____»_______________2001г.
проходил практику студент Пятигорского государственного технологического университета_______________________________________
__________________________________________________________________
За время практики студент ознакомился с _____________________________
__________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________
Студентом - прарактикантом выполнено самостоятельно следующие работы:
____________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________________
и подготовлен отчет о практике.
Руководитель фирмы
__________________ ___________________________________________
подпись ФИО
М.П.
Дата «_____»________________2001г.
Содержание
ОТЗЫВ 3
1. Общая характеристика предприятия. 6
1.1. История развития. 6
1.2. Структура управления. 8
2. Описание и анализ действующего бухгалтерского учета ОАО «Холод» 9
2.1. Основные производственные фонды 9
2.2. Оборотные средства 14
2.3. Учет труда и заработной платы 14
2.4. Учет кассовых и расчетных операций. 17
2.5. Производство и реализация продукции 19
2.6. Организация бухгалтерского учета 22
2.7. Документооборот. 26
2.8. Учет финансовых результатов 29
2.9. Учет фондов и использования прибыли 32
Список литературы. 34
Приложение 35
1. Общая характеристика предприятия.
1.1. История развития.
1 мая 1939 года состоялся официальный пуск хладокомбината.
Война, докатившаяся до Пятигорска фашистским нашествием, нанесла хладокомбинату огромный урон. Отступая в начале января 1943 года, оккупанты взорвали его. В руины превратились здания холодильника, льдозавода, котельной, подстанции. Чудом уцелел корпус фабрики мороженого, не взорвался один из компрессоров - заложенный в него заряд взрывчатки почему-то не сработал. Стоимость восстановительных работ, по определению специальной комиссии из Москвы, составила более двух с половиной миллионов рублей.
Восстановление здания холодильника было полностью готово к 1948 году. Сохранив прежние размеры, удалось увеличить емкость камер хранения с полутора до двух тысяч тонн, а морозилок - с 15 до 25 тонн мяса в сутки. Год спустя заработал завод водного льда - его мощность тоже выросла в полтора раза. Наконец, к 1950 году полностью вернулась на свое место фабрика мороженого - ее здание получило дополнительный, третий, этаж, где устроили плодово-ягодный цех.
А вскоре началось сооружение завода по производству сухого льда, более удобного и эффективного, чем водный. Осенью 1951 года завод заработал. Его проектная мощность составляла одну тонну продукции в сутки.
Росли объемы продаж. Хладокомбинат открыл свои торговые базы в Кисловодске и Ессентуках, Нальчике и Георгиевске. В Пятигорске действовало пять точек по продаже мороженого, в том числе и «Кафе-мороженое» на проспекте Кирова - оно было построено в начале 50-х годов собственными силами.
Пятигорский хладокомбинат, как и другие, сделался товаропроизводящим предприятием, ведущим оптовую торговлю товарами, являющимися его собственностью. Розничная торговля мороженым, мешавшая выполнению основной задачи, была передана местным торговым организациям, в первую очередь пятигорскому Курортпродторгу, которым комбинат доставлял свою продукцию на правах оптового поставщика.
В 1985 года Соломко был назначен директором Пятигорского хладокомбината.
На протяжении уже 60 лет АО «Холод» стремится к лидерству в сфере производства мороженого в России. Делая упор на передовые отечественные и зарубежные технологии, натуральное, экологически чистое сырье, осуществляя строгий контроль за качеством на основе международных стандартов на всех этапах деятельности предприятия, АО «Холод» прилагает все усилия для того, чтобы отечественный потребитель в условиях сложившихся рыночных отношений всегда оставался в приоритете.
Учитывая высокую конкуренцию на рынке мороженого, АО «Холод» постоянно стремится к расширению ассортимента продукции, который составляет уже более 100 наименований.
Параллельно с этим проводится активная инвестиционная политика, наращивание мощности основного производства и развитие торговой сети.
Разделяя вкусы постоянных клиентов АО «Холод», авторитетная комиссия издательской группы «Эдиториал Офис» в Париже присудила АО «Холод» международный приз «Продукты питания и напитки - 98», как наиболее динамично развивающемуся предприятию на российском рынке. В июне 1999 г. получили во Франкфурте Золотой Международный приз «За технологию и качество».
Целями деятельности предприятия являются расширение рынка товаров и услуг, а также извлечение прибыли.
Имущество образуется за счет вкладов в уставной капитал, а также за счет иных источников, предусмотренных действующим законодательством.
Общество имеет расчетный счет в банке, круглую печать со своим наименованием, товарный знак (знак обслуживания), эмблему, штампы, бланки и другие реквизиты.
Юридический адрес Общества: г.Пятигорск, ул.Козлова, 39.
ОАО “Холод” осуществляет учет результатов работ, ведет оперативный, бухгалтерский и статистический учет по нормам, действующим в Российской Федерации.
1.2. Структура управления.
Управление предприятием осуществляется в соответствии с законодательством РФ и Уставом предприятия.
Органами управления Общества являются:
общее собрание акционеров
Совет директоров
генеральный директор
Общество самостоятельно планирует свою производственно-хозяйственную деятельность, а также социальное развитие коллектива. Основу планов составляют договоры, заключаемые с потребителями продукции и услуг, а также поставщиками материально-технических и иных ресурсов.
Реализация продукции, выполнение работ и предоставление услуг осуществляются по ценам и тарифам, устанавливаемым самостоятельно.
В основе организационной структуры лежит прежде всего структура самого предприятия. ОАО “Холод” состоит из:
фабрики мороженого,
холодильных камер для хранения,
котельных,
автотранспортного участка,
аппарата управления.
Общая численность работающих предприятия на конец 2000 года составляет 980 человек. Большинство профессий имеют тарифный разряд, который показывает уровень квалификации рабочего и сложность работы. ОАО “Холод” имеет много производственных объектов, которые составляют огромную материально-техническую базу, т.е. основные и оборотные средства. Подавляющая часть приходится на основные средства или основные фонды, которые состоят из оборудования для производства и реализации продукции, автотранспорта; производственного инвентаря; гаражи, склады. На территории предприятия имеются склады различных видов и учитывающих различные свойства хранящихся в них материалов.
В таких отделах как бухгалтерия, отдел материально-технического снабжения из-за значительного увеличения объема информации установлена электронно-вычислительная машина и оргтехника.
2. Описание и анализ действующего бухгалтерского учета ОАО «Холод»
2.1. Основные производственные фонды
Учет поступления и выбытия основных средств производится с помощью оформления акта приемки-сдачи, в котором указываются характеристика объекта, его местонахождение, источник финансирования приобретения, год выпуска и т.д. Затем эти данные заносятся в компьютер в инвентаризационную карточку и книгу основных средств и дальнейший учет происходит с помощью компьютерной обработки, распечатки сформированных карточек и подшивка в документы.
Амортизация производится по установленным годовым ставкам путем прямого счета (линейного способа) и ежемесячно списывается на издержки производства.
Таблица 1
Структура основных производственных фондов
|
Показатели |
В стоимостном выражении, тыс. руб. |
Структура, в процентах |
|||
|
1998 |
1999 |
1998 |
1999 |
Изменение |
|
|
1. Здания и сооружения |
42,0 | 42,0 | 18,1 | 8,8 | -9,3 |
|
2. Траспортные средства |
58,6 | 172,9 | 25,3 | 36,4 | 11,1 |
|
3. Машины и оборудование |
101,2 | 210,5 | 43,6 | 44,3 | -0,7 |
|
4. Другие виды основных средств |
30,3 | 50,1 | 13,0 | 10,5 | -2,5 |
| Итого : | 232,1 | 475,6 | 100 | 100 | ----- |
Из табл. 1 видно, что основную часть производственных фондов представляют машины и оборудования в отчетном году они составляют 210,5 тыс. руб., транспортные средства 172,9 тыс. руб., незначительная доля приходится на здания, сооружения и другие виды основных средств.
Таблица 2
Анализ оборачиваемости оборотных средств
| Показатели | 1998 | 1999 | Изменение |
| 1. Выручка, тыс. руб |
590,5 |
855,5 |
+256,0 |
| 2. Количество дней анализируемого периода |
360 |
360 |
---- |
| 3. Однодневная выручка, тыс.руб |
1,6 |
2,4 |
+0,8 |
| 4. Средний остаток оборотных средств, тыс.руб |
83,9 |
93,9 |
+10,0 |
| 5. Продолжительность одного оборота, дн. |
51,1 |
39,5 |
-11,6 |
| 6. Коэффициент оборачиваемости средств, обороты |
7,038 |
9,110 |
+1,072 |
| 7. Коэффициент загрузки средств в обороте, коп |
14,2 |
10,9 |
-3,3 |
Из данных табл. 2 видно, что оборачиваемость средств за год ускорилась на 12 дней. Это привело к увеличению коэффициента оборачиваемости средств на 2,072 оборота снижение коэффициента загрузки средств в обороте на 3,3 копейки. Изменение скорости оборота оборотных средств было достигнуто в результате взаимодействия двух факторов : увеличение объема выручки на 256 тыс. руб и среднего остатка оборотных средств на 10 тыс. руб. Влияние каждого из этих факторов на общее ускорение оборачиваемости оборотных средств характеризуется следующим образом
- рост объема выручки ускорил оборачиваемость оборотных средств на
16,1 дней (83,9 / 2,4 - 51,1)
- увеличение среднего остатка оборотных средств на 10 тыс. руб замедлило
оборачиваемость средств на 4,1 дня (10 / 2,4)
Итого : -16,1 + 4,1 = -12 дней
Ускорение оборачиваемости оборотных средств на 12 дней высвободило из оборота денежные средства в сумме 28,8 тыс. руб (-12 * 2,4) или (-3,3 * 855,5) / 100 = 28,2 тыс. руб Разница в 0,6 тыс. руб объясняется округлением цифр при расчете.
Эффективность использования основных фондов измеряется показателями фондоотдачи и фондоемкости.
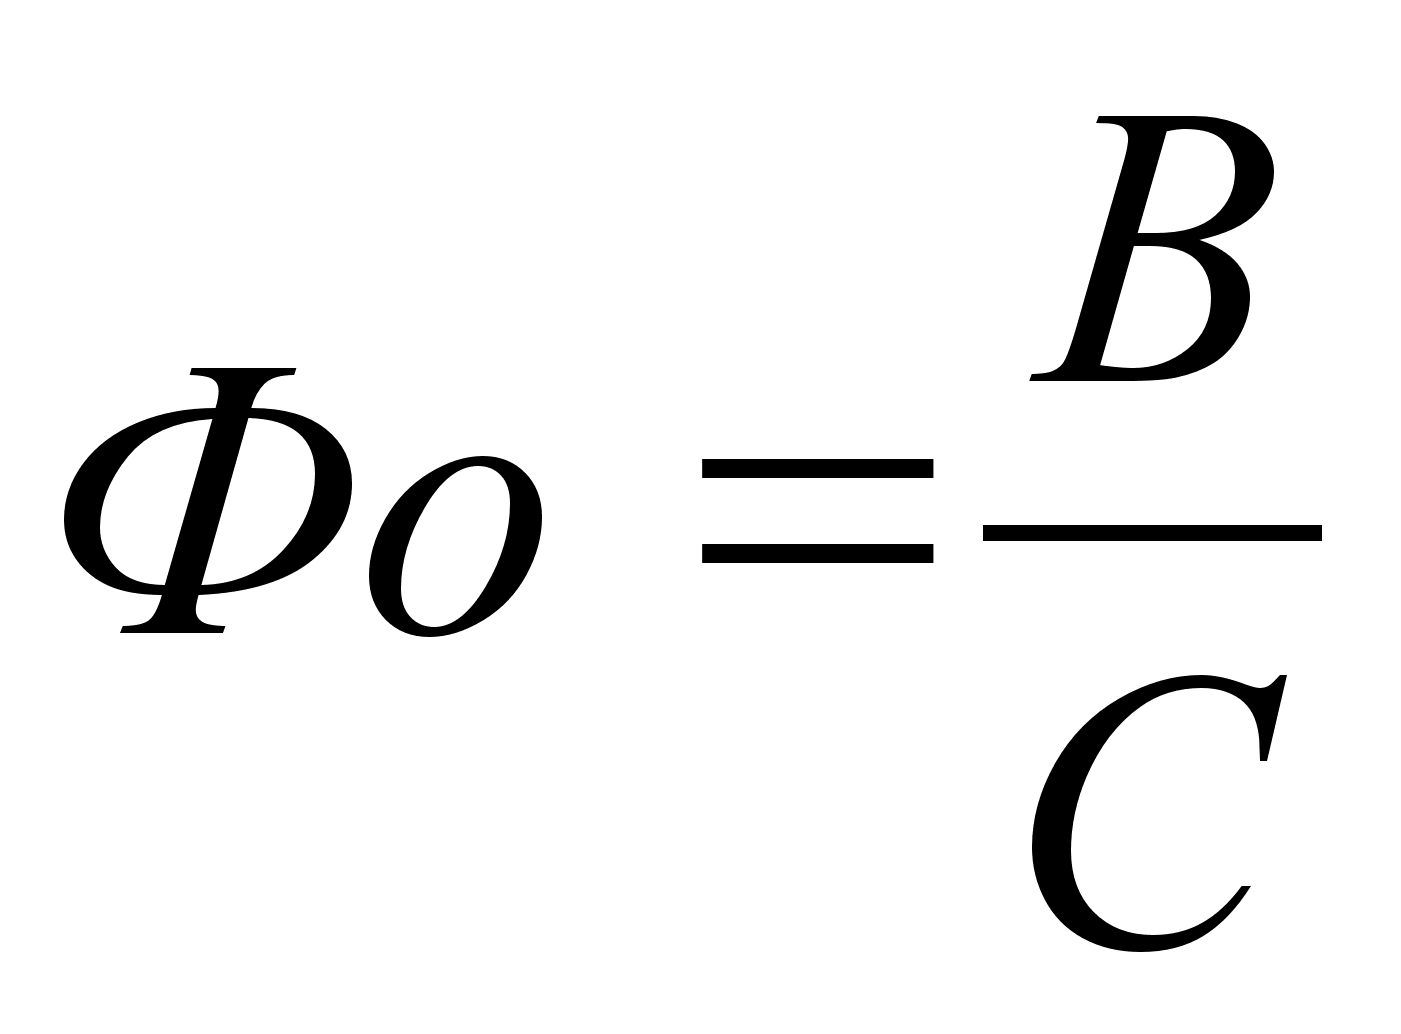 , где
Фо - фондоотдача, руб;
В - объем выручки от реализации продукции, руб;
С - среднегодовая стоимость основных фондов, руб.
Фондоемкость продукции есть величина, обратная фондоотдаче. Она характеризует затраты основных средств (в копейках), авансированных на один рубль выручки от реализации продукции.
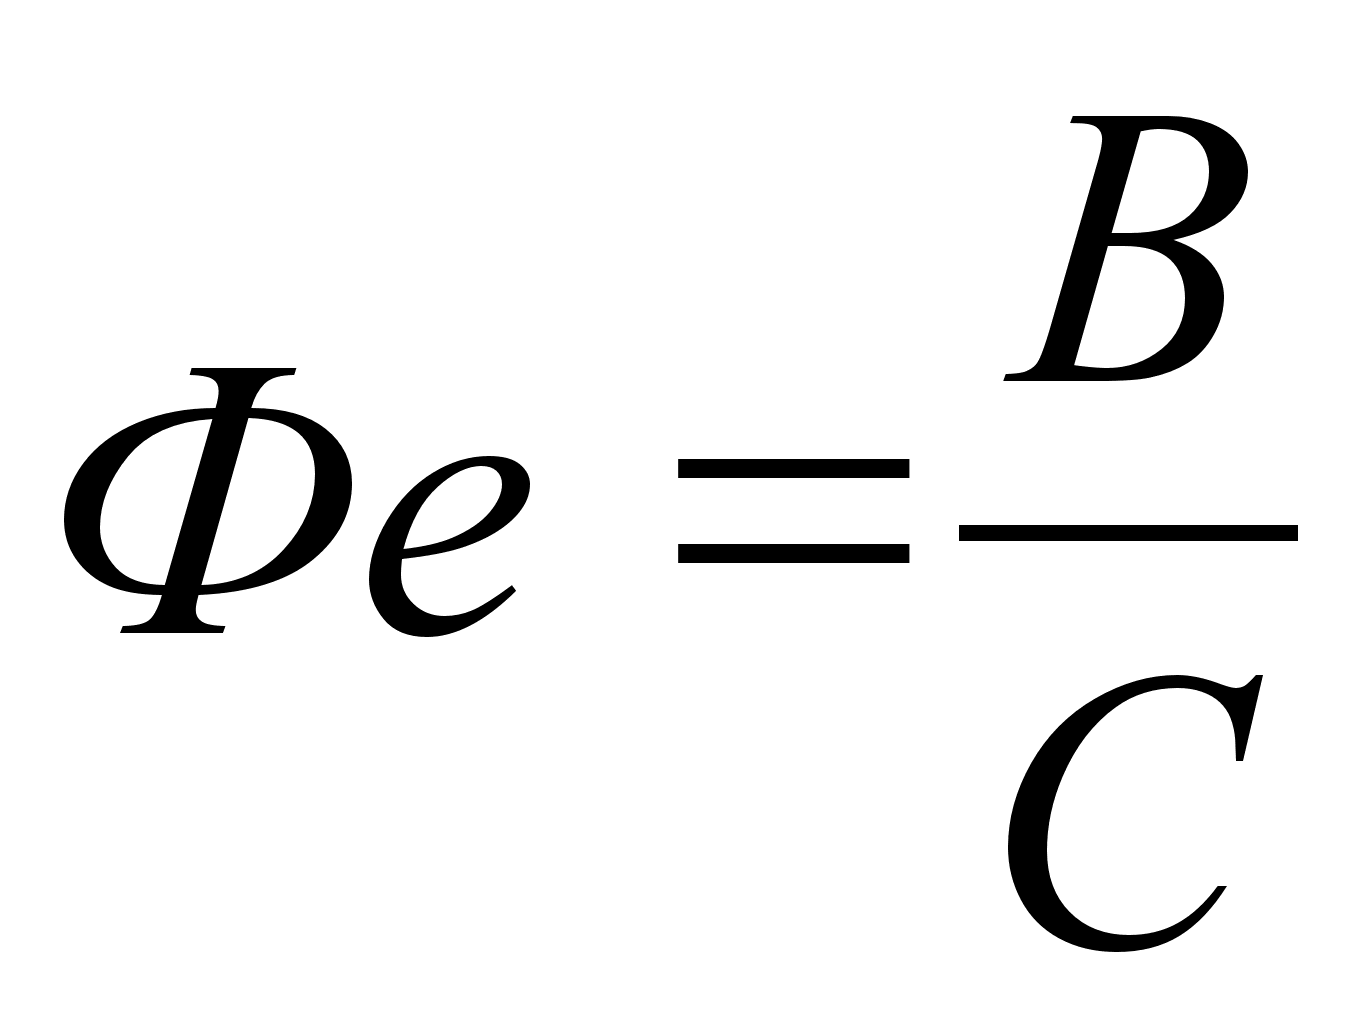 или
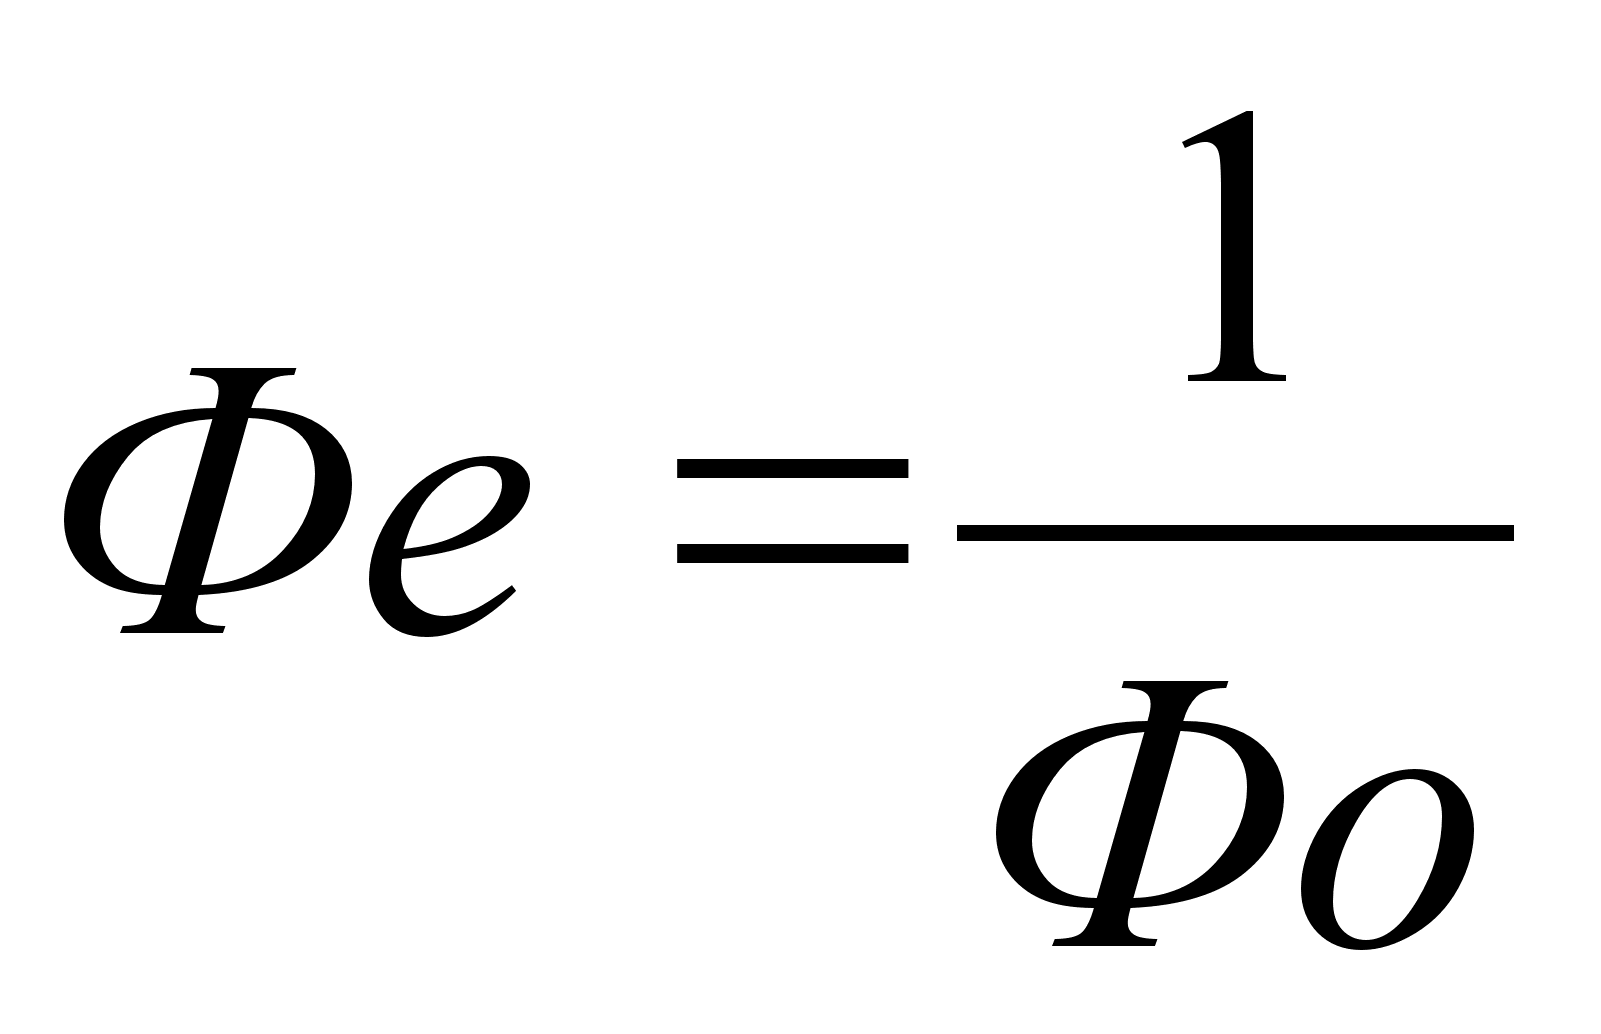
Фe - фондоемкость продукции, коп;
Таблица 3
Анализ эффективности использования основных фондов
| Показатели | 1998 | 1999 | Изменение |
| 1. Выручка, тыс. руб |
590,5 |
855,5 |
+256,0 |
| 2. Среднегодовая стоимость О.Ф. , тыс. руб |
231,1 |
475,6 |
+243,5 |
| 3. Фондоотдача основных фондов, руб |
2,544 |
1,798 |
-0,746 |
| 4. Фондоемкость продукции, коп |
0,393 |
0,556 |
+0,163 |
Из данных табл. 3 видно, что фондоотдача основных фондов за год снизилась на 0,746 рубля, что вызвало увеличение фондоемкости продукции на 0,163 копейки. Снижение фондоотдачи и увеличение фондоемкости продукции свидетельствует о снижении эффективности использования основных фондов и отрицательно характеризует финансовое состояние предприятия. Не эффективное использование основных фондов способствовало растрате капитальных вложений на сумму 139,4 тыс. руб (0,163 * 855,5).
Показатель фондоотдачи тесно связан с производительностью труда и фондовооруженностью труда, которая характеризуется стоимостью основных фондов, приходящихся на одного работника.
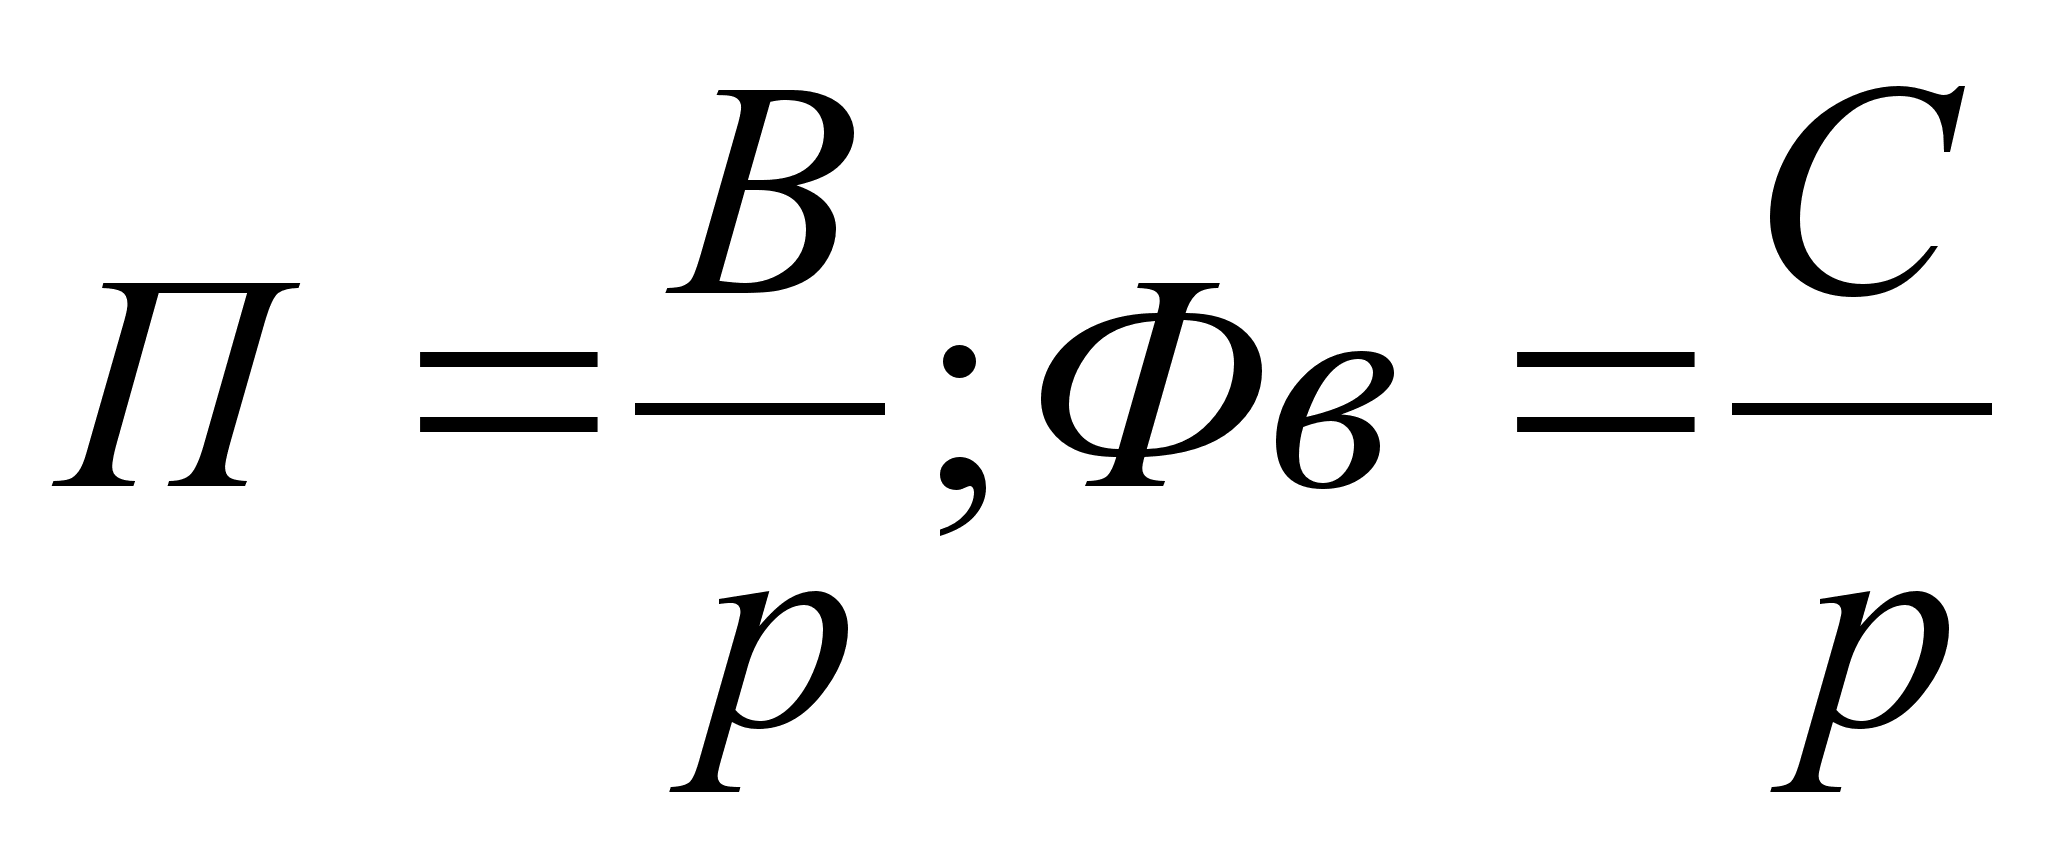 отсюда
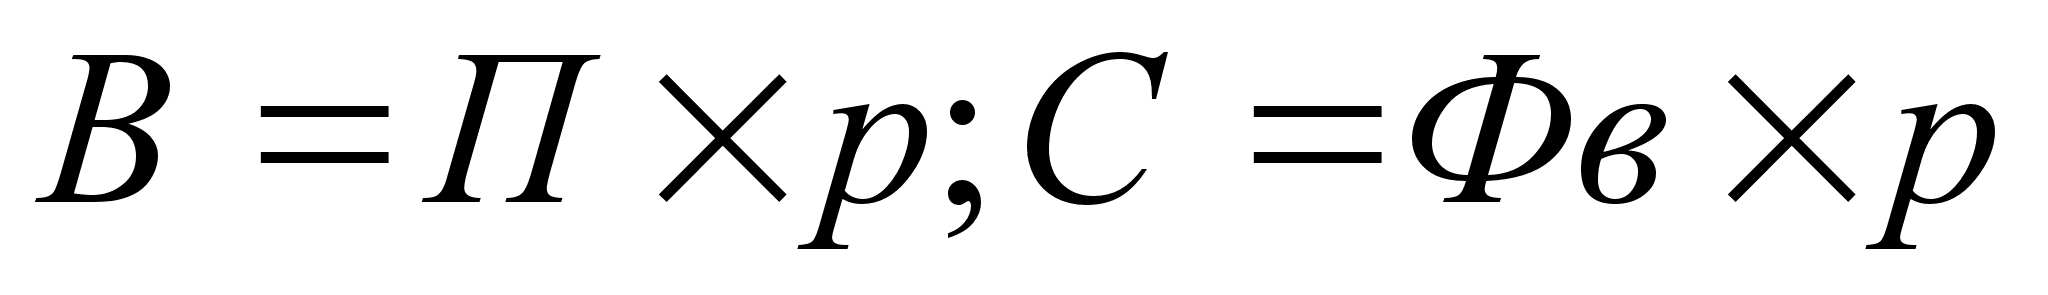
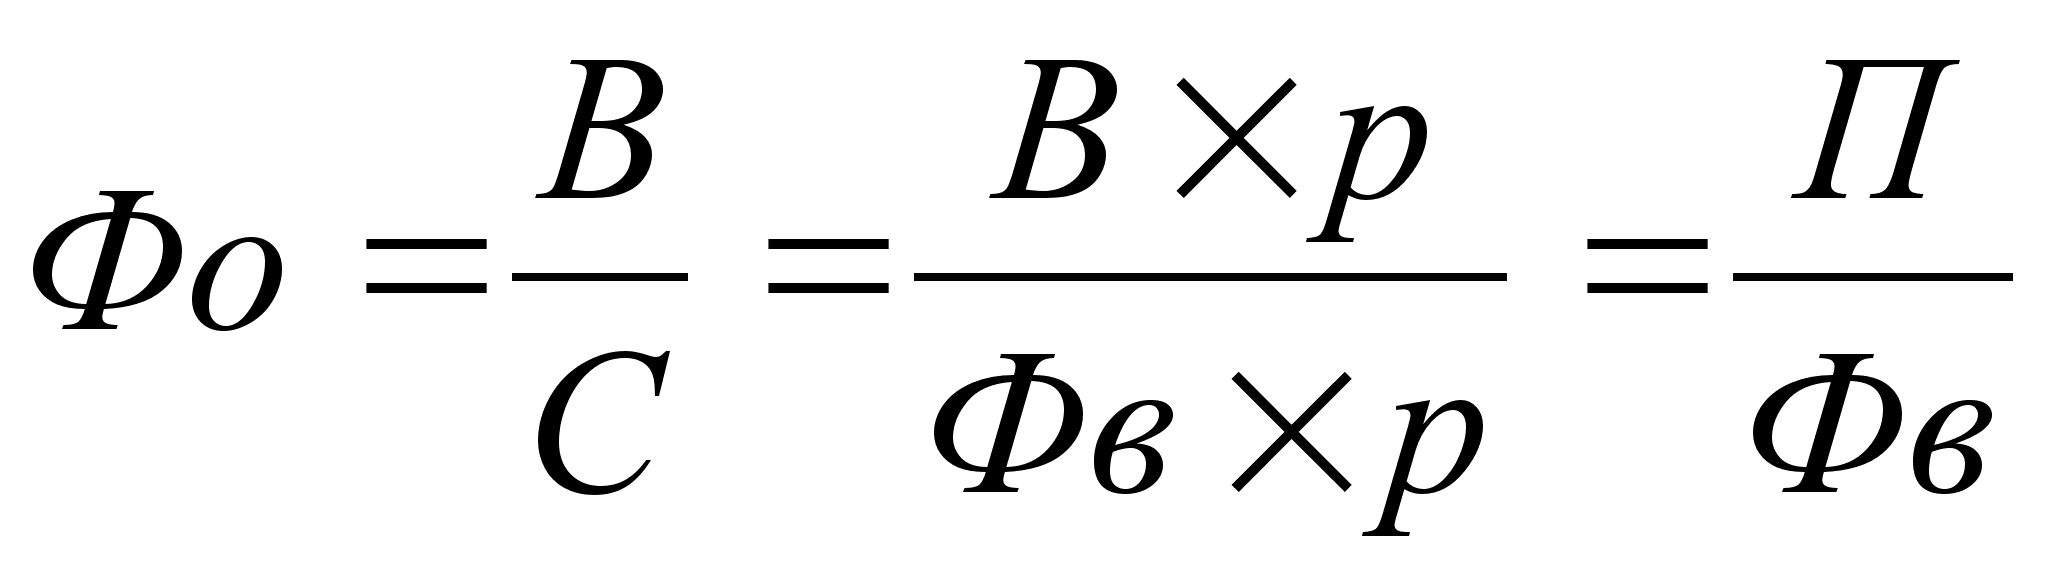 , где
- производительность труда, руб;
- численность работников, чел;
Фв - фондовооруженность труда, руб;
Фо - фондоотдача основных фондов, руб.
Таким образом, главным условием роста фондоотдачи является превышение темпов роста производительности труда над темпами роста фондовооруженности труда.
Таблица 4
Факторный анализ фондоотдачи основных фондов
| Показатели | 1998 | 1999 | Отклонение | |
| Абсолютное | Относительное | |||
| 1. Выручка, тыс. руб |
590,5 |
855,5 |
+256,0 |
144,8 |
| 2. Среднесписочная численность,чел |
40 |
46 |
+6 |
115,0 |
| 3. Производительность труда одного среднесписочного работника, тыс. руб |
14,7 |
18,6 |
+3,9 |
126,5 |
| 4. Среднегодовая стоимость О.Ф., тыс. руб |
232,1 |
475,6 |
+243,5 |
204,9 |
| 5. Фондовооруженность труда одного средне-списочного работника, тыс. руб |
5,8 |
10,3 |
+4,5 |
177,6 |
| 6. Фондоотдача основных фондов, руб |
2,5 |
1,8 |
-0,7 |
72,0 |
Данные табл. 4 показывают, что снижение фондоотдачи основных фондов на 72 процента произошло в результате снижения темпов роста производительности труда 126,5 процентов перед темпами роста фондовооруженности труда 177,6 процентов. Степень влияния каждого из этих факторов на изменение фондоотдачи основных фондов определяется с помощью факторного анализа. Факторный анализ производится методом цепных подстановок. Для этого произведу следующие расчеты:
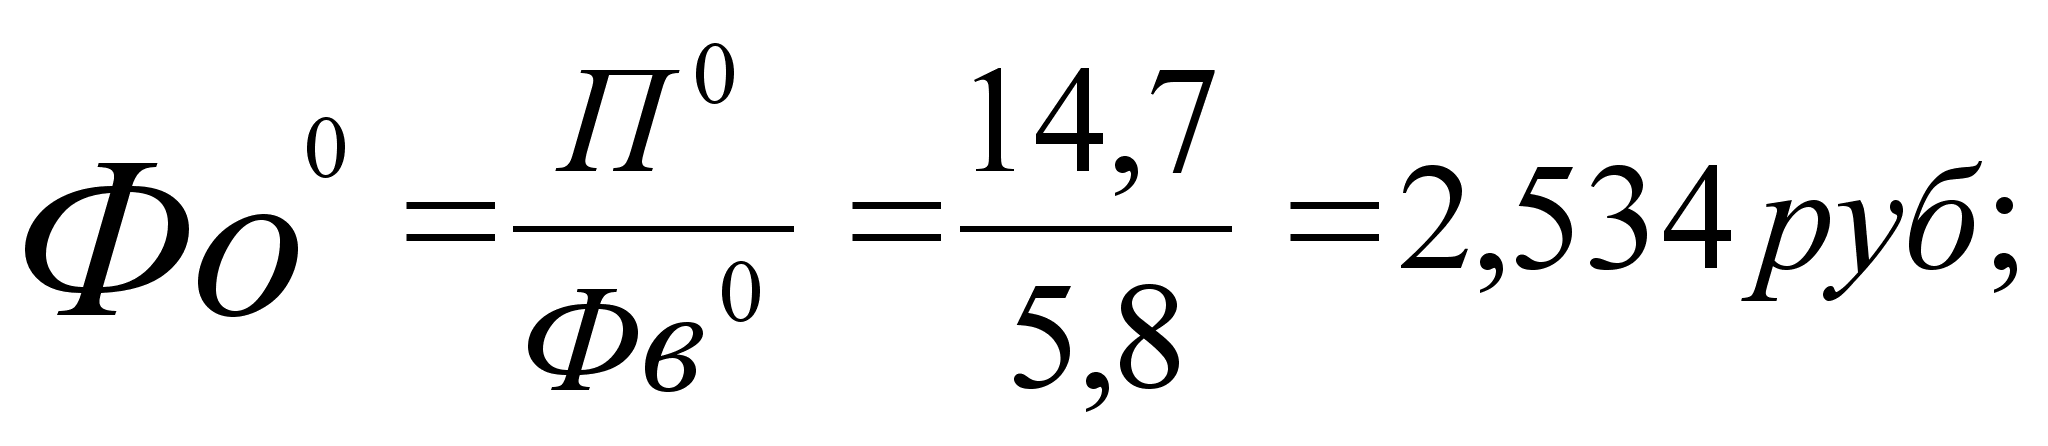
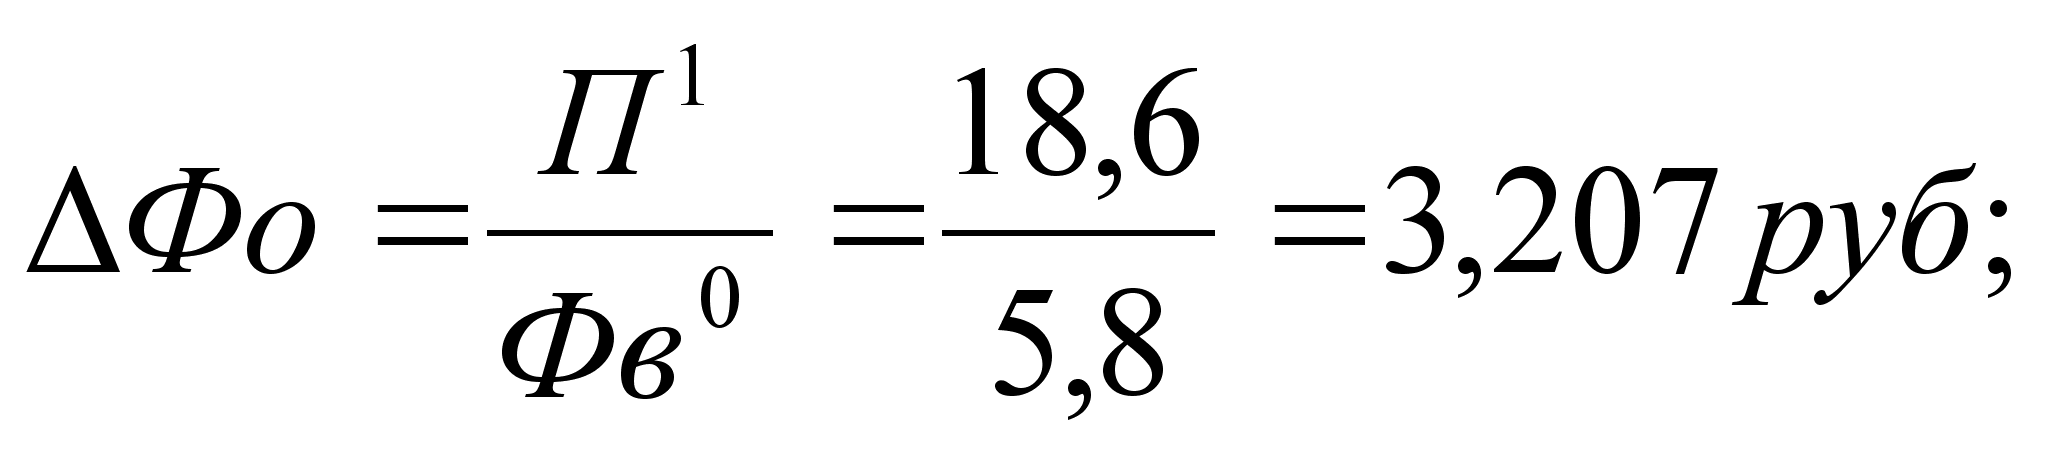
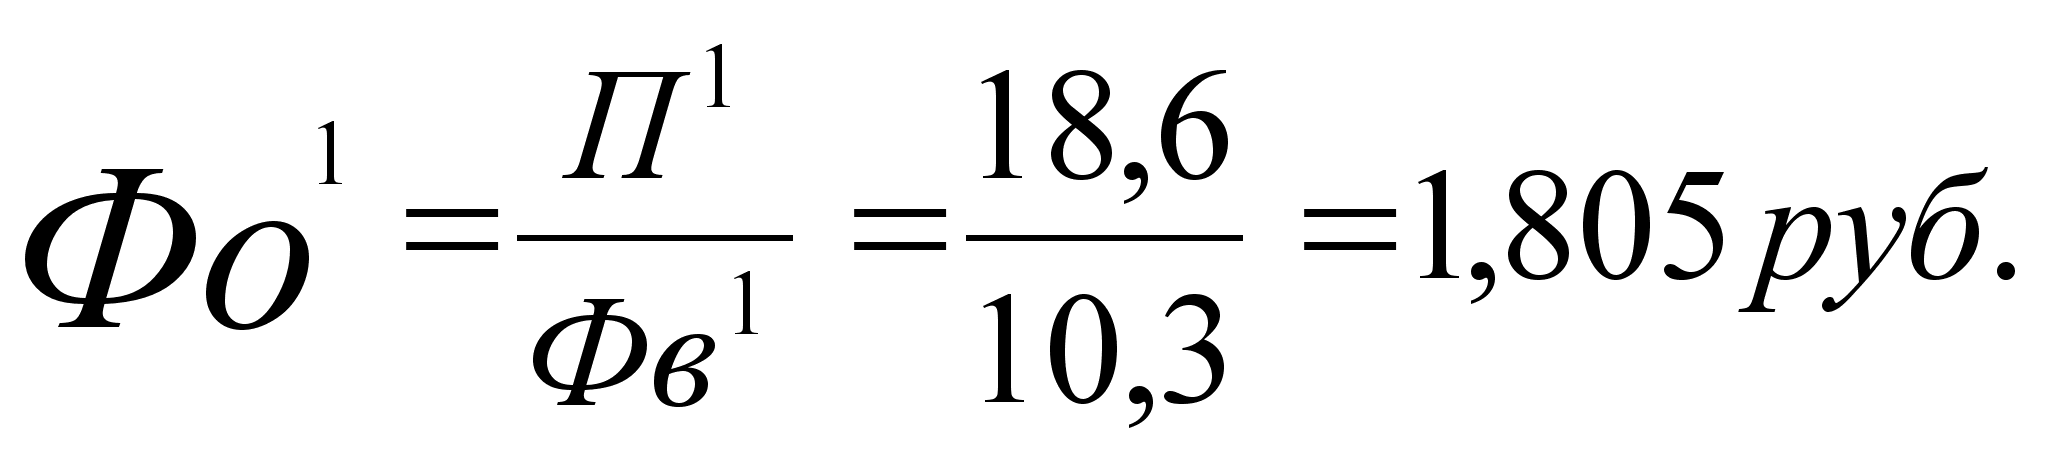
Следовательно на снижение фондоотдачи основных фондов на 0,729 руб различные факторы оказали влияние в следующих размерах :
- снижение производительности труда работников снизило фондоотдачу основных фондов на 0,673 руб (3,207-2,534) ;
- рост фондовооруженности труда работников снизил фондоотдачу основных фондов на 1,402 руб (1,805-3,207) ;
- итого : 0,673-1,402 = -0,729 руб.
2.2. Оборотные средства
Оборотные средства предприятия состоят из оборотных фондов, обеспечивающих образование запасов материальных ценностей, необходимых для бесперебойного процесса оказания услуг.
К оборотным фондам относятся:
запасные части (различные детали, используемые для ремонта основных средств),
запасы продукции и сырья,
- малоценные и быстроизнашивающиеся предметы, которые состоят из трех основных групп: производственные инструменты, спец. одежда и инвентарь.
Для учета оборотных средств на предприятии используется 10 счет "Материалы" и 12 счет "МБП", а также 13 счет для начисления амортизации для малоценных и быстроизнашивающих объектов. Списание МБП в производство осуществляется в зависимости от стоимости объекта, т.е. начисление износа в соответствии с установленной нормой (сметной ставкой).
2.3. Учет труда и заработной платы
Списочный состав работников предприятия на конец 2000 года составил 980 человек.
Таблица 5
Структура численности работников
|
Показатели |
В натуральном выражении, чел |
Структура, в процентах |
||
|
1999 |
2000 |
1999 |
2000 |
|
| 1. АУП | 78 | 109 | 11,75 | 11,12 |
| 2. Производство | 520 | 780 | 78,31 | 79,59 |
| 3. Прочие | 66 | 91 | 9,94 | 9,29 |
| Итого : | 664 | 980 | 100 | 100 |
Большинство специальностей рабочих имеют тарифный разряд, рабочему более высокой квалификации соответствует более высокий разряд. Тарифные ставки и разряды возрастают от первого разряда, самого низкого, до самого высокого - шестого разряда. Тарифные разряды рабочих соответствуют “Единому тарифно-квалификационному справочнику”, где оговорены производственные характеристики работ по их сложности, важности, трудоемкости и какие знания и навыки должен иметь рабочий той или иной профессии данной отрасли.
служащие получают оплату труда по должностным окладам. Должностные оклады разрабатываются на основе нормативных документов, важнейшим из которых является квалификационный справочник должностей руководителей, специалистов и служащих.
Перечень профессий, количество штатных единиц по разрядам, часовые тарифные ставки и должностные оклады отражены в штатных расписаниях, которые составляются по участкам.
Движение рабочей силы характеризуется коэффициентами оборота по поступлению (Кпост.) - есть отношение числа принятых к среднесписочному числу, и выбытию кадров (Квыб.) - есть отношение числа выбывших к среднесписочному числу.
Таблица 6
Движение рабочей силы на предприятии
Коэффициенты оборота |
В натуральном выраж., чел |
Коэффициенты поступления и выбытия |
||
|
1999 |
2000 |
1999 |
2000 |
|
| - по поступлению | 98 | 135 | 10,24 | 13,78 |
| - по выбытию | 55 | 69 | 8,28 | 7,04 |
Из табл. 6 видно, что коэффициент оборота по поступлению и выбытию в на предприятии снизились, что является положительным фактом.
Отрицательными причинами движения рабочей силы являются нарушения трудовой дисциплины, по собственному желанию и т.д. Отношение числа работников, уволенных по этим статьям, к среднесписочному числу работников представляет собой коэффициент текучести. Текучесть кадров - явление отрицательное, т.к. оно связано с потерей рабочего времени на оформление увольнения и поступления, на подготовку новых рабочих и затраты денежных средств на выплату компенсаций увольняющимся работ-никам. В 2000 году коэффициент текучести на предприятии снизился т.к. начали строже подходить к поступающим на работу, т.е. стали предъявлять более высокие профессиональные требования.
Заработная плата - это форма материального вознаграждения за труд, часть стоимости созданных и реализованных услуг, поступающая работникам предприятия. Заработная плата состоит из начислений и удержаний.
Начисления состоят из:
- фонда заработной платы (ФЗП), в который входит оплата труда за отработанное и неотработанное время, стимулирующие доплаты (доплату за работу во вредных условиях, за работу в ночное время суток), северные надбавки и районный коэффициент;
- фонда материального поощрения (ФМП) - единовременные поощрения работников, оказание материальной помощи ;
- другие фонды - оплата компенсации уволенным и прочие.
Удержания включают в себя: отчисления в пенсионный фонд - один процент, подоходный налог (нарастающим итогом) и расчеты предприятия с работающими (авансы, реализация продуктов по безналичному расчету).
Производительность труда
Наиболее простой и достоверный метод измерения производительности труда является натуральный.
Таблица 7
Производительность труда
|
Показатель |
1999 |
2000 |
Изменения в % |
|
1.Объем продукции за год - в тыс. руб |
590,5 |
1855,5 |
214,22 |
|
2. Среднесписочная численность за год, чел |
664 | 980 | 47,59 |
|
3. Производительность труда (выработка) на 1 рабочего - в тыс. руб |
1,12 | 1,89 | 68,75 |
2.4. Учет кассовых и расчетных операций.
Важное значение для хозяйственной и финансовой деятельности организаций имеет своевременность денежных расчетов, тщательно налаженный учет кредитных и расчетных операций.
В процессе хозяйственной деятельности организация постоянно ведет расчеты с поставщиками за приобретенные у них основные средства, сырье, материалы и другие товарно-материальные ценности и оказанные услуги, с заказщиками за выполненные работы и оказанные услуги, с населением за предоставление коммунальных и иных услуг, с кредитными учреждениями по ссудам и другим финансовым операциям, с бюджетом по различного рода платежам, с другими юридическими и физическими лицами по разным хозяйственным операциям.
Денежные расчеты производятся безналичными платежами и наличными деньгами. Безналичные расчеты в условиях развитой рыночной экономики осуществляются с помощью платежных поручений и других расчетных документов, путем перечислений по расчетным и текущим счетам в банках. По безналичному расчету предприятие рассчитывается с другими организациями, бюджетом, а также с некоторыми физическими лицами, оплачивающих плату за квартиру банковскими переводами. Применение безналичных расчетов сокращает потребность в наличных деньгах, снижает расходы на денежное обращение, способствует концентрации в банках свободных денежных средств организаций, обеспечивает их более надежную сохранность.
Наличные денежные средства в основном поступают в кассу предприятия от населения, как плата за коммунальные услуги.
Денежные средства организации находятся в кассе в виде наличных денег и денежных документах, на счетах в банках, чековых книжках. Важнейшая задача бухгалтерии – их приумножение, правильное использование, контроль за сохранностью. Обязанности кассира на предприятии выполняет главный бухгалтер, для хранения денежной наличности применяется несгораемый сейф с двумя ключами к нему. Первый ключ хранится у кассира, второй в сейфе в банке с правом доступа главным бухгалтером и генеральным директором ОАО "Холод".
В кассу организации денежные знаки поступают с расчетного счета в банке, а также в результате платежей наличностью за товарно-материальные ценности и услуги, при возврате ранее выданных сумм и т.д.
Для получения денег со своего счета в банке организации выдается чековая книжка. В чеке указывают назначение требуемой суммы. Отрывная часть чека остается в банке, а у организации – корешок чека с указанием полученной суммы.
Прием наличных денег оформляют приходными кассовыми ордерами, подписанными главным бухгалтером. Выдача наличных денег из кассы производится по расходным кассовым ордерам и надлежаще оформленым платежным ведомостям, заявлениям с наложением на них специального штампа предприятия. Документы на выдачу денег выписывает бухгалтерия. Они должны быть подписаны руководителем и главным бухгалтером.
В случаях когда на прилагаемых к расходным кассовым ордерам документах, заявлениях имеется