Основные положения бухгалтерского финансового учета
Затраты по полученным займам и кредитам должны признаваться расходами того периода, в котором они произведены, за исключением той их части, которая подлежит включению в стоимость инвестиционного актива.
Включение в текущие расходы затрат по займам и кредитам осуществляется в сумме причитающихся платежей согласно заключенным организацией договорам займа и кредитным договорам независимо от того, в какой форме и когда фактически производятся указанные платежи. Затраты по полученным займам и кредитам, включаемые в текущие расходы организации, являются ее операционными расходами и подлежат включению в финансовый результат организации, кроме случаев, использования кредитов для предоплаты МПЗ.
Начисление процентов по полученным займам и кредитам организация производит в соответствии с порядком, установленным в договоре займа и (или) кредитном договоре. Задолженность по полученным займам и кредитам показывается с учетом причитающихся на конец отчетного периода к уплате процентов согласно условиям договоров.
В случае если организация использует средства полученных займов и кредитов для осуществления предварительной оплаты МПЗ, других ценностей, работ, услуг или выдачи авансов и задатков в счет их оплаты, то расходы по обслуживанию указанных займов и кредитов относятся организацией - заемщиком на увеличение дебиторской задолженности, образовавшейся в связи с предварительной оплатой и (или) выдачей авансов и задатков на указанные выше цели. При поступлении в организацию заемщика МПЗ и иных ценностей, выполнении работ и оказании услуг дальнейшее начисление процентов и осуществление других расходов, связанных с обслуживанием полученных займов и кредитов, отражаются в бухгалтерском учете в общем порядке - с отнесением указанных затрат на операционные расходы организации - заемщика.
К инвестиционным активам относятся объекты основных средств, имущественные комплексы и другие аналогичные активы, требующие большого времени и затрат на приобретение и (или) строительство. Указанные объекты, приобретаемые непосредственно для перепродажи, учитываются как товары и к инвестиционным активам не относятся.
Затраты по полученным займам и кредитам, связанные с приобретением инвестиционного актива, уменьшаются на величину дохода от временного использования заемных средств в качестве долгосрочных и краткосрочных финансовых вложений.
Указанные вложения заемных средств могут осуществляться только в случае непосредственного уменьшения затрат, связанных с финансированием инвестиционного актива, например снижения цен на строительные материалы и оборудование, задержкой выполнения отдельных видов (этапов) работ субподрядными организациями, другими аналогичными причинами. Уменьшение затрат по займам на величину дохода должно быть подтверждено соответствующим расчетом фактического наличия указанного дохода. Организацией должно быть обеспечено подтверждение такого расчета.
Включение затрат по полученным займам и кредитам в первоначальную стоимость инвестиционного актива производится при наличии следующих условий:
а) возникновение расходов по приобретению и (или) строительству инвестиционного актива;
б) фактическое начало работ, связанных с формированием инвестиционного актива;
в) наличие фактических затрат по займам и кредитам или обязательств по их осуществлению.
В случае если для приобретения инвестиционного актива израсходованы заемные средства, полученные на цели, не связанные с его приобретением, то начисление процентов за использование указанных заемных средств производится по средневзвешенной ставке. Величина средневзвешенной ставки определяется по сумме всех займов и кредитов, остающихся непогашенными в течение отчетного периода. При расчете средневзвешенной ставки из всей суммы непогашенных займов и кредитов исключаются суммы, полученные специально для финансирования инвестиционного актива.
Включение затрат по полученным займам и кредитам в первоначальную стоимость инвестиционного актива прекращается с первого числа месяца, следующего за месяцем принятия актива к бухгалтерскому учету в качестве объекта основных средств или имущественного комплекса (по соответствующим видам активов, формирующих имущество комплекса).
Если инвестиционный актив не принят к бухгалтерскому учету в качестве объекта основных средств или имущественного комплекса (по соответствующим статьям активов), но на нем начаты фактический выпуск продукции, выполнение работ, оказание услуг, то включение затрат по предоставленным займам и кредитам в первоначальную стоимость инвестиционного актива прекращается с первого числа месяца, следующего за месяцем фактического начала эксплуатации.
Для целей налогообложения прибыли проценты за пользование заемными средствами являются внереализационными расходами. При этом независимо от того, на какие цели израсходованы заемные средства, проценты по долговым обязательствам в налоговом учете всегда включаются в состав внереализационных расходов.
При расчете суммы начисленных заемщиком процентов, которую можно учесть при исчислении налоговой базы, надо руководствоваться ст. 269 НК. В ней прописано, что проценты, начисленные по долговому обязательству, признаются расходом, если их сумма не превышает рассчитанного предельного размера. По займам (кредитам) он может рассчитываться:
исходя из среднего уровня процентов, взимаемых по сопоставимым долговым обязательствам;
с учетом ставки рефинансирования Банка России, увеличенной в 1,1 раза.
равной 15 процентам - по долговым обязательствам в иностранной валюте.
Отражение различий бухгалтерского и налогового учета. В периоды, когда суммы начисленных процентов учитываются в БУ первоначальной стоимости ОС, а в налоговом учете признаются в составе внереализационных расходов, возникают налогооблагаемые временные разницы. Они приводят к образованию отложенных налоговых обязательств, то есть сумм, которые уменьшают сумму налога на прибыль текущего отчетного периода и увеличивают сумму налога, подлежащего уплате в последующие отчетные периоды.
Дебет 68 Кредит 77 - (временная разница х 24%) - отражено отложенное налоговое обязательство.
Включенные в первоначальную стоимость ОС проценты будут учтены в составе расходов БУ в сумме амортиз. отчислений. Поэтому учтенное отложенное налоговое обяз-во будет ежемесячно погашаться в течение срока полезного использования ОС.
Одновременно с начислением амортизации в учете ежемесячно необходимо делать проводку:
Дебет 77 Кредит 68.
Помимо налогооблагаемых временных разниц в учете процентов могут возникнуть и постоянные разницы. Они связаны с ограничениями на размер процентов, признаваемых в составе внереализационных расходов.
Дебет 99 субсчет "Постоянные налоговые обязательства" Кредит 68 - отражено постоянное налоговое обязательство.
22. Учет собственного капитала организации
Под капиталом организации в БУ понимают совокупную величину вложений учредителей и прибыли, накопленной организацией. Собственный капитал организации состоит из уставного (складочного) капитала, уменьшенного на стоимость собственных акций (долей), выкупленных у акционеров (участников), добавочного и резервного капитала, а также нераспределенной прибыли. Некоммерческие организации в составе собственных средств учитывают также средства целевого финансирования.
Деятельность организации начинается с формирования уставного капитала, то есть с определения учредительными документами его размера, доли каждого собственника и признания учредителями своей задолженности по взносам в уставный капитал. Одновременно обычно определяются состав, сроки и порядок внесения учредителями вкладов, ответственность участников за нарушение обязанностей по внесению вкладов.
Отражение формирования уставного капитала в сумме вкладов учредителей (участников) производится в БУ записью по дебету счета 75 «Расчеты с учредителями» в корреспонденции с кредитом счета 80 «Уставный капитал». Фактическое поступление сумм вкладов участников общества – с кредита счета 75 в дебет счетов, соответствующих видам ценностей, вносимых в УК.
Уставный (складочный) капитал состоит из тех денежных средств или иного имущества, которое вносится учредителями общества, акционерами, другими участниками общества. Величина уставного (складочного) капитала отражается в уставе организации и может быть изменена по решению ее учредителей с внесением соответствующих изменений в учредительные документы;
Объекты активов, вносимых в счет вкладов в уставный капитал организации, оцениваются по стоимости, согласованной учредителями (участниками) организации. При этом по внесенным в счет вклада внеоборотным активам амортизация начисляется в общеустановленном порядке с отнесением ее на себестоимость продукции (работ, услуг), в том числе и в целях налогообложения.
Уставный фонд. Государственные и муниципальные унитарные организации вместо уставного или складочного капитала формируют в установленном порядке уставный фонд, под которым понимают совокупность выделенных организации государством или муниципальными органами основных и оборотных средств.
Паевой фонд-совокупность паевых взносов членов производственного кооператива для совместного ведения предпринимательской деятельности, а также приобретенного и созданного в процессе деятельности.
Учет уставного и складочного капитала, уставного и паевого фондов осуществляют на пассивном сч.80 «Уставный капитал». После регистрации У.К. отражают по К.сч.80 в корреспонденции со сч.75 «Расчеты с учредителями».Фактическое поступление вкладов учредителей проводится по К.75 в Д.счетов:08; 10; 12; 50; 51; 52. При оценке валюты возникающую разницу списывают на сч.83 «Добавочный капитал». При увеличении уставного капитала кредитуют сч.80 и дебетуют сч.83;84 «Нераспределенная прибыль»-на сумму нераспределенной прибыли, направляемой на увеличение У.К.;75-на сумму выпуска дополнительных акций и др. При уменьшении У.К. дебетует сч.80 и кредитуют сч. тех объектов учета, на которые списывается соответствующая часть У.К.: 75-на сумму вкладов, возвращенных учредителям; 81 «Собственные акции»-номинальную стоимость аннулированных акций; др. сч. Разница в стоимости проданных и аннулированных списывается на сч.91 «Прочие доходы и расходы».
При первоначальном формировании уставного капитала производят следующие записи:
Дебет 50 "Касса", 51 "Расчетные счета", 52 "Валютные счета", Кредит 75 "Расчеты с учредителями".
Положительная курсовая разница, связанная с формированием уставного (складочного) капитала организации относится на увеличение добавочного капитала организации, а отрицательная курсовая разница - на счет 91.
Внесение вкладов в виде объектов ОС, НМА, материальных ценностей, ценных бумаг отражается записями:
Дебет 08, 10, 58 "Вложения во внеоборотные активы", Кредит 75 "Расчеты с учредителями".
В случае продажи акций при формировании уставного капитала по цене, превышающей их номинальную стоимость, сумма разницы между фактической ценой продажи и номинальной стоимостью рассматривается только в качестве добавочного капитала. В учете делают запись:
Дебет 75 "Расчеты с учредителями", Кредит 83 "Добавочный капитал" - на разницу между продажной ценой и номиналом - эмиссионный доход.
Учет резервного капитала. РК представляет собой часть накопленной прибыли, зарезервированной на определенные цели. РК состоит из резервного фонда, создаваемого в обязательном порядке отдельными категориями организаций (АО) в соответствии с законодательством и специальных фондов (резервов), образуемых организацией по инициативе и согласно решению учредителей (для расширения, модернизации). Источником формирования РК является чистая прибыль.
Резервный капитал акционерного общества предназначен для покрытия убытков, погашения долговых обязательств и выкупа акций (от 26 декабря 1995 г. N 208-ФЗ «Об АО»). Размер резервного фонда компания утверждает в уставе. Однако он не может быть меньше 5 процентов уставного капитала. Формируется резервный фонд путем ежегодных отчислений, размер которых тоже должен быть прописан в уставе, но не менее 5 % чистой прибыли. Резервный фонд не может быть использован для иных целей.
В отличие от акционеров, участники формируют резервный капитал добровольно (от 8.02.98 г. N 14-ФЗ «Об ООО»). Порядок его создания и использования в обществах с ограниченной ответственностью определяется собранием учредителей.
Учет РК ведется на счете 82 «РК». Отчисления в Р.К. отражаются по К.82 и Д.84 «Нераспределенная прибыль». Использование Р.К. отражается по Д.82 и К. сч.84-на суммы, направляемые на покрытие убытка за отчетный год; сч.66 «Расчеты по краткосрочным кредитам и займам» и сч.67 «Р-ты по долгосрочным кредитам и займам»- на погашение облигаций акционерного общества.
Использование средств резервного капитала учитывается по дебету счета 82 "Резервный капитал" в корреспонденции со счетами:
- 84 "Нераспределенная прибыль (непокрытый убыток)" - в части сумм резервного фонда, направляемых на покрытие убытка организации за отчетный год;
- 66 "Расчеты по краткосрочным кредитам и займам" или 67 "Расчеты по долгосрочным кредитам и займам" - в части сумм, направляемых на погашение облигаций акционерного общества.
Учет добавочного капитала (.Д.К). Он складывается из эмиссионного дохода (превышение рыночной стоимости распространяемых акций над их номинальной стоимостью); прироста стоимости имущества по переоценке; курсовых разниц, связанных с формированием УК. Д.К. учитывается на пассивном сч83.
Порядок использования добавочного капитала определяют собственники - учредители (участники) организации. По рассмотрении результатов прошедшего года участниками может быть принято решение о распределении средств добавочного капитала на прирост уставного капитала либо направлении их на другие нужды.
БУ ДК ведется, как правило, до принятия решения собственником о его распределении на счете 83 "Добавочный капитал". Для учета элементов, составляющих данный капитал, к счету 83 рекомендуется открывать соответствующие субсчета. 83-1 «Прирост стоимости имущества по переоценке»; 83-2 «Эмиссионный доход»; 83-3 «Курсовые разницы».
Учет операций по образованию и увеличению капитала:
Д-т сч. 01, 07, 08 К-т сч. 83 - отражена дооценка внеоборотных активов (с одновременным уменьшением суммы прироста на сумму увеличения амортизации основных средств. Делается запись: Д-т сч. 83, К-т сч. 02);
Д-т сч. 51 и др. К-т сч. 83 - отражен эмиссионный доход ;
Д-т сч. 75 К-т сч. 83 - отражена положит. курсовая разница по взносам нерезидентов иностранной валюты в УК;
Д-т сч. 08, 51 и др. К-т сч. 83 - отражены вклады в имущество организации, полученные от участников.
Учет операций по уменьшению и использованию капитала:
Д-т сч. 83 К-т сч. 75 - увеличен уставный капитал;
Д-т сч. 83 К-т сч. 82 - увеличен резервный капитал за счет, как правило, средств эмиссионного дохода;
Д-т сч. 83 К-т сч. 84 - покрыты убытки, образованы спецфонды за счет средств эмиссионного дохода;
Д-т сч. 83 К-т сч. 01 - отражена уценка ОС, если ранее по данным объектам была отражена их дооценка;
Д-т сч. 83 К-т сч. 84 - отражено использование суммы дооценки ОС при их продаже и прочем выбытии.
Учет нераспределенной прибыли
Составной частью собственного капитала является чистая прибыль организации, которая называется нераспределенной прибылью. Бухгалтерский учет ее ведется на счете 84 "Нераспределенная прибыль (непокрытый убыток)". При наличии у организации так называемого нераспределенного убытка собственный капитал организации в этой части уменьшается на его сумму.
Показатель чистой прибыли формируется на счете 99 "Прибыли и убытки" к концу отчетного года и представляет собой прибыль предприятия, оставшуюся после уплаты налога на прибыль и прочих налогов и налоговых санкций. При реформации бухгалтерского баланса величина чистой прибыли, отраженная на счете 99 "Прибыли и убытки", переносится на счет 84 "Нераспределенная прибыль (непокрытый убыток)" заключительными записями декабря:
Если по итогам отчетного года организация получила прибыль, то следует сделать запись: Дебет 99, Кредит 84, субсчет "Прибыль, подлежащая распределению" - отражена чистая прибыль отчетного года. Если по итогам отчетного года организация получила убыток - Дебет 84, субсчет "Непокрытый убыток", Кредит 99 - отражен чистый (непокрытый) убыток отчетного года.
Средства, учитываемые на счете 84, состоят по структуре из сумм чистой прибыли (убытков):
отчетного года - подлежат распределению участниками, в том числе на выплату доходов (дивидендов) участникам (акционерам);
прошлых лет - оставлены в организации после расчетов с участниками (акционерами) по доходам (дивидендам).
Данная часть капитала может быть направлена в качестве источника на увеличение уставного капитала или быть непосредственно использована на выплату доли участников (как правило, при их выбытии).
Помимо отчислений в резервный капитал и выплаты дивидендов, чистая прибыль может быть направлена на финансирование различных проектов, как то: организация коллективного отдыха, благотворительность и др. Обычно в бухучете такие затраты отражают как внереализационные расходы и учитывают на счете 91 "Прочие доходы и расходы". Однако они могут оплачиваться и за счет нераспределенной прибыли.
Общим собранием учредителей принимается решение, за счет каких средств будет погашен полученный убыток. Если убыток погашен за счет целевых взносов акционеров (участников) организации, то составляется запись: Дебет 75 (70), Кредит 84, субсчет "Непокрытый убыток" - целевые взносы акционеров (участников) организации направлены на погашение убытка.
Если убыток погашен за счет средств резервного капитала, то составляется запись: Кредит 82, Дебет 84, субсчет "Непокрытый убыток" - средства резервного капитала направлены на погашение убытка.
Если убыток погашен за счет средств нераспределенной прибыли прошлых лет, то составляется запись: Дебет 84, субсчет "Нераспределенная прибыль", Кредит 84, субсчет "Непокрытый убыток" - нераспределенная прибыль прошлых лет направлена на погашение убытка.
Убыток также может быть списан с баланса, если общее собрание примет решение уменьшить уставный капитал до величины чистых активов общества. В этом случае, после того как будут зарегистрированы соответствующие изменения в учредительных документах, необходимо составить запись: Дебет 80, Кредит 84, субсчет "Непокрытый убыток" - уставный капитал уменьшен до величины чистых активов организации.
Общее собрание участников может также принять решение не погашать убыток отчетного года и оставить его на балансе организации.
Остаток и движение нераспределенной прибыли (непокрытого убытка) отражаются в отчетности:
в бухгалтерском балансе по строке 470
в форме № 3 «Отчет об изменениях капитала»
23. Учет операций ВЭД
Внешнеэкономическая деятельность коммерческих предприятий в настоящее время, в основном, связана со следующими сферами: 1) участием в международных выставках; 2) оказанием услуг; 3) международной торговлей.
При осуществлении операций экспорта-импорта товаров п/п взаимодействуют между собой через дополнительный контролирующий орган в виде таможенной службы. Таможенная служба блокирует ввоз и вывоз запрещенных и недоброкачественных товаров. Кроме того, она создает отечественному производителю более благоприятные условия по сравнению с зарубежными, облагая их соответствующими таможенными пошлинами и взыскивая налоги.
Экспортом называют вывоз товаров за пределы России без обязательств их обратного ввоза. Проводки:
Д 45-2»Товары отгруженные экспортные» - К 43-2»Экспортная продукция на складе» - отгружен экспортный товар;
Д 44-1»Расходы на продажу рублевые» - К 76-1 «Расчеты с разными деб. и кред. отечественными»- отражены накладные расходы в рублях;
Д 44-2»Расходы на продажу валютные» - К 76-2 - учтены накладные расходы в валюте;
Д 76-1 - К 51 - оплачены накладные расходы в рублях;
Д 76-2 - К 52-2»Текущий валютный счет» - оплачены накладные расходы в валюте;
Д 91»Прибыли и убытки» - К 76-2»Расчеты с разными деб. и кред. иностранными» - определена курсовая разница по валютным накладным расходам (+ -),
Отправив товар, экспортер предъявляет (направляет) документы на осуществление платежей.
Товары, экспортируемые за пределы СНГ, освобождаются от НДС. Если они являются подакцизными, то акцизы с них взимаются. В этой связи п/п, выпускающие подакцизную продукцию, обязаны вести раздельный бух.учет товаров, реализуемых на внутреннем и внешнем рынке.
Импортом называется ввоз в Россию подконтрольных государственному ветеринарному надзору грузов из-за рубежа. Ввозимые товары должны иметь ветеринарный сертификат, на основе которого пограничный ветеринарный надзор оформляет соответствующее ветеринарное свидетельство, определяющее дальнейший порядок реализации товара в России.
Полная импортная стоимость товара, предназначенного для дальнейшей продажи может включать или не включать расходы по доставке товара до склада импортера. Во втором случае эти затраты относятся к издержкам обращения по данному товару.
Формирование полной стоимости импортного товара в бух. учете можно осуществлять, например, на субсчете 41-5 «Товары импортные» или на счете 15 «Заготовление и приобретение материалов».
В частном случае, если таможенная стоимость совпадает с контрактной, поступление импортного товара в таможню и осуществление соответствующих платежей фиксируются в бух. учете организации-импортера след. образом:
Д 41-52»Валютные затраты» - К 60-2»Расчеты с иностранными поставщиками по импортным товарам» - отражена контрактная стоимость товара;
Д 41-52 - К 52-2 «Текущий валютный счет»- учтены таможенные платежи в валюте;
Д 41-51 - К 51 - учтены таможенные платежи в рублях;
Д 19»НДС « - К 68 «Расчеты по налогам и сборам»- начислен НДС на импортный товар;
Д 68 - К 51 - уплачен НДС;
Д 68 - К 19 - предъявлена к зачету с бюджетом сумма НДС, уплаченная в таможне,
Инкотермс - это Международные правила толкования торговых терминов, принятые в 1936 году Международной торговой палатой для обеспечения единообразия в толковании условий поставки товара. Изменения и дополнения были внесены в них в 1953, 1967, 1976, 1980, 1990 и в 2000 годах. Торговые термины разделены на четыре группы (* - термин используется только для морского транспорта) (зеленым - согласно таможенному классификатору условий поставок):
Группа C - основной фрахт оплачен, когда продавец заключает договор перевозки и предоставляет товар в распоряжение перевозчика, так как обязанность и расходы по доставке товара у продавца, но продавец не принимает на себя риск потери или повреждения товара и не несет дополнительных затрат вследствие событий, имеющих место после отгрузки и отправки.
Группа D - прибытие, когда продавец заключает договор перевозки и предоставляет товар покупателю в месте назначения с оплатой или без оплаты ввозных пошлин, при этом продавец должен нести все расходы и риски, необходимые для доставки товара в страну назначения.
Группа E - отправление, когда продавец предоставляет товар на своем предприятии и за доставку товаров покупателю не отвечает, а только предоставляет товар покупателю на собственной территории.
Группа F - основной фрахт не оплачен, когда продавец за доставку товара покупателю не отвечает и предоставляет товар в распоряжение первого перевозчика, указанного покупателем.
Таможенный классификатор условий поставки предусматривает, что могут существовать ИУП - иные условия поставки, которые отличаются от предусмотренных правилами Инкотермс.
24. Производственные затраты и анализ «затраты - объем - прибыль»
Под затратами понимают потребленные ресурсы или деньги, которые нужно заплатить за товары либо услуги. Большое значение для правильной организации учета затрат имеет научно обоснованная их классификация.
Классификация затрат в зависимости от группировочных признаков:
По экономической роли в процессе производства:
- основные – затраты, непосредственно связанные с технологическим процессом производства;
- накладные – образуются в связи с организацией, обслуживанием производства и управления им.
2. По способу включения в себестоимость продукции:
- прямые – затраты, которые можно прямо, непосредственно и экономично отнести на определенный вид продукции или партию продукции;
- косвенные (непрямые) – эти затраты нельзя прямо, непосредственно и экономично отнести на конкретную продукцию. Их распределяют по изделиям согласно выбранной методике.
3. По отношению к объему производства:
- переменные – в сумме изменяются в прямой пропорции по отношению к изменению объема производства (уровня деловой активности), но рассчитанные на единицу продукции, являются постоянными;
- постоянные – в сумму не изменяются при изменении уровня деловой активности, относительно постоянные, но рассчитанные на единицу, зависят от изменения уровня производства.
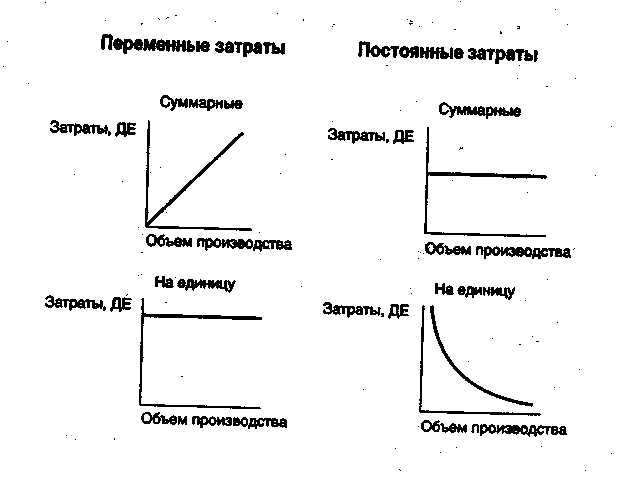
Изменение переменных и постоянных затрат в зависимости от изменения объема производства (количества единиц выпускаемой продукции, рассчитанных на весь объем производства (суммарные затраты) и на единицу продукции) представлены на графиках.
Некоторые затраты нельзя классифицировать ни как переменные, ни как постоянные. Полупеременные затраты имеют одновременно переменные и постоянные компоненты. Часть этих затрат изменяется при изменении объема производства, а часть остается фиксированной в течение периода. (Плата за телефон: постоянная – суммы абонентской платы, переменная – плата за междугородние разговоры).
Некоторые затраты можно прямо, непосредственно и экономично отнести на определенный вид продукции или партию продукции. Это прямые затраты.
Другие затраты нельзя прямо, непосредственно и экономично отнести на конкретную продукцию. Это непрямые, или косвенные, расходы. Их распределяют по изделиям согласно выбранной методике. Методы распределения рассмотрены ниже.
К прямым затратам относятся прямые материальные и прямые затраты на оплату труда.
В прямые материальные затраты включаются затраты сырья и основных материалов. Прямые материальные затраты — это материалы, которые становятся частью готовой продукции, их стоимость прямо и экономично, без особых затрат относят на определенное изделие. Величину прямых материальных затрат нельзя рассчитать умножением количества материалов, которое должно быть использовано на производство конкретного вида продукции, на цену единицы материалов. В некоторых случаях затраты на то, чтобы исчислить стоимость материалов, относящуюся к определенному изделию, оказываются слишком велики. Эти материалы учитываются как вспомогательные, и их затраты относят к непрямым материальным затратам. Затраты на вспомогательные материалы включаются в общепроизводственные расходы. (пример: затраты материала (ткани), из которого шьют джинсы, — это прямые материальные затраты. Затраты ниток, молний, пуговиц, кнопок Можно подсчитать относительно конкретного вида изделия (модели и размера), но затраты на создание такой системы учета во много раз превзойдут стоимость вспомогательных материалов, поэтому их предпочитают учитывать как непрямые материальные затраты).
Каждая организация исходя из специфики производственного процесса самостоятельно решает, какие материалы относить к основным и рассматривать как прямые затраты, а какие - к вспомогательным и. включать в состав общепроизводственных расходов. Так, если в качестве отделочного материала используют золото, то его стоимость слишком велика, чтобы относить ее к общепроизводственным расходам, поэтому она учитывается непосредственно в составе прямых материальных затрат по каждому виду продукции.
Прямые затраты на оплату труда включают в себя все расходы по оплате рабочей силы, которые можно прямо, непосредственно и экономично отнести на определенный вид готовых изделий. Это заработная плата операторов машин и других рабочих, занятых непосредственным изготовлением изделий. Однако с производством связаны и подсобные рабочие, менеджеры и мастера, вспомогательный персонал. Их заработная плата входит в состав производственных затрат. Но эти затраты на оплату труда нельзя прямо и экономично отнести на определенный вид готовых изделий, они называются косвенными (непрямыми) трудовыми затратами. Такие расходы, подобно косвенным (непрямым) материальным затратам, рассматриваются как часть общепроизводственных расходов.
Деление расходов на оплату труда на прямые и косвенные в большой степени зависит от конкретных ситуаций. Если в организации производится один продукт, то заработная плата не только производственных рабочих, но и управленческого персонала может быть классифицирована как прямые затраты.
Дискуссии возникают в связи с такими расходами, как дополнительная заработная плата за время обучения, отпуска, простоев, оплата за сверхурочную работу. Обычно эти расходы классифицируются как косвенные.
Прямые материальные затраты и прямые затраты на оплату труда являются переменными, их величина изменяется прямо пропорционально объему производства.
Общепроизводственные расходы включают все косвенные (непрямые) расходы. Это затраты, связанные с производством, но которые нельзя прямо, непосредственно и экономично отнести на конкретные виды готовых изделий. Их также называют косвенными производственными расходами. Общепроизводственные расходы распределяют по видам продукции пропорционально выбранной базе.
Основные виды общепроизводственных расходов: вспомогательные материалы и комплектующие детали; косвенные расходы на оплату труда; другие косвенные общепроизводственные расходы: содержание зданий, техническое обслуживание и текущий ремонт оборудования, налоги на недвижимость, страхование имущества, пенсионные затраты, коммунальные услуги, арендная плата, амортизационные отчисления на здания, оборудование, нематериальные активы.
Часть таких общепроизводственных расходов, как затраты вспомогательных материалов, на электроэнергию, инструменты, изменяются прямо пропорционально объему производства и являются переменными производственными затратами. Другие общепроизводственные расходы постоянные, например страховые взносы, арендная плата, амортизационные отчисления на оборудование, или полупеременные, например плата за телефон, коммунальные услуги.
Маржинальная прибыль - превышение выручки от реализации над всеми переменными затратами, связанными данным объемом продаж. Другими словами, маржинальная прибыль — это разница между выручкой от реализации и переменными затратами: МП с = ВР-ПЗ.
Термин "маржинальный доход" называется так потому, что эта разница между продажной ценой и переменными затратами на единицу продукции способствует покрытию постоянных затрат.
Предельные затраты –дополнительные издержки производства, необходимые для производства дополнительной единицы продукции.
Предельные затраты - отношение изменения общих издержек к изменению объема продукции.
Предельные затраты - в краткосрочном периоде - отношение изменения полных переменных издержек к изменению объема продукции.
Вмененные затраты — затраты, которые признаются в отдельных ситуациях, а в бухгалтерском учете обычно не признаются. Вмененные затраты позволяют лучше отразить в учете реальные ситуации.
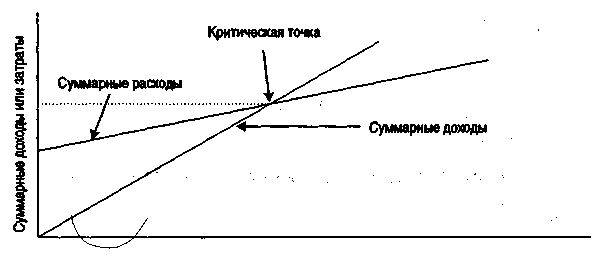
При планировании производственной деятельности часто используют анализ «затраты - объем - прибыль». Если определен объем производства, то в соответствии с портфелем заказов благодаря этому анализу можно рассчитать величину затрат и продажную цену, чтобы организация могла получить определенную величину прибыли, как балансовую, так и чистую. При помощи данных анализа легко просчитать различные варианты производственной программы, когда изменяются, например, затраты на рекламу, цены на продукцию или поставляемые материалы, структура производства. Иначе говоря, анализ «затраты — объем — прибыль» позволяет получить ответ на вопрос, что мы будем иметь, если изменится один параметр производственного процесса или несколько таких параметров.
Анализ «затраты - объем - прибыль» — анализ поведения затрат, в основе которого лежит взаимосвязь затрат, выручки {дохода), объема производства и прибыли. Это инструмент управленческого планирования и контроля. Указанные взаимосвязи формируют основную модель финансовой деятельности, что позволяет менеджеру использовать результаты анализа по данной модели для краткосрочного планирования и оценки альтернативных решений.
Взаимосвязь «затраты - объем - прибыль» легко выразить графически или формулами. График показывает взаимосвязь выручки (доходов), затрат, объема продукции, прибыли (убытков). Здесь это фиксированные взаимосвязи. Если цена единицы продукции, затраты, производительность или другие условия изменятся, то модель следует пересмотреть.
Объем продаж. Рассматриваемая взаимосвязь может быть выражена формулой:
ВР = ПЗ + ФЗ + П,
где ВР – выручка от реализации, ПЗ – переменные затраты, ФЗ – постоянные затраты, П – прибыль.
25. Бюджетирование в системе управленческого учета
Под бюджетированием понимается процесс планирования. Бюджет – финансовый документ, содержащий план деятельности предприятия в целом и его подразделений в количественном и денежном выражении. Бюджет – количественное выражение плана, инструмент координации и контроля за его выполнением, способ разработки концепции ведения бизнеса, позволяет оптимизировать затраты, прибыль и спланировать движение денежных средств.
В зависимости от поставленных задач различают следующие виды бюджетов:
гибкие и статические;
генеральный и частные.
Гибкие – бюджеты,