Учет материально-производственных запасов
Сформулируем хозяйственные операции по приведенным документам и запишем их в регистрационный журнал по двум вариантам учета материалов: 1-й вариант - без использования счетов 15 и 16; 2-й вариант - с использованием счетов 15 и 16 (приложение 7).
Глава 2. Учет МПЗ на СМУ-1 филиал ОАО "ЩЕКИНГАЗСТРОЙ"
2.1. Общие положения о предприятии
Строительно-монтажное управление № 1 (далее по тексту Филиал) является филиалом Открытого акционерного общества "Щекингазстрой" (далее по тексту Акционерное общество) и создано в соответствии с Уставом Акционерного общества, Гражданским кодексом Российской Федерации и Федеральным Законом "Об акционерных обществах".
Открытое Акционерное общество "Щекингазстрой" (ОАО "Щекингазстрой") зарегистрировано администрацией г. Щекино и Щекинского района Тульской области 28 апреля 1993 года и является правопреемником Государственного Союзного ордена Красного Знамени треста "Щекингазстрой", созданного в августе 1946 года.
Общество действует в порядке, предусмотренном Федеральным законом "Об акционерных обществах" от 26 декабря 1995года № 208, с изменениями и дополнениями, внесенными Федеральными законами от 7 августа 2001 г. № 120-ФЗ, от 21 марта 2002 г. № 31-ФЗ, от 31 октября 2002 г. № 134-ФЗ, от 27 февраля 2003 г. № 29-ФЗ, гражданского кодекса Российской Федерации, Уставом и другими законодательными актами Российской Федерации.
Уставный капитал Общества составляет 45066 рублей, который разделен на 45066 штук обыкновенных акций. Крупным владельцем акций является Министерство имущественных отношений РФ - 25,5% уставного капитала. Общество является коммерческой организацией, осуществляет свою деятельность на основе профессиональной самостоятельности, хозяйственного расчета и самоокупаемости.
Филиал является обособленным подразделением Акционерного общества и осуществляет все его функции, в том числе функции представительства. Филиал не является юридическим лицом и осуществляет свою деятельность от имени Акционерного общества.
СМУ-1 ОАО "Щекингазстрой" для руководства и исполнения имеет следующие внутренние нормативные документы ОАО "Щекингазстрой", утвержденные общим собранием акционеров.
Положение об общем собрании ОАО
Положение о Совете директоров
Положение о ревизионной комиссии
Положение об акциях
Положение о фондах
СМУ-1 ОАО "Щекингазстрой" Генподрядная строительная организация, имеющая следующую структуру управления:
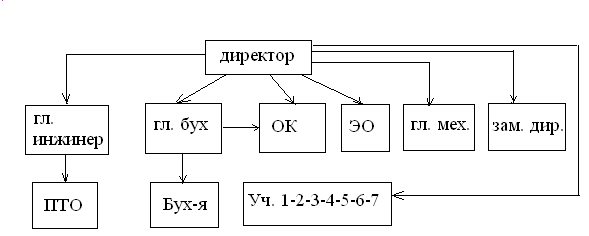
Рис 1.1. Структура управления СМУ-1.
СМУ-1 ОАО "Щекингазстрой" - это строительная организация, выполняющая комплекс сварочно-монтажных и изоляционно-укладочных работ по монтажу газопроводов низкого и высокого давления, магистрального и местного назначения. Проводит контроль качества сварных соединений подразделений ОАО "Щекингазстрой" и сторонних организаций по прямым договорам.
Кроме того, производит капитальный ремонт зданий и сооружений, газификацию жилого сектора по заказам физических лиц.
Место нахождения Филиала Строительно-монтажное управление №1 ОАО "Щекингазстрой": 301246, Российская Федерация, г. Щёкино, ул. Пирогова, д.50 Почтовый адрес: тот же.
Полное наименование Филиала: Строительно-монтажное управление №1 Открытого акционерного общества "Щекингазстрой".
Сокращенное наименование: СМУ - 1 ОАО "Щекингазстрой". Строительно-монтажное управление №1 ОАО "Щекингазстрой" было создано и зарегистрировано Постановлением главы Администрации г. Щекино и Щекинского района № 2-165 от 10.02. 1994г. (Свидетельство о государственной регистрации № 661-ТОЩ-94 от 10.02. 2002г) как филиал АООТ "Щёкингазстрой". Филиал создан на неопределенный срок.
Акционерное общество наделяет Филиал частью своего имущества, которое учитывается на самостоятельном балансе Филиала и на балансе Акционерного общества.
Филиал имеет печати, штампы и бланки с указанием своего наименования (филиал Строительно-монтажное управление №1 Открытого Акционерного общества "Щёкингазстрой"), а также другие необходимые реквизиты (приложение 7).
Взаимоотношения между филиалом и Акционерным обществом строятся на основе административного подчинения в соответствии с Уставом Акционерного общества. Акты органов управления Акционерного общества являются обязательными для руководства и персонала Филиала.
Целью деятельности Филиала является получение прибыли. Филиал от имени Акционерного общества, в частности:
по согласованию с Акционерным обществом осуществляет строительство объектов трубопроводного, промышленного, гражданского, коммунального, общественного назначения на территории РФ и реализует свою строительную продукцию, работы, услуги по ценам и тарифам, установленным на договорной основе, а в случаях, предусмотренных законодательными актами РФ - по государственным ценам;
на основе заключенных договоров разрабатывает и утверждает задания низовым подразделениям по основным технико-экономическим показателям и осуществляет контроль за их выполнением;
совершенствует организацию строительного производства, повышает эффективность использования строительных машин и механизмов;
разрабатывает предложения для представления в Акционерное общество по перспективам развития филиала, с учетом спроса на строительную продукцию, работы, услуги;
обеспечивает строгое соблюдение производственной и технологической дисциплины, стандартов и несет полную ответственность за обеспечение высокого качества строительства, продукции и услуг;
организует работу по изобретательству и рационализации, обеспечивает своевременное рассмотрение и внедрение изобретений, рационализаторских предложений;
по согласованию с Акционерным обществом осуществляет контроль качества строительно-монтажных работ с применением источников ионизирующего излучения; осуществляет производство товаров народного потребления, оказание платных услуг населению;
обеспечивает рациональное использование собственных финансовых ресурсов и кредитов банка;
по согласованию с Акционерным обществом пользуется банковскими кредитами на коммерческой договорной основе;
на основе изучения конъюнктуры рынка организует приобретение материально-технических ресурсов на рынке товаров и услуг по ценам, обеспечивающим получение прибыли;
устанавливает прямые связи с предприятиями - поставщиками строительных материалов, деталей, конструкций на основе взаимной выгоды;
осуществляет торгово-закупочную и коммерческую деятельность;
обязан соблюдать правила охраны труда, техники безопасности, санитарные нормы и правила противопожарного режима;
обязан обеспечить выполнение мобилизационных мероприятий и норм ГО.
В СМУ-1 есть бухгалтерская служба, возглавляемая главным бухгалтером. С 1 января 2002 г. бухгалтерский учет организован по новому плану счетов, утвержденным приказом Минфина РФ от 31.10. 2000 г. № 94-Н
Бухгалтерский учет в СМУ-1 ведется по журнально-ордерной форме учета с применением компьютеров. С 2003 г. общество внедряет программу бухгалтерского учета 1 –С.
Высшим органом управления Филиала является Директор. Директор Филиала назначается на должность Приказом Генерального директора Акционерного общества, и в своей деятельности подчинен и подотчётен последнему. Акционерное общество осуществляет свои права по управлению Филиалом непосредственно через назначенного Директора Филиала. Директор СМУ-1 отвечает за организацию бухгалтерского учета организации, соблюдение законодательства при выполнении хозяйственных операций, проведение обязательного аудита (пункт 1 статьи 6 Федерального закона "О бухгалтерском учете").
Ведение бухгалтерского учета и формирование бухгалтерской отчетности организации осуществляет отдел бухгалтерского и налогового учета, возглавляемый главным бухгалтером, который подчиняется непосредственно начальнику (пункт 2 статьи 6 Федерального закона "О бухгалтерском учете").
Главный бухгалтер обеспечивает формирование учетной политики, ведение бухгалтерского учета, своевременное представление полной и достоверной бухгалтерской отчетности, контроль движения активов, формирования информации о доходах и расходах, сохранности и прироста капитала и выполнения обязательств организации. Требования главного бухгалтера по документальному оформлению хозяйственных операций и своевременному представлению в отдел бухгалтерского и налогового учета необходимых документов и сведений обязательны для всех работников организации (статья 7 Федерального закона "О бухгалтерском учете"),
Отчетность организации и его структурного подразделения, в которой отражены его доходы и расходы по обычным видам деятельности, считается законченной (дает информацию о финансовом результате подразделения для целей оценки его деятельности). Отчетность подразделения, в которой отражены либо только доходы, либо только расходы, либо нет ни доходов, ни расходов по обычным видам деятельности, считается незаконченной (не имеет финансового результата для целей оценки деятельности филиала).
2.2. Учетная политика СМУ-1 филиал ОАО "ЩЕКИНГАЗСТРОЙ"
Учет ведется в соответствии с документами, регулирующими бухгалтерский учет:
Федеральный закон от 21 ноября 1996 г. N 129 - ФЗ "О бухгалтерском учете".
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (приказ Минфина РФ от 29 июля 1998 года N 34н).
3) План счетов бухгалтерского учета финансово-хозяйственной деятельности и Инструкция по его применению (приказ Минфина РФ от 31.10. 2000. N 94н).
4) Указания о порядке составления и представления бухгалтерской отчетности, утвержденными приказом Минфина РФ ОТ 22.07.03 № 67Н " О формах бухгалтерской отчетности организации".
5) Положения по бухгалтерскому учету (ПБУ).
Бухгалтерский учет имущества, обязательств и хозяйственных операций ведется на основе натуральных измерителей в денежном выражении путем сплошного, непрерывного, документального и взаимосвязанного их отражения, путем двойной записи на счетах бухгалтерского учета, включенных в рабочий план счетов бухгалтерского учета.
При ведении бухгалтерского учета обеспечить возможность оперативного учета изменений действующего законодательства.
Ответственность за организацию бухгалтерского учета несет руководитель организации.
Бухгалтерская служба является как самостоятельное структурное подразделение общества, возглавляемое главным бухгалтером.
Главный бухгалтер подчиняется непосредственно генеральному директору.
Главный бухгалтер обеспечивает контроль и отражение на счетах всех хозяйственных операций, своевременное представление отчетности, организацию работы бухгалтерской службы.
Главный бухгалтер определяет схему организации аналитического учета, учетные регистры открываются работниками бухгалтерии в разрезе каждого объекта учета.
РАБОЧИЙ ПЛАН СЧЕТОВ.
Бухгалтерский учет ведется в соответствии с Рабочим планом счетов, согласно приложению №3.
Учет ведется по журнально-ордерной форме, с применение компьютера.
ПЕРВИЧНЫЕ УЧЕТНЫЕ ДОКУМЕНТЫ.
Основанием для записи в регистрах бухгалтерского учета являются первичные учетные документы, фиксирующие факт совершения хозяйственной операции, а также бухгалтерские справки, расчеты.
Право подписи первичных учетных документов имеет генеральный директор, главный бухгалтер, заместитель главного бухгалтера.
Учет вести на первичных учетных документах, утвержденных Постановлениями Госкомстатом РФ:
* от 30.10.97. № 71а "Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, основных средств и нематериальных активов, материалов, малоценных и быстроизнашивающихся предметов, работ в капитальном строительстве" (с изменениями и дополнениями от 25 января, 2 июля, 11 ноября 1999 г)
* от 28.11.97. № 78 "Об утверждении унифицированных форм первичной учетной документации по учету работы строительных машин и механизмов, работ в автомобильном транспорте"
* от 18.08.98. № 88 "Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации"
* от 11.11.99. № 100 "Об утверждении унифицированных форм первичной учетной документации по учету работ в капитальном строительстве и ремонтно-строительных работ"
* от 06.04. 2001. № 26 "Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты"
* от 01.08. 2001. № 55 "Об утверждении унифицированной формы первичной учетной документации "АО - 1" и др.
Кроме того, применяются первичные учетные документы согласно приложения №4.
Первичные учетные документы, разрабатываемые обществом, должны содержать следующие обязательные реквизиты:
а) наименование документа;
б) дату составления документа;
в) наименование организации;
г) содержание хозяйственной операции;
д) измерители хозяйственной операции в натуральном и денежном выражении;
е) наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
ж) личные подписи и расшифровки указанных лиц;
ИНВЕНТАРИЗАЦИЯ ИМУЩЕСТВА И ОБЯЗАТЕЛЬСТВ.
Для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности проводить инвентаризацию имущества и обязательств, в ходе которой проверять и документально подтверждать их наличие, состояние и оценку.
Инвентаризацию проводить по Правилам отраженными в Методических указаниях по инвентаризации имущества и финансовых обязательств (Приказ Минфина РФ от 13.06.95. №49).
Инвентаризацию имущества и обязательств проводить:
основных средств1 раз в 3 года;
нематериальных активов1 раз в год;
материалов1 раз в год;
расходов будущих периодов 1 раз в год;
денежных средств и бланков строгой отчетности 1 раз в квартал;
расчетов с дебиторами и кредиторами 1 раз в год.
Проводить инвентаризации обязательно:
при передаче имущества в аренду, выкупе, продаже, при смене материально ответственных лиц;
при выявлении фактов хищения, злоупотребления или порчи имущества;
в случае стихийного бедствия, пожара или других чрезвычайных ситуаций, вызванных экстремальными условиями;
перед составлением годовой бухгалтерской отчетности;
Порядок и сроки проведения инвентаризации определяются отдельным приказом.
Взыскание за недостающие товарно-материальные ценности с материально-ответственного лица по вине, которого произошла потеря, осуществлять по рыночным ценам.
ПРАВИЛА ДОКУМЕНТООБОРОТА.
Первичные документы представляются в бухгалтерию согласно графика документооборота. Приложение №3
Для группировки и обобщения данных из первичных документов использовать журналы-ордера, ведомости и другие регистры. Сроки составления указаны в графике выполнения учетных работ. Приложение №4
Материалы.
Учет материалов вести в соответствии с Положением по бухгалтерскому учету "Учет материально-производственных запасов" (ПБУ 5/01), утвержденным Приказом Минфина РФ от 09.06. 2001. N 44н.
Отражение материалов в учете осуществлять - по фактическим произведенным затратам на их приобретение и изготовление.
При расходе материалов стоимость их оценивать по средней себестоимости.
Реализация материалов сторонним организациям, а также работникам ОАО "Щекингазстрой" производится по договорным ценам.
Списание стоимости спецодежды, срок эксплуатации которой согласно нормам выдачи не превышает 12 месяцев, производить единовременно в момент выдачи (отпуска) сотрудникам.
БУХГАЛТЕРСКАЯ ОТЧЕТНОСТЬ.
При составлении бухгалтерской отчетности руководствоваться следующими нормативными документами:
Федеральным законом от 21.11.96 № 129-ФЗ "О бухгалтерском учете".
Положение по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99 (приказ Минфина РФ от 06.07.99. N 43н)
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению.
Дата составления промежуточной бухгалтерской отчетности: Месячная - 29 числа месяца, следующего за отчетным месяцем Квартальная - 30 числа месяца, следующего за отчетным кварталом.
Дата утверждения годовой бухгалтерской отчетности - не позднее 30 марта. Бухгалтерская отчетность состоит:
квартальная
Бухгалтерский баланс - форма № 1
Отчет о прибылях и убытках - форма № 2.
годовая
Бухгалтерский баланс - форма № 1 (приложение 8)
Отчет о прибылях и убытках - форма № 2. (приложение 9)
Отчет об изменениях капитала - форма № 3
Отчет о движении денежных средств - форма № 4
Приложение к бухгалтерскому отчету - форма № 5
Пояснительная записка.
Аудиторское заключение.
Бухгалтерская отчетность представляется филиалами в центральную бухгалтерию согласно графику. Приложение №5
2.3. Бухгалтерский учет поступления МПЗ на СМУ-1 ОАО "ЩЕКИНГАЗСТРОЙ"
К бухгалтерскому учету в качестве материально - производственных запасов принимаются активы:
- используемые в качестве сырья, материалов и т.п. при производстве продукции, предназначенной для продажи (выполнения работ, оказания услуг);
- предназначенные для продажи, включая готовую продукцию и товары;
- используемые для управленческих нужд организации.
Основными задачами учета материально - производственных запасов являются:
а) формирование фактической себестоимости запасов;
б) правильное и своевременное документальное оформление операций и обеспечение достоверных данных по заготовлению, поступлению и отпуску запасов;
в) контроль за сохранностью запасов в местах их хранения (эксплуатации) и на всех этапах их движения;
г) контроль за соблюдением установленных организацией норм запасов, обеспечивающих бесперебойный выпуск продукции, выполнение работ и оказание услуг;
д) своевременное выявление ненужных и излишних запасов с целью их возможной продажи или выявления иных возможностей вовлечения их в оборот;
е) проведение анализа эффективности использования запасов.
Основные требования, предъявляемые к бухгалтерскому учету материально - производственных запасов:
- сплошное, непрерывное и полное отражение движения (прихода, расхода, перемещения) и наличия запасов;
- учет количества и оценка запасов;
- оперативность (своевременность) учета запасов;
- достоверность;
- соответствие синтетического учета данным аналитического учета на начало каждого месяца (по оборотам и остаткам);
- соответствие данных складского учета и оперативного учета движения запасов в подразделениях организации данным бухгалтерского учета.
Все операции по движению (поступление, перемещение, расходование) запасов должны оформляться первичными учетными документами.
Первичные учетные документы должны включать в себя обязательные реквизиты, установленные Федеральным законом "О бухгалтерском учете":
- наименование документа;
- дату составления документа;
- наименование организации, от имени которой составлен документ;
- содержание хозяйственной операции;
- измеритель хозяйственной операции в натуральном и денежном выражениях;
- наименование должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи указанных лиц и их расшифровки.
Кроме того, в первичные учетные документы могут быть включены дополнительные реквизиты в зависимости от характера операции, требований соответствующих нормативных актов и методических указаний по бухгалтерскому учету, а также технологии обработки учетной информации.
Может составляться отдельный список наименований и устанавливаться особые правила оформления первичных учетных документов на выдачу особо дефицитных и (или) дорогостоящих запасов (запасов особого учета). Перечень таких запасов и особые правила оформления первичных учетных документов на их выдачу и порядок контроля за их расходованием (использованием) устанавливаются руководителем организации по представлению главного бухгалтера.
Первичные учетные документы могут составляться на бумажных и машинных носителях информации.
Далее хотелось бы более подробно рассмотреть основной вид запасов – материалы.
Оформление операций по поступлению материалов.
Материалы - вид запасов. К материалам относятся сырье, основные и вспомогательные материалы, покупные полуфабрикаты и комплектующие изделия, топливо, тара, запасные части, строительные и прочие материалы.
Поступление материалов в организацию осуществляется в следующем порядке:
а) по договорам купли - продажи, договорам поставки, другим аналогичным договорам в соответствии с действующим законодательством;
б) путем изготовления материалов силами организации;
в) внесения в счет вклада в уставный (складочный) капитал организации;
г) получения организацией безвозмездно (включая договор дарения).
На материалы, поступающие по договорам купли - продажи, поставки и другим аналогичным договорам, организация получает от поставщика (грузоотправителя) расчетные документы (платежные требования, платежные требования - поручения, счета, товарно - транспортные накладные и т.п.) и сопроводительные документы (спецификации, сертификаты, качественные удостоверения и др.). Организация устанавливает порядок приемки, регистрации, проверки, акцептования и прохождения расчетных документов на поступающие материалы с учетом условий поставок, транспортировки (доставки до организации), организационной структуры организации и функциональных обязанностей подразделений (отделов, складов) и должностных лиц. При этом необходимо:
- зарегистрировать документы в журнале учета поступающих грузов;
- проверять соответствие данных этих документов договорам поставки (другим аналогичным договорам) по ассортименту, ценам и количеству материалов, способу и срокам отгрузки и другим условиям поставки, предусмотренным договором;
- проверять правильность расчетов в расчетных документах;
- акцептовать (оплатить) расчетные документы полностью или частично или мотивированно отказаться от акцепта (от оплаты);
- определять фактические размеры ответственности в случае нарушения условий договора;
- передавать документы в подразделения организации (бухгалтерскую службу, финансовый отдел и т.п.) в сроки, предусмотренные правилами документооборота организации.
Для получения материалов со склада поставщика или от транспортной организации (организации) уполномоченному лицу выдаются соответствующие документы и доверенность на получение материалов.
Оформление доверенностей производится в порядке, установленном действующим законодательством.
Доверенность от имени юридического лица выдается за подписью его руководителя или иного лица, уполномоченного на это учредительными документами, с приложением печати организации.
Доверенность, в которой не указана дата ее совершения, ничтожна.
Приемка материалов от организаций транспорта и связи по количеству и качеству осуществляется с учетом правил, действующих на транспорте и в органах связи соответственно, и условий договоров (купли - продажи, поставки, перевозки груза и т.п.).
Поступившие в организацию счета - фактуры, товарно-транспортные накладные, акты и другие сопроводительные документы на поступившие грузы передаются соответствующему подразделению организации (отделу материально - технического снабжения, складу и т.п.) как основание для приемки и оприходования материалов.
Материалы в организации должны быть своевременно оприходованы.
При приемке материалы подвергаются тщательной проверке в отношении соответствия ассортименту, количеству и качеству, указанным в расчетных и сопроводительных документах.
Порядок и сроки приемки материалов по количеству и качеству устанавливаются специальными нормативными документами.
Приемка и оприходование поступающих материалов и тары (под материалы) оформляются соответствующими складами, как правило, путем составления приходных ордеров (типовая межотраслевая форма N М-4 утверждена Постановлением Госкомстата России от 30.10.97 N 71а), при отсутствии расхождений между данными поставщика и фактическими данными (по количеству и качеству).
На массовые однородные грузы, прибывающие от одного и того же поставщика несколько раз в течение дня, допускается составление одного приходного ордера в целом за день. При этом на каждую отдельную приемку материала в течение этого дня делаются записи на обороте ордера, которые в конце дня подсчитываются, и общий итог записывается в приходный ордер.
Вместо приходного ордера приемка и оприходование материалов может оформляться проставлением на документе поставщика (счет, накладная и т.п.) штампа, в оттиске которого содержатся те же реквизиты, что и в приходном ордере. В этом случае заполняются реквизиты указанного штампа, и ставится очередной номер приходного ордера. Такой штамп приравнивается к приходному ордеру.
При перевозке грузов автотранспортом приемка поступающих материалов осуществляется на основе товарно-транспортной накладной, получаемой от грузоотправителя (при отсутствии расхождений между данными накладной и фактическими данными).
При установлении несоответствия поступивших материалов ассортименту, количеству и качеству, указанным в документах поставщика, а также в случаях, когда качество материалов не соответствует предъявляемым требованиям (вмятины, царапины, поломка, бой, течь жидких материалов и т.д.), приемку осуществляет Комиссия, которая оформляет ее актом о приемке материалов.
В случае составления приемного акта приходный ордер не оформляется.
Приемный акт о приемке служит основанием для предъявления претензий и исков к поставщику и (или) транспортной организации.
Материалы должны приходоваться в соответствующих единицах измерения (весовых, объемных, линейных, в штуках). По этим же единицам измерения устанавливается учетная цена.
В случае, когда материал поступает в одной единице измерения (например, по весу), а отпускается со склада в другой (например, поштучно), то его оприходование и отпуск отражаются в первичных документах, на складских карточках и соответствующих регистрах бухгалтерского учета одновременно в двух единицах измерения. При этом вначале записывается количество в единице измерения, указанной в документах поставщика, затем в скобках - количество в единице измерения, по которой материал будет отпускаться со склада.
Если затруднительно отражение движения такого материала одновременно в двух единицах измерения, возможен вариант перевода материала в другую единицу измерения с составлением акта перевода представителями отдела снабжения, бухгалтерской службы, специалистов других отделов (если это необходимо) и заведующего складом. В акте перевода в другую единицу измерения указывается количество материала в единице измерения, указанной в расчетных (сопроводительных) документах поставщика, и в единице измерения, по которой материал будет отпускаться со склада. Одновременно определяется учетная цена в новой единице измерения. На карточке складского учета материал приходуется в единице измерения поставщика, а также в другой (новой) единице измерения со ссылкой на акт перевода.
Если в расчетных (сопроводительных) документах поставщика указана более крупная (или более мелкая) единица измерения (например, в тоннах), чем принято в организации (например, в килограммах), такие материалы приходуются в той единице измерения, которая принята в данной организации.
Если в интересах производства целесообразно направить материалы непосредственно в подразделение организации, минуя склад, такие партии материалов отражаются в учете как поступившие на склад и переданные в подразделение организации. При этом в приходных и расходных документах склада и приходных документах подразделения организации делается отметка о том, что материалы получены от поставщика и выданы подразделению без завоза их на склад (транзитом).
Перечень материалов, которые могут завозиться транзитом непосредственно в подразделения организации, должен быть оформлен распорядительным документом по организации.
На стройках строительные материалы, конструкции и детали, поступающие в значительном количестве, как правило, завозятся непосредственно на объекты строительства, минуя базисный (центральный) склад.
При приемке импортных материалов следует учитывать правила и особенности, установленные договорами (контрактами) и таможенным законодательством.
Приемные акты и приходные ордера должны, как правило, составляться в день поступления соответствующих материалов на склад или в другие установленные в организации сроки, но не позже сроков, установленных нормативными актами для приемки поступающих грузов.
Материалы, поступающие на ответственное хранение, записываются заведующим складом (кладовщиком) в специальную книгу (карточку), хранятся на складе обособленно и не могут расходоваться.
В случае, если материалы, принятые на ответственное хранение, относятся в соответствии со статьей 225 Гражданского кодекса Российской Федерации к бесхозяйным вещам и являются скоропортящимися, или издержки по их хранению несоизмеримо велики по сравнению с их стоимостью, то организация может использовать указанные материалы в производственных и иных целях или продать. При этом указанные материалы приходуются в организации по рыночной стоимости.
Выручка от продажи этих материалов или их рыночная стоимость при использовании материалов для собственных нужд организации, уменьшенная на величину расходов по их хранению, продаже и других аналогичных затрат, подлежит возврату собственнику материалов.
В организации должен быть установлен контроль за поступлением материалов (за отгрузкой поставщиками), а также за производством расчетов с поставщиками и покупателями.
Контроль за своевременным оприходованием прибывших грузов осуществляется согласно решению руководителя организации соответствующими подразделениями (службой снабжения, бухгалтерской службой и т.п.) и (или) должностными лицами.
Материалы, закупленные подотчетными лицами организации, подлежат сдаче на склад. Оприходование материалов производится в общеустановленном порядке на основании оправдательных документов, подтверждающих покупку (счета и чеки магазинов, квитанция к приходному кассовому ордеру - при покупке у другой организации за наличный расчет, акт или справка о покупке на рынке или у населения), которые прикладываются к авансовому отчету подотчетного лица.
Сдача подразделениями на склад материалов оформляется накладными на внутреннее перемещение материалов в случаях, когда:
- продукция, изготовленная подразделениями организации, используется для внутреннего потребления в организации или для дальнейшей переработки;
- осуществляется возврат подразделениями организации на склад или цеховую кладовую;
- производится сдача отходов, образующихся в процессе производства продукции (выполнения работ), а также сдача брака;
- осуществляется сдача материалов, полученных от ликвидации (разборки) основных средств;
- других аналогичных случаях.
Операции по передаче материалов из одного подразделения организации в другое оформляются также накладными на внутреннее перемещение материалов.
Учет недостач и порчи, обнаруженных при приемке материалов
Недостачи и порча, выявленные при приемке поступивших в организацию материалов, учитываются в следующем порядке:
а) сумма недостач и порчи в пределах норм естественной убыли определяется путем умножения количества недостающих и (или) испорченных материалов на договорную (продажную) цену поставщика. Другие суммы, в том числе транспортные расходы и налог на добавленную стоимость, относящиеся к ним, не учитываются. Сумма недостач и порчи списывается с кредита счета расчетов в корреспонденции с дебетом счета "Недостачи и потери от порчи ценностей". Одновременно недостающие и (или) испорченные материалы списываются со счета "Недостачи и потери от порчи ценностей" и относятся на транспортно-заготовительные расходы или на счета отклонений в стоимости материальных запасов.
Если испорченные материалы могут быть использованы в организации или проданы (с уценкой), они приходуются по ценам возможной продажи. Одновременно на эту сумму уменьшается сумма потерь от порчи;
б) недостачи и порча материалов сверх норм естественной убыли учитываются по фактической себестоимости.
В фактическую себестоимость включаются:
- стоимость недостающих и испорченных материалов, определяемая путем умножения их количества на договорную (продажную) цену поставщика (без налога на добавленную стоимость). По подакцизным товарам в договорную (продажную) цену включаются акцизы. Если испорченные материалы могут быть использованы в организации или проданы (с уценкой), они приходуются по ценам возможной продажи, с уменьшением на эту сумму потерь от порчи материалов;
- сумма транспортно-заготовительных расходов, подлежащая оплате покупателем, в доле, относящейся к недостающим и испорченным материалам. Эта доля определяется путем умножения стоимости недостающих и испорченных материалов на процентное отношение транспортных расходов, сложившееся на момент списания, к общей стоимости материалов (по продажным ценам поставщика) по данной поставке (без налога на добавленную стоимость);
- сумма налога на добавленную стоимость, относящаяся к основной стоимости недостающих и испорченных материалов и к транспортным расходам, связанным с их приобретением.
Фактическая себестоимость недостач и порчи сверх норм естественной убыли учитывается по дебету счета учета расчетов по претензиям и списывается с кредита счета расчетов (по лицевому счету поставщика). При оприходовании поступивших от поставщиков недостающих материалов, подлежащих оплате покупателем, соответственно уменьшается стоимость материалов, транспортно-заготовительных расходов и налог на добавленную стоимость, включенные в фактическую себестоимость недостачи и порчи.
Аналогично учитываются претензии к поставщикам на суммы излишней оплаты, произведенные в связи с несоответствием цен, указанных в расчетных документах, ценам, предусмотренным в договоре (завышение цен), арифметических ошибок, допущенных в расчетных документах поставщика, и по другим подобным причинам.
Если к моменту обнаружения недостачи, порчи, завышения цен, других ошибок в расчетных документах поставщика расчеты не были произведены, то оплата производится за вычетом стоимости недостающих и испорченных по вине поставщика материалов, других завышений сумм расчетного документа, о чем покупатель письменно сообщает поставщику. В этом случае неоплаченные суммы на счете учета расчетов по претензиям не отражаются.
При отсутствии оснований для предъявления претензии и (или) иска (например, в случаях стихийных бедствий), а также в случаях, когда иск покупателя к поставщику и (или) транспортной организации судом не удовлетворен (полностью или частично), такие суммы недостач и потерь от порчи списываются покупателем на счет "Недостачи и потери от порчи ценностей".
Порядок списания сумм со счета "Недостачи и потери от порчи ценностей" аналогичен порядку, изложенному в пункте 29 настоящих Методических указаний.
В случае поставки продукции, не соответствующей по своим качественным характеристикам стандартам, техническим условиям, заказам, договорам, такие материалы приходуются по пониженным ценам, согласованным с поставщиком.
Учет транспортно-заготовительных расходов.
Порядок учета транспортно-заготовительных расходов (ТЗР) определен Методическими указаниями по бухгалтерскому учету материально - производственных запасов, утвержденными Приказом Минфина России от 28.12. 2002 N 119н.
В перечень расходов, включаемых в состав транспортно-заготовительных, входят:
суммы, уплачиваемые организациям за информационные, консультационные услуги, связанные с приобретением материальных ценностей;
комиссионные вознаграждения посредническим организациям;
таможенные пошлины и сборы;
суммы, уплачиваемые транспортным организациям за перевозку груза;
расходы на погрузку материалов в транспортные средства;
плата за хранение материалов в местах приобретения, на железнодорожных станциях, в портах, на пристанях;
расходы на содержание специальных заготовительных пунктов, складов и агентств, организованных в местах заготовок;
расходы на командировки, связанные с непосредственным заготовлением материалов;
расходы на содержание заготовительно-складского аппарата организации;
стоимость потерь в пути поставленных материалов в пределах норм естественной убыли;
проценты по