Учет и анализ основных фондов сельскохозяйственных организаций
Основные средства, полученные от арендодателя в текущую простую аренду, на балансовый учет арендатора не принимаются, а учитываются на забалансовом счете 001 "Арендованные основные средства". У арендодателя эти объекты основных средств также не списываются с баланса, а в учете показывается внутреннее движение на аналитических счетах к счету 01 "Основные средства".
Порядок отражения операций, связанных с арендой имущества, показан в таблице 1.3.
Таблица 1.3 - Корреспонденция счетов по операциям, связанным с арендой
| Номер операции | Содержание операции | Корреспонденция счетов | |
| дебет | кредет | ||
| А. Простая текущая аренда, не являющаяся основным предметом деятельности; учет у арендодателя | |||
| 01 02 |
Сданы в текущую аренду основные средства Начислена арендная плата за текущий период Начислена арендная плата за будущие периоды |
01 76 | 01 91 |
| 03 04 | Начислена амортизация по основным средствам, переданным в аренду | 76 | 98 |
| 05 | Поступление суммы арендной платы на расчетный счет арендодателя | 91 | 02 |
| 06 | Списание доходов будущих периодов в части (на сумму) поступившей арендной платы | 51 | 78 |
| 07 | Списание результата от арендной платы |
98 91 |
91 99 |
| Б. То же, учет у арендатора | ||||||
|
08 09 10 11 12 13 14 15 16 |
Получены в текущую простую аренду основные средства Начислена арендная плата за весь период аренды (авансом) Начислена арендная плата за текущий период Погашена задолженность по арендной плате Отражение арендной платы, ранее начисленной за данный отчетный период Затраты на ремонт арендованных средств отражаются: а) за счет арендатора б) за счет арендодателя Капитальные вложения в арендованные основные средства и принятие их к бухгалтерскому учету Стоимость капитальных вложений в арендованные основные средства, безвозмездно переданные арендодателю Возвращены арендованные основные средства |
001 97 20,23,25 26,44 76 20,23,25 26,44 20,25,26 44,91 76 08 01 01/выб 91 |
- 76 76 51 97 23,60 23,60 60 08 01 01/выб 001 |
|||
| В. Учет доходов и расходов у арендодателя, когда сдача объектов в аренду является обычным видом деятельности | ||||||
|
7 18 19 20 21 |
Отражение расходов, связанных с передачей имущества в аренду Начислена арендная плата по очередному сроку Списаны затраты и начислен НДС, связанные со сдачей основных средств в аренду Поступление арендных платежей Отражен конечный финансовый результат от сдачи в аренду основных средств |
20 76 90 51 90 |
70,69,10 02 и др. 90 20,68 76 99 |
|||
Для обеспечения достоверности данных бухгалтерского учета и отчетности организации обязаны проводить инвентаризацию имущества, в том числе внеоборотных активов, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка [2].
Инвентаризация основных средств может проводиться один раз в три года, библиотечных фондов — один раз в пять лет. В организациях, расположенных в районах Крайнего Севера и приравненных к ним местностях, инвентаризация товаров, сырья и материалов может проводиться в период их наименьших остатков.
Выявленные при инвентаризации расхождения между фактическим наличием имущества и данными бухгалтерского учета отражаются на счетах бухгалтерского учета в следующем порядке:
а) излишек имущества (или неучтенные объекты) приходуется по рыночной стоимости на дату проведения инвентаризации, и соответствующая сумма зачисляется на финансовые результаты организации. На счетах организации эти излишки отражаются проводкой Дт 01 "Основные средства", 04 "Нематериальные активы", 07 "Оборудование к установке", 08 "Вложения во внеоборотные активы" и т.д. Кт 91 "Прочие доходы и расходы";
б) недостача имущества и его порча взыскиваются с виновных лиц. Если виновные лица не установлены или суд отказал во взыскании с них, 94 "Недостачи и потери от порчи ценностей" Кт 07 "Оборудование к установке", 01/11,04 и другие [15].
1.2 Анализ основных фондов в сельскохозяйственном производстве
Для правильной организации бухгалтерского учета основных средств и начисления амортизации, составления статистической отчетности о составе и движении, а также для анализа их использования все основные средства объединяются в однородные группы. Такая группировка называется классификацией.
В зависимости от характера использования основные средства подразделяются на средства производственного и непроизводственного назначения. К первым относятся, например, производственные здания, сооружения, рабочие машины и др. Основные средства непроизводственного назначения используются в иных сферах деятельности экономического субъекта (например, дома культуры, столовые, прачечные, детские дошкольные учреждения, дома отдыха, санатории и т. п.).
По степени использования основные средства подразделяются на находящиеся:
- в эксплуатации; в запасе;
- в стадии достройки, дооборудования, реконструкции и частичной ликвидации;
- на консервации. В зависимости от объема прав на них основные средства подразделяются:
- на принадлежащие организации на праве собственности (в том числе сданные в аренду);
- находящиеся в организации на праве оперативного управления или хозяйственного ведения;
- полученные организацией в аренду [9].
Обеспеченность сельскохозяйственных предприятий основными средствами производства и эффективность их использования - важные факторы, от которых зависят результаты хозяйственной деятельности, в частности качество, полнота и своевременность выполнения сельскохозяйственных работ, а следовательно, и объем производства продукции, ее себестоимость, финансовое состояние предприятия. В связи с этим анализ обеспеченности предприятий основными средствами и поиск резервов повышения эффективности их использования имеют большое значение.
Обобщающими показателями обеспеченности хозяйства основными производственными фондами являются фондообеспеченность (Фоб), энергообеспечебность (ЭО), фондовооруженность (ФВ) и энерговооруженность (ЭВ) труда:
Фоб=ОПФ/S*100;
ФВ=OПФ/ЧР;
ЭO=G/S*100;
ЭB=G/ЧP,
где ОПФ - основные производственные фонды;
S - площадь сельскохозяйственных угодий;
ЧР - среднегодовая численность работников;
G - энергетическая мощность предприятия кВт.
Изучение динамики данных показателей и межхозяйственный сравнительный анализ их уровня позволит оценить степень обеспеченности предприятия основными средствами производства.
Обеспеченность хозяйства отдельными видами машин, оборудования, зданий, сооружений устанавливается сравнением фактического их наличия с плановой потребностью. Анализируются и относительные показатели: площадь посевов зерновых культур на 1 зерноуборочный комбайн, площадь посева картофеля на 1 картофелеуборочный комбайн, площадь сельскохозяйственных угодий на 1 трактор и т.д. Эти показатели нужно сравнивать с нормативными, в динамике и с данными других хозяйств, средними по региону.
В процессе анализа необходимо изучить структуру основных средств и дать оценку произошедшим изменениям. Желательно, чтобы при этом увеличивалась доля активной их части, в том числе рабочих машин, оборудования, продуктивного скота.
Важное значение имеет анализ движения и технического состояния основных средств. Для этого рассчитываются следующие показатели:
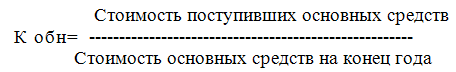
• коэффициент обновления (К обн), характеризует долю новых основных средств в общей их стоимости на конец года:
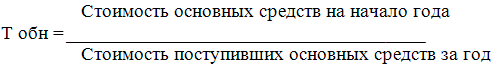
Срок обновления основных фондов (Т обн):
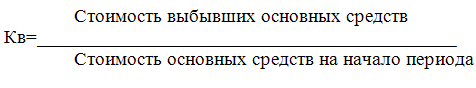
Коэффициент выбытия (Кв):
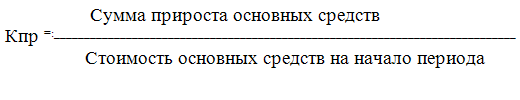
Коэффициент прироста (Кпр):
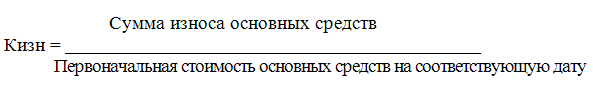
Коэффициент износа (Кизн):
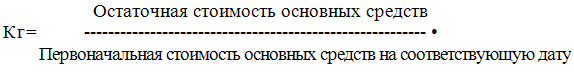
Коэффициент технической годности (Кг):
Для характеристики возрастного состава и морального износа основные средства группируются по продолжительности эксплуатации (до 5, 5-10, 10-20 и более20 лет), и по каждому виду основных средств рассчитывается средний срок службы.
Изучается также выполнение плана по внедрению новой техники, вводу в действие новых объектов, ремонту основных средств.
Определив обеспеченность хозяйства основными средствами и их техническое состояние, необходимо проанализировать эффективность и интенсивность их использования.
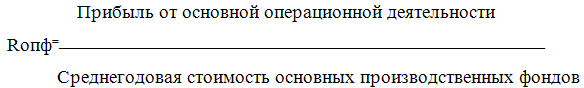
Для обобщающей характеристики эффективности использования основных средств анализируют показатель фондорентабельности (Rопф):
Об уровне интенсивности использования основных производственных фондов можно судить по величине следующих показателей:
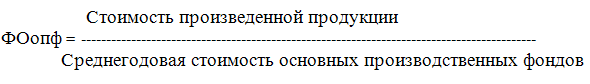
Фондоемкость (Фе):
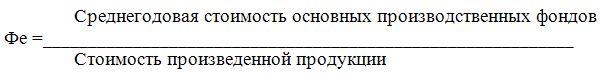
В процессе анализа изучаются динамика перечисленных показателей, выполнение плана по их уровню, производятся межхозяйственные сравнения. После этого изучают факторы изменения их величины [23].
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от уровня товарности и рентабельности продукции (Схема 2.)
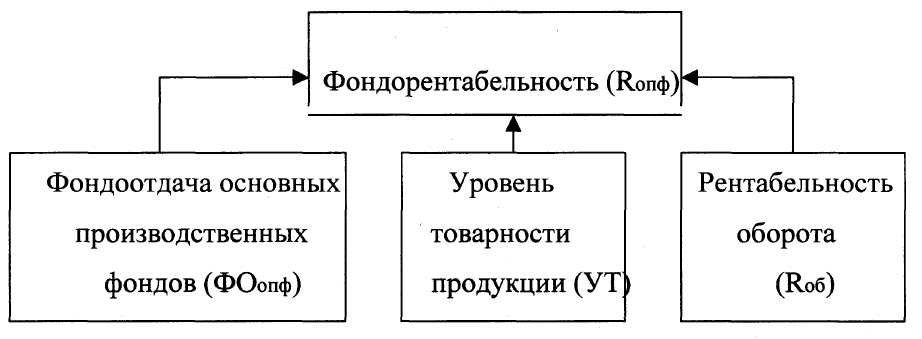
Схема 2. Зависимость фондорентабельности от фондоотдачи, уровня товарности и рентабельности продукции
Взаимосвязь этих показателей можно представить следующим уравнением:
Rопф=ФОопф*УТ*Rоб.
Для расчета влияния данных факторов можно использовать способ абсолютных разниц.
Изменение фондорентабельности происходит за счет:
•фондоотдачи основных производственных фондов
ΔRопф=ΔФОопф*УТо*Rобо;
•доли реализованной продукции в общем ее выпуске32
ΔRопф=ФОопф1*ΔУТо*Rобо;
•рентабельности оборота
ΔRопф=ФОопф1*УТ1*ΔRоб.
Изменение фондоотдачи происходит за счет факторов первого и второго порядка.
Факторы первого порядка - это объем валовой продукции (прибыли), и среднегодовая стоимость основных производственных фондов. Если объем валовой продукции увеличивается в большей степени, чем величина основных фондов, то фондоотдача будет расти, и наоборот. Поэтому важно установить, в каком соотношении находятся эти показатели на анализируемом предприятии и как в связи с этим изменяется фондоотдача. Расчет их влияния можно произвести способом цепной подстановки:
ФОо=ВПо/ОПФо;
ФОусл=ВП1/ОПФо;
ФО1=ВП1/ОПФ1,
ΔФОобщ=ФО1-ФОо,
в том числе ΔФОвп=ФОусл-ФОо;
ΔФОопф=ФО1-ФОусл.
Изучая факторы второго порядка изменения фондоотдачи, нужно учитывать, что первостепенную роль в повышении ее уровня в сельском хозяйстве играет степень использования земельного фонда, рост урожайности сельскохозяйственных культур на основе повышения плодородия почвы. Исследования показывают, что у хозяйств, имеющих более высокое качество земель, более высокий уровень фондоотдачи. Следовательно, одним из резервов увеличения фондоотдачи в сельском хозяйстве является повышение плодородия земель и их рациональное использование.
Важнейший фактор повышения фондоотдачи - это обеспечение оптимальной структуры основных производственных фондов и в первую очередь фондов растениеводства и животноводства.
Эффективность использования основных производственных фондов можно существенно повысить за счет достижения оптимальных пропорций между силовыми и рабочими машинами. При недостатке рабочих машин силовые машины используются неполно, что отражается на уровне фондоотдачи.
Фондоотдача во многом зависит от сложившихся пропорций между основными и материальными оборотными средствами. При оптимальном обеспечении средств труда предметами труда более интенсивно используются первые, и наоборот - при недостатке удобрений, кормов, семян снижается эффективность использования основных средств.
Эффективность использования основных средств производства во многом зависит от их технического состояния. Степени обновления и износа. Высокая степень износа, плохое техническое состояние приводят к снижению фондоотдачи. И наоборот, своевременное обновление основных средств путем приобретения, строительства новых и ремонта старых объектов содействует более производственному их использованию. Поэтому при анализе причин изменения фондоотдачи необходимо учитывать влияние и этого фактора.
Улучшению использования основных средств способствуют рациональная организация труда в земледелии и животноводстве, повышение материальной и моральной заинтересованности работников в повышении фондоотдачи.
Таким образом, рост эффективности использования основных производственных фондов очень тесно связан с использованием земельных, трудовых, материальных и финансовых ресурсов и возможен только при достижении их оптимальных пропорций. Поэтому важно не просто наращивать производственные мощности, а прежде всего добиваться пропорциональности их состава.
Резервы повышения фондоотдачи подсчитываются следующим образом:
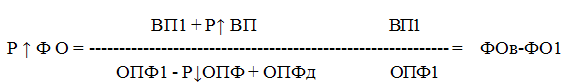
где ВП - фактический объем валовой продукции;
Р↑ВП - резерв увеличения валовой продукции; 0ПФ1 - фактическая среднегодовая сумма основных производственных фондов; Р↓ОПФ - резерв сокращения фондов за счет реализации, сдачи в аренду, консервации и списания;
ОПФд- дополнительная сумма основных фондов, которая понадобится для освоения резервов увеличения производства продукции.
Для определения резервов роста фондорентабельности необходимо умножить прирост фондоотдачи на фактический уровень товарности продукции и на фактический уровень рентабельности оборота в отчетном периоде:
По итогам анализа разрабатывают конкретные рекомендации относительно освоения выявленных резервов и осуществляют контроль за их проведением [24].
1.3 Особенности управления основными фондами в сельскохозяйственном производстве
Размер и структура основных средств определяется многими условиями, главным из которых являются уровень развития отраслей растениеводства и животноводства, специализация сельскохозяйственного производства.
Наибольшую долю в структуре основных фондов сельскохозяйственных предприятий составляют здания, затем сооружения, машины и оборудование. Их пропорции значительно колеблются по отдельным предприятиям, экономическим районам и зонам, что обусловлено различными условиями и характером сельскохозяйственного производства.
На предприятиях, где развито молочное скотоводство, доля зданий составляет более 50% основных фондов. На предприятиях, где ведущая роль принадлежит отраслям растениеводства, доля машин и оборудования - около 20%, что в два раза и более превышает значение этого показателя на скотоводческих предприятиях.
Это необходимо учитывать при формировании и анализе основных средств производства.
Расширенное воспроизводство предполагает непрерывное возобновление и совершенствование основных средств предприятий.
В процессе производства все средства труда изнашиваются и по частям переносят стоимость на вновь созданную продукцию, снижают первоначальные технико-экономические показатели и определенного срока службы выходят из строя. Происходит материальный, физический износ средств производства. Физический износ рассматривается двояко. С одной стороны, он возникает в результате работы, с другой - из-за неупотребления, под воздействием физико-химических и природных факторов. Износ первого рода в большей или меньшей мере прямо пропорционален уровню потребления машины, износ второго - до известной степени обратно пропорционален этому уровню.
Следовательно, износ машин и оборудования значительно возрастает с увеличением интенсивности использования, повышением загрузки в течение рабочего дня и в среднем за год, а также в результате неудовлетворительного хранения, когда под воздействием природных факторов они подвергаются коррозии, ржавеют, что оказывает отрицательное влияние на их техническое состояние. То же относится и ко многим другим видам основных средств производства.
Чтобы избежать преждевременного износа машин и продлить срок их высокопроизводительной и эффективной работы, надо строго соблюдать график и в полном объеме выполнять правила технического обслуживания тракторов, комбайнов и других механических средств труда, уделять внимание улучшению хранения машин и оборудования (строительству хороших полевых станов, машинных дворов, площадок с твердым покрытием, тщательной подготовке парка к весенне-летнему и осенне-зимнему хранению).
Наряду с физическим основные средства подвержены моральному износу, который выражается в снижении эффективности и обесценении средств труда. В таком случае основные средства преждевременно, то есть ранее установленного для них срока службы, исключаются из процесса производства.
В результате морального износа техники предприятия несут материальный ущерб, имеют большие непроизводительные расходы, что снижает эффективность производства. Для сокращения отрицательного действия морального износа экономически целесообразно широкое внедрение комбинированных машин, выполняющих за один проход два-три и более вида работ [26].
Важное значение имеет увеличение выпуска универсальной техники, позволяющей расширить границы применения как с точки зрения полной загрузки в разные периоды года, так и выполнения наибольшего объема работ в расчете на одну машину в год. Многие сельскохозяйственные орудия еще недостаточно унифицированы. В течение года они заняты 10-30 дней, на изготовление же и ремонт их требуется большое количество металла, труда и материально-денежных средств. Это отрицательно влияет на эффективность применения и темпы воспроизводства механических средств труда.
Неполное использование средств производства удорожает себестоимость работ, приводит к преждевременному моральному старению машин, сдерживает технический прогресс. В повышении интенсивности применения техники большое значение имеет работа тракторных и комбайновых агрегатах на повышенных скоростях. Производительность в таком случае возрастает в 1,3-1,5 раза. Значительно снижаются затраты труда и материально-денежных затрат на единицу работ.
Амортизационный фонд - это основа простого воспроизводства выбывших средств. Он в известной мере служит дополнительным источником формирования и может использоваться для расширенного воспроизводства основных средств. Это обусловлено главным образом снижением стоимости их воспроизводства в результате роста производительности труда в соответствующих отраслях промышленности, а также значительным разрывом во времени между началом возобновления средств труда в натуральной форме и их возмещением по стоимости.
Нормы амортизационных отчислений предусматриваются только для полного восстановления основных средств. Ремонт основных средств производится за счет средств фонда, создаваемого на предприятиях по нормативам затрат с включением их в себестоимость продукции, работ, услуг.
Средства указанного фонда находятся в распоряжении предприятия и используются по целевому назначению. Неиспользованные остатки фонда переходят на следующий год и изъятию не подлежат.
Основными источниками расширенного воспроизводства на предприятиях являются отчисления от прибыли, денежные поступления от ликвидации основных средств, краткосрочные и долгосрочные кредиты.
Чтобы повысить уровень и эффективность использования основных средств, необходимо не только улучшать их состав, но и повышать эффективность всех отраслей сельскохозяйственного производства. Большое значение имеет повышение эффективности оборотных средств, которые занимают наибольшую долю в себестоимости сельскохозяйственной продукции.
Опыт показывает, что эффективное использование техники имеет огромное экономическое значение. Высокая ее производительность при прочих равных условиях сокращает сроки проведения сельскохозяйственных работ, снижает затраты на их единицу. Это способствует повышению урожайности культур и эффективности производства в целом.
Важными факторами повышения эффективности использования техники являются: сокращение простоев машин, правильное комплектование машинно-тракторных агрегатов, лучшее использование времени и смены рабочего дня.
На сельскохозяйственных предприятиях выполняется большой объем строительных работ, поэтому исключительное значение имеют максимальный учет фактора времени, ускорение ввода в действие новых объектов, снижение их стоимости.
В повышении эффективности строительства большую роль играют использование местных материалов, расширение воспроизводства и применение сборных конструкций, укрепление материально-технической базы, использование стимулирующих методов организации и оплаты труда и т.д.
Необходимо стремиться к тому, чтобы новые помещения полностью отвечали требованиям научно-технического прогресса, позволяли осуществлять комплексную механизацию процессов труда, внедрять прогрессивные технологию и научную организацию производства.
Масштабы строительства зданий и сооружений необходимых для хранения продукции растениеводства, устанавливают с учетом ее количества и вместимости отдельных производственных объектов. Объем строительства зданий и сооружений в животноводстве рассчитывают, исходя из имеющегося поголовья скота и вместимости отдельных производственных объектов. При этом принимают во внимание, как действующие помещения, так и те, которые за тот или иной период будут списаны с баланса хозяйства в результате полной амортизации.
Большую роль в условиях недостатка техники играют кооперирование и прокат. При этом кооперация может развиваться как внутри предприятия, так и между сельскохозяйственными предприятиями. На этой основе, а также на основе проката используется особо мощная, высокопроизводительная дорогостоящая специализированная техника.
На межхозяйственной основе и со значительным эффектом работают зерноуборочные комбайны в форме передвижных механизированных колонн, а на самом предприятии - вахтовым методом.
При росте цен на сельскохозяйственную технику и, как следствие, малых объемах ее приобретения сельскохозяйственными товаропроизводителями следует ожидать увеличения сроков службы машин, старения машинно-тракторного парка.
С ростом цен на новую технику повышается значимость для сельскохозяйственного производства рынка подержанных машин. В условиях ограниченных материально-технических ресурсов он позволит в кратчайшие сроки обеспечить техническими средствами производства сельскохозяйственные организации. В результате возрастут сроки службы сельскохозяйственной техники, а промышленность получит дополнительный экономический регулятор, обеспечивающий высокое качество новой техники за счет конкуренции при наполнении рынка подержанными машинами [28].
2. Оценка хозяйственно-финансовой деятельности СПК "Катынь"
2.1 Оценка производственной деятельности СПК "Катынь"
Результаты работы сельскохозяйственных предприятий существенно зависят от условий производства. Поэтому экономический анализ начнем с изучения природно-экономических условий предприятия, его размеров, производственного направления, уровня интенсификации производства, его эффективности, финансового состояния и т.д. Только с учетом конкретных условий можно объективно оценить результаты деятельности предприятия и наметить пути его дальнейшего развития.
Землепользование СПК "Катынь" расположено в западной части Смоленского района. Центральная усадьба находится на расстоянии 23 км от областного центра – г. Смоленска.
Хозяйство связано с областным центром железной дорогой, а также дорогой с асфальтовым покрытием. Дорожная сеть внутри предприятия в удовлетворительном состоянии.
Землепользование хозяйства состоит из одного земельного массива вытянутой формы. Протяженность с севера на юг - 15,8 км, с запада на восток -11,3 км.
Пунктами реализации продукции являются АО "Смолмясо", ОАО СМК "Роса" - г. Смоленск, АО "Починоклен" - г. Починок, ИЧП "Брынцалов" - п. Монастырщина.
Территория хозяйства относится ко II агрономическому району и характеризуется следующими агрономическими показателями: среднегодовая температура воздуха +4° С; среднегодовое количество осадков 600-625 мм; безморозный период составляет 129 дней; начало снеготаяния с 17-18 марта по 6-7 апреля; продолжительность вегетационного периода 141 день; количество осадков за вегетационный период - 345 мм.
Хозяйство находится в полосе благоприятного сочетания тепла и влаги. Отрицательными факторами климата является частая переменная погоды, длительные зимние оттепели, дожди летом в период сенокошения и уборочных работ. В целом климат благоприятен для возделывания в хозяйстве зерновых, зернобобовых, картофеля и других сельскохозяйственных культур.
Центральная часть землепользования имеет холмистый, сильно пересеченный рельеф. Южная часть представляет собой полого-волнистую равнину, пересеченную очень глубокими оврагами.
Древесно-кустарниковая растительность представлена еловыми, сосновыми, березовыми, ольховыми и другими видами. Низменные и болотные луга представлены влаголюбивой растительностью.
Почвенный покров хозяйства представлен древесно-подзолистыми почвами различной степени оподзоленности. Механический состав почвы супесчаный и легкосуглинистый.
Хозяйство "Катынь" по своей организационной структуре является Сельскохозяйственным производственным кооперативом. Основным документом, регламентирующим деятельность данного хозяйства, является Устав Производственного сельскохозяйственного кооператива.
Рассмотрим основные показатели, характеризующие размеры предприятия.
Наиболее распространенными показателями, характеризующими размеры предприятия, являются: валовая и товарная продукция, площадь земель сельскохозяйственного пользования, поголовье скота, численность работников, стоимость основных производственных фондов.
Из таблицы 2.1 видно, что за изучаемый период стоимость валовой сельскохозяйственной продукции увеличилась на 10678 тыс. руб. (26,28%), это увеличение обусловлено повышением выпуска продукции в растениеводстве и животноводстве. Так, производство молока увеличилось на 33,30%, зерна - на 4,62%, соломы льна-долгунца и тресты соответственно на 1,75% и 27,22%, картофеля - на 250%.
Таблица 2.1-Размер сельскохозяйственного производства
| Показатели | 2004 г. | 2005 г. | 2006 г. | 2006 г. к 2004г. |
| 1. Стоимость валовой с.х. продукции | 40626 | 46390 | 51304 | 126,28 |
| в текущих ценах, тыс. руб. | ||||
| 2.Товарная сельскохозяйственная | 26085 | 33996 | 42064 | 161,26 |
| продукция в фактических ценах реа- | ||||
| лизации, тыс. руб. | ||||
| 3.Среднегодовая стоимость ос- | 122034 | 125474 | 127329 | 104,34 |
| новных производственных средств | ||||
| сельскохозяйственного назначения, | ||||
| тыс. руб. | ||||
| 4.Среднегодовая численность ра- | 338 | 344 | 364 | 107,69 |
| ботников в сельскохозяйственном | ||||
| производстве, чел. | ||||
| 5.Площадь сельскохозяйствен- | 4862 | 5202 | 5202 | 106,99 |
| ных угодий - всего, га | ||||
| - в т.ч. пашни | 4029 | 4369 | 4369 | 108,44 |
| 6.Поголовье животных на конец | ||||
| года, гол: | ||||
| - КРС - всего, | 3519 | 3503 | 3617 | 102,78 |
| *в т.ч коров молочного направления- | 1010 | 1016 | 1020 | 100,99 |
| - Свиньи - всего | 516 | 273 | 422 | 81,78 |
| 7.Произведено, ц. | ||||
| молока | 31321 | 36477 | 41752 | 133,30 |
| -прирост КРС | 4605 | 4267 | 3985 | 86,54 |
| -прирост свиней | 522 | 251 | 214 | 41,00 |
| -зерна | 41292 | 35295 | 43198 | 104,62 |
| -картофеля | 800 | 1600 | 2800 | 350,00 |
| семена льна-долгунца | 200 | 50 | 195 | 97,50 |
| -солома льна-долгунца | 456 | 609 | 920 | 201,75 |
| льнотреста | 360 | 555 | 818 | 227,22 |
Поголовье КРС, в том числе коров молочного направления, увеличилось незначительно - на 2,78% и 0,99% соответственно. При этом возрастает стоимость основных производственных фондов сельскохозяйственного назначения и численность работников, занятых в сельскохозяйственном производстве. Следовательно, увеличение производства молока связано с повышением эффективности использования средств производства, материалов, трудовых ресурсов, грамотным ведением племенной работы. Негативным явлением является снижение прироста КРС на 13,46%. Поголовье свиней снизилось на 18,22%, прирост свиней - на 59%, это связано с изменением структуры стада: увеличением доли свиней на выращивании в общем количестве свиней на выращивании и откорме. На увеличение объема товарной продукции повлияло увеличение производства валовой продукции - на 61,26%, а также рост цен на сельхозпродукцию. Среднегодовая численность работников, занятых в основном производстве, увеличилась на 26 человек (7,69%). Среднегодовая стоимость основных производственных средств сельскохозяйственного назначения возросла на 4,34% - это свидетельствует о том, что предприятие модернизирует свою деятельность и постепенно налаживает свою материально-техническую базу. Основным экономическим показателем, характеризующим специализацию сельскохозяйственного предприятия, является структура товарной продукции и ее размер, прежде всего удельный вес продукции главной отрасли, отражающий уровень специализации. Для определения специализации СПК "Катынь" рассмотрим данные таблицы 2.2.
Таблица 2.2 -Размер и структура товарной продукции (в текущих ценах)
| Стоимость товарной продук- | Структура товарной продукции, % | |||||
| Виды продукции | ции, тыс. руб. | |||||
| 2004 г. | 2005 г. | 2006 г. | 2004 г. | 2005 г. | 2006 г. | |
| Растениеводство | ||||||
| зерно | 269 | 834 | 2242 | 1,03 | 2,45 | 5,33 |
| картофель | 85 | 207 | 370 | 0,33 | 0,61 | 0,88 |
| льнотреста | 59 | 73 | 159 | 0,23 | 0,21 | 0,38 |
| семена льна-долгунца | - | 84 | 97 | - | 0,25 | 0,23 |
| - прочая продукция рас- | ||||||
| тениеводства | 77 | 58 | 272 | 0,29 | 0,17 | 0,64 |
| Итого по растениеводству | 490 | 1256 | 3140 | 1,88 | 3,69 | 7,46 |
| Животноводство | ||||||
| - КРС | 9416 | 10605 | 11580 | 36,10 | 31,19 | 27,53 |
| свиньи | 1074 | 1051 | 778 | 4,12 | 3,09 | 1,85 |
| молоко | 12442 | 17545 | 23029 | 47,70 | 51,61 | 54,75 |
| - мясо КРС | 189 | 249 | 382 | 0,72 | 0,73 | 0,91 |
| - мясо свиней | 285 | 345 | 330 | 1,09 | 1,01 | 0,78 |
| - прочая продукция жи- | 43 " | 24 | 42 | 0,16 | 0,08 | 0,10 |
| вотноводства | ||||||
| Итого по животноводству | 23449 | 29819 | 36141 | 89,89 | 87,71 | 85,92 |
| Прочая продукция | 2146 | 2921 | 2783 | 8,23 | 8,60 | 6,62 |
| Всего по организации | 26085 | 33996 | 42064 | 100 | 100 | 100 |
Данные представленные в таблице, показывают, что животноводство является главной отраслью предприятия, оно дает более 85% товарной продукции. В нем, в свою очередь, наибольший удельный вес занимают реализация молока (в среднем 58% в объеме товарной продукции животноводства), реализация КРС в живой массе (в среднем 36% в объеме товарной продукции животноводства). Таким образом, специализацию СПК "Катынь" можно определить как молочно-мясную.
Для оценки уровня (глубины) специализации производства рассчитаем коэффициент специализации (Ксп):
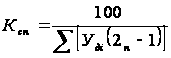
где Удi - удельный вес i-ro вида товарной продукции в общем ее объеме;
п - порядковый номер отдельных видов продукции по их удельному весу в ранжированном ряду.
Ксп 2004 =0,36;
Ксп 2005 =0,36;
Kсп 2006 =0,36.
На протяжении изучаемого периода, на предприятии средний уровень специализации, не наблюдается его изменения.
Расширенное воспроизводство в сельском хозяйстве может осуществляться экстенсивным (за счет расширения посевных площадей и поголовья животных) и интенсивным путем (за счет улучшения качества обработки почвы, дополнительного вложения средств на одну и ту же площадь, повышения уровня кормления животных и др.)
Интенсификация - главное направление сельскохозяйственного производства на современном этапе. Она достигается путем внедрения достижений НТП и передового практического опыта. Постоянный рост инвестиций на развитие более современных средств производства, более квалифицированного труда в расчете на единицу земельной площади должен обеспечить основную долю прироста производства сельскохозяйственной продукции и повышения ее конкурентоспособности. Уровень интенсификации производства характеризуется размером производственных затрат, основных производственных фондов и затратами труда в расчете на единицу земельной площади. Экономическая эффективность интенсификации выражается в том, что рост продукции происходит более быстрыми темпами, чем рост затрат на ее производство. Для характеристики процесса интенсификации рассмотрим данные таблицы 2.3.
Таблица 2.3 - Уровень интенсивности и экономическая эффективность интенсификации сельскохозяйственного производства
| Показатели | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к |
| 2004г. | ||||
| Уровень интенсивности | ||||
| Приходится на 100 га сельхозугодий: | ||||
| - основных производственных фондов | 2509,95 | 2412,03 | 2447,69 | 97,52 |
| с.-х. назначения, тыс.руб. | ||||
| - текущих производственных затрат, | 941,73 | 1050,02 | 1105,21 | 117,36 |
| тыс. руб. | ||||
| - прямых затрат труда, чел ч | 16,13 | 14,28 | 14,19 | 87,97 |
| энергетических мощностей, л.с. | 437,10 | 414,94 | 370,61 | 84,79 |
| Эффективность интенсификации | ||||
| Произведено валовой продукции, тыс.руб. | ||||
| - на 100 га сельхозугодий | 835,58 | 891,77 | 986,24 | 118,03 |
| на 100 руб. основных производст- | 33,29 | 36,97 | 40,29 | 121,03 |
| венных фондов сельскохозяйствен- | ||||
| ного назначения | ||||
| на 1 чел ч прямых затрат труда | 51,82 | 62,44 | 69,52 | 134,16 |
|
Произведено товарной продукции на 100 га га сельхозугодий, тыс. руб. |
536,51 | 653,52 | 808,61 | 150,72 |
| Получено прибыли, тыс. руб. | ||||
| - на 100 га сельхозугодий | 51,01 | 11,38 | 187,89 | 368,34 |
| - на 100 руб. основных производственных | 2,03 | 0,47 | 7,68 | 378,33 |
| фондов сельскохозяйственного назначения | ||||
| - на 1 работника | 6,93 | 1,63 | 26,35 | 380,23 |
| Рентабельность сельскохозяйственного | 3,53 | 1,29 | 12,22 | 346,18 |
| производства |
За анализируемый период произошло снижение основных производственных фондов (на 2,48%), прямых затрат труда (на 12,03%), энергетических мощностей (на 15,21%)приходящихся на 100 га сельхозугодий. Это связано с тем, что темп роста сельскохозяйственных угодий превышает темп роста основных производственных фондов, прямых затрат труда, энергетических мощностей. Текущие производственные затраты на 100 га сельхозугодий увеличились на 17,36%.
Производство валовой продукции на 100 га сельхозугодий увеличилось на 18,03%, на 100 руб. основных производственных фондов - на 21,03%, на 1 чел.ч прямых затрат труда - на 34,16%.
Прибыль на 100 га сельхозугодий, 100 руб. основных производственных фондов, 1 работника увеличилась более чем в 3 раза.
Рентабельность сельскохозяйственного производства возросла в 3,46 раза.
Трудовые ресурсы сельского хозяйства — это совокупность людей, обладающих способностью трудиться. Именно трудовые ресурсы — основной элемент производства и главная производственная сила.
Сопоставление наличия трудовых ресурсов в отчетном году с прошлыми годами показывает по каким отраслям, видам деятельности произошли существенные отклонения численности работников, каковы причины и что это дало хозяйству. Рассмотрим данные таблицы 2.4.
За исследуемый период оставалось неизменным число служащих, работников торговли и общественного питания, детских учреждений, работников свиноводства. Однако их удельный вес в общей структуре работников снизился за счет изменений, происходящих в других категориях работников. Так, число работников, занятых в сельскохозяйственном производстве возросло на 26 человек. Число постоянных работников увеличилось на 28 человек. Наибольший удельный вес среди постоянных рабочих принадлежит трактористам-машинистам и скотникам КРС. Однако, в течение анализируемого периода их численность снижается на 13 и 4 человека соответственно.
Таблица 2.4 - Среднегодовая численность и структура работников организации
| Среднегодовая численность | Структура работников, % | ||||||
| Категории работников | работников, чел. | ||||||
| 2004 | 2005 | 2006 | 2004 | 2005 | 2006 | ||
| По сельскохозяйственной | 358 | 364 | 371 | 100 | 100 | 100 | |
| организации - всего | |||||||
| в т.ч.: | |||||||
| работники, занятые в с.-х. | |||||||
| производстве - всего | 338 | 344 | 364 | 94,41 | 94,51 | 98,11 | |
| в т.ч.: | |||||||
| рабочие постоянные | 303 | зп | 331 | 84,64 | 85,44 | 89,22 | |
| из них | |||||||
| - трактористы- | 69 | 63 | 56 | 19,27 | 17,31 | 15,09 | |
| машинисты | |||||||
| - операторы машинного | 49 | 53 | 55 | 13,69 | 14,56 | 14,82 | |
| доения | |||||||
| скотники КРС | 60 | 60 | 56 | 16,76 | 16,48 | 15,09 | |
| работники свиноводства | 5 | 5 | 5 | 1,40 | 1,37 | 1,35 | |
| Рабочие сезонные и временные | 2 | - | 0,55 • | - | - | ||
| Служащие | 33 | 33 | 33 | 9,22 | 9,07 | 8,89 | |
| Работники, занятые в подсобных | 13 | 13 | - | 3,63 | 3,57 | - | |
| промышленных предприятиях | |||||||
| Работники торговли и об- | 3 | 3 | 3 | 0,84 | 0,82 | 0,81 | |
| щественного питания | |||||||
| Работники детских учреждений | 4 | 4 | 4 | 1Д2 | 1,10 | 1,08 | |
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятие получает главным образом от реализации продукции, а также от других видов деятельности (таблица 2.5).
Таблица 2.5 -Анализ состава и динамики прибыли, тыс. руб.
| Показатели | 2004 г. | 2005 г. | 2006 г. | 2006 г. в % к |
| 2004 г. | ||||
| 1. Прибыль от реализации продукции | 1618 | 704 | 7028 | 434,36 |
| 2. Операционные доходы | 4 | 8 | 10 | 250,00 |
| 3. Операционные расходы | 200 | 769 | 1281 | 640,50 |
| 4. Внереализационные доходы | 1058 | 649 | 4044 | 382,23 |
| 5. Внереализационные расходы | - | - | - | - |