Автоматизированные системы, применяемые в бухгалтерском учете
Расчеты: для операций :
4. % ТЗР =
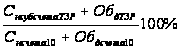
Сумма ТЗР
=
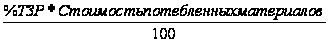
%ТЗР =
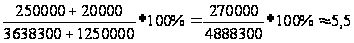
Сумма ТЗР
=
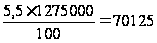
Сумма ТЗР
=
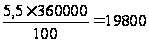
6.
% ТЗР =
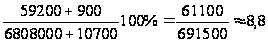
Сумма ТЗР
=
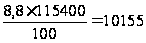
Сумма ТЗР
=
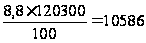
Сумма ТЗР
=
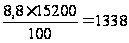
Сумма ТЗР
=
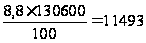
Рабочим за
изготовление
продукции А:

На социальное
страхование:
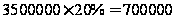
В Пенсионный
фонд:
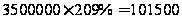
По обязательному
медицинскому
страхованию:
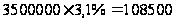
Рабочим за изготовление продукции Б:
- на социальное
страхование:
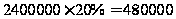
- в Пенсионный
фонд: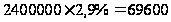
- по обязательному
медицинскому
страхованию: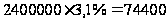
Рабочим за строительство корпуса основного цеха:
- на социальное
страхование:
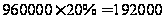
- в Пенсионный
фонд:
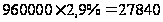
- по обязательному
медицинскому
страхованию: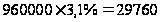
Административно управленческому и обслуживающему персоналу основных цехов:
- на социальное
страхование:
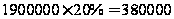
-в Пенсионный
фонд: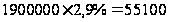
- по обязательному
медицинскому
страхованию: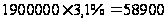
Административно-управленческому персоналу организации:
- на социальное
страхование:
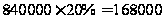
- в Пенсионный
фонд: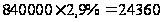
- по обязательному
медицинскому
страхованию: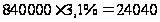
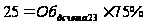
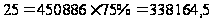
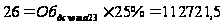
| Вид продукции | з/п | % распределения | 25 | 26 |
| А | 3 500 000 | 59 | 6678634,2 | 882096,29 |
| Б | 2 400 000 | 41 | 4641084,7 | 59288439 |
| Итого: | 5 900 000 | 100 | 11319719 | 1446059,5 |
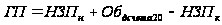
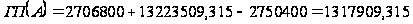 руб.
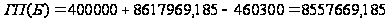 руб.
Стоимость 1 единицы продукции А = 13 179 909,315 / 11 086 = 1 189 руб.
Стоимость 1 единицы продукции Б = 8 557 669,185 / 5 510 = 1 553 руб.
Отгруженная продукция А = 1 189 * 10 400 = 12 365 600
Отгруженная продукция Б = 5 100 * 5 510 = 7 920 300
Списана фактическая себестоимость продукции
А = 8 300 * 1 189 = 9 868 700
Списана фактическая себестоимость продукции
Б = 3 10* 5 510 = 4 814 300
|
01 основные средства Д К |
|
|
Сн = 12 454 600 |
|
| 19) 870 000 | |
| Об=870 000 | |
| Ск=13 324 600 | |
|
02 Амортизация основных средств Д К |
|
|
Сн= 1 316 050 |
|
| 14)1 280 000 | |
| Об=1 280 000 | |
| Ск=2 596 050 | |
|
04 Нематериальные активы Д К |
|
|
Сн = 698 000 |
|
| Ск=698 000 | |
|
05 Амортизация нематериальных активов Д К |
|
|
Сн = 94 000 |
|
| 15) 13 400 | |
|
Об= 13 400 |
|
| Ск= 107 400 | |
|
08 Вложения во внеоборотные Д активы К |
|
|
Сн = 920 000 |
|
|
5) 130 600 6) 11 493 9) 960 000 10) 249 600 19) 870 000 |
19) 870 000 |
| Об=2 221 693 | Об= 870 000 |
| Ск=2 271 693 | |
|
10/1 Сырье и материалы по учетной стоимости Д К |
|
|
Сн = 3 888 300 |
|
| 1)1 270 000 |
3)1 635 000 4) 89 925 |
|
Об= 1 270 000 |
Об= 1 724 925 |
| Ск=3 433 375 | |
|
10/6 Прочие материалы по учетной стоимости Д К |
|
|
Сн = 740 000 |
|
| 2)11 600 |
5) 381 500 6) 33 572 |
| Об=11 600 | Об=415 072 |
| Ск= 336 528 | |
|
Основное производство Продукция А Д К |
|
|
Сн = 2 706 800 |
|
|
3)1275000 4) 70 125 9) 3500000 10) 910 000 24) 6678634,21 25) 853175,105 |
2)6 700 26) 13179909,315 |
|
Об= 13 286 934,315 |
Об= 13 186 609,315 |
| Ск=2 807 125 | |
|
Основное производство Продукция Б Д К |
|
|
Сн = 400 000 |
|
|
3)360 000 4)19 800 9)2 400 000 10) 624 000 24) 4641084,79 25)592884,395 |
26) 8557669,185 |
|
Об= 8 637 769,185 |
Об= 8 557 669,185 |
| Ск=480 100 | |
|
23 Вспомогательное производство Д К |
|
| Сн=0 | |
|
5) 120 300 6) 10 586 13) 150 000 14) 170 000 |
23) 450 886 |
| Об= 450 886 | Об= 450 886 |
|
25 Общепроизводственные расходы Д К |
|
|
5) 115 400 6) 10 155 9)1 900 000 10) 494 000 13)6842000 14) 1 020 000 21) 600 000 23) 338 164,5 |
24)11 319 719 |
| Об=11 319 719 | Об=11 319 719 |
| 26 Общехозяйственные расходыД К | |
|
5) 15 200 6) 1 338 9) 840 000 10) 218 400 13) 135 000 14) 90 000 15)13 400 18) 20 000 23) 112 721,5 |
25)1 446 059,5 |
|
Об= 1 446 059,5 |
Об= 1 446 059,5 |
|
43/А Готовая продукция А Д К |
|
|
Сн = 252 000 |
|
|
26) 13 179 909,315 |
27) 12 365 600 |
|
Об= 13 179 909,315 |
Об= 12 365 600 |
|
Ск= 1066309,315 |
|
|
43/Б Готовая продукция Б Д К |
|
|
Сн = 168 000 |
|
| 26)8 557 669,18 | 27)7 920 300 |
|
Об= 8 557 669,18 |
Об= 7 920 300 |
|
Ск= 805369,18 |
|
|
44 Расходы на продажу Д К |
|
| Сн=0 | |
| 28) 63 000 | 31)63 000 |
| Об=63 000 | Об=63 000 |
|
45 Товары отгруженные Д К |
|
| Сн = 0 | |
| 27) 20 285 900 | 30)14 683 000 |
| Об=20 285 900 | Об=14 683 000 |
| Ск=5 602 900 | |
|
Касса Д К |
|
|
Сн = 18 000 |
|
|
7) 6 442 000 16)4 520 000 |
8) 6 442 000 17)4 520000 |
|
Об= 10 962 000 |
Об= 10 962 000 |
| Ск= 18 000 | |
|
51 Расчетный счет Д К |
|
|
Сн = 16 082 000 |
|
| 29) 29433800 |
7) 6 442 000 11)2 210900 12) 15 050 16)4 520000 |
| Об=29433800 |
Об=13187950 |
|
Ск= 32 327 850 |
|
|
52 Валютный счет Д К |
||
|
Сн = 54 180 |
||
| Ск=54 180 | ||
|
55 Специальные счета в банке Д К |
||
|
Сн = 2 441 500 |
||
| Ск=2 441 500 | ||
|
58 Финансовые вложения Д К |
||
|
Сн = 500 000 |
||
| Ск=500 000 | ||
|
60 Расчеты с поставщиками и подрядчиками Д К |
||
|
Сн = 1 562 000 |
||
|
11)1 800 000 12) 15 050 |
1)1270000 13) 7127000 28) 63 000 |
|
|
Об= 1815050 |
Об= 8 460 000 |
|
|
Ск= 8 206 950 |
||
|
62 Расчеты с покупателями и заказчиками Д К |
||
|
Сн = 42 000 |
||
| Ск=42 000 | ||
| 66 Расчеты по краткосрочным кредитам и займамД К | |
| Сн =500 904 | |
| 11)130 800 | |
| Об= 130 800 | |
| Ск=370 104 | |
| 68 Расчеты по налогам и сборамД К | |
|
Сн = 280 100 |
|
| 11) 280100 |
20) 790 000 32) 4065000 34) 1464367 |
| Об=280 100 | Об=6 319 367 |
| Ск=6 319 367 | |
|
69 Расчеты по социальному страхования и обеспечению Д К |
|
| Сн =321 200 | |
| 10) 2496000 | |
| Об=2496000 | |
| Ск=2817200 | |
| 70 Расчеты с персоналом по оплате труда К | |
| Сн =6 424 000 | |
|
8) 6 424 000 17) 4520 000 20) 865 000 |
9)9 600 000 |
| Об=11809000 | Об=9600000 |
| Ск=4215000 | |
|
71 Расчеты с подотчетными лицами Д К |
|
| Сн =15 300 | |
| 8) 18 000 |
2)4 900 18) 20 000 |
| Об=18 000 | Об=24 900 |
| Ск=8 400 | |
|
75 Расчеты с учредителями Д К |
|
|
Сн = 1 260 000 |
|
| 19) 870 000 | |
| Об=870 000 | |
| Ск=390 000 | |
|
76/Д Расчеты с разными дебиторами Д К |
|
| Сн =224 100 | |
| 29) 90 800 | |
| Об=90 800 | |
| Ск=13 300 | |
| 76/К Расчеты с разными кредиторамиД К | |
| Сн=0 | |
|
20) 75 000 22) 45 000 |
|
| Об=120 000 | |
| Ск=120 000 | |
| 80 Уставный капиталД К | |
| Сн =17000000 | |
| Ск=17 000 000 | |
| 82 Резервный капиталД К | |
| Сн =140000 | |
| Ск=140 000 | |
|
83 Добавочный капитал Д К |
|
|
Сн = 840 000 |
|
| Ск=840 000 | |
|
84 Нераспределенная прибыль (непокрытый убыток) Д К |
|
|
Сн = 10 024 000 |
|
|
Ск= 10 024 000 |
|
|
90 Продажа Д К |
|
|
30)14 683 000 31)63 000 32) 4 065 000 |
29)29 343000 |
| Выявляем финансовый результат: 29 343 000 – 14 811 000 = 10 532 000 (прибыль) | |
| 33) 10 532 000 | |
|
Об= 29 343 000 |
Об = 29 343 000 |
|
96 Резервы предстоящих расходов Д К |
|
| Сн =74 600 | |
| 22) 45 000 | 21) 600 000 |
| Об=45 000 | Об=600 000 |
| Ск=629 600 | |
|
97 Расходы будущих периодов Д К |
|
|
Сн = 120 000 |
|
| Ск=120 000 | |
|
99 Прибыль и убытки Д К |
|
|
Сн = 4 323 926 |
|
| 34)1 464 367 |
33) 10 532 000 |
|
Об= 10 532 000, |
|
|
Ск= 13 391 559 |
|
Аналитические счета
К счету 10/1
| Дебет (приход) | Кредит (Расход) | ||||||
|
Номер Операции |
По учетной стоимости | Отклонения | Фактическая себестоимость | Номер операции | По учетной стоимости | Отклонения | Фактическая себестоимость |
| Сальдо на 01.08 | 3 638 300 | 250 000 | 3 888 300 | Сальдо на 01.08 | |||
| 1 | 1 250 000 | 20 000 | 1 270 000 | 3 | 1 635 000 | ||
| 4 | 89 925 | ||||||
| Обороты за август | 1 250 000 | 20 000 | 1 270 000 | Обороты за август | 1 635 000 | 89 925 | 1 724 925 |
| Итого с остатком на начало месяца | 4 888 300 | 270 000 | 5 158 300 | ||||
| Сальдо на 01.09 | 3 253 300 | 180 075 | 3 433 375 | ||||
К счету 10/6
| Дебет (приход) | Кредит (Расход) | ||||||
| Номер операции | По учетной стоимости | Отклонения | Фактическая себестоимость | Номер операции | По учетной стоимости | Отклонения | Фактическая себестоимость |
| Сальдо на 01.08 | 680 800 | 59 200 | 740 000 | Сальдо на 01.08 | |||
| 2 | 10 700 | 900 | 11 600 | 5 | 381 500 | ||
| 6 | 33 572 | ||||||
| Обороты за август | 10 700 | 900 | 11 600 | Обороты за август | 381 500 | 33 572 | 415 072 |
| Итого с остатком на начало месяца | 691 500 | 60 100 | 751 600 | ||||
| Сальдо на 01.09 | 310 500 | 26 528 | 336 528 | ||||
К счету 20/А:
| Дебет | Кредит | ||
| Номер операции | Сумма | Номер операции | Сумма |
| НЗП на 01.08.2007 г. | 2 706 800 | ||
| 3 | 1 275 000 | 2 | 6 700 |
| 9 | 3 500 000 | 26 | 13 179 909,315 |
| 10 | 910 000 | ||
| 24 | 6 678 634,21 | ||
| 25 | 853 175,105 | ||
| 4 | 70 125 | ||
| Обороты за август | 13 286 934,315 | 13 186 609,315 | |
| НЗП на01.09.2007 г. | 2 807 125 | ||
К счету 20/Б:
| Дебет | Кредит | ||
| Номер операции | Сумма | Номер операции | Сумма |
| НЗП на 01.08.2007 г. | 400 000 | ||
| 3 | 360 000 | 26 | 8 557 669,185 |
| 9 | 2 400 000 | ||
| 10 | 624 000 | ||
| 24 | 4 641 084,79 | ||
| 25 | 592 884,395 | ||
| 4 | 19 800 | ||
| Обороты за август |
8 637 769,185 |
8 557 669,185 | |
| НЗП на01.09.2007 г. | 480 100 | ||
К счету 43/А:
| Дебет (приход) | Кредит (расход) | ||||||
| Номер операции | Количество, шт. | Себестоимость единицы, руб. | сумма | Номер операции | Количество, шт | Себестоимость единицы, руб. | Сумма |
| Сальдо на 01.08 | 186 | 1 355 | 252 000 | ||||
| 26 | 10 900 | 1 189 | 13 179 909,315 | 27 | 10 400 | 1 189 | 12 365 600 |
| Обороты за август | 13 179 909,315 | 10 400 | 1 189 | 12 365 600 | |||
| Итого с остатком на начало месяца | 13 431 909,315 | ||||||
| Сальдо на 01.09 | 1 066 309,315 | ||||||
К счету 43/Б:
| Дебет (приход) | Кредит (расход) | ||||||
| Номер операции | Количество, шт. | Себестоимость единицы, руб. | сумма | Номер операции | Количество, шт. | Себестоимость единицы,, руб. | Сумма |
| Сальдо на 01.08 | 95 | 1 786 | 168 000 | ||||
| 26 | 5 415 | 1 553 | 8 557 669,185 | 27 | 5 100 | 1 553 | 7 920 300 |
| Обороты за август | 8 557 669,185 | 7 920 300 | |||||
| Итого с остатком на начало месяца | 8 725 669,185 | ||||||
| Сальдо на 01.09 | 805 369,185 | ||||||
Оборотно-сальдовая ведомость
| Шифр | Наименование | Сальдо на начало мес. | Обороты | Сальдо на конец мес. | |||
| Д | К | Д | К | Д | К | ||
| 01 | Основные средства | 12 454 600 | 870 000 | 13 324 600 | |||
| 02 | Амортизация основных средств | 1 316 050 | 1 280 000 | 2 596 050 | |||
| 04 | Нематериальные активы | 698 000 | 698 000 | ||||
| 05 | Амортизация нематериальных активов | 94 000 | 13 400 | 107 400 | |||
| 08 | Вложения во внеоборотные активы | 920 000 | 2 221 693 | 870 000 | 2 271 693 | ||
| 10/1 | Материалы: сырье и материалы по учетной стоимости | 3 888 300 | 1 270 000 | 1 724 925 | 3 433 375 | ||
| 10/6 | Материалы: прочие материалы по учетной стоимости | 740 000 | 11 600 | 415 072 | 336 528 | ||
| 20/А | Основное производство: незавершенное производство по продукции А | 2 706 800 | 13 286 934,315 | 13 186 609,315 | 2 807 125 | ||
| 20/Б | Основное производство: незавершенное производство по продукции Б | 400 000 | 8 637 766,185 | 8 557 669,185 | 480 100 | ||
| 23 | Вспомогательное производство | 0 | 450 886 | 450 886 | 0 | ||
| 25 | Общепроизводственные расходы | 11 319 719 | 11 319 719 | ||||
| 26 | Общехозяйственные расходы | 1 446 059,5 | 1 446 059,5 | ||||
| 43/А | Готовая продукция А | 252 000 | 13 179 909,315 | 12 365 600 | 1 066 309,315 | ||
| 43/б | Готовая продукция Б | 168 000 | 8 557 669,185 | 7 920 300 | 805 369,185 | ||
| 44 | Расходы на продажу | 0 | 63 000 | 63 000 | 0 | ||
| 45 | Товары отгруженные | 0 | 20 285 900 | 14 683 000 | 5 602 900 | ||
| 50 | Касса | 18 000 | 10 962 000 | 10 962 000 | 18 000 | ||
| 51 | Расчетный счет | 16 082 000 | 29 433 800 | 13 187 950 | 32 327 850 | ||
| 52 | Валютный счет | 54 180 | 54 180 | ||||
| 55 | Специальные счета в банках | 2 441 500 | 2 441 500 | ||||
| 58 | Финансовые вложения | 500 000 | 500 000 | ||||
| 60 | Расчеты с поставщиками и подрядчиками | 1 562 000 | 1 815 050 | 8 460 000 | 8 206 950 | ||
| 62 | Расчеты с покупателями и заказчиками | 42 000 | 42 000 | ||||
| 66 | Расчеты по краткосрочным кредитам и займам | 500 904 | 130 800 | 370 104 | |||
| 68 | Расчеты по налогам и сборам | 280 100 | 280 100 | 6 319 367 | 6 319 367 | ||
| 69 | Расчеты по социальному страхованию и обеспечению | 321 200 | 2 496 000 | 2 817 200 | |||
| 70 | Расчеты с персоналом по оплате труда | 6 424 000 | 11 809 000 | 9 600 000 | - | 4 215 000 | |
| 71 | Расчеты с подотчетными лицами | 15 300 | 18 000 | 24 900 | 8 400 | ||
| 75 | Расчеты с учредителями | 1 260 000 | 870 000 | 390 000 | |||
| 76/Д | Расчеты с разными дебиторами | 224 100 | 90 300 | 133 800 | |||
| 76/К | Расчеты с разными кредиторами | 0 | 120 000 | 120 000 | |||
| 80 | Уставный капитал | 17 000 000 | 17 000 000 | ||||
| 82 | Резервный капитал | 140 000 | 140 000 | ||||
| 83 | Добавочный капитал | 840 000 | 840 000 | ||||
| 84 | Нераспределенная прибыль (непокрытый убыток) | 10 024 000 | 10 024 000 | ||||
| 90 | Продажа | 29 343 000 | 29 343 000 | ||||
| 96 | Резервы предстоящих расходов | 74 600 | 45 000 | 600 000 | 629 600 | ||
| 97 | Расходы будущих периодов | 120 000 | 120 000 | ||||
| 99 | Прибыль и убытки | 4 323 926 | 1 464 367 | 10 532 000 | 13 391 559 | ||
| Итого | 42 942 780 | 42 942 780 | 166 901 757 | 166 901 757 | 66 819 230 | 66 819 230 | |
Заключение
Особенности порядка осуществления учетной регистрации, характеризующиеся сочетанием различных видов учетных регистров, последовательности и способов производства учетных записей, приводят к созданию разных форм бухгалтерского учета. В процессе исторического развития формы, в которых осуществлялся бухгалтерский учет, претерпели значительные изменения. Первые его формы были весьма простыми. Для ведения записей использовались книги, на смену которым в начале XX века пришли карточки и свободные листы. Использование их в учете дало возможность сократить трудоемкость учета и применить машинную технику.
В нашей стране после Великой Октябрьской социалистической революции быстро обнаружилась вся отсталость форм учета, доставшихся нам от царской России, и непригодность их в социалистических условиях. Поэтому уже в 20-х годах стали создаваться новые формы учета, рассчитанные на удовлетворение требовании, предъявлявшихся к нему общественным производством. В начале возникли и получили довольно широкое распространение карточно-ордерная и карточно-копировалъные формы. Однако наличие в ним ряда недостатков и неприспособленность их к ведению учета в плановом хозяйстве потребовали отказа от пользования ими и создания других более совершенных форм.
Расширяющееся внедрение в учетную практику компьютеров приводит к выработке специфической формы учета, основанной на использовании электронной техники. При этой форме еще больше повысится степень автоматизации учетного процесса и скорость получения всех необходимых показателей.
Все большее число организаций используют в учете современные средства вычислительной техники и самое разнообразное программное обеспечение. Каждый пользователь может выбрать программное обеспечение, соответствующее потребностям и возможностям предприятия.
В настоящее время существует широкий выбор различных систем автоматизации бухгалтерского учета. Не следует делить их на плохие и хорошие, сильные слабые. Все они хороши и их возможности находят практическое применение на предприятиях различного размера, профиля и рода деятельности. При автоматизации следует выбрать необходимую систему автоматизации бухгалтерского учета, исходя из задач и имеющихся ресурсов.
При автоматизации бухгалтерского учета важно не просто перевести всю бумажную работу на компьютер. Важно, чтобы это увеличило эффективность работы бухгалтерии и улучшило контроль над финансово-хозяйственной деятельностью предприятия, что в свою очередь увеличит эффективность управления предприятием, и, как следствие, эффективность его работы.
Таким образом, бухгалтер перестает работать исключительно на внешнюю отчетность и начинает более полно влиять на принятие управленческих решений.
Список использованных источников:
О бухгалтерском учете: Закон РФ // Российская газета. – 1996. – 28 ноября
О бухгалтерском учете: Федеральный закон от 21 ноября 1996г. № 129- ФЗ
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению: утвержден Приказом Минфина России от 31 октября 2000 г. № 94