Бухгалтерский учет издержек обращения на малых предприятиях (на примере ООО "Пульсар")
Оборачиваемость средств в 2009 г. по сравнению с 2008 г. замедлилось на 33 дня, что не позволило высвободить средства из оборота (75-25=+50).
Коэффициент ликвидности предприятия:
Для этого используют коэффициент покрытия (Кпокр) – это основной показатель ликвидности
Кпокр = Обс/(КК+КЗ), где
Обс – оборотные средства
КК – краткосрочные кредиты и заемные средства
КЗ – кредиторская задолженность
К покр = 121/349 = 0,3.
И второй коэффициент – коэффициент абсолютной ликвидности (Кабс.ликв).
Он отражает отношение денежных средств, готовых для платежей и расчетов , к краткосрочным обязательствам.
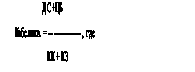
ДС – денежные средства (касса, г/б).
ЦБ – ценные бумаги
Кабс.ликв. = 0
Фирма считается благополучной, если коэффициент покрытия превышает 2.0, а коэффициент абсолютной ликвидности – более 0,2, коэффициент быстрой ликвидности должен быть более 1.
К быст.ликв.= (ДС + ЦБ + ДБ)/(КК +КС) , где
ДБ – дебиторская задолженность
ЦБ - ценные бумаги
ДС – денежные средства
К быст.ликв = 237 /349 = 0,7.
Анализируя работу фирмы "Пульсар" в 2009 г. можно сказать, что фирма считается неблагоприятной, так как коэффициент покрытия равен 0,3, коэффициент абсолютной ликвидности = 0 и коэффициент быстрой ликвидности равен 0,7.
Методологическое и организационное обеспечение бухгалтерского учёта издержек обращения
Классификация издержек обращения
В основе организации учёта издержек обращения лежит их классификация.
Выделяют 7 основных группировок издержек:
по элементам затрат,
по статьям затрат,
в зависимости от способа их включения в затраты отдельных структурных подразделений организации,
по отчётным периодам,
в связи с остатком товарных запасов,
в зависимости от влияния на налогооблагаемую прибыль.
Рассмотрим подробнее каждую из перечисленных выше группировок издержек обращения.
Группировка издержек по элементам затрат.
Эта группировка позволяет получать информацию о величине затрат в зависимости от их экономического содержания.
Под экономическим элементом затрат понимается однородный вид затрат на приобретение и реализацию товаров, который на уровне данного предприятия невозможно разложить на какие-либо составляющие.
Например, в элемент "Затраты на оплату труда" включаются все виды расходов на заработную плату работников данного предприятия независимо от того, какие именно функции эти работники выполняют.
В соответствии с этой группировкой выделяют следующие экономические элементы:
транспортные расходы,
расходы, связанные с товарными запасами,
расходы, связанные с основными средствами,
расходы на оплату труда и социальные нужды,
прочие расходы.
Группировка затрат по экономическим элементам позволяет определить и анализировать структуру текущих издержек обращения. Для такого анализа необходимо рассчитать удельный вес того или иного элемента в общей сумме затрат.
Группировка издержек по статьям затрат.
Используется для деления расходов по видам, что позволяет контролировать затраты, с точки зрения их назначения. В основу данной группировки может быть положена единая номенклатура статей издержек обращения, предложенная бывшим Комитетом РФ по торговле в Методологических рекомендациях по бухгалтерскому учёту затрат, включённых в издержки обращения и производства, и финансовых результатов на предприятиях торговли и общественного питания, которые были утверждены приказом от 20.04.95 г. № 1-550/32-2. Указанный документ разработан в соответствии с п.2 Постановления Правительства РФ от 5.08.92 г. № 552 "Об утверждении Положения о составе затрат по производству и реализации продукции (работ, услуг) и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли".
Торговым организациям рекомендованы 14 статей издержек, перечень которых может быть расширен или сокращён по их усмотрению.
Номенклатура статей издержек обращения и производства предприятий торговли такова:
транспортные расходы;
расходы по оплате труда;
отчисления на социальные нужды;
расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря;
амортизация основных средств;
расходы на ремонт основных средств;
износ санитарной и специальной одежды, посуды и других малоценных и быстроизнашивающихся предметов;
расходы на топливо, газ, электроэнергию для производственных нужд;
расходы на хранение и упаковку товаров;
10) расходы на рекламу;
11) затраты по оплате процентов за пользование кредитов;
12) потери товаров и технологические отходы;
13) расходы на тару;
14) прочие расходы.
Группировка издержек в зависимости от способа их включения в затраты отдельных структурных подразделений организаций.
В соответствии с данной группировкой различают:
прямые расходы – это затраты, которые можно непосредственно отнести на издержки обращения конкретных структурных подразделений (магазинов, складов);
косвенные расходы – это расходы, относящиеся ко всей организации в целом и распределяемые между её структурными единицами расчётным путём.
Группировка в зависимости от объёма товарооборота
В соответствии с данной группировкой предполагается деление затрат на:
условно-переменные расходы;
условно-постоянные расходы.
Условно-переменные расходы представляют собой издержки, величина которых изменяется (увеличивается или уменьшается) прямо пропорционально изменению объёма товарооборота. К ним относятся: транспортные расходы; проценты за пользование банковским кредитом; расходы на рекламу и другие.
Условно-постоянные расходы представляют собой издержки, величина которых при изменении объёма товарооборота остаётся неизменной. В их состав входят: амортизация внебюджетных активов и малоценных быстроизнашивающихся предметов; арендная плата; расходы по оплате услуг вневедомственной охране и другие.
Группировка издержек по отчётным периодам.
В соответствии с принципом начисления текущие затраты должны включаться в издержки обращения в том периоде, в котором они реально возникли, независимо от времени их оплаты. Это даёт основание для классификации издержек на:
расходы отчётных периодов (затраты, относящиеся к отчётному периоду, в котором они возникли);
расходы будущих периодов (затраты, возникшие в текущем отчётном периоде, но относящиеся к будущим периодам).
К расходам будущих периодов относятся: арендная плата, внесённая вперёд; сумма отпускных, приходящаяся на дни следующих месяцев; другие расходы.
Группировка издержек по отношению к остаткам товарных запасов.
В соответствии с этой группировкой издержки подразделяются на две группы:
издержки обращения, приходящиеся на остаток товаров;
издержки обращения, относящиеся к реализованным товарам.
Группировка издержек в зависимости от влияния на налогооблагаемую прибыль.
Рассматриваемый подход к классификации издержек обращения, ориентирует бухгалтерию на получение информации о тех статьях, которые по фискальным соображениям не должны уменьшать налогооблагаемую прибыль организаций.
К ним относятся:
сверхнормативные суммы расходов на рекламу,
проценты за пользование банковскими кредитами,
представительские расходы,
компенсации за использование для служебных поездок легковых автомобилей, командировочных расходов,
расходы на подготовку кадров и другие затраты.
В связи с этим вся совокупность издержек обращения может быть разделена на затраты участвующие и неучаствующие в уменьшении налогооблагаемой прибыли.
Кроме того, поскольку издержки обращения представляют собой совокупные затраты, связанные с процессом обращения товаров, их можно разделить на два вида:
непосредственно вызываемые куплей-продажей (чистые издержки обращения);
связанные с продолжением процесса производства в сфере обращения (транспортировка, комплектование и упаковка).
Синтетический и аналитический учёт издержек обращения
Синтетический учёт издержек обращения на активном финансово-результативном счёте 44 "Издержек обращения".
Счёт 44 можно считать идентичным счёту 20 "Основное производство", только счёт 20 применяется на предприятиях, где осуществляется материальное производство, а счёт 44 ведут торговые, сбытовые, снабженческие, посреднические организации.
Если на предприятии ведётся производственная, торговая, посредническая деятельность, то расходы, связанные с производством собственной продукции, соответственно учитываются на счёте 20 "Основное производство", а расходы, относящиеся к заготовлению и реализации продукции – на счёт 44 "Издержки обращения".
По дебету счёта 44 "Издержки обращения" накапливаются суммы производственных расходов, относящихся к текущему отчётному периоду. Эти суммы списывают полностью в дебет счёта 46 "Реализация продукции (работ и услуг)", кроме сумм, которые подлежат распределению между реализованными товарами и остатком на конец отчётного периода.
По кредиту счёта 44 "Издержки обращения" формируется информация о величине затрат, относящихся к реализованной товарной массе. Сальдо счёта 44 "Издержки обращения" показывает сумму издержек обращения, приходящихся на остаток товаров на начало и конец каждого месяца. Оно выполняет функцию стоимостного регулятора остатков товарных запасов, позволяя определить их фактическую себестоимость и тем самым является дополнением к сальдо счёта 41 "Товары". Необходимо отметить, что инструкция "О порядке заполнения в форме годовой бухгалтерской отчётности ", утверждённая приказом Министерства финансов РФ от 12.11.96 г. № 97 (в редакции изм. и доп.), устанавливает разные требования к отражению в бухгалтерском балансе суммы издержек обращения, приходящихся на остаток нереализованных товаров.
Торговые организации должны показывать её по строке затрат "В незавершённом производстве (издержки обращения)", а организации общественного питания - по строке "Готовая продукция и товары для перепродажи".
К счёту 44 "Издержки обращения" возможно открытие двух субсчетов:
субсчёт 44/1 "Затраты, участвующие в уменьшении налогооблагаемой прибыли";
субсчёт 44/2 "Затраты, неучаствующие в уменьшении налогооблагаемой прибыли".
Субсчёт 44/1 предназначен для накопления информации о всех ненормируемых и нормируемых в пределах установленных норм затрат.
Субсчёт 44/2 предназначен для накопления информации об увеличении фактических расходов над их предельными нормативами. Информация, собранная в дебете субсчёта 44/2, выступает инструментом налоговой корректировки (увеличение) балансовой прибыли организации для целей налогообложения. Аналитический учёт издержек обращения целесообразно организовывать по статьям номенклатуры и местам возникновения.
Синтетический учёт расходов периодов ведётся на активном распределительном счёте № 31 "Расходы будущих периодов", а аналитический учёт – по видам таких затрат.
Сальдо счёта 31 как и сальдо счёта 44 включается в состав активов подлежащих обложению налогам на имущество предприятия.
Расходы будущих периодов – это расходы, произведённые в отчётном периоде, а подлежащие списанию на издержки обращения - в предстоящих периодах.
К ним относятся:
взносы арендной платы за последующие периоды,
подписная плата на газеты и журналы,
абонентская плата за телефон.
Ежемесячно или в другие сроки учтённые в дебете счёта 31, расходы списывают в дебет счёта 44.
В целях равномерного отражения предстоящих расходов в издержках обращения и производства отчётного периода организации торговли могут создавать резервы предстоящих расходов, которые учитываются на счёте 89:
на предстоящую оплату отпусков работникам,
на выплату ежегодного вознаграждения за выслугу лет и по итогам работы за год,
ремонтный фонд или резерв на ремонт основных средств,
резерв на списание естественной убыли в пределах норм естественной убыли на предприятиях торговли, имеющих склады.
Образование резервов производится за счёт отчислений, включаемых в издержки обращения и производства в сроки обоснованные специальными расчётами, утверждёнными руководителями организаций.
В конце отчётного года в случае превышения фактически начисляемого резерва над суммой расчёта, подтверждённого инвентаризацией производится сторнировочная запись издержек обращения и производства.
Таблица 3.1. Отражение на счетах бухгалтерского учёта операций, связанных с издержками обращения.
| № п/п | Содержание операции | Дебет | Кредит |
| 1. | Начислен износ основных средств | 44 | 02 |
| 2. | Использованы товары для собственных нужд | 44 | 41 |
| 3. | Расходы торгового предприятия, оплаченные наличными | 44 | 50 |
| 4. | Расходы торговых предприятий, оплаченные с расчётного счёта , например, проценты за кредит | 44 | 51 |
| 5. | Задолженность налоговым органам по налогам, отчислениям и сборам, отражённым в издержках обращения | 44 | 6+8 |
| 6. | Отчисления на социальные страхование и обеспечение персонала торгового предприятия | 44 | 69 |
| 7. | Начислена заработная плата торговым работникам | 44 | 70 |
| 8. | Подотчётные лица оплатили расходы, включаемые в издержки обращения (например, транспортные расходы) | 44 | 71 |
| 9. | Недостача товаров, отнесённая на издержки обращения при неустановлении виновного лица | 44 | 84 |
| 10. | Начислена амортизация нематериальных активов | 44 | 05 |
| 11. | Списана на издержки обращения стоимость использованных материалов | 44 | 10 |
| 12. | Списаны проценты по кредиту банка | 44 | 90 |
| 13. | На сумму расходов на подготовку кадров (без НДС) На сумму НДС |
44 19 |
60 60 |
| 14. | На сумму командировочных расходов | 44 | 71 |
| 15. | Расходы, связанные с арендой помещения | 44 | 31 |
| 16. | Излишки денежных средств в кассе обращены на уменьшение издержек обращения | 50 | 44 |
| 17. | Недостача, ранее принятая за счёт торгового предприятия восстановлена и отнесена на счёт недостач | 84 | 44 |
| 18. | Издержки обращения по окончании отчётного периода списываются на счёт реализации ( за вычетом их на остаток товаров) | 46 | 44 |
3.3 Статьи затрат
Таблица 3.2. Номенклатура статей издержек обращения и производства предприятий торговли
| № п/п | Наименование статьи |
| 1. | Транспортные расходы |
| 2. | Расходы по оплате труда |
| 3. | Отчисления на социальные нужды |
| 4. | Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря |
| 5. | Амортизация основных средств |
| 6. | Расходы на ремонт основных средств |
| 7. | Износ санитарной и специальной одежды, столового белья, посуды, приборов, других малоценных быстроизнашивающихся предметов |
| 8. | Расходы на топливо, газ, электроэнергия, производственных нужд |
| 9. | Расходы на хранение, подработку и подсортировку товаров |
| 10. | Расходы на рекламу |
| 11. | Затраты по оплате процентов за пользование кредитами |
| 12. | Потери товаров и технологические отходы |
| 13. | Расходы на тару |
| 14. | Прочие расходы |
В статью "Транспортные расходы" включают:
оплату транспортных услуг сторонних организаций за перевозки товаров и продуктов (оплата за перевозки, за подачу вагонов, взвешивание грузов);
оплату услуг организаций по погрузке товаров и продуктов в транспортные средства и выгрузки из них;
стоимость материалов, израсходованных на оборудование транспортных средств и утеплений;
плату за временное хранение грузов на станциях, в портах, аэропортах;
плату за обслуживание подъездных путей и складов необщего пользования.
Предприятиям торговли при осуществлении закупок товаров самостоятельно разрешается при исчислении покупной стоимости поступающих товаров включать наряду с ценой, предусмотренной в договоре, транспортные расходы, таможенные пошлины и прочие расходы по закупке и транспортировке.
Расходы на перевозку топлива, ремонтных и других материалов, малоценных и быстроизнашивающихся предметов относятся на увеличение их стоимости (счета 10, 07, 12).
Расходы на перевозку, погрузку и выгрузку порожней тары при возврате её поставщикам или тарособирающим организациям, учитывают по статье "Расходы на тару".
Штрафы, уплачиваемые за простой и нарушение условий перевозок относятся на виновных лиц и отражаются на счёте 73 "Расчёты с персоналом по прочим операциям", а если конкретные виновники ущерба не установлены – на счёт 80.
Учёт затрат по статьям 2,3.4,5,6,8,10 осуществляется в основном также как и в промышленных организациях.
По статье "Расходы на топливо, газ и электроэнергию для производственных нужд" не отражается стоимость электроэнергии потребляемой холодильным оборудованием. Эту стоимость относят на статью "Расходы на хранение, подработку, подсортировку и упаковку товаров".
Расходы на торговую рекламу, включаемые в состав издержек обращения и производства, при налогообложении принимается в пределах утверждаемых в установленном порядке норм.
По статье "Износ санитарной и специальной одежды, столового белья, посуды и других малоценных и быстроизнашивающихся предметов" помимо износа находящихся в эксплуатации малоценных и быстроизнашивающихся предметов, санитарной и специальной одежды, обуви, сан. Принадлежностей, столовой посуды и приборов отражают:
потери от боя посуды, поломки и повреждения приборов в пределах установленных норм;
плату прочим ремонтным мастерским и другим организациям за стирку, починку столового белья, одежды, обуви и сан. принадлежностей;
стоимость материалов, израсходованных на стирку и починку столового белья, одежды, обуви и сан. принадлежностей;
расходы на ремонт малоценных и быстроизнашивающихся предметов и хозяйственного инвентаря.
По статье "Расходы на хранение, подработку, подсортировку и упаковку товаров" учитывают:
фактическую стоимость материалов (обёрточной бумаги, пакетов, клея), израсходованных при подработке, переработки, сортировке, фасовки товаров;
плату за услуги сторонних организаций по фасовке и упаковке товаров;
расходы на содержание холодильного оборудования, оплату услуг сторонних организаций по техническому обслуживанию холодильного оборудования;
плату за временное хранение товаров на складах сторонних организаций;
другие расходы на создание условий хранения товаров и продуктов.
По статье "Затраты по оплате процентов за пользование займами" отражаются:
платежи по процентам за кредиты банков в пределах учётной ставки ЦБ РФ + 3 пункта;
затраты по оплате процентов по кредитам поставщиков, включая оформление долгового обязательства векселем, за приобретение товаров и других материальных ценностей;
другие расходы по оплате процентов за пользование займами в установленном порядке.
Платежи по кредитам сверх ставок, установленных законодательством по срочным займам, а так же ссудам, получаемым на восполнении недостатка собственных оборотных средств, на приобретение оборотных средств, осуществляется за счёт прибыли, остающейся в распоряжении предприятий.
По статье "Потери товаров и технологические отходы" отражаются:
- потери товаров при железнодорожных, водных, воздушных и прочих перевозках, хранении и продажи в пределах норм естественной убыли.
Для равномерного отражения предстоящих расходов в издержках обращения в торговых организациях, имеющих склады, ежемесячно начисляются резерв на писание естественной убыли товаров в пределах действующих норм естественной убыли по следующим объектам:
нормируемые отходы, образующиеся при подготовке и розничной продажи колбас, мясокопчёностей и рыбы чистой массой;
потери от зачистки сливочного масла, крошения карамели обсыпкой и сахара-рафинада.
На этой статье также отражаются:
убытки от недостачи и потери от порчи товаров, сырья сверх норм естественной убыли, если виновное лицо не установлено;
потери от долгов по недостачам товарно-материальных ценностей, денежных средств и другого имущества.
По статье "расходы на тару" отражаются:
амортизация (износ) и расходы на тару-оборудование,
амортизация многооборотной тары, возмещённая поставщикам в соответствии с условиями поставки товаров,
расходы, связанные с ремонтом и естественным износом тары-оборудования в части возмещённой поставщикам,
стоимость тары, списанной из-за естественного износа,
расходы на перевозку, погрузку и выгрузку порожней тары, осуществляемую сторонами организациями при возврате её поставщикам или сдаче тарособирающим организациям,
расходы на очистку иобработку тары,
разница в ценах на тару между приёмными – при оприходованными и сдаточными – при возврате порожней тары.
По статье "Прочие расходы" отражаются:
суммы затрат по уплате налогов, сборов, отчислений в бюджет и другие внебюджетные фонды, производимые за счёт издержек обращения и производства,
износ по нематериальным активам,
оплата консультационных, информационных и аудиторских услуг, компенсации за использование для служебных поездок личных легковых автомобилей,
представительские расходы,
расходы на служебные разъезды работников в пределах пункта нахождения организации торговли,
расходы на командировки, связанные с торгово-производственной деятельностью,
другие затраты, подлежащие включению в состав издержек обращения, но не относящиеся к ранее перечисленным статьям.
3.4 Учёт транспортных расходов
Транспортными расходами являются издержки, связанные с завозом товаров от поставщиков и доставкой их покупателям.
К ним относятся:
оплата услуг сторонних организаций ха перевозку товаров,
оплата услуг организаций по погрузке товаров в транспортные средства и выгрузку из них,
плата за экспедиционные операции,
стоимость материалов, израсходованных на оборудование транспортных средств и их утепление,
плата за временное хранение грузов на станциях, пристанях, в портах, аэропортах и тому подобное в пределах нормативных сроков,
плата за обслуживание подъездных путей и складов необщего пользования.
Важно отметить, что вышеуказанный перечень является исчерпывающим и предполагает всех невошедших в него транспортных издержек в состав других текущих затрат организации. Например, при доставке товаров собственным транспортом, возникающие расходы подлежат списанию по статье "Расходы на оплату труда", "Амортизация основных средств" и другие.
Если торговая организация несёт транспортные расходы, связанные с приобретением основных средств, материалов и малоценных быстроизнашивающихся предметов, то они должны присоединиться к транспортно-заготовительным расходам, собираемых на счетах 08 "Капитальные вложения", 10 "Материалы" и 12 "Малоценные быстроизнашивающиеся предметы".
В случае перевозки порожней многооборотной тары при возврате её поставщикам или тарособирающим организациям, транспортные расходы учитываются по статье "Расходы на тару".
Учёт рассматриваемой категории затрат должен обеспечить разделение транспортных расходов по стадиям хозяйственной деятельности и по возможности их возмещения контрагентами организации (её поставщиками и покупателями). В связи с этим к субсчёту 44/1, аналитическому счёту 1 "Транспортные расходы" рекомендуется открывать следующие три статьи:
расходы, связанные с получением товаров поставщиками (счёт 44/1-1-1),
расходы по доставке товаров покупателям, не возмещённые поставщиками (счёт 44/1-1-3),
расходы по доставке товаров покупателям, возмещённые поставщиками (счёт 44/1-1-3).
Нужно отметить, что первая статья может присутствовать в транспортных расходах организаций, как оптовой, так и розничной торговли, а вторая и третья статьи – только в транспортных расходах организаций оптовой торговли.
Если по условиям франкировки, вытекающим из договора поставки, транспортные расходы принимает на себя покупатель товара, то они подлежат включению в его состав издержек обращения. Для поставщика они будут выступать как элементы коммерческих затрат и учитываются на активном калькуляционном счёте 43 "Коммерческие расходы".
При закупке товаров у производителя на условиях франксклад поставщика оптовые торговые организации нередко получают скидки на возмещение транспортных расходов по их дальнейшей реализации своим покупателям. Синтетический учёт таких специальных скидок организуется на пассивном регулирующем счёте 42 "Торговая наценка", субсчёт 2 "скидка поставщиков на возмещение транспортных расходов". Данные о специальных скидках, приходящиеся на поступившие товары, содержатся в хозяйственных договорах и сопроводительных документах поставщиков.
Информация о скидках, относящихся к реализованным товарам, может быть получена расчётным путём с использованием метода среднего процента. Специальные скидки являются дополнительным валовым доходом организаций и поэтому подлежит обложению НДС с применением расчётной ставки 16,67 %.
Методика синтетического учёта транспортных расходов.
В связи акцентом счетов –фактур поставщиков и транспортных организаций отражены:
Расходы по транспортировке товаров от поставщиков, в том числе
на стоимость услуг без НДС
Дебет счёта 44/1-1-1 – Кредит счёта 60
на сумму НДС
Дебет счёта 19 – Кредит счёта 60
Транспортные расходы по доставке товаров покупателям, не возмещённые поставщиками, в том числе
на стоимость услуг без НДС
Дебет счёта 44/1-1-2 – Кредит счёта 60
на сумму НДС
Дебет счёта 19 – Кредит счёта 60
Транспортные расходы по доставке товаров покупателям, возмещённые поставщиками, в том числе
на стоимость услуг без НДС
Дебет счёта 44/1-1-3 – Кредит счёта 60
на сумму НДС
Дебет счёта 19 – Кредит счёта 60
Транспортные расходы по доставке товаров, возмещённые покупателям, в том числе
на стоимость услуг без НДС
Дебет счёта 43/1 – Кредит счёта 60
на сумму НДС
Дебет счёта 19 – Кредит счёта 60
с расчётного счёта погашена задолженность по транспортным услугам:
перед поставщиками
Дебет счёта 60 – Кредит счёта 51
перед транспортными организациями
Дебет счёта 60 – Кредит счёта 51.
Одновременно приняты к зачёту суммы НДС, относящиеся к оказанным и оплаченным услугам:
Дебет счёта 68 – Кредит счёта 19.
Оприходованы поступившие товары, в части которых поставщик предоставил специальную скидку на возмещение транспортных расходов:
На покупную стоимость товаров (за минимумом специальной скидки) без НДС
Дебет счёта 41/1 – Кредит счёта 60
На сумму НДС
Дебет счёта 19 – Кредит счёта 60
На сумму специальной скидки
Дебет счёта 41/1 – Кредит счёта 42/2.
С расчётного счёта погашена задолженность перед поставщиком по поступившим товарам
Дебет счёта 60 – Кредит счёта 51.
Одновременно принята к зачёту сумма НДС, относящаяся к полученным и оплаченным товарам
Дебет счёта 68 – Кредит счёта 19.
В конце месяца списана специальная скидка на возмещение транспортных расходов , относящаяся к реализованным товарам (сторнировочная запись)
Дебет счёта 46 – Кредит счёта 68.
Транспортные расходы на оплату услуг сторонних транспортных организаций относятся на издержки обращения за вычетом НДС, содержащегося в договорных ценах пропорционально доле реализованных товаров в общем количестве товаров за данный учётный месяц. Если платежи за услуги перечислены вперёд и относятся к будущим учётным периодам, то и на издержки они должны относиться в соответствующих учётных периодах.
3.5. Учёт расходов, связанных с товарными запасами
К таким расходам относятся:
расходы на хранение, подработку, подсортировку и упаковку товаров (счёт 41/1-9),
расходы на рекламу (счёт 44/1-10 и 44/2-10),
затраты на оплату процентов за пользование кредитом (счёт 44/1-11 и 42/2-11),
товарные потери (счёт 44/1-12).
При учёте первой из названных статей наиболее уязвимым моментом является организация списания материалов, предназначенных для упаковки товаров. По действующему правилу на издержки обращения (счёт 44/1-9) списываются только те из них, которые не оплачиваются покупателями (обёрточная бумага, бумажные пакеты и тому подобное). Учёт упаковочных материалов ведётся на счёте 10 "Материалы", субсчёте 6 "Прочие материалы", а их списание отражается по его кредиту и дебету счёта 44/1-9.
Если при реализации товаров продавец взимает с покупателей стоимость упаковочных материалов (полиэтиленовых пакетов, подарочных коробок), то последние на издержки обращения не относятся, а учитываются вместе с товарами на счёте 41 "Товары", субсчёт 2 "Товары в розничной торговле". Их списание отразится по кредиту счёта 41/2 и дебету счёта 46 "Реализация продукции (работ, услуг)". Расходы на торговую рекламу (счёт 44/1-10 и 44/2-10) включают в себя затраты на оплату оказанных организацией услуг, связанных с изготовлением и размещением печатной и аудиовизуальной рекламы. Дополнительно на эту статью относятся расходы по списанию стоимости образцов товаров, переданных бесплатно покупателям в соответствии с заключёнными договорами.
Расходы на рекламу, включённые в состав издержек обращения, для целей налогообложения должны приниматься в пределах установленных норм. Согласно этим нормам при расчёте предельных размеров указанных затрат торговая организация должна использовать показатель валового дохода, то есть разницу между кредитовым и предварительным дебетовым оборотами счёта 46 "Реализация продукции (товаров, услуг)".
Если торговое предприятия получает банковский кредит или коммерческий кредит поставщика на приобретение товаров, то платежи по кредитам банков в пределах учётной ставки Центрального Банка Российской Федерации плюс три пункта и затраты на оплату процентов по кредитам поставщиков относятся на издержки обращения, нормируемые для целей налогообложения. Списание процентов на издержки обращения осуществляются пропорционально доле реализованных товаров.
При организации учёта затрат процентов за пользование кредитом (счёта 44/1-11 и 44/2-11) необходимо иметь в виду, что информационное содержание рассматриваемой статьи отнюдь не ограничивается процентами за пользование банковским и коммерческим кредитом, взятым на закупку товарных ресурсов. Кроме них, сюда включают проценты за пользование ссудами, взятыми на погашение задолженности перед персоналом по оплате труда, проценты за пользование отсроченными (пролонгированными) ссудами, взятыми на указанные выше цели.
Порядок включения в издержки обращения процентов за пользование кредитом зависит от выбранного организацией варианта оценки всех обязательств перед банком. В частности, при отражении кредиторской задолженности без учёта причитающихся процентов дебетование счетов 44/1-11 и 44/2-11 производится в момент оплаты процентов (то есть одновременно с кредитованием счета 51 "Расчётный счёт" или 52 "Валютный счёт").
Если учётная политика предприятия об обязательствах с учётом причитающихся банку процентов, то дебетование указанных счетов будет происходить равномерно в течение всего срока пользования ссудой (то есть одновременно с кредитованием в конце каждого месяца счёта 90 "Краткосрочные кредиты банков" и 92 "Долгосрочные кредиты банков").
Затраты на оплату процентов за пользование кредитом являются нормируемыми.. На уменьшение налогооблагаемой прибыли организации оказывает влияние та их часть, которая не превышает годовую учётную ставку Банка России. Увеличенную на три пункта по рублевым кредитам и 15 % годовых по валютным кредитам.
К товарным потерям в составе издержек обращения (счёт 44/1-12), относятся потери продовольственных товаров при транспортировке, хранении и реализации в пределах норм естественной убыли.
Все нормы естественной убыли являются предельными. Списание утраченных товаров на издержки обращения производится только тогда, когда при их приёмке и инвентаризации выявляется фактическая недостача.
В целях равномерного включения товарных потерь в издержки обращения, оптовые организации могут создавать резерв на списание естественной убыли, который учитывается на пассивном резервном счёте 89 "Резервы предстоящих расходов и платежей". Его образование производится ежемесячно за счёт отчислений в пределах норм естественной убыли, использование – после каждого факта возникновения товарных потерь.
Если в конце отчётного года сумма созданного резерва превысит фактическую сумму товарных потерь от естественной убыли, то его неиспользованная часть должна быть присоединена к балансовой прибыли организации.
Порядок включения в издержки обращения расходов, связанных с товарными запасами:
Списаны израсходованные упаковочные материалы, не оплачиваемые покупателями
Дебет счёта 44/1-9 – Кредит счёта 10/6
Начислена задолженность рекламным агентством за услуги, связанные с изготовлением и размещением рекламы, в том числе
2.1. На сумму расходов в пределах норм без НДС
Дебет счёта 44/1-10 – Кредит счёта 76
2.2. На сумму расходов сверх норм с НДС
Дебет счёта 44/2-10 – Кредит счёта 76
2.3. На сумму НДС
Дебет счёта 19 – Кредит счёта 76
С расчётного счёта погашена задолженность перед рекламными агентствами
Дебет счёта 76 – Кредит счёта 51
Одновременно приняты к зачёту суммы НДС, относящиеся
К сумме рекламных расходов в пределах норм
Дебет счёта 68 – Кредит счёта 19
К сумме рекламных расходов сверх норм
Дебет счёта 88/2 – Кредит счёта 19
Переданы безвозмездно покупателям образцы товаров
Дебет счёта 44/1-10 – Кредит счёта 46
Одновременно списаны переданные товары
Дебет счёта 46 – Кредит счёта 41/1
Включены в издержки обращения проценты за пользование банковским кредитом:
В момент оплаты, в том числе
в пределах годовой учётной ставки Банка России + 3 %
Дебет счёта 44/1-11 – Кредит счёта 51
сверх годовой учётной ставки Банка России + 3 %
Дебет счёта 44/2-11 – Кредит счёта 51
В пределах пользования ссудой, в том числе
в пределах годовой учётной ставки Банка России + 3 %
Дебет счёта 44/1-11 – Кредит счёта 90, 92
сверх годовой учётной ставки Банка России + 3 %
Дебет счёта 44/2-11 – Кредит счёта 90, 92
Списана недостача товаров в пределах норм естественной убыли, выявленная при их приёмке и инвентаризации
Дебет счёта 44/1 – Кредит счёта 60
В том числе
8.1. На покупную стоимость недостающих товаров
Дебет счёта 44/1-12 – Кредит счёта 84
8.2. На сумму торговой надбавки, относящейся к недостающим товарам, выявленным при инвентаризации в розничных торговых организациях
Дебет счёта 42/1 – Кредит