Учет и анализ иатериальных запасов в учреждениях здравоохранения
В кассовых и банковских документах исправления не допускаются.
Поступившие в бухгалтерию первичные документы обязательно проверяются как по форме, так и по содержанию. Эти документы должны быть полностью и правильно оформления, должны иметь все необходимые реквизиты, должна быть логическая увязка отдельных показателей.
Лица, создавшие и подписавшие первичные документы, несут ответственность за достоверность содержащихся в них данных, за своевременное и доброкачественное составление.
Обязательному гашению штампом или надписью от руки: “Поручено” или “Оплачено”, подлежат все документы, приложенные к приходным и расходным кассовым ордерам, а также документы, послужившие основанием для начисления заработной платы, с указанием даты.
Принятые к учету документы, после проверки, систематизируются по датам совершения операций, в хронологическом порядке и оформляются мемориальными ордерами - накопительными ведомостями, которым присваиваются следующие номера:
мемориальный ордер 1 - накопительная ведомость по кассовым операциям ф. 381;
мемориальный ордер 2 - накопительная ведомость по движению средств на бюджетных текущих счетах ф.381;
мемориальный ордер 3 - накопительная ведомость по движению средств на текущих счетах по внебюджетным средствам ф.381;
мемориальный ордер 4 - накопительная ведомость по расчетам чеками из лимитированных книжек ф.323;
мемориальный ордер 5 - свод расчетных ведомостей по заработной плате и стипендиям ф.405;
мемориальный ордер 6 - накопительная ведомость по расчетам с разными учреждениями и организациями ф.408;
мемориальный ордер 7 - накопительная ведомость по расчетам в порядке плановых платежей ф.408;
мемориальный ордер 8 - накопительная ведомость по расчетам с подотчетными лицами ф.386;
мемориальный ордер 9 - накопительная ведомость по выбытию и перемещению основных средств ф.438;
мемориальный ордер 10 - накопительная ведомость по выбытию и перемещению малоценных и быстроизнашивающихся предметов ф.438;
мемориальный ордер 11 - свод накопительных ведомостей по приходу продуктов питания ф.398;
мемориальный ордер 12 - свод накопительных ведомостей по расходу продуктов питания ф.411;
мемориальный ордер 13 - накопительная ведомость по расходу материалов ф.396;
мемориальный ордер 14 - накопительная ведомость начисления доходов по специальным средствам ф.409;
мемориальный ордер 15 - свод ведомостей по расчетам с родителями за содержание детей ф. 406;
По остальным операциям и по операциям “Сторно” составляются отдельные мемориальные ордера ф. 274, которые нумеруются, начиная с 16 за каждый месяц в отдельности. Эти ордера составляются по мере совершения операций, но не позднее следующего дня, по получении первичного документа, как на основании отдельных документов, так и на основании группы однородных документов. Корреспонденция субсчетов в мемориальном ордере записывается в зависимости от характера операций по дебету одного субсчета и кредиту другого субсчета или нескольких субсчетов, или по кредиту одного субсчета и дебету нескольких субсчетов.
Основные виды бухгалтерских проводок представлены в Инструкции по бухгалтерскому учету.
Мемориальные ордера подписываются главным бухгалтером или заменяющим его лицом и исполнителем, при централизации учета - кроме этого и руководителем группы учета.
В книге “Журнал-главная” ф. 308 регистрируются все мемориальные ордера. Учет ведется по субсчетам, а по решению главного бухгалтера может вестись по счетам.
В соответствии с заключительным балансом за истекший год открывается книга “Журнал-главная” с записями сумм остатков на начало года. Записи в ней производятся по мере составления мемориальных ордеров. Суммы мемориального ордера записывается сначала в графу “Сумма по ордеру”, а затем в дебет и кредит соответствующих субсчетов. Сумма оборотов за месяц по всем субсчетам, как по дебету, так и по кредиту должна быть равна итогу графы “Сумма по ордеру”. Второй строкой после оборотов за месяц выводится остаток на начало следующего месяца по каждому субсчету.
Исправление ошибок, обнаруженных в записях бухгалтерского учета за текущий год, производится в следующем порядке: обнаруженная ошибка за данный отчетный период до момента представления бухгалтерского баланса, не требующая изменения данных мемориального ордера, исправляется путем зачеркивания тонкой чертой неправильных сумм и текста ток, чтобы можно было прочитать зачеркнутое, и надписывается над зачеркнутым исправленный текст и сумма, одновременно здесь же на полях против соответствующей строки за подписью главного бухгалтера делается оговорка “Исправлено”; если ошибка обнаружена до момента представления бухгалтерского баланса, и вызвана ошибкой в мемориальном ордере, в зависимости от ее характера исправляется дополнительным мемориальным ордером или по способу “Красное сторно”; точно так же исправляются ошибки во всех случаях, когда они обнаружены в записях, за тот отчетный период, за который баланс уже представлен. Дополнительные мемориальные ордера, помимо обычных реквизитов, должны иметь ссылку на номер и дату мемориального ордера, исправляемого данным ордером.
По истечении отчетного месяца все мемориальные ордера вместе с относящимися к ним документами должны быть подобраны в хронологическом порядке и сброшюрованы. На обложке должна быть надпись: наименование учреждения или централизованной бухгалтерии, название и порядковый номер папки, дела, отчетный год и месяц, начальный и последний номера мемориальных ордеров, количество листов в деле.
Автоматизированная система бухгалтерского учета основывается на едином взаимосвязанном технологическом процессе обработки документации по всем разделам учета с составлением баланса в соответствии с межотраслевыми типовыми проектными решениями по комплексной автоматизации бухгалтерского учета. Проекты должны предусматривать следующие разделы учета: труда и заработной платы; расчетов по специальным видам платежей; продуктов питания; материальных ценностей, расчетных операций, кассовых и фактических расходов и сводный синтетический учет.
Бухгалтерский учет ведется на основе единого классификатора учетных номенклатур по всем синтетическим и аналитическим счетам. Первичные документы кодируются в строгом соответствии со структурой и значимостью кодов, приведенных в классификаторах учетных номенклатур.
Данные синтетического и аналитического учета отражаются в машинограммах, предусмотренных межотраслевыми типовыми проектными решениями с применением электронных вычислительных машин, утвержденных Госкомстатом Российской Федерации по согласованию с Министерством финансов Российской Федерации.
Машинограммы являются регистрами синтетического и аналитического учета.
Обязанность по кодированию и оформлению документов для передачи их вычислительной установке, возлагается на бухгалтерские службы. Машинограммы должны быть оформлены надлежащим образом, подписаны лицами, ответственными за их выпуск, и скреплены печатью. Они хранятся отдельно по каждому номеру машинограммы соответствующего субсчета.
Итоги работы станции за 2005-2006 годы Табл. 3.1.5.
|
|
Среднее время выполнения одного вызова с госпитализацией | 68мин | 70мин | |||||||||||||||||||||||||||||||||||
|
|
||||||||||||||||||||||||||||||||||||||
|
28-29 км 28-29 км |
68мин 70мин Средний радиус обслуживания с указанием плотности населения и указанием км до отдаленных поселков |
28-29 км | 28-29 км | |||||||||||||||||||||||||||||||||||
|
28-29 км 28-29 км Перевозка больных и на роды всего Из поликлиник Из стационаров Из дома |
2491 238 1476 632 |
2561 246 1469 697 |
||||||||||||||||||||||||||||||||||||
|
|
Доставлено на госпитализацию в стационар | 9543 | 10265 | |||||||||||||||||||||||||||||||||||
|
|
Выполнено вызовов к детям Из них по травме Из них по внезапным заболеваниям |
5530 616 4377 |
5429 621 4229 |
|||||||||||||||||||||||||||||||||||
|
|
Время выезда бригады на вызовы(%) Количество выездов до 4-х минут (%) От 4 до 15 минут (%) Всего до 15 минут (%) От 16 до 30 минут (%) От 31 до 60 минут (%) Свыше 60 мин (%) |
86% 6,7% 34145 3,6% 1,5% 0,1% |
86,8% 7,3% 29191 3,3% 1,1% 0,1% |
|||||||||||||||||||||||||||||||||||
|
|
Амбулаторные вызовы (%) | 646 | 560 | |||||||||||||||||||||||||||||||||||
|
Уровень обращаемости по поводу: Все внезапные заболевания (%) Сердечно-сосудистые заболевания (%) Заболевания ЖКТ (%) Гинекологические заболевания (%) Инфекционные заболевания (ОРЗ) (%) Органов дыхания (%) Практически здоровые (%) |
20634 9464 1641 402 4456 5812 94 |
19377 6936 1946 225 4430 1204 79 |
||||||||||||||||||||||||||||||||||||
|
|
Количество смертей Из них до приезда В присутствии |
299 252 47 |
Амбулаторные вызовы (%) 646 560 Уровень обращаемости по поводу: Все внезапные заболевания (%) Сердечно-сосудистые заболевания (%) Заболевания ЖКТ (%) Гинекологические заболевания (%) Инфекционные заболевания (ОРЗ) (%) Органов дыхания (%) Практически здоровые (%) 20634 9464 1641 402 4456 5812 94 19377 6936 1946 225 4430 1204 79 Количество смертей Из них до приезда В присутствии 299 252 47 269 230 37 |
|
Время прибития бригады к адресату(%) До 15 минут До 16 до 30 минут До 31 до 60 минут Свыше 60 минут |
79,3% 14,4% 6,2% -- |
Анализируя показатели таблицы, видим, что количество обращений всего по станции увеличилось, но по поводу внезапных заболеваний на 1000 населения снизилось, что видимо, связано с общим «старением» населения края, а также с ухудшением работы поликлинической службы. Нагрузка на одну бригаду в целом возросла, что соответствует количеству обращений. Увеличилось количество перевозок на роды, что косвенно говорит о повышении рождаемости в районе, закрепленном за станцией.
Нагрузка на одну бригаду в целом и среднее время выполнения несколько увеличились, что объясняется неравномерностью поступления вызовов в течение суток, одновременным поступлением большого количества вызовов из общественных мест, с мест аварий и др., куда бригады отправляются в первую очередь; зимнее время: снежные заносы на дорогах. Эпидемии гриппа, ОРВИ в осенне-зимний период, увеличение инфекционных заболеваний летом и в период наплыва отдыхающих из других районов страны также отрицательно влияют на показатели оперативности выполнения вызовов.
Основные показатели оперативности службы «скорой помощи» является время доезда, т.е. время с момента поступления вызова на ЦДС до начала осмотра больного. Из таблицы видим, что оперативность работы станции была на достаточном уровне с тенденцией к повышению показателей оперативности, что, по-видимому связано с новыми методами руководства. С увеличением выездов соответственно, увеличились затраты на приобретение медикаментов, мягкого инвентаря, ГСМ, и других материалов, необходимых для работы в МУЗ «ССМП».
Структура вызовов по причине внезапных заболеваний 2006г.
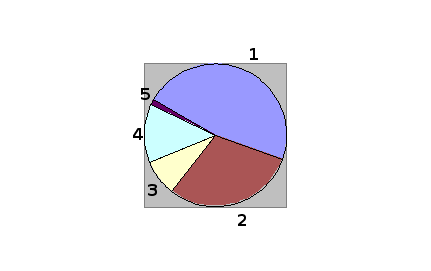
Диаграмма№1.
Сердечно-сосудистых – 6963 (35,9%);
Инфекционные болезни – 4430 (22%);
Заболевания органов дыхания – 1204 (6,2%);
Заболевания ЖКТ в т.ч. острые хирургические заболевания – 1946 (10%);
Гинекологические – 225 (1,1%).
Из диаграммы №1 видно, что в структуре обращаемости по причине внезапных заболеваний наибольшее количество приходится на сердечно-сосудистые заболевания, что наблюдается в стране и в мире в целом. Тенденция к росту патологии сердечно-сосудистой системы происходит в мировой практике. Второй по численности группой в структуре внезапных заболеваний занимают инфекционные заболевания. Причем основной причиной вызова являются заболевания ОРВИ. Это происходит, в основном, в осенне-зимний период, в период эпидемии. Реже встречаются больные с пищевыми токсикоинфекциями, вирусными гепатитами, дизентерией, сальмонеллезом. Значительно возросло количество заболеваний органов дыхания, что объясняется ростом числа хронических заболеваний, их неадекватным лечением, онкологическими заболеваниями, туберкулезом.
Количество вызовов всего представлено в ПРИЛОЖЕНИИ 3
Вывод: диаграмма отражает соотношение вызовов выполненных неукомплектованными линейными бригадами и врачебными бригадами за 2005 и 2006г. и демонстрирует: укомплектованность рабочих мест врачами улучшилась, что позволило добиться лучших оперативных и качественных показателей выполненных вызовов.
Основные причины вызовов в 2006 году.
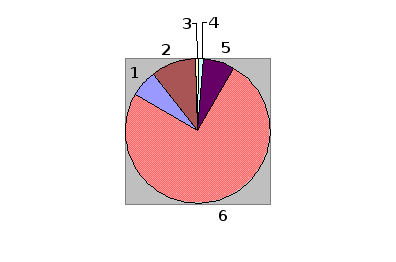
Диаграмма № 2
Прочие состояния –6%.
Перевозка больных—10%.
Роды и патология беременности—1%.
Перевозка на роды—1%.
Травмы и несчастные случаи—7%.
Внезапные заболевания—75%.
Из диаграммы № 2 видно, что основными причинами, выполненных фельдшерами вызовов, являются внезапные заболевания, травмы и несчастные случаи и перевозки больных. Эти причины можно связать с все более прогрессирующим ухудшением общего экономического положения в стране, снижением трудовой дисциплины, игнорированием техники безопасности на производстве, понижением материального положения населения, резким увеличением цен на лекарства и медицинские услуги, плохой профилактической работой с населением поликлинической службы, плохой преемственностью в работе между ЛПУ города.
3.2. Предложения по улучшению использования материальных запасов в МУЗ «ССМП»
В Муниципальном учреждении здравоохранения «Станция скорой медицинской помощи» материальные запасы применяются к учету по фактической стоимости с учетом НДС. В бухгалтерии учреждения отражаются все движения по материальным запасам. Подотчетные лица не всегда добросовестно относятся к своим обязанностям, так, в августе 2007 года из-за халатности диспетчера и злоупотребления водителями свом служебным положением, было выявлено хищение ГСМ в крупных размерах. Хищение ГСМ было выявлено путем замеров километража на определенных участках дороги (по вызовам на оказание первой медицинской помощи). В настоящее время в учреждении ведутся проверки Органами Внутренних Дел. В ходе проверки установлено, что в 2007 году не был заключен договор о материальной ответственности с диспетчером и водителями.
В связи с этими фактами хотелось бы внести предложение по улучшению использования материальных запасов в МУЗ «ССМП»:
Заключить договора о материальной ответственности с диспетчером и водителями.
Создать комиссию по контролю за использованием ГСМ, замером километража на каждый выезд.
Диспетчера обязать вести контроль остатка ГСМ на начало дня.
Главному бухгалтеру «ССМП» взять на контроль все поступления и списания ГСМ, проверять всю документацию по ГСМ.
Обязать механика следить за состоянием служебных автомобилей, для того, чтобы не было перерасхода ГСМ.
В бухгалтерии предприятия медикаменты учитываются по средним ценам. Наркотические и психотропные медикаменты заносятся в Журнал Регистрации, где отражается движение медикаментов данной группы.
Журнал Регистрации пронумеровывается и прошнуровывается.
6. Для контроля за списанием наркотических и психотропных медикаментов, внести графу «Диагноз», чтобы было наглядно видно насколько необходим тот или иной препарат.
7. Заключить договор о материальной ответственности с работниками «ССМП», имеющим доступ к дорогостоящим препаратам и оборудованию.
8. Обеспечить компьютерами «Станцию Скорой Медицинской Помощи», что, соответственно, упростит отслеживание движения материальных запасов.
3.2. Повышение эффективности использования материальных запасов в МУЗ «ССМП»
Оснастить все бригады тестами для определения наркотических веществ.
Оснастить все бригады аппаратами ЭКГ; всем врачам пройти цикл усовершенствования по функциональной диагностике, для фельдшеров проводить занятия по чтению и расшифровке ЭКГ.
Организовать обучение населения правилам оказания первой доврачебной помощи при экстремальных состояниях, используя средства массовой информации.
Оборудовать все санитарные автомобили устройством для спутникового слежения «Навигатор».
Создать объединенный компьютерный банк, содержащий медицинскую информацию всех ЛПУ города.
Вывод
Опыт работы на ССМП, проведенный анализ качественных и количественных показателей работы службы, позволяет сделать вывод, что ССМП г. Минусинска является важнейшим звеном практического здравоохранения города.
Постоянное повышение навыков работников ССМП, внедрение в практику новейших достижений медицины позволяет в большинстве случаев спасти жизнь пациентов, оказать им квалифицированную помощь.
Даже наличие в небольшом количестве специализированных бригад позволяет оказывать уже на догоспитальном этапе высокопрофессиональную и эффективную помощь населению и не допускать большого количества диагностических ошибок.
В выполнении поставленных перед службой ССМП задач немалая роль принадлежит среднему медицинскому персоналу. Правильно использовать медикаменты, бережно относиться к мягкому инвентарю.
ЗАКЛЮЧЕНИЕ
Учет материальных запасов в учреждении «Станция Скорой Медицинской Помощи» ведется в соответствии с Инструкцией по бюджетному учету. При изучении предприятия видно, что используются счета бухгалтерского учета в корреспонденцией со счетами, рекомендуемые Инструкцией по бюджетному учету.
Первичная документация учета материальных запасов оформляется на основании типовых форм, и имеют все необходимые реквизиты.
Использование анализа дало возможность исследовать предприятие на фактическую стабильность, платежеспособность и ликвидность, а так же на перспективу повышения деловой активности и эффективности хозяйствования, что даст предприятию возможность стабильного роста.
Первоначально исследуется нормативная база, на основе которой организуется учет. При этом, используется следующая классификация затрат: материальные затраты, затраты на оплату труда, амортизация и прочие. Это является источником получения финансового результата. Исследуя учет, предлагается проведение анализа и использование при учете нормативного метода «Учет материальных запасов». Анализ учета проводится путем определения различных видов рентабельности и ее исследования.
Результатом исследования является внедрение методов по улучшению и эффективности использования материалов в МУЗ «ССМП».
Соответственно, при компьютеризировании «Станции Скорой Медицинской Помощи», учет материальных запасов в учреждении станет намного проще и для материально ответственных лиц, и для руководителей в ходе проверки. Появится возможность работы в сети Интернет, для получения информации о новых методах и технологиях работы в «ССМП». Появится возможность находить поставщиков медикаментов, канцелярских товаров, хозяйственных товаров, ГСМ, мягкого инвентаря напрямую без посредников. Возможность ознакомиться с новыми законами и поправками к законам в здравоохранении, также не возможно без сети Интернет.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
Гражданский кодекс Российской Федерации.
Федеральный закон Российской Федерации О бухгалтерском учете от 21.11.1996 № 129 - ФЗ.
Закон Российской Федерации Об акционерных обществах от 24.11.1995.
Постановление Правительства РФ Об утверждении программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности от 06.03.98 № 283.
Положение по бухгалтерскому учету Бухгалтерская отчетность организации (ПБУ 4/99), утверждено приказом Минфина России от 6 июля 1999 №43н.
Положение по бухгалтерскому учету Доходы организации (ПБУ 9/99), утверждено приказом Минфина России от 6.05.1999 № 32н.
Положение по бухгалтерскому учету Расходы организации (ПБУ 10/99), утверждено Приказом Минфина России от б.05.1999 № ЗЗн.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утверждено приказом Минфина России от 29.07.1998 № 34н.
Методические положения по оценки финансового состояния предприятия и установлению неудовлетворительной структуры баланса, утвержденно Федеральным управлением по делам о несостоятельности (банкротстве) от 12.08.1994 № 31-р.
Приказ Министерства финансов Российской Федерации о порядке формирования бухгалтерской отчетности от 28.06.2000 № 60-н.
Концепция бухгалтерского учета в рыночной экономике (одобрена Методологическим советом по бухгалтерскому учету при Минфине РФ, Президентским советом Института профессиональных бухгалтеров 29.12.1997).
Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник 4-е издание, перераб. и доп. - М.: Финансы и статистика, 1997.
Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. - М.: Финансы и статистика, 1998.
Барышников Н.П. В помощь бухгалтеру и аудитору: справочно-методическое пособие.- М.: Филинъ, 2001.
Бернстайн Л.А. Анализ финансовой отчетности: теория, практика, интерпретация / Пер. с англ./ Под ред. И.Е. Елисеевой. - М.: Финансы статистика, 1996.
Ефимова О.В. Финансовый анализ. 2 - изд., перераб. и допол.-IV – М.: Бухгалтерский учет, 1998.
Ковалев В.В. Финансовый анализ. - М.: Финансы и статистика, 1997.
Кондраков Н.П. Бухгалтерский учет: Учебное пособие - 3-е издание перераб. и доп. - М.: ИНФРА-М, 2000.
Ламыкии И.А. Бухгалтерский учет: Учебник. - М.: ФИЛИНЪ, 2001.
Любушин Н.П., Лещева В.Б. Анализ финансово-экономической деятельности предприятия. - М.: Финансы и статистика, 1999.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия - 4-е издание перераб. и доп. - Минск: ООО Новое знание, 2000.
Шеремет А.Д, Негашев Е.В. Методика финансового анализа. - М.: ИНФРА-М, 2000.
Абдулаев Н.К. Формирование системы финансового состояния предприятия. // Аудит, 2000, № 1.
Бакаев А.С. Основные направления развития Бухгалтерского учета в России. // Бухгалтерский учет, 2001, № 3.
Клинов Н.И. Требования к годовой бухгалтерской отчетности// Бухгалтерский учет, 2001, № 2.
Чуршов С.В. Анализ собственного оборотного капитала. // Бухгалтерский учет, 2000, № 11.
Приложение 1
|
Сведения о проведении инвентаризации |
||||
| Дата проведения инвентаризации | Объект инвентаризации | Результаты инвентаризации | Меры по устранению выявленных расхождений | |
| 01.01.2005 | касса | излишек и недостач не выявленно | нет | |
| 01.04.2005 | касса | излишек и недостач не выявленно | нет | |
| 15.06.2005 | касса | излишек и недостач не выявленно | нет | |
| 01.07.2055 | касса | излишек и недостач не выявленно | нет | |
| 01.10.2005 | касса | излишек и недостач не выявленно | нет | |
| 01.11.2005 | касса | излишек и недостач не выявленно | нет | |
| 01.11.2005 | основные средства | излишек и недостач не выявленно | нет | |
| 01.11.2005 | материальные запасы | излишек и недостач не выявленно | нет | |
| 31.12.2005 | расчеты с поставщиками и подрядчиками | составлены акты сверок с организациями | нет | |
| 19.11.2005 | расчеты по налогам | расхожденич по акту сверки по налогам ИМНС | написаны письма ИМНС по уточнению расчетов по ЕСН, налог на пользования а/дорог и по выбросам вредных веществ в атмосферу | |
Приложение 2
| Наименование показателя |
Код стро- ки |
Код по КОСГУ |
Бюджетная деятельность | Внебюджетная деятельность | Итого | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |||||
|
Операции с нефинансовыми активами |
310 |
-527 780,56 |
18 171,00 |
-509 609,56 |
||||||
| Чистое поступление основных средств | 320 | -527 724,79 | 18 171,00 | -509 553,79 | ||||||
| в том числе: | ||||||||||
| увеличение стоимости основных средств | 321 | 310 | 100 456,00 | 206 316,80 | 306 772,80 | |||||
| уменьшение стоимости основных средств | 322 | 410 | 0,00 | |||||||
| Чистое поступление нематериальных активов | 330 | 628 180,79 | 187 545,80 | 815 726,59 | ||||||
| в том числе: | ||||||||||
| увеличение стоимости нематериальных активов | 331 | 320 | 0,00 | |||||||
| уменьшение стоимости нематериальных активов | 332 | 420 | 0,00 | |||||||
| Чистое поступление непроизведенных активов | 350 | 0,00 | 0,00 | 0,00 | ||||||
| в том числе: | ||||||||||
| увеличение стоимости непроизведенных активов | 351 | 330 | 0,00 | |||||||
| уменьшение стоимости непроизведенных активов | 352 | 430 | 0,00 | |||||||
| Чистое поступление материальных запасов | 360 | -55,77 | 0,00 | -55,77 | ||||||
| в том числе: | ||||||||||
| увеличение стоимости материальных запасов | 361 | 340 | 2 238 988,72 | 62 475,02 | 2 301 463,74 | |||||
| уменьшение стоимости материальных запасов | 362 | 440 | 2 239 044,49 | 62 475,02 | 2 301 519,51 | |||||
|
Операции с финансовыми активами и обязательствами |
380 |
-24 288,79 |
4 621,88 |
-19 666,91 |
||||||
|
Операции с финансовыми активами |
390 |
-13 774,24 |
5 381,88 |
-8 392,36 |
||||||
| Чистое поступление средств на счета бюджетов | 410 | 514 489,89 | 500,00 | 514 989,89 | ||||||
| в том числе: | ||||||||||
| поступление средств на счета бюджетов | 411 | 510 | 514 489,89 | 280 508,16 | 794 998,05 | |||||
| выбытия со счетов бюджетов | 412 | 610 | 0,00 | |||||||
| Чистое поступление ценных бумаг, кроме акций и иных форм участия в капитале | 420 | 514 489,89 | 28 008,16 | 542 498,05 | ||||||
| в том числе: | ||||||||||
| увеличение стоимости ценных бумаг, кроме акций и иных форм участия в капитале | 421 | 520 | 0,00 | |||||||
| уменьшение стоимости ценных бумаг, кроме акций и иных форм участия в капитале | 422 | 620 | 0,00 | |||||||
| Чистое поступление акций и иных форм участия в капитале | 440 | 0,00 | 0,00 | 0,00 | ||||||
| в том числе: | ||||||||||
| увеличение стоимости акций и иных форм участия в капитале | 441 | 530 | 0,00 | |||||||
| уменьшение стоимости акций и иных форм участия в капитале | 442 | 630 | 0,00 | |||||||
| Чистое предоставление бюджетных ссуд, бюджетных кредитов | 460 | 0,00 | 0,00 | 0,00 | ||||||
| в том числе: | ||||||||||
| предоставление бюджетных ссуд, бюджетных кредитов | 461 | 540 | 0,00 | |||||||
| погашение бюджетных ссуд, бюджетных кредитов | 462 | 640 | 0,00 | |||||||
| Чистое увеличение дебиторской задолженности (кроме бюджетных ссуд, бюджетных кредитов) | 480 | -13 774,24 | 4 881,88 | -8 892,36 | ||||||
| в том числе: | ||||||||||
| увеличение прочей дебиторской задолженности | 481 | 560 | 101 066,13 | 258 633,02 | 359 699,15 | |||||
| уменьшение прочей дебиторской задолженности | 482 | 660 | 114 840,37 | 253 751,14 | 368 591,51 | |||||
Приложение 3
|
ЖУРНАЛ РЕГИСТРАЦИИ |
||||
|
НАРКОТИЧЕСКИХ И ПСИХОТРОПНЫХ МЕДИКОМЕНТОВ |
||||
| Ф.И.О.пациента | год рожд | препарат | кол-во | Ф.И.О.. |
| ампул | фельдшера | |||
| Козина Юлия Владимир | 1975 | Атропин 20.07.2006 | 1 | Мазурин В.В. |
| Иванов Николай Васил. | 1945 | Промедол20.07.2006 | 1 | Коптеев Э.А. |
| Гончарова Е.Л. | 1984 | Омнопон21.07.2006 | 1 | Сидоров А.В. |
| Белая Татьяна Иван. | 1961 | Клофелин0,01%21.07.06 | 1 | Иванова А.А. |
| Осипова Наталья Вадим. | 1974 | Клофелин15мг21.07.06 | 1 | Змейкова Т.И. |
| Беляев Николай Владим | 1942 | Реланиум22.07.06 | 1 | Клоус Е.С. |
| Заморозов Юрий Сергее | 1932 | Реланиум22.07.06 | 1 | Мазурин В.В. |
| Василюк Анатолий Евген | 1949 | Морфин22.07.06 | 1 | Токарева К.К. |
| Кабанова Светлана Давы | 1921 | Фентанил0,005%2,022.07.06 | 1 | Токарева К.К. |
| Савельев Эдуард Петр | 1972 | Морфин 22.07.06 | 1 | Клоус Е.С. |