Значение бухгалтерского учета в реализации с/х продукции и финансовых результатов деятельности с/х предприятий
Наибольший удельный вес в структуре денежной выручки составляет отрасль растениеводства (58,1%). В структуре денежной выручки отрасли растениеводства на зерно приходится 48,4%, на картофель 46,5%. Доля отрасли животноводства в структуре денежной выручки составляет 41,9%. В структуре денежной выручки отрасли животноводства на молоко приходится 74,6%, в то время как на мясо в живой массе и молодняк КРС на племенные цели - лишь 6,4 и 1,2% соответственно.
Таким образом, основной продукцией для реализации в ОПХ «Минское» является зерно, картофель, молоко. Это семеноводческое хозяйство, основной его задачей является производство семян высших репродукций зерновых и картофеля.
Теперь проанализируем состав и структуру земельных угодий хозяйства.
Таблица 3.
Состав и структура земельных угодий.
| Виды земельных | Площадь, га | 1997г. в % к | |||||
| угодий | 1993 | 1994 | 1995 | 1996 | 1997 | * | ** |
| Общая земельная площадь | 3319 | 3316 | 3314 | 3313 | 3271 | 100 | х |
| Всего с.-х. угодий | 2416 | 2414 | 2414 | 2413 | 2375 | 72,6 | 100 |
| в т.ч. пашня | 2216 | 2214 | 2214 | 2213 | 2178 | 66,6 | 91,7 |
| сенокосы | 24 | 24 | 24 | 24 | 24 | 0,7 | 1,0 |
| пастбища | 176 | 176 | 176 | 176 | 173 | 5,3 | 7,3 |
| Продолжение таблицы 3. | |||||||
| Площадь леса | 747 | 747 | 747 | 747 | 747 | 22,8 | х |
| Приусадебные участки | - | - | 95 | 95 | 95 | 2,9 | х |
| Прочие угодья | 156 | 155 | 58 | 58 | 54 | 1,7 | х |
*- общей земельной площади
**- площади с.-х. угодий
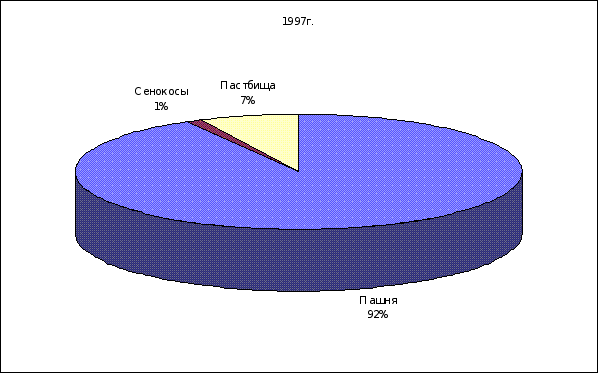
Рис. 3. Структура земельных угодий за 1997 год.
Данные таблицы 3 свидетельствуют о том, что общая земельная площадь ОПХ «Минское» в 1997 году сократилась на 1,4%, как, впрочем, сократилась и площадь сельскохозяйственных угодий - на 1,7%, в том числе площадь пашни на 1,7% и площадь пастбищ на 1,7%, по сравнению с 1993 годом. Это объясняется тем, что часть земель (с.-х. угодий) была передана городу (город взамен строит в ОПХ 60-квартирный дом), а часть земель была передана администрации Минского сельского совета для распределения ее между жителями дальних деревень.
Таблица 4.
Показатели уровня интенсивности.
| Годы | В среднем по | |||||
| Показатели | 1993 | 1994 | 1995 | 1996 | 1997 | области за 1997г. |
|
В расчете на 100 га с.-х. угодий |
||||||
| - производственных основных средств основной деятельно-сти, млн. руб. | 12,6 |
296,3 |
1220 |
3172 |
3182 |
1136 |
| - производственных затрат (без амортиза-ции), млн. руб. | 28,6 |
102,7 |
291,5 |
465 |
568 |
147 |
| - затрат труда, тыс.чел.-час. | 16,0 | 15,5 | 14,9 | 14,3 | 15,4 | 6,2 |
| - КРС всего, голов | 79 | 77 | 78 | 73 | 71 | 20 |
| Энергетических мощностей на 100 га посевов, л.с. | 802,2 |
860,2 |
847,0 |
802,8 |
748,0 |
385,5 |
В ОПХ «Минское» очень высокая интенсивность производства - фондообеспеченность в 2,8 раза выше, чем в среднем по области. За анализируемый период резко возросла стоимость производственных основных средств, производственные затраты, что вызвано высокими темпами инфляции. Производственные затраты на 100 га с.-х. угодий в ОПХ «Минское» в 1997 г. составили 568,1 млн. руб., что в 3,9 раза больше среднеобластного показателя (147 млн. руб.). Это вызвано увеличением объемов производства. Показатель затрат труда на 100 га с.-х. угодий за анализируемый период снижается (на 13,2% по сравнению с 1993 годом.), что говорит о росте интенсивности производства. Однако, этот показатель выше среднеобластного в 3,7 раза, так как производство семян является очень трудоемким процессом. Семеноводство является также и энергоемким процессом, показатель энергетических мощностей на 100 га посевов в ОПХ «Минское» в 1997 году (748,0 л.с.) в 1,9 раза выше, чем аналогичный среднеобластной показатель (385,5 л.с.).
Показатели экономической эффективности рассмотрим в следующей таблице:
Таблица 5.
Показатели экономической эффективности интенсификации.
| Годы | В среднем | |||||
| Показатели | 1993 | 1994 | 1995 | 1996 | 1997 | по области за 1997г. |
| В расчете на 100 га с.-х угодий: | ||||||
| - валовой продукции, млн. руб. | 137,7 | 172,5 | 187,8 | 148 | 131,1 | 22,6 |
| - денежной выручки от реализации с.-х. продукции, млн. руб. | 13,4 |
77,8 |
292,7 |
276 |
313 |
56,4 |
|
-прибыли (+), убытка (-) от реализации с.-х. продукции, млн. руб. |
2,15 |
18,3 |
93,6 |
-33,6 |
-36,8 |
-40,1 |
| - выход молока, ц | 945,7 | 1012 | 946,7 | 952,6 | 915,4 | 160,2 |
| - прирост КРС, ц | 113,9 | 101,2 | 95,3 | 80,2 | 69,6 | 14,8 |
| Удой от 1 коровы, кг | 3340 | 3634 | 3478 | 3614 | 3456 | 1887 |
| Урожайность: зерна, ц | 31,0 | 41,6 | 29,1 | 33,7 | 34,0 | 12,3 |
| картофеля, ц | 233,5 | 260,0 | 320,4 | 220,4 | 209,2 | 113,3 |
| Производство валовой продукции, тыс. руб.: | ||||||
| на 1 тыс. руб. совокупных затрат | 3,34 | 0,43 | 0,12 | 0,04 | 0,03 | 0,02 |
| на 1 среднегодового работника | 7959 | 10356 | 11932 | 9810 | 8723 | 4922 |
| Рентабельность пред-приятия от основного вида деятельности, % | 19,1 |
30,8 |
47,0 |
-10,9 |
-10,5 |
-1,9 |
Одной из важнейших задач анализа интенсификации является оценка ее экономической эффективности. Каждый показатель характеризует отдельную строку процесса интенсификации - вложение средств, продуктивность производства, эффективность. Сопоставляя их, можно сделать вывод о том, насколько эффективны дополнительные вложения средств, способствуют ли они росту производства продукции, окупаемости затрат, увеличению прибыли хозяйства. Так, в ОПХ «Минское» дополнительные вложения средств достаточно эффективны: все стоимостные показатели ежегодно увеличиваются и в 1997 году значительно превышают среднеобластные. В ОПХ в 1997 году стоимость валовой продукции на 100 га сельскохозяйственных угодий (131,1 млн. руб.) превысила среднеобластной показатель (22,6 млн. руб.) в 5,8 раза.. Урожайность зерновых в 1997 году выросла на 9,7% по сравнению с 1993 годом, урожайность картофеля выше, чем средняя по области в 1,8 раза. Выход молока и прирост КРС на 100 га с.-х. угодий превышает среднеобластные показатели в 5,7 и 4,7 раза соответственно, однако они ежегодно снижаются, вследствие чего хозяйство несет убытки. Основным показателем, характеризующим эффективность интенсификации, является прирост производства валовой продукции в расчете на 1 тыс. рублей совокупных затрат. Данный показатель в ОПХ «Минское» в 1,5 раза выше, чем средний по области. Из всего вышесказанного следует, что в хозяйстве высокая экономическая эффективность производства, особенной в отрасли растениеводства. ОПХ «Минское» имело высокий уровень рентабельности (47% - в 1995 году). Однако рентабельность за анализируемый период снизилась из-за более высоких темпов роста себестоимости продукции, по сравнению с темпами роста цен реализации.
Рассмотрим обеспеченность предприятия трудовыми ресурсами и проанализируем ее изменения на протяжении 5 лет.
Таблица 6.
Обеспеченность предприятия трудовыми ресурсами.
| Категории | Годы | 1997г. | |||||
| работников | 1993 | 1994 | 1995 | 1996 | план | факт | % |
| Всего по предприятию, чел. | 418 | 402 | 380 | 364 | 350 | 357 | 102,0 |
| в т.ч. работники, занятые в с.-х. производстве | 305 | 302 | 305 | 289 | 280 | 282 | 100,7 |
| из них: рабочие постоян-ные | 219 | 212 | 210 | 216 | 200 | 213 | 106,5 |
| рабочие сезонные и временные | 40 | 45 | 51 | 32 | 40 | 29 | 72,5 |
| Служащие | 46 | 45 | 44 | 41 | 40 | 40 | 100,0 |
| из них: руководители | 16 | 16 | 16 | 16 | 15 | 16 | 106,6 |
| специалисты | 28 | 27 | 26 | 23 | 23 | 22 | 95,6 |
| Прочие работники | 113 | 100 | 75 | 75 | 70 | 75 | 107,1 |
Анализируя обеспеченность ОПХ «Минское» трудовыми ресурсами, можно заметить, что в 1997 году хозяйство не испытывало нехватку работников. Численность работников всего по предприятию за 5 лет сократилась на 61 человек. По сезонным и временным рабочим в 1997 году план был перевыполнен на 27,5%. Это объясняется тем, что в хозяйстве нет регулярной выплаты заработной платы, а также отсутствует материальная заинтересованность рабочих. Численность руководителей остается стабильной.
Для более полного представления о хозяйстве и его отраслях рассмотрим следующие таблицы:
Таблица 7.
Урожайность сельскохозяйственных культур в ОПХ «Минское», ц/га.
| Наименование | Годы | * | ** | ||||
| культур | 1993 | 1994 | 1995 | 1996 | 1997 | ||
| Зерновые | 31,0 | 41,6 | 29,1 | 33,7 | 34,0 | 33,9 | 109,7 |
| в т.ч. озимые | 31,8 | 49,5 | 33,1 | 32,6 | 32,1 | 35,8 | 100,9 |
| яровые | 42,8 | 39,5 | 27,8 | 34,3 | 34,8 | 35,8 | 81,3 |
| Картофель | 233,5 | 260,0 | 320,4 | 220,4 | 209,2 | 248,7 | 89,6 |
| Продолжение таблицы 7. | |||||||
| Корнеплоды | 371,1 | 79,0 | 123,4 | - | - | 191,1 | - |
| Многолетние травы | 43,7 | 43,5 | 46,7 | 40,0 | 50,0 | 44,8 | 114,4 |
| Кукуруза на силос | 170,0 | 67,8 | 212,0 | 297,7 | 279,0 | 205,3 | 164,1 |
| Естественные сенокосы | 20,0 | - | - | - | - | - | - |
| Улучшенные сенокосы | 147,0 | 169,0 | 149,0 | 189,0 | 121,5 | 155,1 | 82,6 |
*- в среднем за 1993-1997гг.
**- 1997г. в % к 1993г.
Вышеприведенные данные свидетельствуют о том, что на протяжении последних пяти лет урожайность сельскохозяйственных культур находится на достаточно высоком уровне. Однако, за анализируемый период произошло резкое снижение урожайности таких культур, как яровые (на 18,7%), корнеплоды (на33,2% в 1995 году по сравнению с 1993 годом). Но в то же время возросла урожайность кукурузы на силос (в 1,6 раза) и урожайность озимых (на 0,9%). Урожайность картофеля с 1993г. по 1995г. существенно возросла, однако в 1996-1997гг. произошло ее снижение (в 1997г. на 10,4% урожайность картофеля ниже, чем в 1993г.). ОПХ «Минское» специализируется на производстве семян зерновых и картофеля; о том, что у хозяйства имеется большой потенциал к увеличению урожайности свидетельствует вышеприведенная таблица.
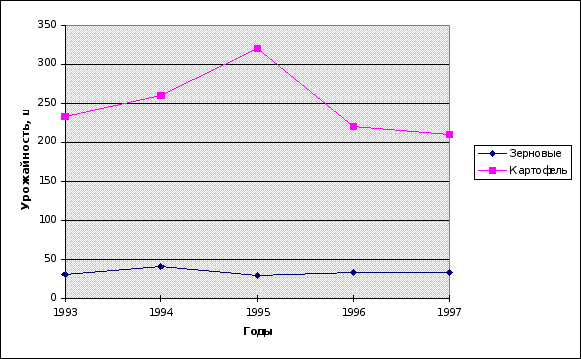
Рис. 4. Урожайнсть сельскохозяйственных культур.
Далее рассмотрим показатели, характеризующие деятельность отрасли животноводства хозяйства.
Таблица 8.
Динамика изменений валового производства продукции животноводства, поголовья и продуктивности.
Показатели |
Годы |
Отклонения 1997г от 1993г |
|||||
| 1993 | 1994 | 1995 | 1996 | 1997 |
+/- |
% |
|
| Валовое производ-ство молока, ц | 22849 | 24418 | 22853 | 22968 | 21741 | -1108 | 95,2 |
| Валовой прирост КРС, ц | 2540 | 2240 | 2103 | 1737 | 1470 | -1070 | 57,9 |
| КРС - всего, голов | 1912 | 1859 | 1872 | 1767 | 1681 | -231 | 87,9 |
| в т.ч. коровы | 680 | 638 | 645 | 616 | 643 | -34 | 94,6 |
| Удельный вес коров в стаде, % | 35,6 | 34,3 | 34,5 | 34,9 | 38,2 | 2,6 | 107,3 |
| Удой на 1 корову, кг | 3340 | 3634 | 3478 | 3614 | 3456 | 116 | 103,5 |
Вышеприведенные данные свидетельствуют о том, что в 1997 году зна-чительно снизилось валовое производство молока (на 4,8%) по сравнению с 1993 годом, валовой прирост КРС снизился на 42,1%, поголовье стада КРС за 5 лет сократилось на 231 голову (на 12,1%), в том числе поголовье коров уменьшилось на 37 голов (на 5,4%). Но несмотря на снижение поголовья коров в стаде, удой на 1 корову за анализируемый период увеличился на 116 кг (на 3,5%). В целом , наметилась устойчивая тенденция к снижению валового про-изводства продукции животноводства.
Важной задачей финансового анализа является исследование абсолютных показателей финансовой устойчивости предприятия. Для данного анализа имеет решающее значение вопрос о том, какие абсолютные показатели отражают сущность финансовой устойчивости.
Для характеристики наличия источников формирования запасов и затрат рассчитаем следующие показатели:
Таблица 9.
Показатели финансовой устойчивости в 1997 году, млн. руб.
| Показатели | на начало года | на конец года |
| 1. Источники собственных средств | 100201,0 | 103265,2 |
| 2. Основные средства и вложения | 96551,1 | 98041,4 |
| 3. Наличие собственных источников формирования запасов и затрат | 3650,4 | 5223,8 |
| 4. Долгосрочные кредиты и займы | 554,8 | 471,5 |
| 5. Наличие собственных и долгосрочных заемных источников формирования запасов и затрат | 4205,5 |
5695,3 |
| 6. Краткосрочные кредиты и займы | 1334,6 | 1323,5 |
| 7. Общая величина основных источников формирования запасов и затрат | 5540,1 | 7018,9 |
| 8. Общая величина запасов и затрат | 7203,1 | 9499,8 |
| 9. Излишек (недостаток) собственных источников оборотных средств | -3552,7 | -4276,0 |
| 10.Излишек (недостаток) собственных и долгосрочных заемных источников формирования запасов и затрат | -2997,6 |
-3804,5 |
| Продолжение таблицы 9. | ||
| 11.Излишек (недостаток) общей величины ис-точников формирования запасов и затрат | -1663,0 | -2481,0 |
| Трехкомпонентный показатель типа финансовой ситуации |
S(0;0;0) |
S(0;0;0) |
С помощью анализа показателей финансовой устойчивости ОПХ «Минское» мы получили трехмерный показатель на начало и конец года, свидетельствующий о кризисном финансовом состоянии. В этой ситуации денежные средства, краткосрочные вложения и активные расчеты не покрывают даже кредиторской задолженности и кредитов, не погашенных в срок.
Для определения способности предприятия погашать свою задолженность используются показатели ликвидности и платежеспособности. Баланс считается ликвидным, если каждая группа статей актива покрывает соответствующую группу обязательств по пассиву. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности с обязательствами по пассиву, сгруппированными по срокам их погашения и расписанных в порядке возрастания срока.
Таблица 10.
Анализ ликвидности баланса ОПХ «Минское» за 1997 год, млн. руб.
| Актив | * | ** | Пассив | * | ** | Излишек или недостаток | В % к вели-чине итога пассива | ||
| * | ** | * | ** | ||||||
| Наибо-лее ликвид-ные активы | 3,2 | 2,5 | Наибо-лее срочные обязате-льства | 3269 | 5769 | -3266 | -5767 | -99,9 | -99,9 |
| Быстрореализу-емые активы | 1529 | 2210 | Кратко-срочные обяза-тельства | 1335 | 1323 | 195 | 887 | 14,6 | 67,0 |
| Продолжение таблицы 10. | |||||||||
| Медленнореали-зуемые активы | 7283 | 9511 | Долго-срочные обяза-тельства | 555 | 471 | 6729 | 9039 | 1213 | 1917 |
| Трудно-реализу-емые активы | 96543 | 108616 | Постоян-ные пассивы | 100201 | 103265 | 3657 | 5351 | 3,6 | 5,2 |
| Баланс | 105360 | 110829 | Баланс | 105360 | 110829 | - | - | - | - |
*- на начало года
**- на конец года
Бухгалтерский баланс считается абсолютно ликвидным, если выполняются следующие соотношения:
|
А 1 = П 1 |
|
|
А 2 = П 2 |
|
|
А 3 = П 3 |
|
|
А 4 = П 4 |
В данной работе бухгалтерский баланс ОПХ «Минское» не соответ-ствует степени абсолютной ликвидности, так как недостаток наиболее ликвид-ных активов не покрывает срочные обязательства в 1997 г. на 3266 млн. рублей на начало года и на 5767 млн. рублей на конец года. Недостаток наиболее ликвидных активов на начало года составил - 99,9% от величины итога группы пассива и -99,9% на конец года. Это говорит о том, что у хозяйства нарушена текущая ликвидность. Соблюдено третье условие А3 = П3. Таким образом, ОПХ в 1997 году имеет перспективную ликвидность баланса.
В завершение финансового анализа проведем анализ платежеспособ-ности ОПХ «Минское».
Таблица 11.
Анализ платежеспособности ОПХ «Минское».
Показатели |
Оптималь-ное значение | На начало года | На конец года | Измене-ние за год |
| 1.Коэффициент абсолютной ликвидности |
і0,2 |
0,0007 | 0,0004 | -0,0003 |
| 2.Коэффициент ликвидности |
і0,8 |
0,33 | 0,31 | -0,02 |
| 3.Коэффициент покрытия | 2,0 | 1,9 | 1,6 | -0,3 |
|
4.Оборотный капитал, млн. руб. |
>0 |
4,21 | 4,63 | 0,42 |
| 5.Коэффициент маневренности |
і0,5 |
0,04 | 0,05 | 0,01 |
Коэффициент абсолютной ликвидности свидетельствует о том, что на начало 1997 года ОПХ могло погасить 0,07% кредиторской задолженности, а к концу года лишь 0,04%. Низкий коэффициент абсолютной ликвидности говорит о неспособности хозяйства рассчитаться по своим обязательствам немедленно по первому требованию кредиторов. Коэффициент ликвидности как на начало 1997 года, так и на конец года не достиг оптимального значения. Однако, если на начало года ОПХ «Минское» не только за счет денежных средств, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы и оказанные услуги могло погасить 0,33 части текущих обязательств, то к концу года величина этого коэффициента снизилась до 0,31, что говорит о недостатке быстрореализуемых активов для покрытия краткосрочных обязательств, т.е. хозяйство не способно рассчитаться по своим обязательствам в ближайшее время.
За 1997 год значение коэффициента покрытия снизилось на 0,3, т.е. платежные возможности ОПХ «Минское», оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае необходимости прочих элементов материально-оборотных средств, находились на невысоком уровне.
Коэффициент маневренности показывает, какая часть собственных источников вложена в наиболее маневренные активы. Он рассчитывается как отношение оборотного капитала к источникам собственных средств и его значение должно быть не менее 0,5. В 1997 году коэффициент маневренности далек от оптимального значения (0,05), что говорит о недостатке собственных оборотных средств в хозяйстве.
Таким образом, предприятие находится в кризисном финансовом состоянии и является малоликвидным.
- СОВЕРШЕНСТВОВАНИЕ УЧЕТА РЕАЛИЗАЦИИ СЕЛЬСКОХОЗЯЙСТВЕННОЙ ПРОДУКЦИИ В ОПХ «МИНСКОЕ»
3.1. Значение и задачи учета процесса реализации.
С развитием рыночных отношений усиливается внимание многих их участников (предпринимателей, бухгалтеров, экономистов, юристов и других пользователей) к бухгалтерской информации как одному из важнейших инструментов этих отношений, все актуальнее становится проблема усовершенствования бухгалтерского учета и как научной дисциплины, и как практической деятельности. Вступление РФ в рыночные отношения связано с попаданием наших предприятий в зону хозяйственной неопределенности и повышенного риска. Политика государства по переходу к рынку формирует новые условия ведения хозяйства как на уровне самого предприятия, так и на уровне его подразделений. Общей и наиболее характерной чертой этих условий является предоставление коллективам экономической свободы, то есть возможностей осуществлять хозяйственную деятельность в меру своих способностей. Получив право на самостоятельное заключение сделок на внутреннем и внешнем рынке, большинство предприятий впервые стало перед проблемой оценки финансового состояния и надежности потенциальных партнеров. В этих условиях резко возросло значение бухгалтерского учета процесса реализации и финансовых результатов деятельности предприятия. Как известно, при выборе предприятия-партнера обязательно учитывается его финансовое состояние, показателями которого наряду с другими может служить и применяемый вариант учета реализованной продукции. Например, если оценка финансового положения предприятия дается на основе показателей ликвидности, то при расчете соответствующих показателей (промежуточного коэффициента покрытия и коэффициента текущей ликвидности) учитывается и величина дебиторской задолженности, размер которой (при прочих равных условиях) зависит от варианта учета реализации продукции. Дальнейшее «выживание» предприятия напрямую связано с его доходностью, с его способностью поддерживать свою платежеспособность. Финансовый результат - важнейший итоговый показатель хозяйственной деятельности предприятия. В нем находят отражение рациональное использование всех имеющихся у предприятия ресурсов, уровень организации производства, укрепление режима экономии, мобилизации внутрихозяйственных резервов, состояние бухгалтерского учета на предприятии.
Бухгалтерские регистры учета процесса реализации и финансовых результатов деятельности предприятия за отчетный период служат показателем достигнутого предприятием коммерческого эффекта и являются критерием выбора оптимальных направлений и методов предпринимательской деятельности предприятия в будущем.
Основными задачами учета реализации являются следующие:
контроль за выполнением плана реализации продукции по ее видам, количеству, качеству и направлениям реализации;
правильное и своевременное составление всех первичных документов, отражающих процесс реализации;
контроль за соответствующим применением реализационных цен;
контроль за состоянием расчетов с заготовительными организациями и прочими покупателями и заказчиками и за своевременное поступление причитающейся выручки в хозяйство;
выявление финансовых результатов от реализации продукции, работ и услуг на сторону, основных средств и прочих активов.
Все эти задачи решаются путем организации правильного документооборота, рационального построения аналитического и синтетического учета процесса реализации благодаря применению прогрессивных форм и методов бухгалтерского учета.
Действующее законодательство представляет сельскохозяйственным товаропроизводителям широкий выбор форм и способов реализации.
Для ОПХ «Минское» в недавнем прошлом основной формой реализации являлись закупки заготовительными организациями по договорам с предприятием. При этой форме реализации сельскохозяйственной продукции всю работу по заключению договоров организуют государственные заказчики. Они осуществляют свою деятельность на основании соответствующих лицензий. На них же возложено определение конкретных поставщиков и покупателей продукции, сырья и продовольствия, согласование с покупателем ассортимента, объемов и сроков поставок продукции в соответствии с доведенными до них заданиями на предстоящий период [ ].
Также в договоре предусматриваются санкции за ненадлежащее исполнение условий договора. Четкое исполнение предприятием своих обязательств по заключенным договорам имеет важное значение прежде всего для самого предприятия, повышает его авторитет, содействует его устойчивости в работе в условиях рынка.
В соответствии с заключенным договором бухгалтерия выписывает и передает на склад готовой продукции для исполнения приказ-накладную на отгрузку (отправку) продукции потребителям. Если продукция отпускается со склада непосредственно представителю покупателя, то заведующий складом требует у него доверенность на получение груза, а представитель покупателя дает в приказе-накладной расписку о фактически полученном грузе.
Однако, как правило, продукция отправляется покупателю без участия его представителя автомобильным транспортом. В этом случае транспортная организация оформляет провозные документы, которые экспедитор передает в бухгалтерию для отметки об исполнении договора-поставки и выписки счета-фактуры. Счет-фактура выписывается в двух экземплярах. Первый вручается плательщику не позднее 10 дней с даты отгрузки продукции (выполнения работ, оказания услуг), а второй хранится в ОПХ «Минское» в журнале учета выдаваемых счетов-фактур.
Если продукцию вывозит представитель покупателя, то в счете-фактуре указывают дату и номер машины, на которой вывезена продукция. При отправке продукции покупателю транспортными организациями в счете отмечают: вид транспорта, количество мест, вес, номер и дату транспортного документа. Затем вносят сведения об отправляемых ценностях: наименование продукции и тары, отдельными порциями - налоговые платежи с покупателя.
Транспортный тариф, оплаченный поставщиком и подлежащий возмещению покупателем, в счете-фактуре должен быть показан отдельной строкой, однако в ОПХ «Минское» этого не делается. При заключении договора главный экономист ОПХ «Минское» составляет расчет стоимости услуг на перевозку скота и калькуляцию на транспортировку молока на гормолокозавод. При перевозке скота в этом расчете содержатся следующие виды затрат: перевозка (расстояние) в оба конца, время стоянки под погрузкой и разгрузкой, время нахождения в пути, стоимость 1 часа работы, стоимость 1 км пробега и весь пробег, итого, плановое накопление (25%), всего расходов.
Расчет на транспортировку молока включает в себя следующие статьи затрат: заработная плата с начислениями, топливо, текущий ремонт, амортизация, спецодежда, услуги, накладные расходы (9% от общих затрат), плановые накопления (25%). Такие расчеты в ОПХ «Минское» составляются в двух экземплярах: один остается в хозяйстве, второй - отправляется покупателям продукции и на его основании производятся расчеты за оказанные услуги по транспортировке.
При установлении ответственности предприятия за продажу некачественной продукции следует руководствоваться соответствующими статьями Гражданского кодекса РФ.
На практике нарушение условий договора чаще наблюдалось со стороны заказчиков. Заготовительные организации не спешили рассчитываться по своим обязательствам. В этом случае заказчики выплачивают хозяйству штрафы и пени за каждый день просрочки. Однако, иски в суд на покупателей, не оплативших продукцию совсем, ОПХ не подавало ни разу. Причину этого главный экономист хозяйства объяснить отказалась. Таким образом, стоимость товаров, не оплаченных в срок покупателями ОПХ «Минское» по итогам отчетного года относит на убытки предприятия. В последнее время хозяйство почти полностью перешло на бартерный расчет и взаимозачеты. Расчеты идут в основном не в денежной, а в натуральной форме.
У ОПХ «Минское» тесные взаимоотношения с ООО «Космол» (дочернее предприятие Костромского гормолокозавода), с АО «Костромахлеб». Давно налаженные экономические взаимоотношения у хозяйства с мясокомбинатом и Племживобъединением. Однако, ОПХ ищет новые каналы сбыта, хоть и в незначительном размере, но реализуются семена зерновых и картофеля сельскохозяйственным предприятиям Белоруссии, а также Московской, Ивановской, Ростовской Областям.
Мясо в большинстве случаев реализуют через ларек, находящийся на территории хозяйства, через торговую сеть. Это дает хозяйству возможность получить наличные деньги, а также избежать неплатежей со стороны покупателей. Реализация молока идет в ООО «Космол», АО «Костромахлеб» и около 20% молока реализуют через торговую сеть. Среди покупателей молока и мяса также следует отметить КГПУ и Минскую сельскую администрацию. Кроме реализации сельскохозяйственной продукции ОПХ выполняет работы и оказывает услуги на сторону. К ним относят перевозки груза транспортом хозяйства, выполнение ремонтных работ, услуги ЖКХ, услуги столовой и швейного цеха и т.д.
Бухгалтерский учет в предприятии ведется по журнально-ордерной форме, в т.ч. учет процесса реализации. Журнал-ордер по этому счету ведется по кредиту, также в ОПХ «Минское» применяется Главная книга, которая является обобщающим синтетическим регистром, используемым для составления отчетного баланса.
В хозяйстве поэтапно внедряется автоматизация бухгалтерского учета на компьютере PS -486. Была приобретена программа «Инфин», «Макси-бухгалтерия». В настоящее время освоен модуль «Зарплата» - с помощью этой программы значительно облегчился пересчет тарифных ставок заработной платы и т.д. С помощью компьютера ведется заполнение Главной книги. Данные в компьютер заносятся на основании подшивок первичных документов по каждому счету. После внесения данных делаются распечатки оборотных ведомостей по каждому счету, журналы-ордера и оборотный баланс за месяц.
На автоматизированный учет хозяйство перешло лишь частично и поэтому ведомости, журналы-ордера и Главная книга дублируются вручную, т.е. составляются параллельно с персональным компьютером. С 1998 года в ОПХ «Минское» поэтапно внедряется автоматизированный учет процесса реализации продукции, работ, услуг.
- Первичный учет процесса реализации продукции, работ и услуг.
Для документального оформления операций по реализации продукции предусмотрены соответствующие первичные документы. На каждую партию зерна, отправляемую на заготовительные пункты, в ОПХ «Минское» выписывают предусмотренную нормативными документами товарно-транспортную накладную на отправку-приемку сельскохозяйственной продукции (форма №1 с-х/зерно). При реализации зерна с сортовых посевов к товарно-транспортной накладной прилагают сортовые удостоверения (форма № 213).
На каждую партию молока, отправляемого на приемные пункты, на молокозавод, в магазины, детские учреждения и т.п. в ОПХ «Минское» выписывают товарно-транспортную накладную на отправку молока и молочных продуктов (форма №1-сх (молсырье)). При отправке животных на приемные пункты мясокомбината в хозяйстве выписывают товарно-транспортную накладную (форма №1-сх (животные)), к которой прилагают ветеринарное свидетельство.
Поскольку в ОПХ «Минское» товарно-материальные ценности считаются реализованными не в момент оплаты, а по мере сдачи, отпуска или отгрузки заготовительным и другим организациям, то товарно-транспортные накладные служат основанием для списания отправленной продукции в реализацию. При отправке продукции разным организациям (кроме заготовительных) ОПХ «Минское» выписывает счета-фактуры. С 1 января 1997 года в ОПХ применяются новые формы счетов-фактур, которые в отличие от старых форм являются более полными в части отражения сумм налога на добавленную стоимость.
Продукты на общественное питание в столовую ОПХ отпускают по накладным (внутрихозяйственного назначения) (форма № 87) и лимитно-заборным картам (форма № 117). Отпуск продукции для реализации ее рабочим хозяйства через ларек оформляют также накладными. Систематически продавец продукции составляет в двух экземплярах «Отчет о продаже сельскохозяйственной продукции» на бланке произвольной формы, в которой отражается как движение продукции, отпущенной через ларек для реализации, так и движение денежной выручки.
При реализации продукции отдельным работникам хозяйства и разным лицам со складов за наличный расчет используют накладные формы №87 и приходный кассовый ордер (типовая форма №КО-1), хотя согласно письма Минфина РФ от 26.04.95г. № 16-00-30-35 для этих целей необходимо использовать квитанцию (типовая форма серия АБ № 155184) (приложения №1), которая является бланком строгой отчетности. Квитанцию должны выписывать в 3 экземплярах. Первый экземпляр квитанции служит приходным кассовым ордером, второй отчетным документом материально-ответственного лица, третий экземпляр отдают заказчику (покупателю).
Отпуск продукции работникам ОПХ в счет оплаты труда оформляют ведомостями, в которых получающие натуральную оплату расписываются в ее получении. Ведомости подписывают руководитель предприятия и главный бухгалтер. На выполненные на сторону работы и услуги ОПХ «Минское» выписывает счета-фактуры. Все заготовительные организации на принятую продукцию выписывают приемные квитанции. В них указывают, какая продукция была принята, в каком количестве и причитающаяся за нее плата. При приеме продукции в счет выполнения заключенных договоров проставляют физическую и зачетную массу. В договоре оговаривается (при реализации молока) как будет проходить продажа: с учетом жирности или без. Если продажа будет проходить без учета жирности, то по очень выгодной для ОПХ цене, если с учетом жирности - то при реализации молока покупателям делают пересчет на жирность.
В зависимости от вида реализуемой продукции в ОПХ «Минское» применяют следующие приемные квитанции: на закупку скота, птицы и кроликов у колхозов, совхозов и других государственных хозяйств (форма № ПК-1), молока и молочных продуктов (№ ПК -3).
Также в ОПХ «Минское» поступает отвес-накладная (форма № П-22-мясо). Каждая из перечисленных форм включает в себя соответствующие реквизиты, отражающие особые характеристики по измерению качества, массы и другие необходимые параметры того или иного вида продукции. Если документы по отправке продукции (товарно-материальные накладные и др.) являются основанием для списания продукции с остатков и отнесения на реализацию, то приемные квитанции являются основанием для начисления выручки за реализованную продукцию. Все первичные документы, поступающие в бухгалтерию, в дальнейшем после проверки группируют и регистрируют в соответствующих регистрах.
В целом первичный учет реализации в ОПХ «Минское» организован в соответствии с требованиями нормативных документов. Все документы заполняются полно и качественно, своевременно поступают в бухгалтерию из производственных подразделений.
Основным недостатком первичного учета процесса реализации в ОПХ «Минское» является то, что часть документов заполняется на бланках произвольной формы, за частую не соответствующих типовым формам документации. Применение произвольных форм документов обусловлено нехваткой денежных средств на приобретение документов типовой формы. Бланки произвольной формы применяются при оформлении ведомостей на выдачу натуроплаты рабочим, на оформление расхождения в зачетной и натуральной массе молока при сдаче его в ООО «Космол» составляется акт сверки. В этом документе отражается расхождение в весе сдаваемого и принимаемого в заготовительные организации молока, дата сдачи молока, наименование заготовителя. Такие данные, как жирность, сортность молока в этом документе не фигурируют. Бланки произвольной формы не содержат информации об отправленной или реализованной продукции в полном объеме, так как они разработаны бухгалтерами хозяйства и содержат минимальный перечень реквизитов, необходимых для дальнейшего учета продукции.
В дальнейшей работе хозяйства такое несоблюдение правил ведения первичной документации может привести к серьезным нарушениям в учете. Поэтому главному бухгалтеру хозяйства необходимо обратить особое внимание на устранение вышеперечисленных недостатков.
- Синтетический и аналитический учет процесса
реализации продукции, работ и услуг.
Для отражения реализации продукции, работ и услуг, а также расчетов с покупателями в плане текущего бухгалтерского учета сельскохозяйственных предприятий предусмотрено три синтетических счета: 46 «Реализация продукции (работ, услуг)», 62 «Расчеты с покупателями и заказчиками», 43 «Коммерческие расходы».[ 5 ]
Счет 46 является операционным, сопоставляющим. С помощью этого счета осуществляют контроль за ходом процесса реализации и выявляют финансовые результаты, полученные хозяйством от реализации продукции, выполненных работ и оказанных услуг на сторону, а также своему капитальному строительству.
В ОПХ «Минское» по дебету счета 46 учитываются суммы от реализации продукции - по балансовой стоимости, молодняка и животных на выращивании и откорме, работ и услуг на сторону по фактической стоимости, а также суммы распределения 20,23,26 счетов и др.
Скот, принятый от населения для реализации сначала приходуется на Дебет 11 счета «Животные на выращивании и откорме» с Кредита 76 счета «Расчеты с разными дебиторами и кредиторами» субсчет 5 «Закупка скота у населения для реализации», а затем ставится на Дебет счета 46.
По Кредиту счета 46 в ОПХ отражаются суммы от реализации продукции, работ, услуг, списываются продукты собственного производства на приготовление блюд столовых по отпускным ценам и др.
Сопоставлением итога дебетового оборота по счету 46 с кредитовым выявляют финансовый результат от реализации. Превышение кредитового оборота над дебетовым определяет величину полученной прибыли. В случае превышения дебетового оборота над кредитовым хозяйство получает убыток от реализации.
Полная (коммерческая) себестоимость реализованной продукции (дебет счета 46) включает в себя:
производственную себестоимость продукции;
расходы по реализации, не возмещаемые покупателями (погрузка, выгрузка, транспорт, сортировка, упаковка и т.п.);
прочие расходы, связанные с реализацией продукции (содержание ларька, недостачи реализованной продукции в пределах норм естественной убыли и т.п.).
Выявление фактического финансового результата от реализации продукции производства текущего года на сельскохозяйственных предприятиях возможно лишь в конце года, так как только в это время можно определить ее фактическую себестоимость. Поэтому в течение года реализованную продукцию списывают