Учет и аудит дебиторской задолженности
Анализ состава и структуры имущества АО "БИ-ЛОГИСТИКС" показан в таблице 3.
Таблица 3 - Анализ состава и структуры имущества АО "БИ - ЛОГИСТИКС" (тыс. тенге)
| Размещение имущества | 2006г. | 2007г. | 2008г. | Изменения | |
|
2007 / 2006 |
2008 / 2007 |
||||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Долгосрочные активы: В том числе: |
3330599 | 130906 | 376962 | -191693 | 246056 |
| Нематериальные активы | 65 | 61 | 86 | -4 | 25 |
| Основные средства | 11122 | 9951 | 821000 | -1171 | -1708 |
| Долгосрочные инвестиции | 1290412 | 120894 | 120894 | -190518 | - |
| Долгосрочная дебиторская задолженность | - | - | 247739 | - | 247739 |
|
Текущие активы: в том числе: |
2689 | 250834 | 22266 | 248145 | -228568 |
| Запасы и затраты | 5200 | 6895 | 14480 | 1695 | 7585 |
| Расчет с дебиторами | 1874 | 248892 | 2744 | 247018 | -246148 |
| Денежные средства | 815 | 247 | 1021000 | -568 | 9995 |
| ВСЕГО | 325288 | 381740 | 399228 | 56452 | 17488 |
Имущество АО "БИ-ЛОГИСТИКС" за 2006-2008 годы увеличилось на 73940 тыс. тенге, или на 22,7%, в том числе стоимость долгосрочных активов увеличилась на 510003100 тыс. тенге, а стоимость текущих активов на 19577 тыс. тенге.
В составе имущества долгосрочные активы на начало 2006 года составляли 3330599 тыс. тенге, или 99,2% в структуре имущества предприятия. Наибольший вес в составе долгосрочных активов занимают долгосрочные инвестиции. В 2006 году стоимость долгосрочных инвестиций составляла 1290412 тыс. тенге, или 96,5% в структуре долгосрочных активов. В 2007 году произошло снижение их стоимости на 190518 тыс. тенге. Сумма долгосрочных инвестиций в 2008 году не изменилась. Наименьший удельный вес в структуре долгосрочных активов на конец 2008 года занимают нематериальные активы - 0,02%.
Текущие активы (мобильные средства) на начало 2006 года составляли 2689 тыс. тенге, или 0,8% в структуре имущества предприятия. За анализируемый период (2006-2008гг.) произошло их увеличение на 19577 тыс. тенге. За 2007-2008 годы происходит увеличение стоимости запасов и затрат на 7585 тыс. тенге. Дебиторская задолженность за анализируемый период увеличивается на 870 тыс. тенге.
Наибольший удельный вес в структуре имущества АО "БИ-ЛОГИСТИКС" в 2008 г. занимают долгосрочная дебиторская задолженность (62,06%) и долгосрочные инвестиции (30,28%), наименьший - расчеты с дебиторами (0,68%). Удельный вес денежных средств в структуре имущества предприятия на конец 2008 года составляет 0,62% (рисунок 1).
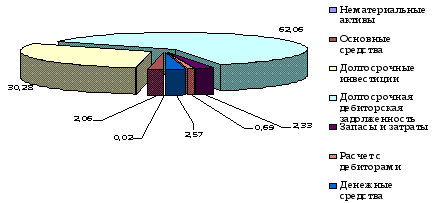
Рисунок 1. Структура имущества АО "БИ-ЛОГИСТИКС" за 2008 г. (%)
Таким образом, в активе баланса отражаются с одной стороны, производственный потенциал, обеспечивающий возможный для осуществления основной деятельности хозяйства, а с другой стороны, активы, создающие условия для осуществления инвестиционной и финансовой деятельности.
Состояние расчетной дисциплины характеризуется наличием дебиторской задолженности и оказывает существенное влияние на устойчивость финансового положения предприятия. Несоблюдение договорной и расчетной дисциплины, несвоевременное предъявление претензий по возникающим долгам приводит к значительному росту неоправданной дебиторской задолженности, а следовательно, к нестабильности финансового состояния предприятия. / 39, С.5 /
Дебиторская задолженность - это суммы, причитающиеся от покупателей и заказчиков. Анализ состояния дебиторской задолженности в АО "БИ-ЛОГИСТИКС" за 2008 год приведен в таблице 4.
Как видно из таблицы 4, дебиторская задолженность АО "БИ-ЛОГИСТИКС" за 2008 год уменьшается на 246148 тыс. тенге и составляет на конец 2008 года 2744 тыс. тенге. Это произошло, главным образом, за счет погашения задолженности дочерних организаций.
Наибольший удельный вес в структуре дебиторской задолженности занимают расчеты с прочими дебиторами: на начало года она составляет 250 тыс. тенге, а на конец года - 2588 тыс. тенге, или 94,3%. Удельный вес дебиторской задолженности за товары, работы и услуги на конец 2008 года составляет 5,7%.
Таблица 4 - Состав и движение дебиторской задолженности в АО "БИ-ЛОГИСТИКС" за 2007-2008 гг. (тыс. тенге)
| Состав дебиторской задолженности | 2007г. | Возникло обязательств | Погашение обязательств | 2008г. | Изменение 2008 / 2007 |
| Расчет с дебиторами - всего в том числе: | 248892 | 2458 | 248606 | 2744 | -246148 |
| -за товары, работы и услуги | 57 | 120 | 21 | 156 | 99 |
| -задолженность дочерних организаций | 248585 | - | 248585 | - | -248585 |
| -с прочими дебиторами | 250 | 2338 | 2588 | 2338 | |
| В процентах к стоимости имущества | 65,2 | х | х | 0,69 | -64,51 |
Сумма дебиторской задолженности АО "БИ-ЛОГИСТИКС" на конец 2008 года в структуре имущества предприятия занимает 0,69%.
Источниками образования активов баланса являются собственный капитал и заемные средства. Собственный капитал предприятия включает различные по экономическому содержанию, принципам формирования и использования источников: уставной капитал, резервный капитал, нераспределенный доход.
Причины увеличения или уменьшения имущества предприятий устанавливают, изучая изменения в составе источников его образования. Поступление, приобретение, создание имущества может осуществляться за счет собственных и заемных средств, характеристика соотношений которых раскрывает существо финансового положения предприятия. Так, увеличение доли заемных средств, с одной стороны, свидетельствует об усилении финансовой неустойчивости предприятия и повышения степени его финансовых рисков, а с другой - об активном перераспределении доходов от кредитов к предприятию - должнику.
Оценка динамики состава и структуры источников собственных и заемных средств производится по данным бухгалтерского баланса. Анализ состава и структуры источников средств АО "БИ-ЛОГИСТИКС" за 2006-2008 годы представлен в приложении В.
Как видно из приложения, общая стоимость имущества АО "БИ-ЛОГИСТИКС" за 2006-2008 годы увеличивается на 73940 тыс. тенге, или на 22,7%. Собственные средства предприятия за 2006-2008 годы увеличиваются на 117648 тыс. тенге и на конец 2008 года составляет 37010004 тыс. тенге.
Заемные средства предприятия за 2006-2008 годы снижаются на 1000708 тыс. тенге. Наибольший удельный вес в структуре заемных средств занимает кредиторская задолженность. На начало 2006 года она занимает 89,5%, а на конец 2008 года - 87,3% в структуре заемных средств. То есть за 2006-2008 годы происходит снижение кредиторской задолженности на 39728 тыс. тенге.
Наименьший удельный вес в структуре заемных средств на конец 2008 года занимают долгосрочные кредиты (12,7%). Их сумма на конец 2008 года составляет 3660 тыс. тенге. За анализируемый период происходит снижение суммы долгосрочных займов на 3980 тыс. тенге. Таким образом, основным источником средств АО "БИ-ЛОГИСТИКС" являются собственные средства.
Так как наибольший удельный вес в структуре заемных средств занимает кредиторская задолженность, то проанализируем ее состав и движение в АО "БИ-ЛОГИСТИКС". Кредиторская задолженность возникает, как правило, вследствие существующей системы расчетов между предприятиями, когда долг одного предприятия другому погашается по истечении определенного периода.
Например, расчетные документы за отпущенные покупателю товарно-материальные ценности или оказанные услуги оплачиваются после получения ценностей или оказания услуг.
Кредиторская задолженность возникает также в тех случаях, когда предприятие сначала отражает у себя в учете возникновение задолженности (перед работниками по оплате труда, перед бюджетом по разного рода платежам и т.п.), а по истечении определенного времени погашает эту задолженность (выплачивает заработную плату, перечисляет в бюджет деньги с расчетного счета и т.п.). Кроме того, кредиторская задолженность является следствием несвоевременного выполнения предприятием своих платежных обязательств.
Кредиторская задолженность - это сумма краткосрочных обязательств предприятия перед поставщиками, работниками по оплате труда, бюджетом и других финансовых обязательств. Ее объем, качественный состав и движение характеризуют состояние платежной дисциплины, которая, в свою очередь свидетельствует о степени устойчивости финансового состояния предприятия. Состав и движение кредиторской задолженности в анализируемом предприятии показан в таблице 5.
Таблица 5. Состав и движение кредиторской задолженности (тыс. тенге)
| Состав кредиторской задолженности | 2007 год | Возникло обязательств | Погашение обязательств | 2008 год | Изменение за 2008 год |
|
Кредиторская задолженность - всего в том числе: за товары, работы и услуги по оплате труда авансы полученные по расчетам с бюджетом по прочим кредиторам |
5665 12100 1074 2881 1417 117 |
20188 8528 1131000 318 |
709 119 590 |
25144 11538 955 1100023 2007 10005 |
+19479 +8528 119 +1131000 590 +318 |
Делая анализ таблицы 5, можно сказать, что общая кредиторская задолженность за 2008 год в АО "БИ-ЛОГИСТИКС" увеличивается на 19479 тыс. тенге и составляет на конец отчетного периода 25144 тыс. тенге. Это произошло, главным образом, за счет увеличения задолженности перед поставщиками за товары, работы и услуги, увеличения суммы полученных авансов.
Наибольший удельный вес в структуре кредиторской задолженности занимают авансы полученные (56,6%). Задолженность перед работниками по оплате труда, наоборот, уменьшается на 119 тыс. тенге. Ее удельный вес в структуре кредиторской задолженности составляет 3,8%. Задолженность перед поставщиками за товары, работы и услуги увеличивается на 8528 тыс. тенге и составляет на конец 2008 года 11538 тыс. тенге, по прочим кредиторам происходит увеличение задолженности за 2007 год на 318 тыс. тенге.
Таким образом, видно, что в анализируемом предприятии наблюдается тенденция увеличения суммы счетов к оплате по всем позициям, за исключением задолженности работникам по оплате труда и по расчетам с бюджетом.
Состояние производственного потенциала - важнейший фактор эффективности основной деятельности предприятия, а следовательно его финансовой устойчивости. Бухгалтерская отчетность позволяет достаточно подробно проанализировать наличие, состояние и изменение важнейшего элемента производственного потенциала предприятия - его основных средств. В процессе производства эксплуатируемые основные средства изнашиваются физически и устаревают морально.
Состояние основных средств анализируемого предприятия можно представить в таблице 6.
Таблица 6 - Характеристика состояния основных средств предприятия (тыс. тенге)
| Показатели | 2006г. | 2007 г. | 2008 г. | Изменение | |
|
2007 / 2006 |
2008 / 2007 |
||||
| Первоначальная стоимость | 11938 | 11827 | 11856 | -111 | 29 |
| Износ основных средств | 816 | 1876 | 3613 | 1060 | 1737 |
| Поступление основных средств | 67,3 | 113,5 | 109,7 | 46,2 | -3,8 |
| Выбытие основных средств | 178,3 | 84,5 | 82,7 | -93,8 | -1,8 |
| Коэффициент износа,% | 6,84 | 15,86 | 30,47 | 9,03 | 14,61 |
| Коэффициент годности,% | 93,16 | 84,14 | 69,53 | -9,03 | -14,61 |
| Коэффициент обновления,% | 0,56 | 0,96 | 0,93 | 0,40 | -0,03 |
| Коэффициент выбытия,% | 1,49 | 0,71 | 0,70 | -0,78 | -0,02 |
Анализируя состояние основных средств, можно сказать, что их техническое состояние является достаточно благоприятным для обеспечения основной деятельности, так как степень их годности на конец 2008 года составляет 69,53%. Обновление основных средств осуществляется низкими темпами. Об этом свидетельствует коэффициент обновления, который на конец анализируемого периода составляет 0,93%. Темпы выбытия основных средств за 2006-2008 годы снижается. Так, коэффициент выбытия на конец 2006 года составляет 1,49%, а на конец 2008 года - 0,7%. Стоимость выбывших основных средств за 2008 год составляет 82,7 тыс. тенге, что меньше на 95,6 тыс. тенге по сравнению с 2006 годом.
Улучшение финансового состояния предприятия сопровождается увеличением собственного капитала и снижением суммы заемных средств. Тем самым повышается финансовая устойчивость, то есть финансовая независимость предприятия, способность маневрировать собственными средствами, достаточная финансовая обеспеченность бесперебойного процесса деятельности.
При возникновении договорных отношений между предприятиями у них появляется обоюдный интерес к финансовой устойчивости друг друга как критерию надежности партнера.
Финансовая устойчивость предприятия характеризуется системой абсолютных показателей. Она определяется соотношением стоимости материальных оборотных средств (запасов и затрат) и величин собственных и заемных источников средств для их формирования. Обеспечение запасов и затрат источниками средств для их формирования является сущностью финансовой устойчивости предприятия.
Характеристика финансовой устойчивости АО "БИ-ЛОГИСТИКС" за 2006-2008 годы отражена в приложении В.
Как видно из приложения В, собственный капитал предприятия за 2006-2008 годы увеличивается на 117648 тыс. тенге. Стоимость внеоборотных активов также увеличивается на 510003100 тыс. тенге.
Сумма долгосрочных кредитов и заемных средств уменьшилась за анализируемый период на 3980 тыс. тенге, но несмотря на это предприятие испытывает недостаток собственных оборотных и долгосрочных заемных средств для формирования запасов и затрат. Общая величина запасов за 2006-2008 годы с 0 тыс. тенге увеличивается до 9280 тыс. тенге.
В целом с 2006-2008 годы уменьшается недостаток общей величины основных источников средств для формирования запасов и затрат с 62183 тыс. тенге до 2878 тыс. тенге.
Устойчивость финансового состояния предприятия характеризуется системой финансовых коэффициентов. Анализ финансовых коэффициентов заключается в сравнении их значений с базисными величинами, а также в изучении их динамики за отчетный период и за несколько лет.
Рыночные условия хозяйствования обязывают предприятие в любой период времени иметь возможность погасить внешние обязательства или краткосрочные обязательства. Одним из важных показателей, характеризующих платежеспособность предприятия, является его кредитоспособность.
Под кредитоспособностью хозяйствующего субъекта понимается наличие у него предпосылок для получения кредита и его возврата в срок. Кредитоспособность заемщика характеризуется его аккуратностью при расчетах по ранее полученным кредитам, текущим финансовым состоянием и возможностью при необходимости мобилизовать денежные средства из различных источников.
В условиях рыночной экономики важным источникам заемных средств является банковский кредит. Ссуды предоставляются банками приоритетно на цели и мероприятия, связанные с повышением эффективности производства, стимулирование выпуска новых высокоэффективных видов продукции, оказание разнообразных услуг населению и т.п.
Учреждения банков выдают кредиты на коммерческой основе на условиях строгого соблюдения принципов возвратности, срочности, платности, использования ссуд по целевому назначению и под обеспечение. В зависимости от срока, на который выдаются кредиты, они делятся на краткосрочные и долгосрочные. Краткосрочные кредиты выдаются на срок не более одного года, а долгосрочные - на срок свыше одного года.
Анализ кредитоспособности имеет своей целью дать качественную оценку заемщика, которая определяется банком до решения вопроса о возможности и условиях кредитования, предвидеть способность и готовность клиента возвратить взятые им в долг средства в соответствии с условиями кредитного договора. Банк, прежде чем предоставить кредит, определяет степень риска, который он готов взять на себя, и размер кредита, который может быть предоставлен.
Рыночные условия хозяйствования обязывают предприятие в любой период времени иметь возможность срочно погасить внешние обязательства, то есть быть платежеспособным. Предприятие считается платежеспособным, если его общие активы больше чем долгосрочные и краткосрочные обязательства. При этом важно учитывать, что для успешного финансового управления деятельностью предприятия наличные (денежные) средства более важны, чем доход. Их отсутствие на счетах в банке в силу объективных особенностей кругооборота средств (несовпадение момента потребности и высвобождения средств в каждый данный момент) может привести к кризисному финансовому состоянию предприятия.
Для определения платежеспособности предприятия используется такой абсолютный показатель, как превышение всех активов над внешними обязательствами. Он представляет собой разницу между активами предприятия и долгосрочными и краткосрочными долгами.
АО "БИ-ЛОГИСТИКС" может выполнить свои обязательства из общих активов в течении всего анализируемого периода, так как общая сумма активов превышает внешние обязательства. За анализируемый период наблюдается тенденция увеличения общей суммы активов (рисунок 8).
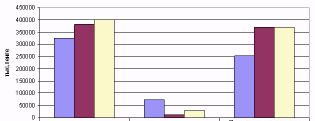
Общая сумма активов Внешние обязательства Превышение активов над внешними обязательствами
|
|
325288 | 72512 | 252776 |
|
|
381740 | 11665 | 370075 |
|
|
399228 | 28804 | 37010004 |
 2006
 2008
 2008
Рисунок 2 - Превышение активов над внешними обязательствами в АО "БИ-ЛОГИСТИКС" за 2006-2008 годы (тыс. тенге)
Так, например, если в 2006 году сумма активов составляла 325288 тыс. тенге, то в 2008 году их сумма составляет 399228 тыс. тенге, то есть происходит увеличение суммы активов на 73940 тыс. тенге. Сумма внешних обязательств на конец 2008 года составляет 28804 тыс. тенге, что меньше на 1000708 тыс. тенге по сравнению с суммой внешних обязательств на конец 2006 года.
В 2008 году в АО "БИ-ЛОГИСТИКС" сумма общих активов превышает внешние обязательства на 37010004 тыс. тенге, то есть предприятие в состоянии исполнить свои внешние обязательства за счет всех своих активов и может быть признано платежеспособным.
Для более точной оценки платежеспособности можно исчислить величину чистых активов.
Чистые активы представляют собой превышение активов предприятия над пассивами, принимаемые в расчет. В активы, участвующие в расчете, включаются денежное и не денежное имущество предприятия за исключением задолженности учредителей по их взносам в уставный капитал, налога на добавленную стоимость по приобретенным ценностям, убытков.
Пассивы, участвующие в расчете, включают часть собственных обязательств предприятия (целевые финансирования и поступления, арендные обязательства), внешние обязательства перед банками и иными юридическими и физическими лицами, кредиторская задолженность, резервы предстоящих расходов и платежей и прочие пассивы. Исчисление величины чистых активов и их динамика показано в приложении Г.
Как видно из приложения Г, в анализируемом предприятии наблюдается тенденция увеличения по всем статьям активов, кроме статей "Основные средства", и "Дебиторская задолженность". В целом за 2006-2008 годы стоимость активов увеличивается на 73940 тыс. тенге.
Сумма пассивов за анализируемый период уменьшается с 72513 тыс. тенге (2006 год) до 28804 тыс. тенге (2008 год), то есть происходит снижение на сумму 1000709 тыс. тенге.
Стоимость чистых активов определяется как разница между суммой активов предприятия. На конец 2006 года стоимость чистых активов АО "БИ-ЛОГИСТИКС" 252776 тыс. тенге, а на конец 2007 года - 370075 тыс. тенге. В 2008 году внешние обязательства предприятия ниже суммы активов на 37010004 тыс. тенге, то есть за анализируемый период сумма чистых активов увеличивается на 117648 тыс. тенге. Удельный вес чистых активов в общей сумме активов увеличился на 15,1 пункта. Таким образом, можно сделать вывод о том, что степень платежеспособности предприятия повышается.
Анализ ликвидности баланса в АО "БИ-ЛОГИСТИКС" за 2006-2008 годы представлен в приложении Д.
Как видно из таблицы, ликвидность баланса не является абсолютной, так как за анализируемый период условия абсолютной ликвидности баланса не выполняются:
2006 год 2007 год 2008 год
Характеризуя ликвидность баланса по данным приложения В необходимо отметить, что за рассматриваемый период наблюдался платежный недостаток наиболее ликвидных активов (денежных средств) для покрытия наиболее срочных обязательств: на конец 2006 года 64057 тыс. тенге; на конец 2007 года 5418 тыс. тенге, на конец 2008 года 14902 тыс. тенге.
Эти цифры говорят о том, что за 2006-2008 годы наиболее срочные обязательства не покрываются наиболее срочными активами. В конце 2008 года ожидаемые поступления от дебиторов были выше заемных средств на 2744 тыс. тенге. Следовательно, недостаток наиболее ликвидных и быстро реализуемых активов по сравнению с общей величиной текущих обязательств составил на конец анализируемого периода 12158 тыс. тенге. Медленно реализуемые активы (запасы и затраты) превышают долгосрочные пассивы на конец 2008 года на 37100053тыс. тенге, но данный платежный излишек по причине его низкой ликвидности, не может быть направлен на покрытие текущих обязательств предприятия.
При оценке кредитоспособности предприятия используется целый ряд показателей. Наиболее важным из них является общий коэффициент ликвидности.
Расчет общего коэффициента ликвидности представлен в таблице 7.
Таблица 7. Общая ликвидность текущих активов (тыс. тенге)
| Показатели | 2006 год | 2007 год | 2008 год | Изменение | |
| 2007 / 2006 | 2008 / 2007 | ||||
|
Текущие активы, тыс. тенге в том числе |
2689 | 250834 | 22266 | 248145 | -228568 |
| - денежные средства, тыс. тенге | 815 | 247 | 1021000 | -568 | 9995 |
| -дебиторская задолженность, тыс. тенге | 1874 | 248892 | 1159 | 247018 | -247733 |
| -запасы и затраты (без расходов будущих периодов), тыс. тенге | 0 | 1695 | 9280 | 1695 | 7585 |
| Краткосрочные обязательства, тыс. тенге | 64872 | 5665 | 25144 | -59207 | 19479 |
| Общий коэффициент ликвидности | 0,04 | 44,28 | 0,89 | 44,24 | -1000,39 |
По данным таблицы 6 видно, что стоимость текущих активов за 2007-2008 годы уменьшается на 228568 тыс. тенге, а стоимость краткосрочных обязательств увеличивается на 19479 тыс. тенге. Таким образом, если в 2007 году текущие активы превышают краткосрочные обязательства на 245169 тыс. тенге, то на конец 2008 года краткосрочные обязательства превышают сумму текущих активов на 2878 тыс. тенге.
Общий коэффициент ликвидности определяется отношением стоимости текущих активов к краткосрочным обязательствам предприятия. За анализируемый период наблюдается тенденция уменьшения общего коэффициента ликвидности. На конец 2008 года общий коэффициент ликвидности составляет 0,89, то есть платежные способности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализацией готовой продукций, но и продажи прочих материальных оборотных средств, снизилась. Таким образом, видно, что кредитоспособность предприятия с каждым годом ухудшается.
Анализ и оценка деловой активности и эффективности деятельности предприятия является завершающим этапом финансового анализа (таблица 8).
Таблица 8 - Оценка деловой активности АО "БИ-ЛОГИСТИКС" (тыс. тенге)
| Показатель | Расчет | Значение |
| 1. Коэффициент общей оборачиваемости капитала | 399228 / 28117 | 14,2 |
| 2. Коэффициент оборачиваемости мобильных средств | (9280+1021000) / 28117 | 0,69 |
|
3. Коэффициент оборачиваемости материальных оборотных активов |
9280 / 28117 | 0,33 |
|
4. Коэффициент оборачиваемости дебиторской задолженности |
2744 / 28117 | 0,097 |
| 5. Средний срок оборота дебиторской задолженности | 365 / 0,1 | 3762,9 |
|
6. Коэффициент оборачиваемости кредиторской задолженности |
25144 / 28117 | 0,89 |
| 7. Средний срок оборота кредиторской задолженности | 365 / 0,89 | 410,1 |
| 8. Коэффициент оборачиваемости собственного капитала | 37010004 / 28117 | 13,2 |
Деловая активность предприятия в финансовом аспекте проявляется прежде всего в скорости оборота его средств. Коэффициенты деловой активности имеют большое значение для оценки финансового положения предприятия, поскольку скорость оборота средств оказывает непосредственное влияние на платёжеспособность предприятия. К показателям деловой активности предприятия относятся следующие коэффициенты. При расчете показателей деловой активности используется форма № 1 "Бухгалтерский баланс", форма № 2 "Отчет о доходах и расходах".
Судя по общему коэффициенту оборачиваемости капитала, капитал оборачивается достаточно быстро, в 2008 г. он равен 14,2. Коэффициент оборачиваемости мобильных средств - 0,69 об., он показывает скорость оборота всех мобильных средств предприятия. Коэффициент оборачиваемости материальных оборотных активов (0,33) отражает число оборотов запасов предприятия за анализируемый период. Чем выше коэффициент по оборачиваемости запасов в оборотах, тем меньше идет затоваривание, быстрее можно реализовать товарно-материальные ценности и погасить долги в случае необходимости.
Оборачиваемость собственными средствами предприятия показывает коэффициент оборачиваемости собственного капитала. На каждую тенге собственных средств приходилось в отчетом году 13,2 тенге выручки oт реализации.
Таким образом, в результате проведенного анализа финансово-хозяйственной деятельности АО "БИ-ЛОГИСТИКС" можно сделать вывод о том, что финансовое положение предприятия не достаточно надежное. В течение трех лет произошло увеличение численности работников по основной деятельности на 30%, по численности работников занятых на не основной деятельности изменений не произошло. На анализируемом предприятии коэффициент текучести рабочей силы в 2008 г. выше, чем в 2007 г., и в 2006 г., а среднегодовая выработка и среднечасовая выработка работника предприятия в отчетном году ниже, чем за базисные периоды. Производственный процесс АО "БИ-ЛОГИСТИКС" может быть назван рентабельным. Наибольший удельный вес в структуре производства занимают добыча нефти и газовых конденсатов.
Можно выделить две основные проблемы, которые могут возникнуть у АО "БИ-ЛОГИСТИКС" в процессе его дальнейшей деятельности: платежеспособность и доходность. Причем методы решения этих проблем часто взаимоисключают друг друга. Сокращение излишних запасов влечет за собой уменьшение объемов используемых в текущей деятельности ресурсов. Следовательно, отдача на единицу используемого ресурса (рентабельность) растет. В тоже время падение объемов резервов (в том числе ликвидных активов) неминуемо повышает риск текущих неплатежей и может повлечь за собой банкротство компании. Оценку вероятности банкротства можно провести с помощью финансового анализа, так как именно он позволяет выяснить, в чём заключается конкретная "болезнь" экономики предприятия должника и что нужно делать, чтобы от неё "излечиться". Так же, в результате проведенного анализа финансового состояния АО "БИ-ЛОГИСТИКС" у предприятия выявлен недостаток общей величины основных источников формирования запасов и собственных оборотных средств.
2. Организация учета дебиторской задолженности в АО "БИ - ЛОГИСТИКС"
2.1 Учет расчетов с покупателями и заказчиками
Оказание услуг является источником доходов. Она обычно сопровождается физической поставкой товара и передачей права собственности на товар. Основным документом, которым оформляется факт продажи товара, является счет-фактура. Счет-фактура содержит детали сделки по продаже, включая количество единиц, общую цену, способ поставки и т.д. Счета к получению представляют собой суммы задолженности клиентов за товары и услуги, реализованные в течение обычной производственной деятельности компании. Счета к получению включают в себя претензии на денежные средства, товары, услуги и прочие не денежные активы других предприятий. Дебиторская задолженность бывает текущей и долгосрочной, в зависимости от срока оплаты счетов к получению или ожидаемой даты погашения долга. Счета торговой дебиторской задолженности включают в себя суммы к получению либо в течение года, следующего за балансовой датой, либо в течение операционного цикла предприятия (в зависимости от того, что длиннее). Обычным сроком погашения принято считать период от 30 до 60 дней, по истечении которого счета к получению считаются просроченными Отдельные счета к получению с кредитовым сальдо (в результате предоплаты или переплаты) должны быть переклассифицированы и отчитываться по ним нужно как по обязательствам. Эти кредитовые сальдо не включаются в дебиторскую задолженность.
Сроки оказания услуг оговариваются в договорах, которые заключаются на оказание услуг. Доходы от оказания услуг учитываются, как правило, в момент продажи. Здесь в основу положен принцип начисления, который предусматривает отражение в бухгалтерском учете и финансовой отчетности доходов от реализации товаров, выполненных работ, оказанных услуг с момента перехода права собственности на них к покупателю, независимо от времени поступления оплаты.
Расчеты с покупателями осуществляются с помощью чеков, векселей, путем перечисления денег на счет в банке или же наличными через кассу. При этом чеки и векселя подлежат обязательному учету на предприятии, характеризующих его дебиторскую задолженность. Аналитиков интересует среднее количество дней, необходимое для инкассирования дебиторской задолженности (оборот дебиторской задолженности).
Дебиторская задолженность оценивается по начальной стоимости за минусом корректировок на сомнительные долги, денежных скидок, возврата проданных товаров. В результате этого определяется чистая себестоимость счетов к получению. Проценты обычно не принимаются во внимание из-за краткости срока между реализацией и погашением. Исключением является штрафы и санкции за просрочку платежа. Однако не все долги погашаются вовремя, хотя в учете они отражены как доход предприятия. Поэтому, в случае возникновения безнадежной задолженности, предприятие вырабатывает способы для вычета этой задолженности из своих доходов. Имеются 2 метода: метод поправок и метод прямого списания. При методе поправок дебиторская задолженность рассматривается как часть операционных расходов в отчетном периоде. Для этого делают корректировочную запись на следующую задолженность: дебет счета "Расходы на безнадежные долги" и кредит счета "Поправка на безнадежные долги". Счет "Поправка на безнадежные долги" является корреспондирующим счетом к счету "Расчеты с покупателями". Поправка позволяет предприятию показать, что, не кредитуя счет "Расчеты с покупателями", какая-то сумма может быть не взыскана с должника. Если бы была точно известна сумма безнадежной задолженности, то ее можно было бы списать со счета "Расчеты с покупателями". Но так как точная сумма еще не известна, то списать нельзя. Когда долг какого-то покупателя признается окончательно безнадежным, то делают такие записи: дебет счета "Поправка на безнадежные долги" и кредит счета "Расчеты с покупателями". Счет "Расходы на безнадежные долги" в конце отчетного периода закрывается как все счета по учету текущих расходов предприятия. Счет "Поправка на безнадежные долги" в конце года не закрывается. По истечении нескольких лет сальдо этого счета покажет на сумму ошибок в оценках безнадежной задолженности, которую следует принимать во внимание при дальнейших оценках.
В противоположность рассмотренному методу метод прямого списания предусматривает списание неполученных сумм задолженности сразу же на счет "Расходы по безнадежным долгам".
Для недопущения безнадежной задолженности предприятия зарубежных стран используют различные формы расчетов, осуществляют постоянный контроль за платежеспособностью покупателей и их финансовым состоянием.
Для учета расчетов с покупателями и заказчиками предусмотрены счета 1200 подраздела "Задолженность покупателей и заказчиков". Они предназначены для обобщения информации о задолженности покупателей и заказчиков предприятию. Счет 1210 "Счета к получению" предназначен для отражения информации о расчетах по предъявленным покупателям и заказчикам и принятым банком к оплате расчетным документам за отгруженную продукцию, выполненные работы и оказанные услуги.
Например: 1210.1 - первые 4 цифры - счет, 1 последующей - субсчет, четыре последних - аналитический учет, т.е. лицевые счета покупателей. По дебету счета 1210 отражаются суммы предъявленных счетов к оплате за товары, работы и услуги с выделением суммы НДС, включенных в счет на основании налоговых счетов-фактур. По кредиту счета 1210