Предмет, об’єкти і метод бухгалтерського обліку
36. В кінці звітного періоду на рахунок "Фінансові результати" списуються:
а) загальна сума адміністративних витрат
б) витрати на збут
в) собівартість відвантаженої готової продукції
г) доход від реалізації готової продукції
Скласти бухгалтерські рахунки у вигляді Т-моделі та записати в них залишки на початок звітного періоду; згідно кореспонденцій рахунків рознести господарські операції по бухгалтерським рахункам; підрахувати обороти за період та залишки по рахунках на кінець періоду.
Скласти оборотну відомість по синтетичним рахункам за звітний період.
Скласти баланс підприємства на кінець звітного періоду.
2.2 Рішення
2.2.1 Баланс підприємства на початок звітного періоду
Для другого варіанту вихідні дані мають вигляд, представлений в Таблиці 3. Представляємо баланс у вигляді двосторонньої таблиці: в лівій частині – актив, в правій – пасив. Підраховуємо загальну суму за активом і за пасивом. Складемо Баланс на початок звітного періоду по даних Таблиці 3, користуючись Положенням (стандартом) бухгалтерського обліку 2 "Баланс".
У вихідних даних спочатку наведено дані про майно підприємства. Тому будемо заповнювати першу частину Балансу «Актив».
Таблиця 3.
Залишки по бухгалтерських рахунках підприємства на початок періоду
|
Шифр рахун-ку |
Актив | Залишок на початок періоду, тис. грн. |
Шифр рахун-ку |
Пасив |
Залишок на початок періоду, тис. грн. |
| 10 | Основні засоби | 12,0 | 40 | Статутний капітал | 15,0 |
| 12 | Нематеріальні активи | 1,0 | 43 | Резервний капітал | 3,0 |
| 13 | Знос необоротних активів | (-4,0) | 44 | Нерозподілений прибуток | 2,0 |
| 20 | Виробничі запаси | 3,0 | 50 | Довгострокові позички | 3,0 |
| 22 | Малоцінні швидкозношувані предмети | 2,0 | 60 | Короткострокові позички | 0,5 |
| 23 | Виробництво | 3,0 | 63 | Розрахунки з постачальниками, підрядниками | 1,5 |
| 26 | Готова продукція | 2,0 | 64 | Розрахунки за податками, платежами | 0,5 |
| Продовження Таблиці 3 | |||||
| 30 | Каса | 0,5 | 65 | Розрахунки зі страхування | 1,5 |
| 31 | Рахунки в банках | 6,0 | 66 | Розрахунки з оплати праці | 1,0 |
| 36 | Розрахунки з покупцями і замовниками | 2,0 | |||
| 37 | Розрахунки з іншими дебіторами | 0,5 | |||
| Всього | 28,0 | Всього | 28,0 | ||
Згідно з пунктом 16 розділу «Зміст статей Балансу» у статті «основні засоби» наводяться окремо первісна (переоцінена) вартість, сума зносу основних засобів (у дужках) та їх залишкова вартість. До підсумку балансу включається залишкова вартість, яка визначається як різниця між первісною (переоціненою) вартістю основних засобів і сумою їх зносу на дату балансу [11, с.23]. Тому у статті 031 вказуємо первісну вартість основних засобів 12,0 тис. грн. В таблиці 3 за шифром рахунку 13 зазначений «Знос необоротних активів» у розмірі 4,0 тис.грн. У завданні не конкретизовано, у яких розмірах ми повинні врахувати знос нематеріальних активів (шифр рахунку 133), а у яких – знос основних засобів (шифр рахунку 131). Будемо вважати, що це знос тільки основних засобів. Тоді у статті Балансу 032 ми повинні у дужках вказати 4,0 тис.грн і розрахувати залишкову вартість основних засобів (стаття 030): 12,0 - 4,0 = 8,0 (тис.грн).
До статей Балансу 011 і до статті 010 заносимо 1,0 тис. грн (вважаємо, що у вихідних даних не вказано знос нематеріальних активів).
Оскільки у вихідних даних відсутні інші види необоротних активів, усього за Розділом І частини «Актив» враховуємо залишкову вартість нематеріальних активів і залишкову вартість основних засобів: 8,0 + 1,0 = 9,0 (тис.грн).
Згідно з пунктом 21 розділу «Зміст статей Балансу» у статті "Виробничі запаси" показується вартість запасів малоцінних та швидкозношуваних предметів сировини, основних і допоміжних матеріалів, палива, покупних напівфабрикатів і комплектуючих виробів, запасних частин, тари, будівельних матеріалів та інших матеріалів, призначених для споживання в ході нормального операційного циклу. Тому до статті 100 ми повинні віднести безпосередньо виробничі запаси (шифр рахунку 20) і малоцінні швидкозновувані предмети (шифр рахунку 22). Загальна сума залішку виробничих запасів складе: 3,0 + 2,0 = 5,0 (тис.грн).
Дані рядку «Виробництво» Таблиці 3 (шифр рахунку 23) заносимо у статтю Балансу 120 у розмірі 3,0 тис. грн. Дані рядку «Готова продукція» Таблиці 3 (шифр рахунку 26) – у статтю 130 Балансу у розмірі 2,0 тис. грн.
Дані рядків «Каса» (шифр рахунку 30) і «Рахунки в банках» (шифр рахунку 31) представляють собою грошові кошти в національній валюті: згідно з пунктом 34 розділу «Зміст статей Балансу» до статті 230 Балансу заносимо суму даних цих двох рядків: 0,5 + 6,0 = 6,5 (тис. грн).
Шифр рахунку 36 «Розрахунки з покупцями і замовниками» – це дебіторська заборгованість за товари, роботи, послуги. Згідно з Згідно з пунктом 27 розділу «Зміст статей Балансу» у підсумок балансу включається чиста реалізаційна вартість, яка визначається шляхом вирахування з дебіторської заборгованості резерву сумнівних боргів. У вихідних даних не обумовлено наявність резерву сумнівних боргів, тому у статті Балансу 160 і 161 заносимо однакову суму: 2,0 тис.грн.
Дані рядку «Розрахунки з іншими дебіторами» (шифр рахунку 37) заносимо до статті балансу 210 «Інша поточна заборгованість»: 0,5 тис.грн.
Оскільки відсутні інші види оборотних активів, усього за Розділом ІІ частини «Актив» враховуємо суму статей 100, 120, 130, 160, 210 і 230: 5,0 + 3,0 + 2,0 + 2,0 + 0,5 + 6,5 = 19,0 (тис.грн).
Дані в Розділі ІІІ «Витрати майбутніх періодів» відсутні. Тому можна підсумувати баланс активів за розділами І і ІІ: 9,0 + 19,0 = 28,0 (тис.грн).
Далі у вихідних даних показані джерела утворення майна. Тому ці дані вносимо на другу частину Балансу «Пасив».
Дані за шифром рахунку 40 «Статутний капітал» вносимо до статті 300 з такою ж назвою: 15,0 тис.грн. Дані за шифром рахунку 43 «Резервний капітал» вносимо до статті 340 з такою ж назвою: 3,0 тис.грн.
Згідно з пунктом 42 розділу «Зміст статей Балансу» до статті 350 "Нерозподілений прибуток (непокритий збиток)" вносимо нерозподілений прибуток за шифром рахунку 44: 2,0 тис.грн. Через відсутність інших видів власного капіталу, можна визначити дані Розділу І частини «Пасив» підсумуванням статей 300, 340 і 350: 15,0 + 3,0 + 2,0 = 20,0 (тис.грн).
У Розділі ІІІ «Довгострокові зобов’язання» вносимо до статті 440 дані рядку «Довгострокові позички» (шифр рахунку 50): 3,0 тис.грн.
Дані за шифром рахунку 60 «Короткострокові позички» вносимо до статті 500 «Короткострокові кредити банків»: 0,5 тис.грн.
Згідно з пунктом 53 розділу «Зміст статей Балансу» до статті 530 "Кредиторська заборгованість за товари, роботи, послуги" [11, с. 29] заносимо дані рядка «Розрахунки з постачальниками, підрядниками» (шифр рахунку 63): 1,5 тис. грн.
Дані рядку «Розрахунки за податками, платежами» (шифр рахунку 64) вносимо до статті 550 "Поточні зобов'язання із розрахунків з бюджетом" [11, с. 29]: 0,5 тис.грн. Дані рядку «Розрахунки зі страхування» (шифр рахунку 65) вносимо до статті 570 "Поточні зобов'язання зі страхування ": 0,5 тис.грн.
Дані за шифром рахунку 66 «Розрахунки з оплати праці» вносимо до статті 580 "Поточні зобов'язання з оплати праці": 1,0 тис.грн.
Через відсутність інших поточних зобов’язань визначаємо дані Розділу ІV «Поточні зобов’язання» підсумуванням статей 500, 530,550,570, 580:
0,5 + 1,5 + 0,5 + 1,5 + 1,0 = 5,0 (тис.грн).
Дані в Розділі ІІ «Забезпечення наступних витрат і платежів» і Розділі V «Доходи майбутніх періодів» відсутні. Тому можна підсумувати баланс пасивів за розділами І, ІІІ, ІV: 20,0 + 3,0 + 5,0 = 28,0 (тис.грн).
Баланс активів дорівнює балансу пасивів – виконана основна умова правильного складання Балансу. Вид Балансу на початок звітного періоду показано в Додатку.
2.2.2 Кореспонденції рахунків по господарських операціях підприємства в журналі реєстрації господарських операцій
Складаємо кореспонденції синтетичних рахунків по господарських операціях підприємства в журналі реєстрації господарських операцій згідно з Таблицею 2. Використовуємо «План рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій» та «Інструкцію про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій», затверджені Наказом Міністерства фінансів України від 30 листопада 1999 року № 291.
Також будемо визначати тип господарської операції щодо змін балансу:
А+1-1=П, А=П+1-1, А+1=П+1, А-1=П-1,
де А – актив, П – пасив,
А+1 та П+1 – відповідно збільшення активу і пасиву,
А-1 та П-1 – відповідно зменшення активу і пасиву.
Перша господарська операція «Оприбутковані на склад виробничі запаси, які надійшли від постачальника, на суму 6000 грн., в т.ч. ПДВ – 1000 грн.» відображається складною бухгалтерською проводкою. По дебету будуть відображені два рахунки: на активному рахунку 20 «виробничі запаси» буде відображено вартість виробничих запасів без врахування ПДВ у сумі
6000-1000=5000 (грн.),
а сума ПДВ по дебету буде відображена на активно-пасивному рахунку 64 «розрахунки за податками й платежами». По кредиту буде відображена на одному рахунку 63 «розрахунки з постачальниками та підрядниками» сума 6000 грн. (або окремо 5000 грн. і 1000 грн.). Тип операції А+1=П+1, тобто збільшується майно та збільшується заборгованість по розрахунках. При цьому рівність балансу не порушується.
Аналогічно буде записано рахунки по операції 2 «Акцептовано рахунок транспортної організації за перевезення виробничих запасів на суму 2400 грн., в т.ч. ПДВ – 400 грн»:
Дт 20Кт 632000,
Дт 64Кт 63400.
Третя операція відноситься до типу А+1-1=П, відображається простою проводкою, обидва рахунки активні, по дебету для підкреслення суті операції скористуємося не синтетичним рахунком 37 «розрахунки з різними дебіторами», а субрахунком 372 «розрахунки з підзвітними особами»:
Дт 372Кт 30100.
Четверта операція «Оприбутковані на склад малоцінні швидкозношувані предмети, придбані підзвітною особою, на суму 84 грн., в т.ч. ПДВ – 14 грн.» також потребує складної проводки:
Дт 22Кт 37270,
Дт 64Кт 37214.
П’ята операція не змінює пасиву балансу, збільшує суму на активному рахунку 30 «каса» і зменшує суму на активному ж рахунку 372 «розрахунки з підзвітними особами». Розмір суми потрібно підрахувати: 100-70-14=16 (грн.).
Простими проводками відображаються операції з 6 по 31 включно. Кореспонденцію рахунків та типи цих операцій показано в Таблиці 4.
Операція 32 «Пред’явлений рахунок покупцеві за відвантажену готову продукцію на суму 12000 грн., в т.ч. ПДВ – 2000 грн.» також пов’язана з ПДВ, тому потребує двох проводок. У цьому випадку по першій проводці ми враховуємо всю пред’явлену суму, а по другій – з рахунку 70 «доходи від реалізації» повертаємо суму ПДВ на рахунок 64 «розрахунки за податками й платежами»:
Дт 36Кт 7012000,
Дт 70Кт 64 2000.
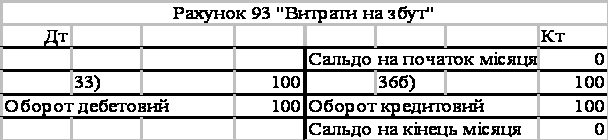
Операція 33 «Акцептовано рахунок посередника за послуги по реалізації готової продукції на суму 120 грн., в т.ч. ПДВ – 20 грн.», аналогічно до операцій 1 та 2 має дві проводки. Операції 34 «Надійшли на поточний рахунок в банку грошові кошти від покупця в оплату відвантаженої продукції – 12000 грн.» та 35 «Перераховані грошові кошти банку в погашення короткострокової позички – 1500 грн.» мають прості проводки:
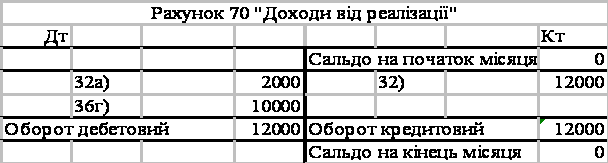
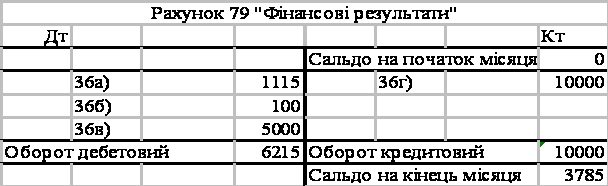
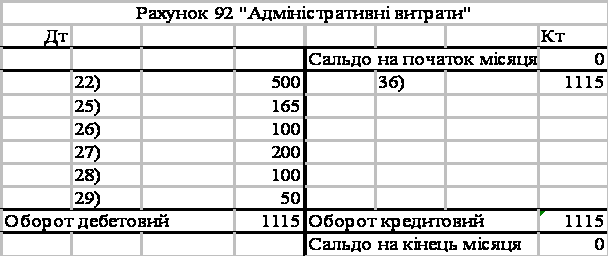
У операції 36 використовуються рахунки 79 «фінансові результати», 90 «собівартість реалізації», 92 «адміністративні витрати», 93 «витрати на збут», 70 «доходи від реалізації». Сума на рахунку 92 вираховується підсумуванням попередніх проводок на цей рахунок – підсумуванням даних за операціями 22, 25, 26, 27, 28, 29: 500 + 165 + 100 + 200 + 100 + 50 = 1115 (грн.).
Відповідно за пунктами а), б), в), г) проводки мають вигляд:
Дт 79Кт 92 1115,
Дт 79Кт 93 100,
Дт 79Кт 90 5000,
Дт 70Кт 7910000.
Сума фінансового результату дорівнює
10000 - (1115 + 100 + 5000) = 3785 (грн.).
Проводка за операцією 37 має вигляд:
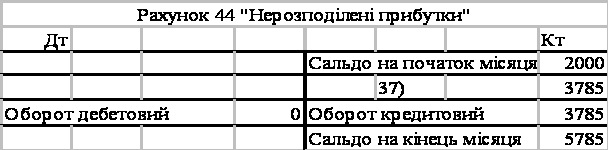
Дт 79Кт 443785.
Вид Журналу господарських операцій за звітний період з типами і бухгалтерськими проводками господарських операцій показано у Таблиці 4.
Таблиця 4
Журнал реєстрації господарських операцій за звітний період
| Зміст господарської операції | Тип операції | Кореспонденція рахунків |
Сума, грн. |
|
| дебет | кредит | |||
| 1. Оприбутковані на склад виробничі запаси, які надійшли від постачальника, на суму 6000 грн., в т.ч. ПДВ – 1000 грн. |
А+1=П+1 А=П+1-1 |
20 64 |
63 63 |
5000 1000 |
| 2. Акцептовано рахунок транспортної організації за перевезення виробничих запасів на суму 2400 грн., в т.ч. ПДВ – 400 грн. |
А+1=П+1 А=П+1-1 |
20 64 |
63 63 |
2000 400 |
| 3. Видано кошти з каси підзвітній особі для придбання малоцінних швидкозношуваних предметів – 100 грн. | А+1-1=П | 372 | 30 | 100 |
| 4. Оприбутковані на склад малоцінні швидкозношувані предмети, придбані підзвітною особою, на суму 84 грн., в т.ч. ПДВ – 14 грн. |
А+1-1=П А-1=П-1 |
22 64 |
372 372 |
70 14 |
| 5. Залишок підзвітної суми повернуто в касу – суму визначити | А+1-1=П | 30 | 372 | 16 |
| 6. Отримано кошти в касу з поточного рахунку в банку для виплати заробітної плати – 1000 грн. | А+1-1=П | 30 | 31 | 1000 |
| 7. Виплачена заробітна плата робітникам у розмірі 950 грн. | А-1=П-1 | 66 | 30 | 950 |
| 8. Заробітна плата, яка не була отримана в строк, повернута в банк на поточний рахунок – суму визначити | А+1-1=П | 31 | 30 | 50 |
| 9. Зарахована на поточний рахунок в банку короткострокова позичка – 1000 грн. | А+1=П+1 | 31 | 60 | 1000 |
| 10. Погашена заборгованість перед постачальниками шляхом перерахування грошових коштів з поточного рахунку – 3000 грн. | А-1=П-1 | 63 | 31 | 3000 |
| 11. Перераховані з поточного рахунку податки в бюджет – 1000 грн. | А-1=П-1 | 64 | 31 | 1000 |
| 12. Перераховані з поточного рахунку внески на пенсійне і соціальне страхування – 500 грн. | А-1=П-1 | 65 | 31 | 500 |
| 13. Надійшли грошові кошти на поточний рахунок в банку від покупців в погашення дебіторської заборгованості – 1000 грн. | А+1-1=П | 31 | 36 | 1000 |
| 14. Витрачені виробничі запаси на виробництво продукції на суму 4000 грн. | А+1-1=П | 23 | 20 | 4000 |
| 15. Витрачені малоцінні швидкозношувані предмети на виробництво продукції – 400 грн. | А+1-1=П | 23 | 22 | 400 |
| 16. Акцептовані платіжні вимоги за використану на виробництві електроенергію – 1000 грн. | А+1=П+1 | 23 | 63 | 1000 |
| 17. Нарахована заробітна плата виробничим робітникам в сумі 1000 грн. | А+1=П+1 | 23 | 66 | 1000 |
| 18. Утриманий податок на доходи фізичних осіб із заробітної плати виробничих робітників – 120 грн. | А=П+1-1 | 66 | 64 | 120 |
| 19. Утримані із заробітної плати виробничих робітників обов’язкові внески в пенсійний та соціальні фонди – 35 грн. | А=П+1-1 | 66 | 65 | 35 |
| 20. Нараховані обов’язкові внески на пенсійне і соціальне страхування від фонду оплати праці виробничих працівників – 385 грн. | А+1=П+1 | 23 | 65 | 385 |
| 21. Нарахований знос виробничих основних засобів – 1000 грн. | А+1=П+1 | 23 | 13 | 1000 |
| 22. Нарахована заробітна плата адміністративному персоналу – 500 грн. | А+1=П+1 | 92 | 66 | 500 |
| 23. Утриманий податок на доходи фізичних осіб із заробітної плати адміністративного персоналу – 60 грн. | А=П+1-1 | 66 | 64 | 60 |
| 24. Утримані із заробітної плати адміністративного персоналу обов’язкові внески в пенсійний та соціальні фонди – 18 грн. | А=П+1-1 | 66 | 65 | 18 |
| 25. Нараховані обов’язкові внески на пенсійне і соціальне страхування від фонду оплати праці адміністративного персоналу – 165 грн. | А+1=П+1 | 92 | 65 | 165 |
| 26. Витрачені малоцінні швидкозношувані предмети на потреби адміністративного персоналу – 100 грн. | А+1-1=П | 92 | 22 | 100 |
| 27. Нарахований знос адміністративних основних засобів – 200 грн. | А+1=П+1 | 92 | 13 | 200 |
| 28. Акцептований рахунок за оренду адміністративного приміщення – 100 грн. | А+1=П+1 | 92 | 63 | 100 |
| 29. Акцептовані платіжні вимоги за використану на потреби управління електроенергію – 50 грн. | А+1=П+1 | 92 | 63 | 50 |
| 30. Оприбуткована на склад готова продукція – 7000 грн. | А+1-1=П | 26 | 23 | 7000 |
| 31. Відвантажена зі складу готова продукція покупцеві на суму 5000 грн. | А+1-1=П | 90 | 26 | 5000 |
| 32. Пред’явлений рахунок покупцеві за відвантажену готову продукцію на суму 12000 грн., в т.ч. ПДВ – 2000 грн. |
А+1=П+1 А=П+1-1 |
36 70 |
70 64 |
12000 2000 |
| 33. Акцептовано рахунок посередника за послуги по реалізації готової продукції на суму 120 грн., в т.ч. ПДВ – 20 грн. |
А+1=П+1 А=П+1-1 |
93 64 |
63 63 |
100 20 |
| 34. Надійшли на поточний рахунок в банку грошові кошти від покупця в оплату відвантаженої продукції – 12000 грн. | А+1-1=П | 31 | 36 | 12000 |
| 35. Перераховані грошові кошти банку в погашення короткострокової позички – 1500 грн. | А-1=П-1 | 60 | 31 | 1500 |
|
36. В кінці звітного періоду на рахунок "Фінансові результати" списуються: а) загальна сума адміністративних витрат б) витрати на збут в) собівартість відвантаженої готової продукції г) доход від реалізації готової продукції |
А-1=П-1 А-1=П-1 А-1=П-1 А=П+1-1 |
79 79 79 70 |
92 93 90 79 |
1115 100 5000 10000 |
| 37. Визначити фінансовий результат від операційної діяльності підприємства і відобразити його в складі нерозподіленого прибутку. | А=П+1-1 | 44 | 79 | 3785 |
2.2.3 Бухгалтерські рахунки у вигляді Т-моделі
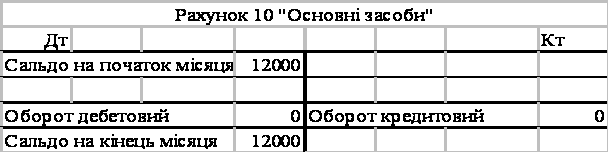
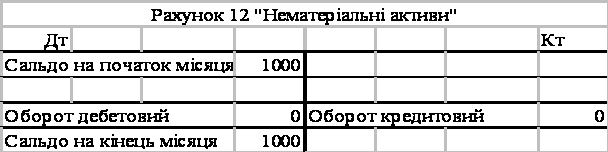
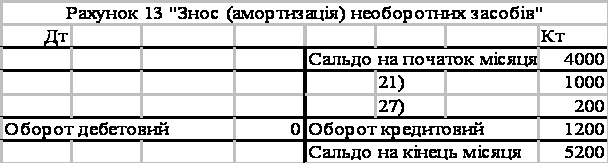
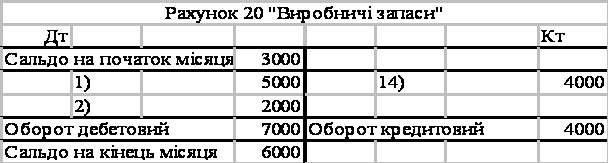
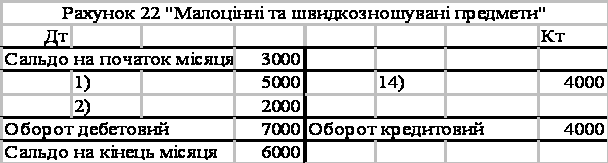
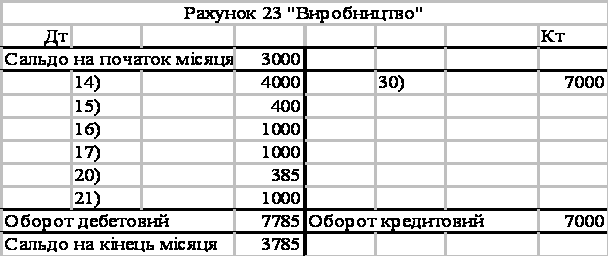
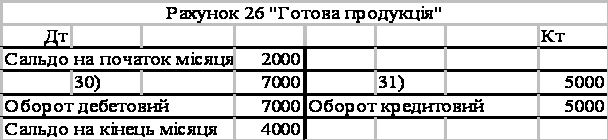
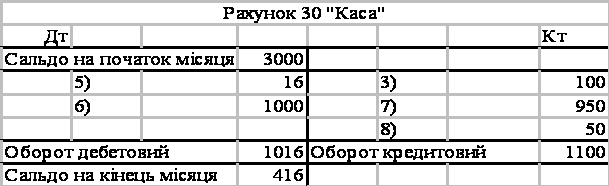
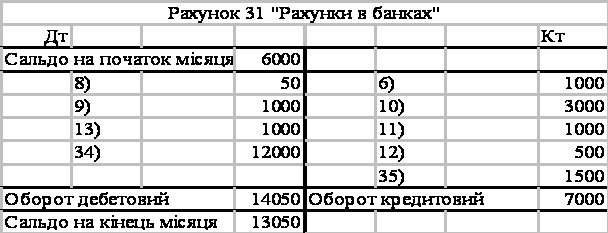
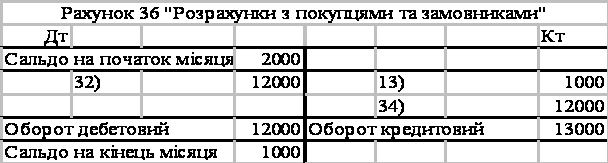
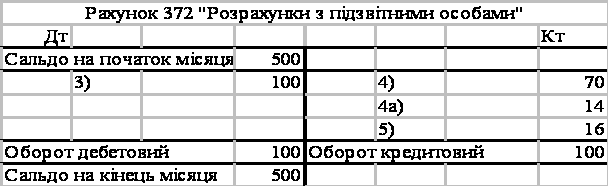
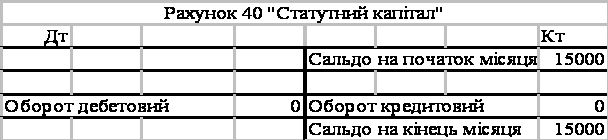
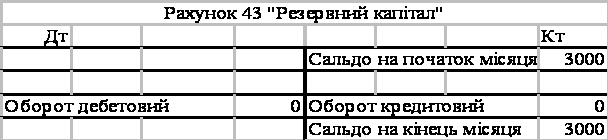
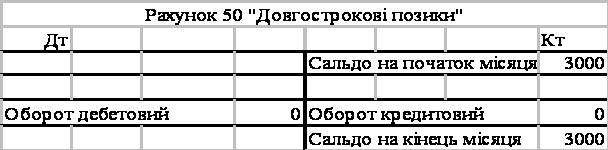
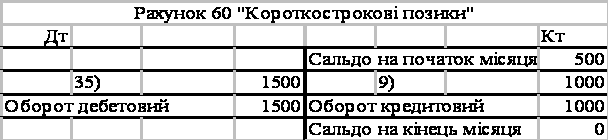
По даних Журналу реєстрації господарських операцій за звітний період складаємо бухгалтерські рахунки у вигляді Т-моделі, записуємо в них залишки на початок звітного періоду з Таблиці 3. Для активних рахунків сальдо початкове проставляємо у лівій частині (рахунки 10, 12, 20, 22, 23, 26, 30, 31, 36, 372), для пасивних – у правій (рахунки 40, 43, 44, 50, 60, 63, 64, 65, 66).
Згідно кореспонденцій рахунків у Таблиці 4 розносимо господарські операції по бухгалтерських рахунках; підраховуємо обороти за період та залишки по рахунках на кінець періоду. Для відображення інформаціі про собівартість реалізованої продукції відкриваються збірно-нерозподільчі рахунки (92, 93), суми з яких в кінці періоду списуються за кредитом на рахунок 79 «Фінансові результати». Для відображення результатів діяльності підприємства використовується рахунок 79 «Фінансові результати», сума прибутку в кінці періоду списується в кредит рахунку 44 «Нерозподілений прибуток». Рахунки 92, 93, 79 не будуть відображені в Балансі.
В Т-моделі для кожної операції проставляємо її порядковий номер за Журналом реєстрації господарських операцій по Таблиці 4.
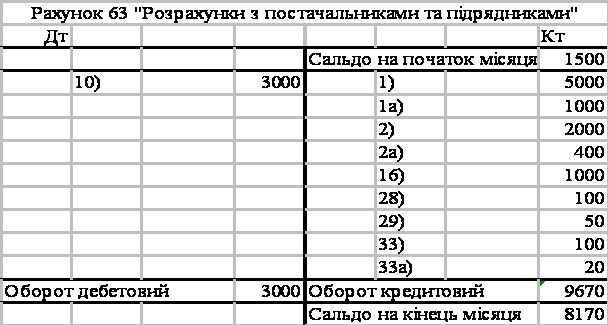
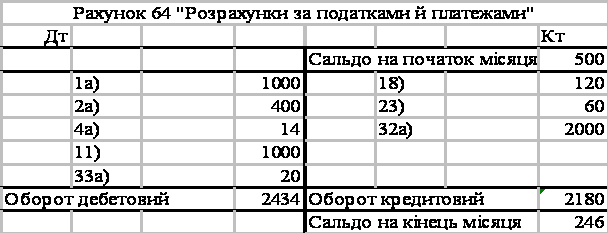
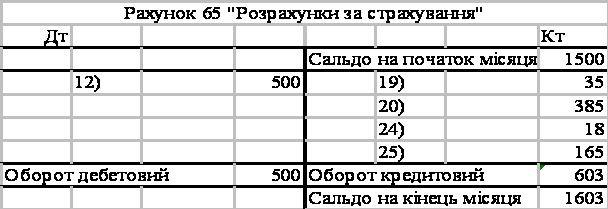
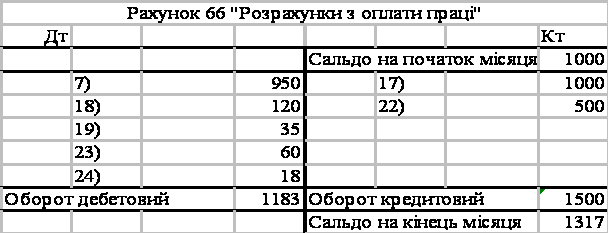
2.2.4 Оборотна відомість по синтетичним рахункам за звітний період
З метою відображення змін у структурі господарських засобів, джерел їх утворення та господарських процесів, узагальнення по бухгалтерських рахунках складаємо оборотну відомість по синтетичних рахунках. Оборотні відомості бувають прості і шахові. Складаємо просту оборотно-сальдову відомість. Суми у відомості вказуємо у тисячах гривень. Сальдо кінцеве по рахунках округляємо до тисяч гривень згідно із правилами арифметики. Вид оборотно-сальдової відомості показано у Таблиці 5.
У складеній оборотно-сальдовій відомості виконується рівність підсумків по дебету і кредиту першої пари колонок, що пояснюється рівністю господарських засобів і джерел їх утворення при внесенні початкового сальдо. Рівність підсумків другої пари колонок пояснюється правилом подвійного запису, при якому кожна господарська операція відображена на одному рахунку по дебету, а на другому – по кредиту. Рівність підсумків третьої пари колонок показує рівність засобів і джерел їх утворення при виведенні по рахунках кінцевого сальдо.
Таблиця 5
Оборотно-сальдова відомість по синтетичних рахунках, тис.грн.
|
Шифр рахунку |
Назва рахунку |
Сальдо початкове | Оборот | Сальдо кінцеве | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||
| 10 | Основні засоби | 12,0 | 12,0 | ||||
| 12 | Нематеріальні активи | 1,0 | 1,0 | ||||
| 13 | Знос необоротних активів | 4,0 | 1,2 | 5,2 | |||
| 20 | Виробничі запаси | 3,0 | 7,0 | 4,0 | 6,0 | ||
| 22 | Малоцінні швидкозношувані предмети | 2,0 | 0,1 | 0,5 | 1,6 | ||
| 23 | Виробництво | 3,0 | 7,8 | 7,0 | 3,8 | ||
| 26 | Готова продукція | 2,0 | 7,0 | 5,0 | 4,0 | ||
| 30 | Каса | 0,5 | 1,0 | 1,1 | 0,4 | ||
| 31 | Рахунки в банках | 6,0 | 14,1 | 7,0 | 13,1 | ||
| 36 | Розрахунки з покупцями і замовниками | 2,0 | 12,0 | 13,0 | 1,0 | ||
| 37 | Розрахунки з іншими дебіторами | 0,5 | 0,1 | 0,1 | 0,5 | ||
| 40 | Статутний капітал | 15,0 | 15,0 | ||||
| 43 | Резервний капітал | 3,0 | 3,0 | ||||
| 44 | Нерозподілений прибуток | 2,0 | 3,8 | 5,8 | |||
| 50 | Довгострокові позички | 3,0 | 3,0 | ||||
| 60 | Короткострокові позички | 0,5 | 1,5 | 1,0 | 0,0 | ||
| 63 | Розрахунки з постачальниками, підрядниками | 1,5 | 3,0 | 9,7 | 8,2 | ||
| 64 | Розрахунки за податками, платежами | 0,5 | 2,4 | 2,2 | 0,3 | ||
| 65 | Розрахунки зі страхування | 1,5 | 0,5 | 0,6 | 1,6 | ||
| 66 | Розрахунки з оплати праці | 1,0 | 1,2 | 1,5 | 1,3 | ||
| 70 | Доходи від реалізації | 12,0 | 12,0 | ||||
| 79 | Фінансові результати | 10,0 | 10,0 | ||||
| 90 | Собівартість реалізації | 5,0 | 5,0 | ||||
| 92 | Адміністративні витрати | 1,1 | 1,1 | ||||
| 93 | Витрати на збут | 0,1 | 0,1 | ||||
| Всього | 32,0 | 32,0 | 85,9 | 85,9 | 43,4 | 43,4 | |
2.2.5 Баланс підприємства на кінець звітного періоду
Баланс на кінець звітного періоду складаємо аналогічно балансу на початок періоду, використовуємо кінцеве сальдо по синтетичних рахунках, що мають економічний зміст - рахунки для обліку господарських засобів і рахунки для обліку джерел утворення господарських засобів. Всі інші рахунки мають нульове кінцеве сальдо.
Вид Балансу на кінець звітного періоду показано в Додатку. З Балансу видно, що підприємство за звітний період працювало з прибутком.
ВИСНОВКИ
Результатом написання курсової роботи є вивчення основ організації та ведення бухгалтерського обліку, основних законодавчо-нормативних актів і статистичних даних з бухгалтерського обліку. При написанні роботи були набуті навички використання бухгалтерського обліку, користування планом рахунків, складання балансу підприємства на початок і кінець звітного періоду, вивчались правила складання кореспонденції рахунків, бухгалтерських рахунків у вигляді Т-моделі, а також складання оборотно-сальдової відомості по синтетичних рухунках.
СПИСОК ВИКОРИСТАНИХ ДЖЕРЕЛ
Билуха Н. Т. Теория бухгалтерского учета. Учебник – К.: КНЕУ, 2000 – 692 с.
Бутинець Ф.Ф. Теорія бухгалтерського обліку: підручник для студентів вузів спеціальності 7.050106 «Облік і аудит» / Вид 2-ге, доп і перероб. – Житомир: ЖИТІ, 2000. – 640 с.
Бутинець Т. А. Бухгалтерський облік: Навч. посіб. для студ. вузів /Т. А. Бутинець, Л. В. Чижевська, С. Л. Береза. - Житомир: ЖІТІ, 2000. - 672 с.
Бухгалтерский учет и финансовая отчетность в Украине /Под ред к е н С Ф Голова. – Днепропетровск:ТОВ «Баланс-Клуб», 2000 -