Анализ использования основных фондов предприятия
где t обор.ф. – фактическое время работы оборудования, часов;
t обор.пл. – время работы оборудования по норме (устанавливается в соответствии с режимом работы предприятия и с учётом минимально необходимого времени для проведения планово-предупредительного ремонта), часов.
Экстенсивное использование оборудования характеризуется также коэффициентом сменности его работы, который определяется как отношение общего количества отработанных оборудованием данного вида в течение дня станко-смен к количеству станков, работавших в наибольшую смену. Исчисленный таким образом коэффициент сменности показывает, во сколько смен в среднем ежегодно работает каждая единица оборудования.
Коэффициент загрузки оборудования также характеризует использование оборудования во времени. Устанавливается он для всего парка машин, находящихся в основном производстве. Рассчитывается как отношение трудоёмкости изготовления всех изделий на данном виде оборудования к фонду времени его работы. Таким образом, коэффициент загрузки оборудования в отличие от коэффициента сменности учитывает данные о трудоёмкости изделий.
На основе показателя сменности работы оборудования рассчитывается и коэффициент использования сменного режима времени работы оборудования. Он определяется делением достигнутого в данном периоде коэффициента сменности работы оборудования на установленную на данном предприятии (в цехе) продолжительность смены.
Однако процесс использования оборудования имеет и другую сторону. Помимо его внутрисменных и целодневных простоев важно знать, насколько эффективно используется оборудование в часы его фактической загрузки. Оборудование может быть загружено не полностью, может работать на холостом ходу и в это время вообще не производить продукции, а может, работая, выпускать некачественную продукцию. Во всех этих случаях, рассчитывая показатель экстенсивного использования оборудования, формально мы получим высокие результаты.
Показатели интенсивного использования основных фондов отражают уровень их использования по мощности (производительности). Важнейшим из них является коэффициент интенсивного использования оборудования.
Коэффициент интенсивного использования оборудования определяется отношением фактической производительности основного технологического оборудования к его нормативной производительности, то есть прогрессивной технически обоснованной производительности. Для расчёта этого показателя используют следующую формулу.
Кинт = Вф/Вн , (11)
где Кинт – коэффициент интенсивного использования оборудования;
Вф – фактическая выработка оборудованием продукции в единицу времени;
Вн – технически обоснованная выработка оборудованием продукции в единицу времени (определяется на основе паспортных данных оборудования).6
В большинстве случаев частные (натуральные) показатели, к которым относятся показатели экстенсивного и интенсивного использования оборудования, не могут быть применены, так как они показывают лишь степень использования отдельных элементов основных фондов, поэтому для определения использования всей массы основных фондов на предприятиях, в отраслях народного хозяйства применяются обобщающие показатели (показатели интегрального использования основных производственных фондов).
Наиболее важный из них – фондоотдача основных фондов, определяемая как отношение стоимости продукции (валовой, товарной или реализованной) к среднегодовой стоимости основных фондов.
Фо = Q/Фср , (12)
где Фо – фондоотдача;
Q – объём производства и реализации продукции, рублей;
Фср – среднегодовая стоимость основных производственных фондов предприятия, рублей.
Фондоотдача показывает общую отдачу от использования каждого рубля, затраченного на основные производственные фонды, то есть эффективность этого вложения средств.
Следующий обобщающий показатель – фондоёмкость. Эта величина, обратная фондоотдаче. Она рассчитывается как отношение стоимости основных производственных фондов к объёму выпускаемой продукции.
Фё = Фср/Q , (13)
где Фё – фондоёмкость;
Фср – среднегодовая стоимость основных производственных фондов, рублей;
Q – объём производства и реализации продукции, рублей.
Показатель фондоёмкости характеризует уровень денежных средств, вложенных в основные фонды для производства продукции заданной величины.
Эффективность работы предприятия во многом определяется уровнем фондовооружённости труда, определяемой стоимостью основных производственных фондов к числу рабочих (работников промышленно-производственного персонала) предприятия.
Фв = Фср/Чппп , (14)
где Фв – фондовооружённость;
Фср – среднегодовая стоимость основных производственных фондов, рублей;
Чппп – численность промышленно-производственного персонала.
Эта величина должна непрерывно увеличиваться, так как от неё зависит техническая вооружённость, а следовательно, и производительность труда.
Также здесь можно рассчитать производительность труда как отношение объёма производства к численности промышленно-производственного персонала.
Птр = Q/Чппп , (15)
где Птр – производительность труда;
Q – объём производства и реализации продукции, рублей;
Чппп – численность промышленно-производственного персонала.
Этот показатель характеризует объём произведённой продукции на одного работающего./5/
Также существуют дополнительные показатели использования основных фондов:
коэффициент обновления основных фондов (Кобн).
Кобн = Фвв/Фкон , (16)
где Фвв – стоимость вновь введённых основных фондов за определённый период;
Фкон – стоимость основных фондов на конец того же периода.
коэффициент выбытия основных фондов (Квыб).
Квыб = Фвыб/Фнач , (17)
где Фвыб – стоимость выбывших основных фондов за определённый период;
Фнач – стоимость основных фондов на начало того же периода.
коэффициент прироста основных фондов (Крост) отражает относительное увеличение основных фондов за счёт их обновления.
Крост = (Фвв – Фвыб)/Фкон , (18)
где Фвв – стоимость вновь введённых основных фондов за определённый период;
Фвыб – стоимость выбывших основных фондов за определённый период;
Фкон – стоимость основных фондов на конец того же периода.
Напряжённость использования площадей (Нпл) рассчитывается по следующей формуле.
Нпл = Q/Побщ , рублей (19)
где Q – объём производства и реализации продукции, руб.;
Побщ – общая площадь.
коэффициент годности основных фондов – характеризует их состояние на определённую дату.
К = (Фп – Физн)/Фп , (20)
где К – коэффициент годности основных фондов;
Фп – первоначальная стоимость всех или отдельных видов, групп основных фондов;
Физн – стоимость износа тех же основных фондов.
2.1. Анализ эффективности использования основных фондов ООО “СМУ-25”
2.1.1. Анализ состава и структуры основных фондов ООО «СМУ-25».
Возьмём в качестве объекта исследования ООО “СМУ-25”. Строительно-монтажное управление №25 было создано в 1978 году для производства строительно-монтажных и ремонтно-строительных работ, реконструкции жилых домов, объектов коммунального хозяйства, здравоохранения, народного образования, культуры и спорта в городах и районах Брянской области. С 1993 года предприятие было переименовано в Товарищество с ограниченной ответственностью “ Строительно-монтажное управление №25”. В настоящее время предприятие выполняет те же функции по капитальному строительству и капитальному ремонту, что и раньше, хотя объёмы выполняемых работ заметно сократились. С 1991 года строительство в основном ведётся за счёт собственных средств или средств дольщиков, и только 5% осуществляется за счёт государственных капитальных вложений (финансируются стратегически важные объекты). Общая численность работников предприятия – сто пятьдесят человек (постоянные рабочие и инженерно-технические работники). Единоличным исполнительным органом общества является генеральный директор, который избирается общим собранием участников на срок четыре года.
Управление состоит из следующих структурных подразделений:
администрация;
три прорабских участка;
отдел главного механика;
отдел кадров;
отдел технического снабжения.
Состав основных фондов ООО “СМУ–25” на 01.01.97 года представлен в таблице 1 (приложение 1). Как видно из этой таблицы, все группы основных фондов предприятия относятся к производственным. Непроизводственные фонды числились на балансе предприятия несколько лет назад, это были общежитие и детский садик. Но они были списаны, потому что их содержание слишком невыгодно, так как амортизационные отчисления по этим фондам не производятся, и они содержаться за счёт прибыли.
Основные фонды также подразделяются на активные и пассивные. К активным фондам здесь относятся машины и оборудование, к пассивным – здания, транспортные средства и другие виды основных средств.
Таблица 1 – Структура основных фондов ООО “СМУ-25” за 1996 год
|
Наименование группы |
Первоначальная стоимость, руб. |
Удельный
вес, |
| 1.Здания | 1412030,491 | 82,70 |
| 2.Машины и оборудование | 36920,832 | 2,16 |
| 3.Транспортные средства | 249069,426 | 14,59 |
| 4.Прочие | 9316,800 | 0,55 |
| Всего | 250367 | 250367 |
Рассмотрим теперь структуру основных средств предприятия (см. таблицу 1). Как показывает таблица, наибольший удельный вес в общей стоимости основных фондов занимает группа “Здания” – на неё приходится 82,70%. Это говорит о том, что первоначальная стоимость в этой группе самая большая. На втором месте стоит группа “Транспортные средства” – её удельный вес составляет 14,59%. Машины и оборудование занимают всего 2,16% в общей стоимости. И самая маленькая доля приходится на прочие основные фонды – 0,55%.
Рассчитаем теперь удельный вес основных фондов в их общей стоимости в 1997 и 1998 годах. Данные для расчёта возьмём в таблице 2 (приложение 2).
Таблица 2 – Структура основных фондов ООО ”СМУ-25” за 1997 и 1998 годы
|
Наименование группы |
Первоначальная стоимость |
Удельный вес, В процентах |
||
|
1997 |
1998 |
1997 |
1998 |
|
| 1.Здания | 1156121,413 | 846535,926 | 90,199 | 73 |
| 2.Машины и оборудование | 11502,346 | 5537,496 | 0,897 | 0,99 | |
| 3.Транспортные средства | 114114,664 | 307536,032 | 8,9 | 26,52 | |
| Всего | 1281738,423 | 1159609,454 | 100 | 100 |
Как видно из таблицы в 1997 и 1998 годах наибольший удельный вес в структуре основных фондов также занимала группа “Здания”. Но если в 1997 году удельный вес этой группы значительно увеличился (на 7,499%) за счёт уменьшения доли остальных групп основных средств, то в 1998 году он, наоборот, уменьшился: по сравнению с 1996 годом – на 9,7% и по сравнению с 1997 годом – на 17,199%. Также изменения в структуре основных фондов произошли благодаря тому, что прочие основные фонды (то есть компьютер и трансформатор к нему) были списаны в 1996 году. Поэтому в последующих годах этой группы в составе основных фондов нет. Заметные изменения произошли в группе “Транспортные средства”. Удельный вес этой группы в 1997 году уменьшился (на 5,69%), а в 1998 году сильно увеличился (по сравнению с 1997 годом) на 17,62%. Такое увеличение произошло за счёт того, что в 1998 году предприятие купило несколько транспортных средств.
2.1.2. Оценка основных фондов.
Для оценки основных средств предприятий используют восстановительную стоимость, которая представляет собой стоимость производства или приобретения основных фондов в условиях и по ценам данного года. Чтобы её рассчитать, нужно первоначальную стоимость умножить на коэффициент переоценки. Так как переоценка на данном предприятии проводилась только в 1996 году, то мы рассчитаем восстановительную стоимость для 1996 года. Исходные данные возьмём из таблицы 1 (приложение 1). Полученные результаты занесём в таблицу 3.
Таблица 3 – Восстановительная стоимость основных фондов в рублях
|
Наименование |
Восстановительная стоимость |
| 1. Здания | |
| Административное здание | 560711,135 |
| Бытовые помещения | 371763,072 |
| Производственные здания | 602091,580 |
| Гараж | 20202,293 |
| Вагон передвижной | 37064,604 |
| Вагон | 38770,292 |
| Итого | 250367 |
| 2. Машины и оборудование | |
| Бетоносмеситель | 11454,459 |
| Бетономешалка | 11454,459 |
| Трансформатор | 4173,312 |
| Итого | 2503670 |
| 3. Транспортные средства | |
| Автомобиль самосвал 70-46 | 46061,341 |
| Автомобиль САЗ 08-99 | 50566,861 |
| Автомобиль ЗИЛ 29-78 | 11337,460 |
| Автомобиль ЗИЛ-130 14-83 | 52110,611 |
| Автомобиль ГАЗ-24 97-02 | 18231,091 |
| РАФ 97-24 | 6504,185 |
| Автомобиль ГАЗ Б 10-84 | 11805,916 |
| Автомобиль колхида 10-84 | 6752,257 |
| Прицеп к колхиде | 1003,192 |
| Автобус КВЗ 50425 279 | 12868,240 |
| Трактор МТЗ-80 09-45 | 24206,727 |
| Трактор МТЗ-80 03-00 | 28017,341 |
| Кран КС 25-61 | 4019,200 |
| Кран КАТО | 22680,000 |
| Итого | 250367 |
| 4. Другие виды основных средств | |
| Компьютер | 7192,800 |
| Трансформатор к компьютеру | 2124,000 |
| Итого | 25036700 |
| Всего | 1963166,428 |
Теперь рассчитаем среднегодовую стоимость основных фондов по формуле (2). Для этого нам нужно знать, что на данном предприятии в 1996 году не было введено ни одного объекта; ликвидированные объекты описаны в таблице 5 (приложение *).
Исходя из этих данных среднегодовая стоимость основных фондов ООО “СМУ-25” в 1996 году будет следующей.
Фср = 1707337,549 – (11806*9+6752*6+2124*10)/12 = 1693337 рублей
Если подобным образом рассчитать среднегодовую стоимость в 1997 и 1998 годах, то она получится соответственно 1277842 рубля и 1346667 рублей.
Данные для расчётов мы взяли в таблице 3 (приложение *), таблице 4 (приложение*), таблице 5 (приложение *) и таблице 6 (приложение *).
2.1.3. Анализ физического износа основных фондов.
Физический износ основных фондов определяется на основании их сроков службы по формуле (3). Мы можем рассчитать физический износ объектов, которые были списаны с баланса предприятия в результате их полного износа:
РАФ 97-24: нормативный срок службы – одиннадцать лет, фактический– 12,5 лет. Отсюда следует, что физический износ этого элемента основных средств будет следующим.
Изн.(ф) = (12,5/11)*100 = 113,63%
Из этого можно сделать вывод, что автомобиль использовался дольше его нормативного срока на 13,63%;
Автомобиль ГАЗ Б 18-58: нормативный срок службы – 10 лет, фактический – 8,4 года.
Изн.(ф) = (8,4/10)*100 = 84%
Это говорит о том, что автомобиль износился раньше времени, а по норме должен был использоваться ещё на 16%.
По каждой группе основных фондов можно рассчитать коэффициент физического износа, который определяется как отношение стоимости износа основных фондов к первоначальной стоимости всех или отдельных видов, групп основных фондов. Рассчитаем этот коэффициент на примере групп основных средств в 1996 году (см. таблицу 4).
Таблица 4 – Коэффициенты физического износа основных средств по каждой группе
|
Наименование группы |
Коэффициент физического износа |
| 1. Здания | 0,28 |
| 2. Машины и оборудование | 0,59 |
| 3. Транспортные средства | 0,62 |
Из таблицы видно, что основные фонды в группе “Здания” износились только на 28%, в группе “Машины и оборудование” – на 59%, и больше всего износились основные фонды в группе “Транспортные средства” – на 62%.
2.1.4. Амортизация основных фондов.
Рассчитаем амортизацию на примере бетоносмесителя. Норму амортизации определим по формуле (7), учитывая, что срок службы этого объекта равен 8 лет.
На = 11856/8 = 1482 рубля
Эта же сумма в процентах будет равна 12,5% (за 100% берём первоначальную стоимость).
Определим величину амортизационных отчислений по годам линейным и ускоренным способами. Результаты вычислений по линейному методу занесём в таблицу 5.
Таблица 5 – Начисление амортизации методом линейного списания в рублях
|
Годы |
Первоначальная стоимость |
Амортизация |
Остаточная стоимость |
|
|
рублей |
процентов |
|||
| 1 | 11856 | 1482 | 12,5 | 10374 |
| 2 | 10374 | 1482 | 12,5 | 8892 |
| 3 | 8892 | 1482 | 12,5 | 7410 |
| 4 | 7410 | 1482 | 12,5 | 5928 |
| 5 | 5928 | 1482 | 12,5 | 4446 |
| 6 | 4446 | 1482 | 12,5 | 2964 |
| 7 | 2964 | 1482 | 12,5 | 1482 |
| 8 | 1482 | 1482 | 12,5 | 0 |
Результаты вычислений по ускоренному методу занесём в таблицу 6.
Таблица 6 – Начисление амортизации ускоренным способом в рублях
|
Годы |
Первоначальная стоимость |
Амортизация |
Остаточная стоимость |
|
|
рублей |
процентов |
|||
| 1 | 11856 | 2964 | 25 | 8892 |
| 2 | 8892 | 2223 | 25 | 6669 |
| 3 | 6669 | 1667 | 25 | 5002 |
| 4 | 5002 | 1251 | 25 | 3751 |
| 5 | 3751 | 938 | 25 | 2813 |
| 6 | 2813 | 703 | 25 | 2110 |
| 7 | 2110 | 528 | 25 | 1582 |
| 8 | 1582 | 400 | 25 | 1182 |
Построим графики зависимости остаточной стоимости бетоносмесителя от срока службы в случае применения линейного и ускоренного способа амортизации (см. рис.1).
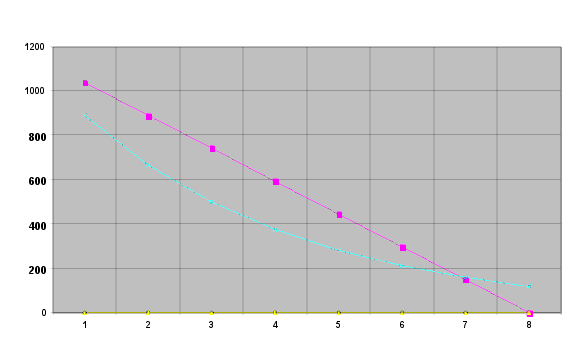 Зависимость
остаточной
стоимости от
срока службы
Фо
Т
Фо – остаточная стоимость;
Т – годы;
Рис.1
Из таблиц и из графиков видно, что при расчёте амортизационных отчислений линейным способом возмещение основных фондов производится равными частями ежегодно в течение всего срока эксплуатации (в течение восьми лет). Эти ежегодные отчисления равны 1482 рубля или 12,5%.
При расчёте амортизации ускоренным способом восстановление основных фондов производится ежегодно от остаточной стоимости в течение всего срока эксплуатации.
Эта тенденция видна и на графике: в случае применения линейного способа мы видим прямую, так как отчисления производятся равными долями в равные промежутки времени. А при ускоренном методе – гипербола, так как амортизационные отчисления при увеличении срока службы основных фондов уменьшаются.
2.1.5. Анализ эффективности использования основных фондов.
Рассчитаем показатель фондоотдачи по формуле (12), который относится к числу обобщающих показателей основных производственных фондов, отражает уровень использования всей их совокупности и является коэффициентом общей экономической эффективности их использования. Для этого нам понадобится величина объёма производства и реализации продукции: на данном предприятии в 1996 году она была равна 14045000 рублей, в 1997 году –