Особенности оценки стоимости имущества, арестованного на основании судебного решения для его продажи в рамках исполнительного производства
Физический и функциональный износ обычно присущи самой собственности.
Внешний (экономический) износ вызывается факторами извне — изменением ситуации на рынке, изменением финансовых и законодательных условий и т. д.
Для определения накопленного износа применяются следующие методы.
1. Метод разбивки
Метод разбивки заключается в подробном рассмотрении и учете всех видов износа.
Результаты оценки износа приведены в таблице.
|
Физический износ, $ устранимый, $ неустранимый, $ |
|
|
Функциональный износ, $ устранимый, $ неустранимый, $ |
|
|
Внешний износ, $ |
|
|
Накопленный износ, $ |
Более подробно отдельные виды износа рассмотрены ниже.
Расчет физического износа
Величина исправимого физического износа равна стоимости восстановления элемента здания до состояния нормальной эксплуатации.
Неисправимый физический износ соответствует позициям, исправление которых в настоящее время практически невозможно или экономически нецелесообразно. Для расчета неисправимого износа конструктивные элементы делятся на долгоживущие, срок жизни которых совпадает со сроком жизни всего здания, и короткоживущие, имеющие срок жизни меньше, чем все здание. Величина неисправимого износа определяется на базе разности между полной восстановительной или замещающей стоимостью и величиной исправимого физического износа. При этом косвенные издержки и прибыль предпринимателя добавляются к базе для определения износа в долгоживущих элементах.
В условиях крайне ограниченного срока на проведение комплекса исполнительных действий, недостатка информации, необходимой для объективной оценки объекта оценки, приведенные выше методы не всегда возможно применить. В таких случаях оценщик может применить метод укрупненной оценки физического износа.
Суть метода укрупненной оценки физического износа заключается в ориентировочной оценке физического износа здания или сооружения при его осмотре оценщиком. При выполнении этой работы полезно учитывать рекомендации, сформулированные в учебнике для строительных вузов: «Реконструкция зданий». Кутуков В.Н. М.: Высшая школа, 1981.
Эти рекомендации приведены в таблице:
Таблица
|
Физический износ (в %) |
Состояние несменяемых конструкций зданий |
Состояние внутренних конструктивных элементов |
| 0-20 | Повреждений и деформаций нет. Нет также следов устранения дефектов | Полы и потолки ровные, горизонтальные, трещины в покрытиях и отделке отсутствуют |
| 21-40 | Повреждений и дефектов, в том числе и искривлений, нет. Имеются местами следы различных ремонтов, в том числе небольших трещин в простенках и перемычках. | Полы и потолки ровные, на потолках возможны волосяные трещины. На ступенях лестниц небольшое число повреждений. Окна и двери открываются с некоторым усилием. |
| 41-60 | Имеется много следов ремонтов трещин и участков наружной отделки. Имеются места искривления горизонтальных линий и следы их ликвидации. Износ кладки стен характеризуется трещинами между блоками. | Полы в отдельных местах зыбкие и с отклонениями от горизонтали. В потолках много трещин, ранее заделанных и появившихся вновь. Отдельные отставания покрытия пола (паркета, плиток). Большое число поврежденных ступеней. |
| 61-80 | Имеются открытые трещины различного происхождения, в том числе износа и перегрузки кладки поперек кирпичей. Большое искривление горизонтальных линий и местами отклонение стен от вертикали. | Большое число отклонений от горизонтали в полах. Массовое повреждение и отсутствие покрытия пола. В потолках много мест с обвалившейся штукатуркой. Много перекошенных окон и дверей. Большое число поврежденных ступеней, перекосы маршей, щели между ступенями. |
| 81-100 | Здание в опасном состоянии. Участки стен разрушены, деформированы в проемах. Трещины по перемычкам, простенкам и по всей поверхности стен. Возможны большие искривления горизонтальных линий и выпучивание стен. | Полы с большими перекосами и уклонами. Заметные прогибы потолков. Окна и с гнилью в узлах и брусьях. В маршах лестниц не хватает ступеней и перил. Внутренняя отделка полностью разрушена. |
Метод укрупненной оценки физического износа актуален и тогда, когда информация об объекте оценки устарела, скажем, технический паспорт здания выдан Бюро Технической Инвентаризации 3-4 года назад и указанные в нем данные противоречат физическому состоянию здания.
Этот метод прост и требует минимум времени для оценки, но его недостатком является относительно невысокая точность. Этот недостаток компенсируется тем, что для объекта недвижимости определяется начальная цена торгов, которая выравнивается в процессе торгов до минимальной цены рынка на аналогичные объекты.
2. Метод сравнения продаж
В методе сравнения продаж величина накопленного износа определяется как разница между стоимостью нового строительства и стоимостью сооружения на дату оценки. Необходимым условием применения данного метода является наличие достоверных данных о продажах подобных объектов и стоимости свободных участков земли.
Результаты применения данного метода приведены в таблице.
| Объекты сравнения | ||||
| Цена продажи, $ | ||||
| Стоимость участка, $ | ||||
| Стоимость нового строительства на дату оценки, $ | ||||
| Накопленный износ, $ | ||||
| как процент от стоимости строительства | ||||
| Весовой коэффициент | ||||
| Накопленный износ, % |
Алгоритм расчета износа рыночным методом
• Сбор информации.
• Расчет стоимости участка сопоставимого объекта (Ссу ).
• Стоимость улучшений с учетом износа по сопоставимым объектам
(Ссзд).
• Ссзд = Ссн – Ссу , где Ссн — рыночная стоимость сопоставимого объекта.
• Стоимость восстановления сопоставимого объекта без учета износа (Ссзд.восс.).
• Суммарный износ сопоставимого объекта (Исзд).
• Эффективный возраст сопоставимого объекта (Тсэф).
• Среднегодовой износ сопоставимого объекта:
Износ(и) = Исзд / Тсэф
• Среднегодовой коэффициент износа:
Кзд = Исзд / Ссзд.восс.
3. Метод срока жизни
• Эффективный возраст (Тэф) / Срок экономической жизни (Тэк) = Изд / Сзд.восс. = накопленный износ.
• Тэф = Тэк — оставшаяся экономическая жизнь (Тоэк).
• Результаты оценки объекта затратным методом приведены в таблице.
| Стоимость участка земли, $ | |
| Стоимость восстановления (замещения), $ | |
| Накопленный износ, $ | |
| Стоимость объекта недвижимости, $ |
Метод прямого сравнительного анализа продаж для определения рыночной стоимости недвижимости
Метод прямого сравнительного анализа продаж (МПСАП) основан на прямом сравнении оцениваемого объекта с другими подобными ему объектами недвижимости, которые были недавно проданы.
Принципы оценки, лежащие в основе МПСАП:
• спрос и предложение;
• замещение;
• пропорциональность;
• зависимость.
Применение МПСАП
МПСАП применяется, когда имеются данные об относительно недавних надежных сделках, являющихся основой для стоимостных моделей или рыночных трендов.
Для тех объектов недвижимости, которые часто продаются и покупаются, МСАП является наиболее прямым и систематическим подходом к определению стоимости.
Обычно он предполагает получение непосредственно ценовых характеристик при оценке недвижимой собственности, которая не обладает доходными характеристиками (односемейные жилые дома).
МПСАП также представляет наилучшие показатели для определения стоимости объектов недвижимости малого частного бизнеса.
При развитом рынке земли дает наилучшие результаты при оценке земельных участков.
Преимущества МПСАП:
• наиболее простой подход;
• статистически обоснованный;
• предлагает методы корректировки;
• обеспечивает данные для других подходов к оценке.
Недостатки МПСАП:
требует активного рынка;
сравнительные данные не всегда имеются;
требует внесения поправок, большое количество которых оказывает влияние на достоверность результатов;
основан на прошлых событиях, не принимает в расчет будущие ожидания.
Применение МПСАП предлагает определенную последовательность действий:
1. Изучение рынка и выбор объектов недвижимости, которые наиболее сопоставимы с оцениваемым объектом.
2. Сбор и проверка достоверности информации о сделках по каждому отобранному объекту.
3. Выбор необходимых единиц сравнения и проведение сравнительного анализа по каждой единице.
4. Проведение корректировки цен продаж по каждому объекту в соответствии с имеющимися различиями между ним и оцениваемым объектом.
5. Согласование скорректированных цен сопоставимых объектов и подход к показателю стоимости для оцениваемого объекта.
Источники информации:
публичные записи (данные регистрационных служб);
данные страховых компаний;
информационные службы;
периодические издания по недвижимости;
данные брокеров по недвижимости;
данные, предоставляемые участниками сделок;
архивы оценщика.
Элементы сравнения — это характеристики собственности и сделок, которые определяют факторы, влияющие на цену недвижимости. Корректировки проводятся по следующим элементам сравнения.
Последовательно:
1. Передаваемые права собственности.
2. Условия финансирования.
3. Условия продажи.
4. Рыночные условия (корректировка на дату продажи).
На независимой основе:
5. Местоположение.
6. Физические характеристики объекта.
7. Экономические характеристики объекта.
8. Использование объекта.
9. Наличие дополнительных компонентов стоимости.
Корректировки (поправки) могут производиться в рублях (долларах), процентах и долях единицы.
Корректировки проводятся по выбранным единицам сравнения. Различные сегменты рынка используют различные единицы сравнения, типичные для данного конкретного сегмента.
При продаже земли это:
• цена за сотку, гектар;
• цена за 1 м2;
• цена за 1 метр по фасаду;
• цена за лот;
• цена за единицу плотности.
При продаже застроенных участков это:
цена за 1 м2 общей площади здания;
цена за 1 м2 площади, подлежащей сдаче в аренду;
цена за 1 м2 без учета местоположения (цена строительства 1 м2);
цена за 1 м3;
цена за единицу недвижимости (дом, комната);
цена за единицу недвижимости, приносящей доход (посадочное место, место стоянки и т. д.).
Методы внесения поправок делятся на:
Количественные:
• анализ парных продаж;
• статистический анализ;
• графический анализ;
• трендовый анализ;
• анализ вторичных данных.
Качественные:
• относительный сравнительный анализ;
• метод общей группировки;
• персональные интервью.
Важно помнить, что поправки производятся от сравниваемых объектов к оцениваемому, то есть необходимо определить, за какую цену был бы продан сравниваемый объект, если бы он имел те же характеристики, что и оцениваемый.
Доходный метод для определения рыночной стоимости недвижимости
Дисконтирование денежных потоков. Прямая капитализация
Доходный подход (ДП)
Метод капитализации дохода основан на оценке текущей (сегодняшней) стоимости будущих выгод, которые, как ожидается, принесут эксплуатация и возможная продажа в дальнейшем недвижимого имущества.
Капитализация дохода — это процесс пересчета потока будущих доходов в конечную величину, равную сумме их текущих стоимостей. Эти величины учитывают:
1) сумму будущего дохода;
2 ) когда должен быть получен доход;
3) продолжительность получения дохода.
Принципы, лежащие в основе ДП:
• ожидания;
• замещения.
Существует два основных метода, используемых при оценке недвижимости, приносящей доход:
1) прямой капитализации;
2) дисконтирования денежных потоков.
Основными понятиями обоих методов являются чистый операционный доход (ЧОД или NOI) и коэффициент капитализации R.
При применении ДП используются финансовые отчеты собственника:
• упрощенный баланс;
• отчет о движении денежных средств, реконструируемый оценщиком для задач экономического анализа статей доходов и расходов.
Откорректированный отчет о движении денежных средств имеет четыре уровня доходов.
1. Потенциальный валовой доход (ПВД):
• минус поправка на уровень загрузки и потери при сборе платежей;
• плюс прочий доход, связанный с нормальным функционированием объекта недвижимости.
2. Действительный эффективный валовой доход (ДВД):
• минус текущие операционные расходы (ТОР);
• минус резерв на замещение (РЗ). (TOP + РЗ = ОР — операционные расходы).
3. Чистый операционный доход (ЧОД):
• минус обслуживание долга (Од) — выплата процента и погашение основной суммы;
• минус капитальные затраты (Кз):
• капитальный ремонт;
• капитальные резервы;
• арендаторские доделки;
• комиссионные брокерам за аренду.
4. Поток наличных денежных средств до налогообложения (ПНДС), доход на собственный капитал (ДСК).
Метод прямой капитализации (МПК)
Стоимость объекта определяется по формуле:
V = I / R ,
где / — чистый доход (ЧОД); V — стоимость объекта недвижимости; R — коэффициент капитализации.
Схема применения МПК:
1) определить размер стабилизированного ЧОД за 1 год (как правило, путем усреднения дохода за несколько лет);
2) определить величину коэффициента капитализации R;
3) разделить ЧОД на R по формуле.
Преимущества МПК:
• простота расчетов;
• мало предположений;
• отражение состояния рынка;
• дает особенно хорошие результаты для стабильно функционирующего объекта недвижимости с малыми рисками (здание с одним арендатором и долгосрочной арендой).
МПК не следует применять, когда:
• отсутствует информация о рыночных сделках;
• неприменимы теоретические методы определения R;
• объект не находится в режиме стабильного функционирования (строительство или реконструкция);
• объект подвергся серьезным разрушениям в результате стихийного бедствия или пожара.
Методы определения коэффициента капитализации:
1. Метод рыночной экстракции (рыночной выжимки).
2. Аналитический метод (кумулятивное построение R).
3. Методы ипотечно-инвестиционного анализа (при использовании заемного капитала).
4. Метод экспертизы (опроса экспертов рынка недвижимости).
Структура коэффициента капитализации
R = RON + ROF ,
где RON — ставка дохода на капитал; ROF — коэффициент капитализации (возврата капитала).
При кумулятивном построении R в RON учитываются следующие факторы:
• компенсация для безрисковых ликвидных инвестиций (с учетом инфляции);
• компенсация за риск (в том числе страновой);
• компенсация за низкую ликвидность;
• компенсация на инвестиционный менеджмент;
• поправка на прогнозируемое повышение или снижение стоимости актива.
Методы рекапитализации
1. Прямолинейный (метод Ринга).
2. Равномерно-аннуитетный при формировании фонда возмещения по ставке дохода на инвестиции (метод Инвуда).
3. Равномерно-аннуитетный при формировании фонда возмещения по безрисковой ставке процента (метод Хоскольда).
Общая формула для определения коэффициента капитализации:
R = Yо + dо (SFF (y; n) ,
где Yо — ставка дохода на инвестиции; dо — фактор изменения стоимости; у — процентная ставка дохода при формировании фактора фонда возмещения;
п — количество периодов получения дохода; SFF( • )— фактор фонда возмещения.
Метод дисконтирования денежных потоков
Стоимость объекта недвижимости определяется по формуле:
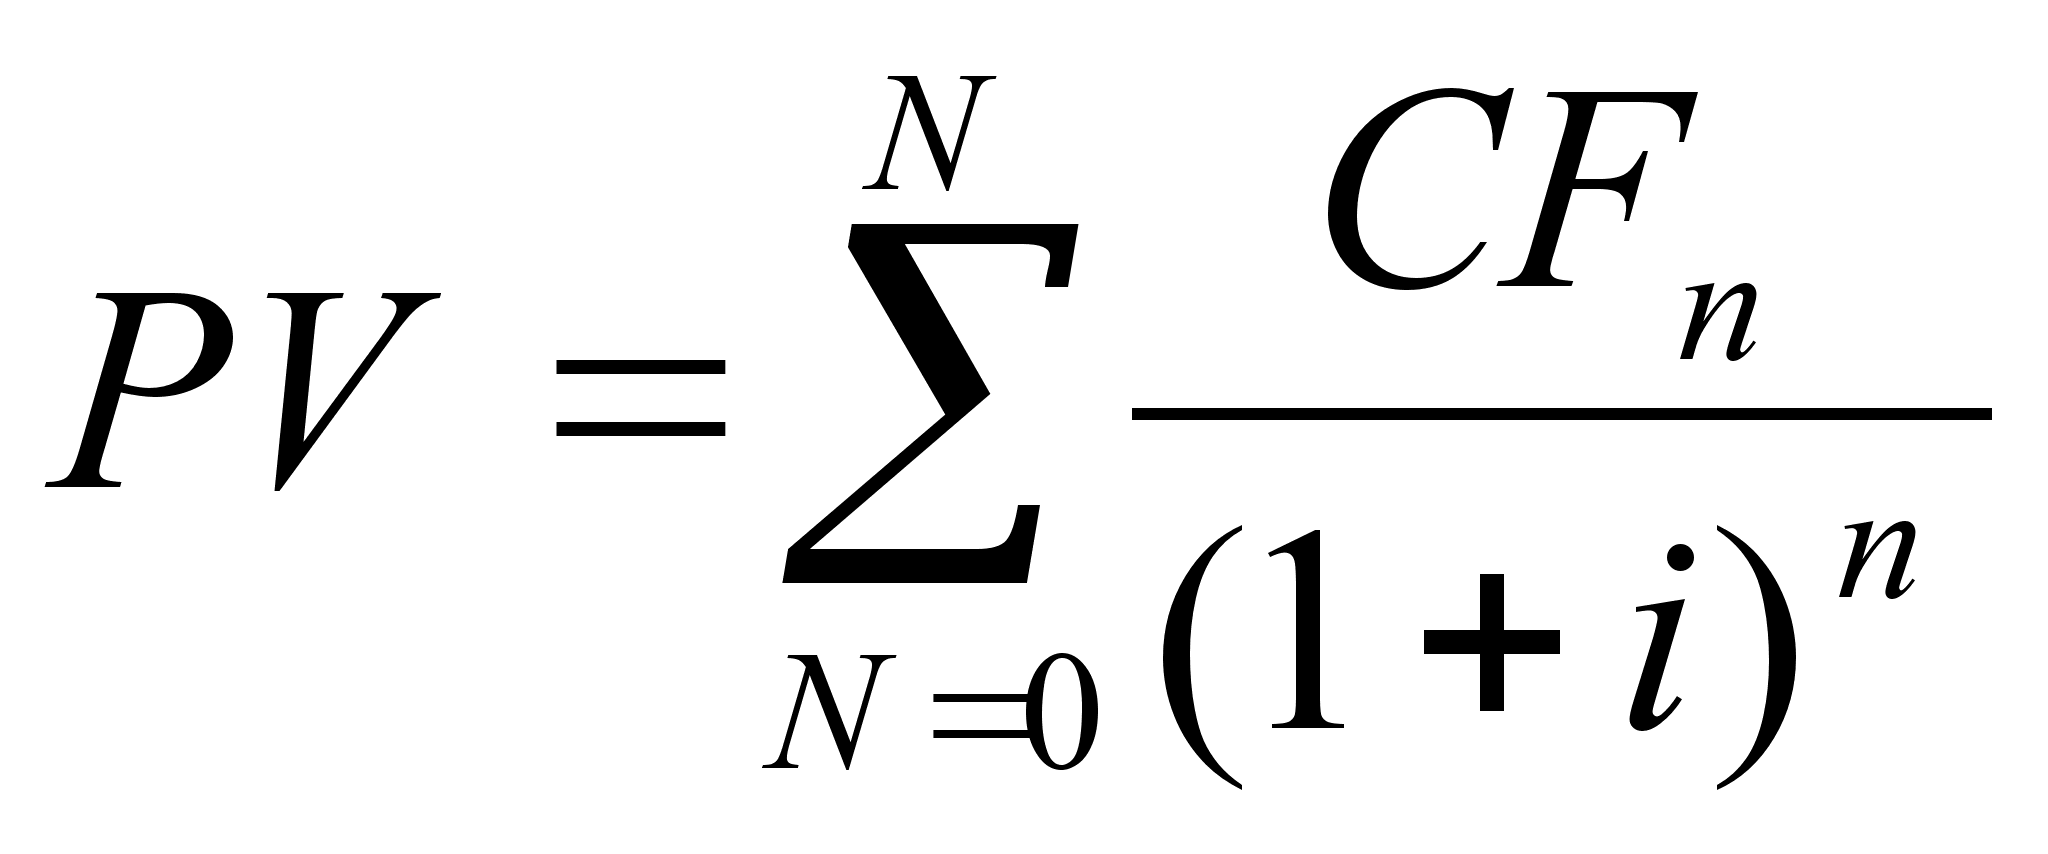 ,
где п — порядковый номер периода получения денежного потока; п = 0..., N;
CFn — денежный поток в n - й период; i — ставка дисконта.
Схема использования метода:
1. Составить прогноз и смоделировать денежные потоки на весь период функционирования оцениваемого объекта недвижимости (на так называемый прогнозный период).
2. Определить реверсионную стоимость — размер выручки от перепродажи объекта недвижимости в конце периода владения.
3. Определить ставку дисконта.
4. Дисконтировать денежные потоки и реверсионную стоимость в текущую стоимость объекта недвижимости (на момент оценки).
Преимущества метода:
считается лучшим теоретическим методом;
учитывает динамику рынка;
учитывает неравномерную структуру доходов и расходов;
работает, когда доход и рынок нестабильны;
работает, когда объект находится в стадии строительства или реконструкции.
Недостатки:
вероятность ошибки в прогнозировании;
достаточная сложность;
силен фактор «симпатии» оценщика.
Анализ финансовых коэффициентов
Традиционный анализ приносящей доход недвижимой собственности требует использования финансовых отчетов, которые несколько отличаются от общепринятых бухгалтерских финансовых отчетов.
Характер дохода, получаемый от объектов недвижимости, не обязательно соответствует бухгалтерскому определению чистого дохода и повышения стоимости актива, получаемой при его перепродаже. При условии подготовки финансовых отчетов их реконструированные варианты могут быть использованы как для оценки самого рассматриваемого объекта недвижимости, так и для сравнения его с другими объектами. Изучение подобных взаимосвязей называется анализом коэффициентов.
Анализ коэффициентов является важным аналитическим методом для изучения приносящей доход недвижимости. С момента приобретения собственности коэффициенты, рассчитываемые на основе данных баланса, используются как для определения удельного веса земли и улучшений в общей стоимости, так и для расчета финансового леверед-жа. На основе данных отчета о движении денежных средств могут рассчитываться такие показатели, как коэффициент операционных расходов, коэффициент самоокупаемости.
Данные, взятые как из баланса, так и из отчета о движении наличных средств, могут служить основой для расчета мультипликаторов валовых рентных платежей, ипотечных констант и коэффициентов дивидендов на акционерный капитал.
Наиболее часто используемые коэффициенты
Таблица
|
Коэффициенты, рассчитываемые при анализе баланса |
|
| Коэффициент улучшений | Стоимость улучшений / Общая оценочная стоимость |
| Коэффициент ипотечной задолженности | Величина ипотечного кредита / Общая оценочная стоимость |
| Коэффициент собственного капитала | Стоимость собственного капитала / Общая оценочная стоимость |
|
Коэффициенты отчета о движении денежных средств |
|
| Коэффициент недоиспользования | Потери при сборе арендной платы и от неполного использования площадей / Потенциальный валовой доход |
| Коэффициент самоокупаемости | Операционные расходы и обслуживание долга / Потенциальный валовой доход |
| Коэффициент операционных расходов | Операционные расходы / Потенциальный или действительный валовой доход |
| Коэффициент покрытия долга | Чистый операционный доход / Ежегодные отчисления на обслуживание долга |
|
Общие коэффициенты баланса и отчета о движении наличных средств |
|
| Мультипликатор валовых рентных платежей | Покупная цена / Валовой рентный доход (потенциальный или действительный) |
| Общий коэффициент рентабельности | Чистый операционный доход до налогообложения и обслуживание долга / Покупная цена |
| Ипотечная постоянная | Ежегодные расходы на обслуживание долга / Величина ипотечного долга |
| Коэффициент дивидендов на собственный капитал | Чистый операционный доход до налогообложения, за вычетом расходов по обслуживанию долга / Инвестиции собственного капитала |
Комментарии к таблице
• Коэффициент улучшений показывает долю улучшений (зданий и сооружений) в общей цене объекта недвижимости. Коэффициент улучшений для объектов недвижимости обычно составляет от 60 до 95%.
• Коэффициент ипотечной задолженности показывает отношение величины ипотечного долга к общей стоимости недвижимости. С точки зрения кредиторов более высокий коэффициент задолженности
означает более высокий риск, то есть большую вероятность банкротства и лишения заемщика права выкупа закладной.
• Коэффициент недоиспользования может значительно колебаться в зависимости от типа недвижимости.
• Коэффициент самоокупаемости (также называемый точкой банкротства) означает минимальный уровень коэффициента загрузки, необходимый для покрытия всех расходов наличных средств.
• Коэффициент операционных расходов показывает отношение величины текущих операционных расходов к потенциальному (или действительному) валовому доходу.
• Коэффициент покрытия долга определяется путем деления величины чистого операционного дохода на сумму ежегодных отчислений на обслуживание долга. Как и коэффициент самоокупаемости, коэффициент покрытия долга дает информацию о запасе превышения дохода над фиксированными выплатами по обслуживанию долга.
• Мультипликатор валовых рентных платежей показывает отношение покупной цены к валовому рентному доходу.
• Общий коэффициент рентабельности (доходности) рассчитывается путем деления чистого операционного дохода на цену продажи.
В идеале, все рассмотренные подходы и методы применимы для оценки недвижимости в рамках исполнительного производства.
Но практика показывает, что в силу фактора вынужденности продажи, информации всегда недостаточно, времени на адекватный маркетинг нет, а задача оценщика состоит в том, чтобы через рыночную стоимость определить начальную цену торгов недвижимости, поэтому оценщики применяют любой возможный в каждой конкретной ситуации метод.
Расчет корректировочной поправки на вынужденность продажи и внесение ее в значение рыночной стоимости объекта недвижимости
На втором (завершающем) этапе расчета начальной цены торгов - определяется итоговая стоимость объекта оценки путем внесения в значение рыночной стоимости величины корректировочной поправки на вынужденность продажи.
Если расчет рыночной стоимости имущества не вызывает сложностей, то определение корректировочной поправки на вынужденность продажи и ее математическое обоснование вызывает множество вопросов. На практике оценщики принимают ее интуитивно в диапазоне от 0,1 до 0,3 (10 - 30% от рыночной стоимости), из-за чего, зачастую, торги признаются несостоявшимися. Психологически они боятся принимать данный показатель большим по причине затруднения его обоснования. В то время как анализ статистики проведения аукционов по объектам недвижимости и личный опыт работы показывают, что корректировочная поправка на вынужденность продажи колеблется, в среднем, в диапазоне от 0,3 до 0,5, а иногда достигает и 0,8.
Например, офисное помещение в г. Москве, не единственное в своем роде, расположенное на Алтуфьевском шоссе, в 1999 году было реализовано с торгов по цене 118 долл. США за кв. м при среднем значении рыночной цены на аналогичные помещения - 280 долл. США за кв. м. Разница между ликвидационной и рыночной стоимостями в этом случае составила 58%.
Чтобы придать расчету корректировочной поправки на вынужденность продажи математическое обоснование, был проведен анализ результатов состоявшихся торгов, более 100, по трем сегментам рынка недвижимости - офисного, торгового и производственно-складского назначения, расположенных на территории Москвы и принадлежащих на праве собственности юридическим лицам с применением метода анализа парных продаж. Результаты анализа приведены в таблице:
Таблица
Диапазоны колебаний значений корректировочной поправки на вынужденность продажи:
| № | Функциональное назначение объекта | Размах диапазона колебаний значений корректировочной поправки на вынужденность продажи, % |
| Офисные здания и помещения: | ||
| 1 | 1998 год | 45-68 |
| 1999 год | 41-60 | |
| 2000 год | 34-58 | |
| Торговые здания и помещения: | ||
| 2 | 1998 год | 43-57 |
| 1999 год | 40-54 | |
| 2000 год | 33-47 | |
| Складские и производственные здания и помещения: | ||
| 3 | 1998 год | 42-62 |
| 1999 год | 44-53 | |
| 2000 год | 36-46 | |
В результате анализа данных таблицы была выявлена тенденция изменения их среднего значения, свидетельствующая о том, что при нестабильной экономической ситуации в стране (конец 1998 года) значения корректировочных поправок на вынужденность продажи больше, чем при относительно стабильной экономической ситуации (конец 2000 года).
Фактор вынужденности продажи, влияющий на величину специальной стоимости и выражаемый количественно в виде корректировочной поправки на вынужденность продажи (коэффициента вынужденной продажи), в свою очередь состоит из рисков. К основным из них относятся:
риск по способу продажи: торги для недвижимости или продажа на комиссионных началах иного имущества;
риск по сроку продажи: от 2-х до 18-ти месяцев;
риск инвестирования в связи с судебной отменой;
риск инвестирования в связи с потерей коммерческой привлекательности по причине противодействия должника-собственника объекта оценки;
риск невозврата понесенных затрат комиссионеру и потери комиссионного вознаграждения;
риск неточности оценки из-за недостатка информации по объекту оценки.
Исходя из результатов проведенного выше анализа продаж ликвидируемой недвижимости приходим к выводу, что фактический диапазон коэффициента вынужденной продажи находится в пределах 0,1 0,8.
Риски, ранг которых будет варьироваться в этих пределах, характеризуются приведенным ниже образом.
Риск по способу продажи: торги для недвижимости или продажа на комиссионных началах иного имущества. Следует отметить, что в случае продажи недвижимого имущества должника путем проведения открытых торгов, ценой продажи будет признана максимальная цена, которую даст участник торгов за объект торгов, она может быть существенно больше, чем начальная цена, но никак не может быть ниже ее. Цена продажи, в данном случае, будет реальной рыночной стоимостью недвижимого имущества на момент его продажи (скорее всего ее нижним пределом).
Отсюда вывод: начальная цена торгов имущества должника для его продажи в рамках исполнительного производства всегда должна быть меньше нижнего предела рыночной стоимости аналогичного имущества, проданного на свободном рынке в условиях конкуренции на эффективную дату оценки или в сопоставимые сроки.
Это условие необходимо для привлечения как можно большего количества потенциальных покупателей в условиях ограниченного срока экспозиции для достижения главной цели – продажи имущества.
В случае с продажей иного имущества на комиссионных и иных договорных началах, ценой продажи будет цена, равная цене товара, либо ниже ее в случае уценки. В ст. 398 Гражданского процессуального Кодекса РФ определен порядок такой уценки:
…имущество должника, не проданное в течение месяца со дня передачи торгующей организации, в случае отказа взыскателя оставить это имущество за собой, по требованию взыскателя, должника или торгующей организации может быть переоценено. Переоценка производится судебным исполнителем с участием уполномоченного торгующей организации. О времени и месте переоценки извещаются взыскатель и должник, однако их неявка не является препятствием для разрешения вопроса о переоценке. В этом случае взыскатель и должник уведомляются о состоявшейся переоценке имущества. Если имущество не будет продано в течение двух месяцев после его переоценки, взыскателю предоставляется право оставить это имущество за собой в сумме переоценки. В случае отказа взыскателя от имущества оно возвращается должнику, а исполнительный лист, если у ответчика отсутствует другое имущество или доходы, на которые может быть обращено взыскание, возвращается взыскателю.
Исходя из этого анализа, приходим к выводу, что начальная цена торгов может только расти и не может быть снижена, значит риск выше и может находиться в пределах 0,5 0,8. При продаже товара (иного имущества) на комиссионных началах риск меньше, есть возможность уценки, поэтому ранг риска 0,1 0,4.
Риск по сроку продажи: 2 месяца в исполнительном производстве и до 18-ти месяцев при процедуре банкротства. Соответственно, ранг риска 0,8 0,1.
Риск инвестирования в связи с судебной отменой. В практике известны случаи, когда сделка купли-продажи недвижимости состоялась, инвестор проплатил полную стоимость имущества, деньги от продажи распределены с депозитного счета, а затем в силу каких-либо обстоятельств (скорее всего благодаря действиям должника-собственника) по решению суда вышеназванная сделка признается ничтожной. У инвестора проблемы.
Риск инвестирования в связи с потерей коммерческой привлекательности по причине противодействия должника-собственника объекта оценки. Должник-собственник после потери собственности начинает изматывать инвестора судами по различным причинам, инвестор вынужден нести дополнительные расходы на юристов и т.д. В результате цена приобретения недвижимости начинает переходить нижние пределы рыночной.
Риск невозврата понесенных затрат комиссионеру и потери комиссионного вознаграждения. На любом этапе исполнительного производства по решению суда оно может быть прекращено. А комиссионер провел предпродажную подготовку, плюс потеря заработной платы работников в составе комиссионного вознаграждения.
Риск неточности оценки из-за недостатка информации по объекту оценки. Должник-собственник не заинтересован предоставлять какую либо информацию по объекту оценки, принудительно ликвидируемому, нет достаточного времени на сбор информации.
Могут быть и другие риски, в зависимости от конкретных условий и характера имущества. Тип рисков и ранг рисков во многом зависят от характера расходов по совершению исполнительных действий, которые оценщик выявляет и учитывает при изучении объекта оценки. Оценщик внимательно анализирует все риски, определяет и обосновывает их ранг и рассчитывает коэффициент вынужденной продажи по методике, приведенной в таблице:
| Таблица | |||||||||
| № |
Тип риска вынужденной продажи |
Ранг риска |
|||||||
|
0,1 |
0,2 |
0,3 |
0,4 |
0,5 |
0,6 |
0,7 |
0,8 |
||
| 1 | Риск от способа продажи: торги для недвижимости или продажа на комиссионных началах иного имущества | ||||||||
| 2 | Риск от срока продажи: от 2-х до 18-ти месяцев | ||||||||
| 3 | Риск инвестирования в связи с судебной отменой | ||||||||
| 4 | Риск инвестирования в связи с потерей коммерческой привлекательности по причине противодействия должника-собственника объекта оценки | ||||||||
| 5 | Риск невозврата понесенных затрат комиссионеру | ||||||||
| 6 | Риск неточности оценки из-за недостатка информации по объекту оценки | ||||||||
| 7 | Количество наблюдений | ||||||||
| 8 | Взвешенный итог по рангу риска | ||||||||
| 9 | Сумма по взвешенному итогу | ||||||||
| 10 | Количество типов рисков | ||||||||
|
Коэффициент вынужденной продажи |
|||||||||
Затем в формулу расчета начальной цены торгов подставляем рассчитанные значения и получим начальную цену торгов, рекомендуемую для целей продажи недвижимого имущества должника в рамках исполнительного производства. Расчетные значения оформляем в заключительной таблице:
| Таблица | ||
| № |
Показатель |
Значение |
| 1 | Рыночная стоимость недвижимого имущества | |
| 2 |
Коэффициент
вынужденной
продажи при
условии 0,1 |
|
|
Начальная цена торгов недвижимого имущества |
||
Оценка оборудования, машин и механизмов
Оценка оборудования, машин и механизмов для определения специальной стоимости для их продажи в рамках исполнительного производства возможна затратным подходом и сравнительным подходом. В отличие от недвижимого имущества, оборудование, машины и механизмы реализуются на комиссионных началах и существует возможность уценки в случае, если определенная оценщиком стоимость для продажи оказалась не привлекательной. Рыночных данных по продажам сопоставимых объектов и аналогов оборудования, машин и механизмов существует достаточно.
Объекты машин и оборудования характеризуются следующими отличительными чертами:
не связаны жестко с землей;
могут быть перемещены в другое место без причинения невосполнимого физического ущерба как самим себе, так и той недвижимости, к которой они были временно присоединены;
могут быть как функционально самостоятельными, так и образовывать технологические комплексы.
В зависимости от целей и мотивов оценки объектом оценки могут выступать:
одна отдельно взятая машина или оборудование (типичный случай -определение страховой стоимости, купля-продажа, в т.ч. и в рамках исполнительного производства, передача в аренду);
множество условно независимых друг от друга единиц машин и оборудования (типичный случай - переоценка основных фондов);
производственно-технологические системы: комплекс машин и оборудования с учетом имеющихся производственно-технологических связей (типичный случай - при ликвидации предприятия, когда имущество распродается так, чтобы на его основе потенциальный покупатель мог организовать производство, при оценке машин и оборудования как части оценки рыночной стоимости всех активов).
В первом случае оценка идет «россыпью», во втором - «потоком», а в третьем имеет место системная оценка. При оценке машин и оборудования важным является правильность выбора методов оценки. Эти методы опираются на подходы: затратный и рыночный.
Затратный подход: определение стоимости воспроизводства машин и оборудования исходя из затрат на его воспроизводство (стоимость восстановления или стоимость замещения).
Рыночный подход: определение стоимости машин и оборудования исходя из рыночных данных по продажам сопоставимых объектов и его аналогов.
Затратный подход в оценке машин и оборудования основывается на принципе замещения. Для определения стоимости восстановления или стоимости замещения, являющихся базой расчетов в затратном подходе, необходимо рассчитать затраты (издержки), связанные с созданием, приобретением и установкой оцениваемого объекта.
Под стоимостью восстановления оцениваемых машин и оборудования понимается либо стоимость воспроизводства их полной копии в текущих ценах на дату оценки, либо стоимость приобретения нового объекта, полностью идентичного данному по конструктивным, функциональным и другим характеристикам тоже в текущих ценах. Остаточная же стоимость определяется как восстановительная стоимость за вычетом совокупного износа.
Под стоимостью замещения оцениваемой машины или оборудования понимается минимальная стоимость приобретения аналогичного нового объекта, максимально близкого к оцениваемому по всем функциональным, конструктивным и эксплуатационным характеристикам, в текущих ценах. Остаточная стоимость замещения определяется как стоимость замещения за вычетом износа.
Таким образом, в первом случае речь идет об идентичных объектах, а во втором - об аналогичных. Для определения того, какие объекты относятся к идентичным, а какие к аналогичным, необходимо остановиться на потребительских свойствах машин и оборудования и описывающих их показателях:
функциональные показатели (производительность или мощность, грузоподъемность, тяговое усилие, размеры рабочего пространства, класс точности, степень автоматизации);
эксплуатационные показатели (безотказность, долговечность, ремонтопригодность, сохраняемость);
конструктивные показатели (масса, вес, состав основных конструктивных материалов);
показатели экономичности эксплуатации машин, характеризующие расходы различных ресурсов при функционировании машин в единицу времени, на единицу продукции или работ;
эстетические показатели;
показатели эргономичности, характеризующие машину как элемент системы «человек-машина».
При установлении сходства машин и оборудования можно выделить три уровня:
функциональное сходство (по области применения, назначению);
конструктивное сходство (по конструктивной схеме, составу и компоновке элементов);
параметрическое сходство (по значению параметров).
При полном достижении функционального, конструктивного и параметрического сходств принято говорить об идентичности объектов, а при приблизительном и частичном сходствах -