Анализ прочих доходов и расходов Параньгинского ДРСГУП
2.2 Основные технико-экономические показатели
Рассмотрим динамику технико-экономических показателей деятельности предприятия за 2007-2009 гг. (табл. 1).
Таблица 1
Динамика технико-экономических показателей, тыс. руб.
| Показатели | 2007 | 2008 | 2009 |
Отклонение, 2009/2008, % |
| Выручка от реализации продукции, работ, услуг | 5356 | 8557 | 13421 | 250,6 |
| Себестоимость реализации продукции, работ, услуг | 4525 | 6728 | 12292 | 271,6 |
| Среднесписочная численность работающих, чел. | 85 | 97 | 109 | 128,2 |
| Производительность труда | 63 | 88 | 123 | 195,4 |
| Фонд заработной платы | 652715 | 747773 | 866986 | 132,8 |
| Среднемесячная з/плата одного работающего, руб. | 7679 | 7709 | 7954 | 103,6 |
| Валовая прибыль (убыток) | 831 | 1828 | 1129 | 135,9 |
| Чистая прибыль | 633 | 1420 | 858 | 135,5 |
| Рентабельность производства | 0,12 | 0,17 | 0,06 | 54,1 |
| Затраты на 1 рубль ТП, коп. | 84 | 79 | 92 | 108,4 |
| Стоимость ОПФ | 10517 | 10065 | 11071 | 105,3 |
| Фондоотдача, руб./руб. | 1,96 | 1,18 | 0,82 | 42,0 |
| Фондоемкость, руб./руб. | 0,51 | 0,85 | 1,21 | 238,0 |
| Фондовооруженность | 124 | 104 | 102 | 82,1 |
| Дебиторская задолженность | 867 | 1008 | 1006 | 116,0 |
| Кредиторская задолженность | 1461 | 1102 | 1488 | 101,8 |
Результаты, представленные в таблице, показывают, что за анализируемые периоды выручка от реализации продукции предприятия возросла на 8065 тыс. руб., в 2009 году по сравнению с 2007 годом, в том числе на 4864 тыс. руб. в 2009 году по сравнению с 2008 годом. Параньгинское ДРСГУП занимается строительством и ремонтом дорог, эта деятельность востребована и приносит прибыль.
Себестоимость продукции предприятия возросла на 7767 тыс. руб. за период с 2007 по 2009 год, в том числе на 5564 тыс. руб. за период с 2008 по 2009 год. Этот рост обусловлен увеличением выработки, однако себестоимость за этот период росла более высокими темпами, чем выручка от реализации. Это явилось следствием увеличения уровня цен на оборудование, сырье и материалы, увеличением расходов на электроэнергию и заработную плату как последствия экономического кризиса.
Анализируемая таблица показывает, что за период с 2007 года по 2009 год чистая прибыль предприятия увеличилась на 225 тыс. руб. Однако этот рост не был равномерным. Так в 2008 году предприятие получило прибыли на 787 тыс. руб. больше, чем в 2007 году, а в 2009 году произошло снижение чистой прибыли — на 562 тыс. руб.
Численность работников предприятия за анализируемый период увеличилась на 24 человека. Предприятию для расширения своей деятельности требовалось несколько большее количество персонала, особенно в связи с закупкой новой дорожно-строительной техники.
В связи с ростом цен на товары на предприятии была проведена работа по повышению заработной платы. Однако такое повышение было мизерным с 7676 руб. до 7954 руб., т. е. всего на 275 руб. Это объясняется тем, что предприятие не является самостоятельным хозяйствующим субъектом, а находится в государственной собственности и не может самостоятельно регулировать оплату труда.
Квалифицированный персонал, благоприятные условия работы на предприятии и регулярно выплачиваемая заработная плата обеспечили рост такого важного показателя, как производительность труда, на 60,11 тыс. руб. в период с 2007 по 2009 год, в том числе на 34,91 тыс. руб. в 2009 году по сравнению с 2008 годом.
Эффективность использования основных фондов измеряется показателями фондоотдачи и фондоемкости. Показатель фондоотдачи тесно связан с производительностью труда и фондовооруженностью труда. Показатель фондовооруженности труда снижается в течение анализируемого периода от 124 до 102.
Снижение фондоотдачи произошло в результате понижения отдачи активной части основных средств, за счет изменения структуры ОПФ. Кроме того, уменьшение фондоотдачи связано с превышением темпов роста производительности над темпами роста фондовооруженности труда. Но увеличение фодовооруженности труда снижает фондоотдачу. Это показывает, что предприятие не вполне эффективно использует трудовые ресурсы.
Положительным результатом работы предприятия за период с 2007 года по 2008 год является увеличение уровня рентабельности на 0,05 (хотя за 2009 год по сравнению с 2008 годом она снизилась). Поэтому и в целом за период имеется тенденция к снижению рентабельности. Это значит, что хозяйствующий субъект получил прибыли на каждый рубль затрат в производство продукции за 2009 год меньше по сравнению с 2007 и 2008 годом, что также связано с кризисными явлениями в российской экономике, ударившими в первую очередь по промышленной отрасли.
По итогам проведенного анализа можно сделать следующие выводы. Финансовое состояние предприятия достаточно устойчиво. Увеличение показателей выручки от реализации, в целом валовой и чистой прибыли, заработной платы положительно характеризует работу предприятия. Большая сумма чистой прибыли, оставшаяся в распоряжении предприятия, свидетельствует об эффективной работе предприятия.
Однако следует обратить внимание на показатели фондовооруженности, рентабельности и принять соответствующие меры для более эффективного использования имеющихся трудовых ресурсов и основных фондов.
Анализ рентабельности деятельности
Для анализа эффективности хозяйственной деятельности предприятия используют показатели рентабельности. Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат и т. д.
Различают несколько групп рентабельности:
рентабельность производственной деятельности (окупаемость издержек) — отношение валовой или чистой прибыли к сумме затрат по реализованной продукции. Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции;
рентабельность продаж (оборота) — отношение прибыли от реализации продукции или чистой прибыли к сумме полученной выручки. Характеризует эффективность предпринимательской деятельности: сколько прибыли имеет предприятие с рубля продаж;
рентабельность (доходность) капитала — отношение балансовой прибыли к среднегодовой стоимости капитала.
Динамика показателей рентабельности приведена в табл. 2.
Таблица 2
Показатели эффективности хозяйственной деятельности
| Показатели | 2008 | 2009 | Изменение |
| Прибыль до налогообложения, руб. | 1828 | 1129 | 7767 |
| Выручка от реализации, руб. | 8557 | 13421 | 8065 |
| Стоимость ОПФ, руб. | 10065 | 11071 | 554 |
| Рентабельность ОПФ | 0,182 | 0,102 | -0,080 |
| Коэффициент оборачиваемости активов | 1,22 | 1,03 | -0,190 |
| Рентабельность продукции | 0,21 | 0,16 | -0,050 |
| Рентабельность продаж | 0,23 | 0,14 | -0,090 |
| Рентабельность инвестируемого капитала | 4,146 | 4,111 | -0,035 |
| Рентабельность собственного капитала | 3,4 | 2,1 | -1,300 |
| Рентабельность производственного капитала | 4,8 | 2,3 | -2,500 |
Поскольку в 2009 году снизилась сумма валовой прибыли, полученной предприятием, то и все показатели рентабельности, которые вычисляются на основе этого показателя, также снизились.
Так, рентабельность продукции (окупаемость издержек), которая показывает, что предприятие в 2008 году имело 0,21 руб. прибыли с каждого рубля, затраченного на производство и реализацию продукции, в 2009 году снизилась до 0,16 руб.
Также наблюдается снижение эффективности использования основных производственных фондов предприятия.
Надо отметить, что для предприятия основными источниками увеличения рентабельности является увеличение объема реализации продукции при одновременном снижении ее себестоимости.
Платежеспособность и финансовая устойчивость (ликвидность)
Для оценки платежеспособности рассчитывают следующие показатели:
коэффициент текущей ликвидности (коэффициент покрытия долгов) — отношение всей суммы текущих активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств. Он показывает степень, в которой текущие активы покрывают текущие пассивы. Такое перекрытие обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех своих текущих активов, кроме наличности.
коэффициент срочной ликвидности — отношение ликвидных средств первой и второй групп к общей сумме краткосрочных долгов предприятия. Удовлетворяет обычно соотношение 0.7-1.0.
коэффициент абсолютной ликвидности — определяется отношением ликвидных средств первой группы ко всей сумме краткосрочных долгов предприятия. Чем больше его величина, тем выше гарантия погашения долгов.
Оценка платежеспособности предприятия (ликвидность баланса) представлена в табл. 3.
Таблица 3
Динамика показателей платежеспособности
| Показатели | Расчет | 2008 | 2009 | Отклонение |
|
1.Коэффициент текущей ликвидности 2.Коэффициент срочной ликвидности 3.Коэффициент абсолютной ликвидности |
Оборотные активы Краткосрочные пассивы Оборотные активы-Запасы Краткосрочные пассивы Денежные средства Краткосрочные пассивы |
3,5 0,26 0,001 |
3,7 0,47 0,024 |
0,20 0,21 0,023 |
По данным таблицы можно сделать следующие выводы.
Рассчитанный коэффициент абсолютной ликвидности значительно ниже нормативного значения. Его значение признается достаточным, если он выше 0,25-0,30. Т. е. если предприятие в текущий момент может погасить 25-30% всех своих долгов, его платежеспособность считается нормальной.
На рассматриваемом предприятии коэффициент абсолютной ликвидности в 2008 и 2009 году равен 0,001 и 0,024 соответственно, что свидетельствует о низком уровне его ликвидности.
Коэффициент текущей ликвидности составил на конец 2008 года 3,5, однако на конец 2009 года его величина поднялась до 3,7, т. е. на 0,2. Нормативное значение данного показателя находится в пределах 1,0-2,0.
Коэффициент срочной ликвидности меньше нормативного значения (должен быть не менее 0,7-0,8). Однако к концу 2009 года он увеличился и составил величину 0,47.
Таким образом, ликвидность баланса данного предприятия низкая из-за недостаточности наиболее ликвидных активов для покрытия срочных обязательств.
3. Анализ прочих доходов и расходов
3.1 Учет прочих доходов и расходов
Рассмотрим порядок учета прочих доходов и расходов в Параньгинском ДРСГУП.
Так как прочие доходы и расходы отличны от доходов и расходов по обычным видам деятельности, их учет ведется на счете 91 «Прочие доходы и расходы». Этот счет используется для обобщения информации о прочих доходах и расходах организации (операционных и внереализационных), произведенных в течение отчетного периода, кроме чрезвычайных доходов и расходов. Согласно Плану счетов к счету 91 «Прочие доходы и расходы» открыты три субсчета: 1 «Прочие доходы»; 2 «Прочие расходы»; 9 «Сальдо прочих доходов и расходов».
Поступление доходов отражается по кредиту счета 91 «Прочие доходы и расходы», субсчет «Прочие доходы» в зависимости от их характера в корреспонденции с разными счетами, например: 10 «Материалы», 73 «Расчеты с разными дебиторами и кредиторами», счетами учета денежных средств и др.
Прочие расходы отражаются по дебету счета 91 «Прочие доходы и расходы», субсчет «Прочие расходы» в корреспонденции со счетами 01 «Основные средства», 58 «Финансовые вложения» и др.
Операции по субсчетам 1 и 2 накапливаются в течение отчетного года, как и при определении результата по обычным видам деятельности. По окончании месяца сопоставляются дебетовый оборот по субсчету 2 «Прочие расходы» и кредитовый оборот по субсчету 1 «Прочие доходы». Разница между оборотами дает сальдо прочих доходов и расходов за отчетный месяц. Это сальдо ежемесячно записывается по дебету субсчета 9 «Сальдо прочих доходов и расходов» и кредиту счета 99 «Прибыли и убытки». Таким образом, в течение года сальдо на субсчетах, открытых к счету 91 «Прочие доходы и расходы» следует считать нарастающим итогом, а сальдо по синтетическому счету 91 «Прочие доходы и расходы» сворачивается, то есть оно должно быть равно нулю. По окончании отчетного года два первых субсчета закрываются внутренними записями на субсчет 9 «Сальдо прочих доходов и расходов».
Аналитический учет по счету 91 «Прочие доходы и расходы» ведется по каждому виду прочих доходов и расходов. При этом построение аналитического учета по прочим доходам и расходам, относящимся к одной и той же финансовой, хозяйственной операции, должно обеспечивать возможность выявления финансового результата по каждой операции.
Состав операционных доходов и расходов достаточно разнообразен, а это требует их более детальной группировки. Например, к субсчету 1 открыты счета 1-1 «Доходы от сдачи имущества в аренду», 1-2 «Доходы от реализации основных средств» и др. В развитие каждого такого счета открыты аналитические счета по каждой группе расходов.
Вторая группа прочих доходов и расходов — внереализационные доходы и расходы. К внереализационным доходам и расходам относят результаты от операций, непосредственно не связанных с производственной деятельностью Параньгинского ДРСГУП. Учет внереализационных доходов и расходов, как и операционных, ведется на счете 91 «Прочие доходы и расходы».
При бухгалтерском учете в Параньгинском ДРСГУП к операционным относят доходы:
от реализации металлолома;
от сдачи имущества в аренду.
К операционным расходам относят:
себестоимость реализованного металлолома;
расходы от сдачи имущества в аренду (начисление амортизации сдаваемого в аренду имущества, оплата труда занятых служащих и рабочих);
расчетно-кассовое обслуживание банков;
сумма начисленного налога на имущество;
сумма начисленного транспортного налога.
К внереализационным доходам на предприятии относятся доходы:
от оказания услуг по перевозке грузов;
от оприходования металлолома на складе;
прибыль прошлых лет, выявленная в отчетном году;
возмещение убытков (обучение работников предприятия по договору).
К внереализационным расходам в Параньгинском ДРСГУП относятся:
затраты по отпуску энергоносителей субабонентам (на сумму счетов, выставленных «Водоконалом», «Энергосбытом», «Теплосбытом»);
расходы от оказания услуг по перевозке грузов (оплата отработанных водителем часов);
расходы от порчи имущества без виновника;
госпошлина;
выплаты работникам из прибыли (материальная помощь, разовые премии);
пени и штрафы;
убытки прошлых лет, выявленные в отчетном году;
благотворительная помощь;
списание дебиторской задолженности.
Чрезвычайные доходы и расходы также учитываются на счете 91 «Прочие доходы и расходы». К таким доходам относятся страховое возмещение, стоимость материальных ценностей, остающихся от списания непригодных к восстановлению и дальнейшему использованию активов. К расходам относят убытки, возникающие от чрезвычайных обстоятельств.
3.2 Анализ показателей прибыли
Одним из важных этапов анализа прочих доходов и расходов является анализ экономических показателей финансовой деятельности предприятия, т. е. прибыли. Анализируя ее состав и изменение за несколько периодов и долю в ней прочих доходов и расходов, можно выявить резервы повышения прибыли за счет тех или иных факторов хозяйственной деятельности.
Данные для анализ прибыли представлены в таблице 4.
Таблица 4
Анализ прибыли Параньгинского ДРСГУП за 2007-2009 гг., тыс. руб.
| Показатели | 2007 | 2008 | 2009 | Отклонение 2009/2007 | |
| т. руб. | % | ||||
| Выручка от реализации | 5356 | 8557 | 13421 | 8065 | 250,6 |
| Себестоимость реализации | 4525 | 6728 | 12292 | 7767 | 271,6 |
| Валовая прибыль | 831 | 1828 | 1129 | 298 | 135,9 |
| Коммерческие и управленческие расходы | 0 | 0 | 0 | 0 | 0,0 |
| Прибыль от реализации | 831 | 1828 | 1129 | 298 | 135,9 |
| Операционные доходы | 44 | 25 | 29 | -15 | 65,9 |
| Операционные расходы | 46 | 40 | 96 | 50 | 208,7 |
| Внереализационные доходы | 14 | 1 | 29 | 15 | 207,1 |
| Внереализационные расходы | 17 | 0 | 0 | -17 | 0,0 |
| Прибыль до налогообложения | 826 | 1814 | 1091 | 265 | 132,1 |
| Налог на прибыль и иные обязательные платежи | 193 | 394 | 233 | 40 | 120,7 |
| Прибыль (убыток) от обычной деятельности | 633 | 1420 | 858 | 225 | 135,5 |
| Чрезвычайные доходы | 0 | 0 | 0 | 0 | 0,0 |
| Чрезвычайные расходы | 0 | 0 | 0 | 0 | 0,0 |
| Чистая прибыль | 633 | 1420 | 858 | 225 | 135,5 |
По этим данным видно, что в 2009 году по сравнению с 2007 годом, выручка от реализации увеличилась на 8065. руб. Также выросла и прибыль от реализации — на 298 руб., что является значительным успехом финансовой деятельности предприятия — проводимая финансовая политика, несмотря на кризис, позволила получить прибыль в отчетном году в размере 1129 тыс. руб.
Прибыль до налогообложения увеличилась на 265 тыс. руб., подавляющая ее часть получена от реализации основной продукции. Несмотря на значительные отвлечение средств из прибыли, предприятие рационально распоряжается финансами.
3.3 Анализ динамики прочих доходов и расходов
Как было показано, на формирование показателя прибыли в Параньгинском ДРСГУП некоторое влияние оказывают финансовые результаты деятельности, не связанные с реализацией продукции. Это, прежде всего, операционные и внереализационные доходы и расходы, так как чрезвычайных доходов и расходов предприятие не имеет.
Как мы видели выше, величина прочих доходов и расходов в целом повлияла отрицательно на величину прибыли Параньгинского ДРСГУП. Поэтому мы должны проанализировать, за счет чего произошло снижение.
Вначале на основе данных формы №2 «Отчета о прибылях и убытках» проанализируем внереализационные и операционные доходы предприятия. В процессе анализа изучим состав, динамику и факторы полученных прочих доходов по каждому конкретному случаю.
Данные для оценки динамики показателей прибыли в разбивке по основным и прочим доходам и расходам приводятся в таблице 5.
Таблица 5
Анализ динамики финансовых результатов деятельности предприятия
| Показатели | 2008 | 2009 | Изменение | |||
| т. руб. | % к итогу | т. руб. | % к итогу | т. руб. | % к итогу | |
| 1.Финансовый результат от основной деятельности | 1828 | 100,8 | 1129 | 103,5 | -699 | 61,8 |
| В том числе | ||||||
| 1.1.Прибыль от реализации продукции | 1828 | 100,8 | 1129 | 103,5 | -699 | 61,8 |
| 2.Финансовый результат от прочей деятельности | -14 | -0,8 | -38 | -3,5 | -24 | 271,4 |
| В том числе | ||||||
| 2.1.Проценты к получению | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| 2.2.Проценты к уплате | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| 2.3.Доходы от участия в других организациях | 0 | 0,0 | 0 | 0,0 | 0 | 0,0 |
| 2.4.Прочие операционные доходы | 25 | 1,1 | 29 | 5,3 | 4 | 223,1 |
| 2.5.Прочие операционные расходы | 40 | 2,2 | 96 | 8,8 | 56 | 240,0 |
| 2.6.Внереализационные доходы | 1 | 0,01 | 29 | 5,3 | 28 | 2900,0 |
| 2.7.Внереализационные расходы | 0 | 0 | 0 | 0 | 0 | 0,0 |
| 3.Финансовый результат (прибыль до налогообложения) | 1814 | 100 | 1091 | 100 | -723 | 39,9 |
По данным таблицы 5 видно, что сумма прибыли до налогообложения снизилась на 723 тыс. руб., или 39,9%.
Наибольшую долю среди прочих доходов в Параньгинском ДРСГУП занимают операционные доходы. Так, в 2008 году их доля составляла 96% прочих доходов, а к 2009 года их доля снизилась на 46% и составила 50% с одновременным увеличением суммы доходов на 4 тыс.руб.
Прочие операционные расходы также увеличились — на 56 тыс.руб.
В 2008 году Параньгинское ДРСГУП получило убыток от операционной деятельности в размере 14 тыс.руб. (25 – 40), а в 2009 году предприятие получило убыток от операционной деятельности в размере 67 тыс.руб. (29 – 96).
Как в 2008, так и в 2009 году предприятие получило прибыль от внереализационной деятельности в размере 1 тыс.руб. и 29 тыс.руб. соответственно, так как в этот период не было произведено внереализационных расходов.
Прибыль до налогообложения снизилась на предприятии на 723 тыс.руб. или на 39,9%.
Чистая прибыль снизилась на 562 тыс.руб.
Уменьшение общей суммы прибыли обусловлено как снижением прибыли от реализации — на 699 тыс. руб., или 61,8%, так и за счет сокращения общей суммы прочих доходов — на 24 тыс. руб., и увеличением суммы прочих расходов — 56 тыс. руб.
У предприятия среди прочих доходов нет процентов к получению и уплате, а также доходов от участия в других организациях
Вместе с тем динамика финансовых результатов включает и положительные изменения, в частности, увеличение прочих доходов на 32 тыс. руб., или 56,1%.
Анализ структуры прибыли до налогообложения позволяет установить, что основную ее часть составляет прибыль от реализации продукции — 103,5% за отчетный год, что на 2,7% больше по сравнению с предыдущим периодом. Однако ее снижение происходит за счет прочих расходов.
При этом положительным фактом является увеличение темпов роста прочих доходов (в 5 раз) по сравнению с темпами роста прочих расходов (в 4 раза).
Используя данные таблицы 5, можно дать оценку влияния факторов на относительное изменение суммы прибыли до налогообложения. Для этого абсолютное изменение каждого показателя следует разделить на величину прибыли предыдущего периода. Если изменение показателя способствует увеличению прибыли, то фактор имеет положительное значение, и наоборот.
Влияние увеличения суммы прибыли от продаж на величину прибыли до налогообложения: -699 / 1814 * 100% = -38,5%.
Влияние уменьшения прочих доходов на величину прибыли до налогообложения определим по формуле: +32 / 1814 * 100% = +1,76%.
Влияние сокращения прочих расходов на величину прибыли до налогообложения определим по формуле: +56 / 1814 * 100% = +3,08%.
Результаты факторного анализа показали, что наибольшее влияние на снижение прибыли до налогообложения оказало уменьшение прибыли от реализации (на 38,5%). Снижение прочих расходов способствовало увеличению прибыли (на 3,08%). Положительное влияние на величину прибыли до налогообложения оказало увеличение прочих доходов (на 1,76%).
Следовательно, резервами роста прибыли предприятия — это увеличение доходов от основной деятельности и сокращение прочих расходов.
3.4 Качественный анализ состава прочих доходов и расходов
В процессе анализа изучаются качественный состав, динамика и факторы изменения суммы полученных прочих доходов и расходов по каждой конкретной статье (таблица 6).
Таблица 6 Анализ фактических операционных и внереализационных доходов и расходов
| Показатели | 2008 | 2009 | Изменение | |||
| т. руб. | % к итогу | т. руб. | % к итогу | т. руб. | % к итогу | |
| Операционные доходы | 25 | 100 | 29 | 100 | 4 | 223,1 |
| В том числе | ||||||
| от реализации основных средств | 19 | 77 | 23 | 78 | 3 | 117,5 |
| от реализации металлолома | 6 | 23 | 6 | 22 | 1 | 111,0 |
| от сдачи имущества в аренду | 0 | 0 | 0 | 0 | 0 | 0 |
| Операционные расходы | 40 | 100 | 96 | 100 | 56 | 240 |
| В том числе | ||||||
| себестоимость реализованного металлолома | 3 | 7 | 8 | 8 | 5 | 274,3 |
| расходы от сдачи имущества в аренду | 0 | 0 | 0 | 0 | 0 | 0 |
| расчетно-кассовое обслуживание банков | 31 | 77 | 83 | 86 | 52 | 268,1 |
| сумма начисленного налога на имущество | 4 | 9 | 4 | 4 | 0 | 106,7 |
| сумма начисленного транспортного налога | 2 | 6 | 2 | 2 | 0 | 80,0 |
| Внереализационные доходы | 1 | 100 | 29 | 100 | 28 | 2900 |
| В том числе | ||||||
| от оказания услуг по перевозке грузов | 0 | 0 | 0 | 0 | 0 | 0 |
| от оприходования металлолома на складе | 1 | 100 | 21 | 73 | 20 | 2117,0 |
| прибыль прошлых лет, выявленная в отчетном году | 0 | 0 | 8 | 27 | 0 | 0 |
| обучение работников предприятия по договору | 0 | 0 | 0 | 0 | 0 | 0 |
| Внереализационные расходы | 0 | 100 | 0 | 100 | 0 | 0 |
| В том числе | ||||||
| затраты по отпуску энергоносителей субабонентам | 0 | 0 | 0 | 0 | 0 | 0 |
| расходы от оказания услуг по перевозке грузов (оплата отработанных водителем часов) | 0 | 0 | 0 | 0 | 0 | 0 |
| расходы от порчи имущества без виновника | 0 | 0 | 0 | 0 | 0 | 0 |
| госпошлина | 0 | 0 | 0 | 0 | 0 | 0 |
| выплаты работникам из прибыли (материальная помощь, разовые премии) | 0 | 0 | 0 | 0 | 0 | 0 |
| пени и штрафы | 0 | 0 | 0 | 0 | 0 | 0 |
| убытки прошлых лет, выявленные в отчетном году | 0 | 0 | 0 | 0 | 0 | 0 |
| благотворительная помощь | 0 | 0 | 0 | 0 | 0 | 0 |
| списание дебиторской задолженности | 0 | 0 | 0 | 0 | 0 | 0 |
| Чрезвычайные доходы | 0 | 100 | 0 | 100 | 0 | 0 |
| Чрезвычайные расходы | 0 | 100 | 0 | 100 | 0 | 0 |
Что касается конкретных статей операционных доходов, то здесь в 2009 году наибольшая доля (78%) пришлась на реализацию основных средств, а остальная сумма поступила от реализации предприятием металлолома.
Среди операционных расходов большую часть в 2009 году занимают расходы за расчетно-кассовое обслуживание банков — они составили более 86%. Эти расходы постоянные и снизить их маловероятно. Только находя источники доходов, можно уменьшить сумму расходов за расчетно-кассовое обслуживание банков.
Наибольшие суммы во внереализационных доходах составляет оприходование металлолома на складе предпритяия. По данной статье прибыль за 2009 г. составила 21 тыс. руб. Также было выявлено 8 тыс. руб. прибыли, неучтенной в прошлые периоды. Наличие прибылей прошлых лет, выявленных в отчетном году, говорит о недостатках в учете и другой экономической работе.
Как видно из данных таблицы, предприятие не выплачивало штрафы и пени за нарушение договорных обязательств, и не производило других расходов от внереализационной деятельности.
Далее по результатам проведенного анализа разрабатываются конкретные мероприятия, направленные на предупреждение и сокращение убытков и потерь от прочих операций и увеличение показателей прибыли.
4. Прогнозирование прочих доходов и расходов предприятия и возможные меры по их оздоровлению
Различие между операционными и внереализационными расходами в большей части основано на их связи с наличием признака реализации активов организации. Продажа активов является следствием планируемых сделок, санкционированных администрацией организации.
Внереализационные доходы и расходы в меньшей степени относятся к событиям, планируемым и контролируемым администрацией организации (штрафы, пени, неустойки за нарушение условий договоров, поступления в возмещение причиненных организации убытков; прибыль и убытки прошлых лет, выявленные в отчетном году, курсовые разницы и т.д.).
Таким образом, результат операционных доходов и расходов в большей мере зависит от качеств менеджмента организации, и по прибыли до внереализационных доходов и расходов (ее можно определить расчетным путем, это называется «операционная прибыль») можно делать выводы об эффективности управления организацией.
Внереализационные доходы и расходы в большей степени стихийны, поэтому качества управленческого персонала влияют на их возникновение в меньшей степени (тем не менее, за штрафные санкции покупателям управленческий персонал несет ответственность, поскольку должен был предпринять все меры, чтобы выполнить условия договора).
На рис. 1 приведены графические данные о значениях прочих доходов и расходов за 2007-2009 гг.
Чтобы спрогнозировать будущие значения этих показателей, прибегнем к построению линий тренда.
С помощью построения линии тренда дадим прогноз значений прочих доходов и расходов на будущий отчетный период — 2010 год (рис. 2).

Рис. 1. Динамика показателей прочих доходов и расходов за 2007-2009 гг.
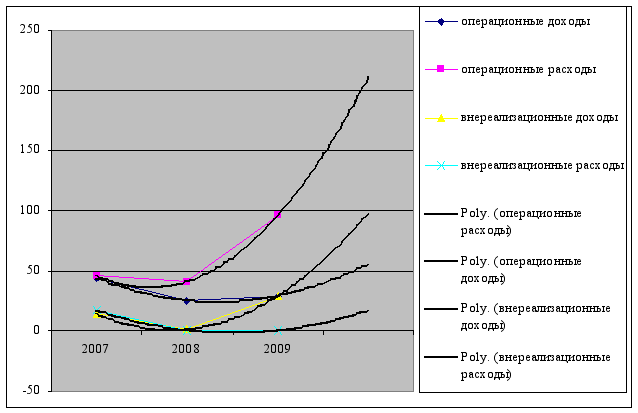
Рис. 2. Прогнозные значения показателей прочих доходов и расходов на 2010 г.
Таким образом, графический анализ показывает высокую вероятность увеличения как операционных, так и внереализационных расходов на основании данных за предыдущие периоды. При этом значения операционных и внереализационных доходов будут расти не такими высокими темпами, поэтому существует вероятность, что в будущем отчетном периоде прочие расходы еще больше будут негативно влиять на общий финансовый результат деятельности предприятия.
Чтобы этого избежать, рассмотрим пути увеличения прочих доходов и снижения прочих расходов в обеспечение роста прибыли.
Резервы роста прибыли — это количественно измеримые возможности ее увеличения за счет роста объема товарооборота, уменьшения расходов, недопущения внереализационных убытков, совершенствование организационной структуры. Резервы выявляются на стадии планирования и в процессе выполнения планов.
Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации.
Выделяют три этапа этой работы: аналитический, организационный и функциональный. На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с возможностями предприятия позволяет спрогнозировать увеличение объема реализации предприятия в следующем году.
Дополнительным источником повышения прибыли для Параньгинского ДРСГУП является снижение всех видов прочих расходов.
Также необходимо усовершенствовать систему бухгалтерского учета с целью недопущения неучтенной прибыли за прошлые периоды.
Основной недостаток счета 91 «Прочие доходы и расходы» состоит в том, что он носит слишком обобщенный характер. В плане счетов предусмотрены два субсчета для учета доходов и расходов: 91 1 «Прочие доходы» и 91 2 «Прочие расходы». Но этого недостаточно как для целей управления, так и для составления бухгалтерской отчетности из-за отсутствия в ней более детальной информации о группах и видах прочих доходов и расходов.
Исходя из этого, можно использовать следующую систему субсчетов:
91-10»