Учет и отчетность о движении денежных средств седьскохозяйственного предприятия
СОДЕРЖАНИЕ
ВВЕДЕНИЕ 3
1. ОБЩАЯ ХАРАКТЕРИСТИКА И АНАЛИЗ ПРОИЗВОДСТВЕННО-ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ ОАО «СЕЯТЕЛЬ» САЛЬСКОГО РАЙОНА 5
1.1. Структура управления производством, форма собственности и правовой статус предприятия 5
1.2. Производственная деятельность хозяйства и ее результаты 10
1.3. Финансовое состояние предприятия и его динамика 14
2. ТЕОРЕТИЧЕСКИЕ И МЕТОДИЧЕСКИЕ ОСОБЕННОСТИ УЧЕТА И ОТЧЕТНОСТИ О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ 20
2.1. Основные теоретические положения по учету и отчетности о движении денежных средств 20
2.2. Нормативы и стандарты, применяемые к учету наличных денежных средств 22
2.3. Способ и методика учета безналичных денежных средств 26
2.4. Бухгалтерская отчетность о движении денежных средств 30
3. УЧЕТНО-ОТЧЕТНЫЕ ОПЕРАЦИЙ ПО ДВИЖЕНИЮ ДЕНЕЖНЫХ СРЕДСТВ В ОАО «СЕЯТЕЛЬ» 32
3.1. Учет движения
наличных денежных
средств в кассе
предприятия 32
3.2. Учет движения
безналичных
денежных средств
на расчетных
счетах предприятия 41
3.3. Анализ отчетности хозяйства о движении денежных средств
и выявление ошибок при ее составлении 45
4. ПРЕДЛОЖЕНИЯ
ПО СОВЕРШЕНСТВОВАНИЮ
УЧЕТА И
ОТЧЕТНОСТИ
О ДВИЖЕНИИ
ДЕНЕЖНЫХ СРЕДСТВ 51
4.1. Автоматизированная форма учета денежных средств 51
4.2. Проведение анализа потоков денежных средств хозяйства 53
4.3. Оптимизация потоков денежных средств предприятия 55
4.4. Предполагаемая эффективность предложенных мероприятий 60
ЗАКЛЮЧЕНИЕ 63
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ 67
ПРИЛОЖЕНИЯ
ВВЕДЕНИЕ
Известно, что учет и контроль хозяйственных операций и производственных процессов неразрывно связан с методами и приемами бухгалтерского учета, осуществляемыми на разных участках, этапах и видах деятельности предприятий. Эффективность деятельности и развитие предприятия во многом зависит от качества бухгалтерской работы. Один из участков бухгалтерской работы, на наш взгляд, наиболее важен. Поскольку имущество и результаты деятельности хозяйства отражаются в денежной форме, наибольшую важность имеет учет и анализ потоков денежных средств предприятия. Деньги - это всеобщий эквивалент товаров, мерило эффективности капиталовложений, отдачи дополнительных усилий и затрат предприятия. Без денег уже не мыслима современная рыночная экономика. Этим обстоятельством и был определен выбор темы дипломной работы.
Цель данной работы состояла в изучении всей широты теоретических и методических основ учета и отчетности о движении денежных средств на примере конкретного сельскохозяйственного предприятия и предложении мер по улучшению данного вида учетной работы. Таким предприятием было выбрано ОАО «Сеятель» Сальского района Ростовской области.
Для достижения указанной цели в работе были решены следующие основные задачи:
Выполнить финансово-экономический анализ производственно-коммерческой деятельности предприятия за 2002-2005 гг.
Обобщить теоретические и методические особенности учета и отчетности о движении денежных средств в наличной и безналичной формах.
Выявить и систематизировать главные особенности учетно-отчетных операций, связанных с потоками денежных средств в ОАО «Сеятель».
Проанализировать и указать недостатки и ошибки в организации учета и отчетности о движении денежных средств.
Обосновать предложения по совершенствованию учета, отчетности и управления денежными потоками хозяйства.
Рассчитать предполагаемый экономический эффект от применения предлагаемых мероприятий по совершенствованию учета, отчетности и управления денежными потоками хозяйства.
При выполнении работы использовался широкий спектр общеизвестных экономических методов исследования: монографический, статистический, сравнения, индексный, финансового анализа и др.
В ходе работы использовались законодательные и другие правовые акты государства, учебная и специальная литература. Особое внимание было уделено изучению и анализу бухгалтерской документации обследованного предприятия.
1. ОБЩАЯ ХАРАКТЕРИСТИКА
И АНАЛИЗ
ПРОИЗВОДСТВЕННО-ФИНАНСОВОЙ
ДЕЯТЕЛЬНОСТИ
ОАО «СЕЯТЕЛЬ»
САЛЬСКОГО
РАЙОНА
1.1.
Структура
управления
производством,
форма собственности
и правовой
статус предприятия
Сельскохозяйственное предприятие, на примере деятельности которого нами были разработаны меры по улучшению учета и отчетности о движении денежных средств, расположено на юго-востоке Ростовской области - в Сальском районе. ОАО «Сеятель» располагается на расстоянии 150 км от областного центра г. Ростова-на-Дону и 30 км от районного центра – г. Сальска. Ближняя ж.-д. станция находится в п. Целина на расстоянии 12 км.
Данное сельскохозяйственное предприятие первоначально было организовано как коммуна «Сеятель» в 1922 г., в последствии было реорганизовано в колхоз и до 1993 г. функционировало как колхоз им. Сталина, а затем, как колхоз им. XXII партсъезда. Потом его реорганизовали в ООО, затем, с 2001 г. – в ОАО «Сеятель».
Большинство акционеров является гражданами, работающими в хозяйстве. Имеются небольшая доля акционеров, не являющихся работниками хозяйства и проживающих за пределами п. Сеятель. ОАО «Сеятель», в дальнейшем – хозяйство, является сельскохозяйственной коммерческой организацией. Оно вправе в установленном порядке открывать банковские счета на территории Российской Федерации и за ее пределами.
Основной целью деятельности хозяйства является производство и реализация сельскохозяйственных товаров для получения прибыли. Имеются некоторые перерабатывающие производства, доля которых в общем объеме валовой продукции хозяйства на сегодня незначительна.
Предметом деятельности хозяйства являются: производство, переработка, хранение, реализация продукции сельскохозяйственного назначения; разработка новых технологий по переработке сельхозпродукции с последующей реализацией на внутреннем и внешнем рынках; выращивание зерновых и эфирно-масличных культур; растениеводство; животноводство; маркетинг и реклама; удовлетворение собственных нужд по перевозке грузов и пассажиров; производство и реализация продукции пищевой промышленности; осуществление операций на товарной бирже; заготовка, переработка и производство сельскохозяйственной продукции; строительство объектов производственного, социального и культурно-бытового назначения; организация оптовой, розничной торговли, в том числе комиссионной, подакцизными товарами, в частности, путем создания собственной сети и аренды торговых площадей, магазинов, складов, осуществление экспортно-импортных операций; осуществление снабженческо-сбытовой, оптовой розничной и комиссионной торговли товарами народного потребления, сельскохозяйственной продукцией, изделиями народного промысла, товарами промышленного и научно-технического назначения; производство и реализация продуктов питания.
Хозяйство осуществляет свою деятельность на основании любых договоров, в том числе путем проведения работ и оказания услуг по заказам юридических лиц и граждан как в России, так и за рубежом, заключенных в инициативном порядке на условиях, определяемых договоренностью сторон.
В схематическом виде структуру производства и управления в обследованном предприятии можно представить в виде рис.1.

Рис.1. Структура производства и управления в ОАО «Сеятель» Сальского района Ростовской области
Из-за протяженности сельхозугодий хозяйства вдоль направления с юга на север на расстояние 14 км, для снижения доли транспортных затрат в структуре себестоимости производимой продукции хозяйство было разделено на две усадьбы: центральную и южную, представляющие собой комплексные бригады [23] и имеющие в своем составе различные производственные подразделения, что отражено и на рис. 1. Комплексными они являются в связи с тем, что в каждой бригаде занимаются не только растениеводством (полеводством и овощеводством или бахчеводством), но и животноводством (выращивают свиней и КРС на мясо, содержат МТФ). Во главе каждой бригады находится бригадир. Главные специалисты-технологи бригады (агроном, зоотехник, ветврач) оказывают бригадам помощь в разработке и осуществлении технологических процессов, от лица собрания акционеров контролируют качество их выполнения.
В хозяйстве имеются обслуживающие производства: общепит, бойня, электроцех, стройбригада, мельница. Во главе каждого производства находится свой руководитель, имеющий специальную подготовку. Все производства обеспечивает инженерная служба во главе с главным инженером. В составе инженерной службы имеются следующие участки: машинно-тракторная мастерская, автогараж, нефтебаза.
Подразделения обслуживаются центральной и единственной бухгалтерией. В ее составе, кроме главного бухгалтера, работают старший экономист (по анализу и планированию), бухгалтеры материального отдела, расчетного отдела, производственного отдела.
Возглавляет оперативную работу генеральный директор ОАО «Сеятель», подотчетный правлению, а через него - общему собранию акционеров.
Основные обязанности работников центральной бухгалтерии показаны в табл. 1. Главный бухгалтер осуществляет общее руководство деятельностью подразделения. Основная задача работников бухгалтерии - достоверный учет всех операций и движения имущества, позволяющий своевременно и без ошибок составлять бухгалтерскую отчетность - как общепринятую (формы №№ 1, 2, 3, 4, 5), так и специализированную. Состав специализированных форм годовой отчетности хозяйства, направляемой в управление сельского хозяйства района и ревизионной комиссии хозяйства, приведен в табл.2.
Таблица 1 - Распределение
обязанностей
работников
бухгалтерии
ОАО
«Сеятель»
Сальского
района
| № п/п |
Работники |
Обязанности, закрепленные за работниками | |
| содержание |
номер
формы, |
||
| 1. | Заместитель главного бухгалтера | Движение капитала и денежных средств, движение заемных средств, внеоборотных активов, амортизируемого имущества, финансовых вложений, основных средств |
Ф.№ 1 (р.3, 4, 5) Ф.№ 2, 3, 4 Ф.№ 5 (р.1, 3, 4, 5, 7) Ф.№ 17-АПК |
| 2. | Бухгалтера материального отдела - 2 чел. | Реализация продукции по ее видам, наличие продукции на начало и конец года, поступление и расход, продажа работникам в счет оплаты труда, движение оборотных активов |
Ф.№ 7-АПК Ф.№ 16-АПК Справка к ф.№ 16 Ф.№ 1 (р.2, 3) |
| 3. | Бухгалтер расчетного отдела - 1 чел. | Численность и заработная плата рабочих, учет фонда заработной платы, распределение затрат труда, основные показатели деятельности, учет дебиторской и кредиторской задолженности |
Ф.№ 5-АПК Справки к ф.№ 5 Ф.№ 6-АПК Ф.№ 5 (р.2) |
| 4. | Бухгалтера производственного отдела - 2 чел. | Учет затрат на основное производство, вспомогательные и обслуживающие подразделения, исчисление урожайности культур, себестоимости выхода продукции животноводства, себестоимость живого веса скота, движение животных |
Ф.№ 8-АПК Ф.№
9-АПК Ф.№ 13-АПК Ф.№ 15-АПК |
Таблица 2 - Состав
специализированных
форм годовой
отчетности
ОАО
«Сеятель»
|
№ |
№ |
Наименование формы отчетности | Краткое содержание формы |
| 1. | 5-АПК | Численность и заработная плата работников | Среднесписочная численность и годовой фонд заработной платы по категориям работников, распределение затрат труда |
| 2. | 6-АПК | Основные показатели | Производство валовой продукции, стоимость основных фондов, наличие энергетических мощностей, наличие лизингового имущества |
| 3. | 7-АПК | Реализация продукции | Объемы и себестоимость проданной продукции и выручка |
| 4. | 8-АПК | Затраты на основное производство | Элементы и статьи затрат, в том числе по растениеводству и животноводству |
| 5. | 9-АПК | Производство и себестоимость продукции растениеводства | Площади, затраты - всего и на 1 ц, урожайность, затраты труда, затраты под будущие урожаи, землепользование |
| 6. | 10-АПК | Средства целевого финансирования | Субсидии на возмещение части затрат на уплату процентов: краткосрочные, инвестиционные, федеральные целевые программы |
| 7. | 13-АПК | Производство и себестоимость продукции животноводства | Среднегодовое поголовье животных по видам, затратам, выход продукции, себестоимость, затраты труда, себестоимость живого веса скота |
| 8. | 15-АПК | Наличие животных | Поголовье скота на конец года, его балансовая стоимость |
| 9. | 16-АПК | Баланс продукции | Наличие продукции на начало и на конец года, ее поступление и расход по направлениям |
| 10. | 17-АПК | Сельскохозяйственная техника и энергетика | Перечень машин на начало и на конец года, их поступление и выбытие |
1.2. Производственная деятельность хозяйства и ее результаты
Для анализа направлений производственной деятельности ОАО «Сеятель» составим и рассмотрим таблицу, отражающую динамику структуры его товарной продукции за изученные годы (2001-2004 гг.) [25, 26]. Для этого используем показатели, содержащиеся в Отчете хозяйства о реализации продукции (форма № 7-АПК). Удельный вес каждого вида продукции в общей величине ее стоимости определяется путем деления стоимости товарной продукции определенного типа к сумме стоимости всей товарной продукции хозяйства.
Таблица 3 - Структура
товарной продукции
ОАО «Сеятель»
в 2001-2004 гг.
| Виды продукции | 2002 г. | 2003 г. | 2004 г. | 2005 г. | В среднем за 4 года | |||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Зерновые культуры | 12658 | 55,1 | 12497 | 57,8 | 16263 | 67,4 | 17450 | 67,3 | 14717 | 62,2 |
| Подсолнечник | 3145 | 13,7 | 3459 | 16 | 3627 | 15 | 3948 | 15,2 | 3545 | 15,0 |
| Овощи | - | 0 | - | 0 | - | 0 | - | 0 | - | 0 |
| Бахчевые | - | 0 | - | 0 | - | 0 | - | 0 | - | 0 |
| Переработанная и прочая продукция растениеводства | 1642 | 7,2 | 1303 | 6 | 243 | 1 | 458 | 1,8 | 912 | 3,9 |
| КРС | 1213 | 5,3 | 769 | 3,6 | 1183 | 4,9 | 1241 | 4,8 | 1102 | 4,7 |
| Свиньи | 847 | 3,7 | 682 | 3,2 | 462 | 1,9 | 654 | 2,5 | 661 | 2,8 |
| Овцы и козы | 2219 | 9,7 | 1830 | 8,5 | 937 | 3,9 | 452 | 1,7 | 1360 | 5,7 |
| Шерсть | - | 0 | - | 0 | - | 0 | - | 0 | - | 0 |
| Переработанная и прочая продукция животноводства | 440 | 1,9 | 404 | 1,9 | 572 | 2,4 | 753 | 2,9 | 542 | 2,3 |
| Работы и услуги | 745 | 3,2 | 616 | 2,9 | 805 | 3,3 | 943 | 3,6 | 777 | 3,3 |
| Прочая продукция | 49 | 0,2 | 45 | 0,2 | 54 | 0,2 | 43 | 0,2 | 48 | 0,2 |
| Итого товарной продукции | 22958 | 100,0 | 21605 | 100,0 | 24146 | 100,0 | 25942 | 100,0 | 23663 | 100,0 |
Из табл.3 видно, что основным видом товарной продукции в Хозяйстве является зерно. В среднем за 4 года на его долю пришлось 62,2 % стоимости проданной продукции. Еще 15 % приходится на реализацию зерна подсолнечника. Таким образом растениеводство обеспечивает до 77% (3/4) стоимости всей товарной продукции. На долю продукции животноводства, включая стоимость переработанной и прочей продукции, приходится 15,5 % стоимости товарной продукции.
Рентабельность, абсолютная величина прибыли и эффективность производства во многом зависит от фондообеспеченности предприятия (наличия основных фондов) в стоимостной оценке на 1 га сельхозугодий, от его фондовооруженности (наличия основных фондов на одного среднего работника), общего наличия энергетических мощностей в хозяйстве. Большое значение имеют размер используемых земельных угодий и численность работников. Эти показатели за изученные годы практически не изменились. В хозяйстве занято около 245 среднегодовых работников. На них приходится 4925 га с.-х. угодий, из которых пашня составляет 4728 га (96,0 % от всех сельхозугодий). Почвы пахотных земель являются преимущественно типичными черноземами. На основе данных годовой бухгалтерской отчетности нами были рассчитаны показатели обеспеченности хозяйства основными ресурсами и их динамика за 4 изученных года отражены в табл.4.
Таблица 4 - Ресурсообеспеченность ОАО «Сеятель» в 2002-2005 гг.
| Показатели | Годы |
2005 г. |
|||
| 2002 | 2003 | 2004 | 2005 | ||
| Фондообеспеченность, руб./га | 2990 | 2821 | 2790 | 2785 | 93,1 |
| Фондовооруженность, тыс.руб./чел. | 60,1 | 59,4 | 57,5 | 57,4 | 95,5 |
| Всего энергетических мощностей, л.с. | 11860 | 11840 | 11842 | 11842 | 99,8 |
| Энергообеспеченность, л.с./га | 2,4 | 2,4 | 2,4 | 2,4 | 100,0 |
| Поголовье животных, усл. гол. | 628 | 614 | 588 | 512 | 81,5 |
Из табл.4 видно, что за изученные годы ресурсообеспеченность Хозяйства несколько ухудшилась, хотя и не намного. Поголовье животных, пересчитанное нами в условные головы по общепринятой методике (молодняк КРС - 0,6 гол., свиньи - 0,4, овцы - 0,2, коровы - 1 усл. головы) [25], продолжает неуклонно снижаться. При этом производственные мощности животноводства используются не более чем на 10%.
Эффективность и результативность производственной деятельности сельхозпредприятия можно измерять различными показателями [24, 27]. Это – стоимость валовой, т.е. всей произведенной продукции (оцениваемой по себестоимости); выручка от продажи продукции; себестоимость проданной продукции; прибыль от продаж; рентабельность затрат и другие. Данные для расчета указанных показателей можно получить из бухгалтерской отчетности хозяйства, из форм №№ 9-АПК, 13-АПК, 7-АПК. Прибыль и рентабельность рассчитываем по известным выражениям, используя данные о себестоимости и выручке от реализации продукции (работ, услуг). Результаты производственной деятельности хозяйства в 2002-2005 гг. приведены в табл. 5.
Таблица 5 - Результаты
производственной
деятельности
ОАО «Сеятель»
в 2002-2005 гг.
| Показатели | Годы |
2005 г. |
|||
| 2002 | 2003 | 2004 | 2005 | ||
| Стоимость валовой продукции, тыс. руб. (по себестоимости) – всего | 27539 | 26184 | 32834 | 34576 | 125,6 |
| в том числе: | |||||
| растениеводства | 18953 | 18313 | 24761 | 26842 | 141,6 |
| животноводства | 8129 | 7243 | 6790 | 6542 | 80,5 |
| Выручка от реализации (без НДС), тыс.руб. – всего | 23041 | 21605 | 24146 | 25294 | 109,8 |
| растениеводства | 17842 | 17300 | 20182 | 21345 | 119,6 |
| животноводства | 4675 | 3689 | 3159 | 3104 | 66,4 |
| прочей продукции | 524 | 616 | 805 | 845 | 161,3 |
| Себестоимость реализованной продукции, тыс.руб. | 25055 | 23699 | 27162 | 27832 | 111,1 |
| растениеводства | 16640 | 16077 | 18410 | 19145 | 115,1 |
| животноводства | 7958 | 6994 | 7469 | 7512 | 94,4 |
| прочей продукции | 457 | 628 | 1283 | 1175 | 257,1 |
| Прибыль от продажи продукции, тыс.руб. | -2014 | -2094 | -3016 | -2538 | – |
| Рентабельность затрат, % | -8 | -8,8 | -11,1 | -9,1 | – |
Из данных табл.5 видно, что состояние хозяйства – крайне нестабильное, на протяжении 2002-2005 гг. прибыль от продажи продукции не получалась, при этом абсолютная величина убытка с 2002 по 2004 гг. увеличивалась и лишь в 2005 г. величину убытка удалось снизить почти на 500 тыс. руб. Ни в один из анализируемых лет хозяйство не получало прибыль. Анализируя динамику показателей за обследуемый период, можно отметить, что в 2003 г. объем валовой продукции был минимальным, после чего наблюдается хоть и незначительный, но рост объема валовой продукции. Во многом это можно объяснить инфляционным воздействием, а также частичным сокращением убыточных отраслей животноводства и направлением высвобождаемых средств в растениеводство. По сравнению с 2002 в 2005 г. отмечается 10% рост выручки и себестоимости с небольшим опережением роста себестоимости над выручкой (на 1,3%). Анализ данных таблицы также показывает, что хозяйство получает убытки в большей степени из-за неэффективной деятельности отрасли животноводства. Мы видим, что за весь анализируемый период выручка от реализации продукции животноводства снизилась до 66% уровня 2002 года, тогда как себестоимость лишь до 94%. В течение 2004-2005 гг. абсолютные объемы выручки в данной отрасли снизились, в то время как себестоимость, наоборот, возросла.
Это можно объяснить длительным и относительно медленным сокращением поголовья и продуктивности животных. При этом, имеющиеся производственные фонды животноводства (здания, сооружения, машины и оборудование) хозяйства рассчитаны гораздо более высокий размер поголовья. Использование оборудования со значительной недогрузкой приводит к возникновению больших удельных производственных затрат, чрезмерно высокой себестоимости продукции, что, при сравнительно низком ее качестве не позволяет реализовывать ее по ценам, превышающим себестоимость.
Кроме анализа показателей производственной деятельности, описывающих тенденции в изменениях уровня производства продукции различных отраслей, необходимо осуществить анализ финансового состояния хозяйства, выявить объемы наличия или дефицита денежных средств, осветить показатели использования собственных и заемных средств, уровня государственной поддержки и других источников средств, использование которых может прояснить причины убыточности производственной деятельности хозяйства.
1.3. Финансовое состояние предприятия и его динамика
Согласно различным источникам, [20, 27, 28, 29] финансовое состояние хозяйствующих субъектов можно оценивать большим количеством методов. В частности, можно применять трендовый анализ отчета о прибылях и убытках (форма № 2). Его называют также горизонтальным анализом, т.к. при его применении изучаемые показатели сопоставляют по годам, т.е. как бы по горизонтали. Такой анализ позволяет увидеть и сравнить динамику показателей, понять причины и факторы складывающихся тенденций [14, 15, 19].
Таблица 6 - Горизонтальный
(трендовый)
анализ отчета
о
прибылях и
убытках ОАО
«Сеятель» за
2004-2005 гг.
| Показатели | 2004 г. | 2005 г. | |||
| тыс.руб. | % | тыс.руб. | % | ||
| 1. | Выручка от продажи | 24146 | 100 | 25294 | 104,8 |
| 2. | Себестоимость проданных товаров, работ, услуг | 27162 | 100 | 27832 | 102,5 |
| 3. | Коммерческие расходы | - | - | - | - |
| 4. | Управленческие расходы | - | - | - | - |
| 5. | Проценты к получению | - | - | - | - |
| 6. | Проценты к уплате | 4742 | 100 | 4377 | 92,3 |
| 7. | Доходы от участие в других организациях | - | - | - | - |
| 8. | Прочие операционные доходы | - | - | - | |
| 9. | Прочие операционные расходы | 45 | 100 | 90 | 200,0 |
| 10. | Внереализационные доходы (субсидии из бюджетов) | 779 | 100 | 245 | 31,5 |
| 11. | Внереализационные расходы | 2241 | 100 | 3154 | 140,7 |
| 12. | Прибыль до налогообложения | -9265 | 100 | -9914 | 107,0 |
| 13. | Налог на прибыль | - | - | - | - |
| 14. | Прибыль от обычной деятельности | - | - | - | - |
| 15. | Чрезвычайные доходы (субсидии из бюджетов) | 512 | 100 | 243 | 0 |
| 16. | Чрезвычайные расходы | 0 | - | 317 | - |
| 17. | Чистая прибыль (убыток) | -8753 | 100 | -9988 | 114,1 |
В табл.6 приведены результаты выполненного горизонтального (трендового) анализа отчета о прибылях и убытках ОАО «Сеятель» за два последних отчетных года - 2004-й и 2005-й. Показатели извлечены из формы № 2 за указанные годы. Данные 2004 г. приняты за 100 %. Изменения 2005 г. по отношению к 2004 г. были рассчитаны дополнительно.
Из табл.6 видно, что выручка от продажи продукции в 2005 г. увеличилась на 4,8 % по сравнению с 2004 г. Однако, это увеличение не превышает уровня официальной инфляции (10%). При этом себестоимость проданной продукции увеличилось на 2,5%, поэтому рентабельность продаж в целом несколько увеличилась. Анализируя прочие показатели можно заметить, что сумма процентов к уплате немного сократилась, что объясняется погашением долга по имеющимся кредитам и займам и отсутствием новых займов. Внереализационные и чрезвычайные расходы также превышают аналогичные доходы, что в целом увеличивает общую величину убытка. В результате чистый убыток (п. 17 таблицы) в 2005 г. увеличился на 14,1% по сравнению с предыдущим 2004 г.
Трендовый анализ отчета о прибылях и убытках обычно принято дополнять вертикальным или структурным анализом, который отражает удельный вес каждого элемента дохода и прибыли в их общей величине. На основе данных этого анализа можно лучше понять внутренние тенденции в состоянии предприятия, разработать и реализовать более эффективные управленческие решения [16, 17]. Данный анализ приведен в табл.7.
Таблица 7 - Вертикальный
анализ отчета
о прибылях и
убытках
ОАО
«Сеятель» за
2004-2005 гг., %
| 2004 г. | 2005 г. | Изменения за год | ||
| абс. | % | |||
| Убыток от реализации продукции | 34,5 | 25,5 | 478 | -9,0 |
| Убыток от внереализационной деятельности | 65,5 | 74,5 | -1713 | 9,0 |
| Общая сумма прибыли (убытка) | 100 | 100 | -1235 | |
Из табл. 7 видно, что за прошедший год увеличение общей суммы доходов связано с реализационной деятельностью, благодаря которой удалось снизить убыток на 478 тыс. руб. или на 9% от суммы убытка от реализации в 2004 году. Однако внереализационная деятельность, главным образом - внереализационные и чрезвычайные расходы за последний год увеличились на 1713 тыс. руб., что в общем итоге привело к увеличению убытка на 1235 тыс. руб. или на 14,1%, как это отмечалось в трендовом анализе (табл. 6).
Следует отметить, что на основании данных только табл. 7 сложно судить об эффективности производственно-финансовой деятельности хозяйства, так как данных немного, они выражены относительными величинами. В табл.8 показан проведенный нами анализ состава и структуры прибыли хозяйства за те же годы.
Таблица 8 - Анализ
состава и структуры
прибыли (убытка)
ОАО «Сеятель»
в 2004 и 2005 гг.
| Показатели | Сумма, тыс.руб. | Удельный вес в сумме, % | |||||
| 2004 г. | 2005 г. |
изменение
за год |
2004 г. | 2005 г. | изменение за год (%) | ||
| 1. | Прибыль от продажи | -3016 | -2538 | 478 | 34,5 | 25,4 | -9,0 |
| 2. | Прочие операционные доходы | - | - | 0 | - | - | 0 |
| 3. | Прочие операционные расходы | 45 | 90 | 45 | -0,5 | -0,9 | -0,4 |
| 4. | Прибыль от финансово-хозяйственной деятельности | -3061 | -2628 | 433 | 35,0 | 26,3 | -8,7 |
| 5. | Прочие внереализационные доходы | 779 | 245 | -534 | -8,9 | -2,5 | 6,4 |
| 6. | Прочие внереализационные расходы | 2241 | 3154 | 913 | -25,6 | -31,6 | -6,0 |
| 7. | Чрезвычайные доходы | 512 | 243 | -269 | -5,8 | -2,4 | 3,4 |
| 8. | Чрезвычайные расходы | - | 317 | 317 | - | -3,2 | -3,2 |
| 9. | Налог на прибыль | - | - | 0 | - | - | 0 |
| 10. | Чистая прибыль отчетного года | -8753 | -9988 | -1235 | 100,0 | 100,0 | - |
Поскольку по результатам деятельности хозяйство получило убытки, данная таблица характеризует структуру убытков, а не прибыли, поэтому имеются некоторые трудности с пониманием полученных показателей. Так, например удельный вес прибыли от продажи (строка 1) за исследуемые годы изменился на -9,0%. Фактически это означает, что величина убытка от продаж в структуре общего чистого убытка уменьшилась на 9,0%. То же можно сказать и об изменении прибыли от финансово-хозяйственной деятельности (изменение на -8,7%).
Внереализационные доходы уменьшились, а расходы, напротив, увеличились за исследуемые годы. Величина суммарного уменьшения доходов составила 967 тыс. руб. (сумма строк 4 и 5, графа абс. изменения за год).
Как видно из табл. 8, увеличиваются расходы и уменьшаются доходы хозяйства. Все это приводит к увеличению убытков и ухудшению и без того сложного экономического положения хозяйства. Тяжелое финансовое положение также демонстрируют данные табл. 9, характеризующие дебиторскую и кредиторскую задолженность.
Таблица 9 - Изменения
в дебиторской
и кредиторской
задолженности
ОАО
«Сеятель» в
2005 г., тыс. руб.
| Показатели | На начало года | На конец года | Изменения | |
| абсолютные | относительные | |||
| Дебиторская задолженность | 1883 | 1995 | 112 | 105,9 |
| в том числе: | ||||
| расчеты с покупателями и заказчиками | 1766 | 1939 | 173 | 109,8 |
| Прочая | 117 | 56 | -61 | 47,9 |
| Кредиторская задолженность – всего | 38679 | 35395 | -3284 | 91,5 |
| в том числе | ||||
| расчеты с поставщиками и подрядчиками | 6384 | 5139 | -1245 | 80,5 |
| расчеты по налогам и сборам | 662 | 1161 | 499 | 175,4 |
| Займы | 912 | 316 | -596 | 34,6 |
| Кредиты | 28241 | 26749 | -1492 | 94,7 |
| Прочая | 2480 | 2030 | -450 | 81,9 |
Таблица 9 показывает, что на конец года общая дебиторская задолженность хозяйства увеличилась на 112 тыс.руб., а кредиторская – уменьшилась на 3284 тыс. руб. Изменения в процентах кредиторской задолженности составляют -8,5%, а дебиторской 5,9%. Небольшое относительное изменение кредиторской задолженности при большем абсолютном объясняется значительно большим размером задолженности. Кредиторская задолженность превышала дебиторскую на начало года в 20 раз, а на конец года – уже в 17 раз. Изменение данного соотношения свидетельствует об относительном улучшении или, хотя бы стабилизации ситуации. Значительный вес в структуре кредиторской задолженности имеют кредиты: 73% - на начало года и 68% - на конец года.
Сумма кредитов за год несколько уменьшилась, хотя и составляет еще достаточно значительную величину. Размер кредитов соразмерен стоимости основных фондов предприятия, что при нынешнем финансовом положении очень опасно. Возмещение сумм кредита при увеличивающемся убытке становится нереальным, а это означает, что кредиторы вправе требовать и получать долги, путем банкротства хозяйства. Следует отметить, что это будет уже не первая процедура банкротства. За последние 17 лет Хозяйство уже трижды меняло «хозяев», которые при покупке хозяйства приобретали контрольный пакет акций предприятия. Неумение управлять сельхозпроизводством, желание «быстрой» прибыли и наживы влечет все более усугубляющуюся экономическую ситуацию в хозяйстве, для разрешения которой потребуется значительные средства, затраты сил и времени.
Таблица 10 - Оценка
ликвидности
баланса и
платежеспособности
ОАО
«Сеятель» на
начало 2004 г. - конец
2005 г.
| Показатели | На начало года | На конец года | Изменения | |
| абс. | % | |||
| Абсолютно ликвидные средства, тыс.руб. | 3 | 28 | 25 | 933,3 |
| Быстрореализуемые активы, тыс.руб. | 1883 | 1783 | -100 | 94,7 |
| Медленнореализуемые активы, тыс.руб. | 12911 | 12748 | -163 | 98,7 |
| Труднореализуемые активы, тыс.руб. | 13866 | 13580 | -286 | 97,9 |
| Коэффициент абсолютной ликвидности | около 0 | 0,002 | 0,002 | - |
| Коэффициент текущей ликвидности | 0,38 | 0,41 | 0,03 | 107,9 |
Рассмотрим еще один финансовый показатель – ликвидность. На основе данных из бухгалтерского баланса мы рассчитали коэффициенты по принятым формулам [14, 29] и свели результаты в табл. 10.
Из табл. 10 видно, что и абсолютная, и относительная величина всех, кроме абсолютно ликвидных активов за исследуемый период уменьшились. Величина абсолютно ликвидных средств, хоть и выросла, остается слишком малой для осуществления каких-либо текущих операций производственной деятельности. Быстро-, медленно- и труднореализуемые активы уменьшились на небольшую абсолютную и относительную величину. Уменьшение скорости снижения активов можно объяснить их хроническим дефицитом, небольшим оставшимся запасом, который дальнейшее уменьшение уже не сможет выдержать.
Коэффициент
абсолютной
ликвидности
(т.е. отношение
величины денежных
средств к
краткосрочным
обязательствам)
колеблется
около нулевого
значения, что
свидетельствует
о явной нехватке
свободных
денежных средств.
Коэффициент
текущей ликвидности
(отношение
стоимости
оборотных
активов предприятия
к его краткосрочной
задолженности),
несколько
увеличился
– с 0,38 до 0,41, что можно
объяснить
уменьшением
размера краткосрочной
задолженности.
Однако, с учетом
рекомендуемого
значении
2 ед.,
его величина
все равно
недостаточна.
В ситуации,
когда ликвидность
остается низкой,
а кредиторская
долгосрочная
задолженность
либо растет,
либо не уменьшается,
прослеживаются
явные тенденции
экономического
кризиса хозяйства,
который может
привести к
очередной
процедуре
банкротства.
В нашей работе
мы попытаемся
дать рекомендации
хозяйству лишь
в одном из многих
аспектов
хозяйственной
деятельности
– в улучшении
некоторых
аспектов учета
расходов и
доходов, потоков
денежных средств
и отчетности
о движении
денежных средств,
однако и другие
моменты деятельности
требуют своего
скорейшего
рассмотрения,
изучения и
принятия
соответствующих
мер.
2. ТЕОРЕТИЧЕСКИЕ И МЕТОДИЧЕСКИЕ ОСОБЕННОСТИ УЧЕТА И ОТЧЕТНОСТИ О ДВИЖЕНИИ ДЕНЕЖНЫХ СРЕДСТВ
2.1.
Основные
теоретические
положения по
учету
и отчетности
о движении
денежных средств
Для ведения производственной деятельности каждому предприятию необходимо иметь в необходимых размерах оборотные средства, т.е. средства, которые обслуживают процесс производства продукции, полностью потребляются и восстанавливаются из выручки после каждого цикла. В составе оборотных средств уникальное место занимают денежные средства. Денежные средства необходимы для приобретения различных производственных запасов, оплаты труда и других хозяйственных расходов, платежей финансовым органам, банкам и прочим учреждениям [18, 21, 22].
В любом хозяйстве оборотные средства совершают постоянный кругооборот: из денежной формы они переходят в товарную, из товарной - в производственную, затем опять в товарную и денежную. Схематически процесс кругооборота в хозяйстве можно отобразить следующей формулой:
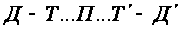
Денежные средства в различной степени используются на всех стадиях кругооборота, в том числе и производственной. На первой стадии (Д - Т) с помощью денег приобретаются необходимые для производственной деятельности материальные ценности. На следующей стадии (Т...П...Т’) в денежной форме осуществляются различные платежи в сфере производства. На третьей стадии (Т’ - Д) реализуется произведенная продукция, а хозяйство получает за нее