Экономико-статистический анализ издержек производства и себестоимости продукции в ООО "ОПХ им К.А. Тимирязева"
- на 100 руб. основных и оборотных средств снизился на 12,6 % (2,7 тыс. руб.).
Показатели рентабельности свидетельствуют о том, что в целом по хозяйству динамика за исследуемый период уровня рентабельности снизилась с 74 % до 60,2 %.Но в рассмотрении отдельных отраслей производства наблюдается следующее:
- по сельскому хозяйству уровень рентабельности падал на протяжении исследуемого периода, этот спад составил 17,6 % (с 87% до 69,4%);
- по растениеводству уровень рентабельности также упал, что составило 14,8% (86,5% - 71,7%)
- уровень рентабельности по животноводству снизилась и составила 0,2%, хотя в базовом периоде составляла 0,5%
- произошло снижение и уровня рентабельности по собственному капиталу с 35 % до 31,1 %;
- рентабельность производственных основных и материальных оборотных средств так же постепенно снижалась на протяжении периода с 2004 г. по 2006 г., в конечном итоге составила - 18,8 %.
- очевиден спад уровня рентабельности по всему капиталу на 3,9 % (с 35% до 31,1 %);
3. Анализ издержек производства и себестоимости производства зерновых и зернобобовых (без кукурузы на зерно) в ООО «ОПХ им К.А. Тимирязева» Усть-Лабинского района
3.1 Структура себестоимости по статьям затрат, влияние отдельных статей на изменение себестоимости
Себестоимость продукции складывается из затрат, которые разнородны по своему составу и экономическому назначению. Это вызывает необходимость их классификации и группировки. Затраты, образующие себестоимость продукции в соответствии с их экономическим содержанием (что и в каком объёме вошло в себестоимость) группируются по следующим экономическим элементам:
- материальные затраты;
-затраты на оплату труда;
-амортизация основных фондов;
-прочие затраты.
Согласно таблице 5, отражающей структуру затрат на производство зерновых и зернобобовых (без кукурузы на зерно), общие затраты на предприятии ООО «ОПХ им К.А. Тимирязева» Усть-Лабинского района составили в 2004 г. – 16872 тыс. руб., в 2005 г. – 16299 тыс. руб., в 2006 г. – 17369 тыс. руб. Это увеличение относительной величине составило 6,9 %.
Таблица 5
Структура затрат на производство зерновых и зернобобовых (без кукурузы на зерно )
Статьи затрат: |
2004г. | 2005г. | 2006г. | |||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу |
тыс. руб |
% к итогу | |
| Оплата труда с отчислениями на социальные нужды | 3760 | 22,3 |
3046 | 18,7 |
2267 | 13,05 |
| Семена и посадочные материалы | 697 | 4,3 |
1134 | 6,9 |
794 | 4,6 |
| Минеральные и органические удобрения | 1722 | 10,2 |
2583 |
15,8 |
2539 | 14,6 |
| Затраты по содержанию основных средств | 2825 | 16,7 | 3348 | 20,5 |
4620 |
26,6 |
| Прочие затраты | 7868 | 46,6 | 6188 | 37,9 | 7149 | 41,2 |
| Итого | 16872 | 100,0 | 16299 | 100,0 | 17369 | 100,0 |
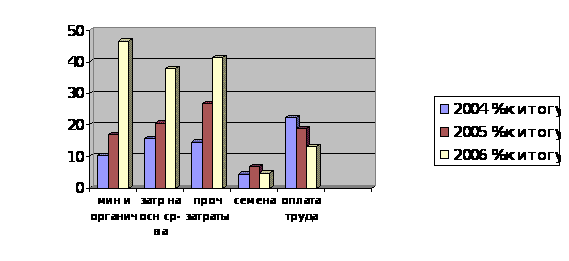
Структура затрат на производство зерновых и зернобобовых (без кукурузы на зерно )
Анализируя имеющиеся данные, мы можем охарактеризовать структуру затрат на производство зерновых и зернобобовых (без кукурузы на зерно) следующим образом:
- наибольший удельный вес в статьях затрат принадлежит прочим затратам, их величины следующие: в 2004 г. – 7868 тыс. руб. или 46,6%, в 2005 г. – 6188 тыс. руб. или 37,9%, в 2006 г. – 7149 тыс. руб. или 41,2%;
- наименьший удельный вес на начало исследуемого периода занимают затраты на семена и посадочные материалы в 2004г. – 697 тыс. руб. или 4,3 %, в 2005 г. – 1134 тыс. руб. или 6,9 %, в 2006 г. – 794 тыс. руб. и 4,6 %;
- на конец исследуемого периода наименьший удельный вес в структуре затрат принадлежит минеральным и органическим удобрениям в 2004 г. 1722 тыс. руб., а в 2006 г. 2539 тыс. руб., что составило в относительных величинах 10,2%, 14,6% соответственно.
Затраты по оплате труда и отчисления на социальные нужды в отчетном году уменьшились по сравнению с базисным, что составило 3750 тыс. руб. (22,3%) в 2004г. по отношению к 2006г. 2267 тыс. руб. (13,05%)
На основе данных таблицы 5 становится очевидным то, что затраты по содержанию основных средств, в целом увеличились (с 2825 тыс. руб. в 2004г. до 4620 тыс. руб. в 2006 г.), к 2006 г. уже стали составлять 26,6 % в структуре затрат (с 16,7 % в 2004 г.). Увеличение затрат по данной статье можно объяснить устареванием основных средств, их выходом из строя, что требует обслуживания, и как следствие повышаются затраты по содержанию основных средств.
Таблица 6
Влияние изменений затрат по статьям на общее изменение себестоимости производства зерновых и зернобобовых (без кукурузы на зерно)
| Статьи затрат: | Затраты на 1ц., руб. | Абсолютное изменение затрат, руб. | Влияние затрат по статьям на изменение себестоимости 1ц.,% |
| 2004г | 2006г. |
| Оплата труда с отчислениями на социальные нужды | 32,3 | 24,4 | -7,9 | -5,4 |
| Семена и посадочные материалы | 6 | 8,5 | 2,5 | 1,7 |
| Минеральные и органические удобрения | 14,8 | 27,3 | 12,5 | 8,6 |
| Затраты по содержанию основных средств | 24,3 | 49,7 | 25,4 | 17,5 |
| Прочие затраты | 67,7 | 76,9 | 9,2 | 6,3 |
| Итого | 145,1 | 186,8 | 41,7 | 28,7 |
Исходя из данных, предоставленных в таблице 6 «Влияние изменений затрат по статьям на общее изменение себестоимости производства», можно сделать выводы о том, что за период с 2004 г. по 2006 г. затраты на 1 ц. в целом по всем статьям увеличились на 41,7 руб. (со 145,1 руб. до 186,8 руб.).
Рассмотрим ниже подробнее статьи затрат:
- произошло небольшое повышение затрат по статье прочие затраты, оно составило 9,2 руб. на 1 ц (с 67,7 руб. до 76,9 руб.). Влияние данного изменения проявилось в размере 6,3 % повышения на 1 ц себестоимости;
- также произошло повышение затрат по семенам и посадочным материалам, оно составило 2,5 руб. на 1 ц. Повышение затрат по данной статье обусловило изменение себестоимости – повышение ее на 1,7 % 1 ц;
- наблюдается сокращение затрат по оплате труда с отчислениями на социальные нужды ,спад составил 5,4 руб. на 1 ц (32,4 руб. до 24,4 руб.). Это оказало влияние на понижение себестоимости зерновых и зернобобовых (без кукурузы на зерно) в размере 5,4 % на 1 ц продукции;
- согласно таблице 6 произошел рост затрат на минеральные и органические удобрения, абсолютный прирост данной статьи затрат составил 12,5 руб., что отразилось на себестоимости 1 . в размере 8,6 %;
- резко возросли затраты по содержанию основных средств. Рост составил 25,4 руб. (с 24,3 руб. до 49,7 руб.), это отразилось на росте себестоимости в размере 17,5 % на 1 ц.
3.2 Динамика производства зерновых и зернобобовых (без кукурузы на зерно)
Одной из важнейших задач статистики является изучение экономических явлений во времени путём построения и анализа рядов динамики. Ряд динамики представляет собой численные значения статистического показателя в последовательные моменты или периоды времени. В любом ряде динамики выделяют два элемента: количественные значения показателя, называемые уровнями ряда и периоды или моменты времени, к которым относятся уровни ряда. Если уровни ряда характеризуют значение показателя за определенный момент времени, то ряд называется интервальным, а если на определенный момент времени - моментным.
Для характеристики развития явления во времени используются следующие показатели: абсолютный прирост, коэффициент роста, темп роста, темп прироста, исчисляемые базисным и цепным способами, а также значения одного процента прироста.
Динамика себестоимости производства зерновых и зернобобовых (без кукурузы на зерно) в ООО «ОПХ им К.А. Тимирязева» представлена в таблице 7.
Для расчета показателей таблицы 7 использовались следующие формулы:
1 .Абсолютный прирост (А)
Аб = уi-у1 (базисный)
Аб 2003г.=142,7-138,1=4,6
Аб 2004г.=145,2-138,1=7,1
Аб 2005г.=124,5-138,1=-13,6
Аб 2006г.=181,8-138,1=43,7
Ац =уi-уi-1 (цепной)
Ац 2003г.= 142,7-138,1=4,6
Ац 2004г.=145,9-142,7=2,5
Ац 2005г.=124,5=145,2=-20,7
Ац 2006г.=181,8-124,5=57,3
Таблица 7
Показатели динамики себестоимости производства зерновых и зернобобовых (без кукурузы на зерно)
|
Годы |
Себестоимость 1ц., руб. |
Абсолютный прирост |
Коэффициент роста |
Темп роста, % |
Темп прироста, % |
Значение 1% прироста |
||||
| У |
Баз. Аб |
Цеп. Ац |
Баз. Крб |
Цеп. Крц |
Баз. Трб |
Цеп. Трц |
Баз. Тпрб |
Цеп. Тпрц |
Зн. 1 % | |
| 2002 | 138.1 | - | - | 1 | 1 | 100 | 100 | - | - | - |
| 2003 | 142.7 | 4.6 | 4.6 | 1.03 | 1.03 | 103 | 103 | 3 | 3 | 1.38 |
| 2004 | 145.2 | 7.1 | 2.5 | 1.05 | 1.02 | 105 | 102 | 5 | 2 | 1.42 |
| 2005 | 124.5 | -13.6 | -20.7 | 0.9 | 0.9 | 90 | 90 | -10 | -14 | 1.45 |
| 2006 | 181.8 | 43.7 | 57.3 | 1.3 | 1.4 | 131 | 146 | 31 | 46 | 1.24 |
|
В сред- нем |
146 |
10.9 |
1.07 |
107 |
7 |
1.56 |
||||
2.Коэффициент роста
Крб =уi/у (базисный)
Крб2003г. =142,7/138,1=1,03
Крб2004г .=145,2/138,1=1,05
Крб2005г.=124,5/138,1=0,9 (4)
Крб2006г.=181,8/138,1=1,3
Крц =уi/уi-1 ( цепной)
Крц2003г =142,7/138,1=1,03
Крц2004г =145,2/142,7=1,02 ( 5 )
Крц2005г.=124,5/145,2=0,9
Крц2006г.=181,8/124,5=1,4
Темп роста
Трб=Крб*100% (базисный)
Трб2003г.=1,03*100%=103%
Трб2004г=1,05*100%=105%
Трб2005г=0,9*100%=90% Трб2006г.=1,3*100%=130%
Трц=Крц* 100% (цепной)
Трц2003г.=1,03*100%=103%
Трц2004г.=1,02* 100%=102% ( 7 )
Трц2005г.=0,9*100%=90%
Трц2006г.=1,4*100%=140%
4.Темп прироста
Тпрб=Трб-100% Тпрб2003г.=103%-100%=3%
Тпрб2004г.=105%-100%=5%
Тпрб2005г.=90%-100%=-10%( 8 )
Тпрб2006г.=131%-100%=31%
Тпрц=Трц-100%
Тпрц2003г.=103%-100%=3%
Тпрц2004г.=102%-100%=2%( 9 )
Тпрц2005г.=86%-100%=-14%
Тпрц2006г.=146%-100%=46%
Абсолютное значение 1% прироста
3%=0,01уi-1
3%2003г.= 0,01* 138=1, 38
3%2004г.= 0,01* 142= 1,42 ( 10 )
3%2005г.= 0,01* 145= 1,45
3%2006г.= 0,01*124=1,24
Для нахождения средних уровней ряда динамики использовались следующие формулы:
1 .Средний уровень ряда
У= (у1+у2+уЗ+у4+у5)/n
У=(138,1+142,7+145,2+124,5+181,8)/5=146
Средний абсолютный прирост
Аср. = Ац/n
- 1=10,9/4= 2,7
Средний коэффициент роста
Кр.ср.=n-1 ПКрц
=41,
32=1,07
Средний темп роста
Трср.=Крср.*100%=1,07*100%=107%
5.Средний темп прироста
Тпр ср = Тр ср.- 1 00%= 107%- 100%= 7%
Среднее значение 1% прироста
3% ср.=Аср./ Тпр ср.=10,9/7=1,56
Проанализировав данные таблицы 7, можно сделать вывод, что средняя себестоимость производства зерновых и зернобобовых в динамике за 5 лет составила 146 р/ц. При этом ежегодно себестоимость возрастала на 7%, или на 2,7 руб. Один % прироста соответствовал 1,56 руб.
Для выявления основной тенденции развития в рядах динамики применяются различные методы: укрупнения временных интервалов, скользящих средних, аналитического выравнивания. В данном случае применяется метод аналитического выравнивания. Метод аналитического выравнивания состоит в подборе для данного ряда динамики такой теоретической линии, которая выражает основные черты или закономерности изменения уровней явления. Чаще всего при выравнивании используется линейное уравнение вида у = а+bt, где
а- свободный член уравнения;
Ь- коэффициент;
t- порядковый номер года.
Параметры уравнения определяются методом наименьших квадратов путем составления и решения системы уравнений
na+b∑t=∑y
a∑t+b∑t2 =∑yt
Таблица для проведения аналитического выравнивания себестоимости зерновых и зернобобовых в ООО «ОПХ им К.А. Тимирязева» приведена ниже.
Таблица 8
Вспомогательная таблица для аналитического выравнивания себестоимости производства зерновых и зернобобовых (без кукурузы на зерно) за 2002-2006гг.
| Годы | Себестоимость 1ц., руб. | Номер года | Квадрат номера года | Произведение параметров | Выровненное значение себестоимости |
| У | 1 | I2 | Уt | у(t)=а+bt |
| 2002 | 138.14 | -2 | 4 | -276.28 | 132.7 |
| 2003 | 142.72 | -1 | 1 | -142.72 | 139.6 |
| 2004 | 145.19 | 0 | 0 | 0 | 146.5 |
| 2005 | 124.51 | 1 | 1 | 124.51 | 153.4 |
| 2006 | 181.81 | 2 | 4 | 363.62 | 160.3 |
| Итого | 732.46 | 0 | 10 | 69.13 | 732,46 |
na+b∑t=∑y
a∑t+b∑t2 =∑yt2
Таким образом получили систему нормальных уравнений упрощенного вида:
5a=732,46 a=146,5
10b=69,13 b=6,9
Уравнение прямой имеет вид: y=a+bt, тогда y=146,5+6,9t
Начальный уровень выровненного уровня динамики составляет 146,5, а скорость ряда – 6,9.
Себестоимость выражает отдачу основных средств производства в объёме их потреблённой части в производстве данного продукта, которая измеряется суммой амортизационных отчислений, и отдачу оборотных фондов, выступающих в виде затрат на оплату труда, электроэнергию, удобрения, запасные части и др. Она является критерием научно – технического производства.
Динамика себестоимости 1ц себестоимости производства зерновых и зернобобовых (без кукурузы на зерно) на рис. 1

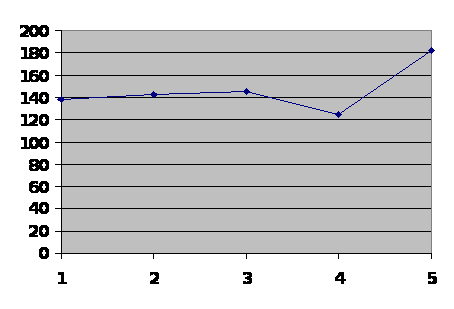
Рисунок 1. Динамика фактической и выровненной себестоимости зерновых и зернобобовых (без кукурузы на зерно).
Просматривается тенденция увеличения себестоимости зерновых и зернобобовых (без кукурузы на зерно), что отражает выровненная кривая. Себестоимость зерновых и зернобобовых (без кукурузы на зерно) увеличилась в 2006 г. на 43,67 руб. по сравнению с 2002 г. Увеличение себестоимости свидетельствует о росте издержек производства, изменении структуры затрат (в сторону их увеличения по отдельным статьям).
Рассмотрим влияние затрат на 1га посева и урожайности на изменение себестоимости производства зерновых и зернобобовых (без кукурузы на зерно) в таблице 9.
Таблица 9
Влияние затрат на 1га посева и урожайности на изменение себестоимости производства зерновых и зернобобовых (без кукурузы на зерно)
| Вид продукции | Затраты на 1 га посева, руб. | Урожайность с 1га, ц | Себестоимость 1ц, руб. | Отклонение в себестоимости, руб. | ||||||
| Всего | в том числе за счет изменения: | |||||||||
| 2004г | 2006г | 2004г | 2006г | 2004г | 2006г | условная | затрат на 1га посева | урожайности | ||
| Озимые зерновые | 7164,7 | 7295,5 | 49,9 | 40,3 | 143,6 | 181,3 | 177,8 | 37,4 | 3,2 | 34,2 |
| Зернобобовые | 5507,7 | 5929,6 | 33,1 | 25,8 | 166,4 | 229,8 | 213,5 | 63,4 | 16,3 | 47,1 |
| Зерновые и зернобобовые ( без кукурузы на зерно ) | 6986,3 | 7253,8 | 48,1 | 39,9 | 145,5 | 181,8 | 175,1 | 36,6 | 6,7 | 29,9 |
Данные таблицы 9 свидетельствуют о том, что в 2006 году по сравнению с 2004годом себестоимость зерновых и зернобобовых (без кукурузы на зерно ) увеличилась на 36,3 руб. В том числе себестоимость производства 1 ц озимых зерновых увеличилась на.37,7 руб., себестоимость производства 1 ц зернобобовых - на 63,4 руб.
В том числе за счет изменения затрат на 1 га себестоимость производства 1 ц зерновых и зернобобовых всего увеличилась на 6,7 руб., себестоимость производства 1 ц озимых зерновых увеличилась на 3,2 руб., а зернобобовых - на 16,3 руб.
За счет изменения урожайности себестоимость изменилась следующим образом: себестоимость производства озимых зерновых, зернобобовых и зерновых и зернобобовых в целом (без кукурузы на зерно) за счет изменения урожайности возросла на 34,2руб., 47,1 руб. и 29,9 руб. соответственно, в связи с тем, что урожайность данных культур снизилась.
3.3 Индексный анализ себестоимости производства зерновых и зернобобовых (без кукурузы на зерно)
В современной экономике для характеристики изучаемых явлений широко используются индексы. Статистический индекс представляет собой относительную величину, получаемую в результате сопоставления уровней исследуемых явлений. Индексы характеризуют изменение явлений во времени и в пространстве. Они выражают изменение явления в % или коэффициентах.
Для проведения индексного анализа себестоимости используем данные таблицы 10.
Таблица 10
Вспомогательная таблица для проведения индексного себестоимости производства зерновых и зернобобовых (без кукурузы на зерно)
|
Вид продукции |
Объем произведенной продукции, тыс. ц | Себестоимость 1ц, руб. | Издержки производства, тыс. руб. |
| 2004г. | 2006г. | 2004г. | 2006г. | 2004г. | 2006г. | условные |
| qо | q1 | Z0 | Z1 | q0Z0 | q1Z1 | q1Z0 |
| Озимые зерновые | 107,6 | 91,1 | 143,6 | 181,03 | 15451,4 | 16489,1 | 13081,9 |
| Зернобобовые | 8,6 | 1,8 | 166,4 | 229,8 | 1431 | 413,6 | 299,5 |
| Зерновые и зернобобовые ( без кукурузы на зерно ) | 116,2 | 92,8 | 145,2 | 181,7 | 16882,4 | 6902,7 | 13381,4 |
Используя данные таблицы 10, рассчитаем следующие индексы:
1 .Индивидуальный индекс физического объема. Он характеризует изменение физического объема произведенной продукции в отчетном году по сравнению с базисным и рассчитывается по формуле:
iq=q1/q0, где q1- физический объем продукции в отчетном году,
q0- физический объем продукции в базисном году.
iq=91,1/107,6=0.85 или 85% (озимые зерновые ).
iq=1.8/8.6=0.21 или 21% ( зернобобовые )
2. Индивидуальный индекс себестоимости. Он характеризует изменение уровня себестоимости в отчетном периоде по сравнению с базисным и вычисляется по формуле:
iz=z1/z0, где z1- уровень себестоимости в отчетном периоде,
z0- уровень себестоимости в базисном периоде.
iz=181.03/143.6=1.26 или 126% (озимые зерновые)
iz=229.8/166.4 =1.38или 138% (зернобобовые )
Агрегатные индексы являются формой общих индексов. Общие индексы характеризуют изменение сложных социально-экономических явлений, которые состоят из непосредственно несоизмеримых явлений. Агрегатная форма общих индексов применяется, когда и индексируемая величина, и соизмеритель представлены в абсолютном выражении. Применение агрегатной формы общего индекса позволяет выявить изменение сложного явления в целом и степень влияния отдельных признаков на его изменение.
3. Агрегатный индекс издержек производства рассчитывается по формуле:
Iqz=
q1z1/q0z0
Iqz=16902.7/16882.4=1,001 или 100,1%
4. Агрегатный индекс физического объема рассчитаем по формуле Ласпейреса (с весами базисного периода ).
Iq=q1z0/q0z0
Iq=13381.4/16882.4=0.8 или 80%
5. Агрегатный индекс себестоимости рассчитаем по формуле Поаше (с весами отчетного периода )
Iz=
z1q1/z0q1
Iz=16902.7/13381.4=1,3 или 130%
6. Также с помощью индексного анализа можно вычислить абсолютное изменение исследуемого явления.
Абсолютное изменение издержек производства рассчитывается по формуле:
 qz=q1z1-q0z0
qz=16902.7-16882.4=20.3
В том числе:
за счет изменения физического объема:
q=q1z0-