Анализ дебиторской задолженности предприятия на примере ООО "Ромашка"
Рост валюты баланса на 21248 тыс. рублей (на 7,1%), более быстрое увеличение оборотных активов (на 10,5%) по сравнению с темпами прироста внеоборотных активов (на 2,3%), превышение собственного капитала над заемным являются положительными тенденциями развития предприятия.
В то же время более высокие темпы роста кредиторской задолженности (в 2,4 раза) по сравнению дебиторской (на 9,1%) могут в перспективе создать проблемы с ликвидностью предприятия, то есть ограничить ее возможность своевременно и полностью рассчитываться по всем своим обязательствам.
Рассмотрим анализ финансовых результатов ООО «Ромашка» по данным «Отчета о прибылях и убытках» (приложения 3,4- форма № 2 за 2005-2007 годы) (таблица 2.3.).
Таблица 2.3
Анализ основных финансовых результатов ООО «Ромашка» за 2005-2007 годы
| 2005 год | 2006 год | 2007 год | Абсолютное изменение, 2007 год к 2005 году, тыс.рублей | Темп роста, % | |
| Выручка от продажи товаров, продукции, работ, услуг | 87358 | 99017 | 106969 | +19611 | 122,4 |
| Себестоимость проданных товаров, продукции, работ, услуг | 65305 | 70203 | 69744 | +4439 | 106,8 |
|
Валовая прибыль |
22053 |
28814 |
37225 |
+15172 |
168,8 |
| Коммерческие расходы | 507 | 594 | 556 | +49 | 109,7 |
| Управленческие расходы | 253 | 198 | 305 | +52 | 120,6 |
|
Прибыль (убыток) от продаж |
21293 |
28022 |
36364 |
+15071 |
170,8 |
| Прочие доходы | 8473 | 6813 | 8777 | +304 | 103,6 |
| Прочие расходы | 12022 | 9487 | 12088 | +66 | 100,5 |
|
Прибыль (убыток) до налогообложения |
17744 |
25348 |
33053 |
+15309 |
186,3 |
| Текущий налог на прибыль | 8305 | 10422 | 16820 | +8515 | в 2,0 р. |
|
Чистая прибыль |
9439 |
14926 |
16233 |
+6794 |
171,9 |
Данные, приведенные в таблице показывают, что за период 2005-2007 годы выручка от продажи товаров, продукции, работ, услуг ООО «Ромашка» увеличилась на 22,4%: с 87358 тыс.рублей в 2005 году до 106969 тыс. рублей в 2007 году. За этот же период себестоимость проданных товаров, продукции, работ, услуг, увеличилась на 6,8%, или на 4439 тыс. рублей. Опережающий рост выручки от продажи товаров по сравнению с ростом себестоимости связан с внедрением на предприятии «Плана организационно-технических мероприятий ООО «Ромашка» на 2006-2008 годы и до 2010 года, направленных на снижение затрат на производство продукции и повышение производительности труда». В результате валовая прибыль увеличилась на 68,8% и составила 37225 тыс. рублей в 2007 году против 22053 тыс. рублей в 2005 году. Незначительное увеличение коммерческих (на 49 тыс.рублей) и управленческих (на 52 тыс.рублей) расходов привело к увеличению объемов прибыли от продаж на 70,8% - до 36364 тыс.рублей. Прибыль до налогообложения составила в 2007 году 33053 тыс.рублей и увеличилась на 15309 тыс.рублей, или на 86,3%.
Рост прибыли позволил увеличить в 2 раза объем налога на прибыль, уплачиваемый в бюджет: с 8305 тыс.рублей до 16820 тыс.рублей. В результате чистая прибыль, полученная предприятием в 2007 году, составила 16233 тыс.рублей, что выше уровня 2005 года на 71,9%, или на 6794 тыс. рублей.
Далее рассмотрим показатели ликвидности ООО «Ромашка» за период с 2005 по 2007 годы (таблица 2.4).
Таблица 2.4
Коэффициенты ликвидности ООО «Ромашка» за 2005-2007 годы
| Наименование показателя | Расчет | Нормативное значение | 2005 год | 2006 год | 2007 год |
| Коэффициент абсолютной ликвидности | (стр.250 + стр.260) / (стр.620 + стр.610) | 0,2-0,7 | 0,090 | 0,094 | 0,074 |
| Коэффициент промежуточной ликвидности | (стр.250 + стр.260 + стр.240) / (стр.620 + стр.610) | допуст. 0,7-0,8; желат.≥1.5 | 0,637 | 0,676 | 0,663 |
| Коэффициент текущей ликвидности |
стр.290 / (стр.620 + стр.610) |
необх.1,0; оптим. 2,0 | 1,662 | 1,811 | 1,813 |
За рассматриваемый период с 2005 по 2007 годы абсолютная ликвидность предприятия снизилась с 0,09 в 2005 году до 0,07 в 2007 году. То есть по итогам работы в 2007 году предприятие способно было погасить лишь 7% своих краткосрочных обязательств за счет денежных средств и краткосрочных финансовых вложений.
Коэффициент промежуточной ликвидности (или «критической оценки») увеличился незначительно – с 0,637 в 2005 году до 0,663 в 2007 году, но продолжает оставаться ниже нормативного значения (0,7-0,8). Это означает что ООО «Ромашка» способно в кратчайшие сроки погасить лишь 66,3% краткосрочных обязательств, используя средства, размещенные на счетах, в краткосрочных ценных бумагах и поступления по расчетам.
Коэффициент текущей ликвидности предприятия увеличился с 1,662 до 1,813 (при нормативном необходимом значении 1,0). Следовательно, только мобилизовав все оборотные средства, предприятие способно погасить текущие обязательства.
Для комплексного анализа финансово-хозяйственной деятельности необходимо проанализировать финансовую (рыночную) устойчивость предприятия (таблица 2.5).
Таблица 2.5
Анализ рыночной устойчивости ООО «Ромашка» за 2005-2007 годы
| Наименование показателя | Расчет | Норма-тивное значение | 2005 год | 2006 год | 2007 год |
| Коэффициент финансирования | стр.490 / (стр.590 + стр.690) | ≥ 1 | 1,573 | 1,667 | 1,676 |
| Коэффициент обеспеченности собственными источниками финансирования | (стр.490-стр.190) / стр.290 | ≥ 0,6-0,8 | 0,329 | 0,372 | 0,376 |
| Коэффициент финансовой устойчивости | (стр.490 + стр.590) / стр.300 | опт.0,8-0,9, тревожно – ниже 0,75 | 0,629 | 0,650 | 0,648 |
| Коэффициент финансовой независимости | стр.490 / стр.700 | ≥ 0,5 | 0,611 | 0,625 | 0,626 |
Динамика показателей, приведенных в таблице, свидетельствует о том, что ООО «Ромашка» работает преимущественно за счет собственных источников финансирования: коэффициент финансирования с 2005 года увеличился с 1,573 до 1,676 при нормативном значении не менее 1.
37,6% оборотных активов предприятия финансируется за счет собственных источников. При этом с 2005 года эта доля возросла с 32,9% до 37,6%.
За счет устойчивых источников (собственные средства, долгосрочные кредиты и займы) финансируется 64,8% активов (в 2005 году – 62,9%).
Собственный капитал ООО «Ромашка» в общей величине источников финансирования составил в 2007 году 62,6%. Данный коэффициент отражает степень независимости организации от заемных источников. Международной практикой принято считать финансово независимой фирмой ту, где удельный вес собственного капитала составляет 50% (критическая точка) и более. Таким образом, ООО «Ромашка» относится к финансово независимым предприятиям.
В рыночной экономике главным мерилом эффективности работы организации является результативность, которая измеряется комплексом показателей: показателями деловой активности, экономическим эффектом (прибылью), экономической эффективностью (рентабельностью).
Одним из направлений анализа результативности является оценка деловой активности анализируемого объекта. Деловая активность проявляется в динамичности развития организации, достижении ею поставленных целей, скорости оборота средств организации. Скорость оборота средств организации измеряется показателями оборачиваемости. Чем выше оборачиваемость средств, тем выше размер годового оборота, тем меньше на каждый оборот приходится условно-постоянных расходов, а значит, тем лучше финансовое положение организации, ее платежеспособность.
Рассмотрим показатели деловой активности ООО «Ромашка» (таблица 2.6).
Таблица 2.6
Анализ деловой активности ООО «Ромашка» за 2006-2007 годы
| Наименование показателя | Расчет | 2006 год | 2007 год |
| Коэффициент оборачиваемости активов | стр.010 / сред.стр.300 | 0,584 | 0,334 |
| Коэффициент оборачиваемости собственного капитала | стр.010 / сред.стр.490 | 0,319 | 0,334 |
| Коэффициент оборачиваемости товарно-материальных запасов | стр.010 / сред.(стр.210 + стр.220) | 0,875 | 0,887 |
| Коэффициент оборачиваемости дебиторской задолженности | стр.010 / сред. стр.240 | 1,669 | 1,727 |
| Средний срок оборота дебиторской задолженности | 360 дней / коэфф. оборач. дебитор.зад-ти | 216 | 209 |
| Средний срок оборота кредиторской задолженности |
360 дней * сред.стр.620 / стр.010 |
82 | 123 |
Анализ показателей, приведенных в таблице, свидетельствует о замедлении оборачиваемости капитала ООО «Ромашка». Так, если за 2006 год капитал предприятия сделал 0,584 оборота, то в 2006 году – 0,334. В то же время наблюдается ускорение оборачиваемости собственного капитала предприятия (с 0,319 оборотов в 2006 году до 0,334 оборота в 2007 году), товарно-материальных запасов (с 0,875 до 0,887 оборотов).
В 2007 году наблюдается снижение коммерческого кредита, предоставляемого ООО «Ромашка» своим потребителям, в результате средний срок погашения дебиторской задолженности сократился с 216 дней в 2006 году до 209 дней в 2007 году.
Одновременно со снижением коммерческого кредита, предоставляемого покупателям, в 2007 году наблюдается расширение коммерческого кредита предоставляемого предприятию ООО «Ромашка». Так, средний срок оборота кредиторской задолженности увеличился с 82 дней в 2006 году до 123 дней в 2007 году. Между тем, такая ситуация может привести к возникновению штрафов и пеней за неуплату, поэтому предприятию необходимо соблюдать график платежей с целью недопущения возникновения неустоек.
Рентабельность показателей является одним из наиболее комплексных показателей эффективности деятельности предприятия за определенный промежуток времени. Рассмотрим показатели рентабельности ООО «Ромашка» за 2005-2007 годы, для чего на основании данных, содержащихся в форме № 1 «Бухгалтерский баланс» и форме № 2 «Отчет о прибылях и убытках», рассчитаем показатели рентабельности (таблица 2.7).
Таблица 2.7
Анализ рентабельности ООО «Ромашка» за 2005-2007 годы
| Наименование показателя | Расчет | 2005 год | 2006 год | 2007 год |
| Рентабельность продаж, % | стр.050 / стр.010 * 100% | 24,4 | 28,3 | 34,0 |
| Рентабельность активов, % | стр.050 / стр.300 * 100% | 7,1 | 8,8 | 11,3 |
| Чистая рентабельность продаж, % | стр.190 / стр.010 * 100% | 10,8 | 15,1 | 15,2 |
| Чистая рентабельность активов, % | стр.190 / стр.300 * 100% | 3,1 | 4,9 | 5,0 |
| Чистая рентабельность собственного капитала, % | стр.190 / стр. 490 * 100% | 5,1 | 7,5 | 12,5 |
Динамика показателей, приведенных в таблице, свидетельствует о росте рентабельности продаж: за анализируемый период она увеличилась с 24,4% до 34%. То есть на каждую единицу реализованной продукции приходилось в 2007 году 34 рубля валовой прибыли от продаж и 15,2 рубля чистой прибыли предприятия. На каждый собственный рубль, вложенный в предприятие, в 2007 году было получено 21,5 рублей чистой прибыли, что в 2,5 раза выше уровня 2005 года.
Таким образом, проведенный анализ финансово-хозяйственной деятельности предприятия показал, что ООО «Ромашка» является финансово независимым предприятием, осуществляющим финансово-хозяйственную деятельность преимущественно за счет собственных средств. Предприятие рентабельно и способно, мобилизовав все свои оборотные средства погасить текущую кредиторскую задолженность.
2.3. Анализ дебиторской задолженности и факторов на нее влияющих
Состояние дебиторской задолженности, его размеры и качество оказывают сильное влияние на финансовое состояние организации.
Для улучшения финансового положения любой организации необходимо:
- следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности над кредиторской создает угрозу финансовой устойчивости организации, приводит к необходимости привлечения дополнительных источников финансирования;
- контролировать состояние расчетов по просроченным задолженностям;
- ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчикам.
В соответствии с действующим законодательством Российской Федерации, все взаиморасчеты между производителем и потребителем должны проведены в течение трехмесячного срока со дня фактического получения товаров дебитором. В противном случае задолженность считается просроченной.
Для оценки состава и движения дебиторской задолженности на основании данных, приведенных в бухгалтерском балансе и форме № 5 «Приложения к бухгалтерскому балансу» составим аналитическую таблицу о дебиторской задолженности ООО «Ромашка» за 2007 год (таблица 2.8).
Таблица 2.8
Анализ движения дебиторской задолженности за 2007 год
| Показатели | Движение дебиторской задолженности | Темп роста остатка, % | |||||||
| Остаток на начало года | Возникло | Погашено | Остаток на конец года | ||||||
| Сумма, тыс.руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | ||
|
Дебиторская задолженность, всего |
61352 |
100,0 |
375923 |
100,0 |
374101 |
100,0 |
63174 |
100,0 |
102,9 |
| из нее | |||||||||
|
Краткосрочная дебиторская задолженность |
61151 |
99,7 |
375681 |
99,9 |
374101 |
100,0 |
62731 |
99,3 |
102,6 |
| в том числе просроченная | 18350 | 29,9 | 98371 | 26,2 | 94313 | 25,2 | 22408 | 35,5 | 122,1 |
| из нее длительностью свыше 3 месяцев | 12050 | 19,6 | 16278 | 4,3 | 14008 | 3,7 | 14320 | 22,7 | 118,8 |
|
Долгосрочная дебиторская задолженность |
201 |
0,3 |
242 |
0,1 |
0 |
0 |
443 |
0,7 |
в 2,2 р. |
| в том числе просроченная | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| из нее длительностью свыше 3 месяцев | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты | 201 | 0,3 | 242 | 0,1 | 0 | 0 | 443 | 0,7 | в 2,2 р. |
Данные, приведенные в таблице 2.8, показывают, что за год сумма дебиторской задолженности увеличилась на 2,9%. В структуре дебиторской задолженности преобладает краткосрочная кредиторская задолженность, на долю которой приходится 99,3% общей задолженности. Ее величина за год возросла на 2,6%: с 61151 тыс. рублей на начало года до 62731 тыс. рублей на конец года. В то же время, ее доля в общей величине дебиторской задолженности уменьшилась на 0,4 процентных пункта и составила 99,3%, на что оказало влияние увеличение в 2,2 раза долгосрочной дебиторской задолженности (с 201 тыс. рублей до 443 тыс. рублей). В результате доля долгосрочной дебиторской задолженности увеличилась с 0,3% до 0,7% на конец года.
В общей структуре дебиторской задолженности ООО «Ромашка» на долю просроченной задолженности приходится 35,5%. За год эта доля увеличилась на 5,6 процентных пункта или на 4058 тыс. рублей. Следовательно, предприятию не удалось добиться погашения части просроченных долгов. При этом стоит отметить, что остаток дебиторской задолженности со сроком погашения свыше 3 месяцев увеличился на 2270 тыс. рублей, или на 18,8%.
Средняя оборачиваемость дебиторской задолженности предприятия в 2007 году составил:
ОДЗ =
 ,
где ОДЗ – оборачиваемость дебиторской задолженности;
Вр – выручка от реализации;
ДЗ1, ДЗ2 – дебиторская задолженность предприятия на начало и конец анализируемого периода.
Таким образом, средняя оборачиваемость дебиторской задолженности в 2007 году составила 1,73 оборота (106969 / ((61352 + 63174) / 2).
Тогда, средний срок погашения дебиторской задолженности составит: 360 дней / 1,73 = 209 дней. Учитывая, что в 2006 году средний срок погашения дебиторской задолженности составлял 216 дней, можно говорить о том, что в 2007 году наблюдается ускорение оборачиваемости дебиторской задолженности ООО «Ромашка», следовательно, предприятие сокращает кредит, предоставляемый покупателям.
Для более полного анализа дебиторской задолженности рассчитаем показатели доли дебиторской задолженности в общем объеме текущих активов, оборотных активов, долю сомнительной дебиторской задолженности (показатель «качества» дебиторской задолженности) и их отношение к объему продаж.
При этом воспользуемся следующими формулами:
- доля дебиторской задолженности в общем объеме текущих активов:
Удз =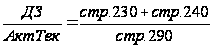 ,
где Удз – доля дебиторской задолженности в общем объеме текущих запасов;
ДЗ – дебиторская задолженность;
АктТек – текущие активы;
- доля сомнительной задолженности в составе дебиторской задолженности:
Усдз =
 *100%,
где Усдз – удельный вес сомнительной дебиторской задолженности в общем объеме дебиторской задолженности;
ДЗсомн – сомнительная дебиторская задолженность;
ДЗ – дебиторская задолженность.
Доля сомнительной дебиторской задолженности характеризует «качество» дебиторской задолженности. Ее увеличение свидетельствует о снижении ликвидности.
Полученные данные сведем в аналитическую таблицу 2.9.
Таблица 2.9.
Анализ оборачиваемости дебиторской задолженности
ООО «Ромашка» за 2006-2007 годы
| Показатели | 2006 год | 2007 год | Абсолютное изменение |
| Выручка от продажи товаров, продукции, работ, услуг, тыс. рублей | 99017 | 106969 | +7952 |
| Оборотные активы, тыс. рублей | 190409 | 193099 | +2690 |
| Дебиторская задолженность, тыс. рублей | 61352 | 63174 | +1822 |
| из нее: краткосрочная | 61151 | 62731 | +1580 |
| долгосрочная | 201 | 443 | +242 |
| из общей суммы дебиторской задолженности сомнительная дебиторская задолженность | 5154 | 5686 | +532 |
| Оборачиваемость дебиторской задолженности, оборотов | 1,67 | 1,73 | +0,06 |
| в том числе краткосрочной | 1,67 | 1,73 | +0,06 |
| Период погашения дебиторской задолженности, дней | 216 | 209 | -7 |
| Отношение дебиторской задолженности к объему выручки от продажи товаров, продукции, работ, услуг | 0,619 | 0,591 | -0,028 |
| Доля дебиторской задолженности в общем объеме оборотных активов, % | 32,2 | 32,7 | +0,5 |
| в том числе доля дебиторской задолженности покупателей и заказчиков в объеме оборотных активов, % | 25,9 | 26,1 | +0,2 |
| Доля сомнительной дебиторской задолженности в общем объеме дебиторской задолженности, % | 8,4 | 9,0 | +0,6 |
| Отношение сомнительной дебиторской задолженности к объему выручки от продажи товаров, продукции, работ, услуг | 5,2 | 5,3 | +0,1 |
Приведенные в таблице 2.9 данные показывают, что состояние расчетов с покупателями и заказчиками в 2007 году по сравнению с 2006 годом несколько улучшилось: возросла с 1,67 до 1,73 оборотов оборачиваемость дебиторской задолженности. Средний период погашения дебиторской задолженности сократился на 7 дней, на что в первую очередь повлияло улучшение состояние расчетов по краткосрочной дебиторской задолженности, занимающей наибольшую долю в общем объеме дебиторской задолженности ООО «Ромашка». Доля дебиторской задолженности в общем объеме выручки от продажи товаров сократилась с 61,9% до 59,1%.
Между тем, приведенные показатели свидетельствуют о снижении качества дебиторской задолженности. В 2007 году по сравнению с 2006 годом доля сомнительной дебиторской задолженности в общем объеме дебиторской задолженности увеличилась на 0,6 процентных пункта и составила 9%. В общем объеме выручки от продажи товаров она увеличилась на 0,1 процентный пункт и составила 5,3%.
Учитывая, что доля дебиторской задолженности в общем объеме оборотных активов составляет 32,7%, а на долю задолженности покупателей и заказчиков в общем объеме оборотных активов приходится 26,1%, то можно сделать вывод о снижении ликвидности текущих активов из-за ухудшения качества дебиторской задолженности.
Далее проанализируем состояние дебиторской задолженности по срокам ее образования (таблица 2.10).
Таблица 2.10
Анализ структуры и состояния дебиторской задолженности в зависимости от сроков ее образования по ООО «Ромашка» за 2005-2007 годы
тыс.рублей
| Показатели | Всего на конец года | Уд. вес, % | в том числе по срокам образования | ||||
| до 1 мес. | от 1 до 3 мес. | от 3 до 6 мес. | от 6 до 12 мес. | свыше 12 мес. | |||
| Дебиторская задолженность покупателей и заказчиков | 50448 | 79,8 | 9809 | 20231 | 5200 | 15208 | 0 |
| Векселя к получению | 200 | 0,3 | 0 | 0 | 200 | 0 | 0 |
| Задолженность дочерних и зависимых обществ | 803 | 1,3 | 0 | 803 | 0 | 0 | 0 |
| Авансы выданные | 5103 | 8,1 | 2400 | 1030 | 0 | 1230 | 443 |
| Прочие дебиторы | 6620 | 10,5 | 6050 | 0 | 0 | 570 | 0 |
| Всего дебиторская задолженность | 63174 | 100,0 | 18259 | 22064 | 5400 | 17008 | 443 |
| В процентах к общей сумме дебиторской задолженности, % | 100,0 | х | 28,9 | 34,9 | 8,5 | 26,9 | 0,7 |
Анализ данных таблицы --- показывает, что основная доля дебиторской задолженности приходится на задолженность покупателей и заказчиков – 79,8%, или 50448 тыс. рублей, 10,5% от общего объема дебиторской задолженности приходится на прочих дебиторов, 8,1% - на авансы выданные.
Наибольший объем дебиторской задолженности приходится на задолженность со сроком образования до 3 месяцев – 63,8%. В том числе 34,9% от общей дебиторской задолженности (или 22064 тыс. рублей) – это задолженность со сроком образования от 1 до 3 месяцев.
При этом ООО «Ромашка» в составе дебиторской задолженности имеет довольной высокую сумму задолженности (22408 тыс. рублей) с длительным сроком образования – свыше 3 месяцев, которая является просроченной задолженностью. Поэтому ООО «Ромашка» необходимо приложить все усилия для взыскания просроченной задолженности в ближайшее время, так как в противном случае возможно списание просроченной задолженности на уменьшение финансовых результатов организации.
Для определения состояния обязательств на исследуемом предприятии ООО «Ромашка» необходимо рассмотреть состав и структуру кредиторской задолженности и рассчитать показатель соотношения дебиторской и кредиторской задолженности. Кредиторскую задолженность можно рассматривать как привлечение к собственным оборотным средствам, заемных, и если на нее не растут пени, то в принципе фирме выгодно иметь кредиторскую задолженность. В табл. 2.11 рассмотрим состав и структуру краткосрочных обязательств исследуемого предприятия.
Таблица 2.11
Состав и структура краткосрочных обязательств ООО «Ромашка»
за 2006-2007 г.
| Виды пассивов | 2006 г. | 2007 г. | Отклонение (+,-) | |||
| сумма, тыс.руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Займы и кредиты | 79462 | 71,2 | 59277 | 52,2 | -20185 | -19,0 |
| 2. Кредиторская задолженность в т.ч. | 25664 | 22,97 | 47210 | 41,6 | 21546 | 18,63 |
| - поставщики и подрядчики | 16574 | 14,84 | 31513 | 27,8 | 14939 | 12,96 |
| - задолженность перед персоналом | 3526 | 3,2 | 5417 | 4,8 | 1891 | 1,6 |
| - задолженность перед внебюджетными фондами | 1677 | 1,06 | 3337 | 2,94 | 1660 | 1,88 |
| - задолженность по налогам и сборам | 1188 | 1,5 | 3365 | 2,96 | 2177 | 1,46 |
| -прочие кредиторы | 2699 | 2,4 | 3578 | 3,2 | 879 | 0,8 |
| Итого: | 111681 | 100 | 113470 | 100 | 1789 | - |
Как видно из приведенных в таблице 2.11 данных, общая сумма краткосрочных обязательств за 2007 г. значительно увеличилась и составила 47210 тыс. руб., увеличение составило 21546 тыс. руб. На данное увеличение повлияла, прежде всего, статья кредиторской задолженности: поставщики и подрядчики, которая является основной статьей кредиторской задолженности, ее удельный вес в структуре краткосрочных обязательств составляет 22,97 % за 2006 г. и 41,6 % за 2007 г.
Статья займы и кредиты имеют тенденцию к уменьшению, что говорит о погашении предприятием этой статьи.
В 2007 г. наиболее весомой статьей является задолженность персоналом, которая в абсолютном значении увеличилась на 1891 руб., а ее удельный вес увеличился на 1,6 % и составил 4,8 % в 2007 г.
Статьи кредиторской задолженности имеют тенденцию к увеличению, что говорит об увеличении зависимости ООО «Ромашка» от заемных источников.
Для определения эффективности использования кредиторской задолженности произведем следующие вычисления:
-К оборачиваемости кредиторской задолженности =
Выручка от продажи
= ------------------------------------------------------
Средняя величина кред. задолженности
Крн + Крк
Ср. величина кред. задолженности = ----------------------
2
где Крн и Крк – величина кредиторской задолженности на начало и конец года. Расчет показателей оборачиваемости кредиторской задолженности приведем в таблицы 2.12.
Таблица 2.12
Показатели оборачиваемости кредиторской задолженности
| Показатели | Условные обозначения | 2006 г. | 2007 г. |
Отклонение (+,-) |
| Выручка от продажи | В | 99017 | 106969 | 7952 |
| Средняя величина кредиторской задолженности | Скз | 22519 | 36437 | 13918 |
| Продолжит. оборота кредиторской задолженности | Покз | 82 | 124 | 42 |
| К оборачиваемости кредиторской задолженности | К п.кр | 4,4 | 2,9 | -1,5 |
Кредиторская задолженность на анализируемом предприятии за 2007 года полностью оплачивается за 124 дня, и как видно из расчета данный показатель имеет тенденции к увеличению.
Рассчитаем влияние факторов на коэффициент оборачиваемости кредиторской задолженности с помощью метода цепных подстановок.
К п.кр.1 = В1 / Скз0 = 106969/ 22519 = 4,75
D К п.кр. (DВ) = К п.кр.1 – К п.кр.0 = 4,75 - 4,4 = 0,35
D К п.кр (DСкз) = К п.кр 1 - К п.кр 1 = 2,9- 4,75 = -1,85
Основным фактором, повлиявшим на сокращение коэффициента оборачиваемости на 1,5 п. является увеличение средней стоимости кредиторской задолженности и увеличение выручки от реализации что привело к снижению коэффициента оборачиваемости на 1,85 п.
В анализе большое значение имеет показатель соотношения дебиторской и кредиторской задолженности, то есть отвлеченного из оборота денежного капитала и привлеченного капитала в качестве источника финансирования текущих платежей. Между ними чаще всего прослеживается прямая зависимость. Неплатежи поставщикам зачастую связаны с отвлечением денежного капитала из оборота. Если соотношение равно 1, то это считается нормальным состоянием расчетов.
Коэффициент текущей задолженности рассчитывается по следующей формуле:
 К
=
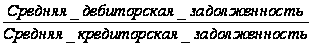
Рассчитаем коэффициент текущей задолженности на основе данных ООО «Ромашка»:
К тек. з. (2006)=59319 / 22519 = 2,63
К тек. з. (2007)= 61941 / 36437 = 1,7
Рассчитанные коэффициенты говорят о практически равном соотношении дебиторской кредиторской задолженности и свидетельствует о сбалансированности имеющихся денежных средств на предприятии.
Коэффициент текущей задолженности за анализируемый период имеет тенденцию к сокращению, что свидетельствует о превышении дебиторской задолженности над кредиторской. Таким образом, можно сделать вывод, что принимаемые на ООО «Ромашка» меры по возврату дебиторской задолженности недостаточно эффективны.
Рассмотрим влияние дебиторской задолженности на финансовое состояние ООО «Ромашка».
2.4 Влияние дебиторской задолженности на финансовое состояние ООО «Ромашка»
Дебиторская задолженность напрямую оказывает влияние на финансовое состояние предприятия. Это проявляется в следующих моментах:
- высокая величина дебиторской задолженности свидетельствует о расширении кредита, предоставляемого организацией своим покупателям, внедрение в систему оплаты за поставленную продукцию отсрочек платежа, кредитов. В то же время рост дебиторской задолженности «замораживает» оборотные средства и снижает показатели абсолютной ликвидности предприятия за счет увеличения «промежуточного» коэффициента ликвидности;
- значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости организации и ведет к необходимости привлечения дополнительных источников финансирования;
- невысокие темпы роста дебиторской задолженности в сравнении с ростом кредиторской задолженности нарушает ликвидность баланса за счет возможной неспособности покрытия краткосрочных пассивов быстро реализуемыми активами, возникает ситуация дефицита платежеспособных средств, что ведет к неплатежеспособности;
- наличие просроченной дебиторской задолженности ведет к возможной ситуации списания задолженности на уменьшение финансовых результатов организации и, как следствие, может привести к убыткам;
- наличие сомнительной дебиторской задолженности и, особенно, тенденция к ее росту, ухудшают «качество» дебиторской задолженности и ведут к снижению ликвидности предприятия в связи с возможным ее списанием на уменьшение финансовых результатов организации, а следовательно, к возможному возникновению убытков.
Проведенный нами анализ дебиторской задолженности ООО «Ромашка» за 2007 год выявил ряд недостатков, которые могут напрямую повлиять на финансовые результаты предприятия, в том числе:
- рост долгосрочной дебиторской задолженности в 2,2 раза;
- увеличение просроченной дебиторской задолженности на 4058 тыс. рублей (5,6 процентных пункта);
- рост дебиторской задолженности со сроком погашения более 3 месяцев на 18,8% (на 2270 тыс. рублей);
- снижение качества дебиторской задолженности: рост сомнительной дебиторской задолженности в общем объеме дебиторской задолженности на 0,6 процентных пункта – до 9% и, как следствие, снижение ликвидности текущих активов.
Таким образом, наличие просроченной дебиторской задолженности в размере 22408 тыс. рублей, сомнительной дебиторской задолженности в размере 5686 тыс. рублей, в случае признания их невозможными к взысканию, могут привести к списанию задолженности на уменьшение финансового результата 28094 тыс. рублей. Эта сумма впоследствии отразится по строке «Прочие расходы» в форме № 2 «Отчет о прибылях и убытках» и сформирует отрицательный финансовый результат.
3. Резервы и пути совершенствования системы управления дебиторской
задолженностью на ООО «Ромашка»
3.1. Меры по улучшению управления дебиторской задолженностью
В целях улучшения управления дебиторской задолженности на ООО «Ромашка» необходимо:
- постоянно контролировать состояние расчетов с покупателями, особенно по отсроченным задолженностям;
- разработать определенные условия кредитования дебиторов, среди которых могут быть: скидки покупателям в случае уплаты полученного товара в течение 10 дней с момента получения товара; оплата покупателем полной стоимости товара, в случае если он приобретает товары с 11-го по 30-й день кредитного периода; оплата покупателем штрафа в случае неуплаты за товар в течение месяца и так далее;
- ориентироваться на большое число покупателей, чтобы уменьшить риск неуплату одним или несколькими покупателями;
- отслеживать соотношение дебиторской и кредиторской задолженности;
- осуществлять регулярный анализ финансовой отчетности клиентов в сопоставлении с данными предыдущих лет;
- формировать своеобразное досье на покупателей, как существующих, так и на потенциальных;
- разрабатывать эффективную дифференцированную политику работы с покупателями. Так, например, всех покупателей можно условно разбить на группы в зависимости от их надежности, финансового состояния и других показателей, важных с точки зрения возможности своевременного расчета за приобретаемую продукцию. Для каждой группы покупателей можно разработать собственную программу предоставления скидок и отсрочек за продукцию;
- проводить политику привлечения добросовестных клиентов, предлагая им новые подходы в обслуживании. Например, предоставление скидок за своевременную оплату продукции, досрочную оплату продукции, доставку по месту требования и т.д.;
- проводить мероприятия, в том числе с привлечением органов власти по взысканию просроченной дебиторской задолженности.
3.2. Повышение действенности контроля и анализ дебиторской задолженности
В целях улучшения контроля за состоянием дебиторской задолженности необходимо:
1) проводить регулярный мониторинг и контролировать дебиторскую задолженность предприятия, отслеживания при этом соотношение дебиторской и кредиторской задолженности;
2) контролировать состояние расчетов по просроченным задолженностям;
3) по возможности ориентироваться на увеличение количества заказчиков с целью уменьшения риска неуплаты монопольным заказчиком.
В целях повышения эффективности контроля и анализа дебиторской задолженности целесообразно ввести в практику работы бухгалтерии ООО «Ромашка» форму отчетности «Анализ состояния дебиторской задолженности по срокам ее возникновения» (приложение 5), что позволит бухгалтеру представлять четкую картину состояния расчетом с разными дебиторами, своевременно выявлять просроченную задолженность и принимать меры по ее устранению.
3.3. Разработка кредитной политики как фактора повышения эффективности деятельности предприятия
В целях повышения эффективности деятельности рассматриваемого предприятия – ООО «Ромашка» - возможна разработка специальной кредитной политики для своих покупателей.
Так, на основе сведения, собранных предприятием об имеющихся и потенциальных покупателях, касающихся их финансового состояния, а также возможности своевременной уплаты за поставленную продукцию, надежности покупателей, их возможно разбить на три группы:
- надежные покупатели. Покупатели, чья финансовая история не вызывает сомнения, крупные потребители, имеющие положительную репутацию, своевременно оплачивающие поставляемую им продукцию.
Для таких покупателей может быть предложена кредитная программа «Элит+», предусматривающая предоставление скидок покупателям при покупке большого объема товаров, за своевременную и (или) досрочную уплату продукции, скидок за предварительную оплату продукции с предоставлением рассрочки на определенный период времени для оплаты оставшегося объема товаров.
- обычные покупатели. Потребители, приобретающие товар небольшими партиями, как правило, своевременно оплачивающие поставленную продукцию. Для таких потребителей возможно предложение кредитной программы «Стандарт», предусматривающей предоставление стандартных скидок за своевременную или предварительную оплату продукции;
- группа риска. Это покупатели, в отношении которых есть определенные сомнения в их возможности своевременно оплатить поставленную продукцию, либо новые покупатели, в отношении которых отсутствует какая-либо информация об их финансовом положении. Для таких потребителей можно предложить кредитную программу «Бизнес», предусматривающую введение штрафных санкций за несвоевременную оплату продукции.
От того, каким