Готовая продукция, ее учет и реализация
Если на предприятии учетной политикой принято реализованной считать продукцию по предъявленным счетам, то счет 43 ежемесячно закрывают (Дт46 Кт43), между видами реализованной продукции коммерческие расходы распределяются прямым путем, а если это невозможно - пропорционально выручке, полученной от реализованной продукции.
§ 2.8. Расходы на рекламу
В составе коммерческих расходов предприятия отдельной учетной позицией фиксируются расходы на рекламу. Расходы на рекламу – это расходы предприятия по целенаправленному воздействию на потребителя для продвижения продукции на рынках сбыта. К ним относятся: расходы на разработку и изделие рекламных изделий; разработку и изготовление эскизов этикетов, образцов оригинальных фирменных пакетов, упаковки и
т.д.; рекламные мероприятия, проводимые при помощи средств массовой информации, световую и иную наружную рекламу; а также проведение иных рекламных мероприятий, связанных с предпринимательской деятельностью.
ОСОБЕННОСТИ ВКЛЮЧЕНИЯ РАСХОДОВ НА РЕКЛАМУ В СЕБЕСТОИМОСТЬ ПРОДУКЦИИ
Общая величина фактических расходов на рекламу, относимых на себестоимость продукции зависит от объема выручки от реализованной продукции и не должна превышать предельных размеров, исчисляемых по нормативам, утвержденным Минфином РФ. Расходы предприятия на рекламу, превышающие предельные размеры, относятся за счет прибыли, остающейся в распоряжении предприятия. Сумма производственных расходов на рекламу включается в себестоимость продукции без НДС. Сумма НДС, оплаченная при возмещении таких расходов определяется в 1998 году по расчетной ставке НДС - 16,67 %,от указанной суммы и отражается в учете на счете 19.
§ 2.9. Учет реализации готовой продукции
и вспомогательного производства
Для учета реализации готовой продукции, как основного, так и вспомогательного производства, предусмотрен активно-пассивный операционно-результатный счет 46. Особенность этого счета состоит в том, что реализованную продукцию отражают на нем одновременно в двух оценках:
на кредите - по продажной цене, включая НДС и акцизы (Дт50,51,52,62), а на дебете - по фактической полной себестоимости (Кт20,23,26,37,40,43,45) в зависимости от принятой учетной политики. Это позволяет предприятию определить и списать результат реализации продукции - прибыль Дт46 Кт80/1 или убыток Дт80/1 Кт46. Превышение
кредитового оборота над дебетовым по счету 46 означает, что есть прибыль, а в противном случае - убыток.
Все предприятия, независимо от форм собственности, являются плательщиками в бюджет НДС в установленном размере и отпускной стоимости реализуемой продукции. Суммы НДС выделяют особыми позициями в счете, предъявленном для оплаты. Начисленный в бюджет НДС (Дт46 Кт68) в дальнейшем подлежит взносу на счет налоговой инспекции Дт68 Кт51.С продукции, реализованной в СКВ, НДС уплачивают в валюте. Остатков на конец месяца на счете 46 быть не должно.
Глава 3. Анализ хозяйственной деятельности:
3.1. Виды анализа, значение анализа
Анализом хозяйственной деятельности называется научно разработанная система методов и приемов, посредством которых изучается экономика предприятия, выявляются резервы производства на основе учетных и отчетных данных, разрабатываются пути их наиболее эффективного использования.
Хозяйственная деятельность машиностроительных предприятий анализируется самими предприятиями, вышестоящими организациями , Госбанком ( по основной деятельности ) , Стройбанком ( по капитальному строительству) , Министерством финансов и Центральным статистическим управлением РФ.
Сами предприятия анализируют свою работу для улучшения показателей своей деятельности. Планово - экономический отдел анализирует показатели статистического учета:
- производительность труда
- численный состав работающих
- среднюю заработную плату
- использование оборудования
- текучесть рабочей силы
- подготовку кадров и пр.
Главная бухгалтерия анализирует показатели бухгалтерского учета:
- сдачу готовой продукции
- себестоимость
- фонд заработной платы
- материальное снабжение
- реализацию продукции
- рентабельность
- финансовое состояние.
Источниками анализа являются стандартные формы статистической и бухгалтерской отчетности.
Исходными материалами для анализа служат месячные и квартальные планы, суточные и сменные задания, акты ревизии.
Методы экономического анализа отличаются большим разнообразием, но для них характерны следующие общие черты: оценка деятельности предприятия с позиции роста эффективности производства, определение влияния отдельных факторов на конечные результаты деятельности.
Классическими методами анализа являются наблюдение, сравнение, детализация, подстановки, корреляция, экономико-математические методы анализа и др.
По времени анализ бывает ежедневный, месячный, квартальный, годовой. При ежедневном анализе ограничиваются данными цехов, которые представляются в ПДО или бухгалтерию без письменной текстовой формы. Это ежедневные основные показатели работы цехов: выполнение программы, коэффициент использования оборудования, коэффициент сметности, численный состав, текучесть кадров, потери рабочего времени, выполнение норм выработки, себестоимость, отгрузка продукции и пр.
При месячных и годовых анализах составляются текстовые документы, объяснительные записки, доклады, заключения. В выводах и предложениях указываются пути и сроки устранения имеющихся недостатков в работе, и конкретные мероприятия, обеспечивающие повышение эффективности производства.
3.2 Общий аудит финансово-хозяйственной деятельности.
Потребность в сырье и материалах для выпуска 1-ой партии продукции, руб.
|
№ пп |
Наименование |
Кол-во |
Цена |
Всего, руб. |
|
К |
Ц |
К х Ц |
||
|
1. |
Каолин, ГОСТ 21286-82, кг |
1876 |
795 |
1491420 |
|
2. |
Глина Веселовская, ВГО, ТУ-21-25-203-81 |
1230 |
260 |
319800 |
|
3. |
Песок кварцевый ГОСТ 7031-75,22551-77 |
1 100 |
545 |
599500 |
|
4. |
Полевой шпат, ГОСТ 15045-78, кг |
1050 |
370 |
388500 |
|
5. |
Бой обожженный (брак собственного производства) |
375 |
— | — |
|
6. |
Жидкое стекло, ГОСТ 13078-81, кг |
62,9 |
6060 |
381174 |
|
7. |
Сода, ГОСТ 5100-85, кг |
62 |
1060 |
65720 |
|
8. |
Гпазурь-фитта, 21а, В1С ДМ-2, ЛГ-19 В9 |
125 |
18424 |
2303000 |
|
9. |
Пигменты — красители, кг |
21 |
24250 |
509250 |
|
Всего основных материалов: |
5901,9 |
6058364 |
||
|
1. |
Масло трансформаторное, кг |
201 |
3125 |
628125 |
|
2. |
Гипс, кг |
151 |
1700 |
256700 |
|
Всего вспомогательных материалов: |
352 |
884825 |
||
|
Итого: |
6253,9 |
6943189 |
||
Поставщиками сырья, материалов и концентратов являются заводы керамических материалов в Новочеркасске и Шахтах, а жидкое стекло, сода и глазурь поставляются Каменским химическим объединением. Таким образом, все поставщики материалов находятся от предприятия на расстоянии от 40 до 100 км, что позволяет организовать получение сырья с помощью автотранспорта.
Численность производственного персонала определяется исходя из функциональной целесообразности и численности работников аналогичных производств.
Система оплаты труда построена на использовании повременно-премиальной формы.
Оплата труда руководителей и других категорий работников построена на основе должностных окладов и зависит от величины фактически отработанного времени и достижения конечных результатов деятельности предприятия.
Численность производственного персонала и уровень предполагаемой зарплаты в марте-апреле 1998 года на предприятии
| № |
Специальность |
Число работников, чел. |
Тарифная ставка, руб./час. |
Фонд рабочего времени, час. |
Всего, руб. |
|||
|
март |
апрель |
Март |
апрель |
март |
Апрель |
|||
|
Тст |
Ф1 |
Ф2 |
Тст х Ф1 |
Тст х Ф2 |
||||
|
1. |
Дизайнер-стилист |
1 |
5112 |
8588 |
176 |
168 |
899712 |
1442784 |
|
2. |
Старший художник Оформитель |
2 |
3785 |
6360 |
172 |
172 |
651020 |
1093920 |
|
3. |
Художник-оформитель |
2 |
3402 |
5715 |
172 |
172 |
585144 |
982980 |
|
4. |
Слесарь-наладчик |
2 |
2616 |
4995 |
172 |
172 |
449952 |
755940 |
|
5. |
Технолог |
1 |
3069 |
5156 |
176 |
168 |
540144 |
866208 |
|
6. |
Разнорабочий |
2 |
2100 |
3528 |
172 |
172 |
361200 |
606815 |
|
Итого: |
3487172 |
5748647 |
||||||
Численность руководителей и других категорий работников и их предполагаемый уровень заработной платы в марте-апреле 1998 года
|
№ пп |
Занимаемая должность |
Численность, чел. |
Часовая ставка, руб./час. |
Фактически отработанное время, час. |
Всего, руб. |
|||
|
март |
апрель |
март |
апрель |
март |
Апрель |
|||
|
0 |
0 |
Ф1 |
Ф2 |
Охф1 |
ОхФ2 |
|||
|
1. |
Генеральный директор |
1 |
5285 |
8880 |
176 |
168 |
930160 |
1491840 |
|
2. |
Коммерческий директор |
1 |
4944 |
8305 |
176 |
168 |
870144 |
1395240 |
|
3. |
Главный бухгалтер |
1 |
4944 |
8305 |
176 |
168 |
870144 |
1395240 |
|
4. |
Водитель |
1 |
2130 |
3578 |
176 |
168 |
374888 |
601104 |
|
5. |
Уборщица |
1 |
1023 |
1718 |
176 |
168 |
180048 |
288624 |
|
6. |
Сторож |
1 |
1023 |
1718 |
176 |
168 |
180048 |
288624 |
|
Итого: |
3405432 |
5460672 |
||||||
Ниже приведены расчеты экономических элементов затрат на производство продукции.
Вода на технологические цели и прием сточных вод:
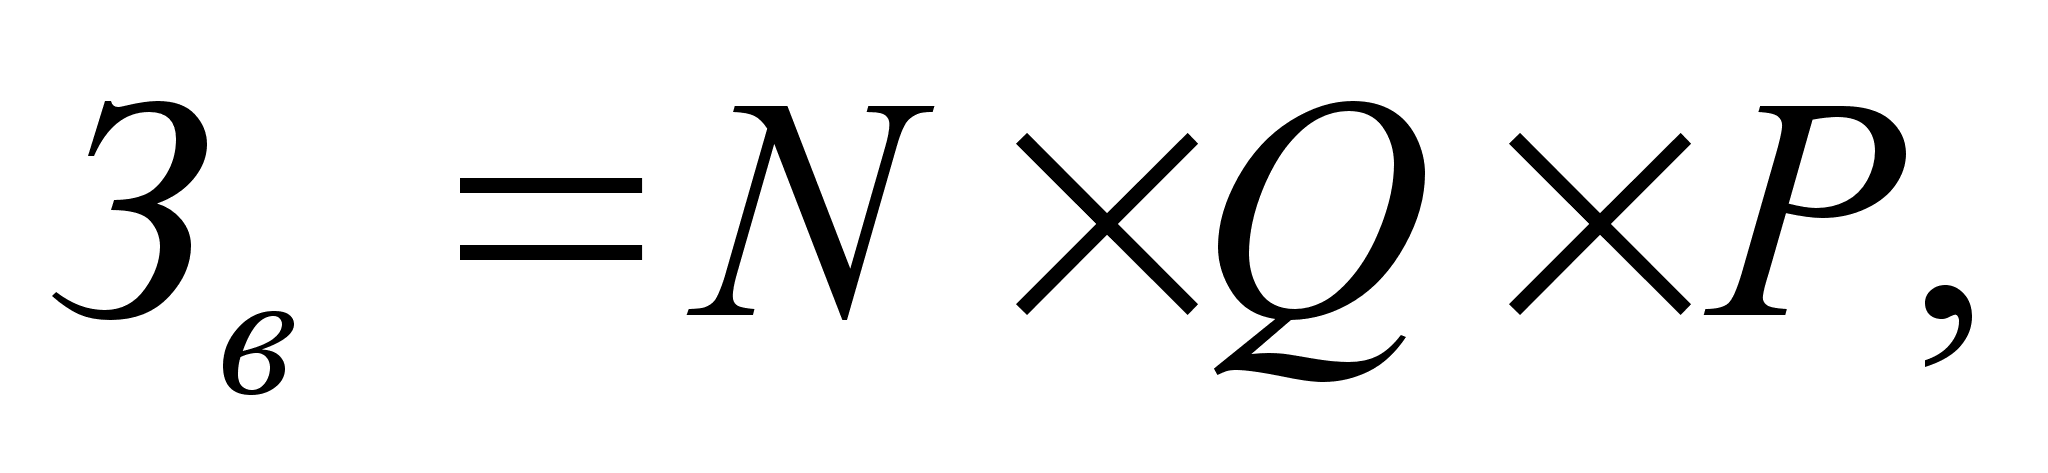 где:
Зв затраты на воду, руб.;
N количество месяцев;
Q=231 объем потребления за 2 месяца, м3;
Р=3009 расценка на 1 м3 воды, руб.
Тогда:
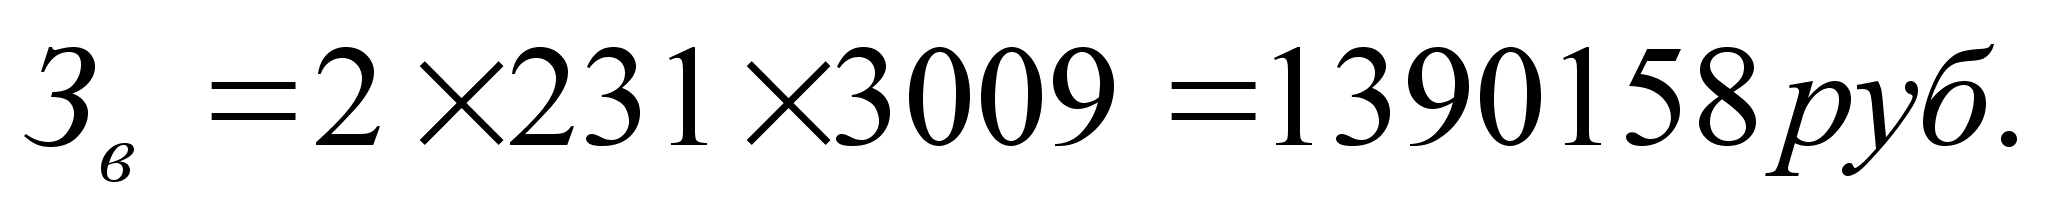
Стоимость топлива на технологические цели установлена в виде фиксированной месячной платы, составляющей 1788100 руб. за природный газ. Отсюда за два месяца работы стоимость топлива для производства продукции составит 3576200 руб.
Затраты на энергию для технологических целей составят 3906720 руб.
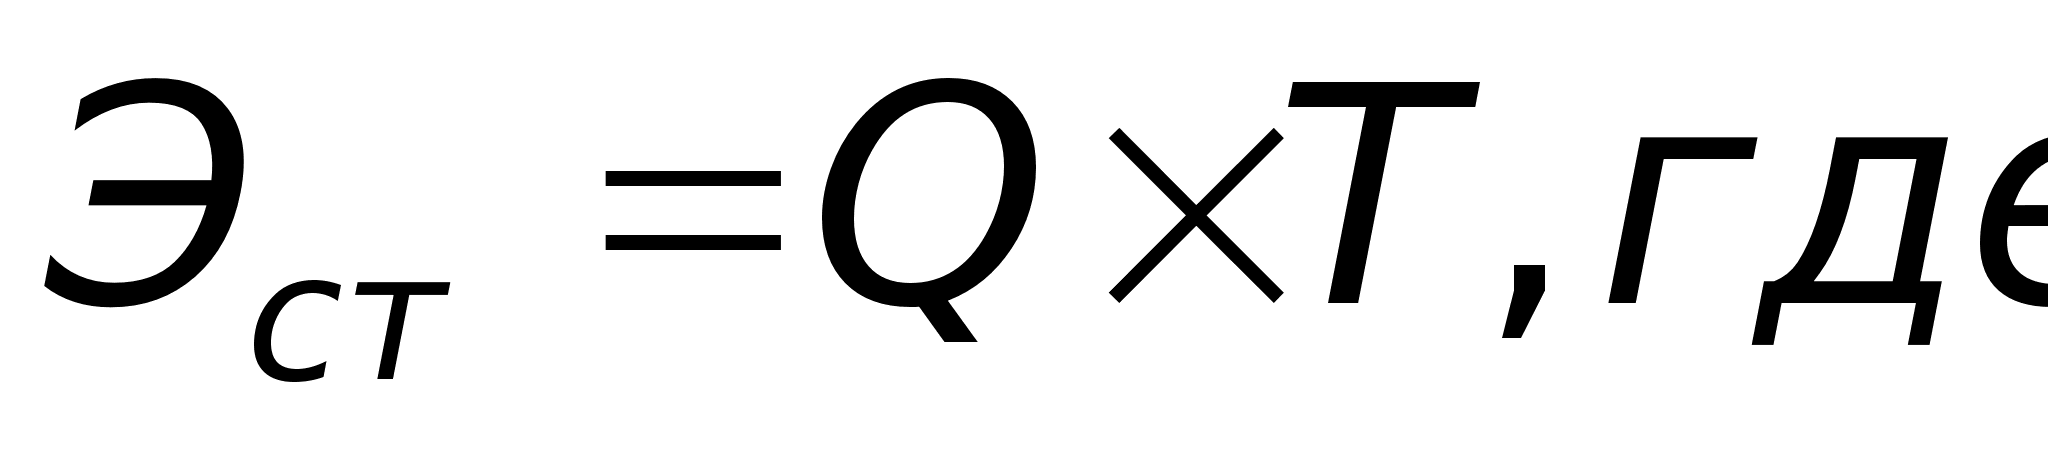
Эст стоимость потребленной оборудованием электроэнергии;
Q количество потребленной оборудованием электроэнергии, 10852 квт-час;
Т=360 тарифная ставка за один квт-час электроэнергии для регулирования групп потребителей, руб.
Тогда:
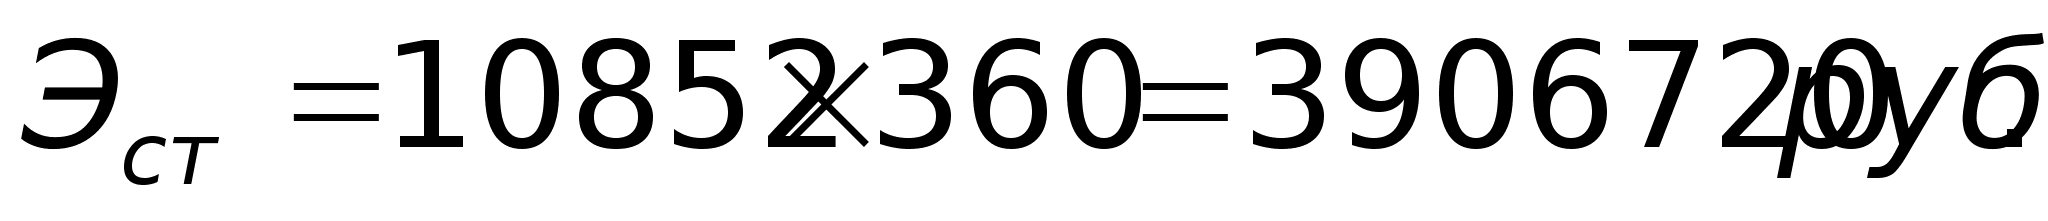
Затраты на отопление производственного помещения составят 567483 руб.
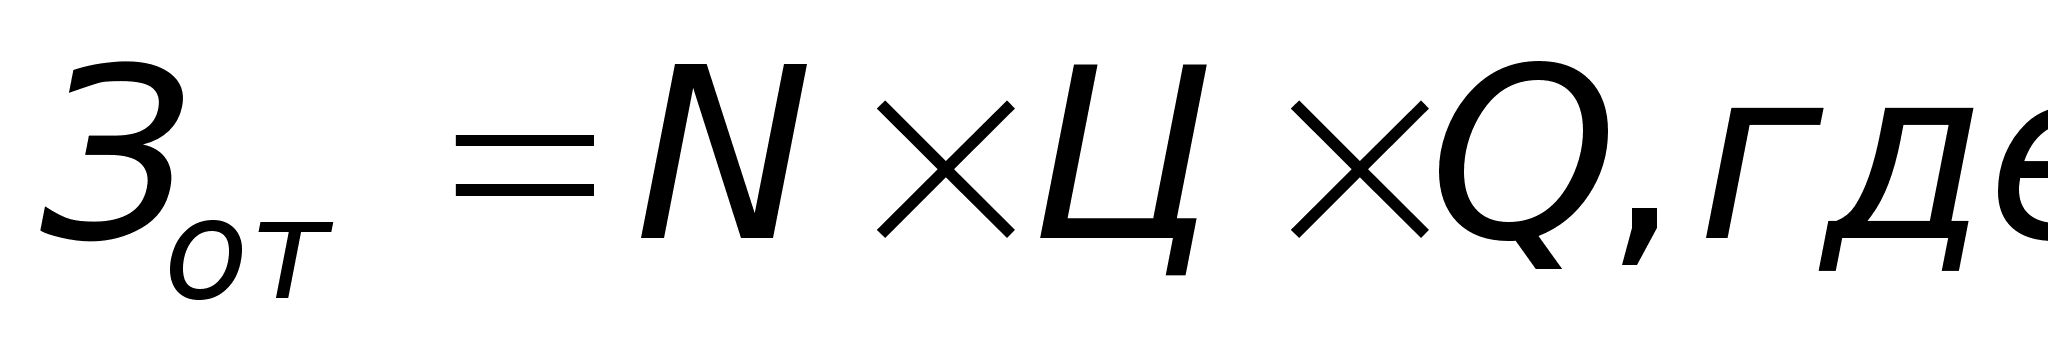
Зот стоимость затрат на отопление, руб.;
N отапливаемый период, месяцев;
Ц цена 1 Гкап тепловой энергии, равна 78490 руб.;
О количество потребленной тепловой энергии, Гкал.
Отсюда:
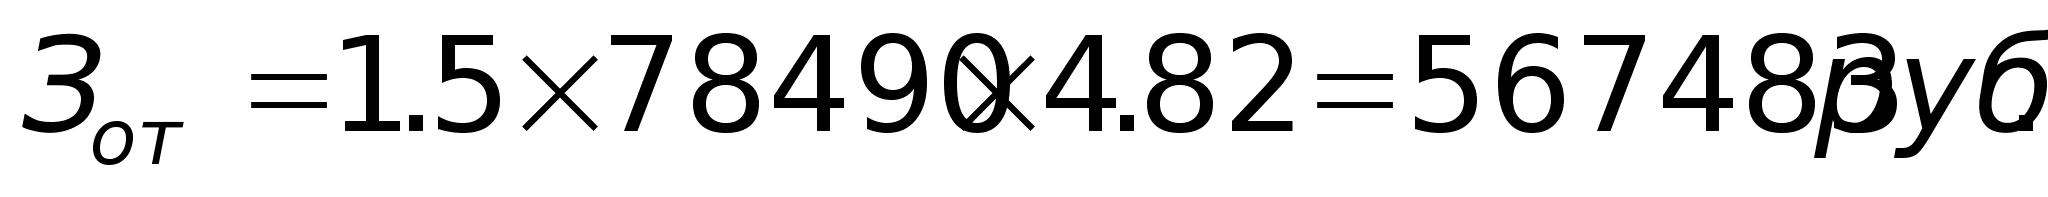
Затраты на освещение составят 656806 руб., их расчеты ведутся на основе формулы, исходя из количества потребленной энергии в размере 1824,46 квт-час.
Поэтому:
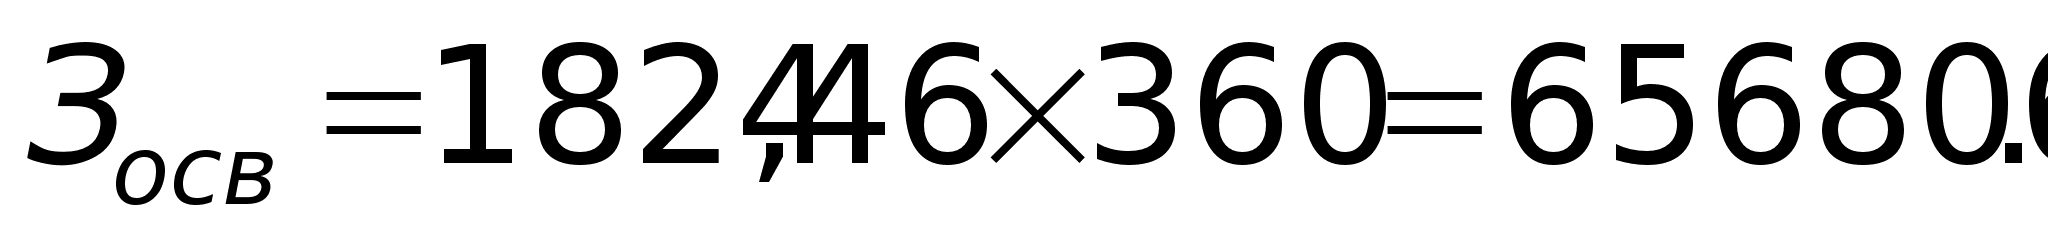
Затраты на бензин для автомобиля равны 1482000 руб.
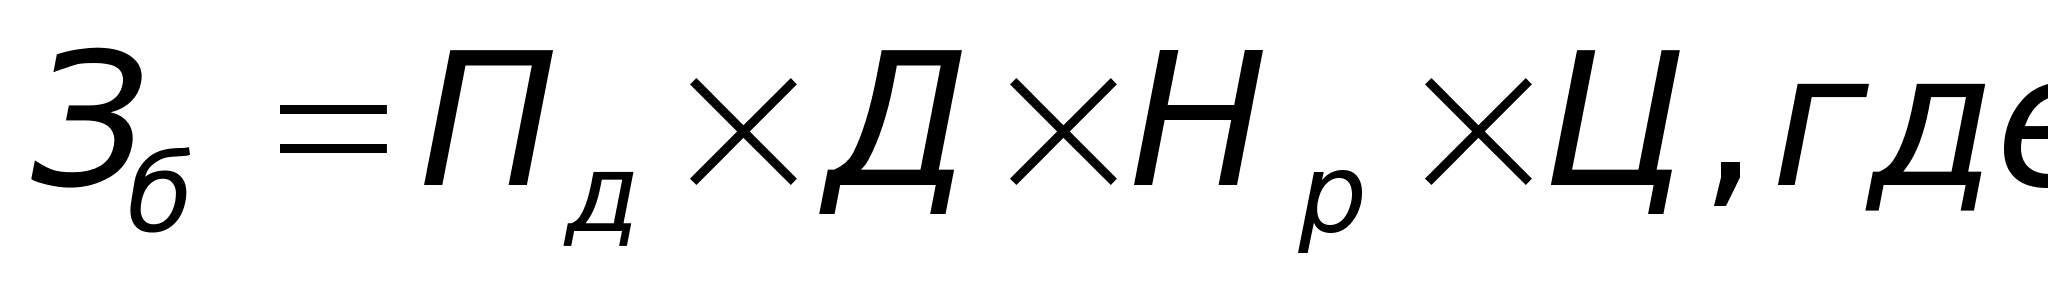
Зб затраты на бензин, руб.;
Пд=200 км средне-дневной пробег автомобиля;
Д=52 количество дней эксплуатации;
Нр норма расхода бензина на 1 км пути, составляет 0,15 л;
Ц цена 1 л бензина равна 950 руб.
Тогда:
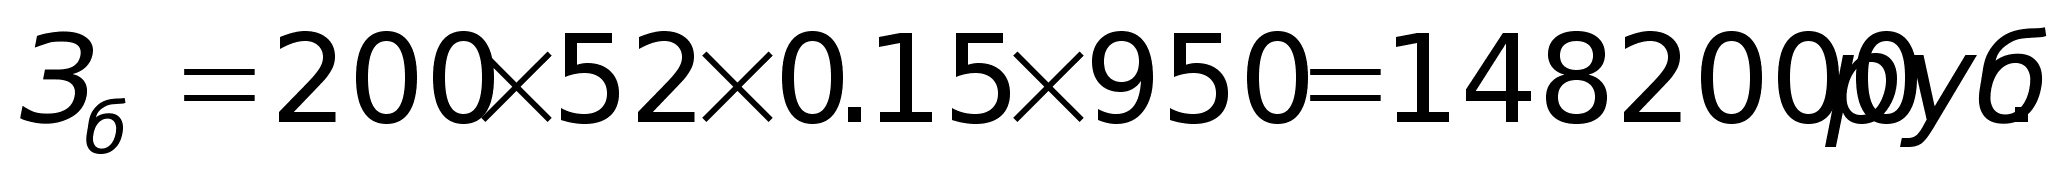
Затраты на оплату труда по предприятию за два месяца составят 18101923 руб.
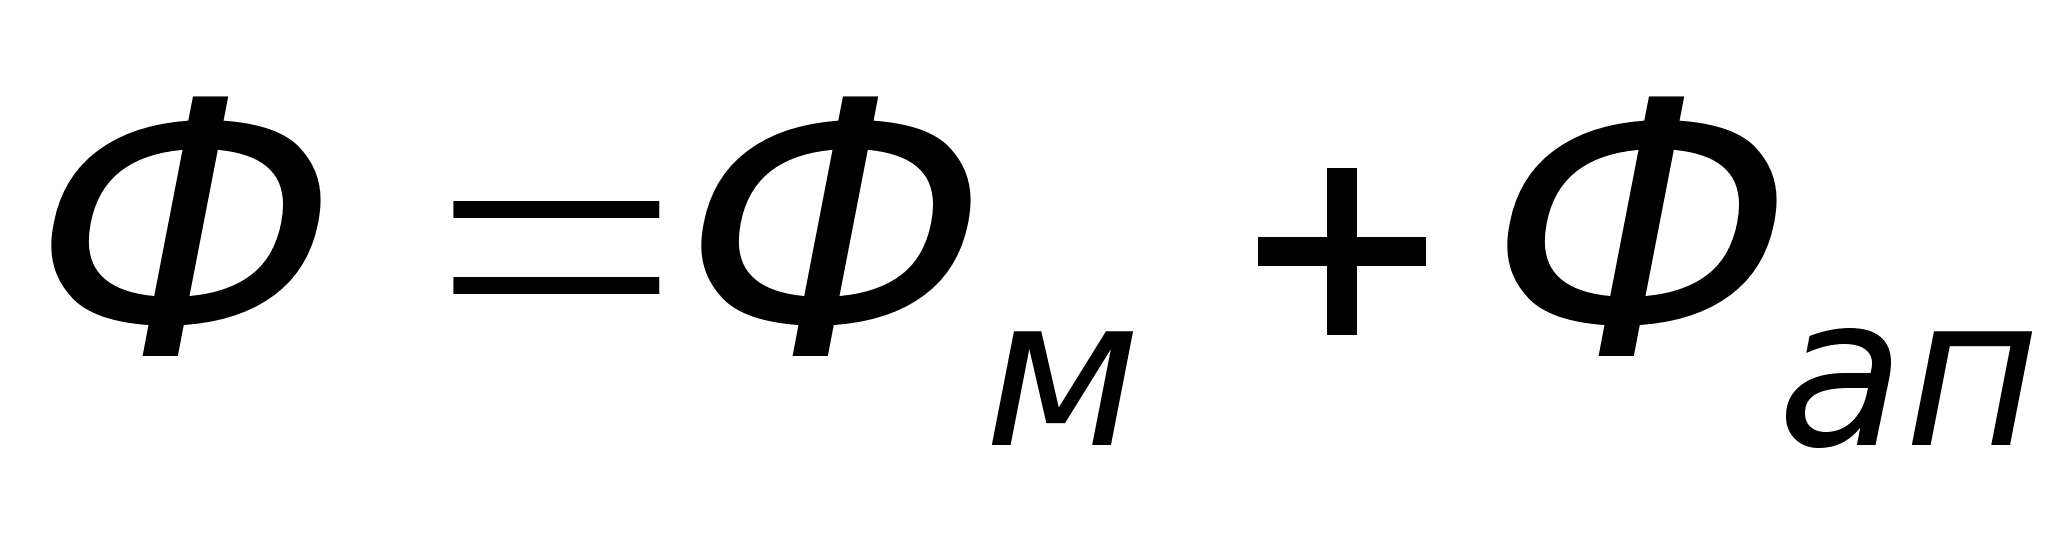 ,
где:
Ф фонд оплаты труда предприятия за период, руб.
Фм и Фап фонд оплаты труда за март и апрель месяцы соответственно.
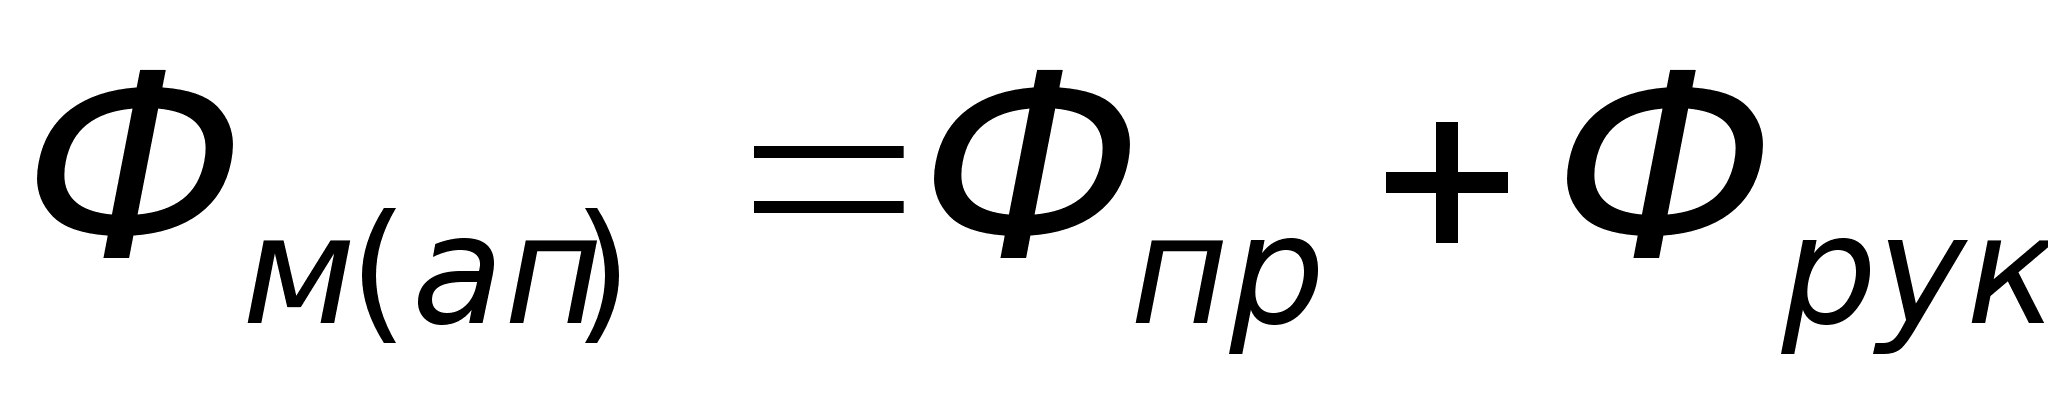 ,
где:
Фпр месячный фонд оплаты труда производственного персонала, руб.;
Фрук месячный фонд оплаты труда руководителей и других категорий работников, руб.
Отсюда: Ф = (3487172 + 5748647) + (3405432 + 5460672) = 18101923 руб.
Отчисления на социальные нужды складываются из отчислений в пенсионный фонд (28%), соцстрах (5,4%), медстрахование (3,6%), отчисления в фонд занятости (2%), и составляют всего 37% от фонда оплаты труда за весь период.
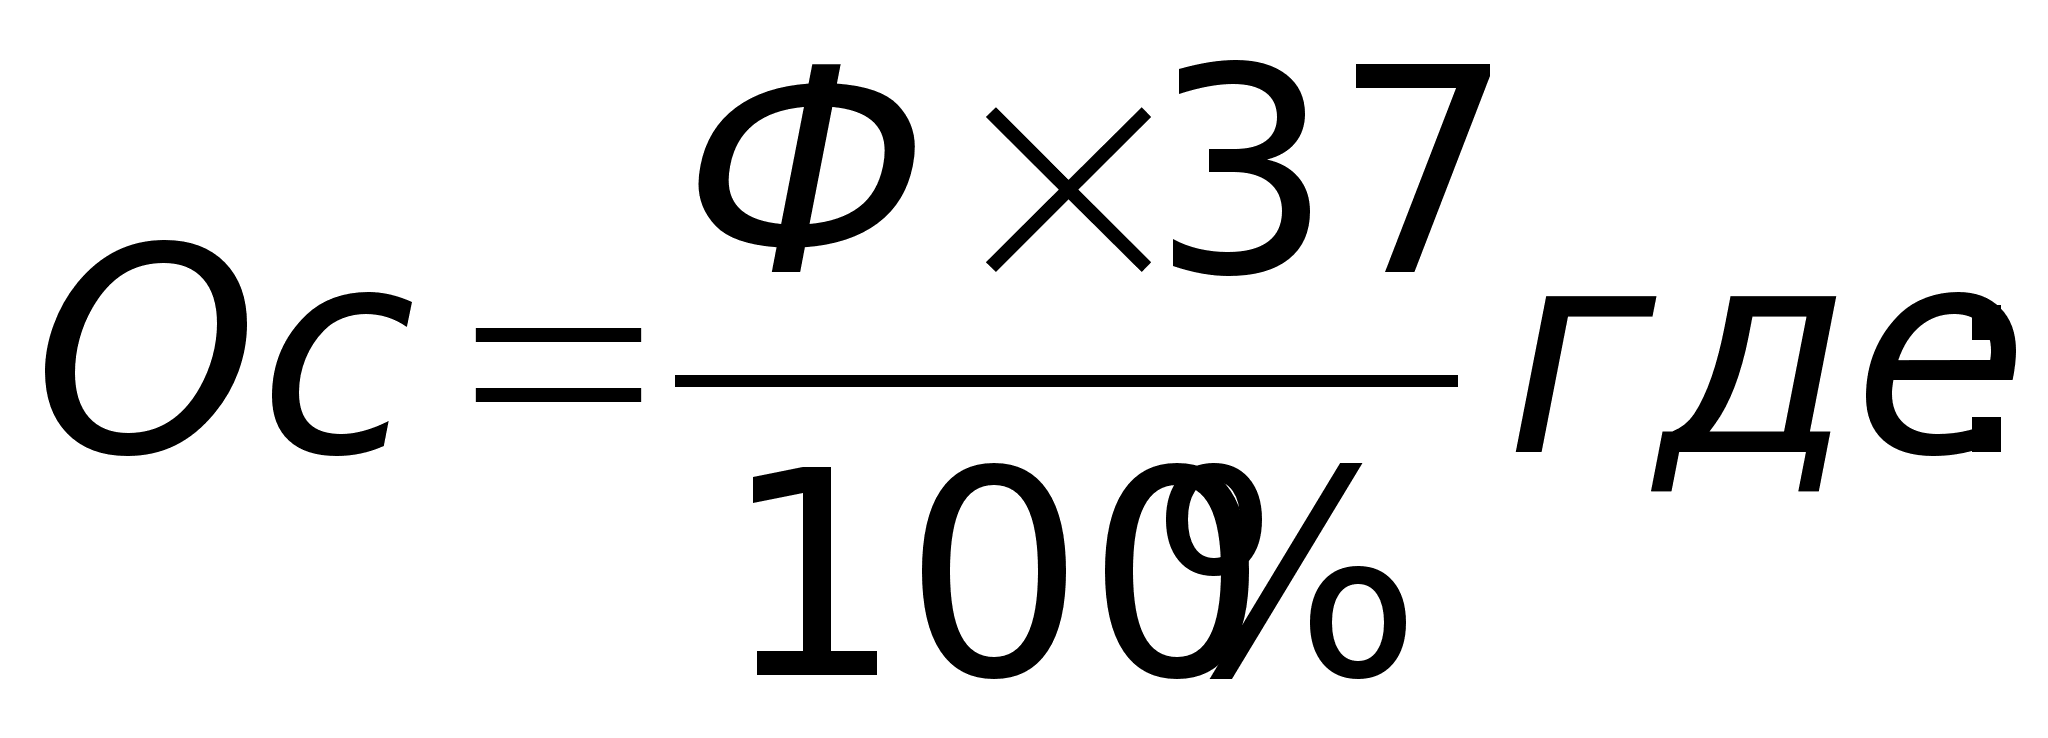
Ос отчисления на соцнужды, руб.
Тогда:
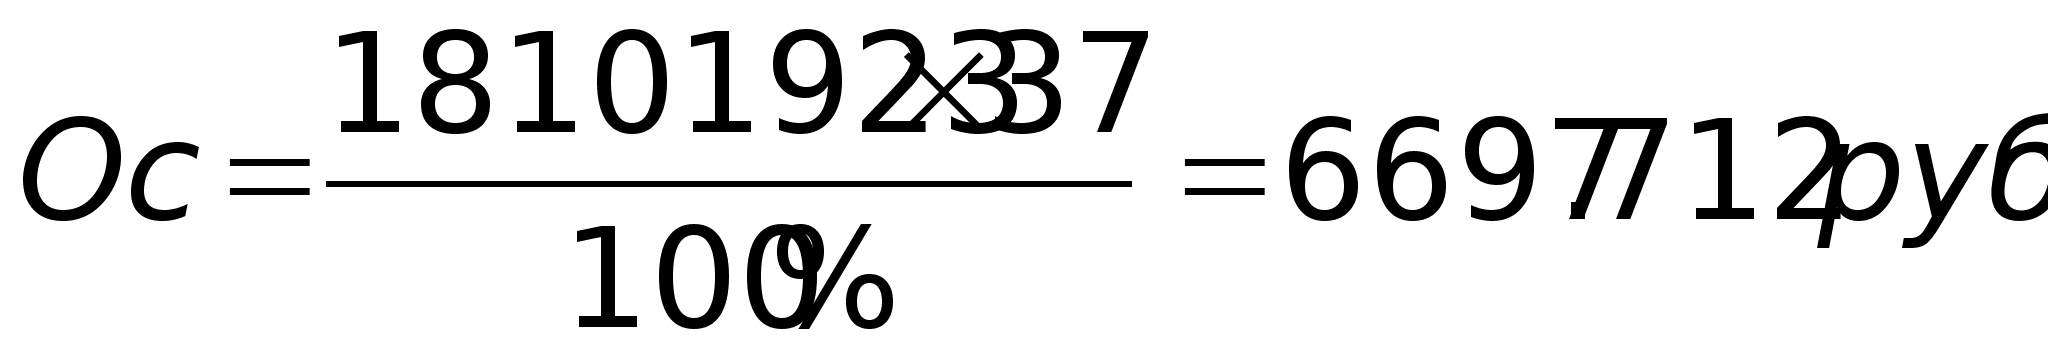
Ускоренная амортизация определяет амортизационный период длиною в пять лет, и составляет для предприятия 48785200 руб., а за 2 месяца соответственно 9757040 руб.
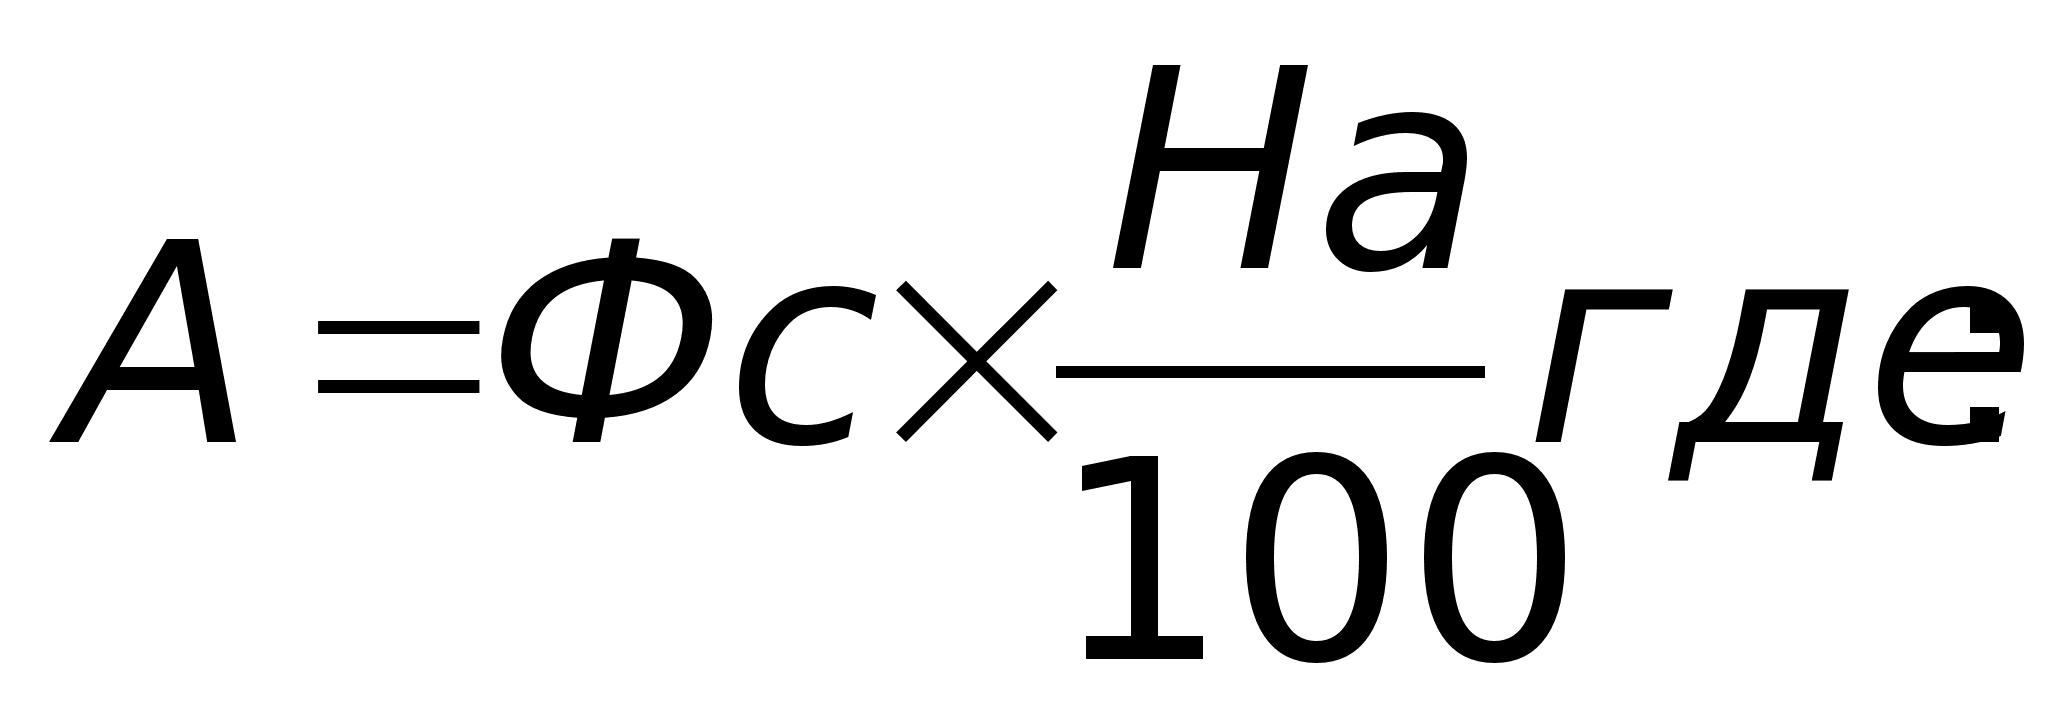
А амортизационные отчисления за год, руб.;
Фс среднегодовая стоимость основных фондов, руб.;
На норма отчисления на полное обновление (восстановление или реновацию), %.
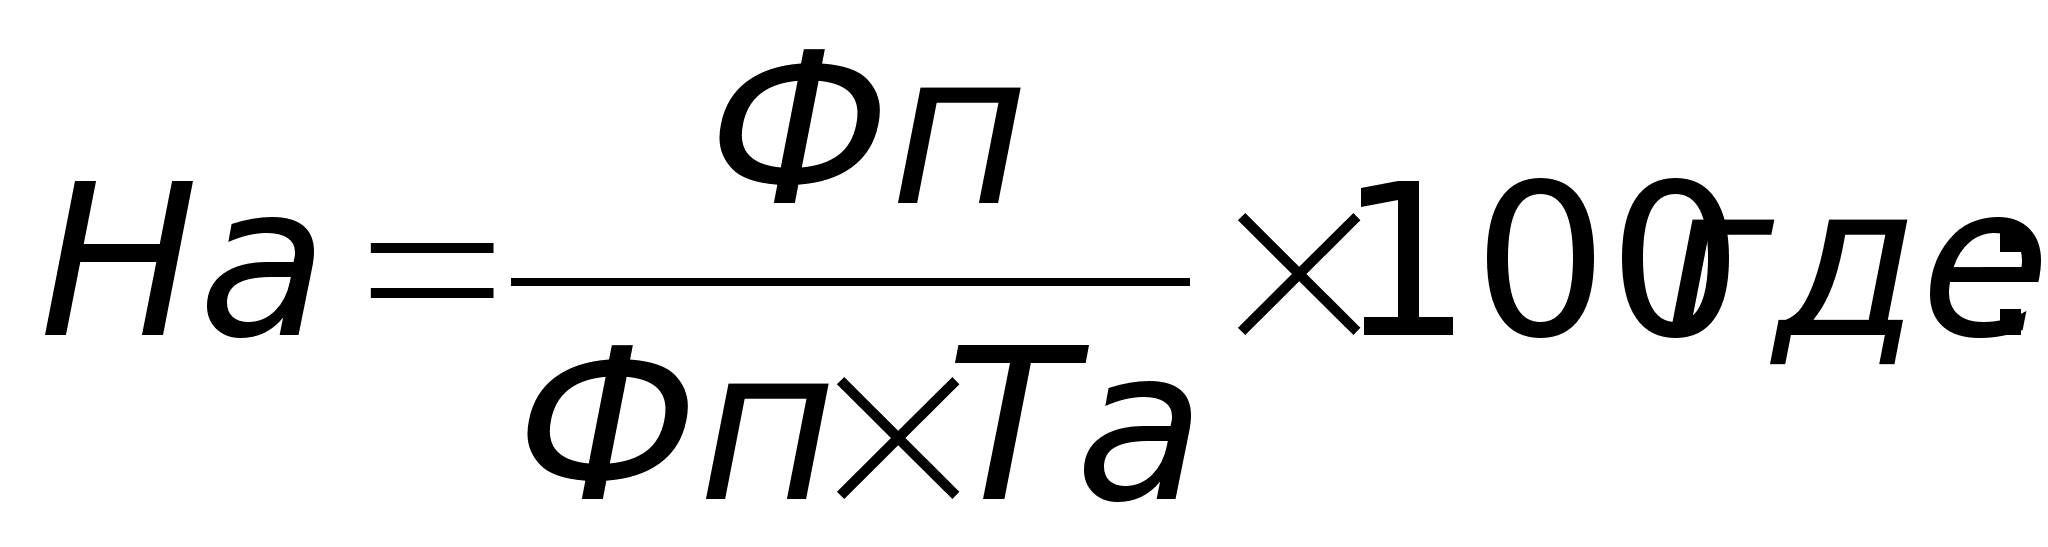
Фп первоначальная стоимость основных фондов, руб.;
Та амортизационный период, лет.
Тогда:
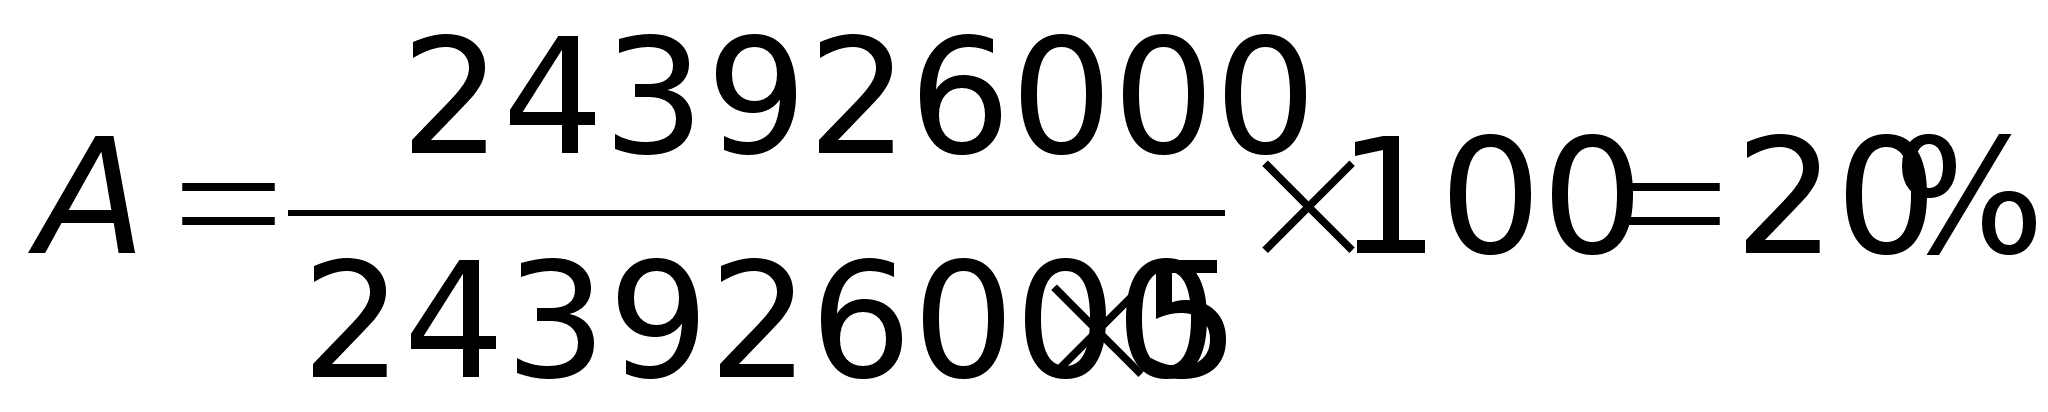 ,
отсюда:
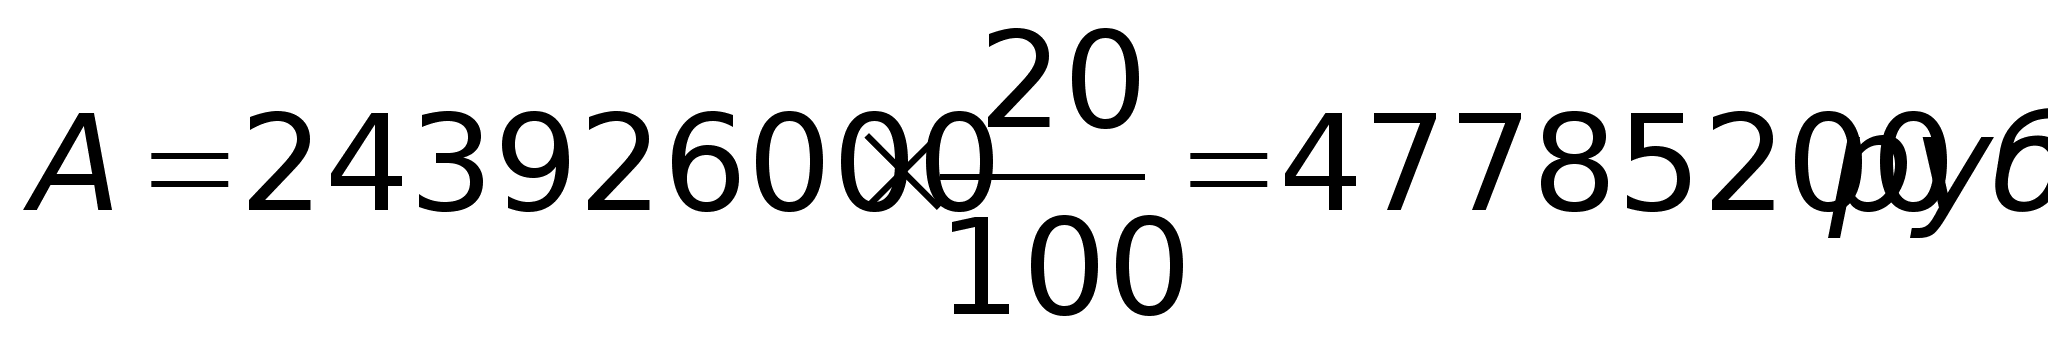
Исходя из того, что в первые два месяца производственной практики не велось, величина амортизационных отчислений за каждый месяц, начиная с марта по конец года, составила 0,1 от годовых амортизационных отчислений.
Поэтому
амортизация
за
2
месяца составит:
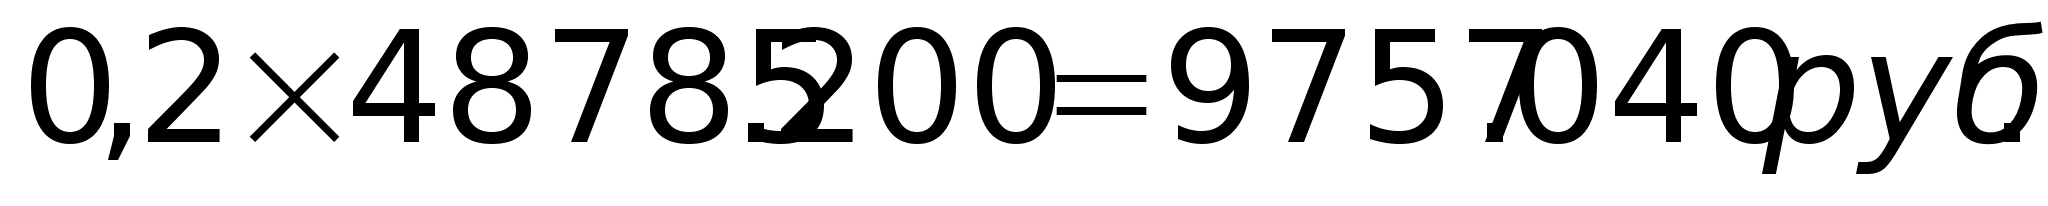
Страховые отчисления строятся с учетом того, что при страховании реального имущества в страховой фирме «ЭНИ», годовой процент на сумму свыше 40 тыс.руб. составляет 0,5%.
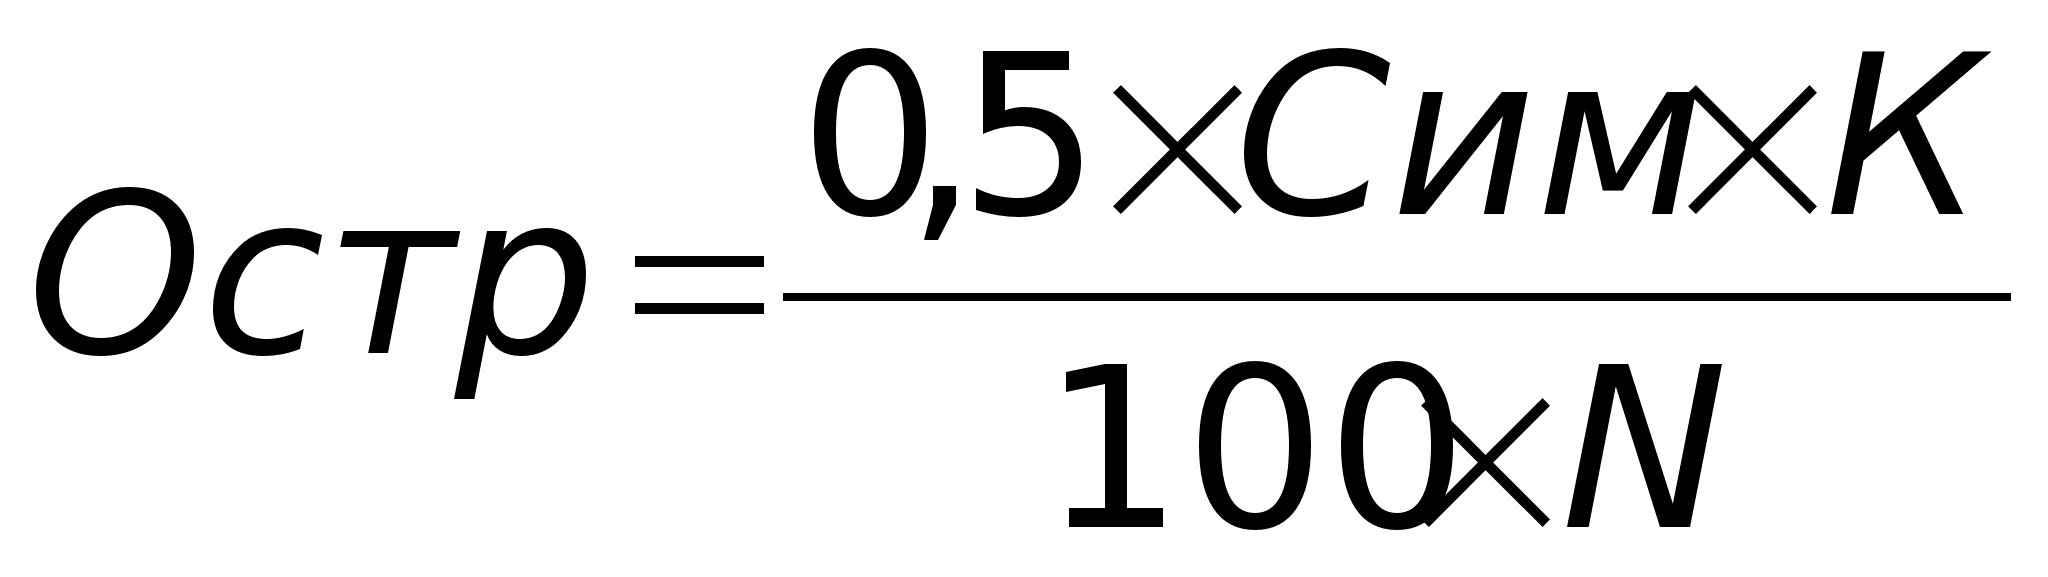
Остр страховые отчисления за период, руб.;
Сим стоимость застрахованного имущества, руб.;
К количество месяцев в периоде;
N количество месяцев, в течение которых выплачивается оговоренная сумма,
Отсюда:
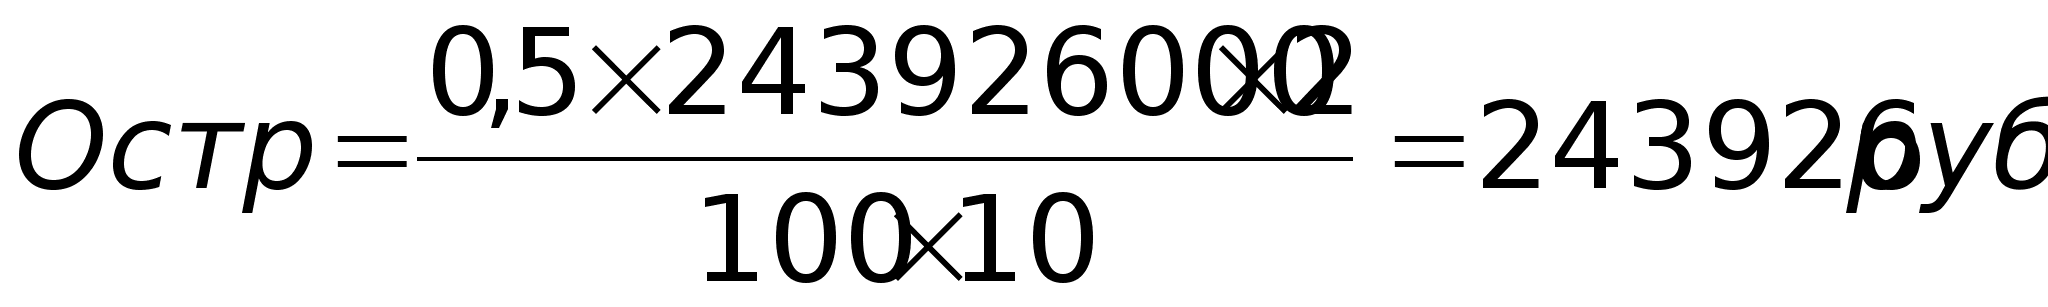
Страховые взносы за март-апрель составят 243926 руб.
Арендные платежи за 2 месяца составят: 1134454 +400000 = 1534454руб., исходя из стоимости аренды помещений за месяц. Процент, выплачиваемый за кредит, определяется исходя из включения в полную себестоимость продукции той его части, доля которой не превышает процентной ставки кредита, установленной центральным банком.
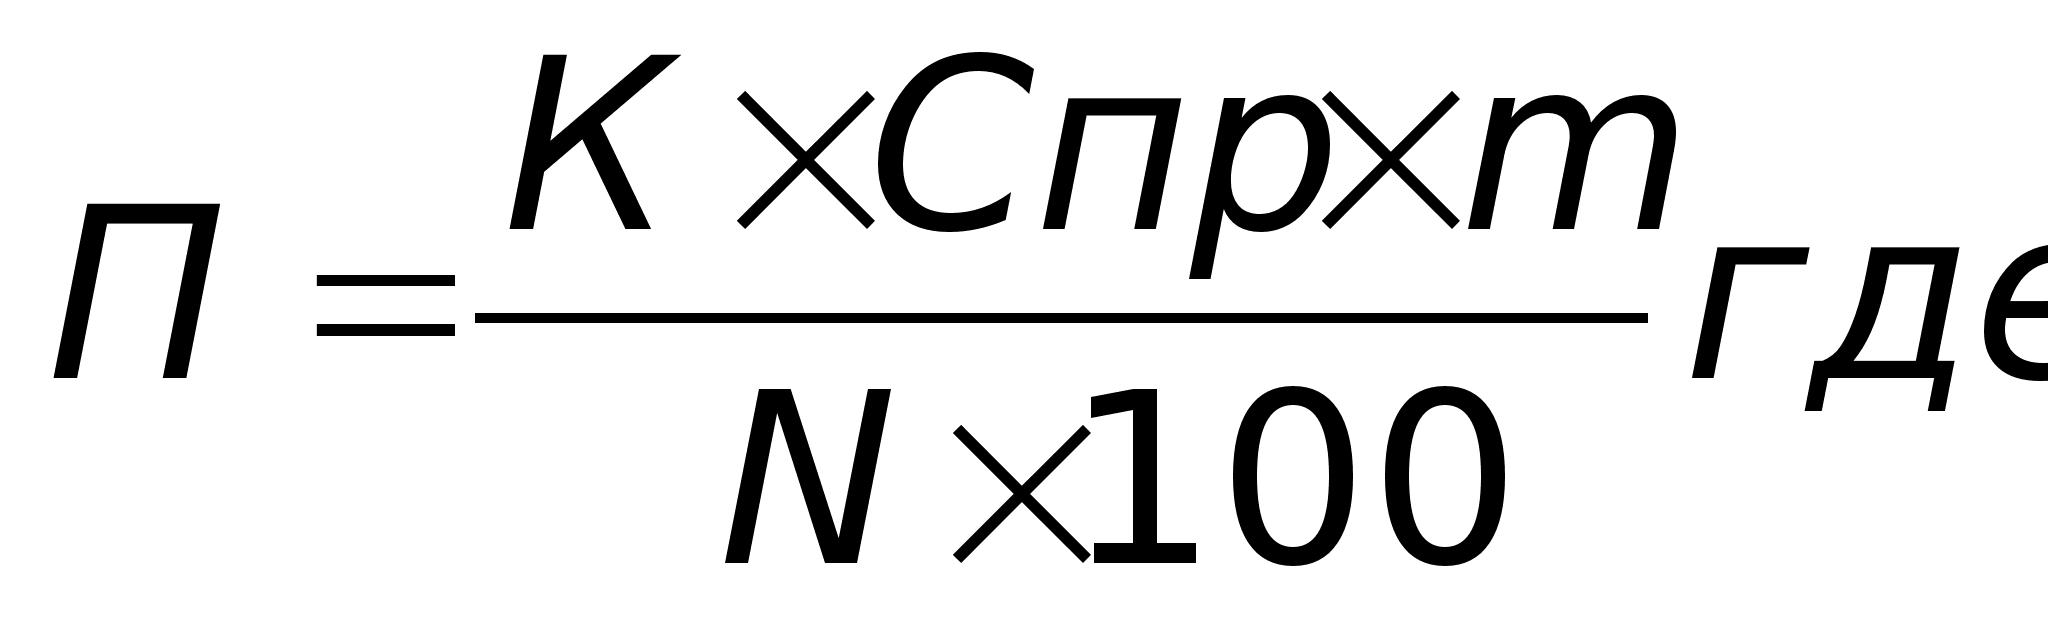
П процент, выплачиваемый за кредит в период, руб.;
K величина кредита, руб.;
Cпр процентная ставка Центробанка, равная 60%;
M число периодов, за которые производятся отчисления искомые;
N число периодов, за которые необходимо выплатить процент.
Тогда:
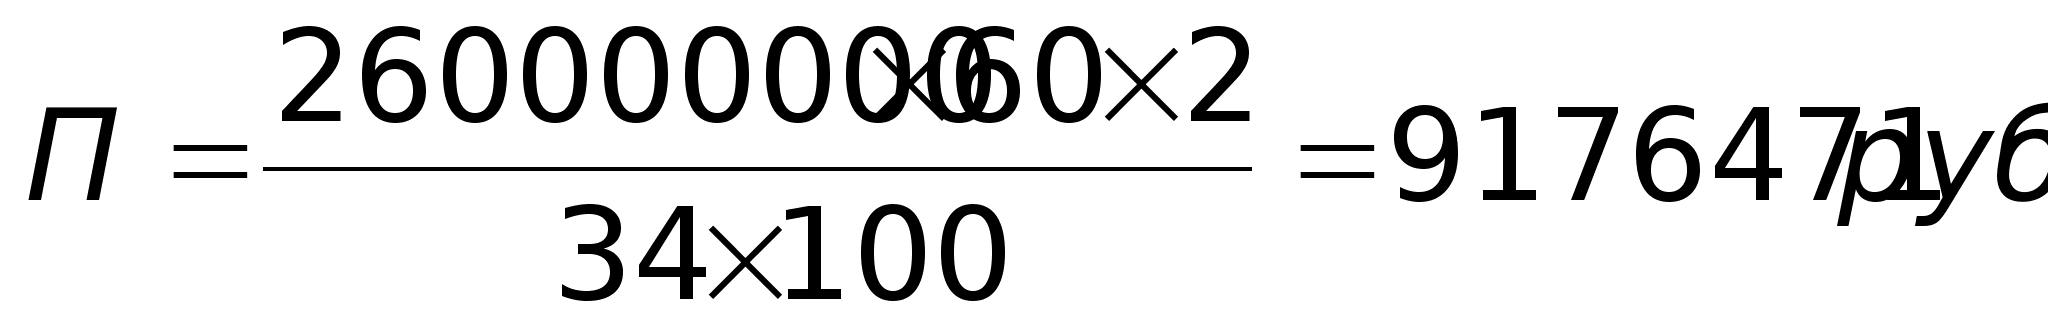
Суммарные выплаты за два месяца по погашению процентов за кредит составят 32117647 руб.
Расходы на телевизионную рекламу по Краснодарскому телевидению составят 303600 руб.
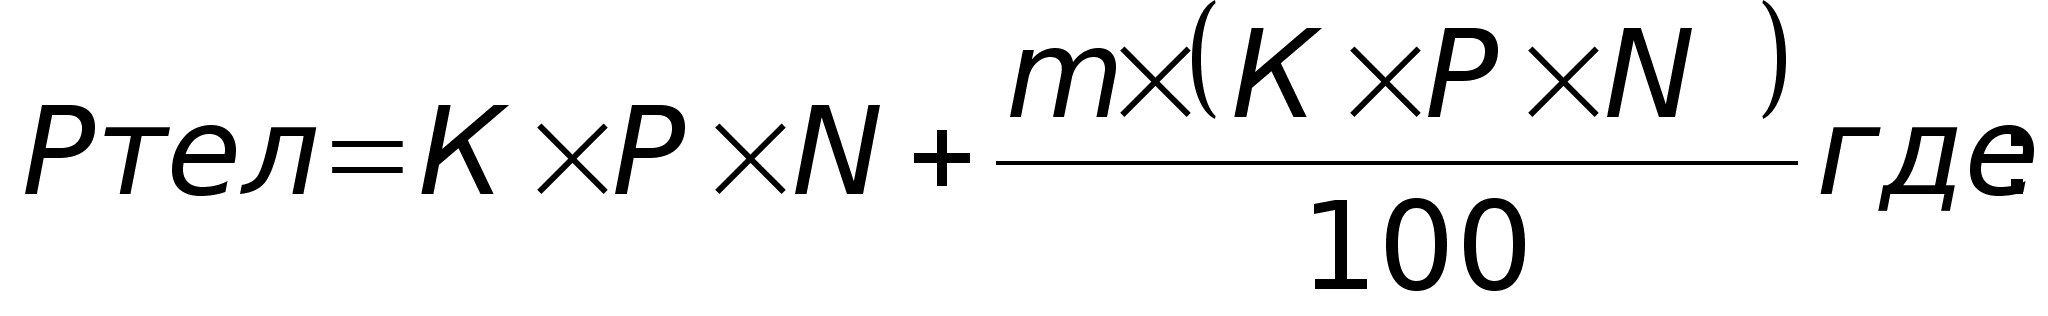
Ртел стоимость телерекламы, руб.;
К = 69 количество слов в рекламе;
Р = 800 расценка за одно слово, руб.;
N = 5 общее количество запусков рекламы;
m = 10 процент за срочность.
Тогда:
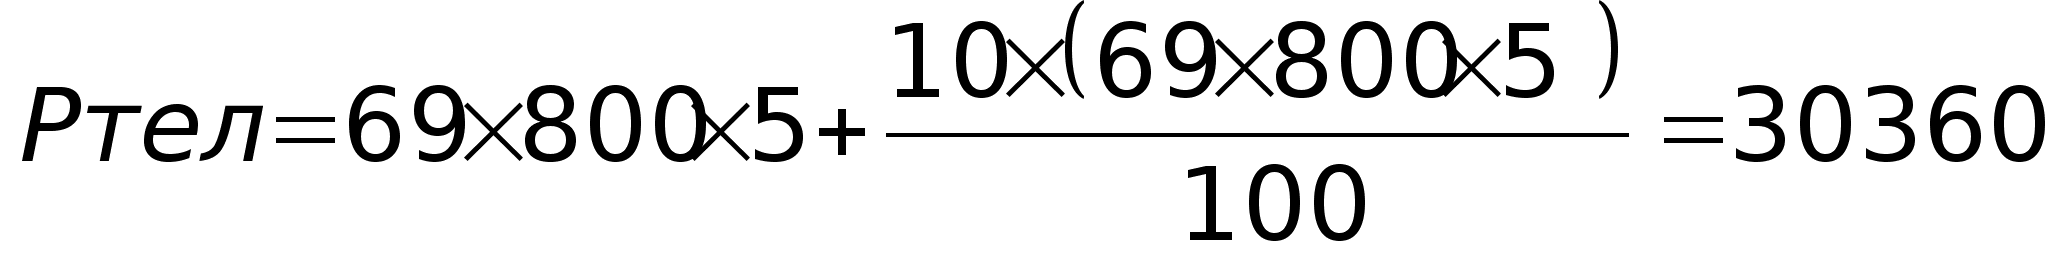
Стоимость 1/32 полосы рекламы в газете «Наше время» составляет 71000 руб.
Таким образом, затраты на рекламу в прессе и на телевидении составят в сумме 374600 руб.
В
себестоимость
продукции
включается
также налог
на пользователей
автомобильных
дорог в размере
2.6%
от объема
реализации,
что составит:
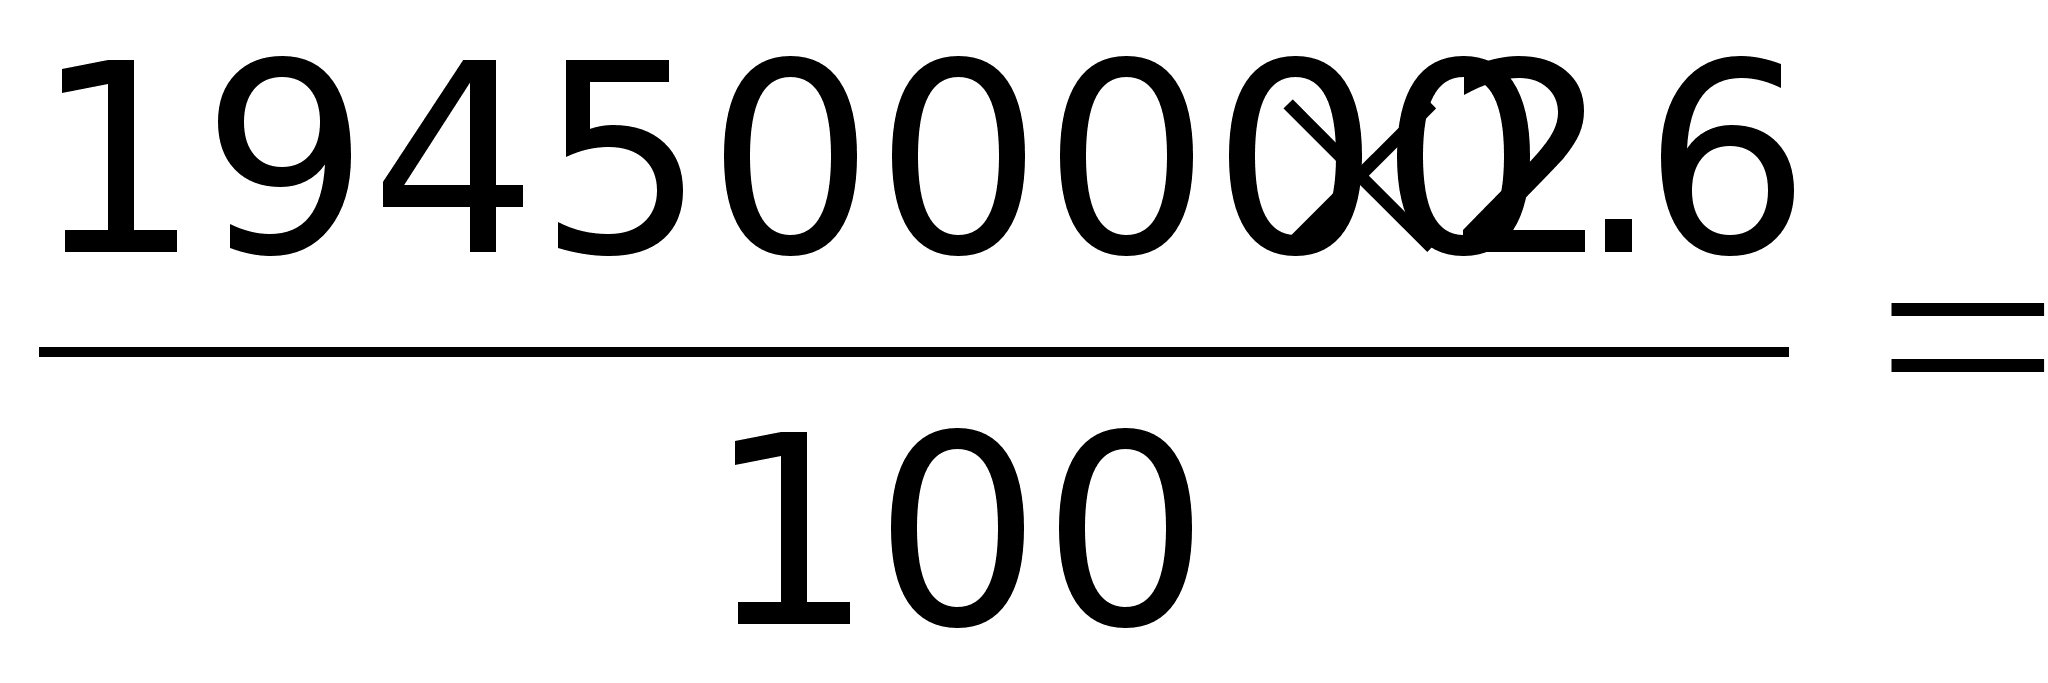 5057000
руб.
Всего по этой статье: 2917500 руб.
Полная себестоимость выпуска керамико-фарфоровой продукции за два месяца 1998 г. по элементам экономических затрат приведена в следующей таблице.
Полная себестоимость первой партии продукции предприятия «Инстройсервис»
|
№ пп |
Наименование элементов затрат |
Всего, руб. |
|
1. |
Сырье и основные материалы (за вычетом возвратных отходов): |
|
|
а) сырье и основные материалы |
6058364 |
|
|
б) вода на технологические цели |
1390158 |
|
|
2. |
Вспомогательные материалы |
884825 |
|
3. |
Топливо на технологические цели |
3576200 |
|
4. |
Энергия на технологические цели |
3906720 |
|
5. |
Коммунальные услуги: |
|
|
а) отопление помещений |
567483 |
|
|
б) освещение помещений |
656806 |
|
|
6. |
Горючее для автомобиля |
1482000 |
|
Всего материальных затрат |
18522556 |
|
|
1. |
Заработная плата производственного персонала |
9235819 |
|
2. |
Заработная плата руководителей и других категорий работников |
8866104 |
|
Всего затрат на оплату труда |
18101923 |
|
|
Всего затрат на отчисления на соц. нужды |
6697712 |
|
|
Затраты на амортизацию сновных фондов |
9757040 |
|
|
1. |
Арендная плата |
1534454 |
|
2. |
Страховые взносы |
243926 |
|
3. |
Реклама |
374600 |
|
4. |
Канцтовары |
75000 |
|
5. |
Процент за кредит |
9176471 |
|
6. |
Налог на пользователей автодорог |
5057000 |
|
Всего прочих затрат |
21577673 |
|
|
Итого полная себестоимость продукции |
90918355 |
Удельный вес условно-постоянных затрат в полной себестоимости продукции составит 68,4%.
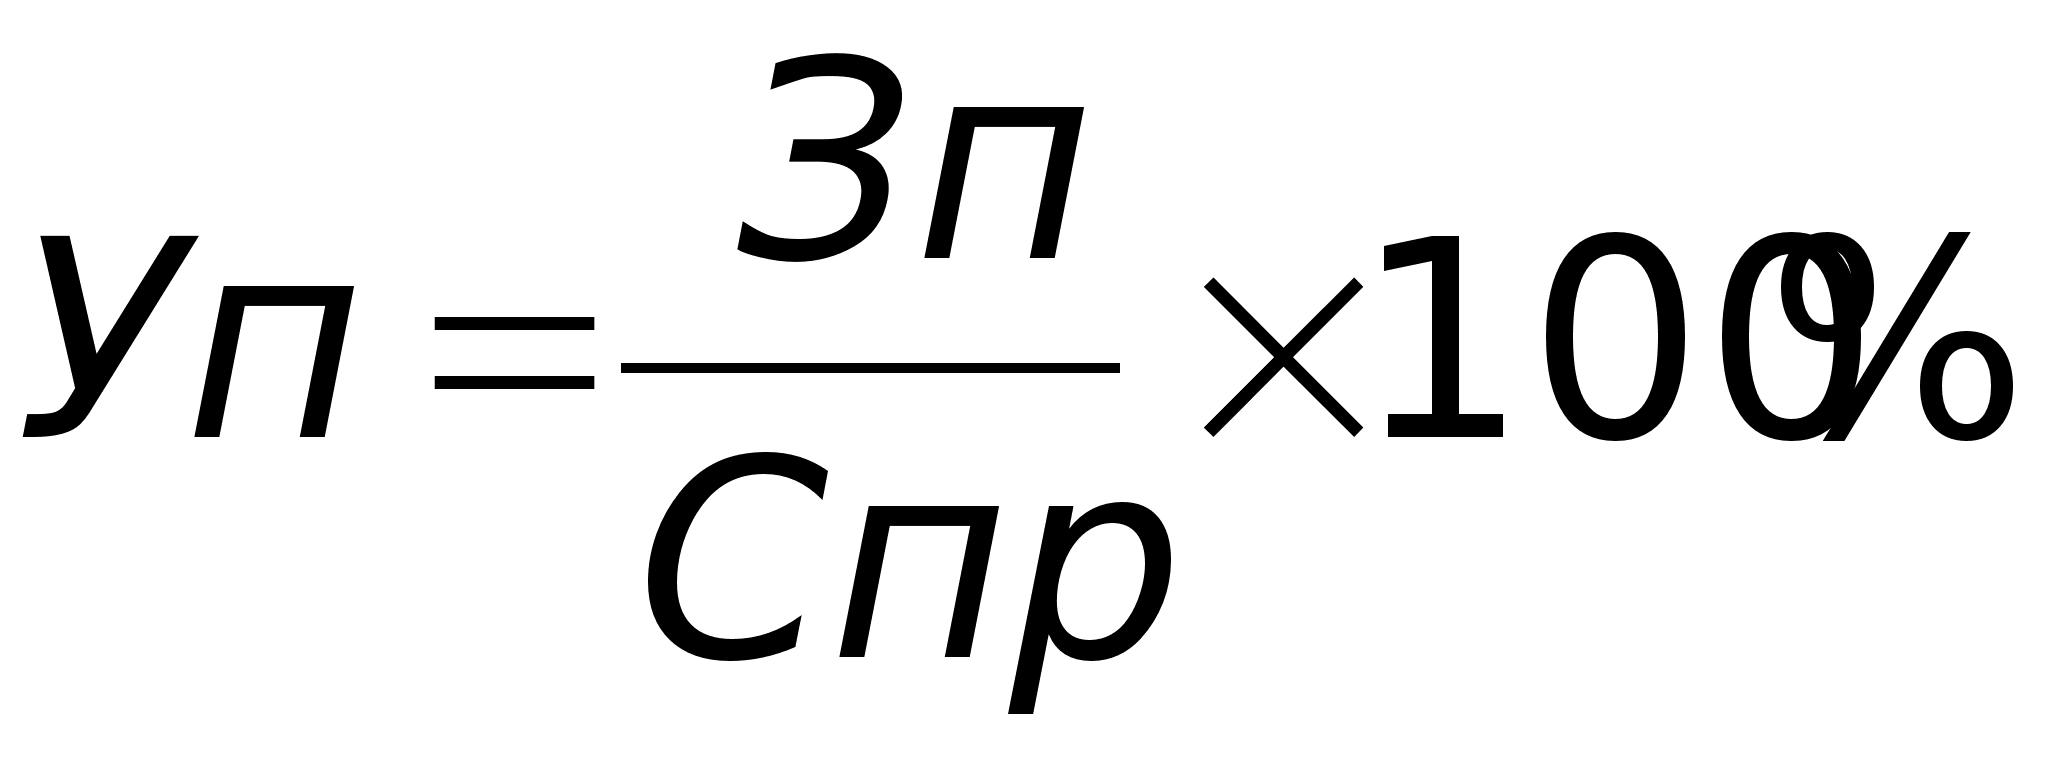 где:
Уп удельный вес условно-постоянных затрат в полной себестоимости продукции, %;
Зп стоимость условно-постоянных затрат, руб.;
Спр полная себестоимость продукции, руб.
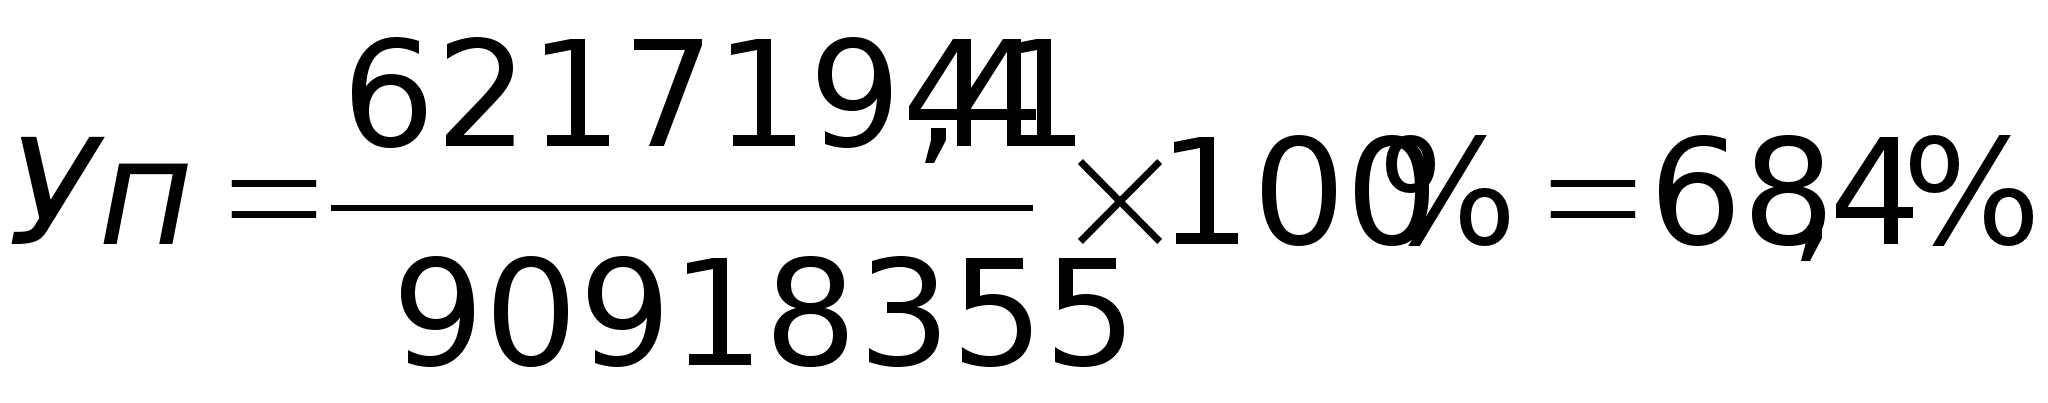
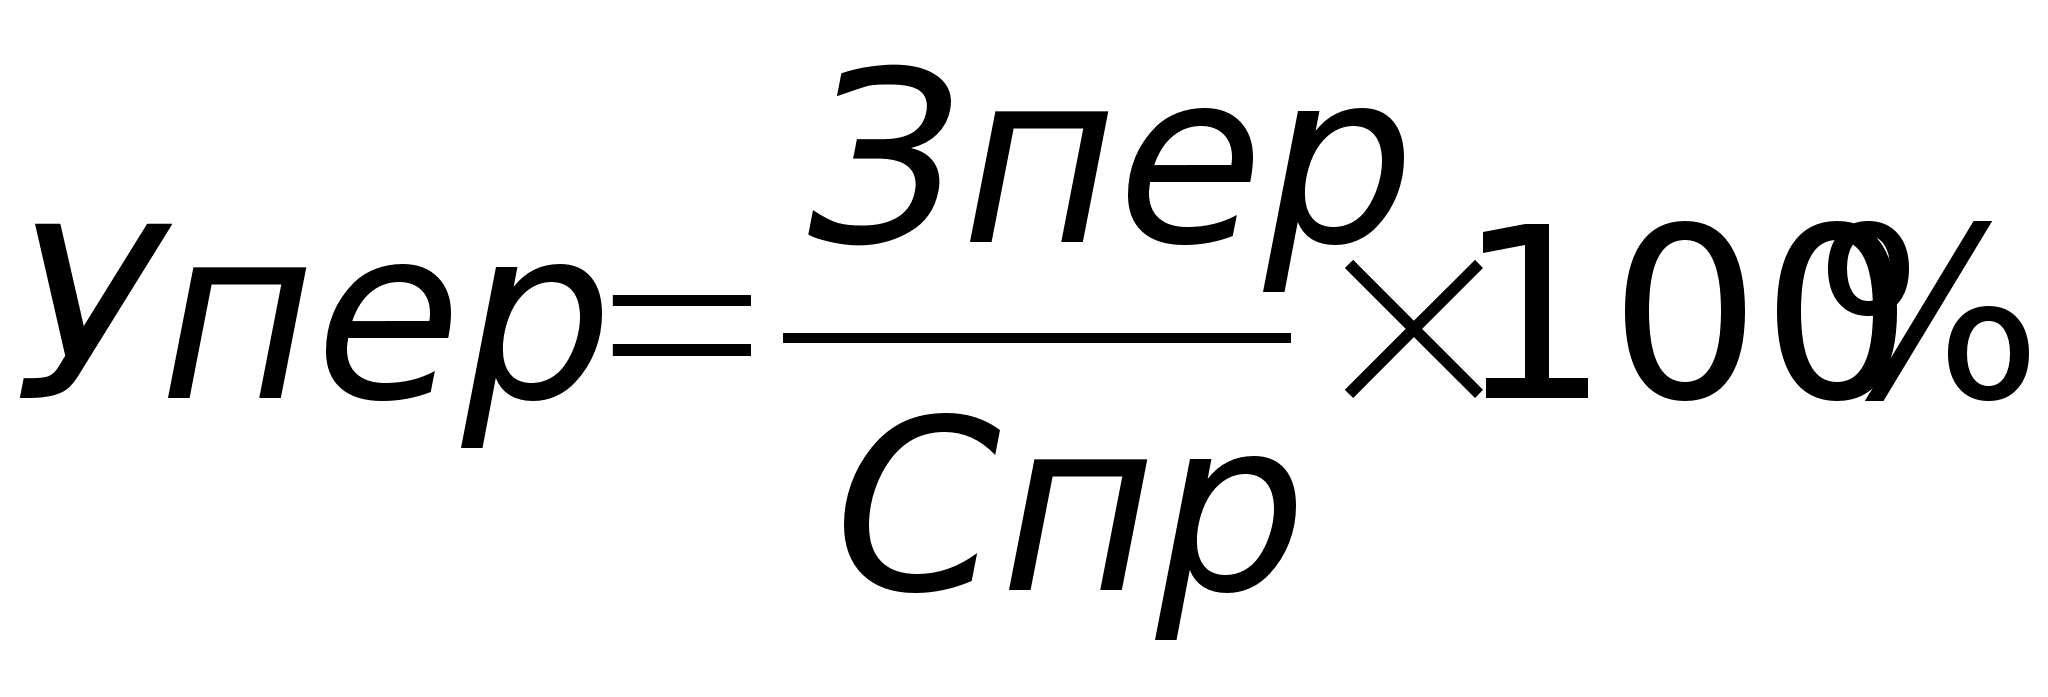 где:
Упер удельный вес условно-переменных затрат в полной себестоимости продукции.%;
Зпер стоимость условно-переменных затрат, руб.;
Тогда:
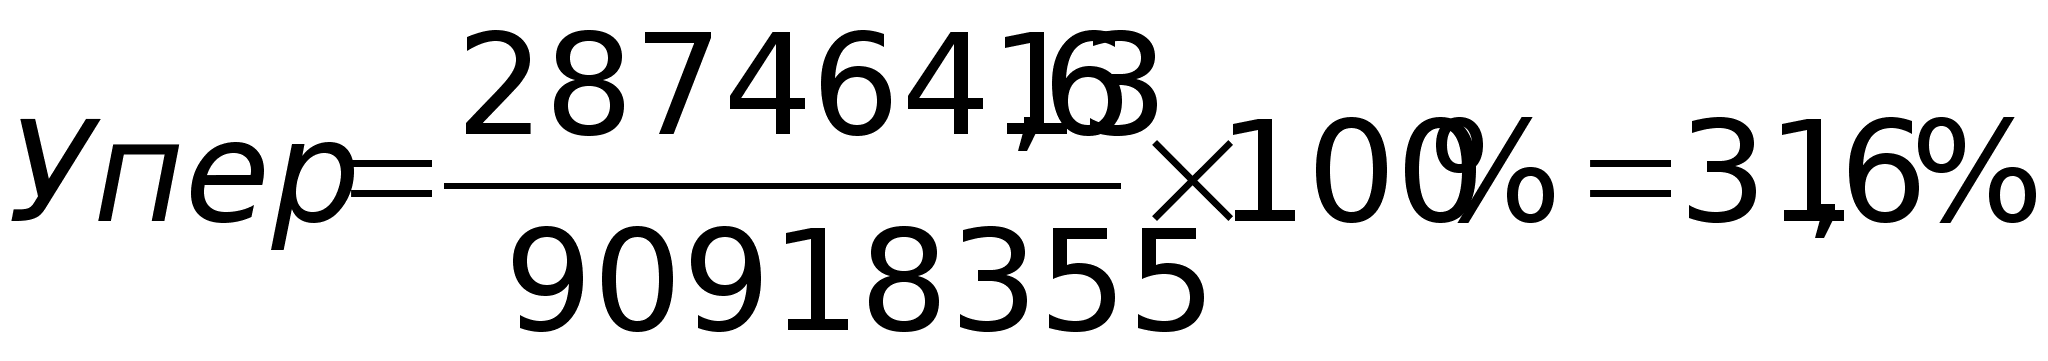
Отсюда удельный вес условно-переменных затрат в полной себестоимости продукции равен 31,6%. Стоимость постоянных и переменных затрат в составе полной себестоимости продукции была определена по статьям затрат на основе таблицы.
Оборотные средства фирмы определяются по формуле:
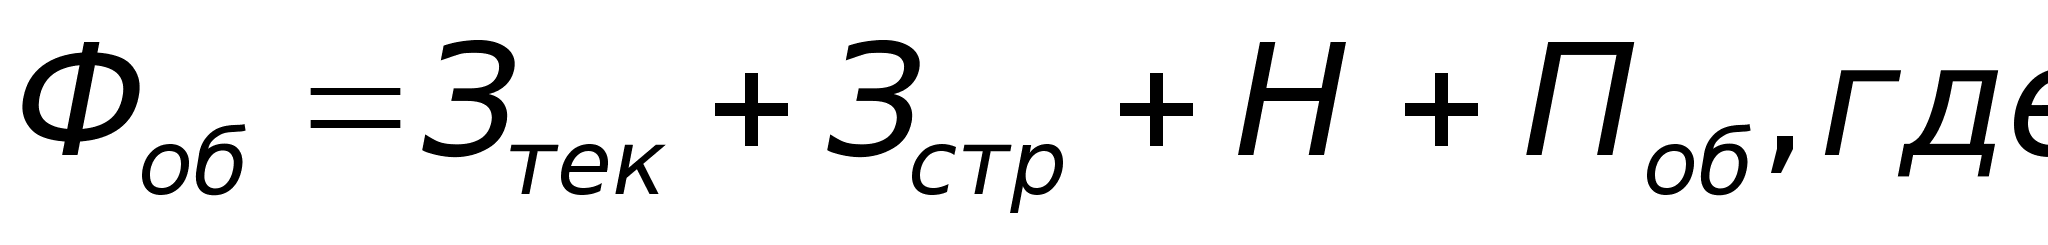
Фоб оборотные средства, руб.;
Зтек текущий запас товарно-материальных ценностей, руб.;
Зстр страховой запас товарно-материальных ценностей, руб.;
Н незавершенное производство, руб.
Поб прочие оборотные средства, руб.
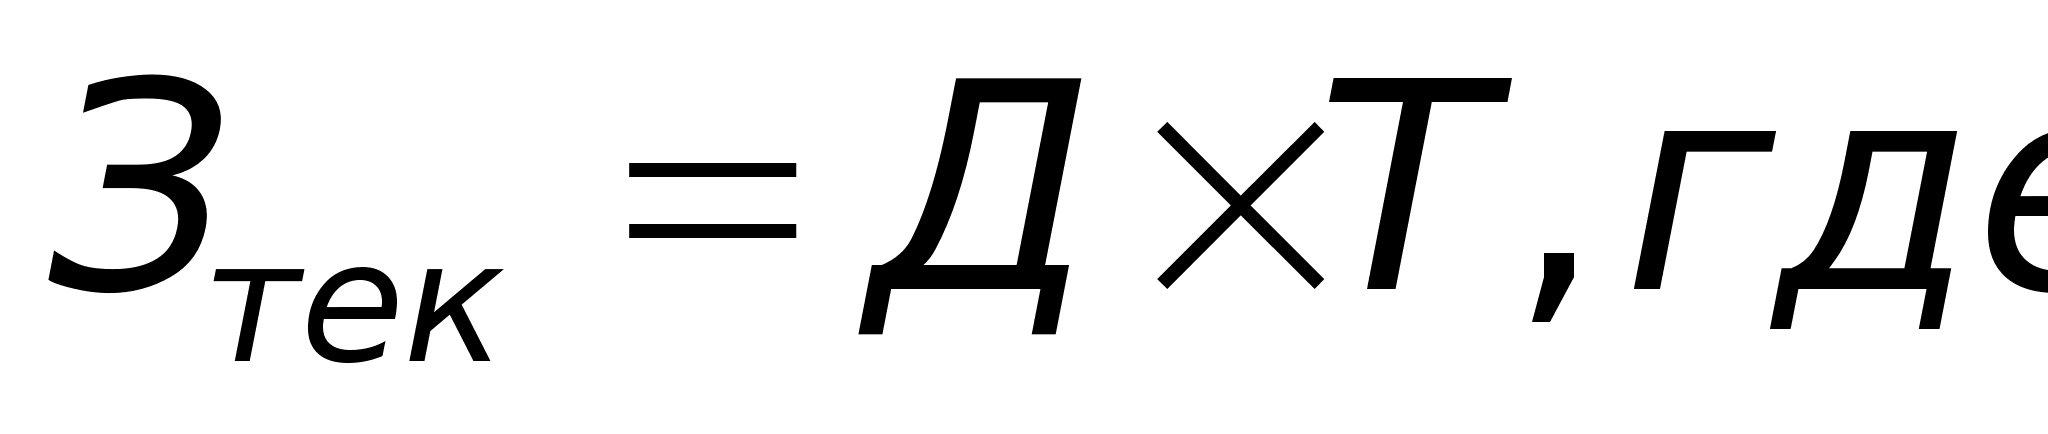
Д среднедневной расход материалов, руб.
Т время между 2-мя поставками, дней
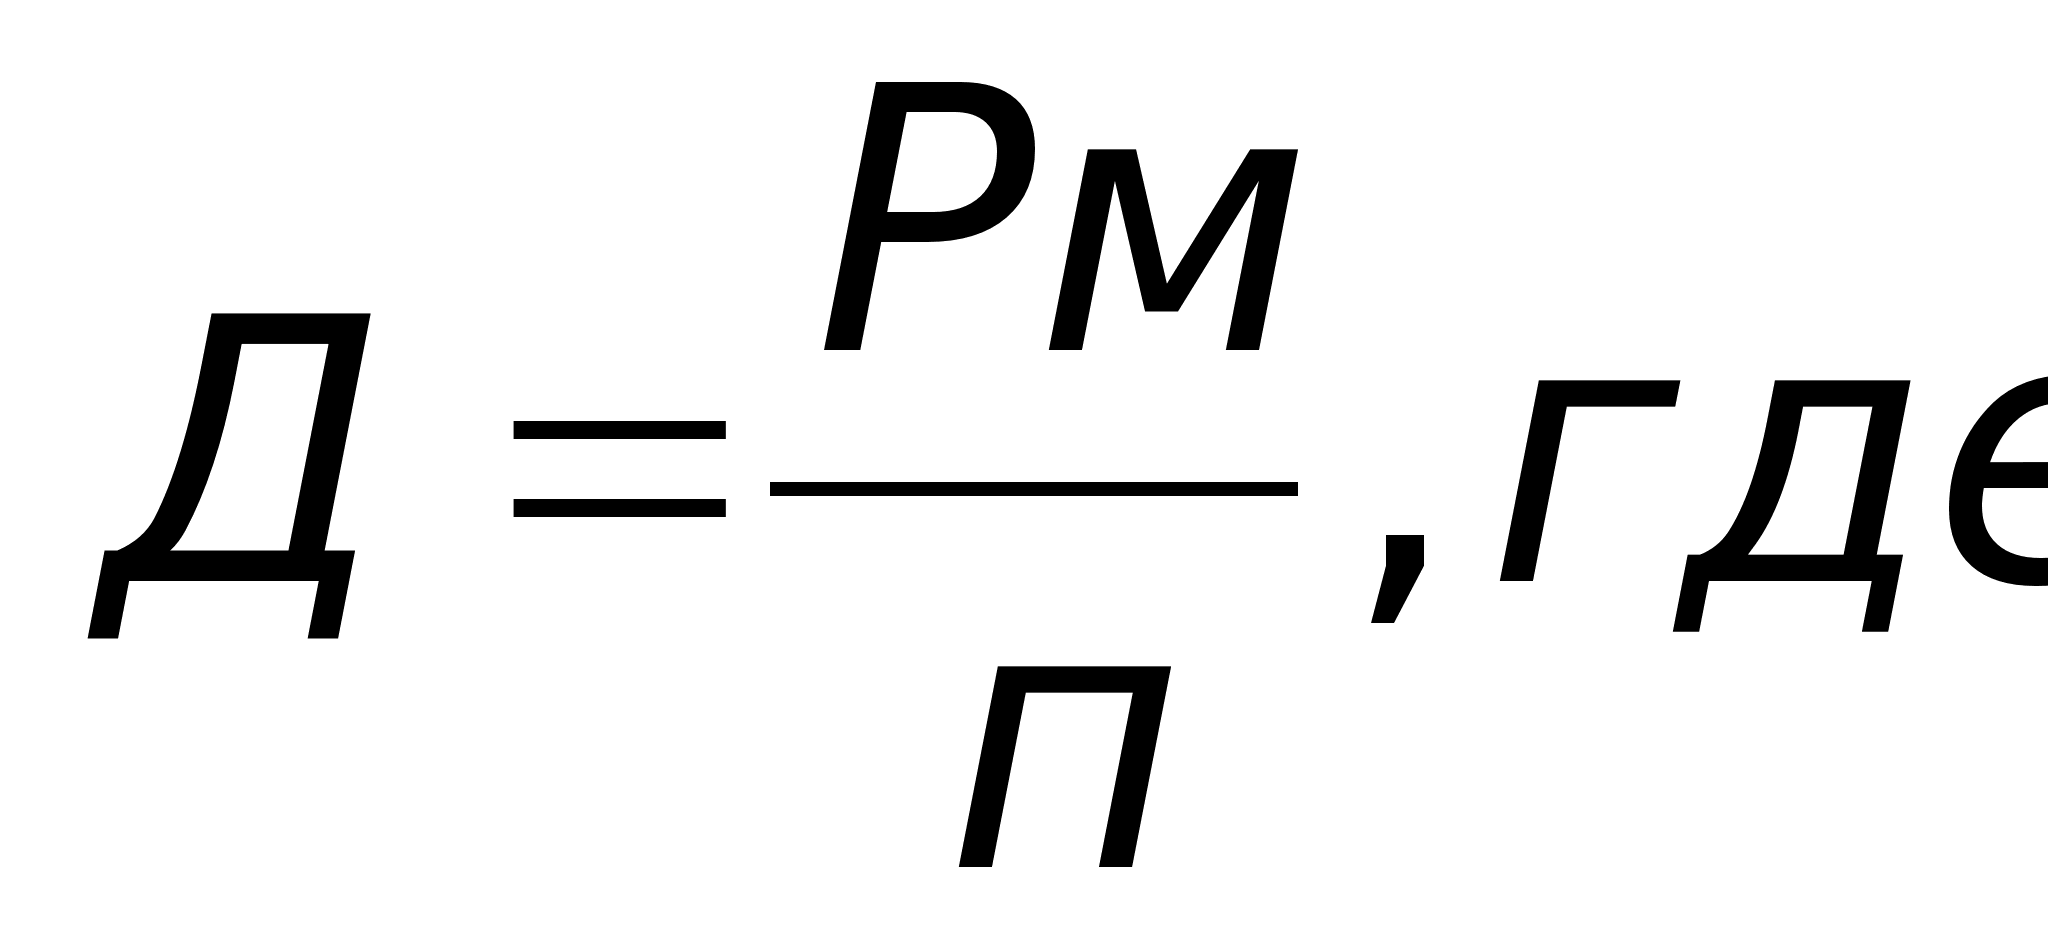
Рм расход материалов на выпуск всей продукции, руб.;
N число дней выпуска продукции.
Тогда:
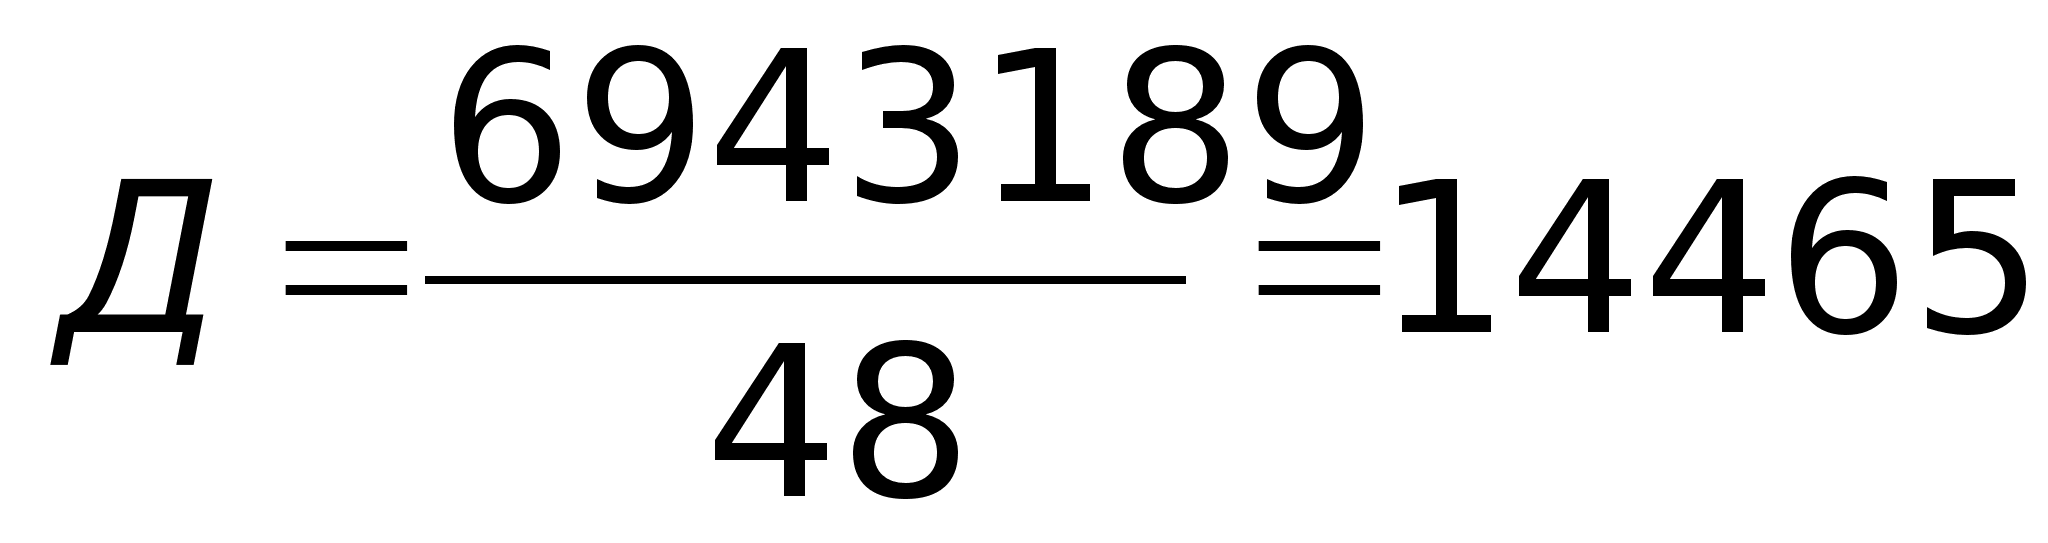 руб
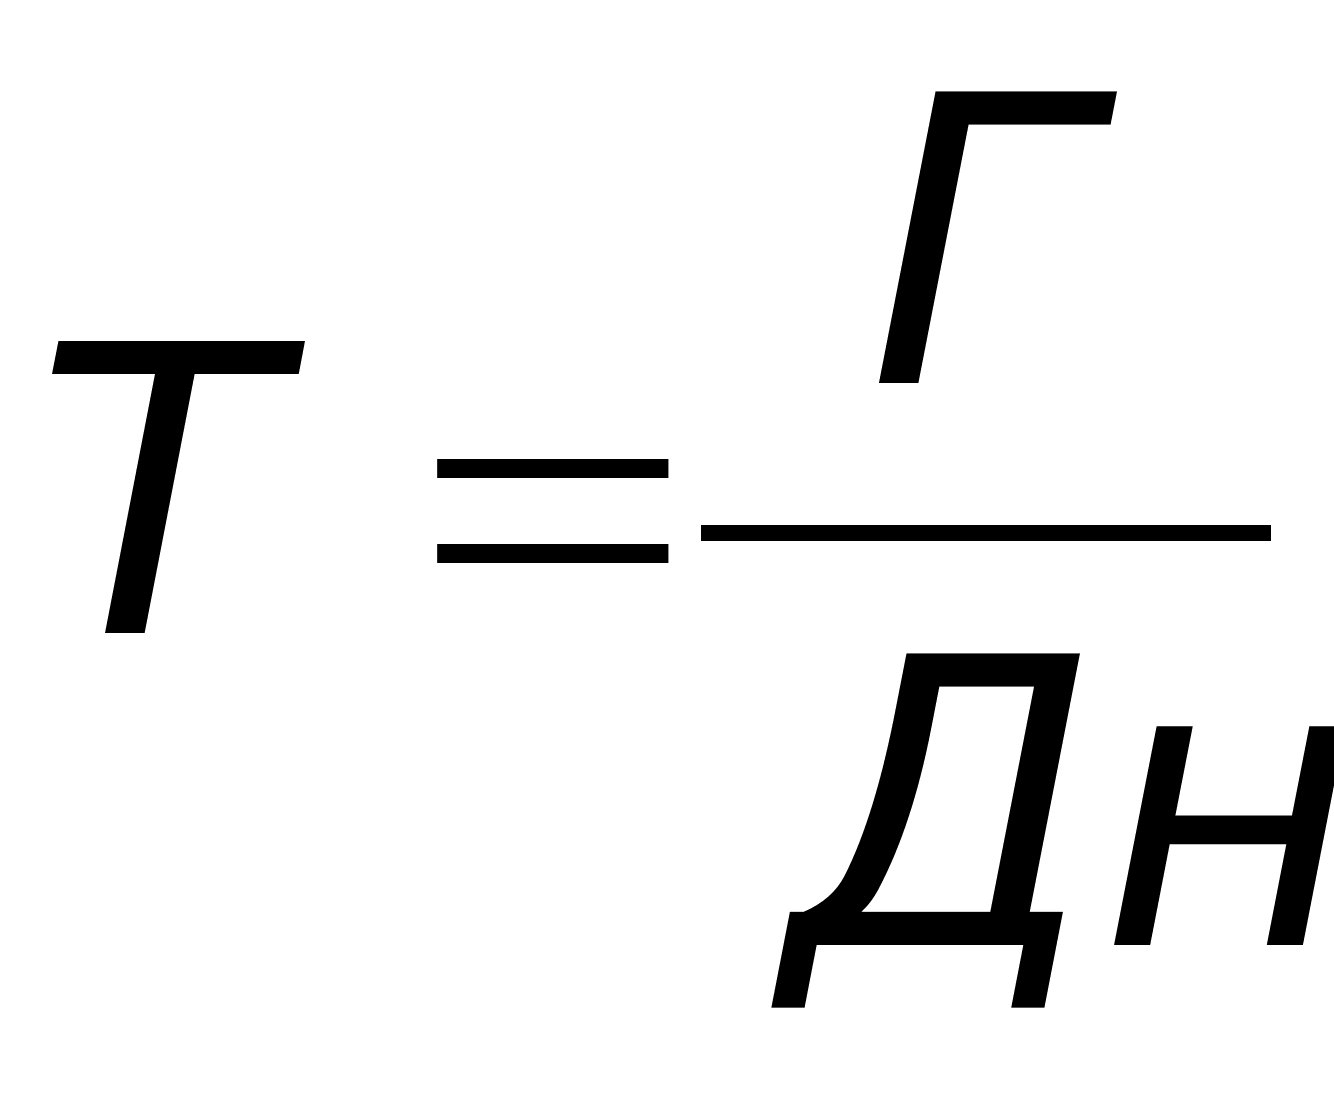 ,
где:
Т время между двумя поставками, дней;
Г=1560 кг грузоподъемность автомобиля;
Дн среднедневной расход материалов в натуральном выражении, кг.
Тогда:
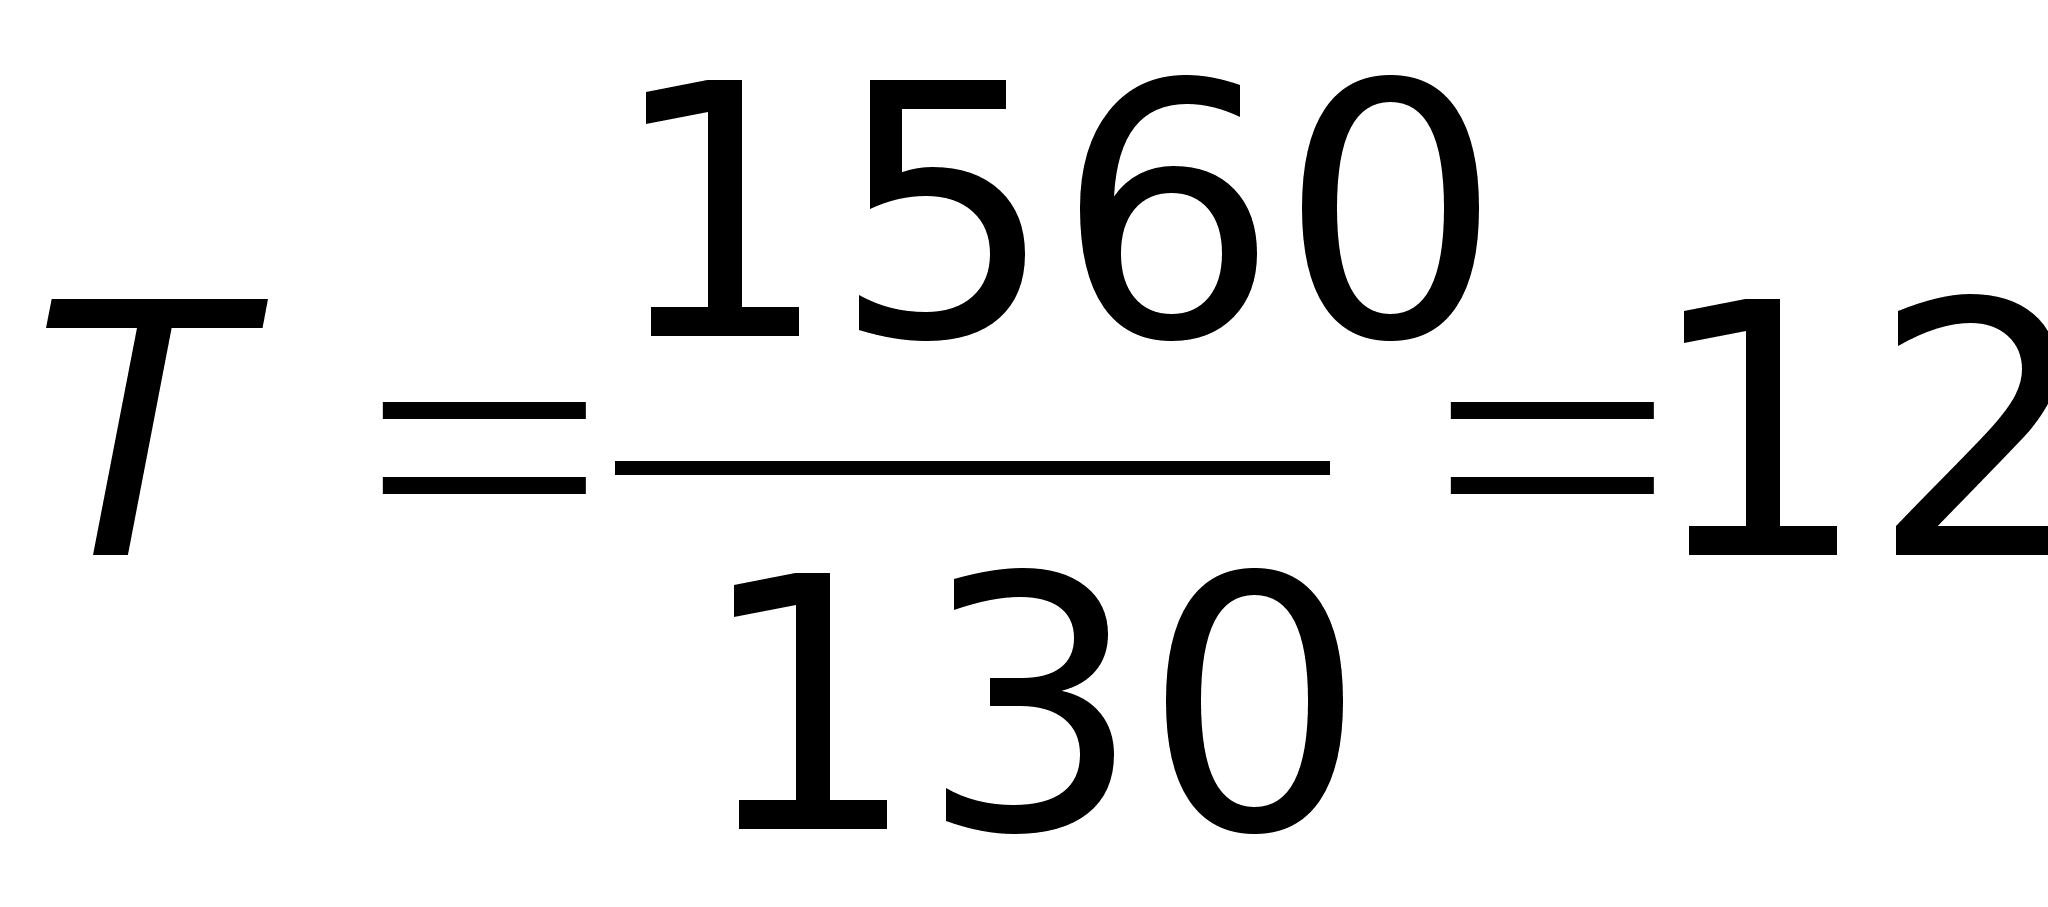 дней,
отсюда:
Зтек
= 144650
12 = 1735800
руб.
Величина текущего запаса составляет 1735800 руб.
Зная,
что
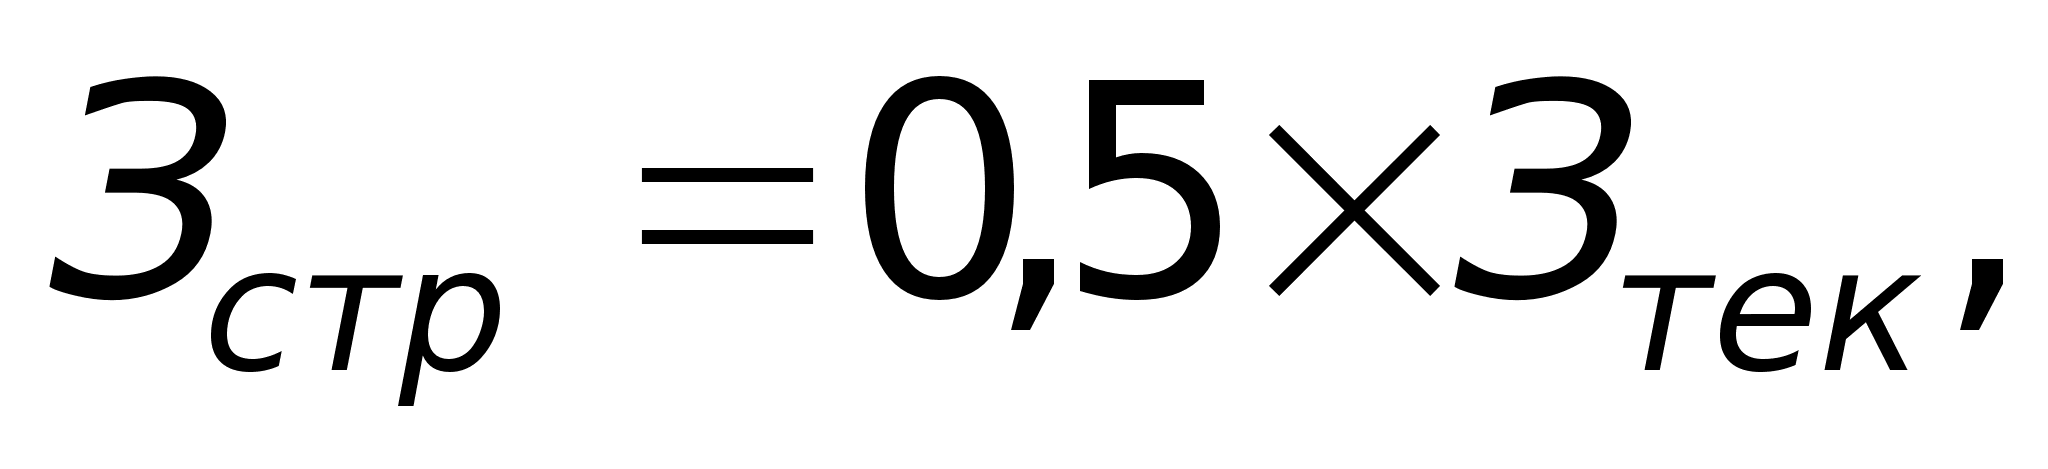
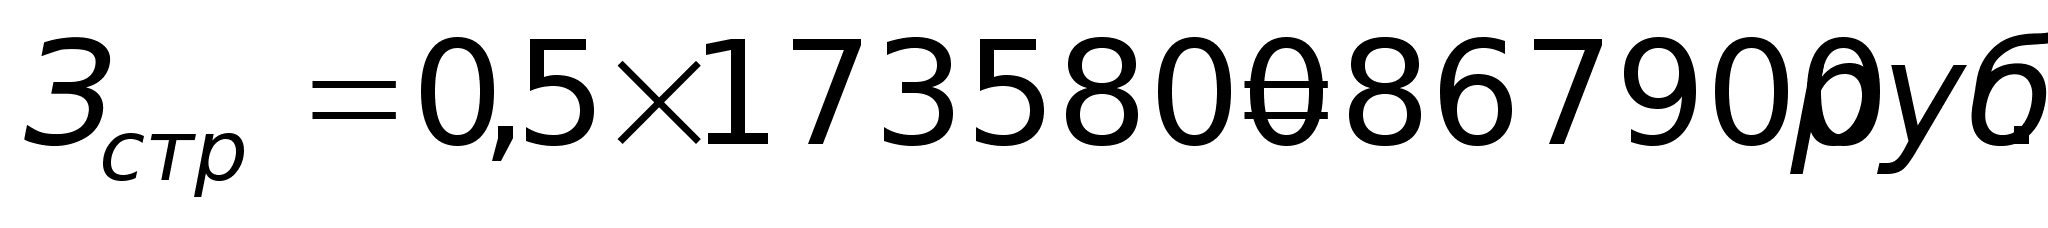
Величина страхового запаса составляет 867900 руб.
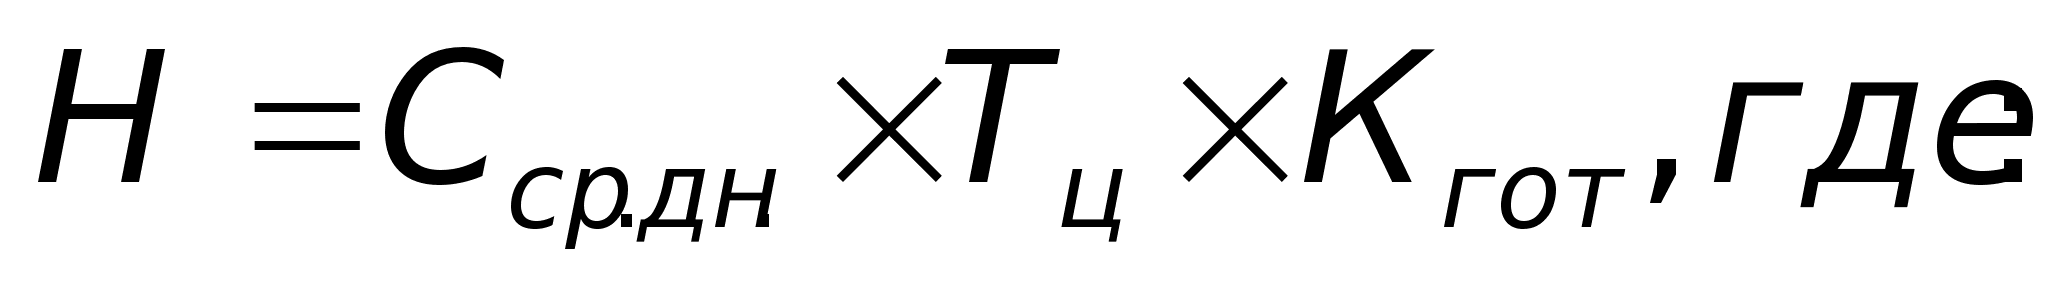
Н незавершенное производство, руб.
Сср.дн среднедневная себестоимость выпуска продукции руб.;
Тц длительность производственного цикла (6 дней);
Кгот коэффициент готовности.
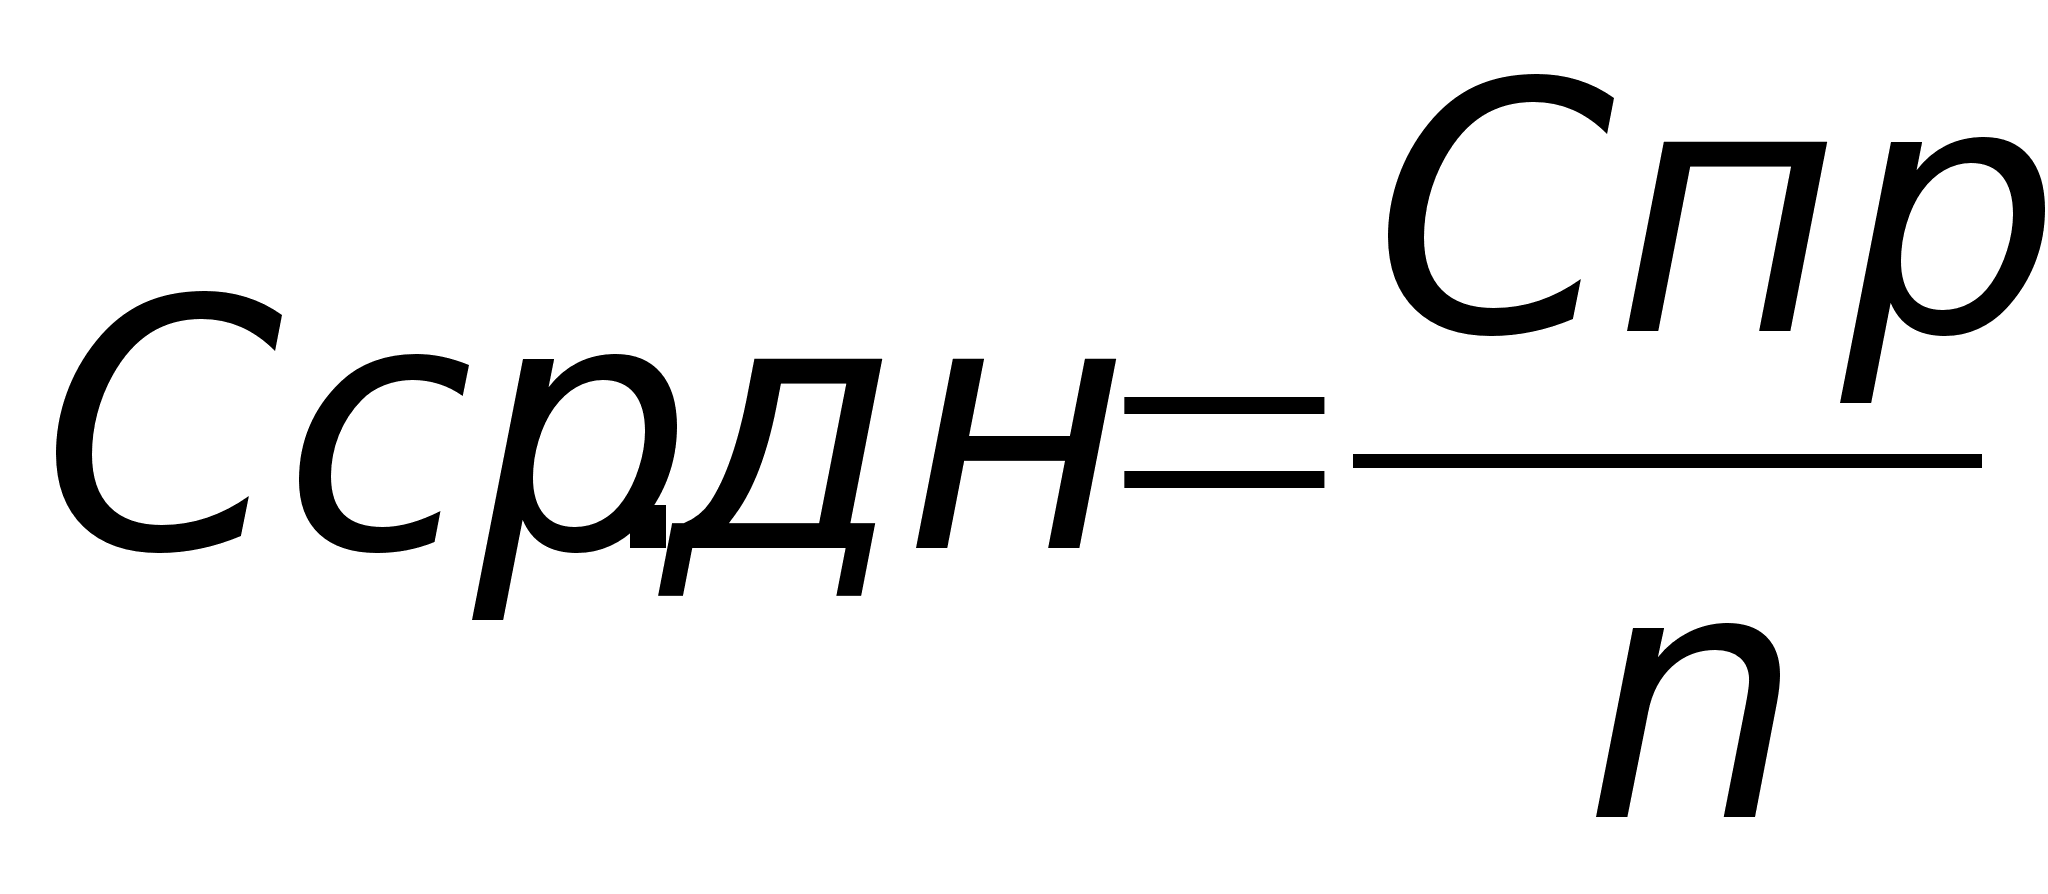 ,где:
Спр полная себестоимость выпуска продукции, руб.;
N число дней выпуска продукции.
Тогда:
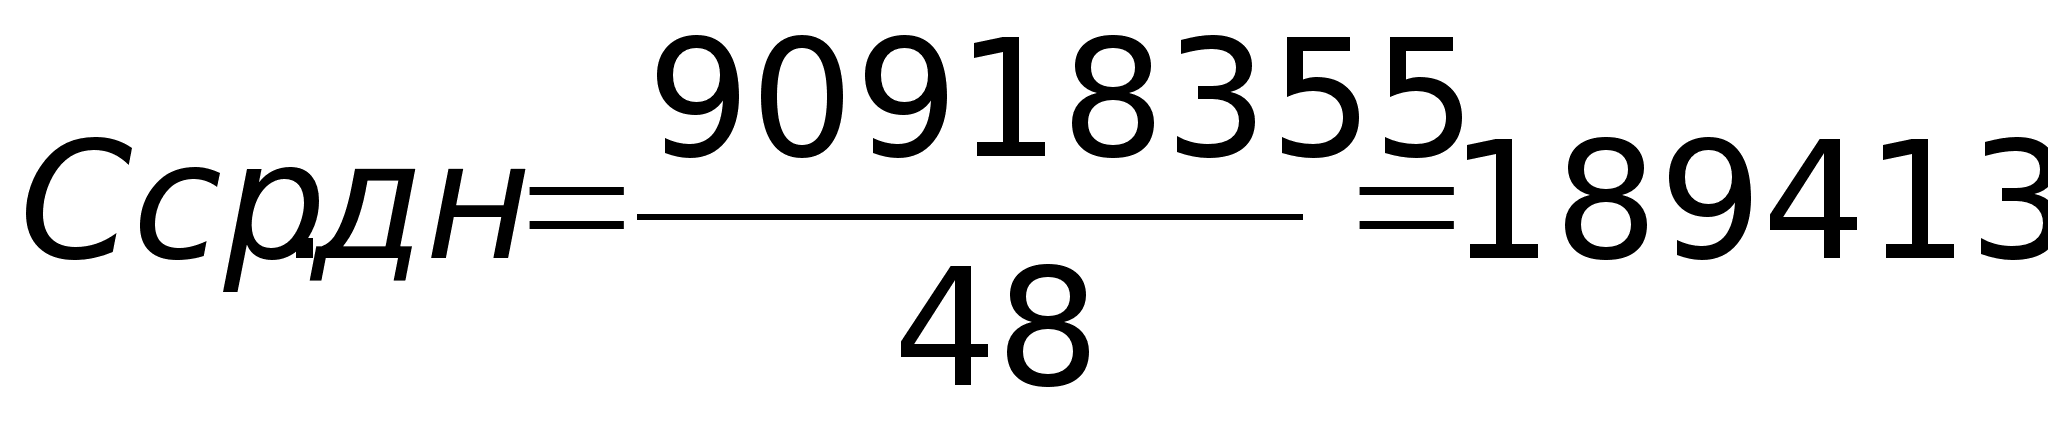 руб
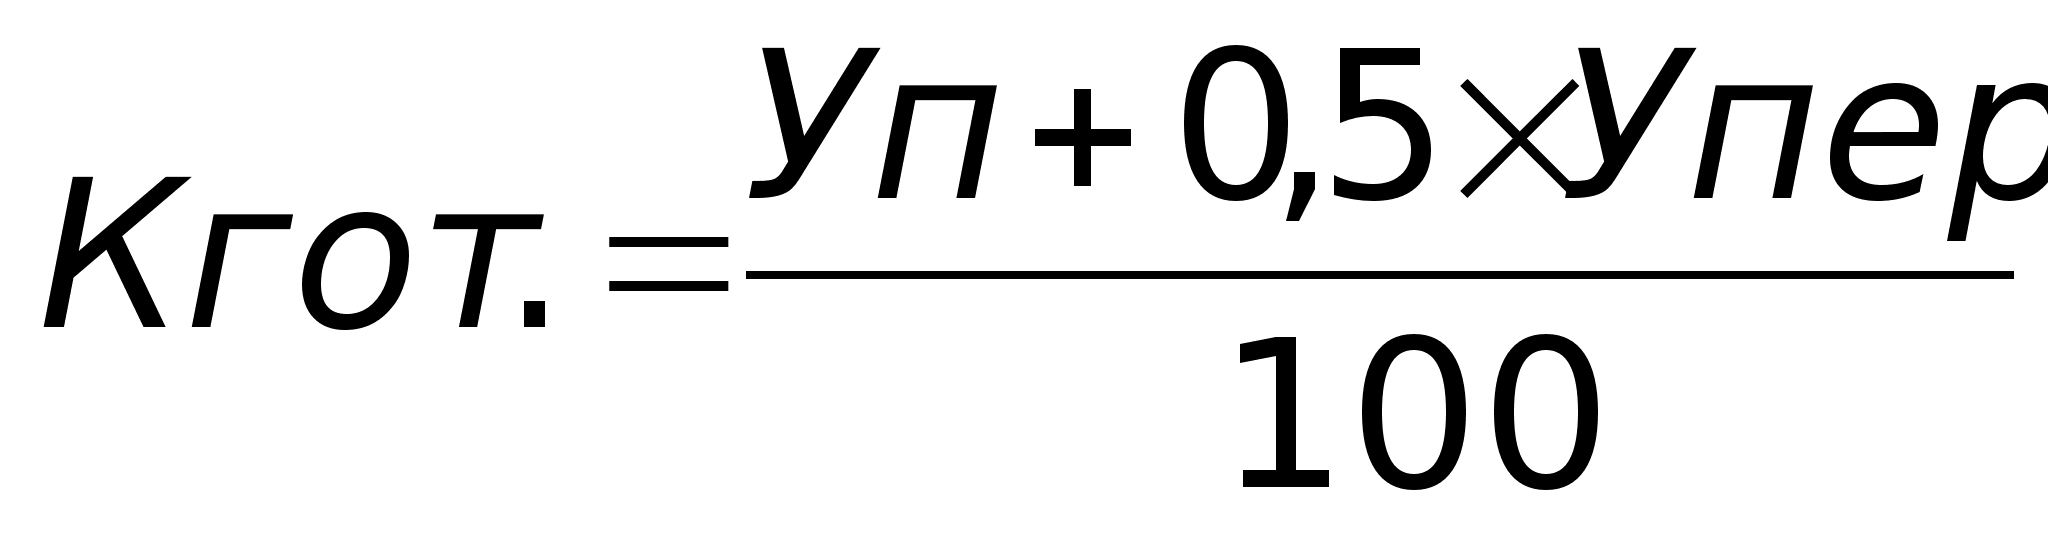 ,
где:
Уп удельный вес условно-постоянных затрат в полной себестоимости продукции, %;
Упер удельный вес условно-переменных затрат в полной себе стоимости продукции, %
Тогда:
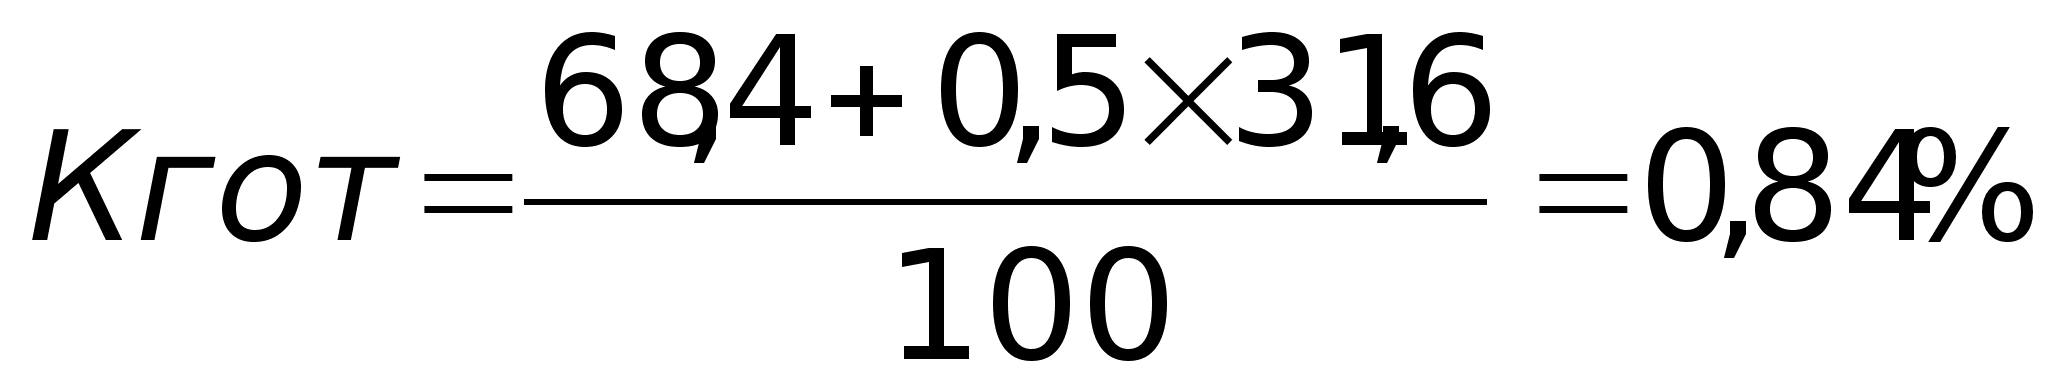
Отсюда: Н = 1894132 6 0,84 =9546425 руб.
Величина незавершенного производства составит 9546425 руб. Зная, что величина прочих оборотных средств составляет 25% от всех остальных оборотных средств, они определяются в размере 3037531 руб.
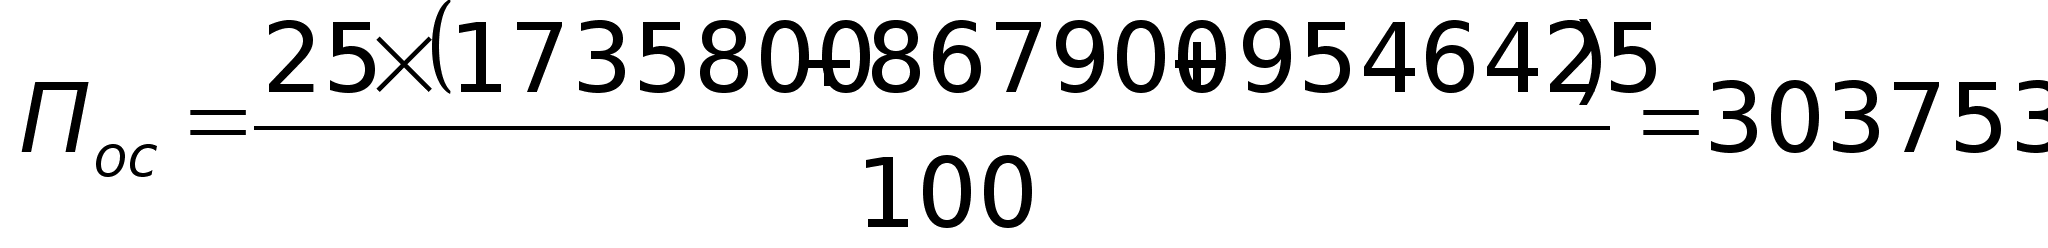 руб.
Отсюда: Фоб = 1735800 + 867900 + 9546425 + 3037531 = 15187656 руб.
Величина необходимых оборотных средств составит 15187656 руб.
Тогда: Фосн + Фоб = 243926000 + 15187656 = 259113656 руб.
Исходя из полученного результата следует, что величина кредита в размере 260 тыс. руб. достаточна для организации производства и начала выпуска 1-ой партии продукции. Дальнейшее пополнение оборотных фондов предусматривается либо за счет прибыли, либо за счет авансовых выплат заказчика.
Основные показатели предприятия по итогам работы 2-х первых месяцев.
Определим валовую прибыль предприятия:
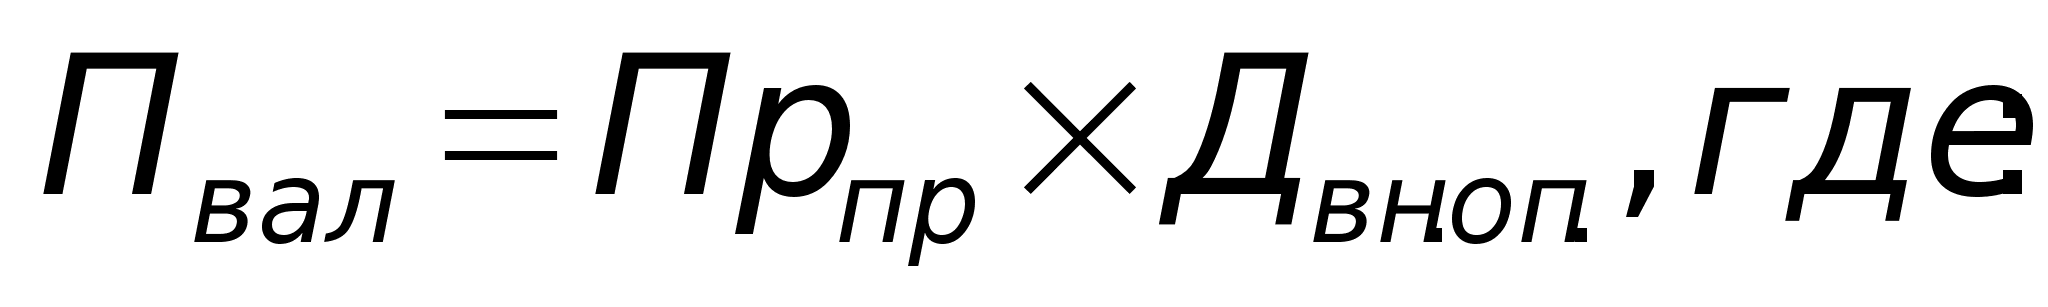
Пвал валовая прибыль предприятия, руб.;
Пр.пр прибыль (убыток) от реализации продукции, руб.;
Двн.оп. доход от внереализационных операций, руб.
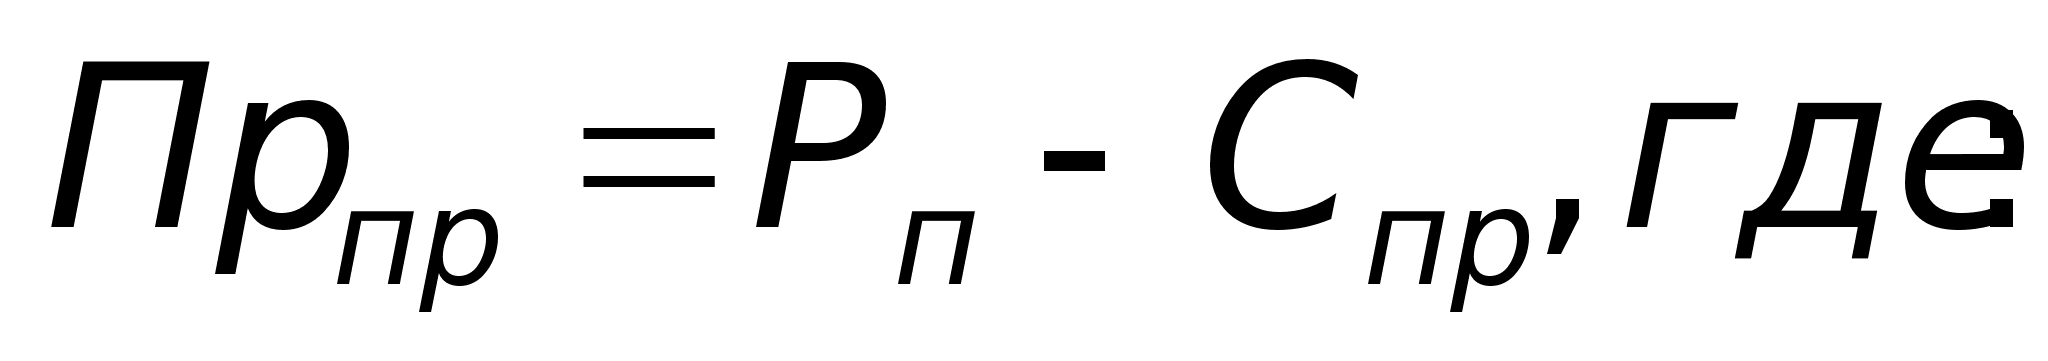
Рп стоимость реализованной продукции, руб.;
Спр полная себестоимость реализованной продукции, руб.
Тогда:
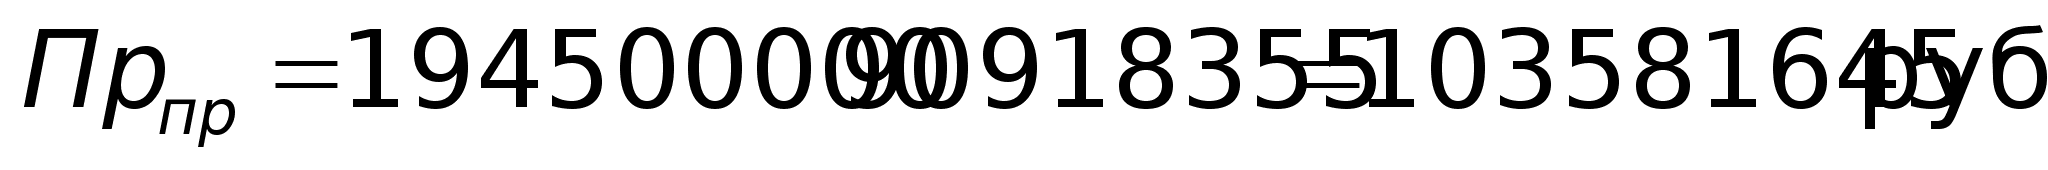
Рентабельность
продукции
равна:
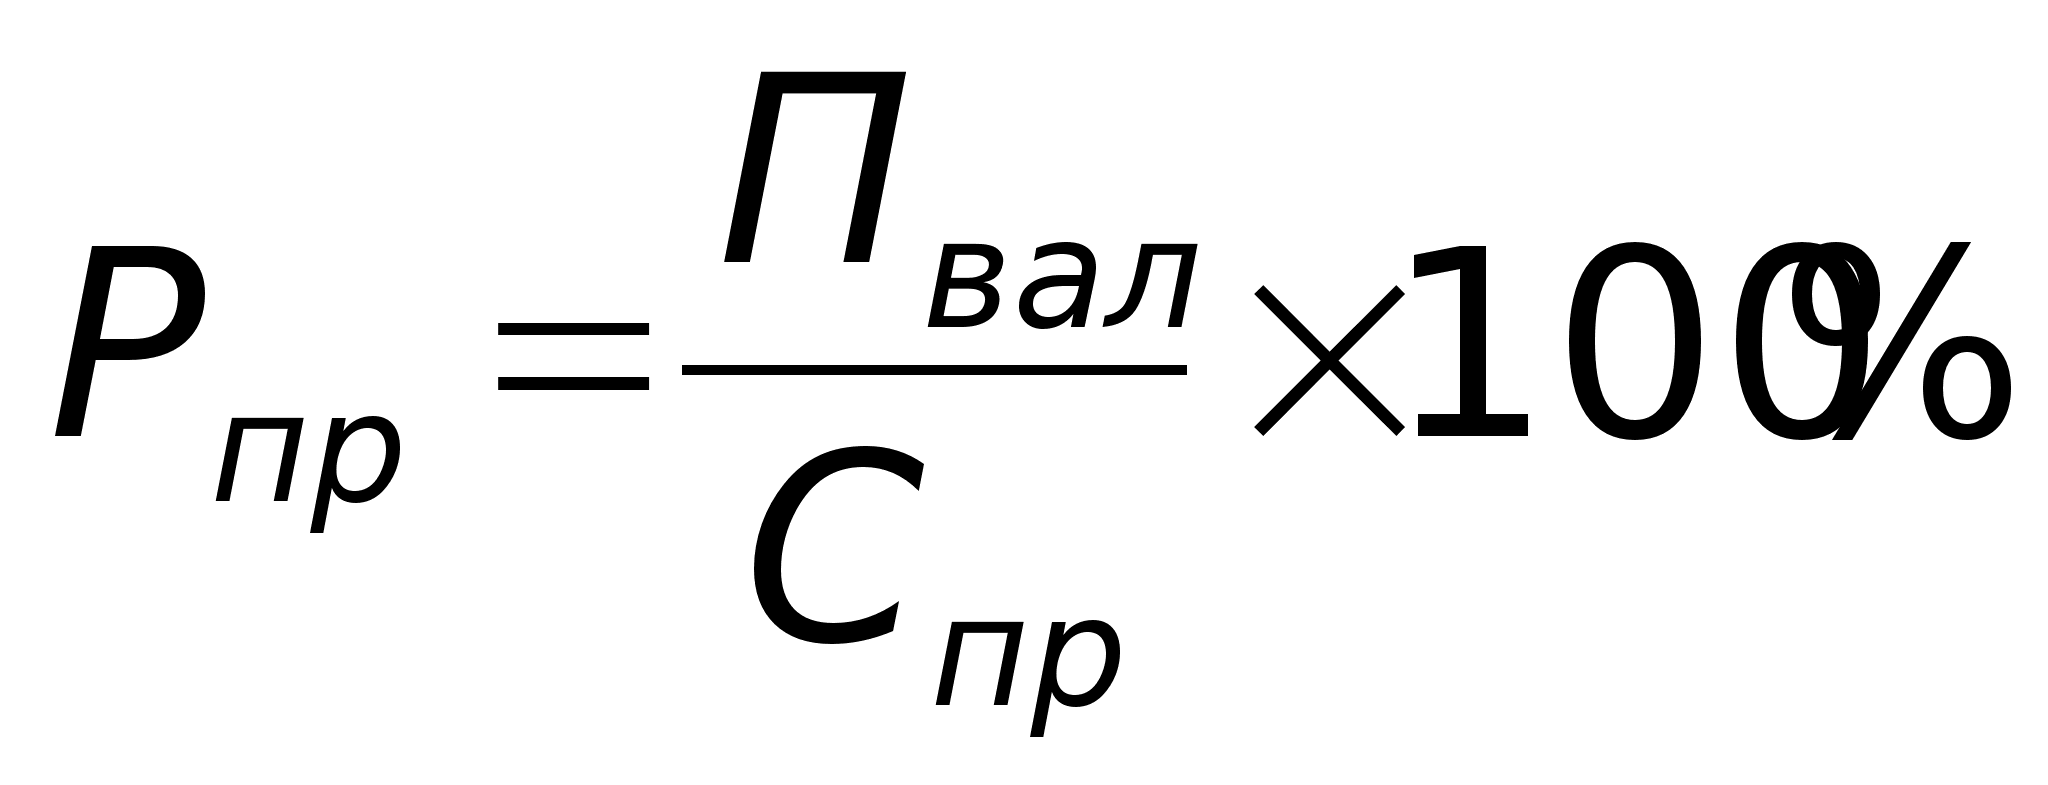 ,
где:
Рпр рентабельность всего выпуска продукции, %;
Пвал валовая прибыль от реализации продукции, руб.;
Спр полная себестоимость реализованной продукции, руб.
Тогда:
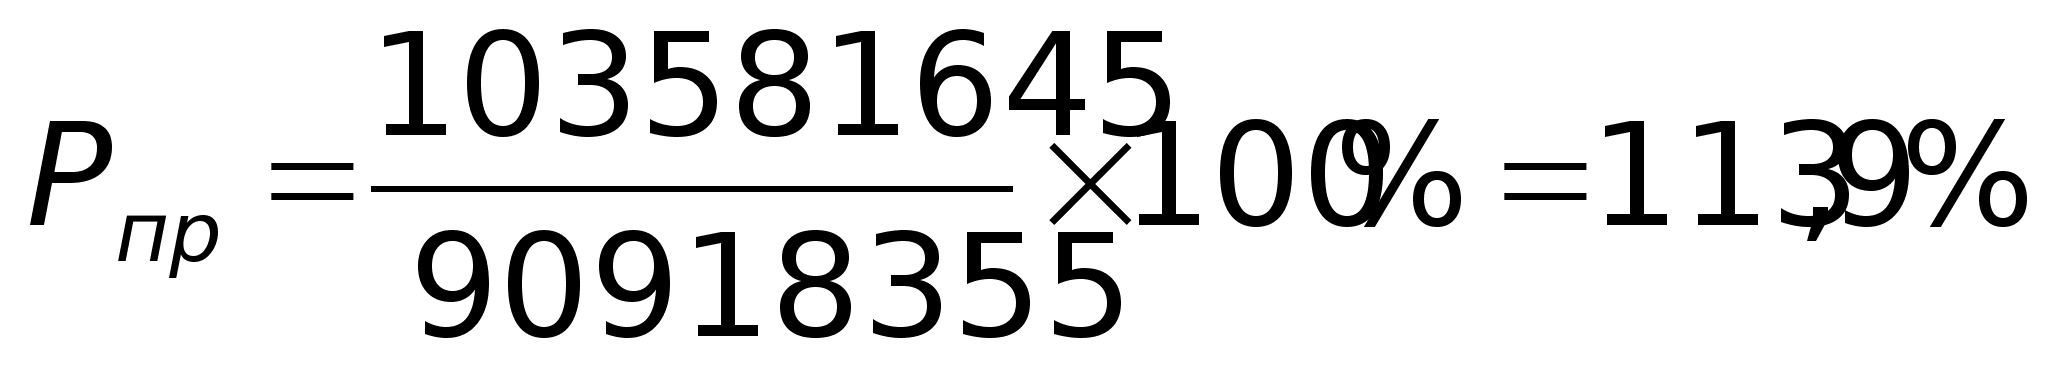
Отсюда, рентабельность всего выпуска продукции составляет 113,9%, что подтверждает правильность выбора стратегии маркетинга и достигает значений рентабельности по отрасли за прошедшие наиболее удачные годы. Рентабельность производства определим по формуле:
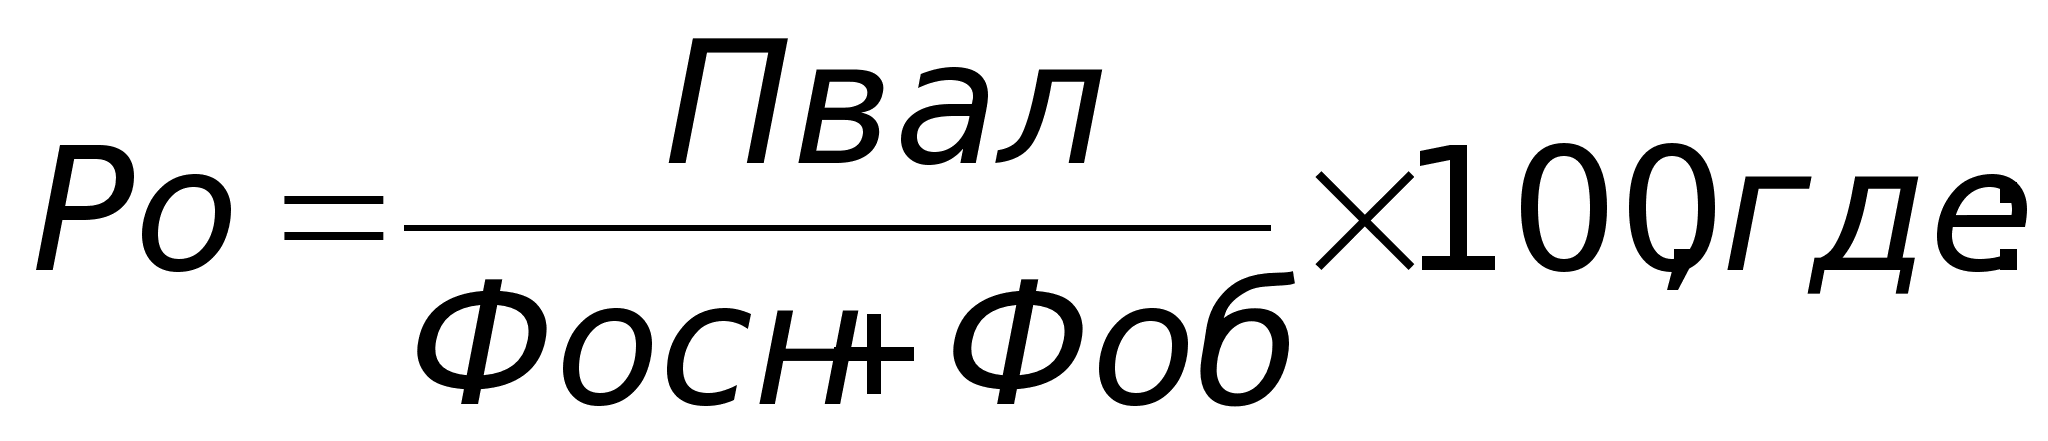
Пвал валовая прибыль от реализации продукции, руб.;
Фосн и Фоб стоимость основных производственных фондов и нормируемых оборотных средств соответственно, руб.
Тогда:
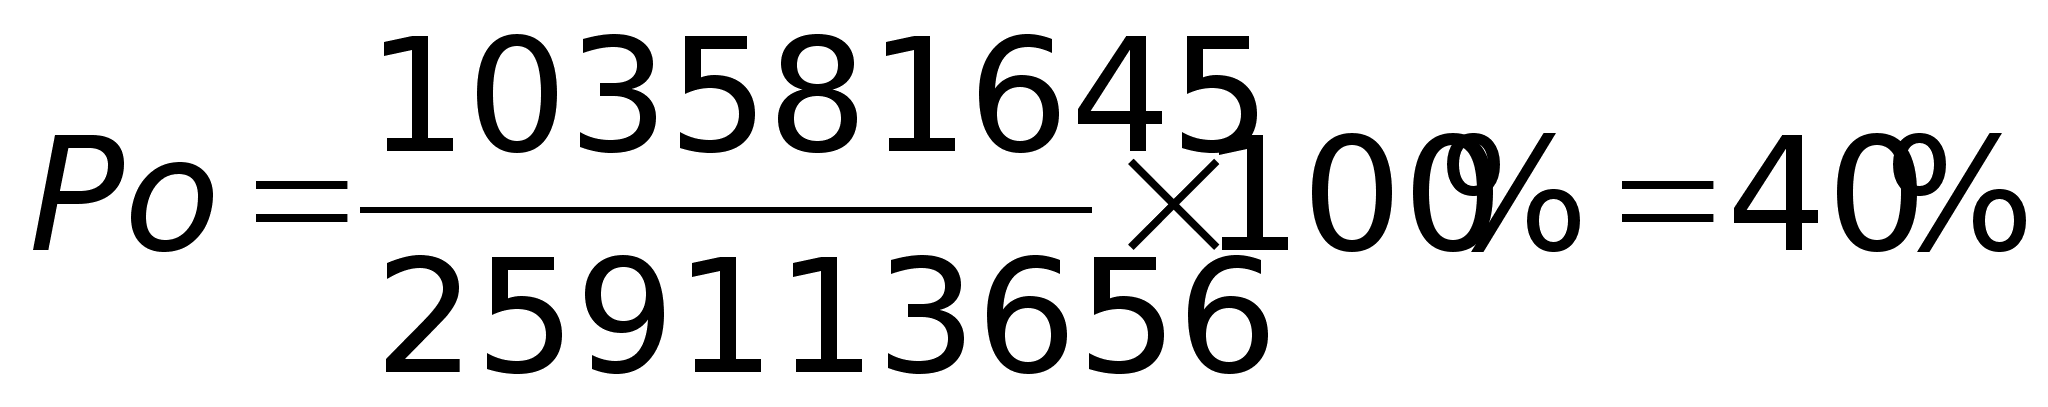
Таким образом, рентабельность производства составила по итогам двух месяцев 40%.
Фондоотдачу
рассчитаем
по формуле:
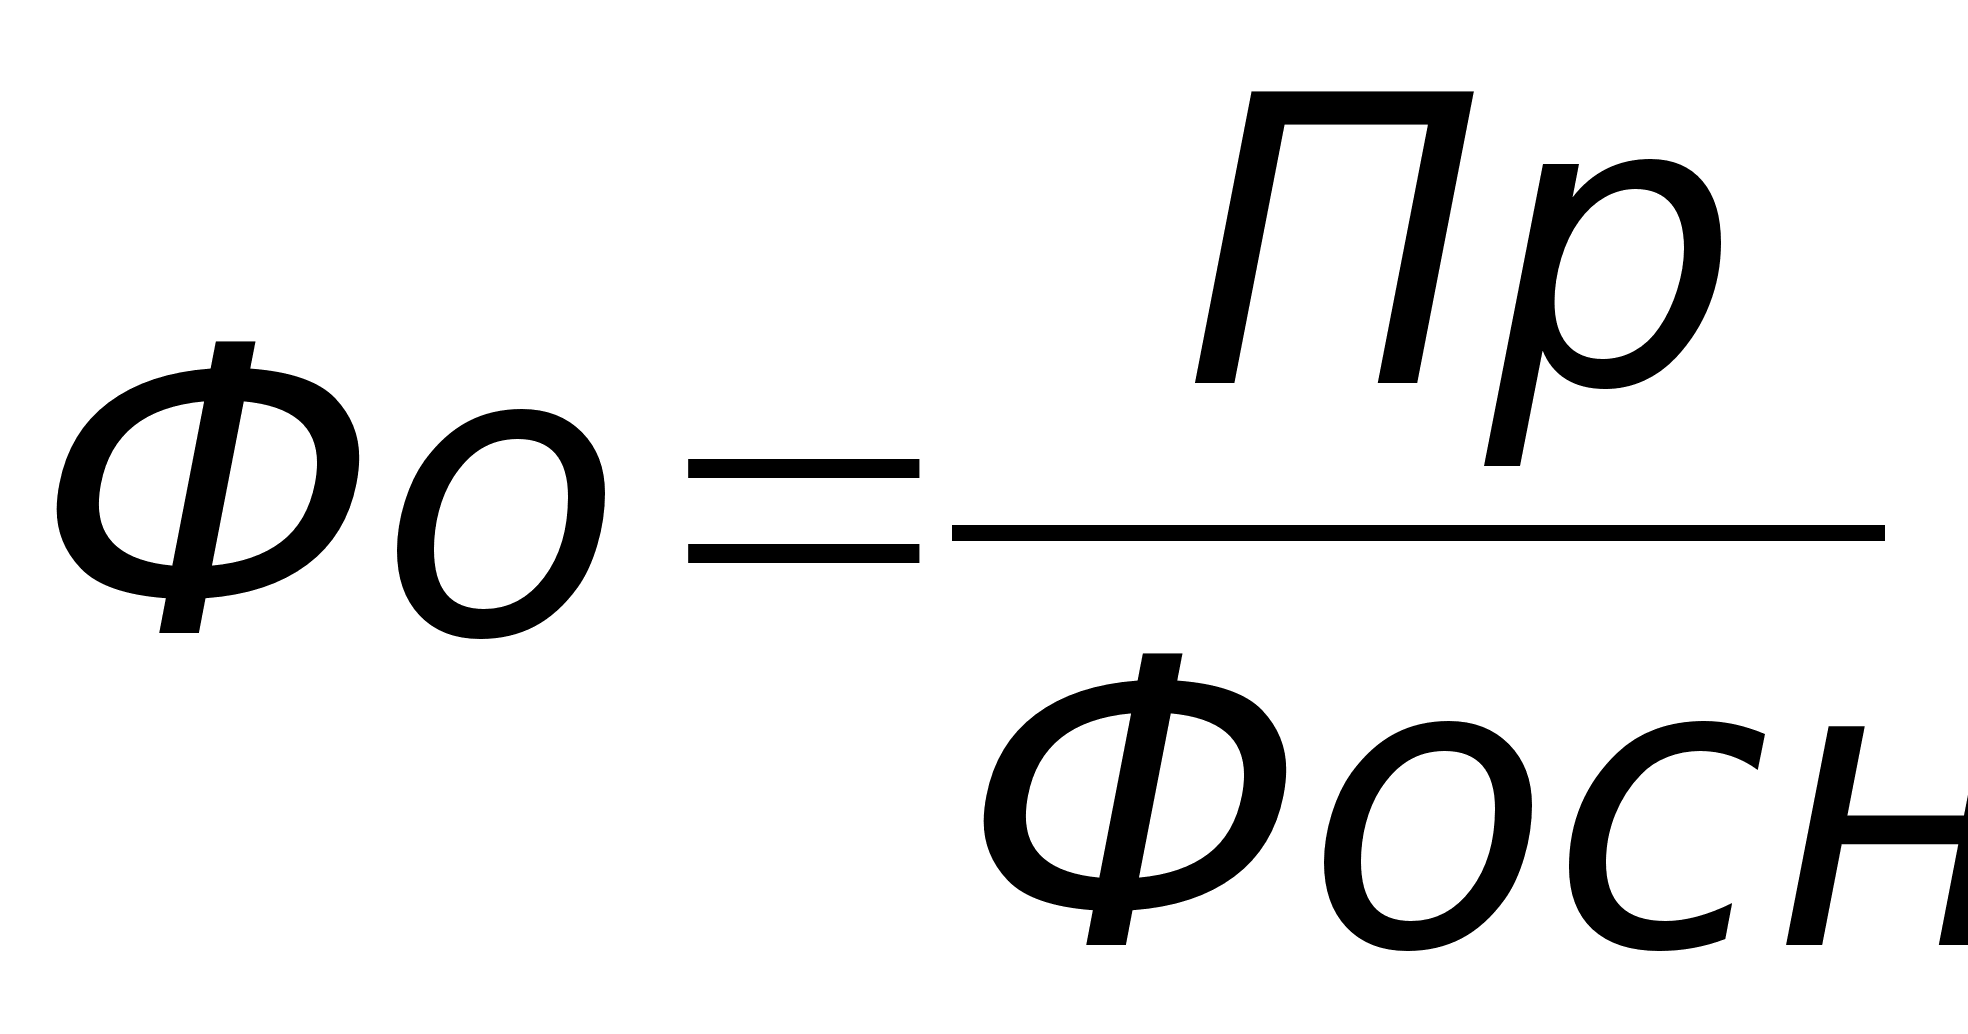 ,
где:
Фо фондоотдача, руб.;
Фосн стоимость основных производственных фондов, руб.
Тогда:
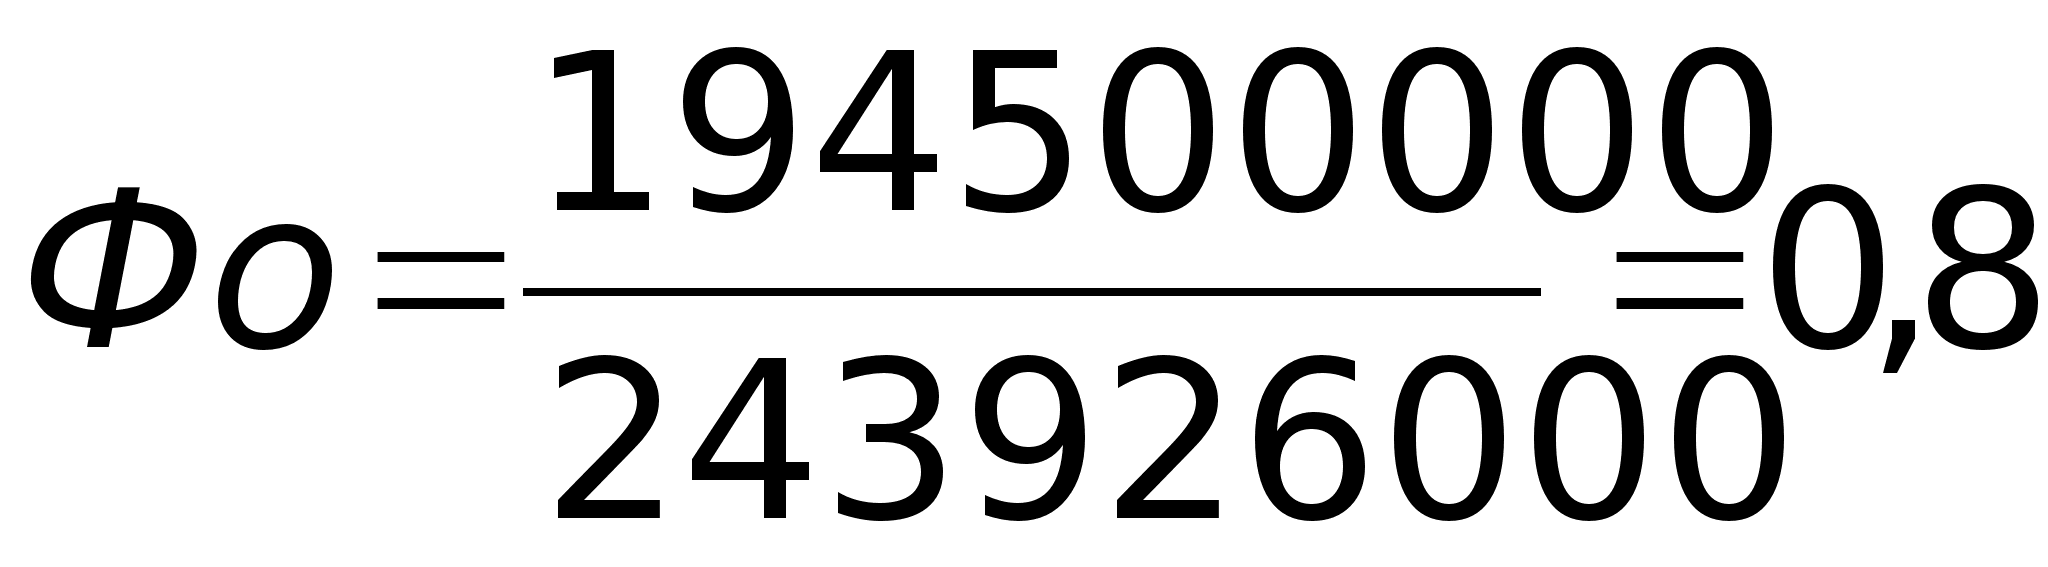 руб.
Отсюда
фондоемкость
составит:
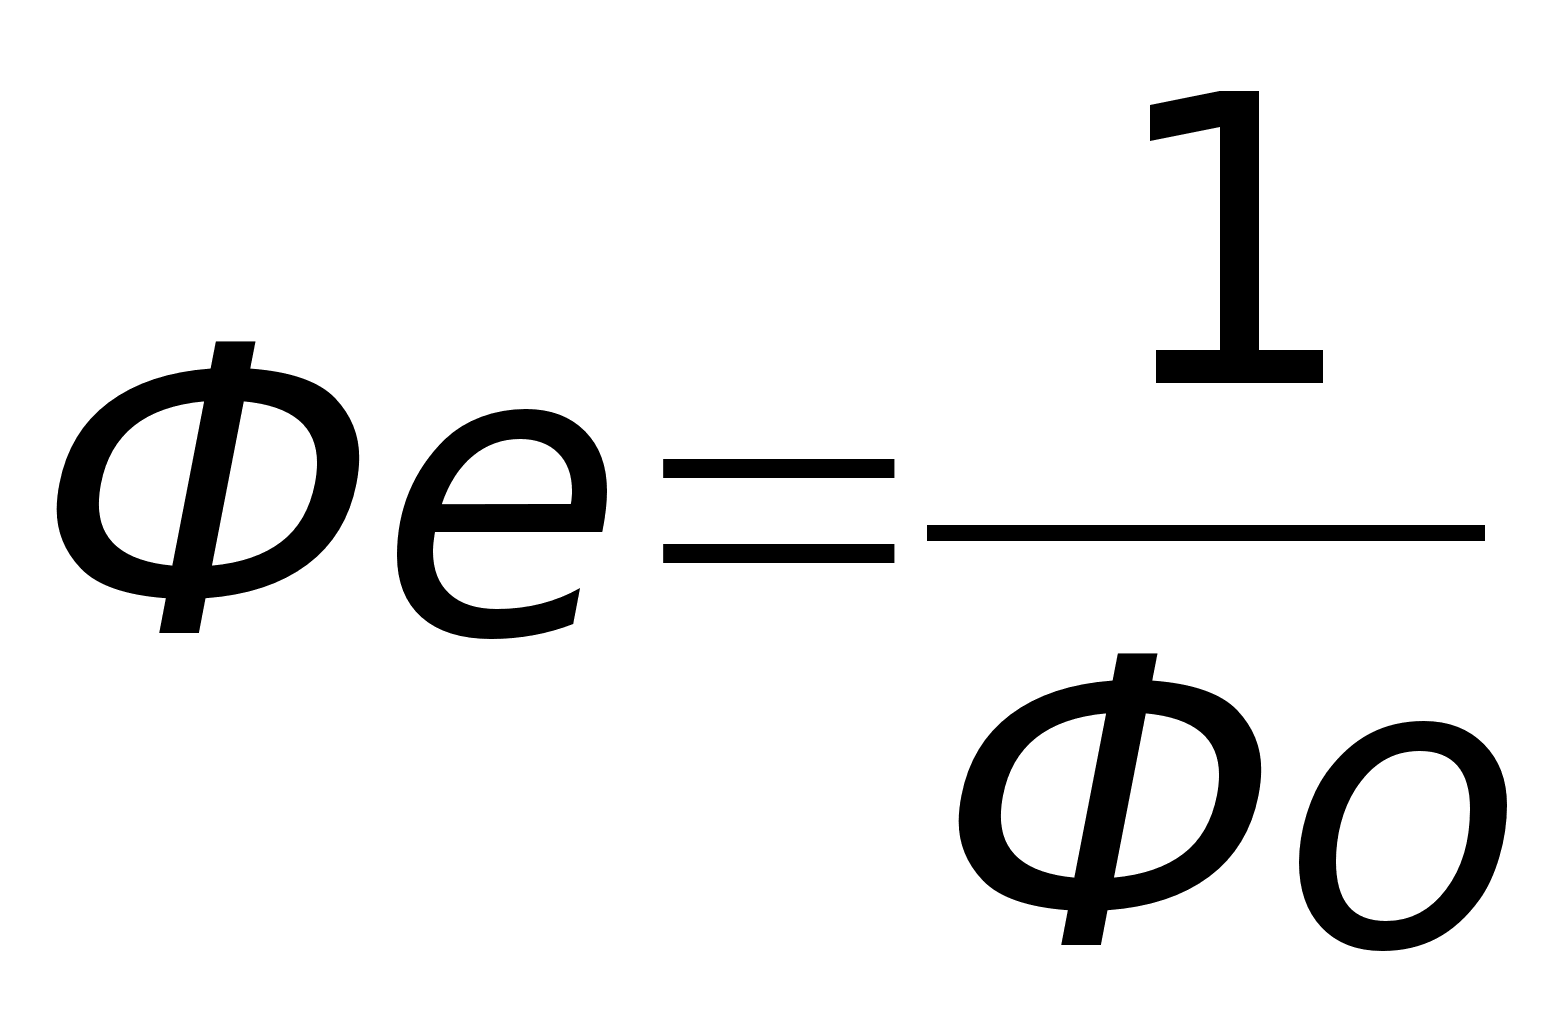 ,где:
Фе Фондоемкость,руб
Тогда:
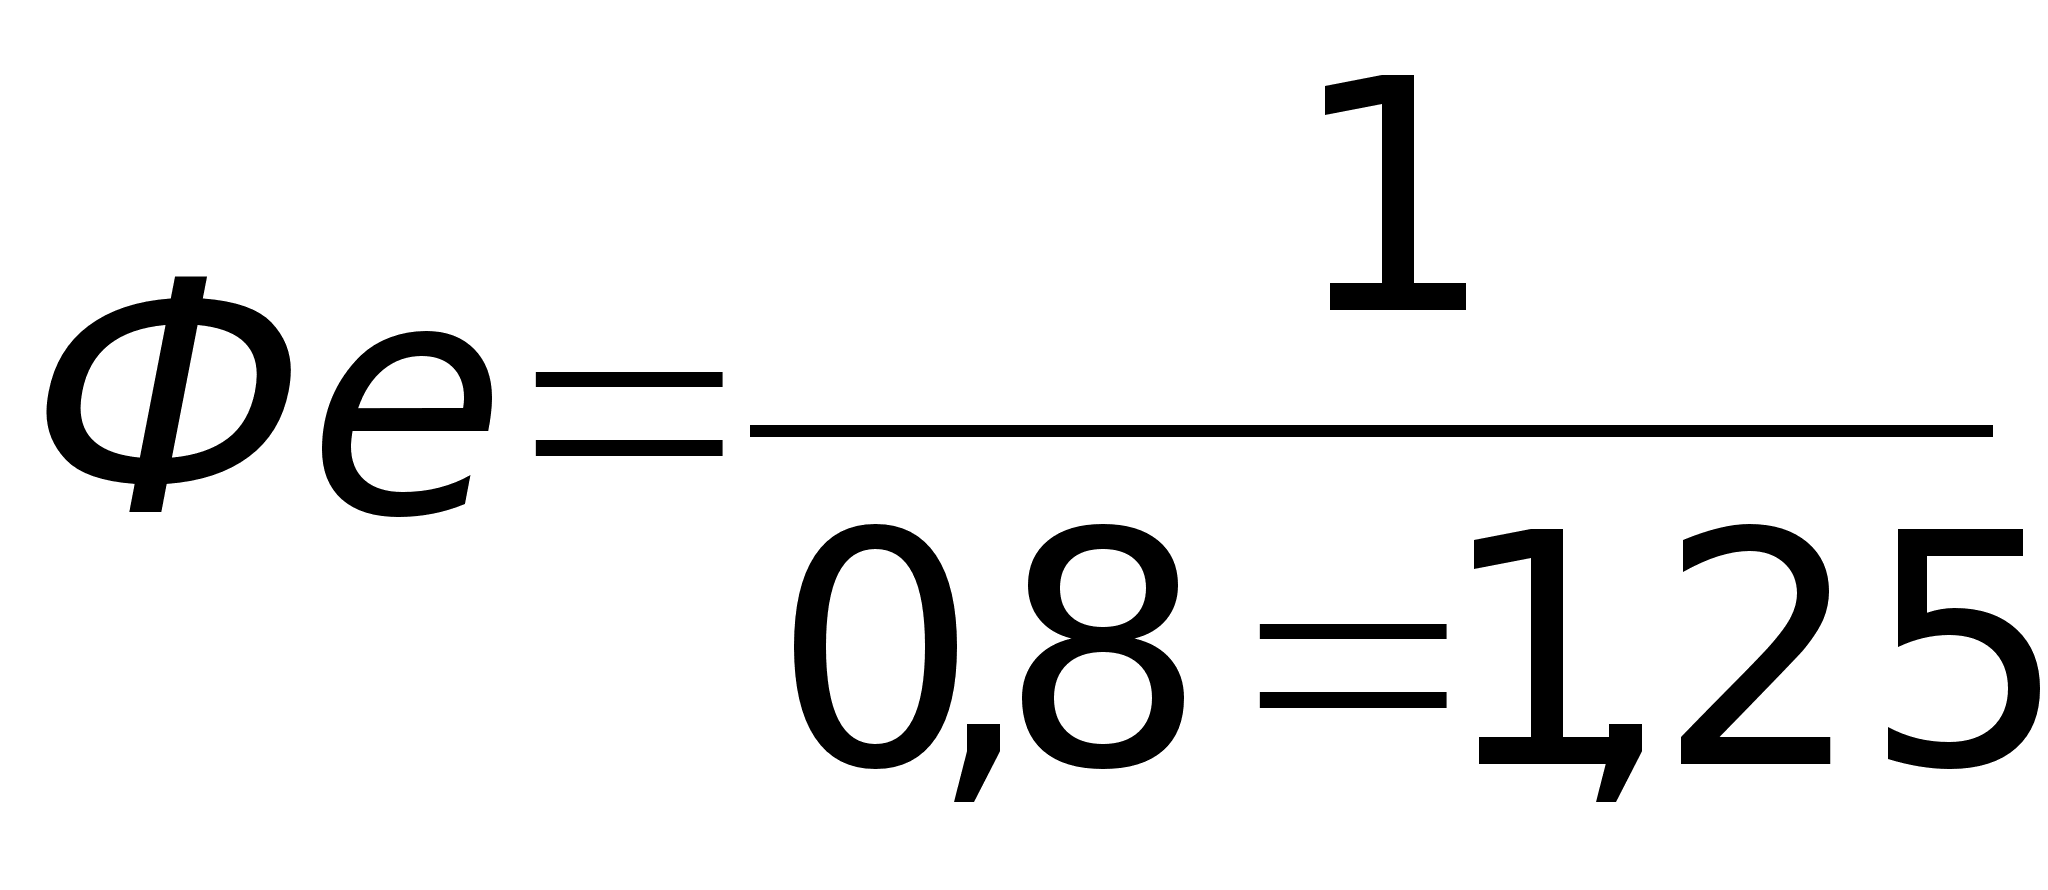 руб.
Достигнутая фондоотдача за период показывает, что основные производственные фонды использовались недостаточно эффективно, что объясняется наличием избыточной мощности предприятия для выпуска 1-ой партии продукции, связанной с индивидуальным характером производства и величиной заказа. Поэтому для выпуска на 1 рубль продукции затрачено 1,25 руб. основных фондов. Вместе с тем, ясно, что годовая фондоотдача возрастает по мере выпуска остальной продукции и доля затрат основных фондов, приходящаяся на 1 рубль продукции существенно сократится.
Определим фондовооруженность:
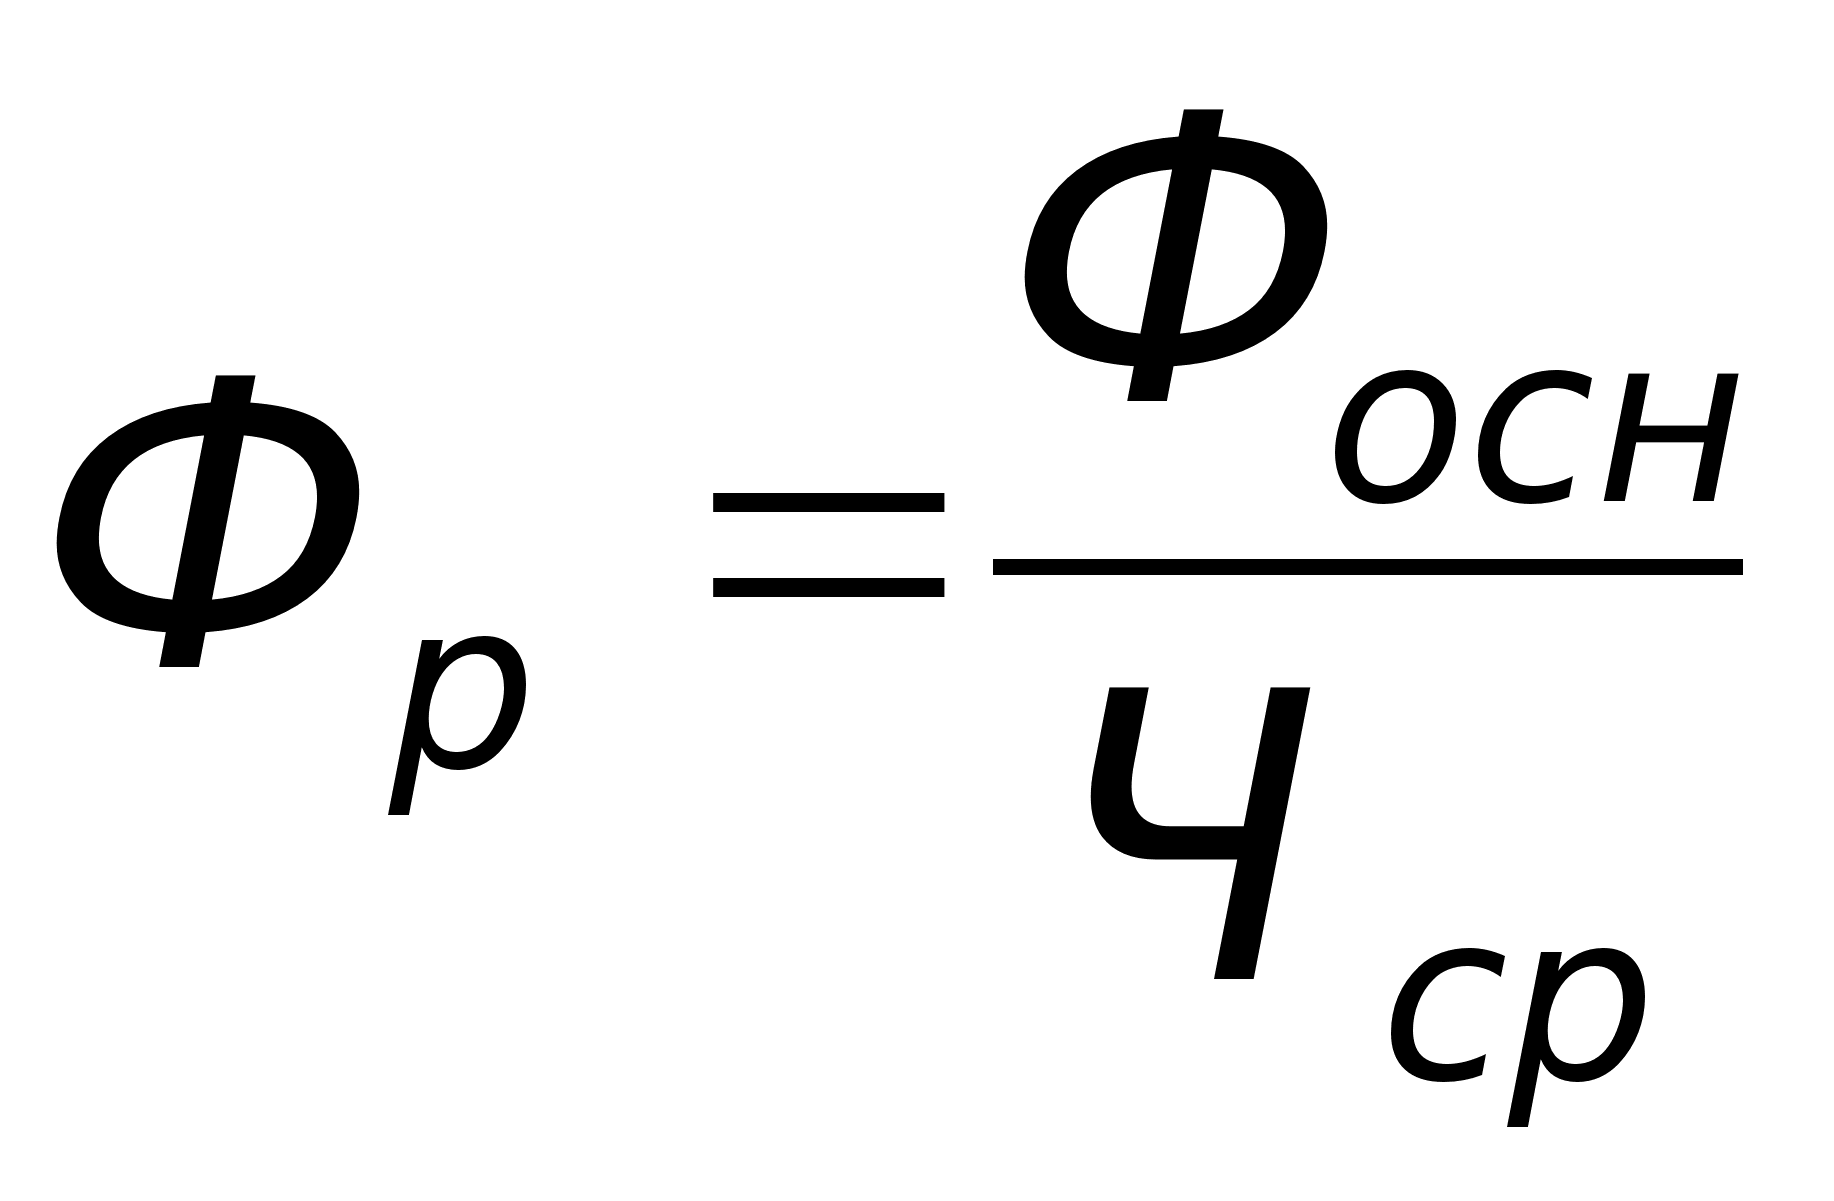 ,где:
Фр фондовооруженность рабочих, руб.;
Фосн стоимость основных производственных фондов, руб.;
Чср среднесписочная численность рабочих
Напряженность использования оборудования составит 8840909 руб. на единицу оборудования.
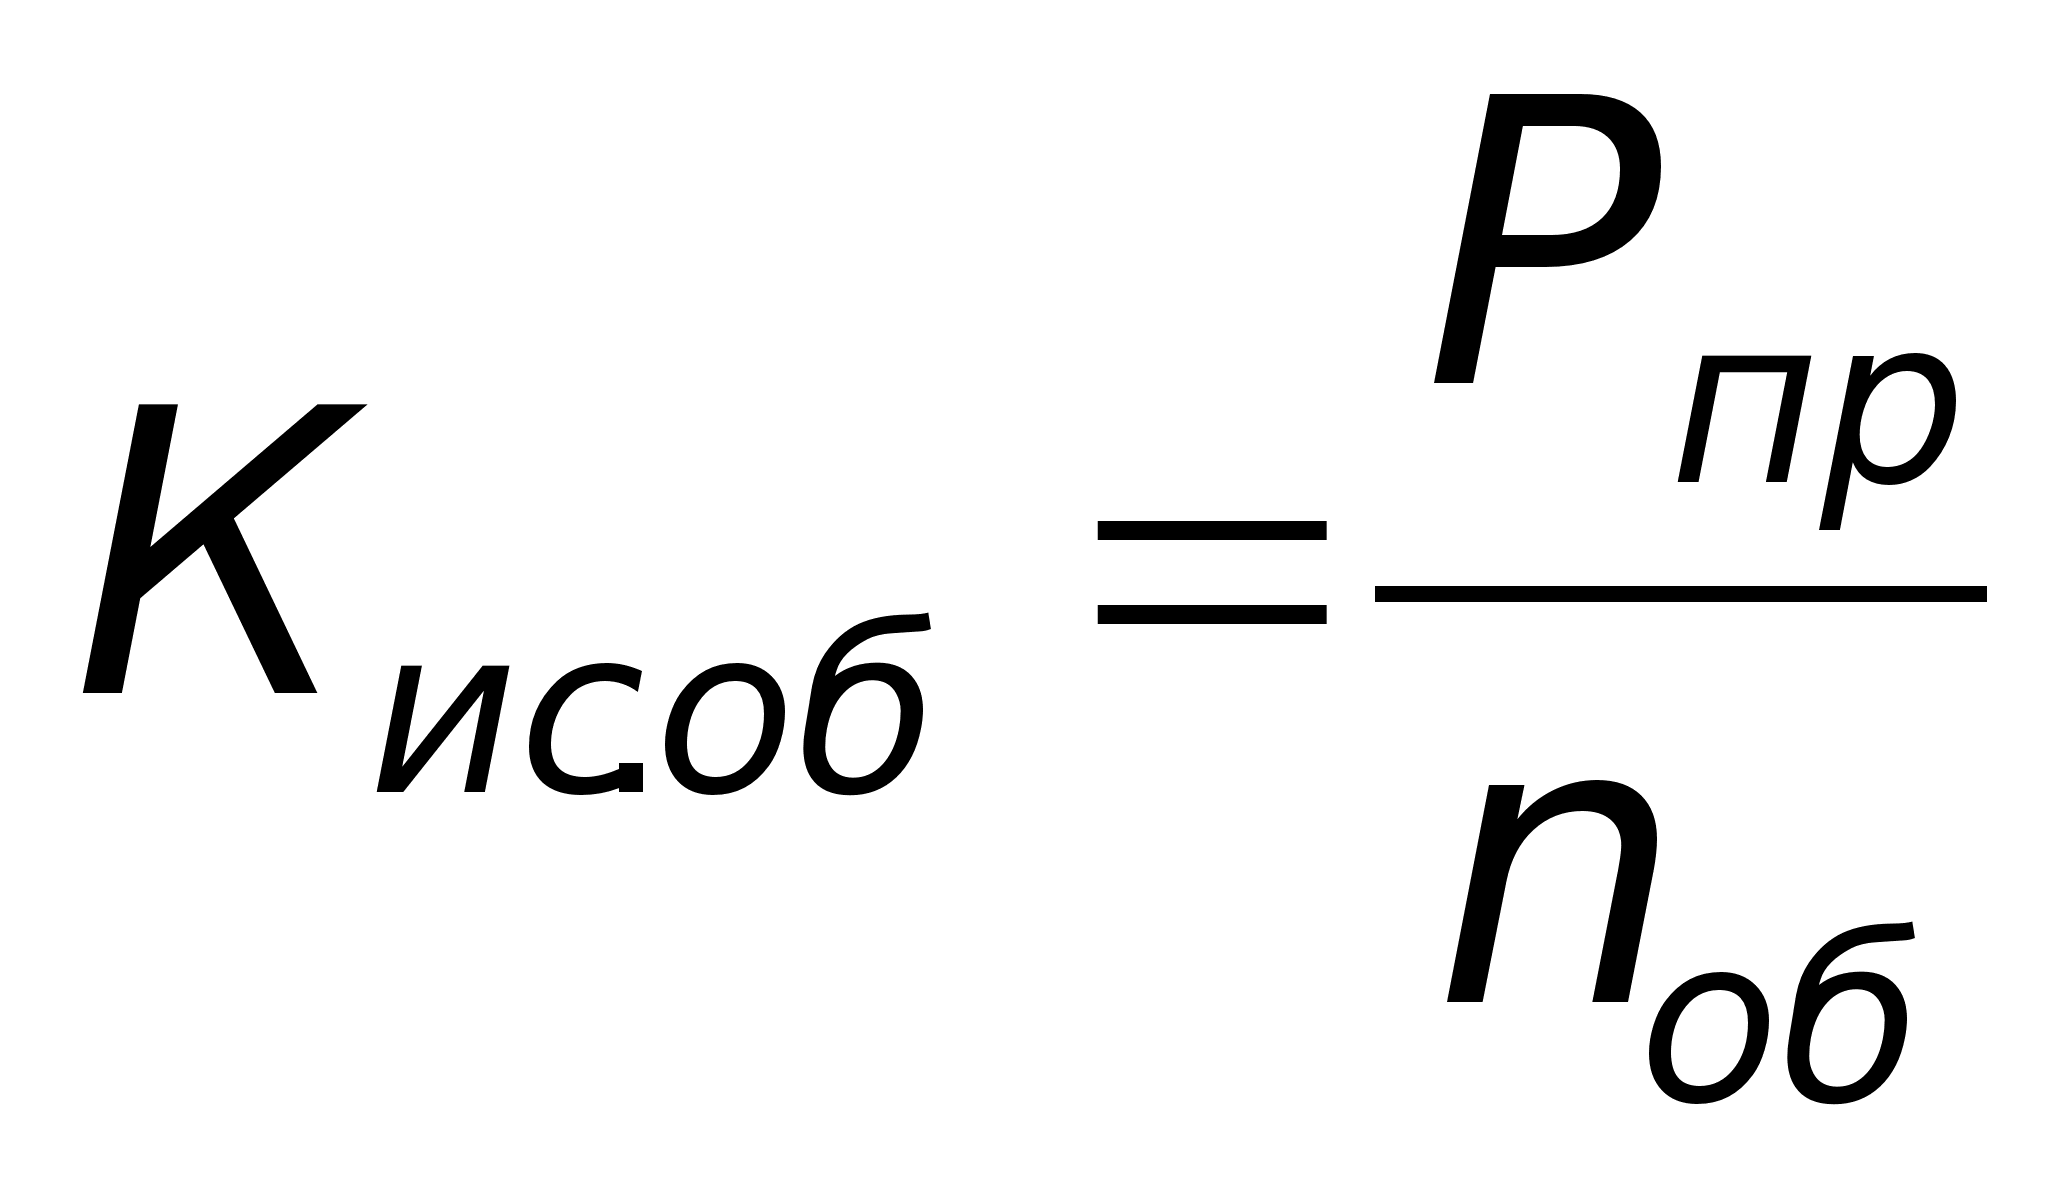 ,
где:
Кис.об коэффициент использования оборудования;
Рпр стоимость реализованной продукции, руб.;
Nоб количество единиц оборудования.
Тогда:
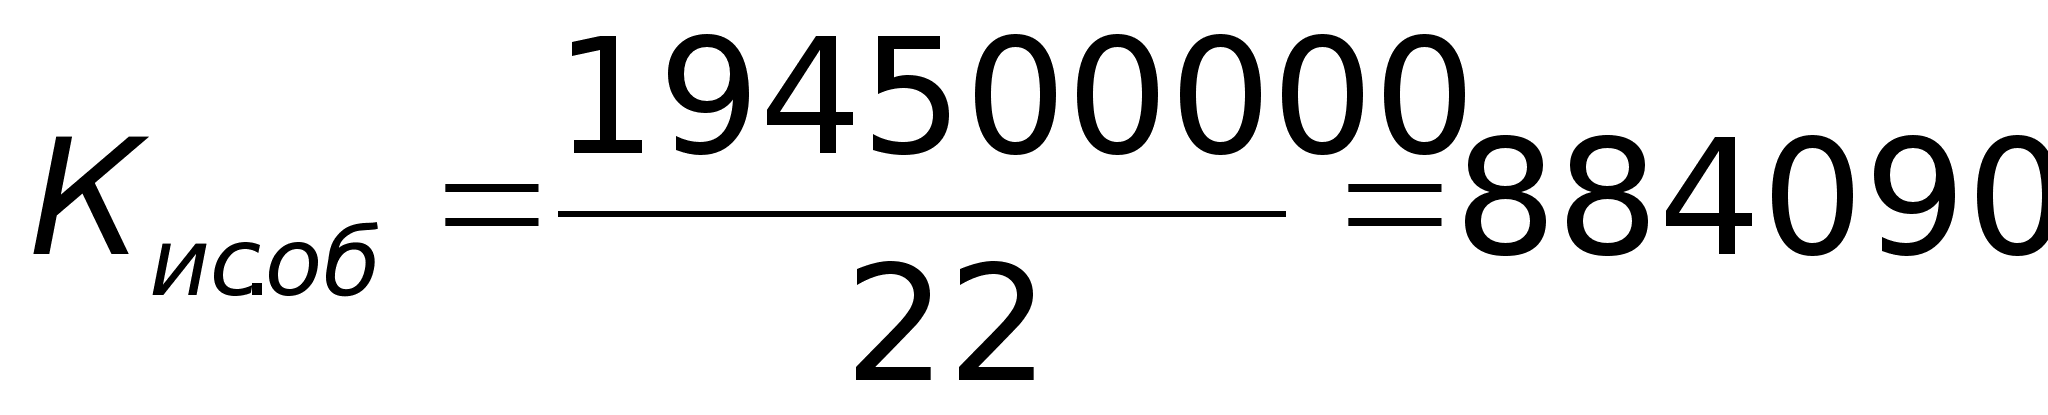 руб.
за
единицу.
Выработка
на
1
работающего
составит:
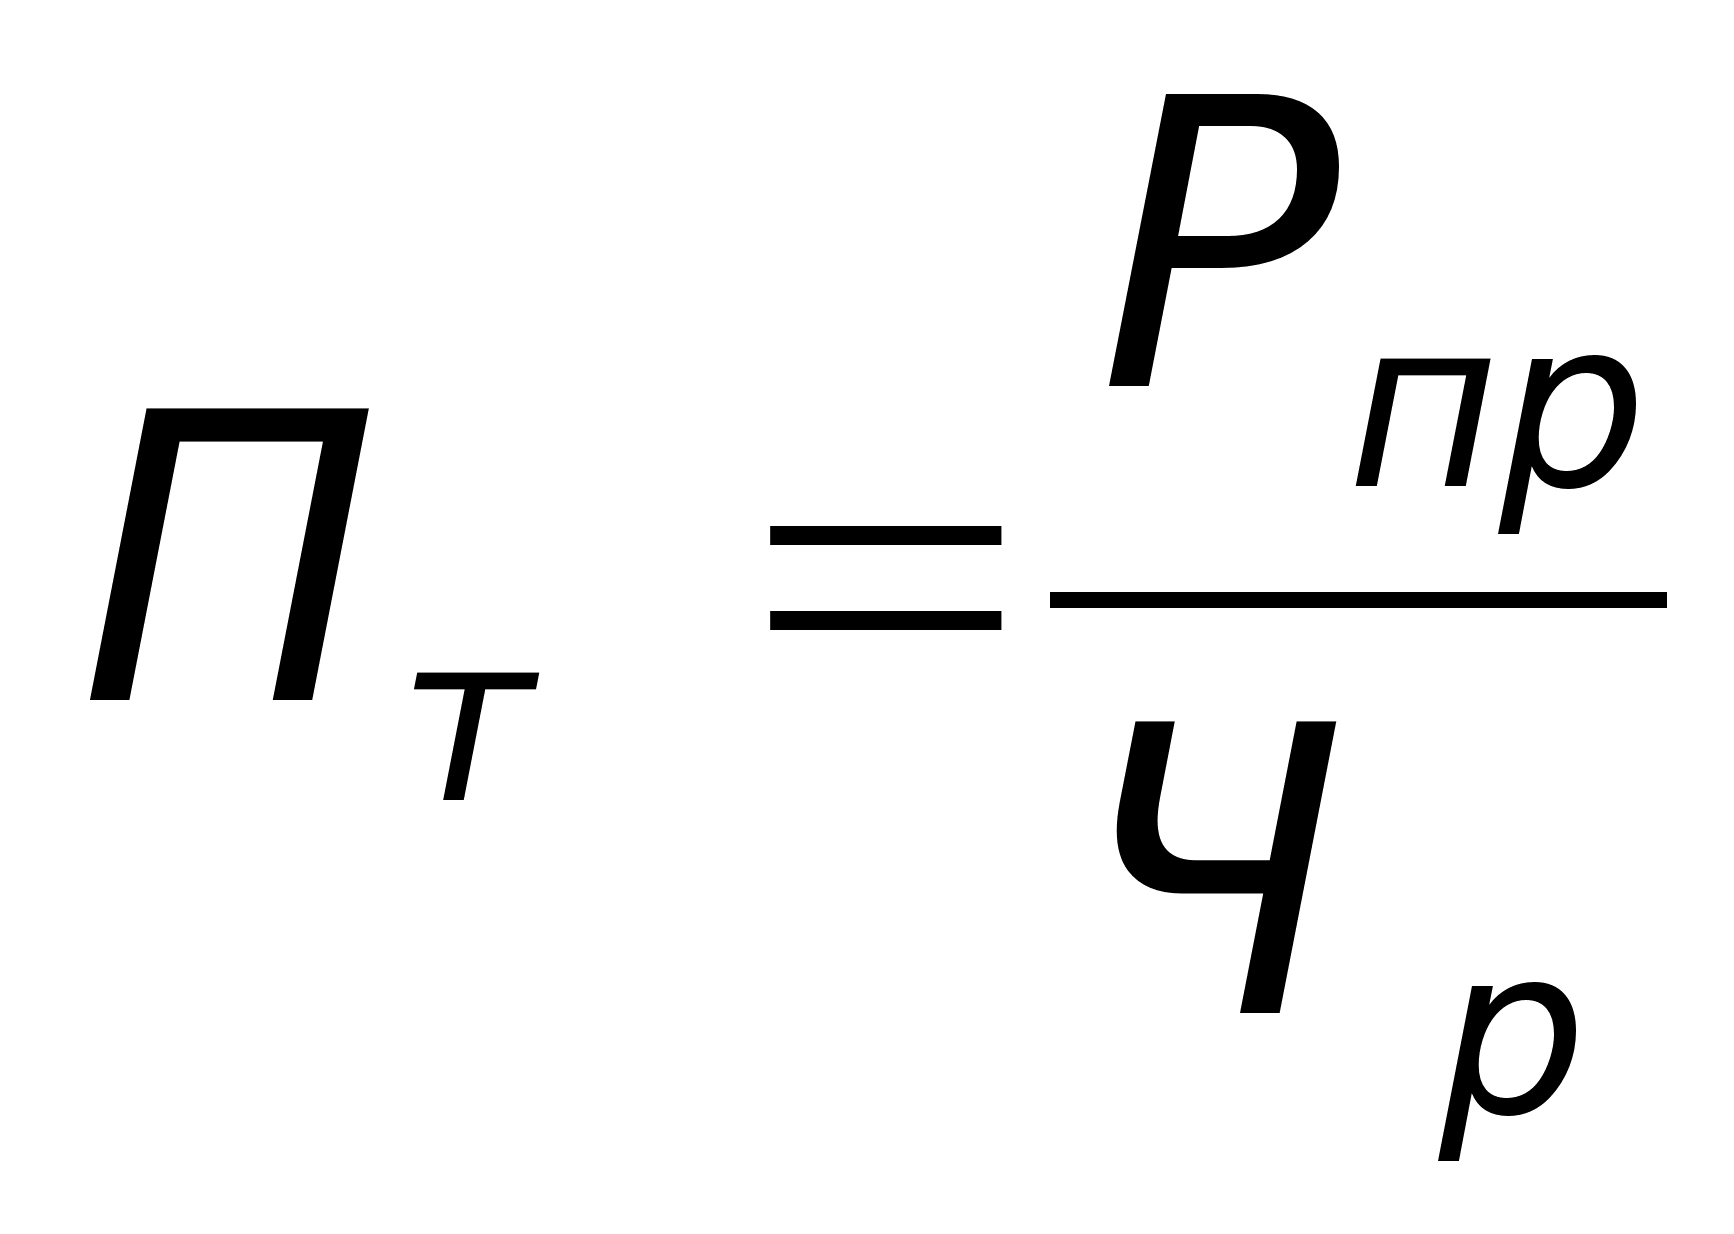 ,
где:
Пт выработка на 1 работающего;
Чр численность работающих, чел.
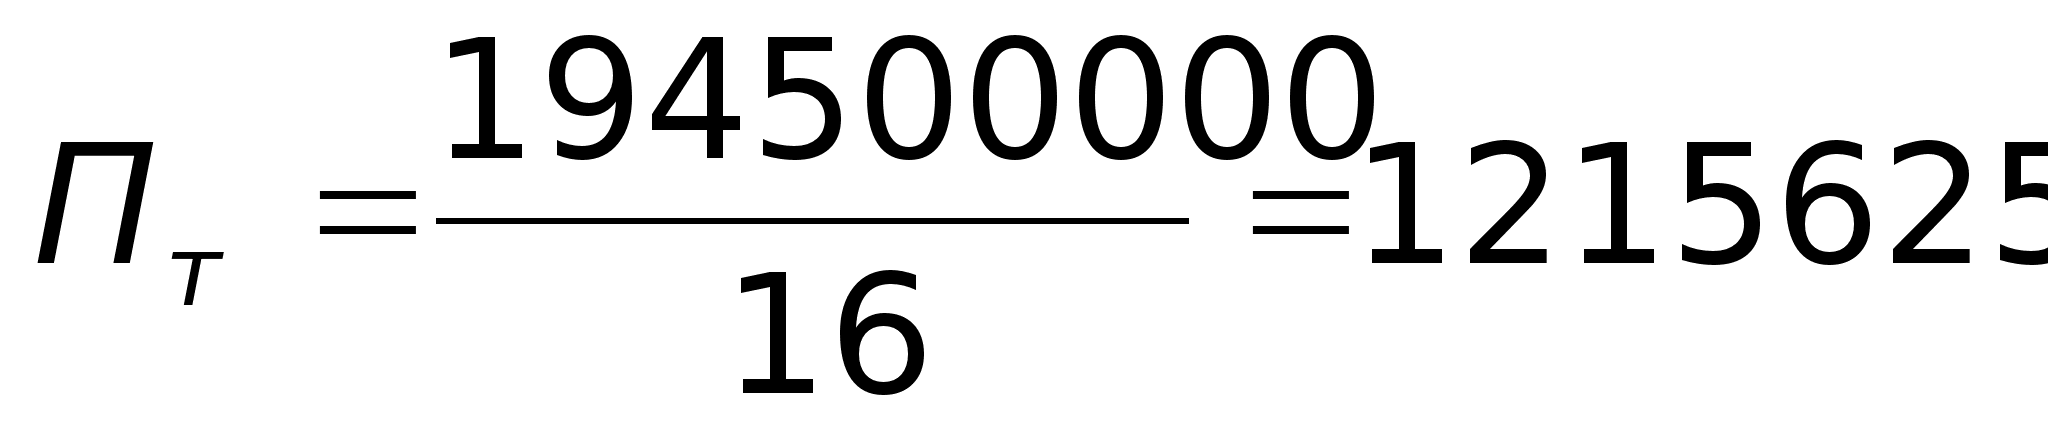 руб.
Затраты
на 1 руб. товарной
продукции
составит:
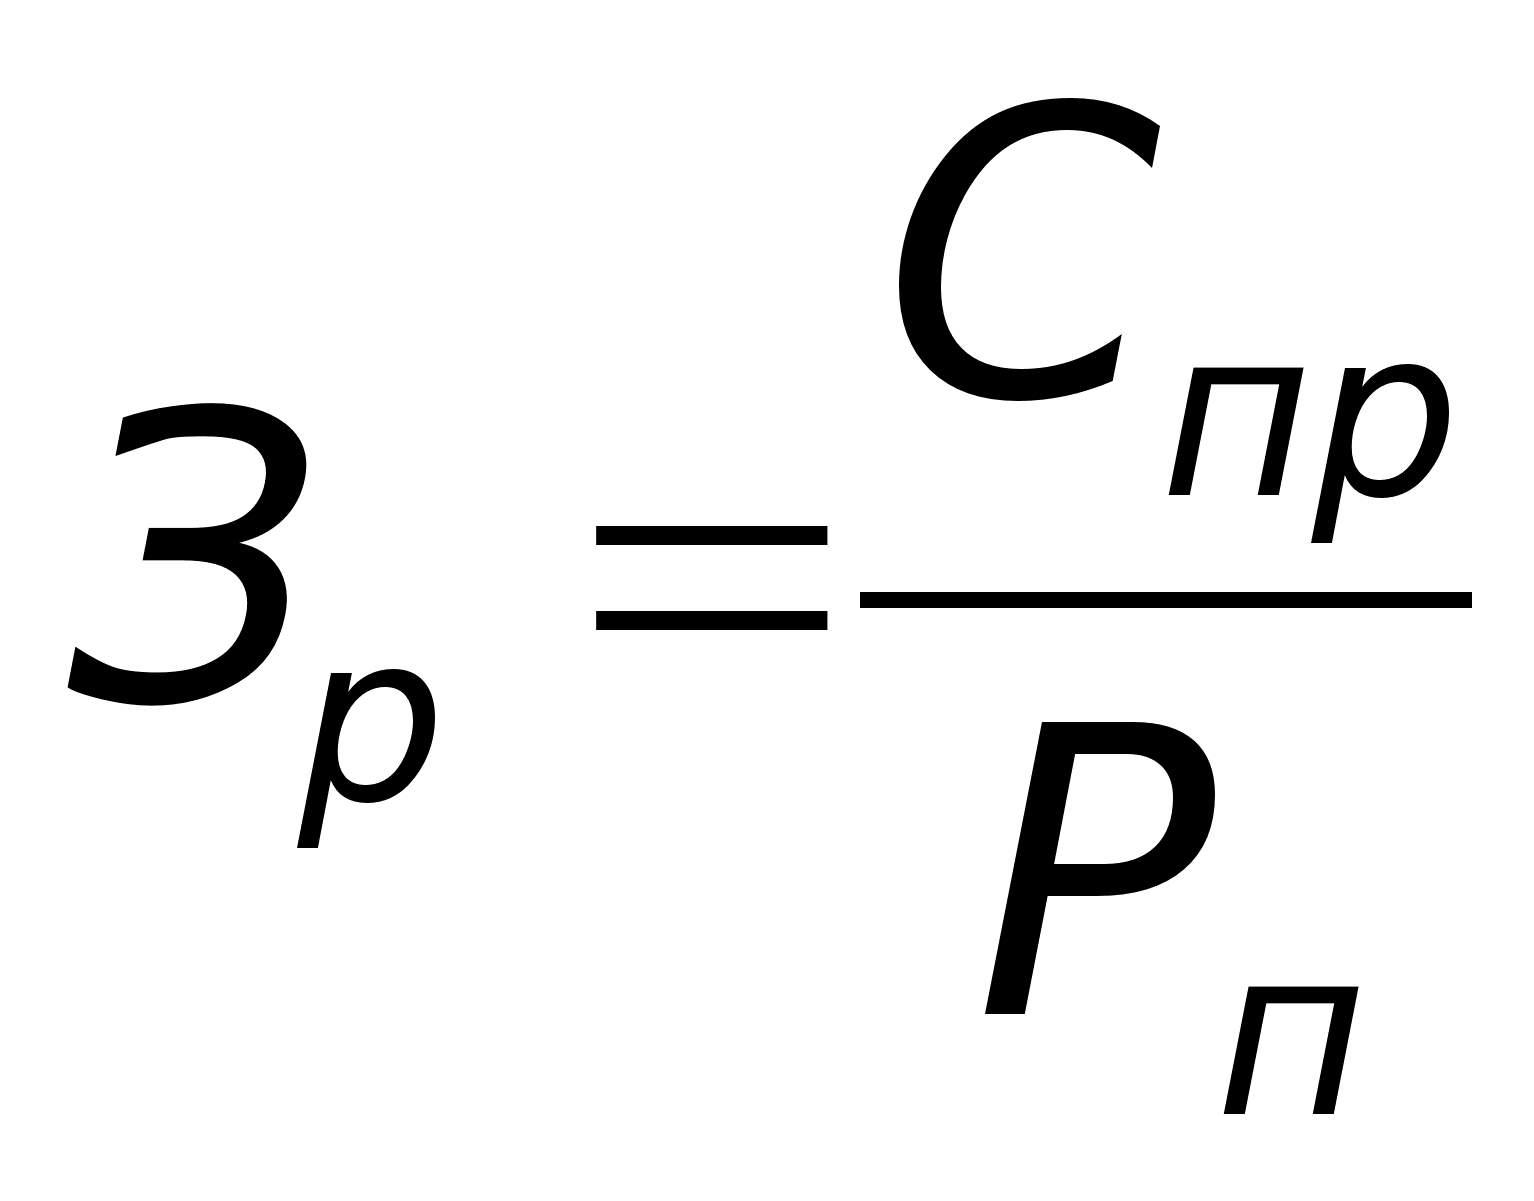 ,
где:
Зр затраты на 1 руб. товарной продукции;
Спр полная себестоимость производства продукции, руб.;
Рп стоимость реализованной продукции, руб.
Тогда:
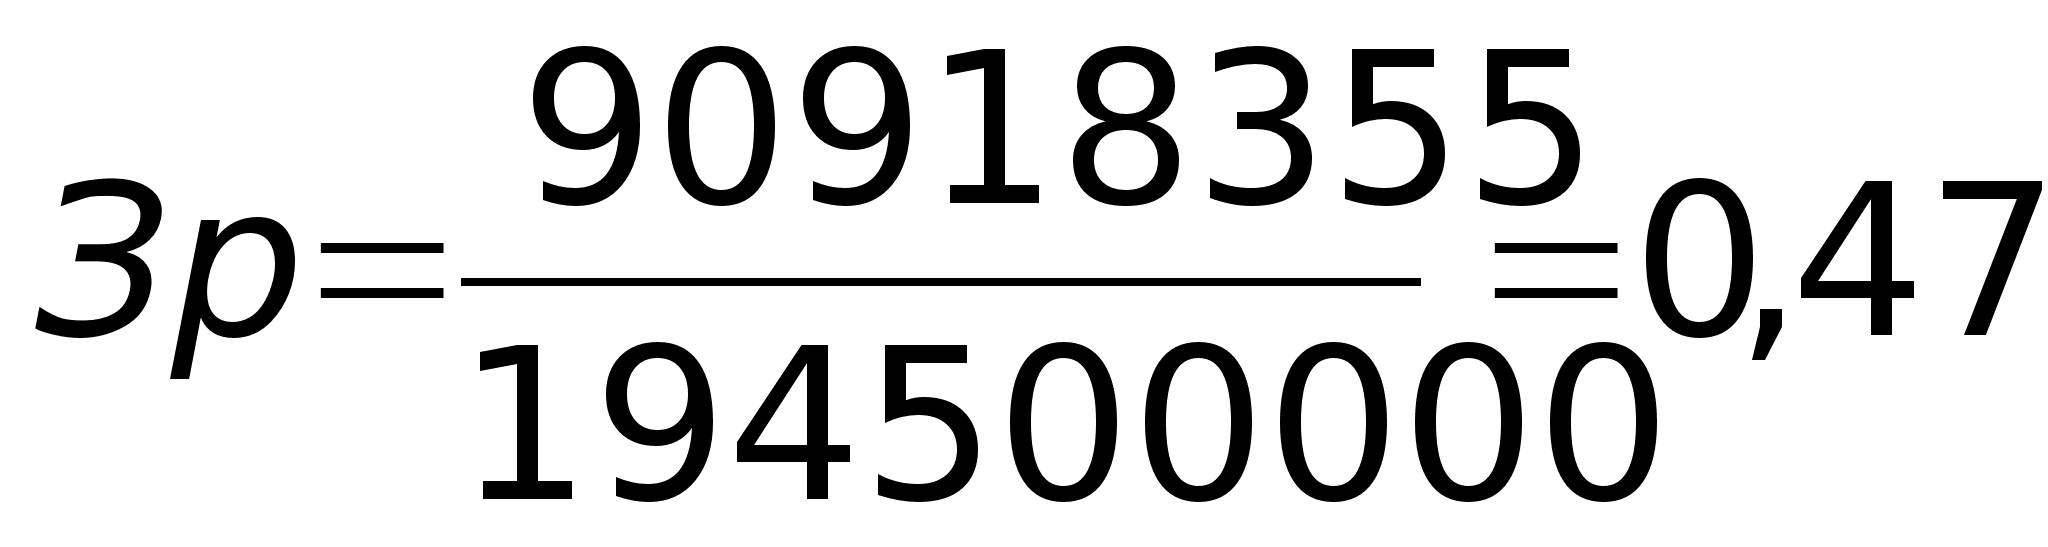 руб.
Поэтому имеется возможность для сокращения затрат на 1 рубль продукции за счет пересмотра и активизации структуры затрачиваемых ресурсов.
Определим чистую прибыль:
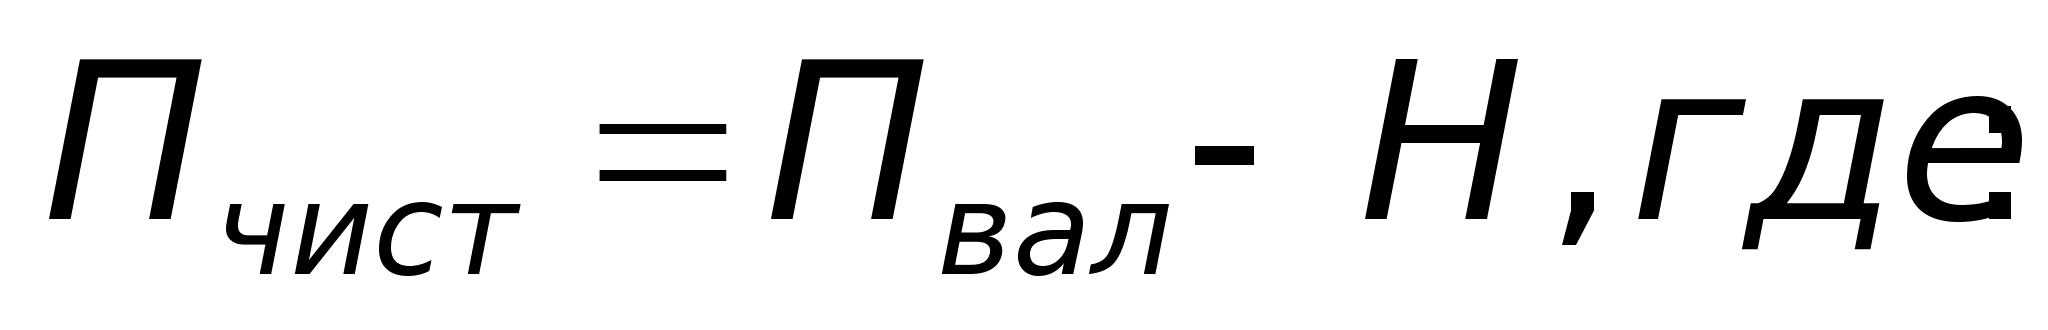
Пчист чистая прибыль, подлежащая распределению, руб.;
Пвал валовая прибыль, руб.;
Н налоги, руб.
Налог на прибыль =
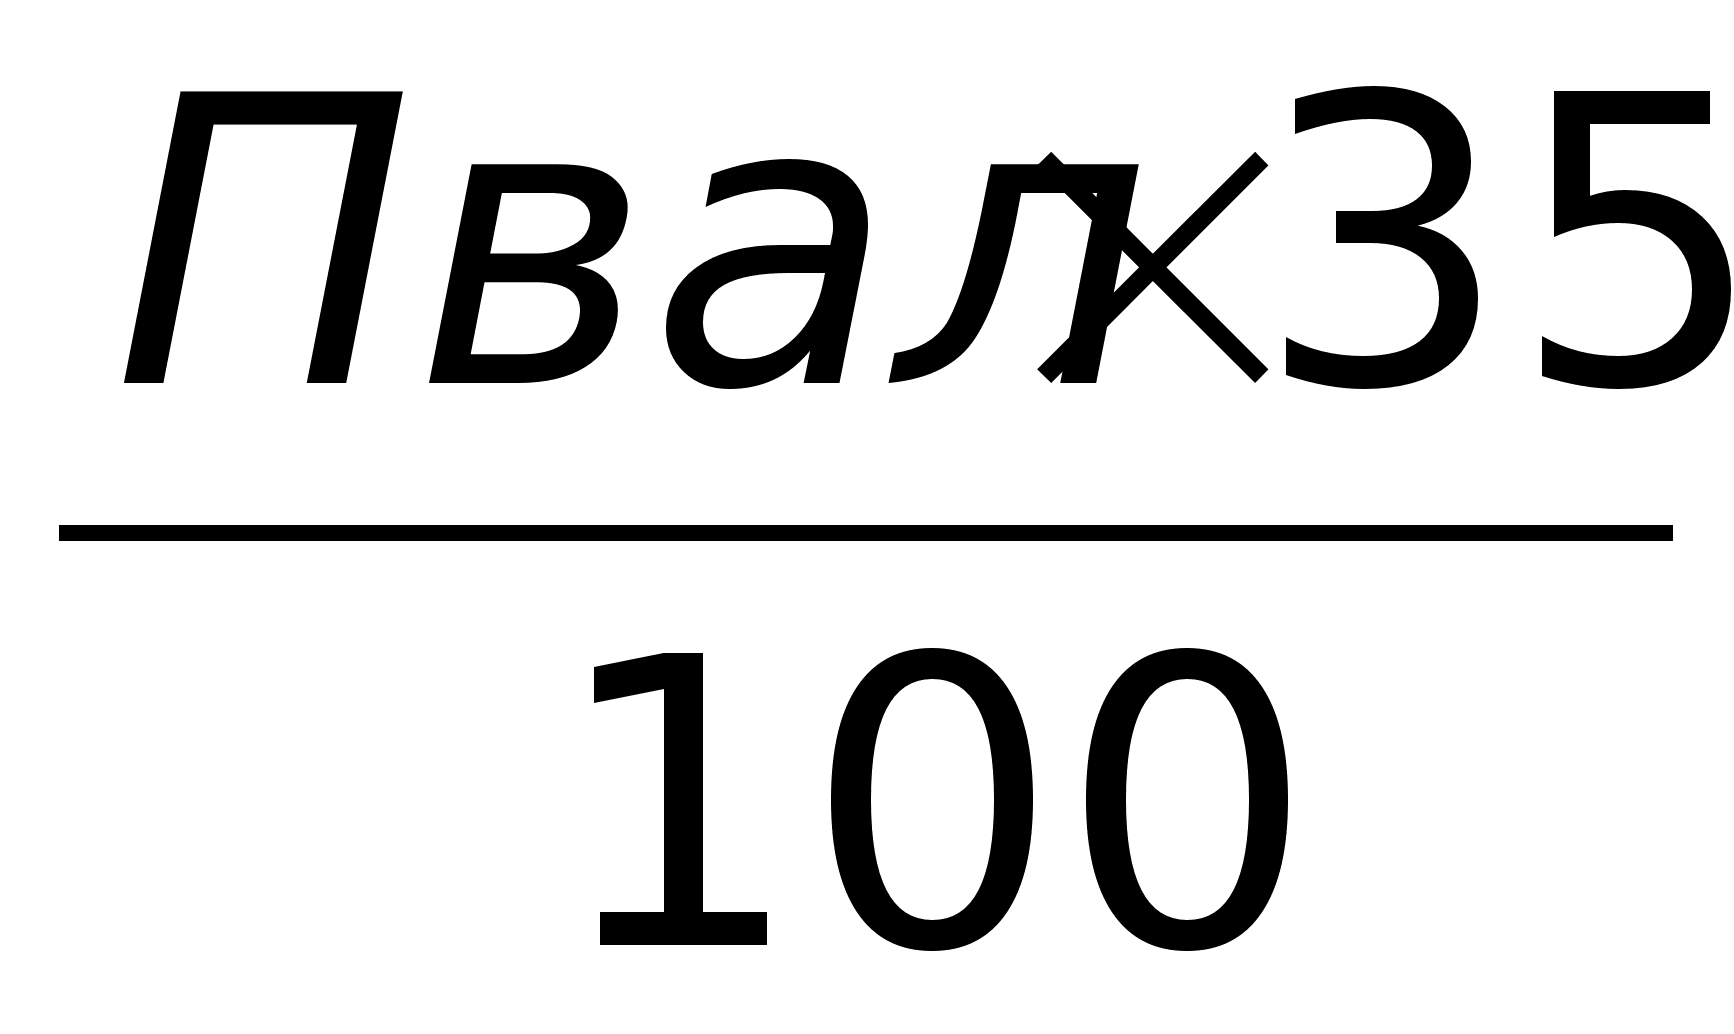 ,
где:
Пвал валовая прибыль, руб.
Тогда:
Налог
на прибыль
=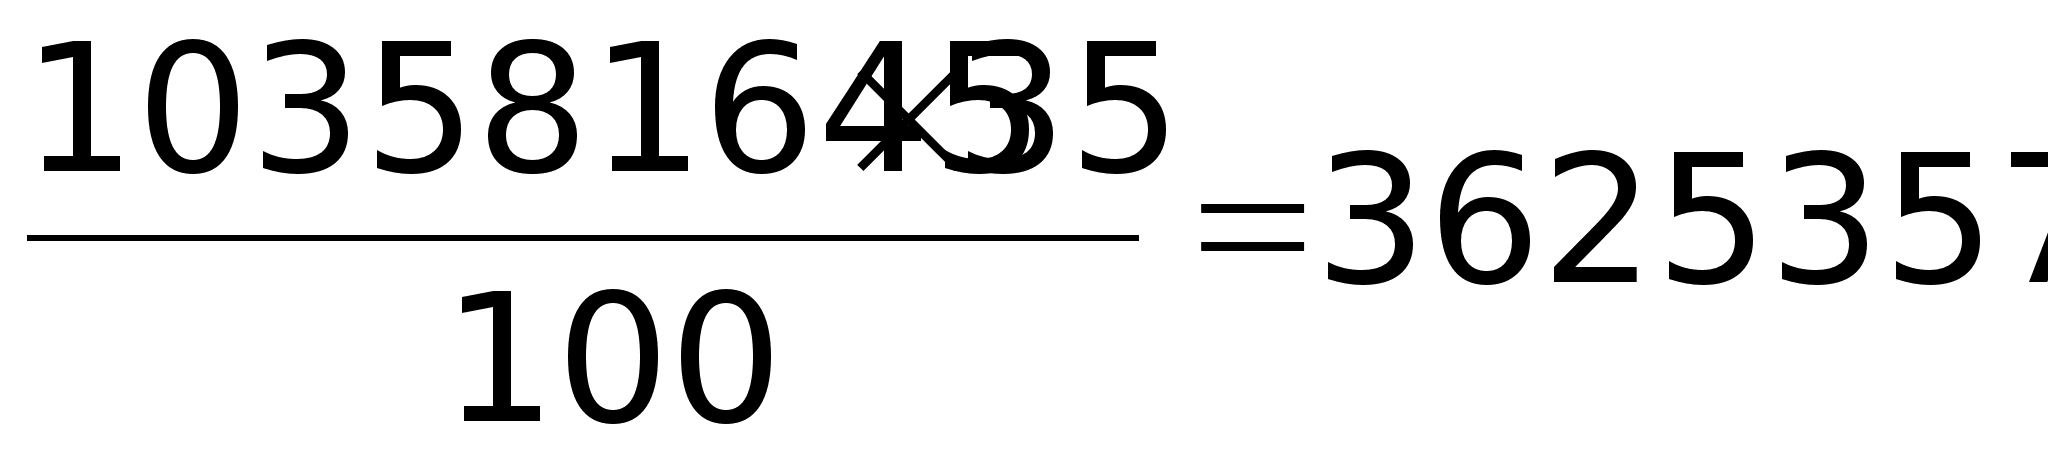 руб.
2) НДС = НДС, полученный от покупателей — НДС, уплаченный поставщикам
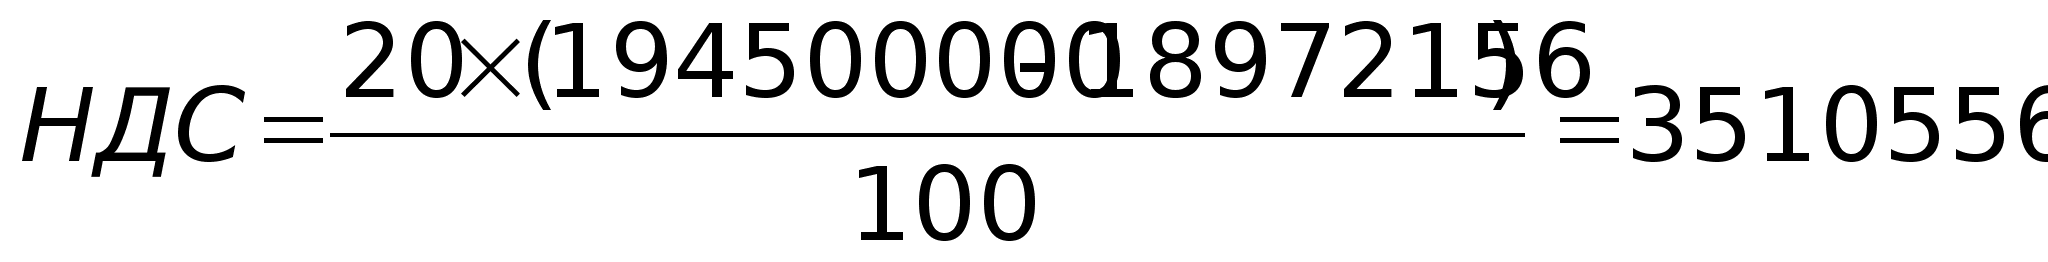 руб.
3) Налог на приобретение автотранспорта составляет 20% от стоимости автомобиля:
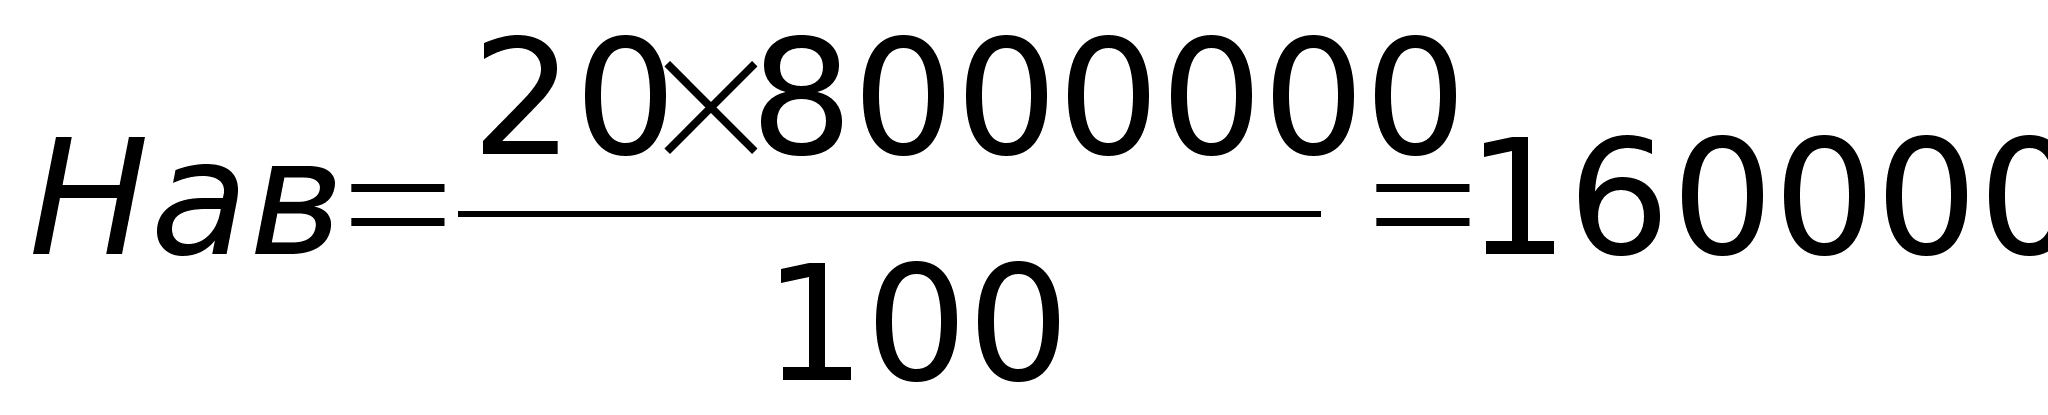 руб.
4)
Налог на содержание
жилсоцфонда
и социально-культурной
сферы составляет
1% от объема
реализации.
Тогда:
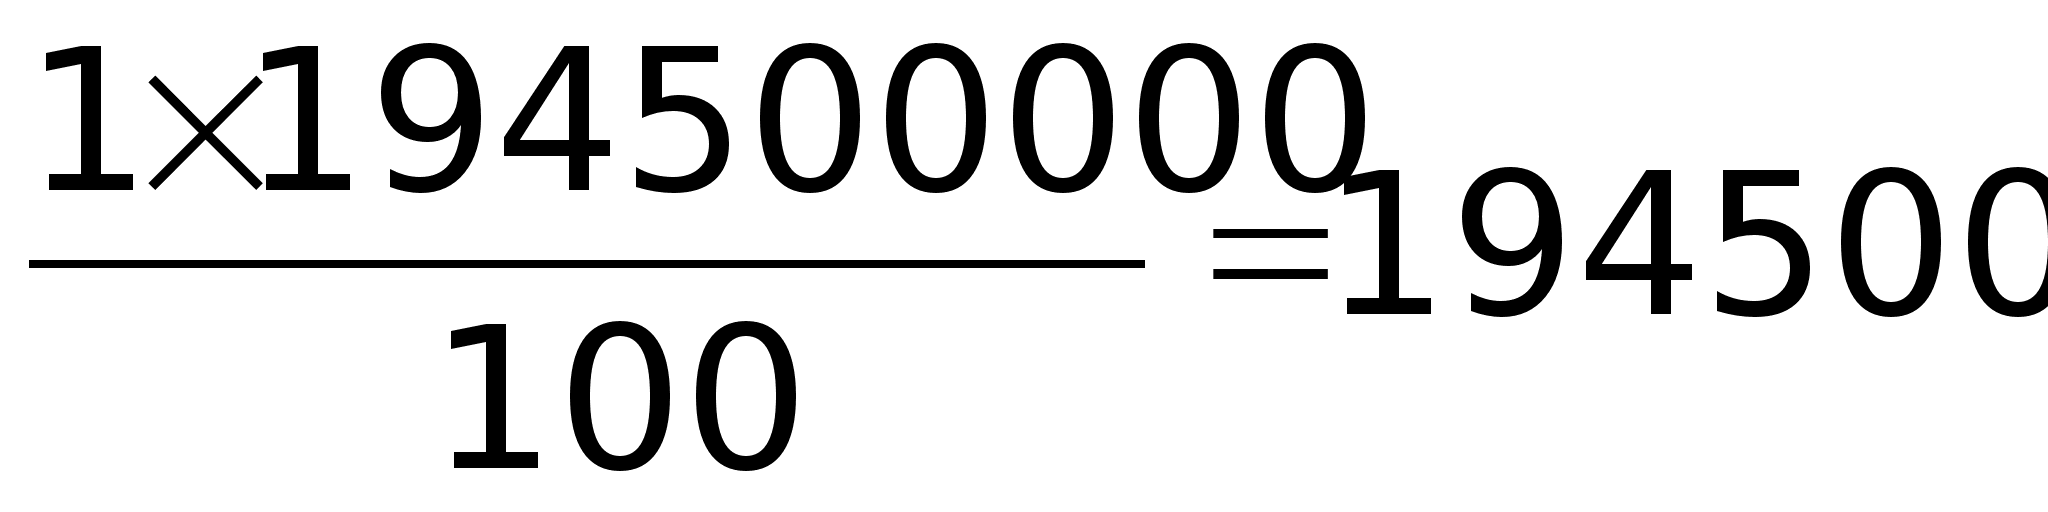 руб.
5)
Налог на нужды
образовательных
учреждений: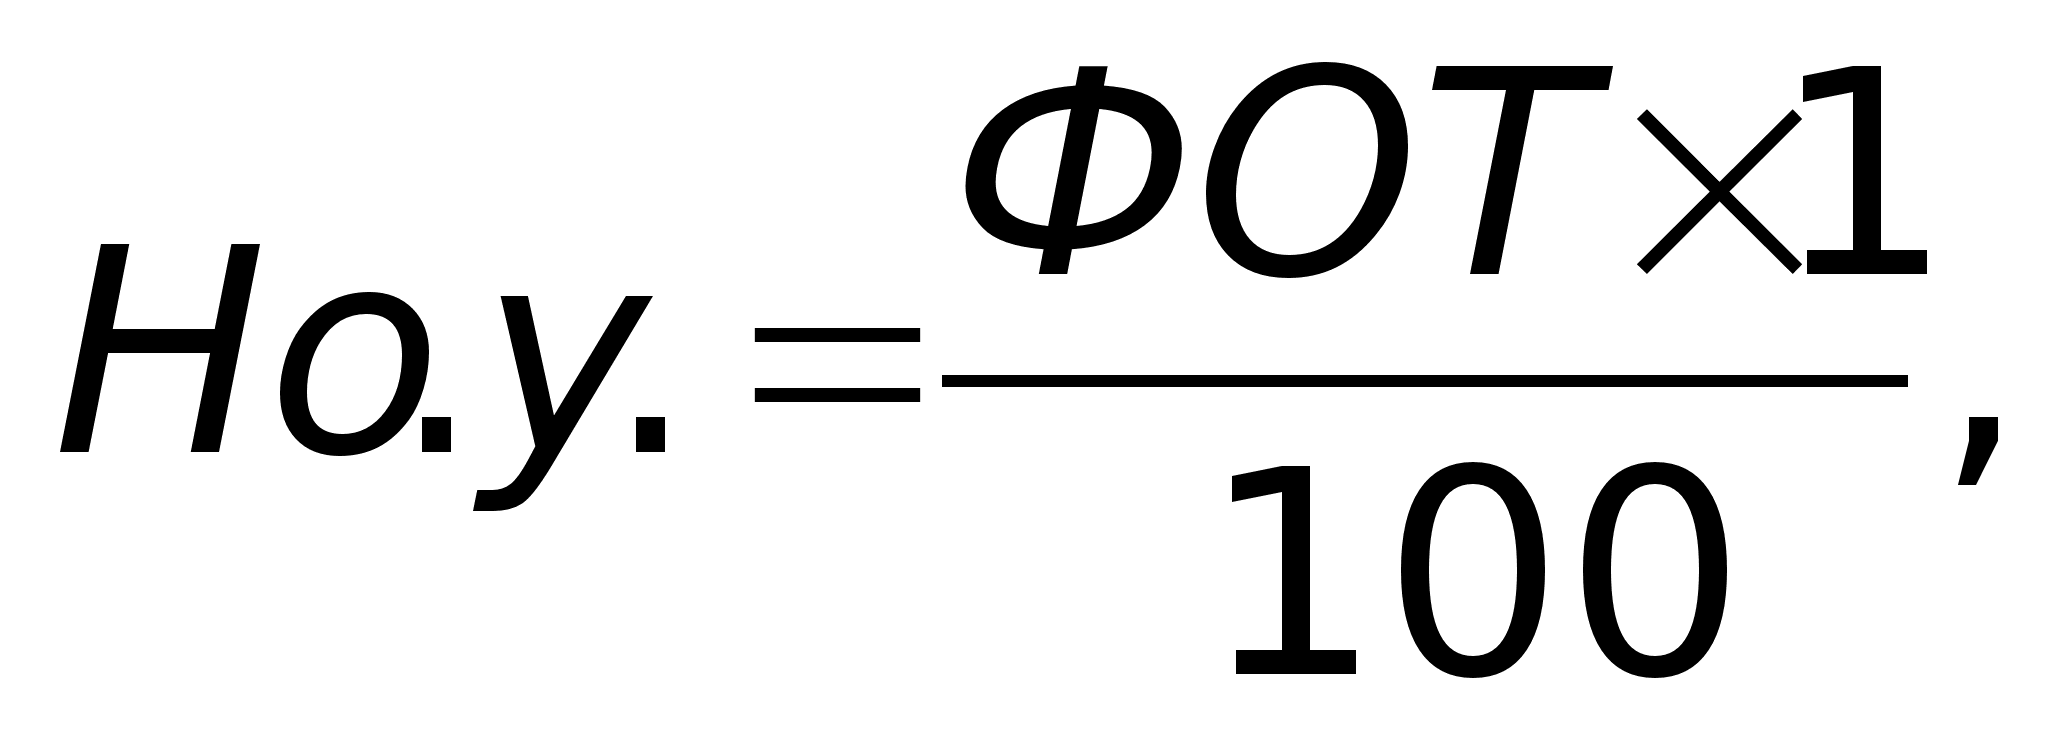 где.
1 ставка налога, %
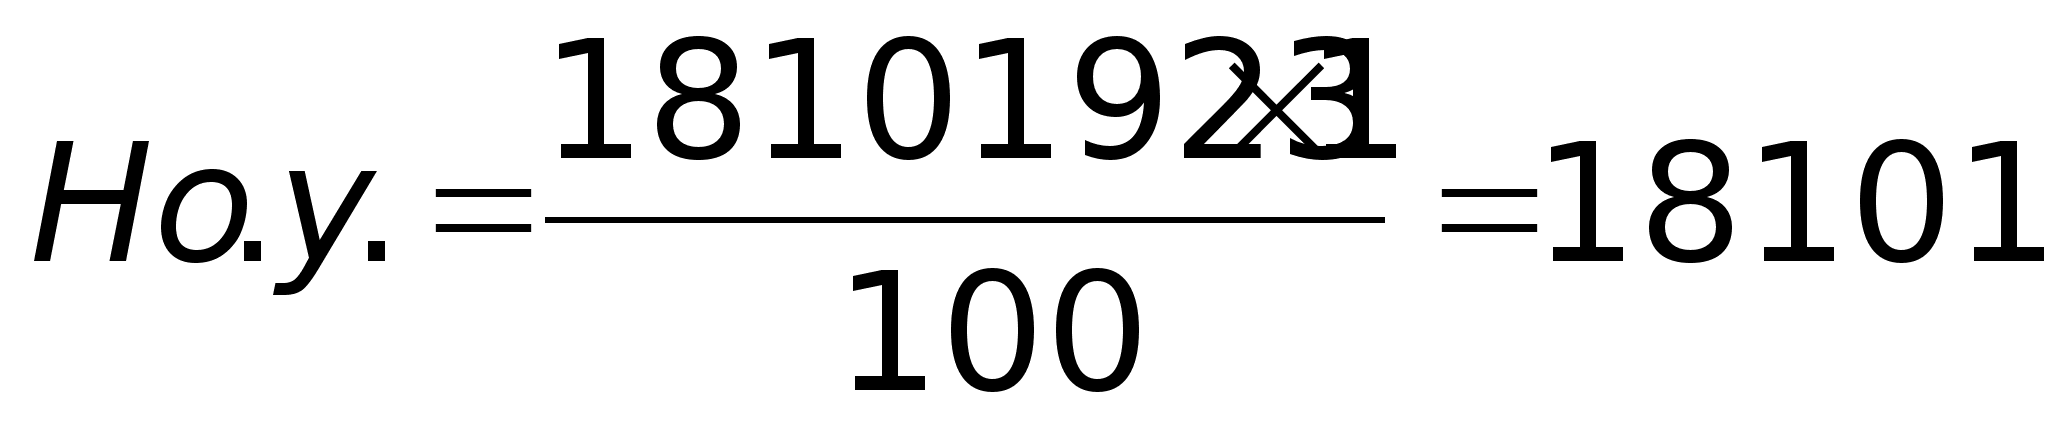 руб.
Отсюда сумма всех налоговых отчислений за 2 месяца составляет:
362535576+35125569+1600000+1945000+181019=75085164 руб.
По итогам деятельности за два месяца подлежит распределению прибыль в размере: 103581645-75085164=28496481 руб.
3.3 Анализ состояния средств предприятия
Анализ выполним по данным таблицы 1.
Таблица 1. Стоимостная характеристика имущества предприятия, тыс. руб.
|
Показатели |
Начало Года |
Конец Года |
Отклонение |
|
|
Абсолютное |
Отн. % |
|||
|
Всего средств предприятия, руб. |
17132,4 |
18066,1 |
933 |
5,4 |
|
Основные средства и внеоборотные активы |
8783,7 |
8199,7 |
-584 |
-6,6 |
|
В % к имуществу |
51,2 |
45,3 |
||
|
Оборотные средства |
8344,7 |
9861,9 |
1517,2 |
18,18 |
|
В % к имуществу |
48,7 |
54,5 |
||
|
Материальные оборотные средства |
5353,7 |
5881,9 |
528,2 |
9,8 |
|
В % к оборотным средствам |
64,1 |
59,6 |
||
|
Денежные средства и краткосрочные ценные бумаги |
196,5 |
972,8 |
776,3 |
395 |
|
В % к оборотным средствам |
2,4 |
9.9 |
||
|
Дебиторская задолженность |
456,4 |
518,2 |
61,8 |
13,5 |
|
В % к оборотным средствам |
5,5 |
5,2 |
||
|
Собственные средства |
14097,7 |
14347,1 |
249,6 |
1,7 |
|
В % к имуществу |
82,2 |
79,4 |
||
|
Заемные средства |
3034,9 |
3719 |
684,1 |
22,5 |
|
В % к имуществу |
17,7 |
20,5 |
||
|
Долгосрочные займы |
0 |
0 |
||
|
В % к заемным средствам |
0 |
0 |
||
|
Краткосрочные заемные средства |
0 |
0 |
||
|
В % к заемным средствам |
0 |
0 |
||
|
Кредиторская задолженность |
3034,9 |
3719 |
684,1 |
|
|
В % к заемным средствам |
100 |
100 |
||
Как следует из данных таблицы 1., в целом стоимость имущества предприятия за исследуемый период увеличилась на 933 тыс. руб. Это увеличение, при уменьшении стоимости основных фондов, обусловлено ростом стоимости оборотных средств на 1517,2 тыс. руб. Рост стоимости оборотных средств, в свою очередь, связан с увеличением стоимости материальных оборотных средств на 528,2 тыс.руб. ,и денежных средств на 776,3 тыс. руб. Следует отметить, что рост стоимости материальных оборотных средств практически всецело обусловлен ростом стоимости незавершенного производства, что как было отмечено выше, связано с плановым наращиванием затрат.
Заметно улучшился за истекший период и показатель абсолютной ликвидности. Его величина увеличилась с 6,4% до 26%. Таким образом, показатель абсолютной ликвидности приблизился по своей величине к рекомендуемому уровню.
Вместе с тем, заметно ухудшились показатели задолженности предприятия. Так, дебиторская его задолженность увеличилась на 13,5% и достигла размера 518,2 тыс. руб., а кредиторская - на 22,5% и составила на конец отчетного года 3719 тыс.руб. (против 3034 тыс.руб. на начало года). Рост задолженности обусловлен в основном общеэкономическим кризисом, который поразил народное хозяйство России и других стран СНГ, предприятия которых являются заказчиками продукции. Кроме этих объективных факторов, нельзя также не учитывать и тот факт, что предприятие иногда передает российским заказчикам готовую продукцию без гарантии её оплаты со стороны заказчиков, что нельзя признать обоснованным.
3.4 Анализ финансовой устойчивости
Финансовая устойчивость предприятия характеризуется соотношением долгосрочных и краткосрочных средств, соотношением собственных и заемных средств, темпами роста собственных средств, должным обеспечением материальными средствами и пр. Показатели - характеризующие финансовую устойчивость предприятия приведены в таблице.
1. Показатели финансовой устойчивости предприятия
|
Показатели |
Начало года |
Конец года |
Отклон нения |
|
1. Коэффициент отношения собственных и заемных средств К1 |
0,2 |
0,2 |
0 |
|
2. Коэффициент маневренности собственных средств К 2 |
0,59 |
0,68 |
0,09 |
|
3. Коэффициент накопления амортизации К 3 |
0,7 |
0,6 |
-0,1 |
|
4.Коэффициент реальной стоимости основных и материальных оборотных средств К4 |
0,6 |
0,5 |
-0,1 |
|
5.Коэффициент реальной стоимости основных средств К5 |
0,5 |
0,4 |
-0,1 |
Коэффициент К1 показывает отношение обязательств по привлечению заемных средств к сумме собственных средств и характеризует сколько привлекалось заемных средств на каждый руб. собственных средств. На начало года предприятие привлекало 0,2 на каждый руб. К концу года данный показатель не изменился. Такое значение коэффициента свидетельствует о достаточно высокой финансовой устойчивости предприятия. Уменьшение коэффициента свидетельствует о понижении зависимости предприятия от внешних источников.
Коэффициент К2 показывает отношение собственных оборотных средств к сумме источников собственных средств. Как видно, за отчетный период этот показатель не изменился. Это означает, что финансовое положение предприятия постепенно стабилизируется.
Коэффициент К3 показывает, какими средствами осуществляется накопление амортизации. Как видно, к началу года 70% стоимости основных средств были погашены за счет амортизационных отчислений, концу года 60%. Такое понижение степени износа основных фондов обусловлено тем, что в течение года на предприятии были списаны изношенные, неиспользуемые основные фонды с соответствующим уменьшением суммы начисленного износа. Кроме того, за тот же период на предприятии были также введены