Анализ финансовых результатов предприятия ОАО Газ – Сервис
Вывод: Коэффициент абсолютной ликвидности меньше теоретического значения (0,2-0,25) составляет 0,02 это свидетельствует о невозможности покрытия краткосрочных обязательств денежными средствами и краткосрочными обязательствами.
В расчете на перспективу коэффициент покрытия увеличился на0,02. Запасы и затраты покрывают краткосрочные обязательства на 0,03%.
Промежуточный коэффициент покрытия краткосрочными обязательствами на коней года составил 0,33 и увеличился на 0,03 это свидетельствует, что он ниже теоретического значения (0,7-0,8).
2.8 Анализ деловой активности.
Таблица №12
№ п/п |
Показатели |
На начало года |
На конец года |
Изменения +,- |
|
1. 2. 3. 4. 5. 6. 7. 8. |
Выручка от реализации С/с реализованной продукции Запасы и затраты Стоимость имущества Собственные средства Общий коэф. оборачиваемости Оборачиваемость запасов
Оборач. собственных средств |
18 613 2714 233859 130919 0,002 0,23 180000 --- 0,006 |
770 684 5890 241017 145014 0,009 0,11 40000 29944,4 0,001 |
-648 +71 +3176 +7158 +14095 +0,007 -0,12 -140000 29944,4 -0,005 |
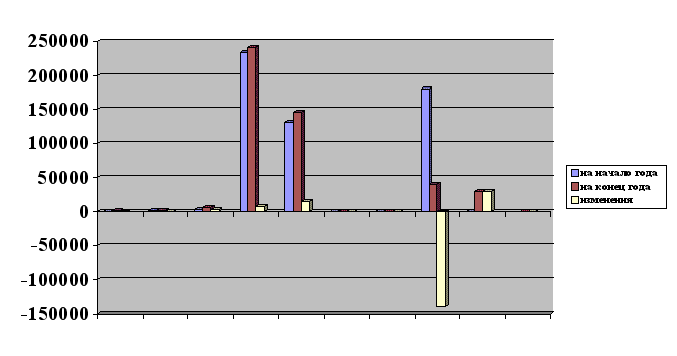
Вывод: Анализируется оборачиваемость оборотных средств на данном предприятии и используя различный коэффициент, которые могут дать характеристику на сколько эффективно предприятие исчисляет свои денежные средства, при этом период совершения полного цикла производства и обращения уменьшился, так как коэффициент увеличился на 0,007.
Оборачиваемость запасов в днях уменьшилась на 140000 дня, в результате чего произошло освобождение оборотных средств на 29944,4 тысяч рублей.
Деловая активность предприятия по сравнению с предыдущим периодом усилилась.
2.9 Анализ производительности потенциала
Таблица №13
| Показатели | На начало года | На конец года |
Изменения +,- |
|
1.Общая стоимость 2.Основные средства 3. НМА 4.Производственные запасы 5.Незавершенное производство 6.Итого производственные активы 7.Сумма износа основных средств 8.Сумма износа НМА 9.Сумма капитальных вложений 10.Сумма финансовых вложений 11.Удельн. вес пр – ных активов в ст – сти им - ва 12. Уд. вес основн средств в ст- сти им – ва 13.Коэффициент износа основных средств 14.Коэффициент износа НМА 15.Уд вес капитальных вложений 16.Соотношение капитальных вложений и финансовых вложений |
233859 137152 199 2618 142 140111 98123 --- 1994 --- 59,9 59 0,72 --- 0,85 --- |
241017 146576 200 6905 36 153717 123514 --- 3213 --- 63,8 61 0,84 --- 1,33 --- |
+7158 +9424 +1 +4287 -106 13606 25391 --- +1219 --- +3,9 2 -0,12 --- +0,48 --- |
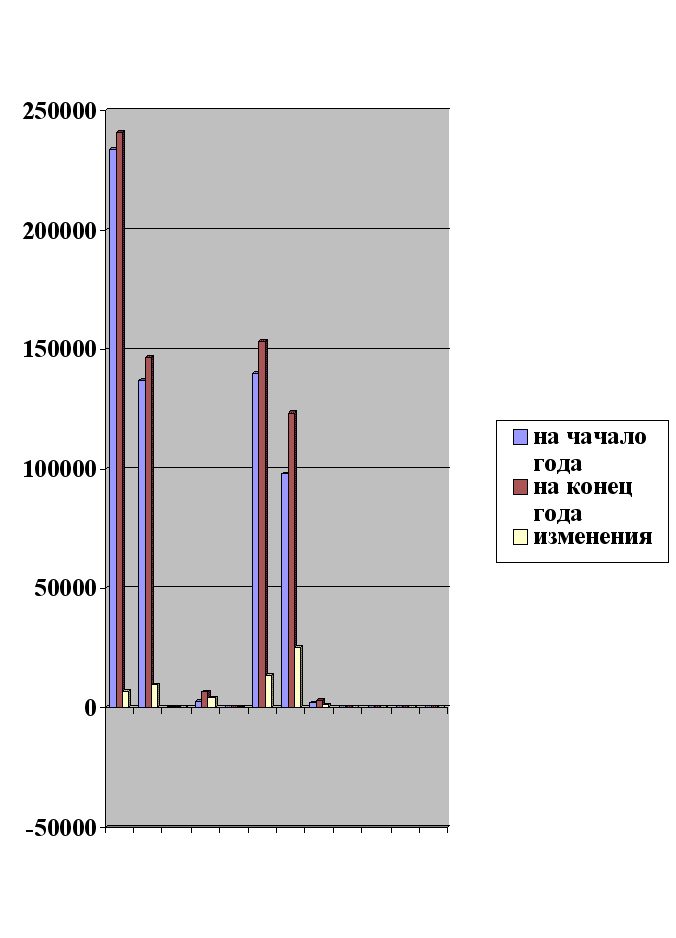
Вывод: Общая стабильность имущества увеличилась на 7158 тысяч рублей из которых сумма 20764 тысяч рублей является суммой увеличения производственных активов производства, что свидетельствует о том, что на предприятии имеется значительный производственный потенциал. Сумма износа основных средств увеличилась на 25391 тысяч рублей.
Техническое состояние основных средств и нематериальных активов следует заметить, что предприятие обладает в основном производственным потенциалом изношенным. Коэффициент износа основных средств значительно увеличился на 0,12. В целом увеличение производственных активов положительно отражается на производственном потенциале, и сказывается на финансовом состоянии предприятия
Необходимо применять меры для обновления основных средств.
2.10 Анализ состояния дебиторской и кредиторской задолженности.
Таблица №14
№ п/п |
Дебиторская задолженность |
Начало года |
Конец года |
Изменение +,- |
№ п/п |
Кредиторская задолженность |
Начало года |
Конец года |
Изменение +,- |
|
1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. |
Покупатели и заказчики Векселя к получению Зад дочерних и зависим обществ Зад по взносам в уст капитал Авансы выданные Прочие дебиторы Итого Превышение задолженности Расчетный баланс Сумма проср кредит задолж Уд вес проср задолж в общей сумме задолжен Уд вес дебит задолж в имущ-ве Уд вес деб задлж в общей сумме задолженности Уд вес задолж (в теч 12 месяцев)в общей сумме задолженности |
68342 --- ---- ---- --- 1432 69774 33166 102940 24504 35,1 29,22 53,64 44,31 |
56508 --- --- --- --- 460 56968 39035 36003 21614 37,9 23,44 38,71 42,28 |
-11834 --- --- --- --- -972 5869 -6937 -2890 4,6 -5,78 -14,93 -2,03 |
1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. |
Поставщики и подрядчики Векселя к уплате Задолженность по оплате труда По соц. страх и обеспечению Перед доч. и зависимыми общ Задолженность перед бюджетом Авансы полученные Прочие кредиторы Итого Превыш.кредит. задолженности Расчетный баланс Сумма просроч. Задолженности Уд вес проср.задолж в общ. сум. задолж Уд вес кредит задолж в имуществе |
3733 --- 23 -80 83963 779 --- 14522 102940 --- 102940 --- --- 44,02 |
4254 --- 11 --- 79234 328 --- 12176 96003 --- 96003 --- --- 39,83 |
521 --- -12 -80 -4729 -451 --- -2346 -6937 --- -6937 --- --- -4,19 |
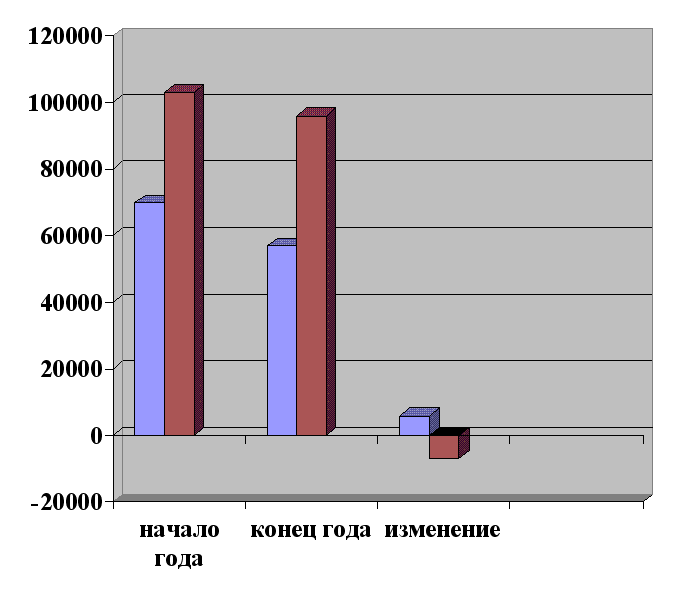
Вывод: Анализируя состояние дебиторской и кредиторской задолженности можно считать, что предприятие находится во временном улучшенном состоянии, так как кредиторская задолженность превышает дебиторскую на 5869 тысяч рублей, но при наступлении срока платежей предприятие может испытывать финансовое затруднение.
Положительным фактором является то, что произошло уменьшение кредиторской задолженности на конец года составляет 6937 тысяч рублей.
Происходит увеличение задолженности поставщиков и подрядчиков на 521 тысяч рублей, по социальному страхованию уменьшение на 80 тысяч рублей.
А среди дебиторской задолженности, мы видим уменьшение задолженности перед покупателями и заказчиками на 11834 тысяч рублей, прочие дебиторы на 972 тысяч рублей.
Удельный вес дебиторской задолженности (платежи более чем через 12 месяцев) в общей сумме задолженности уменьшились на 14, 93 тысяч рублей, также как и удельный вес задолженности (в течении 12 месяцев), в общей сумме задолженности которые составляют 2,03%, что является отрицательным фактором.
2.11 Анализ рыночной устойчивости предприятия.
Таблица №15
| № п/п | Показатели | На начало года | На конец года | Изменение +,- |
|
1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. 12. 13. 14. 15. |
Собственный капитал Сумма задолженности Дебиторская задолженность Краткосрочные заемные средства Долгосрочные заемные средства Общая сумма внеоборотных активов Собственный оборотный капитал Стоимость имущества Коэффициент зависимости Коэфф долгоср финансов независимостиКоэфф текущей задолженности Коэфф покрытия долгов собст капитала Коэфф финансового левериджа Коэфф ликвидности собствен капитала Коэфф финансовой автономии |
130919 102940 68342 102940 --- 139345 -8426 233859 0,44 --- 0,44 1,27 0,79 --- 0,56 |
145014 96003 56511 96003 --- 149989 -4975 241017 0,39 --- 0,39 1,51 0,66 --- 0,60 |
14095 -6937 -11831 -6937 --- 10644 -3451 7158 -0,05 --- -0,05 0,24 -,13 --- 0,04 |
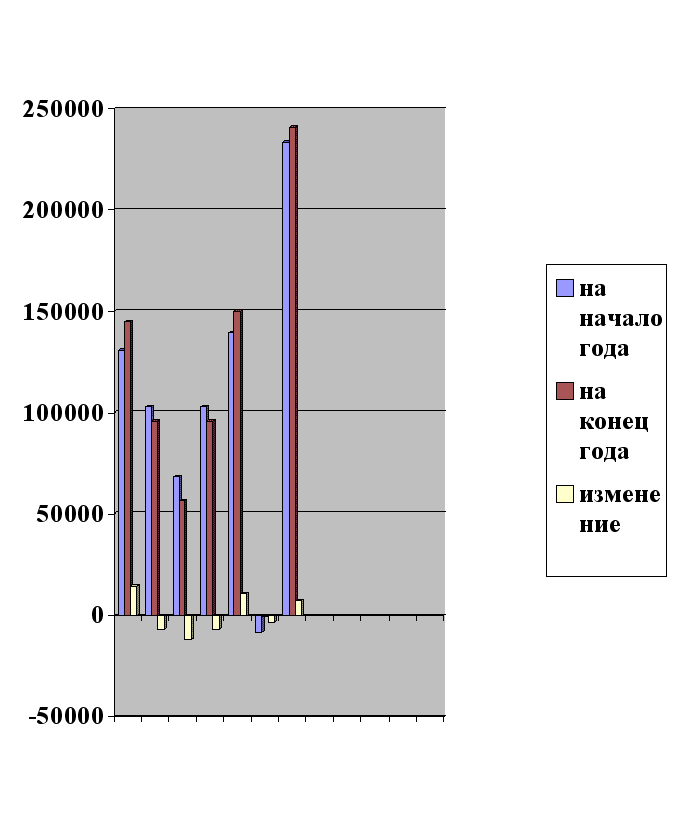
Вывод: Анализируя рыночную устойчивость предприятия можно сделать следующие выводы:
Собственность капитала на конец года увеличилась на 130919 до 145014 тысяч рублей, что говорит о самостоятельности и независимости предприятия.
Привлечение заемных средств способствует временному улучшению финансового состояния, при условии, что они незамораживаются на начало года было 102940 тысяч рублей к концу года они увеличились на 96003 тысячи рублей.
Также увеличилась дебиторская задолженность на начало года 68342 тысячи рублей к концу года снизились на 56511 тысячи рублей, что говорит о временной неплатежеспособности
Увеличение внеоборотных активов свидетельствует о их проибретении или росте за счет переоценки по действующим основным средствам.
Средний коэффициент происходит уменьшение финансовой зависимости на 0,05; на 0,04 увеличивается коэффициент финансовой автономии; на 0,24 – коэффициент покрытия долгов собственного капитала.
Оценка структуры баланса.
Таблица №16
| № п/п | Показатели | На начало года | На конец года | Норматив коэффициент |
|
1. 2. 3. 4. |
Коэффициент текущей ликвидности Коэффициент обеспеченности собственными средствами Коэффициент восстановления платежеспособности Коэффициент утраты платежеспособности |
0,92 --- --- --- |
0,94 --- --- --- |
Не менее 2 Не менее 0,1 Не менее 1Не менее 1 |
Вывод: На предприятии произошли следующие изменения:
Коэффициент текущей ликвидности на начало и конец года соотносительно составляет 0,92 и 0,94, что не соответствует нормативному значению.
Структура баланса считается неудовлетворительной.
Оценка вероятности банкротства.
Таблица №17
|
№ п/п |
Показатели |
На начало года | На конец года |
Изменение |
|||
| Т.р. | Уд вес % | Т.р. | Уд. вес % | Т.р. | Уд вес % | ||
|
1. 2. 3. |
Кредиторская задолженность всегоВ том числе:
500 минимальных размеров оплаты труда Превышение просроченной задолженности над критическим уровнем |
102940 --- --- 150 --- |
100 --- --- --- |
96003 --- --- 225 --- |
100 --- --- --- |
-6937 --- --- 75 --- |
--- --- --- |
Вывод: На данном предприятии вероятность банкротства можно сказать , что коэффициент задолженности уменьшилась на 6937 тысяч рублей как и длительность просроченной кредиторской задолженности, Оплаты труда нет.
Заключительная таблица по результатам финансового состояния.
Таблица №18
№ |
Показатели |
№ таблиц курсовработы |
На начало года |
На конец года |
Изменения +,- |
|
1. 2. 3. 4. 5. 6. 7. 8. 9. 10 11. 12 . 13. 14. 15. 16. 17. 18. 19. 20. 21. 22. 23. |
Объем реализованной продукции(работ, услуг) Затраты на 1 р. выпускаемой продукции (выполненных работ) Коэффициент финансированияКоэффициент инвестированияУд вес пр- ных актов в им-ве, %Коэфф износа ОС и НМА Коэфф абсолютной ликвидностиПромежут коэфф покрытияОбщий коэфф покрытияКоэффициент независимостиКоэффициент финансовой зависимостиКоэффициент долгосрочной финансовой независимости Коэффициент текущей задолженностиКоэффициент финансового рискаКоэффициент маневренностиКоэффициент оборачиваемости запасов:
Коэффициент оборачиваемости собственных средств Удельный вес дебиторской задолженности в имуществе, % Удельный вес просроченной дебиторской задолженности Удельный вес кредиторской задолженности в имуществе, % Удельный вес просроченной кредиторской задолженности в имуществе, % Балансовая прибыль, т.р. Коэффициент рентабельности
|
Т. 1.1 Т. 1.1 Т. 2.3 Т.2.3 Т.2.9 Т.2.9 Т.2.7 Т.2.7 Т.2.7 Т.2.11 Т.2.11 --- Т.2.11 Т.2.11 Т.2.6 Т.2.8 Т.2.8 Т.2.10Т.2.10Т.2.10Т.2.10Т.2.10Т.1.1Т.1.4 Т.1.4 Т.1.4 |
818 0,75 12,72 0,95 59,9 0,72 0,007 0,30 0,92 --- 0,44 --- 0,44 0,79 --- 0,23 180000 0,006 29,22 35,1 44,02 --- 204 0,0009 0,0009 0,0003 |
770 4,02 1,51 0,99 63,8 0,84 0,02 0,33 0,94 --- 0,39 --- 0,39 0,66 --- 0,11 40000 0,001 23,25 37,9 39,83 --- 77 0,0004 0,003 --- |
-48 3,27 -11,21 0,04 3,9 0,12 0,013 0,03 0,02 --- -0,05 --- -0,05 -0,13 --- -0,12 -140000 -0,005 -5,97 4,6 -4,19 --- -127 -0,005 -0,006 -0,0003 |
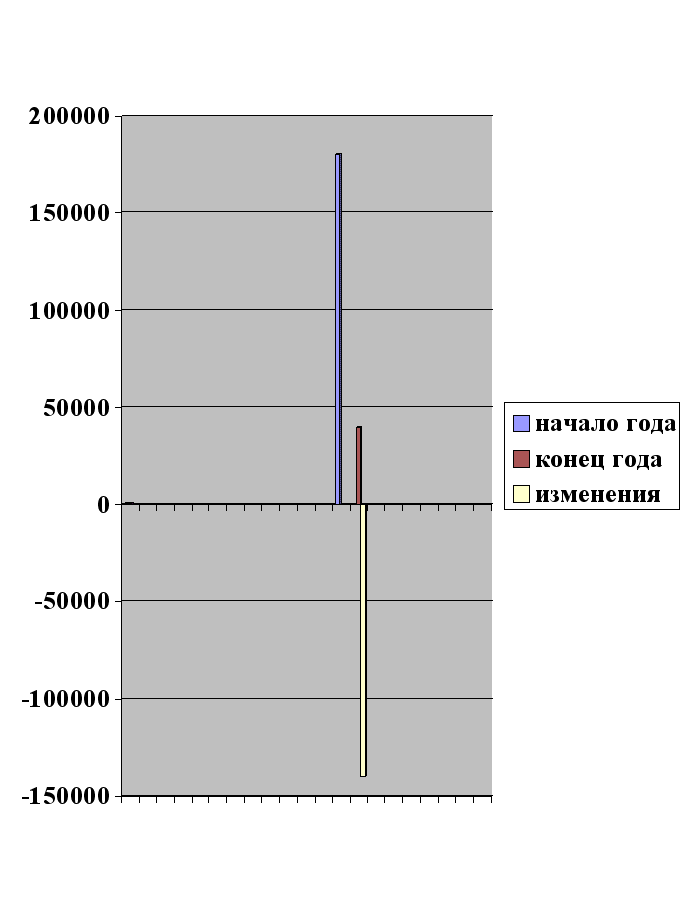
Вывод: По результатам финансового состояния объем реализованной продукции (работ, услуг) уменьшается на 48 тысяч рублей. Коэффициент текущей задолженности уменьшается на 0,05 так же как и коэффициент финансового риска на 0,13.
Положительным фактором является повышение удельного веса просроченной дебиторской задолженности на 4,6%.
Промежуточный коэффициент покрытия на начало года 0,30 на конец года 0,33, что составляет прибыль 0,03 тысяч рублей. Абсолютная ликвидность значительно повысилась на 0,013.
Коэффициент финансирования ухудшился на 11,21, что является отрицательным фактором для предприятия по размерам финансового состояния. Коэффициент инвестирования увеличился на 0,04 так же как и затраты на 1 рубль выполненных работ которые составляют 3,27 тысяч рублей. Коэффициент оборачиваемости запасов в количество раз значительно уменьшились на 0,12. Балансовая прибыль уменьшается на 127 тысяч рублей.
Список используемой литературы:
Баланов М.И., Шеремед А.П. – Теория экономического анализа. Москва Издательство «Финансы и статистика» 1996 год.
Ефримова О.В. «Финансовый анализ» Москва Б.У. 1998 год.
Савитская Г.В. «Анализ хозяйственной деятельности предприятия»
Шишкин А.Ф. « Бухгалтерский учет, Анализ, Аудит»
Шеремед А.Д. Сайфуллин Р.С. «Методика финансового анализа предприятия» Москва