Кассовые операции: организация кассового хозяйства, документация и учет
Поэтому искусство управления денежными потоками заключается не в том, чтобы накопить как можно больше денег, а в оптимизации их запасов, в стремлении к такому планированию денежных потоков, чтобы к каждому очередному платежу по обязательствам организации ей было обеспечено поступление денег от покупателей или дебиторов при сохранении необходимых резервов. Такой подход позволяет сохранять текущую (повседневную) платежеспособность и извлекать дополнительную прибыль за счет инвестиций временно свободных денег.
Все это придает особое значение учету денежных средств как важнейшему инструменту управления денежными потоками, контроля сохранности, законности и эффективности использования денежных ресурсов, поддержания повседневной платежеспособности организации.
В процессе хозяйственной деятельности организации постоянно ведут взаимные денежные расчеты. Денежные расчеты производятся либо в виде безналичных платежей, либо наличными деньгами.
Все операции, связанные с приемом и выдачей наличных денежных средств, осуществляются кассами предприятий и составляют кассовые операции. Выполнение всех операций с наличными деньгами в ТОО "ТАиС" возложено на кассира. Кассир при поступлении на работу ознакомлен с правилами ведения кассовых операций и с ним заключен договор о полной индивидуальной материальной ответственности за сохранность принятых им ценностей.
Все кассовые операции на предприятии оформлены унифицированными формами первичной учетной документации, утвержденными Министерством финансов РК.
Факт получения денежных средств оформляется приходным кассовым ордером. Приходный кассовый ордер подписывается главным бухгалтером или уполномоченным им лицом, заверяется печатью и регистрируется в журнале регистрации приходных и расходных кассовых ордеров.
Наличные деньги из кассы выдаются по расходным кассовым ордерам или по другим документам (платежным ведомостям, счетам, заявлениям на выдачу денег и пр.) с наложением на них специального штампа, заменяющего расходный кассовый ордер. Документы на выдачу подписаны руководителем организации и главным бухгалтером. Выдача денег по кассовым ордерам производится на основании документов, удостоверяющих личность получателя. В кассовом ордере отражаются основные реквизиты этого документа, и получатель расписывается в получении выданной суммы.
Журнал регистрации построен таким образом, что по его данным контролируется целевое назначение полученных и израсходованных наличных денежных средств, по нему присваиваются номера кассовым документам, проверяется полнота произведенных кассиром операций.
Учет движения денег в кассе ведется кассиром в кассовой книге. ТОО "ТАиС" ведет только одну кассовую книгу. Эта книга прошнурована и опечатана печатью организации, а страницы в ней пронумерованы. Записи в кассовой книге обычно производятся кассиром в двух экземплярах через копировальную бумагу сразу после получения или выдачи денег по каждому ордеру или документу. Ежедневно в конце рабочего дня кассир подсчитывает итоги операций за день, выводит остаток денег в кассе на следующее число и передает в бухгалтерию второй отрывной лист кассовой книги (с приложенными к нему приходными и расходными кассовыми документами) под расписку в кассовой книге. Контроль за правильным ведением кассовой книги возлагается на главного бухгалтера ТОО "ТАиС".
Аналитический учет денежных документов ведут по их видам. Один – два раза в месяц кассир составляет в кассовой книге отчет по поступившим и выбывшим документам. Группа счетов 1010 "Денежные средства в кассе в тенге" предназначена для обобщения информации о наличии и движении денег в национальной валюте в кассе организации. Сальдо счета 1010 "Денежные средства в кассе в тенге" указывает на наличие суммы свободных денег в кассе предприятия на начало месяца; оборот по дебету - суммы, поступившие наличными в кассу, а по кредиту - суммы, выданные наличными. Кассовые операции записываются по кредиту счетов и отражаются в журнале-ордере №1. Учет операций по кассе ведется в машинограмме или других учетных регистрах, которые ведутся по дебету и кредиту счета 1010 "Денежные средства в кассе в тенге". Записи в регистры производятся по мере поступления в бухгалтерию предприятия ТОО "ТАиС" отчетов кассира. При записи суммы с одинаковой корреспонденцией счетов объединяются. На конец месяца в регистрах выводится остаток на первое число следующего за отчетным месяца, который должен соответствовать остатку по отчету кассира и в Главной книге по счетам группы счетов 1010 "Денежные средства в кассе в тенге".
Список использованной литературы
О бухгалтерском учете и финансовой отчетности. Закон Республики Казахстан от 26.12.1995г. №2732 (с изменениями и дополнениями от 24 июня 2002 г., №329-11).
О труде в Республике Казахстан. Закон Республики Казахстан от 10.12.1999г. № 493-I, Алматы: Юрист, 2002г.
Стандарты бухгалтерского учета. – Алматы: "ЮРИСТ", 2002 г.
Постановление правительства Республики Казахстан №1034 от 6 августа 2001г. "Правила применения контрольно-кассовых машин с фискальной памятью"
План счетов по МСФО: Приказ МФ РК от 22.12.2005г. №426
Инструкция (основа) по разработке Рабочего плана счетов для организаций, составляющих финансовую отчетность в соответствии с Международными стандартами финансовой отчетности (приказ МФ РК от 22.12.2005г. №426)
Комментарии к Гражданскому Кодексу Республики Казахстан., 2-е изд., испр. и доп./ Под ред.М.К. Сулейменова, Ю.Г. Басина. – Аламты: Жеті Жарғы, 2003. – 528с.
Международные стандарты финансовой отчетности – М.: Аскери, 2005. – 316с.
Абдрасимова Ж.К. Бухгалтерский учет. Учебно-практическое пособие, Караганда, 2001 г.
Документооборот по учету денег и расчетов компании. – Алматы: Издательский дом "БИКО", 2006 – 32с.
Жакупова О.М. Финансовый учет КЭУК 2001 г., часть 3.
Качалин В.В. Финансовый учет и отчетность в соответствии со стандартами СААР. Москва, 2000
Китебаева А.К. Учебно-методический комплекс для дистанционного обучения по дисциплине: Принципы учета 1,2, Караганда 2005г.
Нидлз Б., Андерсон Х., Колдуэлл Н. Принципы бухгалтерского учета – Москва, 1996.
Нургалиева Р.Н. Промежуточный финансовый учет. Учебное пособие в 2-х частях – КЭУ, 2005.
Нурсеитов Э.О. Бухгалтерский учет в организациях/ Учебное пособие. – Алматы, 2006.-427с.
Мычкина О.В. МСФО: рекомендации по применению рабочего плана счетов. Практическое пособие. – Алматы: Центральный дом бухгалтера, 2006 – 104с.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 – 257с.;
Радостовец В.К. Финансовый и управленческий учет на предприятии – Алматы: НАН "Центраудит", 1997г.
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы: Центраудит-Казахстан, 2002.
Сейдахметова Ф.С. Современный бухгалтерский учет. Учебное пособие. - Алматы: Экономика, 2000 г.
Скала Н.В., Скала В.И. Сборник бухгалтерских проводок г.Алматы, 2005г.
Толпаков Ж.С. Бухгалтерский учет на предприятиях торговли. Караганда, - 2002
Гилек Ю.Н Международные стандарты финансовой отчетности. Краткий перекрестный конспект-комментарий// Вопросы учета и налогообложения. – 2006, №4. –с.7-19
Платонова К. Разработка учетной политики предприятия // Бюллетень бухгалтера, № 36, сентябрь 2004 г., с.14-17.
Приложение 1

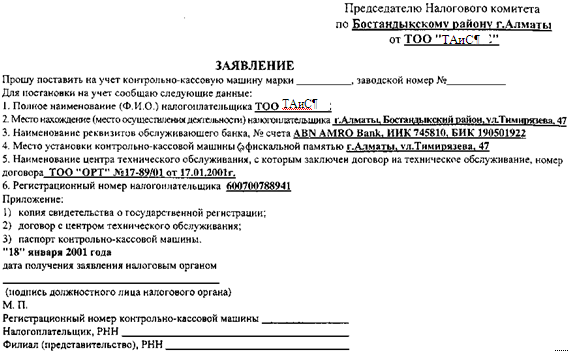
Приложение 2


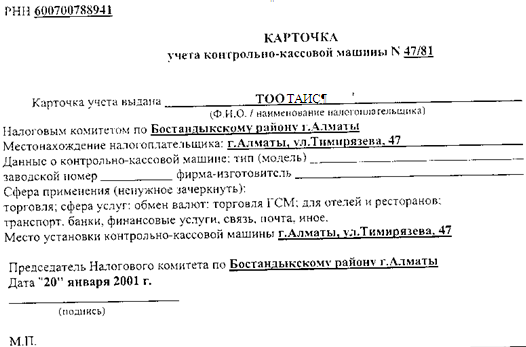
Приложение 3
 ДОГОВОР
О ПОЛНОЙ ИНДИВИДУАЛЬНОЙ
МАТЕРИАЛЬНОЙ
ОТВЕТСТВЕННОСТИ
ТОО "ТАиС", далее именуемое "Работодатель", в лице руководителя Стогнушенко Ю.В., действующего на основании устава, с одной стороны, и кассир Шувалова М.Ф. именуемый в дальнейшем "Работник", с другой стороны, заключили настоящий Договор о нижеследующем.
1. Работник принимает на себя полную материальную ответственность за недостачу вверенного ему Работодателем имущества, а также за ущерб, возникший у Работодателя в результате возмещения им ущерба иным лицам, и в связи с изложенным обязуется:
а) бережно относиться к переданному ему для осуществления возложенных на него функций (обязанностей) имуществу Работодателя и принимать меры к предотвращению ущерба;
б) своевременно сообщать Работодателю либо непосредственному руководителю о всех обстоятельствах, угрожающих обеспечению сохранности вверенного ему имущества;
в) вести учет, составлять и представлять в установленном порядке товарно-денежные и другие отчеты о движении и остатках вверенного ему имущества;
г) участвовать в проведении инвентаризации, ревизии, иной проверке сохранности и состояния вверенного ему имущества.
2. Работодатель обязуется:
а) создавать Работнику условия, необходимые для нормальной работы и обеспечения полной сохранности вверенного ему имущества;
б) знакомить Работника с действующим законодательством о материальной ответственности работников за ущерб, причиненный работодателю, а также иными нормативными правовыми актами (в т.ч. локальными) о порядке хранения, приема, обработки, продажи (отпуска), перевозки, применения в процессе производства и осуществления других операций с переданным ему имуществом;
в) проводить в установленном порядке инвентаризацию, ревизии и другие проверки сохранности и состояния имущества.
3. Определение размера ущерба, причиненного Работником Работодателю, а также ущерба, возникшего у Работодателя в результате возмещения им ущерба иным лицам, и порядок их возмещения производятся в соответствии с действующим законодательством.
4. Работник не несет материальной ответственности, если ущерб причинен не по его вине.
5. Настоящий Договор вступает в силу с момента его подписания. Действие настоящего Договора распространяется на все время работы с вверенным Работнику имуществом Работодателя.
6. Настоящий Договор составлен в двух имеющих одинаковую юридическую силу экземплярах, из которых один находится у Работодателя, а второй - у Работника.
7. Изменение условий настоящего Договора, дополнение, расторжение или прекращение его действия осуществляются по письменному соглашению сторон, являющемуся неотъемлемой частью настоящего Договора.
Приложение 4

"УТВЕРЖДАЮ"
Директор ТОО "ТАиС"
Стогнушенко Ю.В.________________
"____"_______________200_г.
Должностная инструкция кассира
Общие положения
Кассир назначается на должность Директором ТОО "ТАиС", и руководствуется в работе инструктивными документами и приказами, обязательными для исполнения.
На должность кассира ТОО "ТАиС" назначается лицо, имеющее среднее специальное образование или специальную подготовку по установленной программе.
Кассир подчиняется Директору Товарищества, его заместителям и главному бухгалтеру.
1.4 В своей деятельности кассир руководствуется:
методическими материалами, касающимися должностных обязанностей;
уставом товарищества;
правилами трудового распорядка;
приказами и распоряжениями директора товарищества его заместителей и непосредственного руководителя;
настоящей должностной инструкцией
1.5 Кассир должен знать:
нормативные правовые акты, положения, инструкции, другие руководящие материалы и документы по ведению кассовых операций;
формы кассовых и банковских документов;
правила приема, выдачи, учета и хранения денежных средств и ценных бумаг;
порядок оформления приходных и расходных документов;
лимиты остатков кассовой наличности, установленной для товарищества, правила обеспечения их сохранности;
порядок ведения кассовой книги, составления кассовой отчетности;
основы организации труда;
правила эксплуатации вычислительной техники;
основы законодательства о труде;
правила внутреннего трудового распорядка;
правила и нормы охраны труда.
Должностные обязанности
Для выполнения возложенных на него функций кассир обязан:
Осуществлять операции по приему, учету, выдаче и хранению денежных средств и ценных бумаг с обязательным соблюдением правил, обеспечивающих их сохранность.
Получать по оформленным в соответствии с установленным порядком документами, денежные средства и ценные бумаги в банковских учреждениях.
Выплачивать рабочим и служащим заработную плату, премии, оплачивать командировочные расходы.
Выдавать по распоряжению директора товарищества, или лица, его замещающего денежные средства в соответствии с установленным порядком, предварительно удостоверившись в личности получателя.
Обеспечивать
сохранность
денежных средств,
находящихся
в подотчете.
Вести на основании приходных и расходных документов кассовую книгу, сверять фактическое наличие денежных сумм и ценных бумаг с книжным остатком.
Составлять кассовую отчетность.
Права
Определяет права, предоставляемые специалисту, для выполнения возложенных на него функций и обязанностей.
4. Ответственность
Кассир несет ответственность:
За неисполнение (ненадлежащее исполнение) своих должностных обязанностей, предусмотренных настоящей должностной инструкцией, в пределах определенных действующим трудовым законодательством Республики Казахстан.
За совершенные в процессе осуществления своей деятельности правонарушения - в пределах, определенных действующим административным, уголовным и гражданским законодательством Республики Казахстан.
За причинение материального ущерба - в пределах, определенных действующим трудовым, уголовным и гражданским законодательством Республики Казахстан.
Устанавливается виды ответственности за несвоевременное и некачественное выполнение специалистом должностных обязанностей и неисполнение предоставленных ему прав.
С должностной инструкцией ознакомлен:
| № | Ф.И.О. | Должность | Подпись |
| 1 | Шувалова | кассир |
Приложение 5

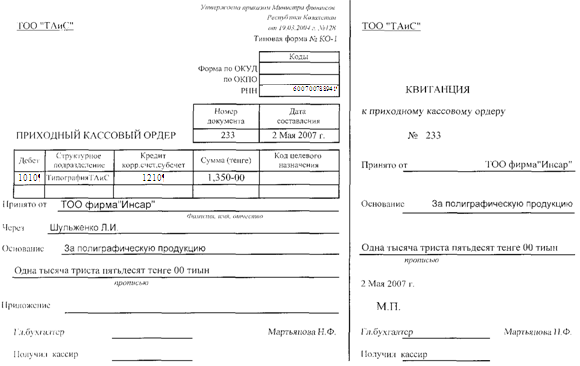
Приложение 6

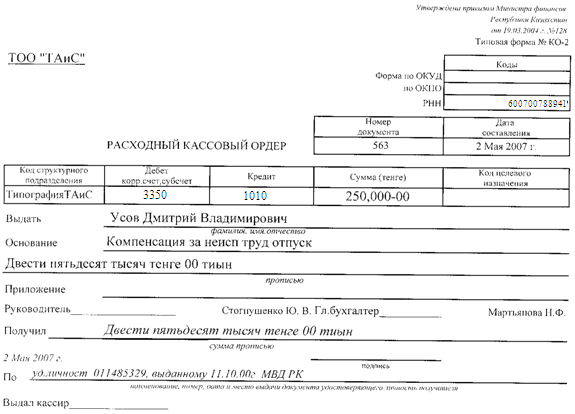
Приложение 7

Утверждена приказом Министерства Финансов РК
от 19.03.2004г. №128
Типовая форма №КО-3
Форма по ОКУД
по ОКПО
РНН 600700788941
Журнал регистрации приходных и расходных документов. Дата - "02" мая 2007 года
| Приходный документ | Сумма, тенге | Примечание | Расходный документ | Сумма, тенге | Примечание | ||
| дата | номер | дата | номер | ||||
| 02.05.07 | 232 | 300000 | 02.05.07 | 563 | 250000 | ||
| 02.05.07 | 233 | 1350 | 02.05.07 | 564 | 5734 | ||
| 02.05.07 | 234 | 57000 | 02.05.07 | 565 | 4000 | ||
| 02.05.07 | 235 | 13000 | 02.05.07 | 566 | 5092 | ||
| 02.05.07 | 236 | 12700 | |||||
Приложение 8
Отчет
по кассе ТОО
"ТАиС"
КАССА за 2 Мая 2007 г.
Лист 82
| № | Документ | От кого получено или кому выдано | Корр. счета | Приход | Расход |
| Остаток на начало дня | 187973=56 | ||||
| 1 | Прих. орд. 232 |
'За полиграфическую продукцию Типография ТАиС Спортивная жизнь ТОО (разовое соглашение) |
1210 | 300000=00 | |
| 2 | Расх. орд. 563 |
Расход: Компенсация за неисп труд отпуск Усов Дмитрий Владимирович (Типография ТАиС) |
3350 | 250000=00 | |
| 3 | Расх. орд. 564 |
Расход: подотчёт Прозорова Татьяна Викторовна (Типография ТАиС) |
1253 | 5734=00 | |
| 4 | Прих. орд. 233 |
За полиграфическую продукцию Типография ТАиС Инсар фирма ТОО (разовое соглашение) |
1210 | 1350=00 | |
| 5 | Расх. орд. 565 |
Расход: Бензин -1000 тг., услуги связи (КСЕLL) Тлеубергенов Куаныш Тогызбаевич (Типография ТАиС) |
1251 | 4000=00 | |
| 6 | Прих. орд. 234 |
За полиграфическую продукцию Типография ТАиС Мороженное Караганды ТОО (разовое соглашение) |
1210 | 57000=00 | |
| 7 | Прих. орд. 235 |
За полиграфическую продукцию Типография ТАиС ТRIМСОN ТОО (разовое соглашение) |
1210 | 13000=00 | |
| 8 | Расх. орд. 566 |
Расход: Бензин - 4000 тг., суточные расходы - 1092 Брежнев Геннадий Владимирович (Типография ТАиС) |
1251 | 5092=00 | |
| 9 | Прих. орд. 236 |
За полиграфическую продукцию Типография ТАиС Лидер ТОО (разовое соглашение) |
1210 | 12700=00 | |
| Итого за день | 384050=00 | 264826=00 | |||
| Остаток на конец дня | 307197=56 | ||||
Проверил и документы в количестве 5 приходных и 4 расходных получил
Кассир
Главный бухгалтер Мартьянова Н.Ф.
Размещено на