Анализ финансовой деятельности предприятия ЗАО Ртищевские продукты
К средствам специального назначения и целевого финансирования относятся безвозмездно полученные ценности от физических и юридических лиц, а также безвозвратные и возвратные бюджетные ассигнования на содержание объектов соцкультбыта и на восстановление платежеспособности предприятий, находящихся на бюджетном финансировании.
Чистая прибыль предприятия
Амортизационные отчисления
Внутренние источники
Фонд переоценки имущества

Прочие источники
Выпуск акций
Внешние источники
Безвозмездная финансовая помощь
Прочие внешние источники
Рис. 2. Источники формирования собственного капитала предприятия
Основным источником пополнения собственного капитала является нераспределенная прибыль предприятия. Если предприятие убыточное, то собственный капитал уменьшается на сумму полученных убытков. Значительный удельный вес в составе внутренних источников занимает амортизация основных средств и нематериальных активов. Она не увеличивает сумму собственного капитала, а является средством его реинвестирования. К прочим формам собственного капитала относятся доходы от сдачи в аренду имущества, расчеты с учредителями и др.
В составе внешних источников формирования собственного капитала основную долю занимает дополнительная эмиссия акций.
Заемный капитал (рис 3) – это кредиты банков и финансовых компаний, займы, кредиторская задолженность, лизинг, коммерческие бумаги и др. Он подразделяется на долгосрочный (более года) и краткосрочный (до года).
Заемный капитал



Долгосрочный
Краткосрочный



Лизинг
Кредиты банков
Займы
Кредиторская задолженность
Рис. 3. Классификация заемного капитала
Собственный капитал характеризуется простотой привлечения, обеспечением более устойчивого финансового состояния и снижением риска банкротства. Необходимость в нем обусловлена требованиями самофинансирования предприятий. Он является основой их самостоятельности и независимости. Особенность собственного капитала состоит в том, что он инвестируется на долгосрочной основе и подвергается наибольшему риску. Чем выше его доля в общей сумме капитала и меньше доля заемных средств, тем выше буфер, который защищает кредиторов от убытков, а следовательно, меньше риск потери.
Однако нужно учитывать, что собственный капитал ограничен в размерах. Кроме того, финансирование деятельности только за счет собственных средств не всегда выгодно, особенно в тех случаях, когда производство имеет сезонный характер. Следует также иметь в виду, что если цены на финансовые ресурсы невысокие, а предприятие может обеспечить более высокий уровень отдачи на вложенный капитал, чем платит за кредитные ресурсы, то, привлекая заемные средства, оно может повысить рентабельность собственного (акционерного) капитала.
В то же время, если средства предприятия созданы в основном за счет краткосрочных обязательств, то его финансовое положение будет неустойчивым, так как с капиталами краткосрочного использования необходима постоянная оперативная работа, направленная на контроль за своевременным их возвратом и привлечение в оборот на непродолжительное время других капиталов. К недостаткам этого источника финансирования следует отнести также сложность процедуры привлечения, высокую зависимость ссудного процента от конъюнктуры финансового рынка и увеличение в связи с этим риска снижения платежеспособности предприятия.
Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия.
Из данных табл. 4 видно, что на данном предприятии основной удельный вес в источниках формирования активов занимает собственный капитал, причем за отчетный период его доля по сравнению со средним значением 2000-2001 г.г. возросла на 8,4%.
В процессе анализа необходимо более детально изучить динамику и структуру собственного и заемного капитала, выяснить причины изменения отдельных его слагаемых и дать оценку этих изменений за отчетный период.
Данные, приведенные в табл. 5, показывают незначительные изменения в размере и структуре собственного капитала: увеличился удельный вес уставного капитала в 2002 г. по сравнению с 2000 г. на 2,8%, хотя в денежном, выражении показатели одинаковые (1513 тыс. руб.), причиной этому послужило наличие непокрытого убытка в 2002г. (40 тыс. руб.). Из таблицы видно, что источником капитала в ЗАО «Ртищевские продукты» является только уставный капитал.
Общая сумма собственного капитала за отчетный год уменьшилась на 42 тыс. руб. (с 1515 тыс. руб. до 1473 тыс. руб.) за счет непокрытого убытка в 2002 году.
Факторы изменения собственного капитала нетрудно установить по данным отчета ф.№3 «Отчет о движении капитала» и данным аналитического бухгалтерского учета, отражающие движение уставного, резервного и доба-
Таблица 4
Анализ динамики и структуры источников капитала ЗАО «Ртищевские продукты» г. Ртищево Саратовской области за 2000-2002гг.
Источник капитала |
Наличие источников, тыс. руб. |
Структура источников, % |
||||||||
|
на 01.01.01 г. |
на 01.01.02 г. |
на 01.01.03 г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+,-) 2002 г. от 2000 г. |
на 01.01.01 г. | На 01.01.02 г. |
на 01.01.03г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+,-) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Собственный капитал | 1515 |
1510 |
1473 |
1499,3 |
-42 |
72,9 |
76,1 |
82,9 |
77,3 |
+10 |
Заемный капитал |
562 |
473 |
303 |
446 |
-259 |
27,1 |
23,9 |
17,1 |
22,7 |
-10 |
ИТОГО: |
2077 |
1983 |
1776 |
1945,3 |
-301 |
100,0 |
100,0 |
100,0 |
100,0 |
- |
Таблица 5
Динамика структуры собственного капитала ЗАО «Ртищевские продукты» г. Ртищево Саратовской области за 2000-2002 гг.
Источник капитала |
Наличие средств, тыс. руб. |
Структура средств, % |
||||||
|
на 01.01.01 г. |
на 01.1.02 г. |
на 01.01.03 г. |
Отклонение (+, -) 2002 г. от 2000 г. |
на 01.01.01 г. |
на 01.1.02 г. |
на 01.01.03 г. |
Отклонение (+, -) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
Уставный капитал |
1513 |
1513 |
1513 |
- |
99,9 |
100,2 |
102,7 |
+2,8 |
| Резервный капитал | - | - | - | - | - | - |
- |
- |
| Добавочный капитал (фонд накопления) | - | - | - | - | - | - | - | - |
| Фонд социальной сферы | - | - | - | - | - | - | - | - |
| Целевое финансирование | - | - | - | - | - | - | - | - |
| Нераспределенная прибыль (непокрытый убыток) | 2 | -3 | -40 | -42 | 0,1 | -0,2 | -2,7 | -2,8 |
ИТОГО: |
1515 |
1510 |
1473 |
-42 |
100,0 |
100,0 |
100,0 |
- |
вочного капитала, фондов накопления, целевого финансирования и поступлений.
Темпы роста собственного капитала (отношение суммы реинвестированной прибыли к собственному капиталу) зависит от следующих факторов:
рентабельности продаж (Rрп) – отношение чистой прибыли к выручке;
оборачиваемости капитала (Коб) – отношение выручки к среднегодовой сумме капитала;
структуры капитала (Кз), характеризующей финансовую активность предприятия по привлечению заемных средств (отношения среднегодовой суммы валюты баланса к среднегодовой сумме собственного капитала);
доля отчислений чистой прибыли на развитие производства (Дотч) (отношение реинвестированной прибыли к сумме чистой прибыли).
Для расчета влияния данных факторов на изменение темпов роста собственного капитала можно использовать следующую модель, предложенную А.Д.Шереметом и Р.С.Сайфулиным:
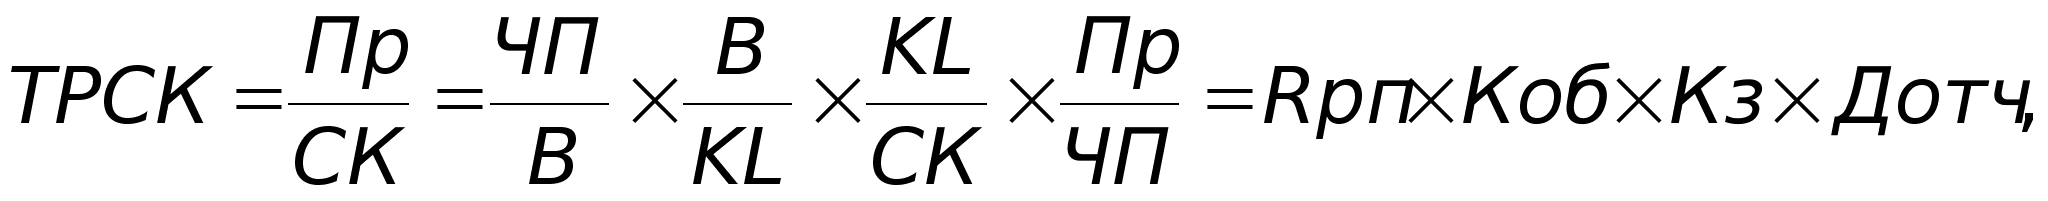
где ТРСК- темпы роста собственного капитала
Пр - реинвестированная прибыль
СК – собственный капитал
ЧП – чистая прибыль
В – выручка
KL – общая сумма капитала.
Два первых фактора отражают действие тактической , а два последних – стратегической финансовой политики. По мнению названных авторов, правильно выбранная ценовая политика, расширение рынков сбыта приводят к увеличению объема продаж и прибыли предприятия, повышению уровня рентабельности продаж и скорости оборота капитала. В то же время нерациональная инвестиционная политика может снизить положительный результат первых двух факторов.
Расчет влияния этих факторов можно выполнить одним из способов детерминированного факторного анализа, используя данные таблицы 6.
Расчет произведем способом цепной подстановки:
ТРСКо=-1,75х0,807х1,26х(-7,9)=14,1%;,
ТРСКусл1=-1,23х0,807х1,26х(-7,9)=9,9%;
ТРСКусл2=-1,23х1,108х1,26х(-7,9)=13,6%;
ТРСКусл3=-1,23х1,108х1,23х(-7,9)=13,2%;
ТРСК3=-1,23х1,108х1,23(-7,3)=12,2%.
Общее изменение темпов роста собственного капитала составляет:
12,2-14,1=-1,9(%),
Таблица 6
Исходные данные для факторного анализа темпов роста собственного капитала ЗАО «Ртищевские продукты» г. Ртищево Саратовской области за 2000-2002 гг.
Показатель |
2000 г. |
2001 г. |
2002 г. |
| А | 1 | 2 | 3 |
| Темп роста собственного капитала за счет прибыли (ТРСК), % | 15,3 | 14,1 | 12,2 |
| Рентабельность продаж (Rрп), % | -1,69 | -1,75 | -1,23 |
| Оборачиваемость капитала (Коб), обороты | 0,905 | 0,807 | 1,108 |
| Структура капитала (Кз) | 1,35 | 1,26 | 1,23 |
| Доля реинвестированной прибыли в общей сумме чистой прибыли (Дотм) | -7,6 | -7,9 | -7,3 |
в том числе за счет изменения:
а) рентабельности продаж - 9,9-14,1=-4,2%;
б) оборачиваемости капитала – 13,6-9,9=3,7%;
в) структуры капитала – 13,2-13,6=-0,4%;
г) доли реинвестированной прибыли в общей сумме чистой прибыли 12,2-13,2=-1%.
Приведенные данные показывают, что темп прироста собственного капитала ниже прошлогоднего в основном из-за снижения рентабельности продаж и изменения структуры капитала.
2.3. Оценка финансовой устойчивости предприятия
Финансовое состояние предприятия, его устойчивость во многом зависят от оптимальной структуры источников капитала (соотношения собственных и заемных средств), оптимальности структуры активов предприятия и в первую очередь от соотношения основных и оборотных средств, а также от уравновешенности активов и пассивов предприятия.
Поэтому вначале необходимо проанализировать структуру источников предприятия и оценить степень финансовой устойчивости и финансового риска. Для этого рассчитывают следующие показатели:
коэффициент финансовой автономии (или независимости) – удельный вес собственного капитала в его общей сумме;
коэффициент финансовой зависимости – доля заемного капитала в общей валюте баланса;
коэффициент текущей задолженности – отношение краткосрочных финансовых обязательств к общей валюте баланса;
коэффициент долгосрочной финансовой независимости – (коэффициент финансовой устойчивости) – отношение собственного и долгосрочного заемного капитала к общей валюте баланса;
коэффициент покрытия долгов собственными средствами (коэффициент платежеспособности) – отношение собственного капитала к заемному;
коэффициент левериджа или коэффициент финансового риска – отношение заемного капитала к собственному.
Чем выше уровень первого, четвертого и пятого показателей и ниже второго, третьего и шестого, тем устойчивее финансовое состояние предприятия.
В данном случае (табл.7) доля собственного капитала имеет тенденцию к повышению. За отчетный год она увеличилась на 7,1% по сравнению с значением 2000 года, так как темпы роста собственного капитала выше темпов прироста заемного.
Плечо финансового рычага уменьшилось на 0,116. Это свидетельствует о том, что финансовая зависимость предприятия от внешних инвесторов несколько снизилась.
В рыночной экономике большая и все увеличивающаяся доля собственного капитала вовсе не означает улучшение положения предприятия, возможности быстрого реагирования на изменения делового климата. Напротив, использование заемных средств, свидетельствует о гибкости предприятия, его способности находить кредиты и возвращать их.
Наиболее обобщающим показателем среди рассмотренных являются коэффициенты левериджа. Все остальные показатели в той или иной мере определяют его величину.
Наиболее полно финансовая устойчивость предприятия может быть раскрыта на основе изучения равновесия между статьями актива и пассива баланса.
Финансовое равновесие может быть рассмотрено с двух взаимно дополняющих друг друга подходов.
Первый (имущественный подход) оценки финансового равновесия исходит из позиции кредиторов: предполагает сбалансированность активов и пассивов баланса по срокам и способность предприятия своевременно погашать свои долги (ликвидность баланса).
Второй (функциональный) подход исходит из точки зрения руководства предприятия, основанной на функциональном равновесии между источниками капитала и их использованием в основных циклах хозяйственной деятельности (инвестиционные, операционные, денежные циклы).
Сбалансированность притока и оттока денежных средств возможна при условии уравновешенности активов и пассивов по срокам использования и по циклам. Отсюда, финансовое равновесие активов и пассивов баланса лежит в основе оценки финансовой устойчивости предприятия, его ликвидности и платежеспособности. Ниже произведена оценка финансового равновесия активов и пассивов анализируемого предприятия (табл.7).
Схематически взаимосвязь активов и пассивов баланса представлена ниже (рис.4). Согласно этой схемы основным источником финансирования внеоборотных активов, как правило, является постоянный капитал (собственный
Таблица 7
Структура пассивов (обязательств) ЗАО «Ртищевские продукты» г. Ртищево Саратовской области в 2000-2002 гг.
Показатель |
Уровень показателя | ||||
| на 01.01.01 | на 01.01.02 |
на 01.01.03 |
Среднее значение за 2000-2002 гг. |
Отклонение (+, -) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 |
| Удельный вес собственного капитала в общей валюте баланса (коэффициент финансовой автономии предприятия), % | 74,5 | 79,4 | 81,6 | 78,5 | +7,1 |
| Удельный вес заемного капитала (коэффициент финансовой зависимости), % | 25,5 | 20,3 | 18,4 | 21,4 | -7,1 |
| Коэффициент текущей задолженности | 0,25 | 0,206 | 0,184 | 0,213 | -0,066 |
| Коэффициент долгосрочной финансовой независимости | 0,745 | 0,794 | 0,816 | 0,785 | +0,071 |
| Коэффициент покрытия долгов собственным капиталом | 2,923 | 3,844 | 4,426 | 3,731 | +1,503 |
| Коэффициент финансового левериджа | 0,342 | 0,26 | 0,226 | 0,276 | -0,116 |
Внеоборотные активы
Долгосрочные кредиты и займы
Собственный капитал
Оборотные активы
Краткосрочные обязательства
Рис.4. Взаимосвязь активов и пассивов баланса
капитал и долгосрочные кредиты и займы). Оборотные активы образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы они были наполовину сформированы за счет собственного, а наполовину за счет заемного капитала. Тогда обеспечится гарантия погашения внешнего долга и оптимальное значение коэффициента ликвидности, равное 2.
Собственный капитал в балансе отражается общей суммой в разделе III пассива баланса. Чтобы определить, сколько его вложено в долгосрочные активы, необходимо из общей суммы внеоборотных активов вычесть долгосрочные кредиты банка для инвестиций в недвижимость.
Доля собственного капитала (Дс.к.) в формировании внеоборотных активов определяется следующим образом:
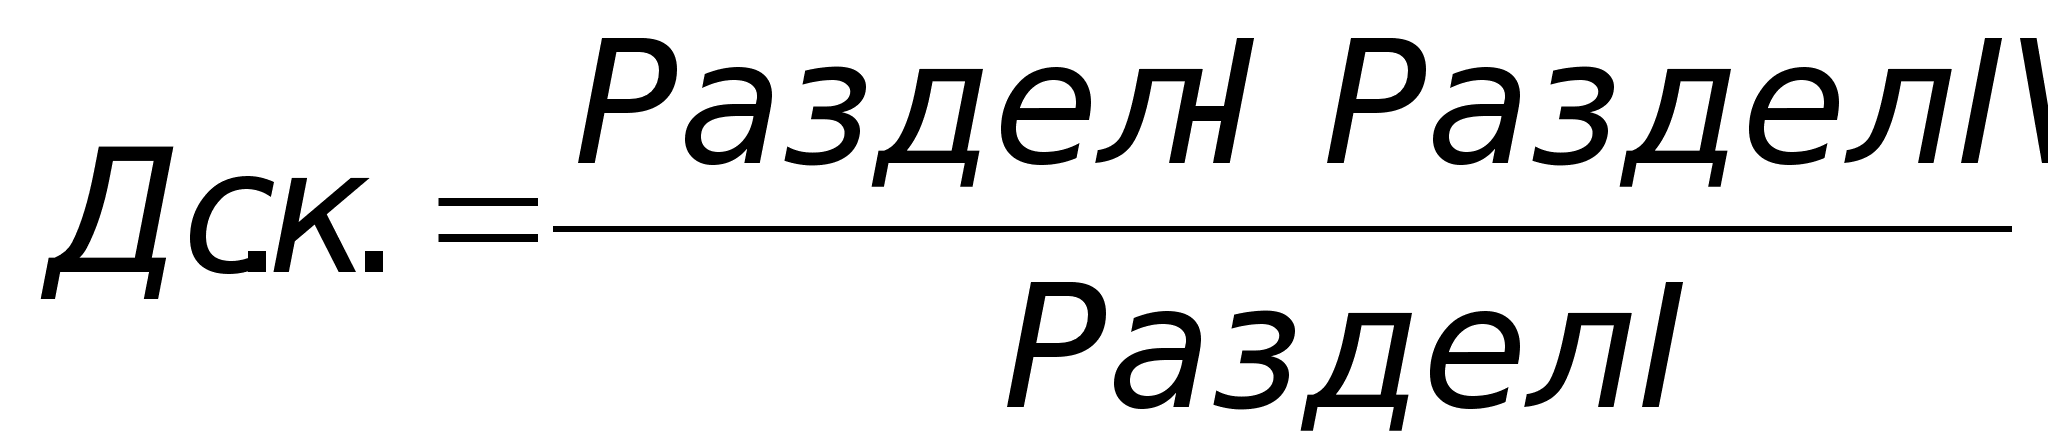
Приведенные данные свидетельствуют о том, что основной капитал на 100% создан за счет собственных средств предприятия.
Чтобы узнать, какая сумма собственного капитала используется в обороте, необходимо от общей суммы по разделу III пассива баланса вычесть сумму долгосрочных (внеоборотных) активов (раздел I актива баланса за вычетом той части, которая сформирована за счет долгосрочных кредитов банка):
Таблица 8
Структура собственого капитала в формировании внеоборотных активов ЗАО «Ртищевские продукты» г. Ртищево Саратовской области в 2000-2002 гг.
Показатель |
Уровень показателя |
||||
|
на 01.01.01 г. |
на 01.01.02 г. |
на 01.01.03 г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+, -) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 |
| Внеоборотные активы (раздел I баланса), тыс. руб. | 1624 | 1512 | 1336,5 | 1490,8 | -287,5 |
| Долгосрочные финансовые обязательства, тыс. руб. | - | - | - | - | - |
| Сумма собственного капитала в формировании внеоборотных активов, тыс. руб. | 1624 | 1512 | 1336,5 | 1490,8 | -287,5 |
|
Доля в формировании внеоборотных активов, %:
|
- 100 |
- 100 |
- 100 |
- 100 |
- - |
Собственный оборотный капитал =
=Раздел III – (Раздел I – Раздел IV)=
= Раздел III + Раздел IV– Раздел I
Сумму собственного оборотного капитала можно рассчитать и таким образом: из общей суммы оборотных активов (раздел II баланса) вычесть сумму краткосрочных финансовых обязательств (раздел V пассива за вычетом доходов будущих периодов и резерва предстоящих расходов и платежей). Разность покажет, какая сумма оборотных активов сформирована за счет собственного капитала, или что останется в обороте предприятия, если погасить одновременно всю краткосрочную задолженность кредиторам
Доля собственного (Дск) и заемного (Дзк) капитала в формировании оборотных активов определяется следующим образом:
Таблица 9
Определение собственного оборотного капитала в ЗАО «Ртищевские продукты» г. Ртищево Саратовской области в 2000-2002 гг.
Показатель |
Уровень показателя |
||||
| на 01.01.01 г. | на 01.01.02 г. |
на 01.01.03 г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+, -) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 |
| Общая сумма постоянного капитала (раздел III + раздел IV), тыс. руб. | 1512,5 | 1491,5 | 1471,5 | 1491,8 | -41 |
| Внеоборотные активы (раздел I), тыс. руб. | 1624 | 1512 | 1336,5 | 1490,8 | -287,5 |
| Сумма собственного оборотного капитала, тыс. руб. | -111,5 | -20,5 | 135 | 1,0 | +246,5 |
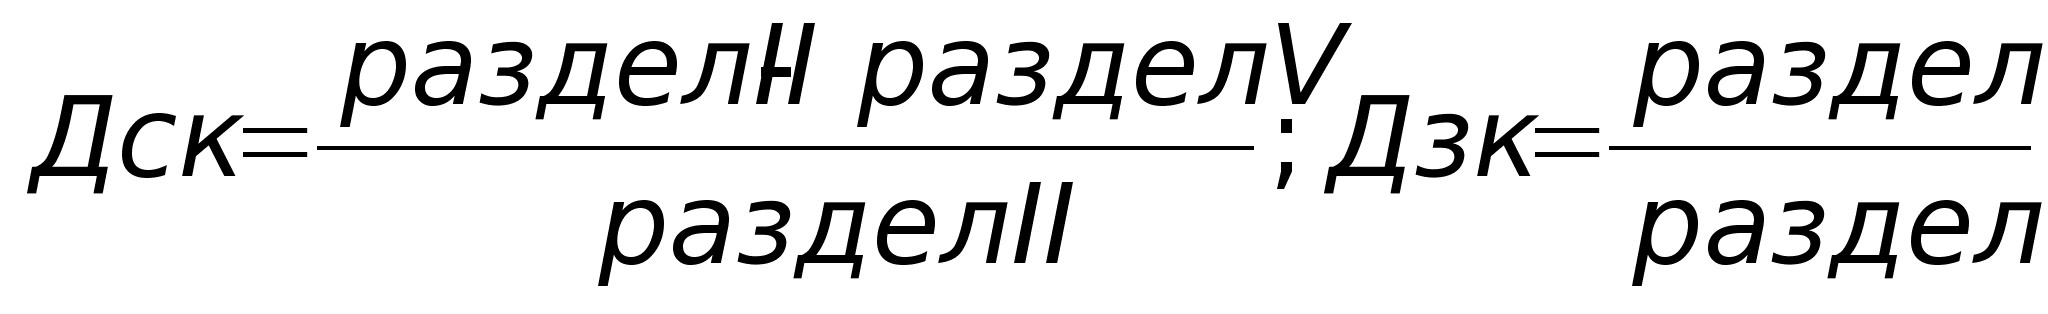
Приведенные данные (таблица 10) показывают, что в 2000-2002гг. оборотные активы были более чем на 100% сформированы за счет заемных средств, а в 2002 году доля заемных средств в формировании оборотных активов составила 71,1%, собственных 28,9%. Это свидетельствует о повышении, хотя и незначительном, финансовой устойчивости предприятия и уменьшении зависимости от внешних кредиторов.
Рассчитывается также структура распределения собственного капитала, а именно доля оборотного капитала и доля основного капитала в общей его сумме. Отношение собственного оборотного капитала к общей его сумме получило название «коэффициент маневренности капитала», который показывает, какая часть собственного капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия.
Таблица 10
Доля собственного и заемного капитала в формировании оборотных активов в ЗАО «Ртищевские продукты» г. Ртищево Саратовской области в 2000-2002 гг.
Показатель |
Уровень показателя |
||||
|
на 01.01.01 г. |
на 01.01.02 г. |
На 01.01.03 г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+, -) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 |
| Общая сумма оборотных активов (раздел II), тыс. руб. | 406 | 367,5 | 467,5 | 413,7 |
+61,5 |
| Общая сумма краткосрочных обязательств (раздел V), тыс. руб. | 517,5 | 388 | 332,5 | 412,7 | -185 |
| Сумма собственного оборотного капитала, тыс. руб. | -111,5 | -20,5 | 1325 | 397,7 | +1436,5 |
|
Доля в сумме оборотных активов, %
|
-27,5 127,5 |
-5,5 105,5 |
28,9 71,1 |
-1,4 101,4 |
+56,4 -56,4 |
На анализируемом предприятии по состоянию на 2002 год доля собственного капитала, находящегося в обороте, возросла на 10,54 процентных пункта по сравнению с 2001 годом и на 16,54 по сравнению с 2000 годом, что следует оценить положительно.
Важным показателем, который характеризует финансовое состояние предприятия и его устойчивость, является обеспеченность материальных оборотных средств плановыми (устойчивыми) источниками финансирования, к которым относится не только собственный оборотный капитал, но и краткосрочные кредиты банка под товарно-материальные ценности, авансы, полученные от покупателей. Она устанавливается сравнением суммы плановых источников финансирования с общей суммой материальных оборотных активов (запасов).
Таблица 11
Структура собственного оборотного капитала в ЗАО «Ртищевские продукты» г. Ртищево Саратовской области в 2000-2002 гг.
Показатель |
Уровень показателя |
||||
|
на 01.01.01 г. |
на 01.01.02 г. |
на 01.01.03 г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+, -) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 |
| Сумма собственного оборотного капитала, тыс. руб. | -111,5 | -20,5 | 135 | 1 | +246,5 |
| Общая сумма собственного капитала (раздел III), тыс. руб. | 1512,5 | 1491,5 | 1471,5 | 1491,8 | -41 |
| Коэффициент маневренности собственного капитала | -0,0737 | -0,0137 | 0,0917 | 0,0014 | +0,1654 |
Как видно из приведенных данных в ЗАО «Ртищевские продукты» материальные оборотные активы в 2000 году были обеспечены плановыми источниками финансирования на 49,6%, в 2001 году на 62,4%, а в 2002 году
на 82,4% (что больше чем в 2000 году и в 2001 году на 32,8% и 20% соответственно).
Излишек или недостаток плановых источников средств для формирования запасов (постоянной части оборотных активов) является одним из критериев оценки финансовой устойчивости предприятия, в соответствии, с которыми выделяют четыре типа финансовой устойчивости.
Таблица 12
Обеспеченность материальных оборотных средств плановыми источниками в ЗАО «Ртищевские продукты» г. Ртищево Саратовской области в 2000-2002 гг.
Показатель |
Уровень показателя |
||||
|
на 01.01.01 г. |
на 01.01.02 г. |
на 01.01.03 г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+, -) 2002 г. от 2000 г. |
|
| А | 1 | 2 | 3 | 4 | 5 |
| Сумма материальных оборотных активов, включая товары отгруженные и расчеты с покупателями и заказчиками, тыс. руб. | 406 | 367,5 | 467,5 | 413,7 | +61,5 |
|
Плановые источники их формирования; Тыс. руб.:
|
-111,5 313,0 - |
-20,5 250 - |
135 250 - |
1 271 - |
+246,5 -63 - |
| ИТОГО плановых источников, тыс. руб. | 201,5 | 229,5 | 385 | 272 | +183,5 |
| Уровень обеспеченности, % | 49,6 | 62,4 | 82,4 | 64,8 | +32,8 |
Абсолютная устойчивость финансового состояния, если запасы (З) меньше суммы плановых источников их формирования (Ипл): З<Ипл.
Нормальная устойчивость, при которой гарантируется платежеспособность предприятия, если З=Ипл.
Неустойчивое (предкризисное) финансовое состояние, при котором нарушается платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств за счет привлечения временно свободных источников средств (Ивр) в оборот предприятия (резервного фонда, фонда накопления и потребления), кредитов банка на временное пополнение оборотных средств, превышения нормативной кредиторской задолженности над дебиторской и другое: З=Ипл+Ивр.
Кризисное финансовое состояние (предприятие находится на грани банкротства), при котором З>Ипл+Ивр.
Равновесие платежного баланса в данной ситуации обеспечивается за счет просроченных платежей по оплате труда, ссудам банка, поставщикам, бюджету и др.
Как показывают приведенные выше данные, на предприятии ЗАО «Ртищевские продукты» финансовое состояние в 2000 и 2001 годах находилось на грани банкротства (уровень обеспеченности плановыми источниками 49,6% и 62,4% соответственно), но к 2002 году положение несколько улучшилось (уровень обеспеченности уже 82,4%).
Устойчивость финансового состояния может быть повышена путем:
ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль оборота;
обоснованного уменьшения запасов и затрат (до норматива);
пополнение собственного оборотного капитала за счет внутренних и внешних источников.
Причины изменения величины собственного оборотного капитала (чистых оборотных активов) устанавливается сравнением суммы на начало и
конец года по каждому источнику формирования постоянного капитала (раздел III и IV баланса) и по каждой статье внеоборотных активов (раздел I баланса).
Таблица 13
Анализ влияния факторов на изменение наличия собственного оборотного капитала в ЗАО «Ртищевские продукты» г.Ртищево Саратовской области в 2000-2002 гг., тыс. руб.
Фактор |
на 01.01.01 г. | на 01.01.02 г. |
На 01.01.03 г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+,-) 2002 г. от 2000 г. |
| 1. Постоянный капитал |
1515 |
1510 | 1511,5 | 1512,2 | -3,5 |
| 1.1 Уставный капитал |
1513 |
1513 | 1513 | 1513 | - |
|
1.2 Добавочный капи- тал |
- | - | - | - | - |
| 1.3 Резервный фонд |
- |
- | - | - | - |
сферы |
- | - | - | - | - |
| 1.5 Целевое финансирование | - | - | - | - | - |
ленной прибыли (непокрытого убытка) |
2 | -3 | -1,5 | -0,8 | -3,5 |
| 1.7Долгосрочные кредиты и займы | - | - | - | - | - |
| 2. Долгосрочные активы | 1624 | 1512 | 1336,5 | 1490,8 |
-287,5 |
| 2.1 Основные средства |
564 |
452 | 276,5 | 430,8 | -287,5 |
|
2.2 Долгосрочные фи- нансовые вложения |
1060 | 1060 | 1060 | 1060 | - |
|
2.3 Незавершенные ка питальные вложения |
- | - | - | - | - |
|
2.4 Нематериальные активы |
- | - | - | - | - |
|
ИТОГО |
-109 | -2 | +175 | 21,4 | +284 |
Из таблицы видно, что за отчетный период (2002г.) сумма собственного оборотного капитала увеличилась на 284 тыс. руб. по сравнению с 2000 годом. Это произошло главным образом за счет уменьшения суммы вложений капитала в основные фонды.
2.4. Анализ платежеспособности и ликвидности ЗАО «Ртищевские продукты» г. Ртищево Саратовской области.
Одним из показателей, характеризующих финансовое положение предприятия, является его платежеспособность, т. е. возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства.
Оценка платежеспособности по балансу осуществляется на основе характеристики ликвидности оборотных активов, которые определяются временем, необходимым для превращения их в денежные средства. Чем меньше требуется времени для инкассации данного актива, тем выше его ликвидность.
Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее, это степень покрытия долговых обязательств предприятия его активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долговых обязательств.
Ликвидность предприятия – это более общее понятие, чем ликвидность баланса. Ликвидность баланса предполагает изыскание платежных средств только за счет внутренних источников (реализация активов). Но предприятие может привлечь заемные средства со стороны, если у него имеется соответствующий имидж в деловом мире и достаточно высокий уровень инвестиционной привлекательности.
Понятия платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности баланса и предприятия зависит платежеспособность. В то же время ликвидность характеризует как текущее состояние расчетов, так и перспективу. Предприятие может быть платежеспособным на отчетную дату, но иметь неблагоприятные возможности в будущем. На рис.5 показана блок-схема, отражающая взаимосвязь между платежеспособностью, ликвидностью предприятия и ликвидностью баланса. Ликвидность баланса является основой платежеспособности и ликвидности предприятия. Иными словами, ликвидность – способ поддержания платежеспособности. Но в то же время, если предприятие имеет высокий имидж и постоянно является платежеспособным, то ему легче поддержать свою ликвидность.
Платежеспособность предприятия

Ликвидность предприятия
Имидж предприятия, его инвестиционная привлекательность
Ликвидность баланса
Качество управления активами и пассивами
Рис. 5. Взаимосвязь между показателями ликвидности и платежеспособности предприятия.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности (табл.14), с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения.
Первая группа (А 1) включает в себя абсолютно ликвидные активы, такие как денежная наличность и краткосрочные финансовые вложения.
Ко второй группе (А 2) относятся быстро реализуемые активы: готовая продукция, товары отгруженные и дебиторская задолженность. Ликвидность этой группы оборотных активов зависит от своевременности отгрузки продукции, оформления банковских документов, скорости платежного документооборота в банках, от спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей, форм расчетов и др.
Значительно больший срок понадобится для превращения производственных запасов и незавершенного производства в готовую продукцию, а затем в денежную наличность. Поэтому они отнесены к третьей группе медленно реализуемых активов (А 3).
Таблица 14
Группировка оборотных активов по степени ликвидности ЗАО « Ртищевские продукты» г. Ртищево Саратовской области в 2000-2002 гг., тыс. руб.
| Оборотные активы | на 01.01.01 г. | на 01.01.02 г. |
на 01.01.03г. |
Среднее значение за 2000-2002 гг. |
Отклонение (+,-) 2002 г. от 2000 г. |
| Денежные средства | 26 | 13 | 2,5 | 13,8 | -23,5 |
| Краткосрочные финансовые вложения | 250 | 250 | 250 | 250 | - |
| Итого по первой группе | 276 | 263 | 252,5 | 263,8 | -23,5 |
| Готовая продукция | 79 | 16 | - | 31,7 | -79 |
| Животные на выращивании и откорме | - | - | - | - | - |
| Товары отгруженные | - | - | - | - | - |
| Дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев | 38 | 39 | 64 | 47 | +26 |
| Итого по второй группе | 117 | 55 | 64 | 78,7 | -53 |
| Дебиторская задолженность, платежи по которой ожидаются через 12 месяцев | - | - | - | - | - |
| Производственные запасы, включая налоги | 84,5 | 68 | 157 | 103,2 | +72,5 |
| Незавершенное производство | - | - | - | - | - |
| Расходы будущих периодов | - | - | - | - | - |
| Итого по третьей группе | 84,5 | 68 | 157 | 103,2 | +72,5 |
| Итого оборотных активов | 477,5 | 386 | 473,5 | 445,7 | -4 |
Четвертая группа (А 4) – это трудно реализуемые активы, куда входят основные средства, нематериальные активы, долгосрочные финансовые вложения, незавершенное строительство.
Соответственно на четыре группы разбиваются и обязательства предприятия:
П 1 - наиболее срочные обязательства (кредиторская задолженность и кредиты банка, сроки возврата которых наступили),
П 2 – среднесрочные обязательства (краткосрочные кредиты банка),
П 3 – долгосрочные кредиты банка и займы,
П 4 – собственный (акционерный) капитал, находящийся постоянно в распоряжении предприятия.
Баланс считается абсолютно ликвидным, если:
А1>=П1, А2>=П2, А3>=П3, А4<=П4
Изучение соотношений этих групп активов и пассивов за несколько периодов позволит установить тенденции изменения в структуре баланса и его ликвидности.
Для оценки платежеспособности в краткосрочной перспективе рассчитывают следующие показатели: коэффициент текущей ликвидности, коэффициент абсолютной ликвидности, коэффициент быстрой ликвидности (табл. 15).
Коэффициент текущей ликвидности (общий коэффициент покрытия долгов) – отношение всей суммы оборотных активов, включая запасы и незавершенное производство, к общей сумме краткосрочных обязательств. Он показывает степень, в которой оборотные активы покрывают оборотные пас-
сивы:
Кт.л. = (оборотные активы-расходы будущих периодов)/(краткосрочные обязательства-доходы будущих периодов - резервы