Основы организации учета затрат на производство продукции
К выявленным недостаткам можно отнести следующие:
В настоящее время бухгалтерский учет на ООО «Хлебозавод Гулькевичский» ведется по автоматизированной форме учета с использованием компьютерной техники и бухгалтерской программы 1С: Предприятие 7.7.Я хотела бы порекомендовать использование 1:С «Бухгалтерия 8.0», она обеспечивает решение всех задач, стоящих перед бухгалтерской службой организации: выписку первичных документов, учет продаж и т.д. Кроме того, информацию об отдельных видах деятельности, торговых и производственных операциях, могут вводить сотрудники смежных служб предприятия, не являющиеся бухгалтерами. 1:С «Бухгалтерия 8.0» – универсальная программа массового назначения для автоматизации бухгалтерского и налогового учета, включая подготовку обязательной (регламентированной) отчетности. Это готовое решение для ведения учета в организациях, осуществляющих любые виды коммерческой деятельности: оптовую и розничную торговлю, комиссионную торговлю (в том числе субкомиссию), оказание услуг, производство и т.д.
Отсутствие системы управленческого учета. Финансовый учет призван обеспечить отчетной информацией внешних пользователей: акционеров и других собственников, кредиторов, инвесторов предприятия, его персонал, поставщиков, покупателей и так далее, а управленческий учет – это сфера деятельности, связанная с формированием и использованием экономической информации для управления внутри предприятия. Его цель заключается в том, чтобы помочь управляющим в принятии экономически обоснованных решений. В качестве управленческого учета предлагаю внедрение на предприятие ООО «Хлебозавод «Гулькевичский» системы «Стандарт–костинг». Этот метод учета затрат и калькулирования себестоимости продукции соответствует отечественному нормативному методу, к сожалению, не получившему широкого распространения. Суть системы «Стандарт-кост» в том, что в учет вносится то, что должно произойти, и обособленно отражаются возникшие отклонения.
Основная задача – учет потерь и отклонений в прибыли предприятия. В ее основе лежит четкое, твердое установление норм затрат материалов, энергии, рабочего времени, труда, зарплаты и всех других расходов, связанных с производством продукции. Причем установленные нормы нельзя перевыполнить. Выполнение их даже на 80% означает успешную работу. Превышение нормы означает, что она была установлена ошибочно.
Одно из основных преимуществ системы стандарт-кост – при правильной ее постановке не требуется большой бухгалтерский штат, поскольку учитываются только отклонения от стандартов. Чем стабильнее работает предприятие, тем более стандартизированы производственные процессы, тем менее трудоемким становится учет и калькулирование.
Отсутствие аудиторских проверок. Предлагаю на предприятии ООО «Хлебозавод «Гулькевичский» организовать службу внутреннего аудита в целях своевременного контроля за затратами. Создание внутреннего аудита позволяет своевременно предотвратить нерациональные производственные затраты, предоставив бухгалтеру информацию о них до начала производственного процесса и в ходе его, а не как в действующей практике - после осуществления всех затрат.
Также недостатком является то, что на ООО «Хлебозавод Гулькевичский» определение себестоимости продукции (работ, услуг) ведется в рамках российского законодательства без стандартизации норм и правил в международном масштабе, что в настоящее время является очень актуальным. Хочу порекомендовать разработку системы учета на основе определение себестоимости продукции (работ, услуг) в соответствии с МСФО. Себестоимость объекта калькулирования, согласно требованиям МСФО может включать в себя только прямые или переменные затраты, она может калькулироваться только на основе производственных расходов Несмотря на различную полноту включения в себестоимость объекта калькулирования разных видов расходов, общим для этого подхода является то, что другие виды затрат, которые также по своей экономической сущности составляют часть текущих издержек, не включаются в калькуляцию, а возмещаются общей суммой из выручки или валовой прибыли. В этом состоит основная отличительная особенность системы учета неполной себестоимости.
В целом хочется отметить, что система бухгалтерского учета на предприятии ООО «Хлебозавод «Гулькевичский» составлена грамотно.
Глава 3 Безопасность и экологичность решений проекта
3.1 Охрана труда
3.1.1 Общая характеристика предприятия ООО «Хлебозавод «Гулькевичский» с точки зрения охраны труда, анализ потенциальных опасностей и вредностей
ООО «Хлебозавод «Гулькевичский» осуществляет следующие виды деятельности:
общее (линейное) руководство предприятием и его производственными участками;
ремонтное и энергетическое обслуживание;
технико - экономическое планирование, организация и нормирование труда;
контроль за качеством сырья и готовой продукции;
бухгалтерский учет и финансовая деятельность;
материально – техническое снабжение;
сбыт готовой продукции;
общее делопроизводство.
Работы по охране труда осуществляются по нормативным документам, согласно отраслевой инструкции.
Основными нормативно – правовыми документами по охране труда являются: Конституция РФ, Трудовой Кодекс, Федеральный Закон РФ «Об основах охраны труда». А также подзаконные акты:
Постановления Правительства РФ;
Постановления Министерства труда РФ «О порядке обучения и проверке знаний по охране труда»; Правила устройств и безопасности эксплуатации; Правила безопасности; Инструкции по охране труда; строительные нормы и правила; система стандартов безопасности труда; отраслевые стандарты, стандарты предприятия.
В настоящее время на предприятии проводятся инструктажи:
вводный инструктаж – инженером по технике безопасности;
первичный инструктаж – начальником подразделения;
повторный инструктаж - один раз в квартал со всеми категориями рабочих.
Анализ условий труда показывает, что воздействия ряда опасных и вредных факторов на работников хлебозавода, не всегда соответствуют установленным нормам.
Воздействие физически опасных и внедренных производственных факторов сопряжено с эксплуатацией средств механизации, вследствие чего потенциально опасными являются:
травмирование движущимися машинами и механизмами - автомобильный транспорт на территории предприятия, агрегаты для просеивания муки, ленточные конвейеры;
запыленность
воздуха -
хлебный цех
(выделение
мучной пыли
при
выгрузке
и хранении
муки), кондитерский
цех (мучная
пыль и сахарная
пудра), участок
просеивания
муки, столярный
участок (пыль
древесная),
окрасочный
участок (аэрозоль
краски);
опасное
действие
электрического
тока -
хлебный
цех,
административные
и бытовые помещения,
столярный
участок, окрасочный
участок, сварочный
пост, слесарный
участок -
источниками
являются розетки
и линии электропроводки;
возможность возникновения пожаров и взрывов - помещения имеющие электропроводку, а также опасность взрывов печи в котельной, печи в хлебобулочном цехе, и на окрасочном участке;
повышенные шум и вибрации - транспорт (шумы двигателей), механический цех (деревообрабатывающие станки - шум и вибрация), участок просеивания муки (вибрации);
неблагоприятное освещение - склад сырья и материалов, бытовые помещения, пункт приема муки;
повышенная влажность воздуха - котельная, душевые комнаты;
тепловые излучения - котельная (отопительная печь), хлебный цех (топки печей), сварочный пост (сварочный аппарат);
повышенные физические нагрузки - погрузоразгрузочный участок, участок приема и хранения муки.
Специфические опасности, характерны для сварочных работ.
При выполнении сварки или резки металлов на работников воздействуют вредные и опасные производственные факторы, к которым относятся:
повышенная запыленность или загазованность воздуха рабочей зоны;
ультрафиолетовое, видимое и инфракрасное излучение сварочной дуги, а также инфракрасное излучение свариваемых изделий;
электромагнитные поля;
ионизирующие излучения;
шум;
ультразвук;
статическая нагрузка на руки.
При сварке или резке металлов в зону дыхания работающих поступают сварочные аэрозоли, содержащие в составе твердой фазы окислы различных металлов (марганца, хрома, никеля, меди, титана, алюминия, железа, вольфрама и др.) и другие соединения, а также токсичные газы (окись углерода, озон, фтористый водород, окислы азота и др.
Сварочные работы нередко сопровождаются выделением пыли, паров или избытков тепла, вредных газов и т.п., что создает неблагоприятные условия для работы и может отражаться на здоровье работающих.
В состав передвижных источников предприятия входят пять автомобилей, три из них грузовые. Выбросы автомобилей опасны не только потому, что содержат большое количество токсичных элементов, но и потому, что сразу поступают в активную зону биосферы – они находятся на уровне дыхания человека.
Другой причиной, отрицательно воздействующей на организм человека, является шумовое загрязнение от транспорта, вызывающее повышенную утомляемость, снижение умственной активности, понижение производительности труда, развитие сердечно - сосудистых и нервных заболеваний. Так как само месторасположение рассматриваемого нами объекта исследования обусловлено непосредственной близостью с автомобильной дорогой, то проблема шумового дискомфорта приобретает особую актуальность. Основным методом борьбы с шумом является улучшение конструкции машин, более жесткие технологические требования, особенно:
уменьшение дисбаланса роторов;
установка глушителей;
В административных помещениях и в бухгалтерии используются компьютеры, которые оказывают электромагнитное воздействие на окружающую среду и особенно на пользователей ПЭВМ.
На рабочем месте бухгалтера установлен ПК и принтер, которые питаются от сети с глухозаземленной нейтралью, напряжением 220 Вт. Комплексная оценка факторов производственной среды и самого характера труда показывает, что они не всегда соответствуют требованиям санитарных норм. При длительной работе на компьютере отмечается негативное влияние на организм: повышение уровня электромагнитного излучения, статистического электричества, повышенного содержания ионов, блесткость, повышенного уровня пульсации светового потока, шума, а так же напряжение зрения, внимания, монотонность труда, большой объем перерабатываемой информации в единицу времени.
Неправильное освещение приводит к перенапряжению зрительного анализатора, ухудшение зрения. Таким образом, главной целью разработки и обеспечения безопасности трудового процесса является сохранение здоровья работников и высокой производительности труда за счет нормализованных условий труда.
3.1.2 Разработка организационных и технических мероприятий по обеспечению безопасных условий труда
Одним из факторов, который может уменьшить негативное влияние ПЭВМ, является строгое соблюдение режима работы.
Проведённые психофизиологические исследования показали, что работа на компьютерах вызывает более выраженные неблагоприятные изменения со стороны высшей нервной деятельности и зрительного анализатора, свидетельствующие о развитии утомления и переутомления и наступающие раньше, чем при обычной умственной деятельности без использования компьютеров.
Время перерывов в зависимости от трудовой деятельности устанавливается согласно СанПиН 2.2.2. 542 – 96.
Рабочие места с использованием ПЭВМ в бухгалтерии ООО «Хлебозавод «Гулькевичский» соответствуют требованиям Санитарных правил.
ПЭВМ соответствуют требованиям санитарных правил. Концентрации вредных веществ, выделяемых ПЭВМ в воздух помещений, не превышает предельно допустимых концентраций (ПДК), установленных для атмосферного воздуха.
Конструкция ПЭВМ обеспечивает возможность поворота корпуса в горизонтальной и вертикальной плоскости с фиксацией в заданном положении для обеспечения фронтального наблюдения экрана ВДТ. Дизайн ПЭВМ предусматривает окраску корпуса в спокойные мягкие тона с диффузным рассеиванием света. Корпус ПЭВМ, клавиатура и другие блоки и устройства ПЭВМ имеют матовую поверхность с коэффициентом отражения 0,4 - 0,6 и не имеют блестящих деталей, способных создавать блики.
Конструкция ВДТ предусматривает регулирование яркости и контрастности.
Документация на проектирование, изготовление и эксплуатацию ПЭВМ не противоречит требованиям санитарных правил.
Помещения для эксплуатации ПЭВМ имеют естественное и искусственное освещение.
Естественное и искусственное освещение соответствует требованиям действующей нормативной документации. Окна в помещениях, где эксплуатируется вычислительная техника, преимущественно ориентированы на север и северо-восток.
Оконные проемы оборудованы регулируемыми устройствами типа: жалюзи, занавесей, внешних козырьков.
Площадь на одно рабочее место пользователей ПЭВМ с ВДТ на базе электроннолучевой трубки (ЭЛТ) составляет не менее 6 м2, а с ВДТ на базе плоских дискретных экранов (жидкокристаллические, плазменные) - 4,5 м2.
Для внутренней отделки интерьера помещений, где расположены ПЭВМ, используются диффузно-отражающие материалы с коэффициентом отражения для потолка - 0,7 - 0,2 для стен - 0,5 - 0,6; для пола - 0,3 - 0,5.
Помещения, где размещаются рабочие места с ПЭВМ, оборудованы защитным заземлением в соответствии с техническими требованиями по эксплуатации.
Рабочие места не размещают с ПЭВМ вблизи силовых кабелей и вводов, высоковольтных трансформаторов, технологического оборудования, создающего помехи в работе ПЭВМ.
В помещениях, оборудованных ПЭВМ, проводится ежедневная влажная уборка и систематическое проветривание, но не после каждого часа работы на ПЭВМ, как рекомендуется санитарными правилами.
Уровни положительных и отрицательных аэроионов в воздухе помещений, где расположены ПЭВМ, соответствуют действующим санитарно - эпидемиологическим нормативам.
Шумящее оборудование (печатающие устройства, серверы), уровни шума которой превышают нормативные, не размещаются в помещении с ПЭВМ.
Рабочие столы размещены таким образом, чтобы видеодисплейные терминалы были ориентированы боковой стороной к световым проемам, чтобы естественный свет падал преимущественно слева.
Искусственное освещение в помещениях для эксплуатации ПЭВМ осуществляется системой общего равномерного освещения.
Освещенность на поверхности стола в зоне размещения рабочего документа 300 - 500 лк. Освещение не создаёт бликов на поверхности экрана. Освещенность поверхности экрана не более 300 лк.
Ограничивается прямая блесткость от источников освещения, при этом яркость светящихся поверхностей (окна, светильники), находящихся в поле зрения, не более 200 кд/м2.
Яркость светильников общего освещения в зоне углов излучения от 50 до 90 градусов с вертикалью в продольной и поперечной плоскостях составляет не более 200 кд/м2, защитный угол светильников не менее 40 градусов.
В качестве источников света при искусственном освещении применяют преимущественно люминесцентные лампы типа ЛБ и компактные люминесцентные лампы (КЛЛ). В светильниках местного освещения применяются лампы накаливания, в том числе галогенные.
Для освещения помещений с ПЭВМ применяют светильники с зеркальными параболическими решетками, укомплектованными электронными пускорегулирующими аппаратами (ЭПРА). Допускается использование многоламповых светильников с электромагнитными пускорегулирующими аппаратами (ЭПРА), состоящими из равного числа опережающих и отстающих ветвей.
При отсутствии светильников с ЭПРА лампы многоламповых светильников или рядом расположенные светильники общего освещения включаются на разные фазы трехфазной сети. Общее освещение при использовании люминесцентных светильников выполняется в виде сплошных или прерывистых линий светильников, расположенных сбоку от рабочих параллельно линии зрения пользователя при рядном расположении видеодисплейных терминалов. При периметральном расположении компьютеров линии светильников располагаются, локализовано над рабочим столом ближе к его переднему краю, обращенному к оператору. Для обеспечения нормируемых значений освещенности в помещениях для использования ПЭВМ проводится чистка стекол оконных рам и светильников не реже двух раз в год и проводится своевременная замена перегоревших ламп.
При размещении рабочих мест с ПЭВМ расстояние между рабочими столами с видеомониторами (в направлении тыла поверхности одного видеомонитора и экрана другого видеомонитора), не менее 2,0 м, а расстояние между боковыми поверхностями видеомониторов - не менее 1,2м.
Рабочие места с ПЭВМ при выполнении творческой работы, требующей значительного умственного напряжения или высокой концентрации внимания, изолируются друг от друга перегородками высотой 1,5 - 2,0 м.
Экран видеомонитора находится от глаз пользователя на расстоянии 600 - 700 мм, но не ближе 500 мм с учетом размеров алфавитно-цифровых знаков и символов. При работе недопустимы повороты головы или корпуса тела пользователя (рисунок 3.1,3.2).
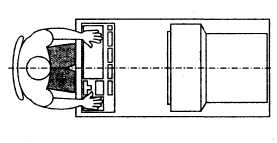
Рисунок 3.1 - Правильное расположение монитора
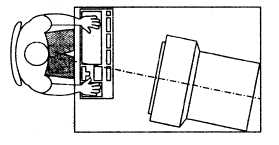
Рисунок 3.2 - Неправильное расположение монитора
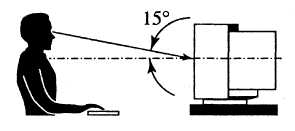
Конструкция рабочего стола обеспечивает оптимальное размещение на рабочей поверхности используемого оборудования с учетом его количества и конструктивных особенностей, характера выполняемой работы. При этом допускается использование рабочих столов различных конструкций, отвечающих современным требованиям эргономики. Поверхность рабочего стола имеет коэффициент отражения 0,5 - 0,7. Экран видеомонитора находится от глаз пользователя на расстоянии 600 - 700 мм, но не ближе 500 мм с учетом размеров алфавитно - цифровых знаков и символов (рисунок 3.3).
Правильно
Неправильно
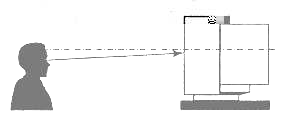
Рисунок 3.3 - Расположение монитора по высоте
Высота рабочей поверхности стола для пользователей регулируется в пределах 680 - 800 мм; при отсутствии такой возможности высота рабочей поверхности стола составляет 725 мм.
Модульными размерами рабочей поверхности стола для ПЭВМ, на основании которых рассчитывается конструктивные размеры, считается: ширина 800, 1000, 1200 и 1400 мм, глубина 800 и 1000 мм при нерегулируемой его высоте, равной 725 мм.
Рабочий стол имеет пространство для ног высотой не менее 600 мм, шириной - не менее 500 мм, глубиной на уровне колен - не менее 450 мм и на уровне вытянутых ног - не менее 650 мм.
Конструкция рабочего стула (кресла) обеспечивает поддержание рациональной рабочей позы при работе на ПЭВМ, позволяет изменять позу с целью снижения статического напряжения мышц шейно - плечевой области и спины для предупреждения развития утомления. Тип рабочего стула (кресла) выбирается с учетом роста пользователя, характера и продолжительности работы с ПЭВМ.
Рабочий стул (кресло) подъемно - поворотный, регулируем по высоте и углам наклона сиденья и спинки, а также расстоянию спинки от переднего края сиденья, при этом регулировка каждого параметра независима, легко осуществляема и имеет надежную фиксацию.
Конструкция рабочего стула обеспечивает:
ширину и глубину поверхности сиденья не менее 400 мм;
поверхность сиденья с закругленным передним краем;
регулировку высоты поверхности сиденья в пределах 400 - 550 мм и углам наклона вперед до 15 град, и назад до 5 град.;
высоту опорной поверхности спинки 300 мм, ширину - не менее 380 мм и радиус кривизны горизонтальной плоскости - 400 мм;
угол наклона спинки в вертикальной плоскости в пределах 30 градусов;
регулировку расстояния спинки от переднего края сиденья в пределах 260 - 400 мм;
стационарные или съемные подлокотники длиной не менее 250 мм и шириной - 50 - 70 мм;
регулировку подлокотников по высоте над сиденьем в пределах 230 мм и внутреннего расстояния между подлокотниками в пределах 350 - 500 мм.
Рабочее место пользователя ПЭВМ оборудовано подставкой для ног, имеющей ширину не менее 300 мм, глубину не менее 400 мм, регулировку по высоте в пределах до 150 мм и по углу наклона опорной поверхности подставки до 20°. Поверхность подставки рифленая и имеет по переднему краю бортик высотой 10 мм.
Клавиатура располагается на поверхности стола на расстоянии 100 - 300 мм от края, обращенного к пользователю или на специальной, регулируемой по высоте рабочей поверхности, отделенной от основной столешницы (рисунок 3.4).
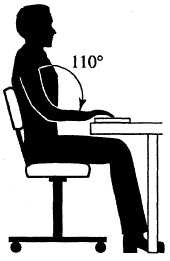
Рисунок 3.4 - Поза пользователя ПЭВМ
Лица, работающие с ПЭВМ более 50% рабочего времени (профессионально связанные с эксплуатацией ПЭВМ), проходят обязательные предварительные при поступлении на работу и периодические медицинские осмотры в установленном порядке.
Женщины со времени установления беременности переводятся на работы, не связанные с использованием ПЭВМ, или для них ограничивается время работы с ПЭВМ (не более 3 часов за рабочую смену) при условии соблюдения гигиенических требований, установленных Санитарными правилами. Трудоустройство беременных женщин осуществляется в соответствии с законодательством Российской Федерации.
3.2 Охрана окружающей среды
3.2.1 Общая характеристика ООО «Хлебозавод «Гулькевичский» с точки зрения его влияния на окружающую среду
ООО «Хлебозавод «Гулькевичский» расположен на юго-западной окраине города Гулькевичи. В северном направлении предприятие граничит с жилым сектором, в южном и восточном с ЗАО Госплемзавод «Гулькевичский», с западной стороны - с сельхозугодьями ЗАО Госплемзавод «Гулькевичский».
Санитарно - защитная зона согласно СанПин 2.2.1/2.1.1.1200-03- 50 метров - соблюдается.
ООО «Хлебозавод «Гулькевичский» производит выпуск хлеба, хлебобулочных и кондитерских изделий в широком ассортименте.
В состав предприятия входят две промплощадки:
Общая площадь первой промплощадки – 1307,16 м2 в том числе площадь твердых покрытий – 8262,5 м 2.
Первая площадка включает следующие производственные подразделения:
административное здание;
кондитерский цех;
хлебный цех;
котельная;
моющий цех;
механический цех;
материальный склад;
экспедиция;
склад сырья
Общая площадь второй промплощадки – 20000 м2 в том числе площадь твердых покрытий – 15000 м2.
Вторая промплощадка включает следующие производственные подразделения - транспортный цех.
К источникам выделения загрязняющих веществ, источникам загрязнения атмосферы, загрязняющим веществам относятся:
хлебный и кондитерский цех. Выпечка хлеба, хлебобулочных и кондитерских изделий производится в печах, работающих на природном газе. Выделяемые при сгорании вредные вещества выбрасываются в атмосферу без очистки через трубу. Источник выделения загрязняющих веществ − труба. Загрязняющие вещества - углерода оксид, азота диоксид, серы диоксид;
котельная, работающая на природном газе. Предназначена для отопления производственных, административных, бытовых помещений в холодный период года и обеспечения технологического процесса технологической тепловой энергией. Вредные вещества, образующиеся при сгорании топлива, выбрасываются в атмосферу без очистки через трубу. Источники загрязнения атмосферы - труба. Загрязняющие вещества - углерода оксид, азота диоксид, серы диоксид;
участок просеивания муки. Перед замешиванием теста мука подвергается просеиванию в агрегатах. Выделяемая при этом мучная пыль за счёт принудительной вентиляции выбрасывается в атмосферу без очистки через трубу. Источники выделения загрязняющих веществ - агрегаты для просеивания муки. Источник загрязнения атмосферы - труба. Загрязняющее вещество - пыль мучная;
подвоз сырья осуществляется карбюраторными автомобилями грузоподъёмностью до трёх тонн. На балансе предприятия находятся 8 легковых машин,16 грузовых машин и 2 самосвала. Мука расфасована в мешки. Она сгружается на склад тарного приёма и хранения. Вывоз готовой продукции так же осуществляется этими выше названными в данном пункте автомобилями. Источник выделения загрязняющих веществ − двигатель автомобиля. Источник загрязнения − труба автомобиля. Загрязняющие вещества − углерода оксид, пары топлива, азота диоксид, сажа, серы диоксид, бензапирен, соединения свинца;
механический цех, где производится механическая обработка металлов, ремонт оборудования и заточка инструментов. Источник выделения загрязняющих веществ − станок заточный. Источник загрязнения − оконное отверстие. Загрязняющее вещество - пыль абразивная металлическая, обтирочный материал, загрязненный маслами. На территории цеха производятся газосварочные работы с применением электродовАНО-21. В результате образуются остатки и огарки сварочных электродов, карбидный ил, сварочные газы.
Кроме перечисленных выше веществ загрязняющих атмосферу на предприятии ООО «Хлебозавод «Гулькевичский» присутствуют так же сточные воды, загрязняющие окружающую среду. К источникам выделения данных отходов относятся:
моющий цех, чаны тестомесильные, формы для выпечки хлеба. В процессе мытья образуются сточные воды, которые без прохождения очистки сливаются в канализационную систему. Источник выделения загрязняющих веществ − моющий цех. Источник загрязнения окружающей среды − труба сливная. Вещества-загрязнители − водная эмульсия, содержащая примеси муки. В моющем цехе применяются следующие моющие средства: паста «Пальмира», мыло хозяйственное, моющее средство «Тест-гель», чистящее средство «Пемолюкс», моющее средство «Белизна»;
душевые кабины для рабочих смены. В процессе выпечки хлеба, работники предприятия работают с мукой и её производными, получают при этом загрязнения. В целях личной гигиены принимают душевые процедуры. Источник выделения загрязняющих веществ − душевые кабины. Источник загрязнения окружающей среды − труба канализационная. Вещество-загрязнитель − сточные воды, содержащие щелочные соединения.
Кроме сточных вод и отходов, загрязняющих атмосферу, на предприятии имеются и твердые отходы, к источникам, выделения которых относятся следующие подразделения предприятия:
склад готовой продукции, лотки хлебные деревянные, которые в процессе своего использования приходят в негодность и тем самым превращаются в твердые отходы и подлежат обмену;
хлебный цех, а именно формы для его выпечки, которые в процессе неосторожного обращения с ними или от естественного износа трескаются, а затем получают трещины, становятся непригодными для выпечки хлеба. Данные формы также подлежат обмену.
Размер платежей за выбросы (сбросы) загрязняющих веществ в окружающую среду и размещение отходов сведены в таблицу 3.1
Таблица 3.1- Плата за загрязнение окружающей среды (в рублях).
Годы |
За выбросы в атмосферу от стационарных источников | За выбросы в атмосферу от передвижных источников | За размещение ТБО | За сброс сточных вод | Итого |
| 2006 | 5565,82 | 523,08 | 13000,56 | 8056,78 | 27146,24 |
| 2007 | 17879,89 | 1326,15 | 25096,24 | 21089,01 | 65391,29 |
| 2008 | 2313,28 | 645,13 | 17820,45 | 10500,45 | 31279,31 |
По данным таблицы 3.1 можно заметить, что по сравнению с 2006 годом наблюдается тенденция увеличения платежей за загрязнение окружающей среды. Это происходит потому, что у предприятия на протяжении 2007 года наблюдалось увеличение объёма производства, потому что хлебобулочные и кондитерские изделия пользуются спросом покупателей и нашли свое место в торговой сети. Высокая плата за загрязнение окружающей среды в 2007 году связана с реконструкцией пекарни, при осуществлении которой были затрачены денежные средства на краски, растворитель, увеличился расход топлива для автомобилей, в этом периоде на предприятии происходит расширение ассортимента производимой продукции, Хлебозавод начинает выпускать более 30 наименований хлеба, около 55 наименований булочных изделий, около 250 наименований кондитерских изделий, сухари, макаронные изделия. В 2008 году наблюдалась тенденция снижения платежей за загрязнение окружающей среды. Это произошло потому, что у предприятия в течении года наблюдался спад объема производства. Также это связано с затруднениями в сбыте готовой продукции. Следовательно, произошло уменьшение количества закупки сырья, стал меньше расход топлива для автомобилей, значит, произошло снижение в окружающую среду загрязнений.
3.2.2 Расчет платы за выбросы в атмосферу от передвижных источников ООО «Хлебозавод «Гулькевичский»
Расчет платы за допустимые выбросы в атмосферу от передвижных источников ООО «Хлебозавод «Гулькевичский» рассчитывается по формуле:
П= gе • Те • Кэ • Ки, (3.5)
где П – плата за допустимые выбросы от передвижных источников,
gе - удельная плата за допустимые выбросы загрязняющих веществ (АИ – 76 этилированный = 1,3руб за тонну, АИ-93 неэтилированный = 1,3).
Те – количество вида топлива,
Кэ – коэффициент экологической ситуации (1,6),
Ки – коэффициент индексации (Ки 2008= 1,48).
При расчетах платы за загрязнение среды учитываются следующие четыре фактора: вредность (опасность) вещества; масса загрязнителя (по отношению к официально разрешенной и по абсолютной величине); экологическая ситуация в данном районе и изменение уровня цен на данный год. Чем больше вредность, масса вещества, уровень цен и чем менее благополучна экологическая ситуация района размещения объекта, тем выше плата.
Двигатели автомобилей, занимающиеся перевозкой сырья, доставкой готовой продукции до мест реализации работают на бензине АИ-76. Двигатели служебных автомобилей, которые занимаются перевозкой аппарата управления, работают на бензине АИ-93 неэтилированном. Автомобилей с дизельными агрегатами на предприятии нет. За год для нужд предприятия было использовано 121,96 тонны бензина АИ-76 этилированного и АИ-93 неэтилированного всего 87,65 тонн.
П2008= 1,3 • 121,96 • 1,6 • 1,48 = 375,45 руб. плата за выбросы от двигателей автомобилей, занимающихся перевозкой сырья, доставкой готовой продукции до мест реализации работают на бензине АИ-76.
П2008= 1,3 • 87,65 • 1,6 • 1,48 = 269,84 руб. плата за выбросы от двигателей служебных автомобилей, которые занимаются перевозкой аппарата управления, работают на бензине АИ-93 неэтилированном.
Побщ.= 375,45+269,84= 645,29 руб. плата за выбросы в атмосферу от передвижных источников предприятия за 2008 год.
Чтобы снизить выбросы в атмосферу от автотранспорта, а соответственно и плату за них, необходимо:
контролировать качество применяемых видов топлива, присадок и масел;
выбрать наиболее совершенный режим работы двигателя, при котором будет минимальный уровень выбросов;
жестко следить за техническим состоянием транспорта;
выбирать оптимальные условия движения автомобилей (стремиться уменьшить пробег автомобилей, исключать простои автомобилей в пробках в работающем состоянии);
устанавливать на выхлопные трубы автомобилей улавливатели твердых отходов выхлопных газов;
составление и соблюдение маршрутов движения автотранспорта от предприятия до пункта назначения;
выезд автотранспорта с территории предприятия согласно «Графика выезда автотранспортных средств» и др.
Бесспорно, все эти мероприятия должны осуществляться, но они с лихвой окупятся, когда при расчете плат за выбросы в атмосферу от передвижных источников, минимизированной массой выбросов, будет определенно, что платы снизились на порядок, а то и больше.
Глава 4 Совершенствование системы учета затрат на производство продукции на ООО «Хлебозавод «Гулькевичский»
4.1 Совершенствование автоматизации учета затрат на производство с использованием программы 1:С «Предприятие 8.0»
Занять лидирующее положение на рынке, повысить эффективность работы персонала, создать оптимальную структуру управления - вот первоочередные задачи руководителя предприятия. В бухгалтерской деятельности это особенно важно, что обуславливает широкое применение бухгалтерских пакетов и программ, благодаря внедрению которых повышается оперативность обработки данных и достоверность деловой информации, принимаются более объективные финансовые и управленческие решения.
Бухгалтерский учет на ООО «Хлебозавод Гулькевичский» ведется по автоматизированной форме учета с использованием компьютерной техники и бухгалтерской программы 1С: Предприятие 7.7. Я хочу порекомендовать ООО «Хлебозавод Гулькевичский» ведение бухгалтерского учета с использованием программы 1:С «Предприятие 8.0»,потому что она более усовершенствована и обеспечит решение всех задач, стоящих перед бухгалтерской службой организации: выписку первичных документов, учет продаж и т.д. 1:С «Предприятие 8.0» – это готовое решение для ведения учета в организациях, осуществляющих любые виды коммерческой деятельности: оптовую и розничную торговлю, комиссионную торговлю (в том числе субкомиссию), оказание услуг, производство и т.д.
1:С «Предприятие 8.0» – универсальная программа массового назначения для автоматизации бухгалтерского и налогового учета, включая подготовку обязательной (регламентированной) отчетности.
Бухгалтерский и налоговый учет реализованы в соответствии с действующим законодательством Российской Федерации. В состав конфигурации включен план счетов бухгалтерского учета, настроенный в соответствии с Приказом Минфина РФ «Об утверждении плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкции по его применению» от 31 октября 2000 г. № 94н.
Методика бухгалтерского учета обеспечивает одновременную регистрацию каждой записи хозяйственной операции как по счетам бухгалтерского учета, так и по необходимым разрезам аналитического учета, количественного и валютного учета. Бухгалтеры ООО «Хлебозавод «Гулькевичский» могут самостоятельно управлять методикой учета в рамках настройки учетной политики, создавать новые субсчета и разрезы аналитического учета.
В традиционном бухгалтерском учете проводки используются для отражения хозяйственных операций только на счетах бухгалтерского учета. В конфигурации функции проводки расширены: проводка может использоваться также и для отражения хозяйственных операций в аналитическом учете имущества, расчетов и обязательств предприятия. Это достигается путем использования в проводке дополнительных реквизитов - субконто.
Субконто - это объект аналитического учета, а вид субконто - это множество однотипных объектов аналитического учета, из которого выбирается объект. Видами субконто, в частности, являются списки контрагентов предприятия, складов, подразделений, работников, список номенклатуры товарно-материальных ценностей, документы расчета с контрагентами и др.
Виды субконто прикрепляются к счетам бухгалтерского учета непосредственно в плане счетов. К одному бухгалтерскому счету можно прикрепить до трех видов субконто.
В дополнение к счетам дебета и кредита в ней может быть указано до трех субконто дебета и до трех субконто кредита. Если для какого-либо счета проводки в плане счетов указаны признак ведения количественного учета и признак валютного учета, то помимо рублевой суммы, в записи проводки могут быть указаны количество и сумма в иностранной валюте (по дебету и/или по кредиту).
Таким образом, проводка является мощным инструментом для отражения хозяйственных событий одновременно в синтетическом бухгалтерском учете и в нескольких разрезах аналитического бухгалтерского учета ООО «Хлебозавод «Гулькевичский». Но многофункциональность этого инструмента не создает дополнительных трудностей для пользователя, поскольку, как правило, проводки формируются автоматически.
1:С «Предприятие 8.0» обеспечивает решение всех задач, стоящих перед бухгалтерской службой ООО «Хлебозавод «Гулькевичский»: выписку первичных документов, учет продаж и т.д. Кроме того, информацию об отдельных видах